
Guten Morgen zusammen,
nach dem volatilen Start in den September haben sich die Märkte gestern zunächst etwas stabilisiert. Besonders die US-Indizes konnten nach dem vorherigen Abverkauf wieder etwas Boden gutmachen, während gleichzeitig die geopolitischen Risiken und der starke Ölpreis weiterhin als Belastungsfaktor bestehen bleiben. Brent notiert inzwischen wieder oberhalb von 95 USD, WTI bei rund 91 USD. Gleichzeitig sind die Anleiherenditen nach den jüngsten Mehrjahreshochs etwas zurückgekommen.
Auf der Konjunkturseite lag der Fokus gestern insbesondere auf dem US-Arbeitsmarkt. Der deutlich schwächere ADP-Report erhöht die Spannung vor den offiziellen NFP-Daten am Freitag. Damit steht heute ein weiterer wichtiger Datensatz auf der Agenda, bevor morgen der große US-Arbeitsmarktbericht veröffentlicht wird.
Agenda
* Geopolitische Lage
* Fundamentale Wirtschaftsdaten gestern
* Fundamentale Wirtschaftsdaten heute
* Earnings im Überblick
* Märkte und Korrelationen im Überblick
* Risk Assets im Überblick
* DAX Tagesausblick
* Fazit
Geopolitische Lage
Im Nahen Osten bleibt die Situation angespannt. Die USA haben ihre Angriffe auf Iran erneut aufgenommen, während Trump gleichzeitig betont, dass die erneute Kampagne voraussichtlich nicht lange andauern werde. Gleichzeitig stellt er klar, dass die USA die Kontrolle über die Straße von Hormus haben und dass die Ölpreise seiner Einschätzung nach wieder sinken werden.
Für die Märkte bleibt Hormus damit einer der entscheidenden Faktoren. Zwar fließen weiterhin große Mengen Öl durch die Meerenge, gleichzeitig sorgen die erneuten militärischen Auseinandersetzungen für eine hohe Risikoprämie beim Öl. Jede weitere Eskalation könnte den Energiekomplex erneut deutlich nach oben treiben und damit gleichzeitig Inflation, Anleiherenditen und Zinserwartungen belasten.
Auch auf der Angebotsseite gibt es interessante Entwicklungen. Die USA erwarten eine deutliche Steigerung der venezolanischen Ölproduktion und Exporte. Chevron hat zudem einen neuen Deal mit der venezolanischen Regierung im Orinoco-Gürtel abgeschlossen. Sollte sich die Produktion dort weiter erhöhen, könnte dies perspektivisch zusätzliches Angebot auf den globalen Ölmarkt bringen.
In der Ukraine bleibt die Lage ebenfalls angespannt. Gleichzeitig laufen weiterhin Gespräche zwischen den USA und Russland über mögliche diplomatische Schritte. Trump äußerte zudem den Wunsch nach einem Putin-Gipfel, sobald die Voraussetzungen für einen Friedensdeal gegeben sind.
Fundamentale Wirtschaftsdaten gestern
Der wichtigste Datenpunkt des gestrigen Tages war der ADP Nonfarm Employment Change:
* Actual: 38k
* Forecast: 47k
* Previous: 46k
Damit fiel der private Beschäftigungsaufbau erneut schwächer aus als erwartet. Für die Märkte ist das insbesondere mit Blick auf die morgigen NFP-Daten relevant. Sollte sich die Schwäche im offiziellen Arbeitsmarktbericht bestätigen, könnte das die Erwartungen an die zukünftige Geldpolitik der Fed wieder stärker in Richtung Zinssenkungen verschieben.
Gleichzeitig muss man die Daten im Gesamtbild betrachten: Die Fed bleibt stark datenabhängig und die Inflation liegt weiterhin über dem Ziel. Deshalb wird der NFP-Bericht morgen vermutlich eine deutlich größere Bedeutung für die kurzfristige Richtung der Risk Assets haben.
Ebenfalls relevant waren die Crude Oil Inventories:
* Actual: -4,45 Mio. Barrel
* Forecast: -0,4 Mio. Barrel
* Previous: +0,095 Mio. Barrel
Der Lagerabbau fiel damit deutlich stärker aus als erwartet. Zusammen mit der geopolitischen Lage unterstützt dies den weiterhin hohen Ölpreis und verstärkt gleichzeitig die Sorgen über einen erneuten Inflationsdruck.
Fundamentale Wirtschaftsdaten heute
Heute stehen erneut mehrere relevante Konjunkturdaten auf der Agenda. In Europa werden unter anderem die HCOB Service PMI- und Composite-PMI-Daten der Eurozone veröffentlicht.
Für die USA richtet sich der Fokus insbesondere auf:
* Initial Jobless Claims
* S&P Global Service PMI
* ISM Non-Manufacturing Prices
* ISM Non-Manufacturing PMI
Vor allem die Initial Jobless Claims sind mit Blick auf den morgigen NFP-Bericht interessant. Sie liefern einen weiteren kurzfristigen Eindruck über die Entwicklung des US-Arbeitsmarktes und könnten damit bereits heute Einfluss auf die Zinserwartungen nehmen.
Earnings im Überblick
Im Fokus stand gestern vor allem Broadcom. Das Unternehmen konnte beim bereinigten EPS mit 3,32 USD die Erwartungen von 3,23 USD übertreffen. Der Umsatz lag bei rund 29,6 Mrd. USD und damit ebenfalls über den Erwartungen.
Besonders stark bleibt das AI-Geschäft: Broadcom erzielte im dritten Quartal 16,7 Mrd. USD AI-Semiconductor-Umsatz, ein Anstieg von 221 % gegenüber dem Vorjahr. Für das vierte Quartal erwartet das Unternehmen bereits 21,7 Mrd. USD AI-Semiconductor-Umsatz. Der Gesamtumsatz soll im vierten Quartal bei rund 34,8 Mrd. USD liegen.
Damit bestätigt Broadcom erneut, wie stark die Investitionen in AI-Infrastruktur aktuell sind. Gleichzeitig lag die Q4-Umsatzprognose leicht unter den Markterwartungen von rund 35,0 Mrd. USD.
Daneben veröffentlichten unter anderem Halliburton, HP, NetApp und Brown-Forman ihre Zahlen.
Heute stehen unter anderem Lululemon Athletica und Campbell’s im Fokus.
Märkte und Korrelationen im Überblick
US Oil
Beim Öl konnte die Stärke der vergangenen Tage gestern nicht mehr vollständig fortgesetzt werden, allerdings kam es auch zu keiner ausgeprägten Ablehnung. WTI notiert aktuell weiterhin um die 90-Dollar-Marke, während Brent inzwischen oberhalb von 95 USD liegt.
Mein Bias bleibt deshalb unverändert bullisch. Aktuell sehe ich allerdings kein Setup, das für mich vom Chance-Risiko-Verhältnis attraktiv genug ist.
Sollte sich die Situation im Nahen Osten beruhigen, wären für mich insbesondere die Bereiche um 87,75 USD beziehungsweise 86,34 USD interessant, um mögliche Long-Positionen aufzubauen oder zu ergänzen.
Auf der Oberseite bleibt das Monatshoch vom Juli bei 93,64 USD mein übergeordnetes Ziel.
Das Problem bleibt jedoch klar: Ein Ölpreis um 90 USD oder darüber ist für die Risk Assets alles andere als komfortabel.
US Bonds
Bei den US-Staatsanleihen hat sich die Situation etwas entspannt. Die Renditen sind nach den starken Anstiegen der vergangenen Tage wieder etwas zurückgekommen:
* 3Y: -0,23 %
* 5Y: -0,34 %
* 10Y: -0,25 %
* 30Y: -0,25 %
Damit sehen wir zumindest kurzfristig etwas Entspannung beim Renditedruck. Das Thema hohe Staatsverschuldung, steigende Finanzierungskosten und die zunehmenden Ausgaben für AI-Infrastruktur bleibt jedoch bestehen.
DXY
Der DXY konnte gestern noch einmal bis etwa 99,86 steigen, wurde dort allerdings deutlich rejected. Heute steht der Dollar bereits rund 0,3 % tiefer und damit wieder unterhalb der wichtigen Marke von 99,50.
Sollten wir uns nicht nachhaltig oberhalb von 99,50 stabilisieren können, bleibt für mich zunächst die 99,00 auf der Unterseite das relevante Ziel.
VIX
Auch beim VIX sehen wir wieder eine deutliche Entspannung. Nach dem kurzfristigen Anstieg am Dienstag fiel der Volatilitätsindex gestern um rund 7 % und notiert aktuell bei etwa 15,19.
Damit bleibt das kurzfristige Volatilitätsniveau trotz der geopolitischen Risiken vergleichsweise moderat.
Risk Assets im Überblick
Nvidia
Nvidia konnte gestern erneut deutlich zulegen und notiert aktuell wieder bei etwa 224 USD. Die wichtige Unterstützung bei 217 USD hat gehalten, weshalb sich an meinem bisherigen Setup nichts verändert.
Solange diese Unterstützung verteidigt wird, bleibt mein Bias auf der Long-Seite. Die nächste relevante Zielzone liegt bei 232 USD, darüber rückt das Allzeithoch im Bereich von 236–237 USD in den Fokus.
Bitcoin
Bei Bitcoin hat sich gegenüber meinem Wochenausblick nichts Wesentliches verändert. Für die aktuelle Einschätzung verweise ich daher auf den bestehenden Wochenausblick.
S&P 500
Der S&P 500 hat gestern zwar unter das Daily Low gestochen, anschließend allerdings unmittelbar wieder Käufer gefunden. Ich hätte an dieser Stelle mit deutlich mehr Short Momentum gerechnet.
Daher wäre ich aktuell vorsichtig mit neuen Short-Positionen. Vor allem die morgigen NFP-Daten könnten hier den entscheidenden Impuls liefern.
Nasdaq 100
Auch beim Nasdaq 100 konnte die Unterstützung bei 29.000 verteidigt werden. Einen stärkeren Abverkauf haben wir bislang nicht gesehen.
Auch hier bleibt für mich deshalb der morgige NFP-Bericht entscheidend. Die Reaktion auf die Arbeitsmarktdaten dürfte wesentlich darüber entscheiden, ob wir die aktuelle Stabilisierung weiter ausbauen können oder erneut Druck auf die Risk Assets bekommen.
US30
Auch der US30 konnte wieder Stabilität finden und sich oberhalb von 53.000 etablieren.
Sollten wir heute das Daily High überwinden, kann ich mir einen erneuten Anlauf in Richtung 53.500 vorstellen. Unterhalb von 53.000 würde dagegen wieder der Bereich um 52.600–52.700 interessant.
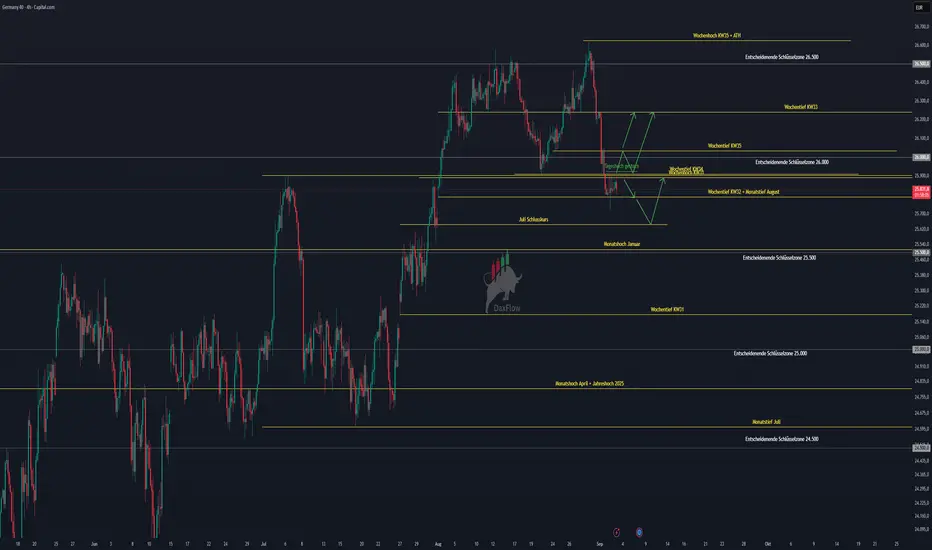
DAX Tagesausblick
Beim DAX haben wir gestern eine Doji-Kerze ausgebildet. Damit zeigt sich nach dem vorherigen Abverkauf zumindest eine gewisse Unentschlossenheit im Markt.
Für mich ist heute zunächst entscheidend, ob wir das gestrige Tageshoch überwinden können. Sollte dies gelingen, kann sich durchaus erneut Long Momentum entwickeln.
Auf der Oberseite bleibt zunächst der Bereich um 26.000 Punkte interessant. Dort wird sich anschließend zeigen, ob der DAX wieder ausreichend Stabilität findet und sich weiter in Richtung des KW34-Hochs bei 26.243 Punkten bewegen kann oder ob wir an diesem Bereich erneut stärker rejected werden.
Noch wichtiger ist für mich allerdings, dass der DAX zunächst den Preisbereich um 25.900 Punkte zurückerobert und darüber auch nachhaltig schließen kann. Solange das nicht gelingt, bleibt das Chartbild kurzfristig nicht überzeugend bullisch.
Auf der Unterseite liegt das aktuelle Daily Low bei etwa 25.790 Punkten. Sollte dieser Bereich gebrochen werden, könnte sich erneut ein Short-Setup in Richtung 25.640 Punkte ergeben.
Fazit
Insgesamt würde ich den heutigen Handel etwas ruhiger angehen lassen. Nach der jüngsten Volatilität treffen aktuell mehrere gegensätzliche Faktoren aufeinander: schwächere Arbeitsmarktdaten sprechen tendenziell für eine lockerere Fed, während der hohe Ölpreis, die geopolitische Situation und der Renditeanstieg gleichzeitig für neuen Inflations- und Zinserhöhungsdruck sorgen.
Hinzu kommt die weiterhin sehr starke AI-Investmentstory, die insbesondere durch die Broadcom-Zahlen erneut bestätigt wurde.
Für mich steht deshalb heute weniger das Erzwingen eines Trades im Vordergrund, sondern vielmehr die Vorbereitung auf den morgigen NFP-Bericht. Dieser dürfte einen entscheidenden Impuls für DXY, Bonds, Risk Assets und damit letztlich auch für den DAX liefern.
Ich wünsche euch einen erfolgreichen Handelstag und vor allem stabile Trades.
Keine Anlageberatung. Dies ist ausschließlich meine persönliche Markteinschätzung.
nach dem volatilen Start in den September haben sich die Märkte gestern zunächst etwas stabilisiert. Besonders die US-Indizes konnten nach dem vorherigen Abverkauf wieder etwas Boden gutmachen, während gleichzeitig die geopolitischen Risiken und der starke Ölpreis weiterhin als Belastungsfaktor bestehen bleiben. Brent notiert inzwischen wieder oberhalb von 95 USD, WTI bei rund 91 USD. Gleichzeitig sind die Anleiherenditen nach den jüngsten Mehrjahreshochs etwas zurückgekommen.
Auf der Konjunkturseite lag der Fokus gestern insbesondere auf dem US-Arbeitsmarkt. Der deutlich schwächere ADP-Report erhöht die Spannung vor den offiziellen NFP-Daten am Freitag. Damit steht heute ein weiterer wichtiger Datensatz auf der Agenda, bevor morgen der große US-Arbeitsmarktbericht veröffentlicht wird.
Agenda
* Geopolitische Lage
* Fundamentale Wirtschaftsdaten gestern
* Fundamentale Wirtschaftsdaten heute
* Earnings im Überblick
* Märkte und Korrelationen im Überblick
* Risk Assets im Überblick
* DAX Tagesausblick
* Fazit
Geopolitische Lage
Im Nahen Osten bleibt die Situation angespannt. Die USA haben ihre Angriffe auf Iran erneut aufgenommen, während Trump gleichzeitig betont, dass die erneute Kampagne voraussichtlich nicht lange andauern werde. Gleichzeitig stellt er klar, dass die USA die Kontrolle über die Straße von Hormus haben und dass die Ölpreise seiner Einschätzung nach wieder sinken werden.
Für die Märkte bleibt Hormus damit einer der entscheidenden Faktoren. Zwar fließen weiterhin große Mengen Öl durch die Meerenge, gleichzeitig sorgen die erneuten militärischen Auseinandersetzungen für eine hohe Risikoprämie beim Öl. Jede weitere Eskalation könnte den Energiekomplex erneut deutlich nach oben treiben und damit gleichzeitig Inflation, Anleiherenditen und Zinserwartungen belasten.
Auch auf der Angebotsseite gibt es interessante Entwicklungen. Die USA erwarten eine deutliche Steigerung der venezolanischen Ölproduktion und Exporte. Chevron hat zudem einen neuen Deal mit der venezolanischen Regierung im Orinoco-Gürtel abgeschlossen. Sollte sich die Produktion dort weiter erhöhen, könnte dies perspektivisch zusätzliches Angebot auf den globalen Ölmarkt bringen.
In der Ukraine bleibt die Lage ebenfalls angespannt. Gleichzeitig laufen weiterhin Gespräche zwischen den USA und Russland über mögliche diplomatische Schritte. Trump äußerte zudem den Wunsch nach einem Putin-Gipfel, sobald die Voraussetzungen für einen Friedensdeal gegeben sind.
Fundamentale Wirtschaftsdaten gestern
Der wichtigste Datenpunkt des gestrigen Tages war der ADP Nonfarm Employment Change:
* Actual: 38k
* Forecast: 47k
* Previous: 46k
Damit fiel der private Beschäftigungsaufbau erneut schwächer aus als erwartet. Für die Märkte ist das insbesondere mit Blick auf die morgigen NFP-Daten relevant. Sollte sich die Schwäche im offiziellen Arbeitsmarktbericht bestätigen, könnte das die Erwartungen an die zukünftige Geldpolitik der Fed wieder stärker in Richtung Zinssenkungen verschieben.
Gleichzeitig muss man die Daten im Gesamtbild betrachten: Die Fed bleibt stark datenabhängig und die Inflation liegt weiterhin über dem Ziel. Deshalb wird der NFP-Bericht morgen vermutlich eine deutlich größere Bedeutung für die kurzfristige Richtung der Risk Assets haben.
Ebenfalls relevant waren die Crude Oil Inventories:
* Actual: -4,45 Mio. Barrel
* Forecast: -0,4 Mio. Barrel
* Previous: +0,095 Mio. Barrel
Der Lagerabbau fiel damit deutlich stärker aus als erwartet. Zusammen mit der geopolitischen Lage unterstützt dies den weiterhin hohen Ölpreis und verstärkt gleichzeitig die Sorgen über einen erneuten Inflationsdruck.
Fundamentale Wirtschaftsdaten heute
Heute stehen erneut mehrere relevante Konjunkturdaten auf der Agenda. In Europa werden unter anderem die HCOB Service PMI- und Composite-PMI-Daten der Eurozone veröffentlicht.
Für die USA richtet sich der Fokus insbesondere auf:
* Initial Jobless Claims
* S&P Global Service PMI
* ISM Non-Manufacturing Prices
* ISM Non-Manufacturing PMI
Vor allem die Initial Jobless Claims sind mit Blick auf den morgigen NFP-Bericht interessant. Sie liefern einen weiteren kurzfristigen Eindruck über die Entwicklung des US-Arbeitsmarktes und könnten damit bereits heute Einfluss auf die Zinserwartungen nehmen.
Earnings im Überblick
Im Fokus stand gestern vor allem Broadcom. Das Unternehmen konnte beim bereinigten EPS mit 3,32 USD die Erwartungen von 3,23 USD übertreffen. Der Umsatz lag bei rund 29,6 Mrd. USD und damit ebenfalls über den Erwartungen.
Besonders stark bleibt das AI-Geschäft: Broadcom erzielte im dritten Quartal 16,7 Mrd. USD AI-Semiconductor-Umsatz, ein Anstieg von 221 % gegenüber dem Vorjahr. Für das vierte Quartal erwartet das Unternehmen bereits 21,7 Mrd. USD AI-Semiconductor-Umsatz. Der Gesamtumsatz soll im vierten Quartal bei rund 34,8 Mrd. USD liegen.
Damit bestätigt Broadcom erneut, wie stark die Investitionen in AI-Infrastruktur aktuell sind. Gleichzeitig lag die Q4-Umsatzprognose leicht unter den Markterwartungen von rund 35,0 Mrd. USD.
Daneben veröffentlichten unter anderem Halliburton, HP, NetApp und Brown-Forman ihre Zahlen.
Heute stehen unter anderem Lululemon Athletica und Campbell’s im Fokus.
Märkte und Korrelationen im Überblick
US Oil
Beim Öl konnte die Stärke der vergangenen Tage gestern nicht mehr vollständig fortgesetzt werden, allerdings kam es auch zu keiner ausgeprägten Ablehnung. WTI notiert aktuell weiterhin um die 90-Dollar-Marke, während Brent inzwischen oberhalb von 95 USD liegt.
Mein Bias bleibt deshalb unverändert bullisch. Aktuell sehe ich allerdings kein Setup, das für mich vom Chance-Risiko-Verhältnis attraktiv genug ist.
Sollte sich die Situation im Nahen Osten beruhigen, wären für mich insbesondere die Bereiche um 87,75 USD beziehungsweise 86,34 USD interessant, um mögliche Long-Positionen aufzubauen oder zu ergänzen.
Auf der Oberseite bleibt das Monatshoch vom Juli bei 93,64 USD mein übergeordnetes Ziel.
Das Problem bleibt jedoch klar: Ein Ölpreis um 90 USD oder darüber ist für die Risk Assets alles andere als komfortabel.
US Bonds
Bei den US-Staatsanleihen hat sich die Situation etwas entspannt. Die Renditen sind nach den starken Anstiegen der vergangenen Tage wieder etwas zurückgekommen:
* 3Y: -0,23 %
* 5Y: -0,34 %
* 10Y: -0,25 %
* 30Y: -0,25 %
Damit sehen wir zumindest kurzfristig etwas Entspannung beim Renditedruck. Das Thema hohe Staatsverschuldung, steigende Finanzierungskosten und die zunehmenden Ausgaben für AI-Infrastruktur bleibt jedoch bestehen.
DXY
Der DXY konnte gestern noch einmal bis etwa 99,86 steigen, wurde dort allerdings deutlich rejected. Heute steht der Dollar bereits rund 0,3 % tiefer und damit wieder unterhalb der wichtigen Marke von 99,50.
Sollten wir uns nicht nachhaltig oberhalb von 99,50 stabilisieren können, bleibt für mich zunächst die 99,00 auf der Unterseite das relevante Ziel.
VIX
Auch beim VIX sehen wir wieder eine deutliche Entspannung. Nach dem kurzfristigen Anstieg am Dienstag fiel der Volatilitätsindex gestern um rund 7 % und notiert aktuell bei etwa 15,19.
Damit bleibt das kurzfristige Volatilitätsniveau trotz der geopolitischen Risiken vergleichsweise moderat.
Risk Assets im Überblick
Nvidia
Nvidia konnte gestern erneut deutlich zulegen und notiert aktuell wieder bei etwa 224 USD. Die wichtige Unterstützung bei 217 USD hat gehalten, weshalb sich an meinem bisherigen Setup nichts verändert.
Solange diese Unterstützung verteidigt wird, bleibt mein Bias auf der Long-Seite. Die nächste relevante Zielzone liegt bei 232 USD, darüber rückt das Allzeithoch im Bereich von 236–237 USD in den Fokus.
Bitcoin
Bei Bitcoin hat sich gegenüber meinem Wochenausblick nichts Wesentliches verändert. Für die aktuelle Einschätzung verweise ich daher auf den bestehenden Wochenausblick.
S&P 500
Der S&P 500 hat gestern zwar unter das Daily Low gestochen, anschließend allerdings unmittelbar wieder Käufer gefunden. Ich hätte an dieser Stelle mit deutlich mehr Short Momentum gerechnet.
Daher wäre ich aktuell vorsichtig mit neuen Short-Positionen. Vor allem die morgigen NFP-Daten könnten hier den entscheidenden Impuls liefern.
Nasdaq 100
Auch beim Nasdaq 100 konnte die Unterstützung bei 29.000 verteidigt werden. Einen stärkeren Abverkauf haben wir bislang nicht gesehen.
Auch hier bleibt für mich deshalb der morgige NFP-Bericht entscheidend. Die Reaktion auf die Arbeitsmarktdaten dürfte wesentlich darüber entscheiden, ob wir die aktuelle Stabilisierung weiter ausbauen können oder erneut Druck auf die Risk Assets bekommen.
US30
Auch der US30 konnte wieder Stabilität finden und sich oberhalb von 53.000 etablieren.
Sollten wir heute das Daily High überwinden, kann ich mir einen erneuten Anlauf in Richtung 53.500 vorstellen. Unterhalb von 53.000 würde dagegen wieder der Bereich um 52.600–52.700 interessant.
DAX Tagesausblick
Beim DAX haben wir gestern eine Doji-Kerze ausgebildet. Damit zeigt sich nach dem vorherigen Abverkauf zumindest eine gewisse Unentschlossenheit im Markt.
Für mich ist heute zunächst entscheidend, ob wir das gestrige Tageshoch überwinden können. Sollte dies gelingen, kann sich durchaus erneut Long Momentum entwickeln.
Auf der Oberseite bleibt zunächst der Bereich um 26.000 Punkte interessant. Dort wird sich anschließend zeigen, ob der DAX wieder ausreichend Stabilität findet und sich weiter in Richtung des KW34-Hochs bei 26.243 Punkten bewegen kann oder ob wir an diesem Bereich erneut stärker rejected werden.
Noch wichtiger ist für mich allerdings, dass der DAX zunächst den Preisbereich um 25.900 Punkte zurückerobert und darüber auch nachhaltig schließen kann. Solange das nicht gelingt, bleibt das Chartbild kurzfristig nicht überzeugend bullisch.
Auf der Unterseite liegt das aktuelle Daily Low bei etwa 25.790 Punkten. Sollte dieser Bereich gebrochen werden, könnte sich erneut ein Short-Setup in Richtung 25.640 Punkte ergeben.
Fazit
Insgesamt würde ich den heutigen Handel etwas ruhiger angehen lassen. Nach der jüngsten Volatilität treffen aktuell mehrere gegensätzliche Faktoren aufeinander: schwächere Arbeitsmarktdaten sprechen tendenziell für eine lockerere Fed, während der hohe Ölpreis, die geopolitische Situation und der Renditeanstieg gleichzeitig für neuen Inflations- und Zinserhöhungsdruck sorgen.
Hinzu kommt die weiterhin sehr starke AI-Investmentstory, die insbesondere durch die Broadcom-Zahlen erneut bestätigt wurde.
Für mich steht deshalb heute weniger das Erzwingen eines Trades im Vordergrund, sondern vielmehr die Vorbereitung auf den morgigen NFP-Bericht. Dieser dürfte einen entscheidenden Impuls für DXY, Bonds, Risk Assets und damit letztlich auch für den DAX liefern.
Ich wünsche euch einen erfolgreichen Handelstag und vor allem stabile Trades.
Keine Anlageberatung. Dies ist ausschließlich meine persönliche Markteinschätzung.

相關出版品
免責聲明
這些資訊和出版物並非旨在提供,也不構成TradingView提供或認可的任何形式的財務、投資、交易或其他類型的建議或推薦。請閱讀使用條款以了解更多資訊。