
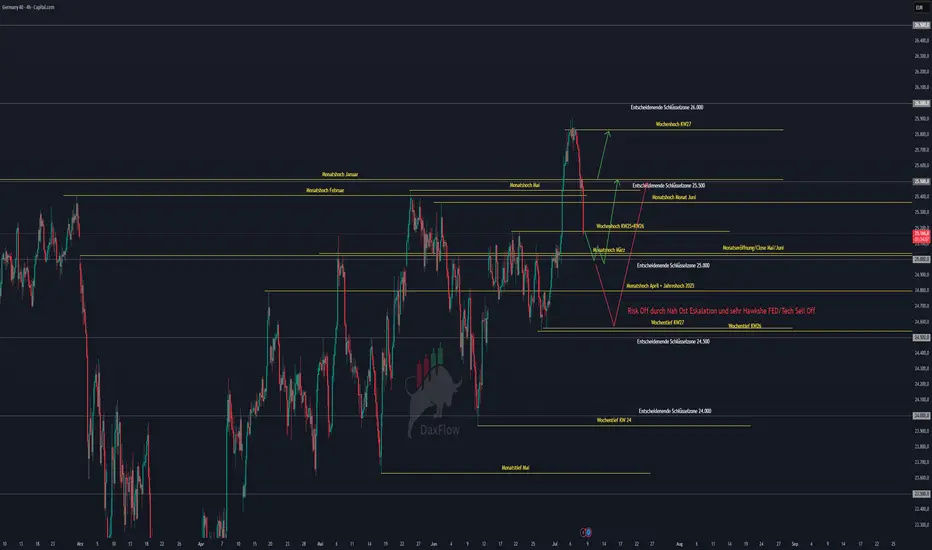
Nach den starken US-Arbeitsmarktdaten der vergangenen Woche verschiebt sich der Fokus der Marktteilnehmer nun vollständig auf die Geopolitik und die Geldpolitik. Die erneute Eskalation im Nahen Osten hat den Ölpreis innerhalb kürzester Zeit wieder deutlich ansteigen lassen und sorgt für neue Inflationssorgen. Gleichzeitig richtet sich heute Abend der Blick auf die FOMC Meeting Minutes, die Hinweise auf den weiteren Zinspfad der US-Notenbank liefern könnten. Die Kombination aus steigenden Energiepreisen, robustem Arbeitsmarkt und einer weiterhin restriktiven Federal Reserve könnte den Druck auf Risk Assets kurzfristig deutlich erhöhen.
Agenda
• Geopolitische Lage
• Fundamentale Wirtschaftsdaten gestern und heute
• Märkte und Korrelationen im Überblick
• Risk Assets im Überblick
• DAX charttechnischer Ausblick
• Fazit
Geopolitische Lage
Nachdem sich die Lage zwischen den USA und dem Iran in den vergangenen Wochen zunächst deutlich entspannt hatte, ist die Situation innerhalb weniger Stunden erneut eskaliert.
Auslöser waren mehrere Angriffe auf kommerzielle Tanker in der Straße von Hormus. Nach Angaben westlicher Sicherheitsbehörden wurden mindestens drei Schiffe beschädigt. Besonders brisant ist dabei, dass auch ein großer LNG-Tanker betroffen gewesen sein soll. Die USA machen den Iran für die Angriffe verantwortlich.
Washington reagierte darauf unmittelbar. Die zuvor erteilte Sondergenehmigung, welche dem Iran trotz Sanktionen den Verkauf von Rohöl auf den Weltmarkt erlaubte, wurde wieder aufgehoben. Zusätzlich wurden erneut militärische Angriffe auf iranische Ziele durchgeführt. Der Iran wiederum sprach von einem Bruch der bisherigen Waffenstillstandsvereinbarung und kündigte an, alle notwendigen Maßnahmen zum Schutz seiner nationalen Interessen zu ergreifen.
Damit gerät der erst vor wenigen Wochen vereinbarte Waffenstillstand massiv unter Druck.
Besonders kritisch bleibt dabei die Straße von Hormus. Rund 20 Prozent des weltweiten Ölhandels sowie ein erheblicher Teil des globalen LNG-Transports laufen täglich durch diese Meerenge. Bereits kleinere militärische Zwischenfälle reichen aus, um die Risikoaufschläge am Energiemarkt deutlich steigen zu lassen.
Genau das sehen wir aktuell.
Der Ölpreis konnte innerhalb kürzester Zeit wieder deutlich zulegen und preist erneut geopolitische Risiken ein. Sollte sich die Lage weiter verschärfen oder sogar die Schifffahrt beeinträchtigt werden, dürfte sich dieser Aufwärtsdruck fortsetzen.
Für die Finanzmärkte entsteht daraus ein sehr problematisches Szenario.
Steigende Energiepreise wirken direkt inflationstreibend. Genau in einer Phase, in der sich die Inflation zuletzt langsam stabilisierte und viele Marktteilnehmer wieder auf eine dovishere Fed und keine Zinserhöhungen hofften.
Hinzu kommt der überraschend schwache US-Arbeitsmarktbericht (NFP) aus der vergangenen Woche.
Genau deshalb rückt der heutige Abend so stark in den Fokus.
Sollten die FOMC Minutes einen weiterhin restriktiven oder sogar hawkischen Ton bestätigen, könnte sich der Markt erneut auf einen längeren Zeitraum hoher Zinsen einstellen. Das wäre kurzfristig belastend für Aktien, Kryptowährungen und andere Risk Assets.
Fundamentale Wirtschaftsdaten
Rückblick auf Dienstag
Der Dienstag verlief aus makroökonomischer Sicht insgesamt vergleichsweise ruhig.
Fed-Gouverneurin Bowman sprach erneut und bekräftigte ihre grundsätzlich restriktive Haltung. Neue geldpolitische Impulse blieben allerdings aus.
Die ADP-Daten sowie die Handelsbilanz standen zwar auf der Agenda, sorgten jedoch kaum für nachhaltige Marktbewegungen.
Interessanter war dagegen die Entwicklung der Inflationserwartungen der New York Fed.
Die One-Year Consumer Inflation Expectations stiegen von 3,5 % auf 3,7 %.
Damit rechnen Verbraucher mittlerweile wieder mit einer höheren Inflation in den kommenden zwölf Monaten. In Verbindung mit den steigenden Energiepreisen ist dies ein Faktor, den die Federal Reserve sehr genau beobachten dürfte.
Auch der erfolgreiche Börsenstart von SpaceX sorgte zunächst für Aufmerksamkeit. Nach dem starken Auftakt setzten jedoch erste Gewinnmitnahmen ein. Der Nasdaq geriet dadurch zusätzlich unter Druck.
Ausblick auf Mittwoch
Heute steht deutlich mehr auf der Agenda.
Nachmittags erscheinen zunächst die US-Rohöllagerbestände.
Die Erwartungen liegen bei einem Rückgang um 1,9 Millionen Barrel nach zuletzt -3,775 Millionen Barrel.
Gerade vor dem Hintergrund der erneuten Nahost-Eskalation dürften diese Daten heute eine besonders hohe Aufmerksamkeit erhalten. Sollten die Lagerbestände erneut stärker fallen als erwartet, könnte dies die Sorge über eine knapper werdende Versorgung zusätzlich verstärken und den Ölpreis weiter antreiben.
Am frühen Abend folgt anschließend EZB-Direktorin Isabel Schnabel.
Da sich die Inflation in Europa zuletzt etwas beruhigt hatte, dürfte insbesondere interessant werden, ob die jüngsten Entwicklungen am Energiemarkt ihre Einschätzung verändern.
Später folgt die Auktion zehnjähriger US-Staatsanleihen.
Diese Auktionen liefern wichtige Hinweise auf die Nachfrage institutioneller Investoren nach langfristigen Staatsanleihen und geben Rückschlüsse auf die Einschätzung des Kapitalmarktes hinsichtlich Inflation und Zinspffad.
Das absolute Highlight des Tages folgt jedoch um 20:00 Uhr.
Mit den FOMC Meeting Minutes erhalten die Marktteilnehmer detaillierte Einblicke in die Diskussionen der letzten Sitzung der Federal Reserve.
Entscheidend wird sein, ob innerhalb des Offenmarktausschusses bereits Hinweise auf zukünftige Zinsschritte oder veränderte Inflationsrisiken diskutiert wurden.
Nach den schwachen Arbeitsmarktdaten und der neuen Eskalation im Nahen Osten besitzen diese Minutes heute erhebliches Marktpotenzial.
Zusätzlich startet heute offiziell die Berichtssaison. Nach US-Börsenschluss veröffentlicht PepsiCo seine Quartalszahlen und eröffnet damit die Earnings Season.
Märkte und Korrelationen im Überblick
US Oil
US Oil konnte infolge der geopolitischen Eskalation innerhalb kurzer Zeit rund sechs Prozent zulegen.
Wie bereits mehrfach in den vergangenen Analysen angesprochen, war der Bereich um 72 US-Dollar die entscheidende Widerstandszone.
Diese wurde nun dynamisch überwunden.
Damit rücken für mich kurzfristig zunächst die Bereiche um 77 Dollar sowie anschließend das Apriltief bei rund 79 Dollar in den Fokus.
Sollte sich die Lage im Nahen Osten weiter verschärfen oder keine schnelle diplomatische Lösung gefunden werden, halte ich mittelfristig sogar einen erneuten Anstieg in Richtung 90 Dollar für möglich.
Erst wenn der Bereich um 72 Dollar nachhaltig zurückerobert und anschließend wieder unterschritten wird, würde sich das bullische Bild im Ölpreis vorerst wieder eintrüben.
US-Staatsanleihen
Auch am Anleihemarkt war die Entwicklung eindeutig.
Die Renditen stiegen über sämtliche Laufzeiten deutlich an.
Dreijährige Staatsanleihen legten knapp zwei Prozent zu.
Fünfjährige Staatsanleihen stiegen ebenfalls rund zwei Prozent.
Zehnjährige Renditen gewannen etwa 1,85 Prozent.
Selbst die 30-jährigen US-Staatsanleihen konnten nochmals rund 1,45 Prozent zulegen.
Die Erklärung bleibt dieselbe.
Steigende Energiepreise erhöhen die Inflationsrisiken.
Steigende Inflation reduziert die Wahrscheinlichkeit kurzfristiger Zinssenkungen.
Damit bleiben die Finanzierungsbedingungen restriktiv und das Umfeld belastet insbesondere Wachstumswerte und andere Risk Assets.
US-Dollar (DXY)
Auch der Dollar profitierte erneut.
Der DXY konnte sich oberhalb der psychologisch wichtigen Marke von 101 Punkten etablieren.
Solange wir oberhalb von 100,5 bis 100,6 Punkten handeln, bleibt das kurzfristige Bild konstruktiv.
Die nächsten Zielzonen liegen für mich bei 101,5 sowie anschließend im Bereich von 102 Punkten.
Gerade in geopolitischen Unsicherheitsphasen profitiert der Dollar regelmäßig von seiner Rolle als sicherer Hafen.
Volatilitätsindex (VIX)
Der VIX stieg gestern um knapp vier Prozent an.
Mit aktuell rund 16 Punkten bleibt das Niveau allerdings weiterhin deutlich unter der kritischen Marke von 20 Punkten.
Das zeigt, dass die Marktteilnehmer zwar Risiko reduzieren, bislang aber noch keine ausgeprägte Panik eingepreist wird.
Risk Assets im Überblick
Nvidia
Nvidia konnte den Handelstag trotz der allgemeinen Marktschwäche leicht positiv abschließen.
Dennoch bleibt die Zone um 200 Dollar weiterhin der entscheidende Widerstand.
Solange dieser Bereich nicht nachhaltig überwunden wird, bleiben für mich zunächst die Unterstützungen bei 190 sowie anschließend 186 Dollar wahrscheinlicher.
Erst oberhalb von 200 Dollar würde sich das technische Bild wieder deutlich aufhellen und Raum bis 208 beziehungsweise 212 Dollar eröffnen.
Bitcoin
Bitcoin zeigte erneut relative Schwäche.
Nach dem starken Abverkauf am Montag konnte sich der Markt zwar kurzfristig stabilisieren.
Das gestrige Minus von rund 1,2 Prozent sowie das heutige Unterschreiten des gestrigen Tagestiefs bestätigen zunächst das bearish geprägte Gesamtbild.
Auf der Oberseite bleiben die Bereiche um 65.000, 65.700 sowie 67.000 Dollar die entscheidenden Widerstände.
Solange diese Marken nicht zurückerobert werden, bleibe ich auf der Short-Seite positioniert.
S&P 500
Der S&P 500 scheiterte erneut im Bereich der Allzeithochs.
Bereits zum dritten Mal in Folge gelang kein neues Rekordhoch.
Sollte sich die geopolitische Lage weiter verschlechtern und gleichzeitig die FOMC Minutes restriktiv ausfallen, sehe ich zunächst Potenzial bis 7.500 Punkte.
Unterhalb von 7.475 Punkten würde sich die Korrektur in Richtung 7.400 Punkte ausweiten.
Erst oberhalb von 7.600 Punkten würde sich das bullische Szenario wieder deutlich verbessern.
Nasdaq
Der Nasdaq zeigte gestern ebenfalls deutliche Schwäche.
Nach dem Bruch der wichtigen Unterstützung um 29.500 Punkte fiel der Index bis in den Bereich von 29.000 Punkten zurück.
Fundamental spricht aktuell wenig für aggressive Long-Positionen.
Sollte das Wochentief bei rund 28.860 Punkten unterschritten werden, rücken 28.500 sowie anschließend 28.175 Punkte in den Fokus.
Erst oberhalb von 29.500 Punkten beziehungsweise nach einer deutlichen Stabilisierung im Bereich um 29.000 Punkte würde sich das kurzfristige Bild wieder verbessern.
Dow Jones
Auch der Dow Jones notierte nach dem neuen Allzeithoch wieder schwächer.
Kurzfristig bleibt für mich zunächst die Unterstützung bei 52.500 Punkten entscheidend.
Darunter rückt der Bereich um 52.000 Punkte in den Fokus.
Für neue Long-Positionen möchte ich zunächst wieder eine Stabilisierung oberhalb von 53.000 Punkten sehen.
DAX charttechnischer Ausblick
Auch der DAX geriet gestern massiv unter Druck.
Mit einem Tagesverlust von rund 1,4 Prozent wurde die wichtige Unterstützungszone um 25.500 Punkte dynamisch unterschritten.
Heute konnte der Markt diesen Bereich zwar nochmals testen, wurde dort jedoch erneut verkauft.
Aktuell notiert der DAX bereits im Bereich von rund 25.200 Punkten.
Aus technischer Sicht wird nun insbesondere die psychologisch wichtige Marke bei 25.000 Punkten entscheidend.
Sollte dort eine Stabilisierung einsetzen, könnte dies eine interessante Gelegenheit darstellen, um sich wieder in den übergeordneten Aufwärtstrend einzukaufen.
Bricht allerdings auch diese Unterstützung, dürfte sich die Korrektur zunächst weiter ausdehnen.
Für neue Long-Positionen würde ich aktuell Geduld bewahren.
Eine nachhaltige Rückeroberung der 25.500 Punkte oder eine deutliche Entspannung im Nahen Osten wären für mich die ersten Voraussetzungen, um wieder offensiver auf der Long-Seite aktiv zu werden.
Fazit
Die Märkte stehen aktuell an einem äußerst sensiblen Punkt.
Noch vor wenigen Tagen dominierte die Hoffnung auf eine allmählich lockerere Geldpolitik nach den zuletzt rückläufigen Inflationsdaten und schwachen NFP daten.
Mit der erneuten Eskalation im Nahen Osten kommt nun ein weiterer Unsicherheitsfaktor hinzu.
Steigende Ölpreise erhöhen das Risiko einer wieder anziehenden Inflation. Genau das wäre das ungünstigste Szenario für die Federal Reserve.
Sollte sich dieser Trend bestätigen, könnten Zinserhöhungen erneut nach vorne verschoben werden und die Notenbank einen restriktiveren Kurs beibehalten als vom Markt aktuell eingepreist wird.
Entsprechend hoch ist heute Abend die Bedeutung der FOMC Meeting Minutes.
Sollten diese einen weiterhin hawkischen Grundton erkennen lassen, während gleichzeitig die geopolitischen Spannungen bestehen bleiben, dürfte das kurzfristig zusätzlichen Druck auf Aktien, Kryptowährungen und andere Risk Assets ausüben.
Entspannt sich die Lage hingegen schnell und liefern die Minutes keine neuen restriktiven Überraschungen, könnte sich die aktuelle Korrektur ebenso schnell wieder auflösen.
Bis dahin bleibt Vorsicht jedoch das oberste Gebot. Die nächsten 24 bis 48 Stunden könnten richtungsweisend für den weiteren Verlauf der Märkte in den kommenden Wochen werden.
Keine Anlageberatung, nur meine persönliche Markteinschätzung.
Wünsche euch stabile Trades!

相關出版品
免責聲明
這些資訊和出版物並非旨在提供,也不構成TradingView提供或認可的任何形式的財務、投資、交易或其他類型的建議或推薦。請閱讀使用條款以了解更多資訊。