
Guten Morgen zusammen,
heute steht uns an den Märkten noch einmal ein vergleichsweise ruhigerer Handelstag bevor, bevor morgen mit dem FOMC-Entscheid das absolute Main Event dieser Woche ansteht. Der Fokus liegt deshalb heute weniger auf neuen Konjunkturdaten, sondern vor allem auf der Frage, wie sich Öl, Anleiherenditen, Dollar und die Risk Assets vor dem morgigen Zinsentscheid positionieren. Gleichzeitig bleibt die geopolitische Lage ein entscheidender Faktor, insbesondere mit Blick auf den Ölpreis und die Entwicklungen rund um Iran, Jemen und die Straße von Hormus.
Agenda
* Geopolitische Lage
* Fundamentale Wirtschaftsdaten gestern
* Fundamentale Wirtschaftsdaten heute
* EZB Watch & FedWatch
* Märkte und Korrelationen im Überblick
* Risk Assets im Überblick
* DAX Tagesausblick
* Fazit
⸻
Geopolitische Lage
Geopolitisch bleibt die Lage im Nahen Osten angespannt. Neben dem Konflikt zwischen Iran, Israel und den USA rückt inzwischen auch die Situation zwischen den Huthi im Jemen und Saudi-Arabien wieder stärker in den Fokus.
Die Huthi haben ihre Angriffe auf Saudi-Arabien zuletzt ausgeweitet. Gleichzeitig wurden geplante Gespräche über eine mögliche Wiederöffnung beziehungsweise Entspannung rund um die Straße von Hormus verschoben. Zusätzlich bleibt die wichtige East-West-Pipeline Saudi-Arabiens nach den jüngsten Angriffen weiterhin außer Betrieb.
Damit bleibt der Ölmarkt massiv unter Druck. Brent notiert inzwischen wieder deutlich über 100 USD und der Markt preist weiterhin einen erheblichen geopolitischen Risikoaufschlag ein.
Entscheidend ist dabei: Sollte es kurzfristig zu einer diplomatischen Annäherung oder einem Waffenstillstand kommen, könnte dieser Risikoaufschlag auch sehr schnell wieder aus dem Ölpreis herausfallen. Genau deshalb bleibt die geopolitische Entwicklung aktuell einer der wichtigsten kurzfristigen Treiber für die Märkte.
⸻
Fundamentale Wirtschaftsdaten – gestern
Der gestrige Handelstag war fundamental noch relativ ruhig. Es gab verschiedene Aussagen von EZB-Vertretern, unter anderem von Isabel Schnabel und Christine Lagarde, wobei die EZB weiterhin mit einem erhöhten Inflationsumfeld konfrontiert ist.
Auch aus den USA kamen verschiedene politische und wirtschaftliche Aussagen, unter anderem rund um Energiepolitik und den aktuellen Ölpreisanstieg.
Für den heutigen DAX-Handel waren diese Aussagen allerdings deutlich weniger relevant als das, was uns morgen erwartet.
Denn morgen steht mit dem FOMC-Zinsentscheid, den Economic Projections und der anschließenden Pressekonferenz das wichtigste Event dieser Woche an.
Und genau deshalb würde ich heute auch nicht erwarten, dass wir bereits die ganz großen nachhaltigen Bewegungen sehen. Der Markt dürfte sich zunehmend für morgen positionieren.
⸻
Fundamentale Wirtschaftsdaten – heute
Auch heute ist der Kalender vergleichsweise überschaubar.
Auf der Agenda stehen unter anderem:
* Bundesbank-Vizepräsidentin Buch spricht
* ZEW-Konjunkturerwartungen
* ADP Employment Change
* weitere Aussagen von EZB-Ratsmitglied Schnabel
Das sind sicherlich Daten, die kurzfristig Bewegung verursachen können. Im Vergleich zum morgigen FOMC-Termin sind sie aber zweitrangig.
Der Fokus liegt eindeutig auf morgen.
Dann bekommen wir nicht nur die Zinsentscheidung der Fed, sondern auch die neuen Economic Projections, den Dot Plot und die Pressekonferenz.
Gerade der Dot Plot und die Kommunikation von Kevin Warsh werden entscheidend sein, weil der eigentliche Zinsschritt inzwischen weitgehend eingepreist ist.
⸻
EZB Watch
Auch beim EZB Watch hat sich die Erwartungshaltung weiter in Richtung steigender Zinsen verschoben.
Für das Oktober-Meeting werden aktuell etwa:
* 27,0 % für einen unveränderten Zinssatz
* 73,0 % für eine Erhöhung um 25 Basispunkte
eingepreist.
Für Dezember sieht es noch deutlich hawkisher aus:
* 2,2 % unverändert
* 30,7 % +25 Basispunkte
* 67,2 % +50 Basispunkte
Damit sind auch für die EZB bis Jahresende weitere Zinserhöhungen eingepreist.
⸻
FedWatch – morgen ist die Zinserhöhung praktisch eingepreist
Noch interessanter ist natürlich der Blick auf die Fed.
Für morgen liegt die Wahrscheinlichkeit aktuell bei:
7,7 % – keine Veränderung
gegenüber
92,3 % – +25 Basispunkte.
Damit ist eine Zinserhöhung morgen inzwischen praktisch eingepreist.
Und genau deshalb ist der eigentliche Zinsschritt für mich gar nicht mehr das Entscheidende.
Entscheidend wird das „Was kommt danach?“
Wie sieht der neue Dot Plot aus?
Wie stark verändert die Fed ihre Inflationserwartungen?
Wie viele weitere Zinserhöhungen werden signalisiert?
Und vor allem: Wie hawkish oder dovish fällt die Kommunikation von Kevin Warsh aus?
Für Oktober werden aktuell etwa 51,1 % für +25 Basispunkte und 45,0 % für +50 Basispunkte eingepreist.
Für Dezember sind es sogar:
* 19,0 % für +25
* 49,1 % für +50
* 30,6 % für +75 Basispunkte
Damit preist der Markt weiterhin eine sehr aggressive Entwicklung bis zum Jahresende ein.
Ich habe diese FOMC-Szenarien bereits ausführlich in meinem Wochenausblick KW38 erklärt. Wenn ihr verstehen wollt, welche Auswirkungen ein dovisher, neutraler oder hawkisher Ausgang auf die Märkte haben könnte, schaut euch das Video auf jeden Fall noch einmal an.
⸻
Märkte und Korrelationen im Überblick
US Oil
Beim Öl setzt sich das bullische Momentum weiter fort.
Obwohl wir gestern einen bearishen Schlusskurs gesehen haben, konnte sich der Markt aufgrund des starken Gaps nach oben trotzdem deutlich höher etablieren. Heute sehen wir erneut rund 2 % Plus und notieren aktuell bei etwa 103,85 USD.
Damit befinden wir uns weiterhin deutlich oberhalb der psychologisch wichtigen 100-Dollar-Marke.
Ich würde hier weiterhin nicht versuchen, gegen das fundamentale Momentum zu shorten.
Solange die geopolitische Lage angespannt bleibt, sehe ich eher die Möglichkeit, dass wir noch einmal das Monatshoch von Mai bei rund 107,77 USD anlaufen.
Der entscheidende Faktor bleibt allerdings die Geopolitik.
Und genau hier wird es für morgen interessant: Der aktuelle Ölpreis erhöht den Inflationsdruck und macht einen hawkisheren FOMC-Outcome wahrscheinlicher beziehungsweise zumindest schwieriger vermeidbar.
⸻
US Bonds
Noch extremer ist aktuell die Bewegung am Anleihemarkt.
Allein heute sehen wir:
* 3Y Treasury: +0,40 %
* 5Y Treasury: +0,64 %
* 10Y Treasury: +0,80 %
* 30Y Treasury: +0,86 %
Die 10-jährige Treasury-Rendite ist inzwischen über 5 % gestiegen und damit auf dem höchsten Niveau seit 2007.
Der Bondmarkt preist damit zunehmend eine länger restriktive Fed und weitere Zinserhöhungen ein.
Und genau das ist für die Aktienmärkte natürlich problematisch.
Denn wir haben aktuell gleichzeitig:
Öl über 100 USD → höhere Inflationserwartungen → hawkischere Fed-Erwartungen → steigende Treasury Yields → steigender Dollar → Druck auf Risk Assets.
⸻
DXY
Auch der DXY zeigt weiterhin relative Stärke.
Wir konnten zwar noch keinen klaren Schlusskurs oberhalb von 99,50 etablieren, aber sollte heute das Daily High gebrochen werden, wäre für mich zunächst der Bereich um 100,00 interessant.
Darüber könnte sich die Bewegung sogar in Richtung 100,50–100,65 ausweiten, insbesondere bei einem hawkishen FOMC.
Auch hier gilt: Die großen Szenarien habe ich bereits im Wochenausblick ausführlich behandelt.
⸻
VIX
Der VIX liegt aktuell bei etwa 17,91 und steigt heute um rund 4,5 %.
Damit sehen wir bereits vor dem großen Main Event eine zunehmende Nervosität im Markt.
Die entscheidende Frage ist jetzt:
Schafft es der VIX, im Umfeld des FOMC nachhaltig über 20 zu steigen?
Das wäre ein klares Zeichen dafür, dass die Volatilität rund um den Zinsentscheid noch einmal deutlich zunimmt.
⸻
Risk Assets
Nvidia
Bei Nvidia haben wir gestern einen deutlichen Rückgang von rund 3,4 % gesehen.
Dabei wurde die wichtige Zone um 212–213 USD nach unten gebrochen.
Für mich bleibt deshalb weiterhin folgendes Szenario bestehen:
Sollte Nvidia sich nicht wieder oberhalb von 212–213 USD etablieren und anschließend auch die 207 USD nach unten brechen, wäre für mich zunächst der Bereich um 200–198 USD interessant.
Auf der Long-Seite würde ich dagegen erst wieder deutlich konstruktiver werden, wenn Nvidia die 217 USD zurückerobert.
Dann wären zunächst die 230 USD und darüber die bisherigen Hochbereiche interessant.
Wie viel davon tatsächlich umgesetzt wird, hängt natürlich stark vom morgigen FOMC ab.
⸻
Bitcoin
Bei Bitcoin bleibt es weiterhin relativ unspektakulär.
Wir befinden uns nach wie vor in der bekannten Range und haben bisher keinen entscheidenden Ausbruch gesehen.
Deshalb würde ich hier aktuell ebenfalls nicht versuchen, innerhalb der Range irgendwelche größeren Bewegungen zu erzwingen.
Die konkreten Bitcoin-Szenarien habe ich bereits im Wochenausblick dargestellt.
⸻
S&P 500
Beim S&P 500 haben wir heute zunächst ein leichtes Gap Up gesehen, allerdings kommt der Index bereits wieder deutlich zurück.
Der entscheidende Bereich bleibt für mich der Monatsschlusskurs August bei rund 7.700 Punkten.
Dort wurden die höheren Preise abgelehnt.
Aktuell testen wir erneut die Zone um 7.649 Punkte.
Sollten wir darunter fallen und uns dort etablieren, wäre für mich zunächst das September-Monatstief beziehungsweise das Wochentief der KW37 bei rund 7.587 Punkten interessant.
Sollten wir dagegen oberhalb dieser Zone bleiben, könnte erneut ein Angriff auf die 7.700 erfolgen und darüber wären auch höhere Kurse möglich.
Grundsätzlich wäre ich bei den großen Indizes heute aber vorsichtig.
Wir haben morgen das FOMC.
Deshalb erwarte ich heute eher einen Positionierungs- und Range-Tag als eine nachhaltige Trendbewegung.
⸻
Nasdaq
Beim Nasdaq ist die Situation sehr ähnlich.
Wir hatten den Ausflug unter das September-Monatstief, konnten uns darunter aber nicht halten und haben anschließend wieder oberhalb von 29.000 Punkten geschlossen.
Damit bleibt das Range-Szenario für mich zunächst das wahrscheinlichste.
Longs wären für mich erst wieder interessanter, wenn wir die 29.500 zurückerobern.
Auf der Short-Seite würde ich dagegen einen nachhaltigen Schlusskurs unter 29.000 bevorzugen – idealerweise sogar unter dem September-Monatstief.
Dann würde sich zunächst der Bereich um 28.500 Punkte öffnen.
⸻
US30
Auch der Dow Jones kommt weiter zurück und liegt heute bereits rund 0,74 % im Minus.
Sollten wir hier das September-Monatstief bei etwa 52.000 Punkten nachhaltig brechen, wäre zunächst der Bereich um 51.500 interessant.
Allerdings gilt auch hier:
Vorsicht vor Ranging Markets und kurzfristigen Abgriffen vor dem FOMC.
Ich würde heute nicht versuchen, unbedingt eine große Bewegung zu erzwingen, wenn der Markt eigentlich nur auf morgen wartet.
⸻
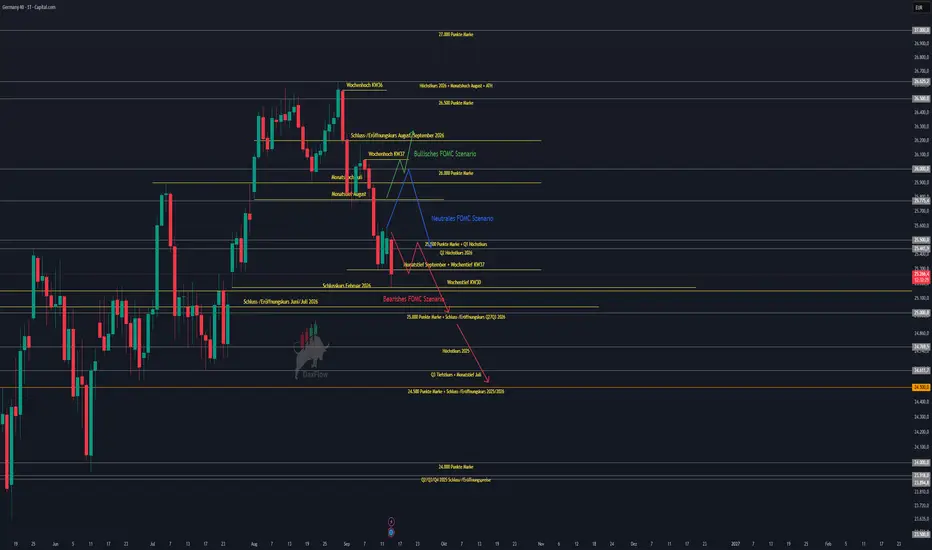
DAX Tagesausblick
Kommen wir damit zum DAX.
Hier sehen wir heute bereits einen deutlich stärkeren Rückgang von rund 1,10 %.
Nachdem wir gestern noch oberhalb der 25.500 schließen konnten, wurde diese Zone heute klar nach unten gebrochen.
Zusätzlich haben wir auch das September-Monatstief bei rund 25.296 Punkten unterschritten.
Jetzt kommen wir in eine für mich sehr interessante Unterstützungszone:
25.150–25.175 Punkte.
Hier treffen das Wochen-/Tief der KW30 und der damalige Februar-Schlusskurs zusammen.
Das ist für mich zunächst die erste relevante Buy-Zone.
Sollten wir dort Stabilität bekommen und anschließend das September-Monatstief bei 25.300 zurückerobern, würden für mich zunächst 25.440 und anschließend wieder 25.500 Punkte interessant.
Sollten wir dagegen auch unter 25.150 keinen Halt finden, würde ich zunächst mit einer Fortsetzung der Abwärtsbewegung in Richtung 25.000 Punkte rechnen.
Und auch darüber hinaus könnte sich bei entsprechendem FOMC-Outcome weiteres Abwärtspotenzial ergeben.
Ich würde allerdings auch beim DAX heute sehr genau darauf achten, ob wir tatsächlich einen nachhaltigen Ausbruch bekommen oder lediglich einen kurzfristigen Abgriff vor dem morgigen Event sehen.
⸻
Fazit
Damit befinden wir uns heute in einer ziemlich interessanten Ausgangssituation.
Auf der einen Seite haben wir aktuell einen extrem starken fundamentalen Gegenwind:
Öl über 100 USD, steigende Inflationserwartungen, Treasury-Renditen auf Mehrjahreshochs, einen stärkeren Dollar und einen FOMC, bei dem eine Zinserhöhung von 25 Basispunkten inzwischen mit über 90 % eingepreist ist.
Die Fed dürfte morgen mit hoher Wahrscheinlichkeit ihre Zinsen um 25 Basispunkte erhöhen. Es wäre damit die erste Zinserhöhung seit Juli 2023. Damals hob die Fed den Zielkorridor auf 5,25–5,50 % an.
Gleichzeitig ist es bemerkenswert, dass sich die großen Aktienmärkte trotz dieses Umfelds weiterhin relativ stabil halten.
Genau deshalb wird morgen so wichtig.
Der Markt muss jetzt zeigen, wie viel von diesem hawkishen Szenario bereits eingepreist ist.
Und ein Punkt darf dabei nicht unterschätzt werden:
Die geopolitische Lage kann sich jederzeit verändern.
Sollte es zu einer ernsthaften diplomatischen Annäherung kommen, sollte die Situation rund um die Straße von Hormus wieder deutlich ruhiger werden oder sollte ein Waffenstillstand erreicht werden, könnte der aktuelle Risikoaufschlag sehr schnell aus dem Ölpreis verschwinden.
Und wenn Öl deutlich zurückkommt, würde sich auch die gesamte Kette umkehren:
Öl runter → Inflationserwartungen runter → weniger Druck auf die Fed → Yields runter → Dollar schwächer → Risk Assets wieder deutlich attraktiver.
Genau deshalb würde ich trotz des aktuell sehr bearishen fundamentalen Umfelds nicht einfach blind auf fallende Kurse setzen.
Für mich bleibt heute der wichtigste Punkt:
Nicht die Bewegung vor dem FOMC handeln, sondern verstehen, was der Markt morgen tatsächlich einpreist.
Das war es für den heutigen DAX-Tagesausblick.
Das Ganze stellt wie immer keine Anlageberatung, sondern ausschließlich meine persönliche Markteinschätzung dar.
Ich wünsche euch allen einen erfolgreichen Handelstag und vor allem stabile Trades.
heute steht uns an den Märkten noch einmal ein vergleichsweise ruhigerer Handelstag bevor, bevor morgen mit dem FOMC-Entscheid das absolute Main Event dieser Woche ansteht. Der Fokus liegt deshalb heute weniger auf neuen Konjunkturdaten, sondern vor allem auf der Frage, wie sich Öl, Anleiherenditen, Dollar und die Risk Assets vor dem morgigen Zinsentscheid positionieren. Gleichzeitig bleibt die geopolitische Lage ein entscheidender Faktor, insbesondere mit Blick auf den Ölpreis und die Entwicklungen rund um Iran, Jemen und die Straße von Hormus.
Agenda
* Geopolitische Lage
* Fundamentale Wirtschaftsdaten gestern
* Fundamentale Wirtschaftsdaten heute
* EZB Watch & FedWatch
* Märkte und Korrelationen im Überblick
* Risk Assets im Überblick
* DAX Tagesausblick
* Fazit
⸻
Geopolitische Lage
Geopolitisch bleibt die Lage im Nahen Osten angespannt. Neben dem Konflikt zwischen Iran, Israel und den USA rückt inzwischen auch die Situation zwischen den Huthi im Jemen und Saudi-Arabien wieder stärker in den Fokus.
Die Huthi haben ihre Angriffe auf Saudi-Arabien zuletzt ausgeweitet. Gleichzeitig wurden geplante Gespräche über eine mögliche Wiederöffnung beziehungsweise Entspannung rund um die Straße von Hormus verschoben. Zusätzlich bleibt die wichtige East-West-Pipeline Saudi-Arabiens nach den jüngsten Angriffen weiterhin außer Betrieb.
Damit bleibt der Ölmarkt massiv unter Druck. Brent notiert inzwischen wieder deutlich über 100 USD und der Markt preist weiterhin einen erheblichen geopolitischen Risikoaufschlag ein.
Entscheidend ist dabei: Sollte es kurzfristig zu einer diplomatischen Annäherung oder einem Waffenstillstand kommen, könnte dieser Risikoaufschlag auch sehr schnell wieder aus dem Ölpreis herausfallen. Genau deshalb bleibt die geopolitische Entwicklung aktuell einer der wichtigsten kurzfristigen Treiber für die Märkte.
⸻
Fundamentale Wirtschaftsdaten – gestern
Der gestrige Handelstag war fundamental noch relativ ruhig. Es gab verschiedene Aussagen von EZB-Vertretern, unter anderem von Isabel Schnabel und Christine Lagarde, wobei die EZB weiterhin mit einem erhöhten Inflationsumfeld konfrontiert ist.
Auch aus den USA kamen verschiedene politische und wirtschaftliche Aussagen, unter anderem rund um Energiepolitik und den aktuellen Ölpreisanstieg.
Für den heutigen DAX-Handel waren diese Aussagen allerdings deutlich weniger relevant als das, was uns morgen erwartet.
Denn morgen steht mit dem FOMC-Zinsentscheid, den Economic Projections und der anschließenden Pressekonferenz das wichtigste Event dieser Woche an.
Und genau deshalb würde ich heute auch nicht erwarten, dass wir bereits die ganz großen nachhaltigen Bewegungen sehen. Der Markt dürfte sich zunehmend für morgen positionieren.
⸻
Fundamentale Wirtschaftsdaten – heute
Auch heute ist der Kalender vergleichsweise überschaubar.
Auf der Agenda stehen unter anderem:
* Bundesbank-Vizepräsidentin Buch spricht
* ZEW-Konjunkturerwartungen
* ADP Employment Change
* weitere Aussagen von EZB-Ratsmitglied Schnabel
Das sind sicherlich Daten, die kurzfristig Bewegung verursachen können. Im Vergleich zum morgigen FOMC-Termin sind sie aber zweitrangig.
Der Fokus liegt eindeutig auf morgen.
Dann bekommen wir nicht nur die Zinsentscheidung der Fed, sondern auch die neuen Economic Projections, den Dot Plot und die Pressekonferenz.
Gerade der Dot Plot und die Kommunikation von Kevin Warsh werden entscheidend sein, weil der eigentliche Zinsschritt inzwischen weitgehend eingepreist ist.
⸻
EZB Watch
Auch beim EZB Watch hat sich die Erwartungshaltung weiter in Richtung steigender Zinsen verschoben.
Für das Oktober-Meeting werden aktuell etwa:
* 27,0 % für einen unveränderten Zinssatz
* 73,0 % für eine Erhöhung um 25 Basispunkte
eingepreist.
Für Dezember sieht es noch deutlich hawkisher aus:
* 2,2 % unverändert
* 30,7 % +25 Basispunkte
* 67,2 % +50 Basispunkte
Damit sind auch für die EZB bis Jahresende weitere Zinserhöhungen eingepreist.
⸻
FedWatch – morgen ist die Zinserhöhung praktisch eingepreist
Noch interessanter ist natürlich der Blick auf die Fed.
Für morgen liegt die Wahrscheinlichkeit aktuell bei:
7,7 % – keine Veränderung
gegenüber
92,3 % – +25 Basispunkte.
Damit ist eine Zinserhöhung morgen inzwischen praktisch eingepreist.
Und genau deshalb ist der eigentliche Zinsschritt für mich gar nicht mehr das Entscheidende.
Entscheidend wird das „Was kommt danach?“
Wie sieht der neue Dot Plot aus?
Wie stark verändert die Fed ihre Inflationserwartungen?
Wie viele weitere Zinserhöhungen werden signalisiert?
Und vor allem: Wie hawkish oder dovish fällt die Kommunikation von Kevin Warsh aus?
Für Oktober werden aktuell etwa 51,1 % für +25 Basispunkte und 45,0 % für +50 Basispunkte eingepreist.
Für Dezember sind es sogar:
* 19,0 % für +25
* 49,1 % für +50
* 30,6 % für +75 Basispunkte
Damit preist der Markt weiterhin eine sehr aggressive Entwicklung bis zum Jahresende ein.
Ich habe diese FOMC-Szenarien bereits ausführlich in meinem Wochenausblick KW38 erklärt. Wenn ihr verstehen wollt, welche Auswirkungen ein dovisher, neutraler oder hawkisher Ausgang auf die Märkte haben könnte, schaut euch das Video auf jeden Fall noch einmal an.
⸻
Märkte und Korrelationen im Überblick
US Oil
Beim Öl setzt sich das bullische Momentum weiter fort.
Obwohl wir gestern einen bearishen Schlusskurs gesehen haben, konnte sich der Markt aufgrund des starken Gaps nach oben trotzdem deutlich höher etablieren. Heute sehen wir erneut rund 2 % Plus und notieren aktuell bei etwa 103,85 USD.
Damit befinden wir uns weiterhin deutlich oberhalb der psychologisch wichtigen 100-Dollar-Marke.
Ich würde hier weiterhin nicht versuchen, gegen das fundamentale Momentum zu shorten.
Solange die geopolitische Lage angespannt bleibt, sehe ich eher die Möglichkeit, dass wir noch einmal das Monatshoch von Mai bei rund 107,77 USD anlaufen.
Der entscheidende Faktor bleibt allerdings die Geopolitik.
Und genau hier wird es für morgen interessant: Der aktuelle Ölpreis erhöht den Inflationsdruck und macht einen hawkisheren FOMC-Outcome wahrscheinlicher beziehungsweise zumindest schwieriger vermeidbar.
⸻
US Bonds
Noch extremer ist aktuell die Bewegung am Anleihemarkt.
Allein heute sehen wir:
* 3Y Treasury: +0,40 %
* 5Y Treasury: +0,64 %
* 10Y Treasury: +0,80 %
* 30Y Treasury: +0,86 %
Die 10-jährige Treasury-Rendite ist inzwischen über 5 % gestiegen und damit auf dem höchsten Niveau seit 2007.
Der Bondmarkt preist damit zunehmend eine länger restriktive Fed und weitere Zinserhöhungen ein.
Und genau das ist für die Aktienmärkte natürlich problematisch.
Denn wir haben aktuell gleichzeitig:
Öl über 100 USD → höhere Inflationserwartungen → hawkischere Fed-Erwartungen → steigende Treasury Yields → steigender Dollar → Druck auf Risk Assets.
⸻
DXY
Auch der DXY zeigt weiterhin relative Stärke.
Wir konnten zwar noch keinen klaren Schlusskurs oberhalb von 99,50 etablieren, aber sollte heute das Daily High gebrochen werden, wäre für mich zunächst der Bereich um 100,00 interessant.
Darüber könnte sich die Bewegung sogar in Richtung 100,50–100,65 ausweiten, insbesondere bei einem hawkishen FOMC.
Auch hier gilt: Die großen Szenarien habe ich bereits im Wochenausblick ausführlich behandelt.
⸻
VIX
Der VIX liegt aktuell bei etwa 17,91 und steigt heute um rund 4,5 %.
Damit sehen wir bereits vor dem großen Main Event eine zunehmende Nervosität im Markt.
Die entscheidende Frage ist jetzt:
Schafft es der VIX, im Umfeld des FOMC nachhaltig über 20 zu steigen?
Das wäre ein klares Zeichen dafür, dass die Volatilität rund um den Zinsentscheid noch einmal deutlich zunimmt.
⸻
Risk Assets
Nvidia
Bei Nvidia haben wir gestern einen deutlichen Rückgang von rund 3,4 % gesehen.
Dabei wurde die wichtige Zone um 212–213 USD nach unten gebrochen.
Für mich bleibt deshalb weiterhin folgendes Szenario bestehen:
Sollte Nvidia sich nicht wieder oberhalb von 212–213 USD etablieren und anschließend auch die 207 USD nach unten brechen, wäre für mich zunächst der Bereich um 200–198 USD interessant.
Auf der Long-Seite würde ich dagegen erst wieder deutlich konstruktiver werden, wenn Nvidia die 217 USD zurückerobert.
Dann wären zunächst die 230 USD und darüber die bisherigen Hochbereiche interessant.
Wie viel davon tatsächlich umgesetzt wird, hängt natürlich stark vom morgigen FOMC ab.
⸻
Bitcoin
Bei Bitcoin bleibt es weiterhin relativ unspektakulär.
Wir befinden uns nach wie vor in der bekannten Range und haben bisher keinen entscheidenden Ausbruch gesehen.
Deshalb würde ich hier aktuell ebenfalls nicht versuchen, innerhalb der Range irgendwelche größeren Bewegungen zu erzwingen.
Die konkreten Bitcoin-Szenarien habe ich bereits im Wochenausblick dargestellt.
⸻
S&P 500
Beim S&P 500 haben wir heute zunächst ein leichtes Gap Up gesehen, allerdings kommt der Index bereits wieder deutlich zurück.
Der entscheidende Bereich bleibt für mich der Monatsschlusskurs August bei rund 7.700 Punkten.
Dort wurden die höheren Preise abgelehnt.
Aktuell testen wir erneut die Zone um 7.649 Punkte.
Sollten wir darunter fallen und uns dort etablieren, wäre für mich zunächst das September-Monatstief beziehungsweise das Wochentief der KW37 bei rund 7.587 Punkten interessant.
Sollten wir dagegen oberhalb dieser Zone bleiben, könnte erneut ein Angriff auf die 7.700 erfolgen und darüber wären auch höhere Kurse möglich.
Grundsätzlich wäre ich bei den großen Indizes heute aber vorsichtig.
Wir haben morgen das FOMC.
Deshalb erwarte ich heute eher einen Positionierungs- und Range-Tag als eine nachhaltige Trendbewegung.
⸻
Nasdaq
Beim Nasdaq ist die Situation sehr ähnlich.
Wir hatten den Ausflug unter das September-Monatstief, konnten uns darunter aber nicht halten und haben anschließend wieder oberhalb von 29.000 Punkten geschlossen.
Damit bleibt das Range-Szenario für mich zunächst das wahrscheinlichste.
Longs wären für mich erst wieder interessanter, wenn wir die 29.500 zurückerobern.
Auf der Short-Seite würde ich dagegen einen nachhaltigen Schlusskurs unter 29.000 bevorzugen – idealerweise sogar unter dem September-Monatstief.
Dann würde sich zunächst der Bereich um 28.500 Punkte öffnen.
⸻
US30
Auch der Dow Jones kommt weiter zurück und liegt heute bereits rund 0,74 % im Minus.
Sollten wir hier das September-Monatstief bei etwa 52.000 Punkten nachhaltig brechen, wäre zunächst der Bereich um 51.500 interessant.
Allerdings gilt auch hier:
Vorsicht vor Ranging Markets und kurzfristigen Abgriffen vor dem FOMC.
Ich würde heute nicht versuchen, unbedingt eine große Bewegung zu erzwingen, wenn der Markt eigentlich nur auf morgen wartet.
⸻
DAX Tagesausblick
Kommen wir damit zum DAX.
Hier sehen wir heute bereits einen deutlich stärkeren Rückgang von rund 1,10 %.
Nachdem wir gestern noch oberhalb der 25.500 schließen konnten, wurde diese Zone heute klar nach unten gebrochen.
Zusätzlich haben wir auch das September-Monatstief bei rund 25.296 Punkten unterschritten.
Jetzt kommen wir in eine für mich sehr interessante Unterstützungszone:
25.150–25.175 Punkte.
Hier treffen das Wochen-/Tief der KW30 und der damalige Februar-Schlusskurs zusammen.
Das ist für mich zunächst die erste relevante Buy-Zone.
Sollten wir dort Stabilität bekommen und anschließend das September-Monatstief bei 25.300 zurückerobern, würden für mich zunächst 25.440 und anschließend wieder 25.500 Punkte interessant.
Sollten wir dagegen auch unter 25.150 keinen Halt finden, würde ich zunächst mit einer Fortsetzung der Abwärtsbewegung in Richtung 25.000 Punkte rechnen.
Und auch darüber hinaus könnte sich bei entsprechendem FOMC-Outcome weiteres Abwärtspotenzial ergeben.
Ich würde allerdings auch beim DAX heute sehr genau darauf achten, ob wir tatsächlich einen nachhaltigen Ausbruch bekommen oder lediglich einen kurzfristigen Abgriff vor dem morgigen Event sehen.
⸻
Fazit
Damit befinden wir uns heute in einer ziemlich interessanten Ausgangssituation.
Auf der einen Seite haben wir aktuell einen extrem starken fundamentalen Gegenwind:
Öl über 100 USD, steigende Inflationserwartungen, Treasury-Renditen auf Mehrjahreshochs, einen stärkeren Dollar und einen FOMC, bei dem eine Zinserhöhung von 25 Basispunkten inzwischen mit über 90 % eingepreist ist.
Die Fed dürfte morgen mit hoher Wahrscheinlichkeit ihre Zinsen um 25 Basispunkte erhöhen. Es wäre damit die erste Zinserhöhung seit Juli 2023. Damals hob die Fed den Zielkorridor auf 5,25–5,50 % an.
Gleichzeitig ist es bemerkenswert, dass sich die großen Aktienmärkte trotz dieses Umfelds weiterhin relativ stabil halten.
Genau deshalb wird morgen so wichtig.
Der Markt muss jetzt zeigen, wie viel von diesem hawkishen Szenario bereits eingepreist ist.
Und ein Punkt darf dabei nicht unterschätzt werden:
Die geopolitische Lage kann sich jederzeit verändern.
Sollte es zu einer ernsthaften diplomatischen Annäherung kommen, sollte die Situation rund um die Straße von Hormus wieder deutlich ruhiger werden oder sollte ein Waffenstillstand erreicht werden, könnte der aktuelle Risikoaufschlag sehr schnell aus dem Ölpreis verschwinden.
Und wenn Öl deutlich zurückkommt, würde sich auch die gesamte Kette umkehren:
Öl runter → Inflationserwartungen runter → weniger Druck auf die Fed → Yields runter → Dollar schwächer → Risk Assets wieder deutlich attraktiver.
Genau deshalb würde ich trotz des aktuell sehr bearishen fundamentalen Umfelds nicht einfach blind auf fallende Kurse setzen.
Für mich bleibt heute der wichtigste Punkt:
Nicht die Bewegung vor dem FOMC handeln, sondern verstehen, was der Markt morgen tatsächlich einpreist.
Das war es für den heutigen DAX-Tagesausblick.
Das Ganze stellt wie immer keine Anlageberatung, sondern ausschließlich meine persönliche Markteinschätzung dar.
Ich wünsche euch allen einen erfolgreichen Handelstag und vor allem stabile Trades.

相關出版品
免責聲明
這些資訊和出版物並非旨在提供,也不構成TradingView提供或認可的任何形式的財務、投資、交易或其他類型的建議或推薦。請閱讀使用條款以了解更多資訊。