
Brasil

Acompanhe o Pré-Market de NY: EWZ
 VALE
 PBR
 ITUB
 BBD
 BSBR
Ativos brasileiros negociados na ActivTrades BRA50
 MINDOLX2026
Estados Unidos

Os futuros dos principais índices de Nova York — USA500,
 USAIND,
 USATEC e
 USARUS — apresentam desempenho misto nesta quinta-feira, com o Nasdaq liderando as perdas após os resultados da Alphabet reacenderem as preocupações com os investimentos bilionários em inteligência artificial. A cautela também reflete a expectativa pela divulgação dos indicadores de inflação e crescimento dos Estados Unidos, um dia depois de o Federal Reserve manter os juros inalterados e sinalizar que o ciclo de aperto monetário poderá continuar.
A reação aos balanços de Alphabet e Microsoft evidencia uma mudança importante no comportamento de Wall Street. O mercado passou a diferenciar as empresas capazes de transformar seus investimentos em inteligência artificial em receitas e geração de caixa daquelas que ainda dependem de retornos futuros incertos. Em um ambiente de custos de financiamento elevados, a expansão acelerada das despesas de capital deixou de ser interpretada exclusivamente como uma oportunidade de crescimento e passou a representar também um risco para a rentabilidade.
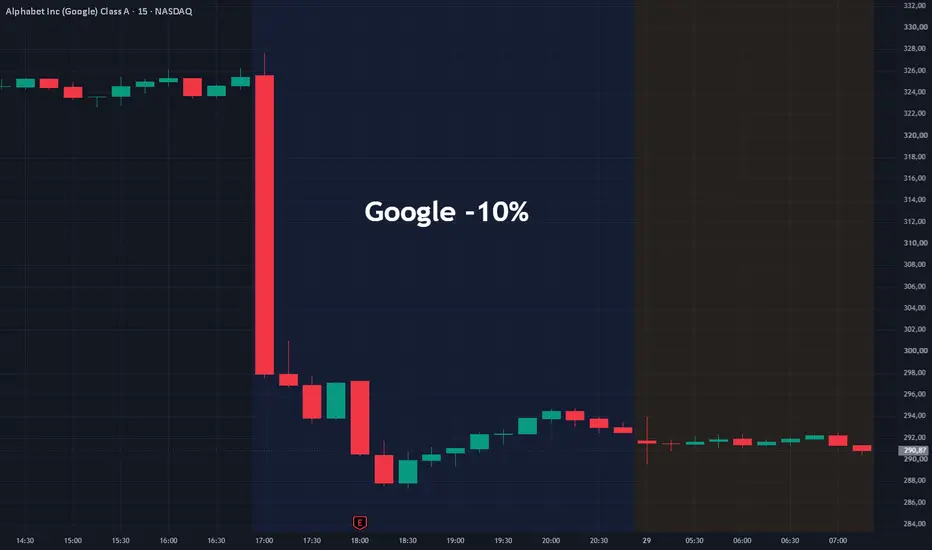
As ações da Alphabet despencam 10,2% no pré-mercado, colocando a controladora do Google a caminho de perder mais de US$ 400 bilhões em valor de mercado, caso a desvalorização seja mantida na abertura. A companhia decepcionou os investidores com o desempenho de sua divisão de publicidade de busca e com o aumento do consumo de caixa, provocado pela aceleração dos investimentos em infraestrutura de inteligência artificial.
Para Jeremy Saltzberg, vice-presidente e diretor sênior de investimentos da Check Capital Management, os traders estão se tornando mais rigorosos na avaliação do prazo necessário para monetizar os investimentos em comparação com o ritmo de consumo de capital. Segundo o executivo, as grandes empresas de tecnologia já não recebem autorização irrestrita do mercado para ampliar seus gastos sem apresentar resultados financeiros consistentes.
Em contrapartida, a Microsoft avança 2,5%, após divulgar fluxo de caixa significativamente superior às expectativas e projetar forte crescimento de sua divisão de computação em nuvem. O resultado oferece evidências de que os investimentos em inteligência artificial começam a produzir retornos financeiros mais concretos, sustentando a confiança dos investidores na capacidade da companhia de preservar sua rentabilidade.
A divergência entre as duas gigantes resume o principal desafio enfrentado pelo setor: o mercado continua disposto a financiar a expansão da inteligência artificial, mas passou a exigir maior disciplina de capital e resultados capazes de justificar as avaliações elevadas das empresas.
A pressão vendedora, entretanto, não está restrita à Alphabet. Os resultados corporativos também provocam quedas expressivas entre empresas de software, cibersegurança e semicondutores, ampliando as preocupações com as perspectivas de crescimento do setor.
As ações da Fortinet despencam aproximadamente 25% após a divulgação de seus resultados trimestrais, enquanto a ServiceNow recua 18,2%, depois de apresentar lucro inferior às estimativas. Zscaler e Salesforce também figuram entre os destaques negativos, refletindo a deterioração do sentimento em relação às empresas de software.
No segmento de semicondutores, a Marvell Technology perde 9,7%, após informações de que estaria em negociações avançadas para adquirir a Lumentum Holdings, fabricante de sistemas ópticos utilizados em data centers. As ações da Lumentum, por sua vez, avançam 4,2%.
A Micron Technology recua 3,3%, acompanhando a fraqueza da Samsung Electronics após a divulgação de seus resultados. O movimento se estende a outras fabricantes de chips, com Nvidia em queda de 0,7%, AMD recuando 2,8% e Intel perdendo 3,7%.
A correção simultânea em diferentes segmentos da tecnologia demonstra que as preocupações ultrapassam os resultados individuais. O aumento dos custos de financiamento tornou mais difícil justificar projetos que exigem investimentos elevados e dependem de receitas futuras para alcançar rentabilidade.
O pedido de abertura de capital da Anthropic, divulgado na segunda-feira, chegou a proporcionar uma recuperação temporária do entusiasmo com a inteligência artificial. Entretanto, os balanços corporativos recolocaram a sustentabilidade dos investimentos no centro das discussões, reforçando a seletividade dos investidores.
A temporada de resultados continuará movimentada nesta quinta-feira. Antes da abertura, os traders acompanharão os números de Merck, Eli Lilly, Caterpillar, Ares Management e Blue Owl. Após o fechamento de Wall Street, será a vez de Amazon e Intel, cujos balanços poderão influenciar novamente as expectativas para tecnologia, computação em nuvem e semicondutores.
Enquanto as empresas de tecnologia enfrentam uma revisão das expectativas de crescimento, a política monetária americana continua representando uma fonte importante de incerteza. O Federal Reserve manteve os juros inalterados na quarta-feira, conforme amplamente esperado, optando por aguardar novos indicadores econômicos antes de decidir sobre a continuidade do aperto monetário.
A decisão ocorre poucos dias antes das eleições legislativas de meio de mandato, marcadas para 3 de novembro, e em um ambiente de inflação persistente, preços elevados da energia e condições financeiras mais restritivas.
Para Jon Butcher, economista sênior para os Estados Unidos da Aberdeen, a manutenção dos juros representa uma pausa temporária para avaliar a possibilidade de uma nova elevação em dezembro, e não um sinal de encerramento do ciclo de aperto monetário.
Essa interpretação encontra respaldo nas expectativas do mercado. Segundo a ferramenta CME FedWatch, os contratos futuros indicam probabilidade superior a 81% de aumento dos juros em dezembro, enquanto os dados compilados pela LSEG apontam para a precificação de pelo menos mais uma elevação até meados de 2027.
O conflito no Oriente Médio permanece como um dos principais fatores de risco para a política monetária americana. A valorização do petróleo pressiona os custos de transporte, produção e consumo, aumentando a possibilidade de que o choque energético se espalhe para outros componentes da inflação.
A principal preocupação do Fed é evitar que essas pressões se tornem persistentes, especialmente em uma economia que continua demonstrando resistência aos juros elevados. Nesse contexto, a manutenção da taxa básica não deve ser interpretada como uma mudança para uma política monetária mais flexível, mas como uma oportunidade para avaliar os efeitos do aperto já realizado.
A atenção dos mercados se volta agora para a divulgação do índice de preços de despesas de consumo pessoal, o PCE de setembro, indicador de inflação preferido do Federal Reserve, e para o resultado do PIB americano do terceiro trimestre. Os dois relatórios serão fundamentais para avaliar se a economia dos Estados Unidos continua crescendo em ritmo suficientemente forte para sustentar novas elevações dos juros.
Uma inflação acima das expectativas, acompanhada por crescimento econômico robusto, poderá reforçar as apostas em um aumento já em dezembro. Nesse cenário, os rendimentos dos Treasuries e o dólar tenderiam a encontrar suporte, enquanto as ações de tecnologia poderiam enfrentar pressão adicional.
Por outro lado, uma inflação abaixo das projeções poderia reduzir a necessidade de novos aumentos, favorecendo a queda dos rendimentos e uma recuperação dos ativos de risco. Entretanto, a interpretação dependerá também do PIB. Uma desaceleração acentuada da atividade, mesmo acompanhada por inflação menor, poderá ampliar as preocupações com o crescimento econômico e limitar uma eventual reação positiva das bolsas.
A combinação mais favorável aos mercados seria uma desaceleração da inflação acompanhada pela manutenção de um crescimento econômico saudável, reduzindo as pressões sobre o Federal Reserve sem comprometer as perspectivas de lucros corporativos.
Para os traders, a sessão desta quinta-feira reúne dois fatores capazes de definir a direção dos mercados: a reprecificação das expectativas de juros após os dados econômicos e a continuidade da correção das empresas de tecnologia.
O Nasdaq deverá permanecer particularmente sensível à reação das ações da Alphabet, Microsoft e dos fabricantes de semicondutores. Uma recuperação concentrada na Microsoft, enquanto Alphabet e o restante do setor permanecem pressionados, poderá indicar que o mercado continua seletivo e que a aversão ao risco ainda não foi superada.
No S&P 500, será importante observar se as perdas de tecnologia se espalham para os setores financeiro, industrial e de consumo. Uma correção mais abrangente indicaria deterioração do sentimento, enquanto o desempenho positivo dos setores tradicionais poderia limitar as perdas do índice.
Os rendimentos dos Treasuries de dois e dez anos também merecem atenção especial. Uma alta após a divulgação do PCE e do PIB poderá reforçar a perspectiva de juros elevados por mais tempo, pressionando as avaliações das empresas de crescimento. No câmbio, a valorização do dólar acompanhada por rendimentos mais elevados seria compatível com uma reprecificação mais restritiva da política monetária americana.
Para o mercado brasileiro, essa combinação poderá representar pressão sobre o real e o Ibovespa, especialmente caso venha acompanhada por uma deterioração do apetite global por risco. Entretanto, a direção do dólar futuro dependerá também do fluxo doméstico e da reação das moedas emergentes.
Após o fechamento de Wall Street, os balanços de Amazon e Intel representarão uma nova oportunidade para avaliar a confiança dos investidores no setor de tecnologia, com possíveis reflexos sobre a abertura de sexta-feira.
O principal risco para os mercados será a combinação entre inflação acima das expectativas, rendimentos dos Treasuries em alta e continuidade da pressão vendedora sobre as empresas de inteligência artificial. Nesse cenário, o Nasdaq poderá apresentar maior vulnerabilidade, enquanto a volatilidade tende a se espalhar para outros ativos.
Em contrapartida, indicadores econômicos mais favoráveis e uma estabilização das ações de tecnologia poderiam abrir espaço para uma recuperação dos índices americanos.
A prioridade dos traders deverá ser acompanhar a reação conjunta dos juros, do dólar e das bolsas após os indicadores, identificando se os movimentos refletem uma mudança consistente nas expectativas ou apenas ajustes temporários de posicionamento. Em uma sessão marcada por dados econômicos e balanços relevantes, a gestão do risco e a confirmação dos movimentos serão mais importantes do que antecipar a direção inicial do mercado.
Europa

Os principais índices acionários da Europa — EURO50,
 GER40,
 GERMID50,
 ESP35,
 UK100,
 FRA40,
 ITA40 e
 SWI20 — operam predominantemente em alta nesta quinta-feira, sustentados pelos resultados positivos de grandes companhias, enquanto os traders aguardam a decisão de política monetária do Banco Central Europeu. A expectativa de manutenção dos juros contrasta com o aumento das preocupações sobre a inflação, a deterioração das condições financeiras e a instabilidade no mercado de dívida soberana da França.
O Euro Stoxx 50EURO50 avança aproximadamente 0,4%, enquanto o DAX GER40 alemão apresenta valorização de 1,2%, refletindo o desempenho favorável de empresas industriais e de energia. O movimento, entretanto, não é uniforme, com as ações de tecnologia pressionadas pela reação negativa aos resultados da Alphabet nos Estados Unidos.
A temporada de balanços continua sendo um dos principais fatores de sustentação das bolsas europeias. O setor de energia avança cerca de 1%, impulsionado pela Shell, cujas ações sobem 2,6% após a companhia divulgar lucro líquido de US$ 10,81 bilhões no terceiro trimestre, acima das estimativas e no maior nível desde 2022. A petrolífera também anunciou uma ampliação de seu programa de recompra de ações, reforçando a remuneração aos acionistas em um ambiente de preços elevados do petróleo.
A Airbus registra valorização de 3,2%, após reafirmar suas projeções anuais e seus planos de produção, apesar de apresentar resultados trimestrais mistos. A manutenção das metas contribuiu para reduzir as preocupações com a capacidade de execução da fabricante europeia de aeronaves.
Em contrapartida, o setor de tecnologia recua aproximadamente 0,7%, acompanhando a deterioração do sentimento global após os resultados da Alphabet. As ações da controladora do Google chegaram a cair 10,8% no pré-mercado americano, depois que a receita ficou abaixo das expectativas e a companhia apresentou maior consumo de caixa para financiar sua infraestrutura de inteligência artificial.
A reação reforça uma mudança importante no comportamento dos investidores: o crescimento das receitas já não é suficiente para sustentar as avaliações das gigantes de tecnologia quando os investimentos em inteligência artificial comprometem a geração de caixa. O mercado passou a exigir resultados financeiros capazes de justificar a expansão acelerada das despesas de capital.
BCE: Pausa nos Juros, Pressão na Inflação

O Banco Central Europeu deverá manter sua taxa de depósito em 2,5% nesta quinta-feira, interrompendo temporariamente o ciclo de aperto monetário após duas elevações desde junho. A decisão está amplamente incorporada aos preços, deslocando a atenção para as declarações da presidente Christine Lagarde e para as perspectivas de novos aumentos.
O BCE enfrenta um cenário de difícil equilíbrio. De um lado, o conflito envolvendo o Irã mantém os preços da energia elevados, ampliando o risco de que a inflação se espalhe para outros bens, serviços e salários. De outro, a forte alta dos rendimentos dos títulos públicos europeus já encareceu o financiamento de governos, empresas e famílias, produzindo um aperto adicional das condições financeiras.
Essa combinação limita a margem de atuação da autoridade monetária. Uma elevação prematura dos juros poderia intensificar a desaceleração econômica, enquanto uma postura excessivamente cautelosa poderia comprometer a credibilidade do BCE no combate à inflação.
O mercado monetário continua precificando mais três aumentos de 25 pontos-base até o final de 2027, o que levaria a taxa de depósito de 2,5% para 3,25%, patamar considerado restritivo para a atividade econômica da zona do euro.
Oliver Rakau, economista da Oxford Economics, avalia que a persistência dos preços elevados da energia poderá levar o BCE a revisar novamente suas projeções de inflação, mantendo aberta a possibilidade de outro aumento dos juros já em dezembro.
A expectativa encontra paralelo na postura adotada pelo Federal Reserve, que manteve as taxas americanas inalteradas na quarta-feira, mas preservou a possibilidade de novas elevações diante da resistência da inflação.
Para os traders, a principal questão será identificar se Lagarde reforçará a necessidade de continuidade do aperto monetário ou se atribuirá maior importância à deterioração das condições financeiras.
Um discurso mais restritivo poderá favorecer a valorização do euro e a elevação dos rendimentos dos títulos europeus, pressionando especialmente os setores mais sensíveis aos juros. Por outro lado, uma comunicação mais cautelosa poderá oferecer suporte às bolsas, desde que não seja interpretada como sinal de preocupação excessiva com o crescimento econômico.
França: O Risco Está na Dívida
A instabilidade do mercado de títulos franceses deverá ocupar posição central na coletiva de Christine Lagarde, diante do aumento expressivo dos custos de financiamento da segunda maior economia da zona do euro.
A combinação entre elevado endividamento público, incertezas fiscais e turbulência política provocou uma deterioração da confiança dos investidores, ampliando o prêmio de risco exigido para financiar o governo francês.
Os rendimentos dos títulos soberanos da França alcançaram níveis próximos das máximas de um quarto de século, enquanto o diferencial em relação aos títulos alemães de referência passou a superar o observado nos demais países da zona do euro.
O movimento reflete não apenas a elevação global das taxas de juros, mas também preocupações específicas com a sustentabilidade das contas públicas francesas e a capacidade do governo de implementar medidas de ajuste fiscal.
As tensões foram ampliadas por propostas de setores da esquerda política envolvendo o eventual perdão de dívidas públicas detidas pelo BCE, iniciativa que aumentou as dúvidas sobre a previsibilidade da política fiscal francesa.
A deterioração do mercado de títulos representa um problema para toda a zona do euro. Quando os custos de financiamento de um país aumentam de maneira desproporcional, a política monetária do BCE deixa de ser transmitida de forma uniforme entre as economias do bloco.
Esse fenômeno, conhecido como fragmentação financeira, pode obrigar a autoridade monetária a considerar medidas destinadas a preservar a estabilidade dos mercados soberanos.
Entretanto, uma intervenção imediata parece pouco provável.
Simon Dangoor, do Goldman Sachs, observa que os indicadores de estresse soberano acompanhados pelo BCE ainda permanecem distantes dos níveis que normalmente justificariam uma atuação extraordinária.
Caso a deterioração se intensifique, o banco central dispõe de instrumentos para enfrentar pressões consideradas injustificadas sobre os títulos públicos, incluindo o Instrumento de Proteção de Transmissão, conhecido como TPI, criado para combater movimentos desordenados que comprometam a transmissão da política monetária.
A eventual utilização desse mecanismo dependeria de condições específicas e da avaliação de que a pressão sobre os títulos não decorre exclusivamente de fundamentos fiscais.
Para os traders, o principal indicador será o spread entre os títulos franceses e alemães de dez anos. Uma ampliação adicional poderá sinalizar aumento da percepção de risco e pressionar o setor bancário europeu, enquanto uma redução consistente indicaria recuperação parcial da confiança.
Lagarde: Sucessão no Radar
Além da política monetária e da crise dos títulos franceses, Christine Lagarde deverá enfrentar questionamentos sobre a possibilidade de deixar antecipadamente a presidência do BCE.
As especulações ganharam força diante da proximidade das eleições presidenciais francesas e de informações de que o Fórum Econômico Mundial poderia considerar sua nomeação para a presidência da organização já em novembro.
Uma saída antecipada permitiria aos líderes europeus negociar a sucessão antes das eleições francesas, mas também acrescentaria incerteza institucional em um momento particularmente delicado para a política monetária.
Entre os nomes apontados como possíveis sucessores estão Klaas Knot, ex-presidente do banco central holandês, e Pablo Hernández de Cos, ex-governador do Banco da Espanha.
Henry Cook, economista sênior do MUFG, avalia que a incerteza sobre a liderança do BCE surge em um momento desfavorável, marcado por condições financeiras mais restritivas, preços elevados da energia e deterioração das perspectivas macroeconômicas.
Embora a discussão sucessória não deva alterar diretamente a decisão de juros desta quinta-feira, eventuais declarações de Lagarde poderão influenciar as expectativas sobre a continuidade da estratégia monetária do banco central.
Preparação para o Trader
A decisão do BCE está amplamente precificada. Portanto, a principal fonte de volatilidade deverá ser a comunicação de Christine Lagarde, especialmente sobre três temas: inflação, trajetória futura dos juros e crise da dívida francesa.
Uma manutenção dos juros acompanhada por discurso mais restritivo poderá impulsionar o euro e os rendimentos dos títulos europeus, mas representar pressão adicional sobre as bolsas.
Em contrapartida, uma comunicação que destaque os efeitos negativos do aperto das condições financeiras poderá favorecer os índices acionários, principalmente se houver sinalização de menor urgência para uma nova elevação em dezembro.
O comportamento dos títulos franceses também será determinante. Uma ampliação do diferencial em relação aos Bunds alemães poderá intensificar a aversão ao risco, pressionando bancos e empresas mais expostas à economia francesa.
No mercado acionário, os traders deverão acompanhar a capacidade do DAX e do Euro Stoxx 50 de sustentar os ganhos diante da decisão monetária, além da reação do setor de tecnologia aos resultados da Alphabet.
A valorização do petróleo continuará sendo uma variável importante, uma vez que preços elevados da energia podem reforçar as expectativas de inflação e reduzir o espaço para uma postura menos restritiva do BCE.
O principal desafio dos mercados europeus será conciliar a necessidade de combater a inflação com a deterioração das condições de financiamento, especialmente na França. Para os traders, a direção dos juros, do euro e dos spreads soberanos será fundamental para identificar se a decisão do BCE produzirá alívio ou uma nova rodada de aversão ao risco.
Acompanhe o Pré-Market de NY:
EWZ VALE PBR ITUB BBD BSBR Ativos brasileiros negociados na ActivTrades
BRA50 MINDOLX2026Estados Unidos
Os futuros dos principais índices de Nova York —
USA500, USAIND, USATEC e USARUS — apresentam desempenho misto nesta quinta-feira, com o Nasdaq liderando as perdas após os resultados da Alphabet reacenderem as preocupações com os investimentos bilionários em inteligência artificial. A cautela também reflete a expectativa pela divulgação dos indicadores de inflação e crescimento dos Estados Unidos, um dia depois de o Federal Reserve manter os juros inalterados e sinalizar que o ciclo de aperto monetário poderá continuar.A reação aos balanços de Alphabet e Microsoft evidencia uma mudança importante no comportamento de Wall Street. O mercado passou a diferenciar as empresas capazes de transformar seus investimentos em inteligência artificial em receitas e geração de caixa daquelas que ainda dependem de retornos futuros incertos. Em um ambiente de custos de financiamento elevados, a expansão acelerada das despesas de capital deixou de ser interpretada exclusivamente como uma oportunidade de crescimento e passou a representar também um risco para a rentabilidade.
As ações da Alphabet despencam 10,2% no pré-mercado, colocando a controladora do Google a caminho de perder mais de US$ 400 bilhões em valor de mercado, caso a desvalorização seja mantida na abertura. A companhia decepcionou os investidores com o desempenho de sua divisão de publicidade de busca e com o aumento do consumo de caixa, provocado pela aceleração dos investimentos em infraestrutura de inteligência artificial.
Para Jeremy Saltzberg, vice-presidente e diretor sênior de investimentos da Check Capital Management, os traders estão se tornando mais rigorosos na avaliação do prazo necessário para monetizar os investimentos em comparação com o ritmo de consumo de capital. Segundo o executivo, as grandes empresas de tecnologia já não recebem autorização irrestrita do mercado para ampliar seus gastos sem apresentar resultados financeiros consistentes.
Em contrapartida, a Microsoft avança 2,5%, após divulgar fluxo de caixa significativamente superior às expectativas e projetar forte crescimento de sua divisão de computação em nuvem. O resultado oferece evidências de que os investimentos em inteligência artificial começam a produzir retornos financeiros mais concretos, sustentando a confiança dos investidores na capacidade da companhia de preservar sua rentabilidade.
A divergência entre as duas gigantes resume o principal desafio enfrentado pelo setor: o mercado continua disposto a financiar a expansão da inteligência artificial, mas passou a exigir maior disciplina de capital e resultados capazes de justificar as avaliações elevadas das empresas.
A pressão vendedora, entretanto, não está restrita à Alphabet. Os resultados corporativos também provocam quedas expressivas entre empresas de software, cibersegurança e semicondutores, ampliando as preocupações com as perspectivas de crescimento do setor.
As ações da Fortinet despencam aproximadamente 25% após a divulgação de seus resultados trimestrais, enquanto a ServiceNow recua 18,2%, depois de apresentar lucro inferior às estimativas. Zscaler e Salesforce também figuram entre os destaques negativos, refletindo a deterioração do sentimento em relação às empresas de software.
No segmento de semicondutores, a Marvell Technology perde 9,7%, após informações de que estaria em negociações avançadas para adquirir a Lumentum Holdings, fabricante de sistemas ópticos utilizados em data centers. As ações da Lumentum, por sua vez, avançam 4,2%.
A Micron Technology recua 3,3%, acompanhando a fraqueza da Samsung Electronics após a divulgação de seus resultados. O movimento se estende a outras fabricantes de chips, com Nvidia em queda de 0,7%, AMD recuando 2,8% e Intel perdendo 3,7%.
A correção simultânea em diferentes segmentos da tecnologia demonstra que as preocupações ultrapassam os resultados individuais. O aumento dos custos de financiamento tornou mais difícil justificar projetos que exigem investimentos elevados e dependem de receitas futuras para alcançar rentabilidade.
O pedido de abertura de capital da Anthropic, divulgado na segunda-feira, chegou a proporcionar uma recuperação temporária do entusiasmo com a inteligência artificial. Entretanto, os balanços corporativos recolocaram a sustentabilidade dos investimentos no centro das discussões, reforçando a seletividade dos investidores.
A temporada de resultados continuará movimentada nesta quinta-feira. Antes da abertura, os traders acompanharão os números de Merck, Eli Lilly, Caterpillar, Ares Management e Blue Owl. Após o fechamento de Wall Street, será a vez de Amazon e Intel, cujos balanços poderão influenciar novamente as expectativas para tecnologia, computação em nuvem e semicondutores.
Enquanto as empresas de tecnologia enfrentam uma revisão das expectativas de crescimento, a política monetária americana continua representando uma fonte importante de incerteza. O Federal Reserve manteve os juros inalterados na quarta-feira, conforme amplamente esperado, optando por aguardar novos indicadores econômicos antes de decidir sobre a continuidade do aperto monetário.
A decisão ocorre poucos dias antes das eleições legislativas de meio de mandato, marcadas para 3 de novembro, e em um ambiente de inflação persistente, preços elevados da energia e condições financeiras mais restritivas.
Para Jon Butcher, economista sênior para os Estados Unidos da Aberdeen, a manutenção dos juros representa uma pausa temporária para avaliar a possibilidade de uma nova elevação em dezembro, e não um sinal de encerramento do ciclo de aperto monetário.
Essa interpretação encontra respaldo nas expectativas do mercado. Segundo a ferramenta CME FedWatch, os contratos futuros indicam probabilidade superior a 81% de aumento dos juros em dezembro, enquanto os dados compilados pela LSEG apontam para a precificação de pelo menos mais uma elevação até meados de 2027.
O conflito no Oriente Médio permanece como um dos principais fatores de risco para a política monetária americana. A valorização do petróleo pressiona os custos de transporte, produção e consumo, aumentando a possibilidade de que o choque energético se espalhe para outros componentes da inflação.
A principal preocupação do Fed é evitar que essas pressões se tornem persistentes, especialmente em uma economia que continua demonstrando resistência aos juros elevados. Nesse contexto, a manutenção da taxa básica não deve ser interpretada como uma mudança para uma política monetária mais flexível, mas como uma oportunidade para avaliar os efeitos do aperto já realizado.
A atenção dos mercados se volta agora para a divulgação do índice de preços de despesas de consumo pessoal, o PCE de setembro, indicador de inflação preferido do Federal Reserve, e para o resultado do PIB americano do terceiro trimestre. Os dois relatórios serão fundamentais para avaliar se a economia dos Estados Unidos continua crescendo em ritmo suficientemente forte para sustentar novas elevações dos juros.
Uma inflação acima das expectativas, acompanhada por crescimento econômico robusto, poderá reforçar as apostas em um aumento já em dezembro. Nesse cenário, os rendimentos dos Treasuries e o dólar tenderiam a encontrar suporte, enquanto as ações de tecnologia poderiam enfrentar pressão adicional.
Por outro lado, uma inflação abaixo das projeções poderia reduzir a necessidade de novos aumentos, favorecendo a queda dos rendimentos e uma recuperação dos ativos de risco. Entretanto, a interpretação dependerá também do PIB. Uma desaceleração acentuada da atividade, mesmo acompanhada por inflação menor, poderá ampliar as preocupações com o crescimento econômico e limitar uma eventual reação positiva das bolsas.
A combinação mais favorável aos mercados seria uma desaceleração da inflação acompanhada pela manutenção de um crescimento econômico saudável, reduzindo as pressões sobre o Federal Reserve sem comprometer as perspectivas de lucros corporativos.
Para os traders, a sessão desta quinta-feira reúne dois fatores capazes de definir a direção dos mercados: a reprecificação das expectativas de juros após os dados econômicos e a continuidade da correção das empresas de tecnologia.
O Nasdaq deverá permanecer particularmente sensível à reação das ações da Alphabet, Microsoft e dos fabricantes de semicondutores. Uma recuperação concentrada na Microsoft, enquanto Alphabet e o restante do setor permanecem pressionados, poderá indicar que o mercado continua seletivo e que a aversão ao risco ainda não foi superada.
No S&P 500, será importante observar se as perdas de tecnologia se espalham para os setores financeiro, industrial e de consumo. Uma correção mais abrangente indicaria deterioração do sentimento, enquanto o desempenho positivo dos setores tradicionais poderia limitar as perdas do índice.
Os rendimentos dos Treasuries de dois e dez anos também merecem atenção especial. Uma alta após a divulgação do PCE e do PIB poderá reforçar a perspectiva de juros elevados por mais tempo, pressionando as avaliações das empresas de crescimento. No câmbio, a valorização do dólar acompanhada por rendimentos mais elevados seria compatível com uma reprecificação mais restritiva da política monetária americana.
Para o mercado brasileiro, essa combinação poderá representar pressão sobre o real e o Ibovespa, especialmente caso venha acompanhada por uma deterioração do apetite global por risco. Entretanto, a direção do dólar futuro dependerá também do fluxo doméstico e da reação das moedas emergentes.
Após o fechamento de Wall Street, os balanços de Amazon e Intel representarão uma nova oportunidade para avaliar a confiança dos investidores no setor de tecnologia, com possíveis reflexos sobre a abertura de sexta-feira.
O principal risco para os mercados será a combinação entre inflação acima das expectativas, rendimentos dos Treasuries em alta e continuidade da pressão vendedora sobre as empresas de inteligência artificial. Nesse cenário, o Nasdaq poderá apresentar maior vulnerabilidade, enquanto a volatilidade tende a se espalhar para outros ativos.
Em contrapartida, indicadores econômicos mais favoráveis e uma estabilização das ações de tecnologia poderiam abrir espaço para uma recuperação dos índices americanos.
A prioridade dos traders deverá ser acompanhar a reação conjunta dos juros, do dólar e das bolsas após os indicadores, identificando se os movimentos refletem uma mudança consistente nas expectativas ou apenas ajustes temporários de posicionamento. Em uma sessão marcada por dados econômicos e balanços relevantes, a gestão do risco e a confirmação dos movimentos serão mais importantes do que antecipar a direção inicial do mercado.
Europa
Os principais índices acionários da Europa —
EURO50, GER40, GERMID50, ESP35, UK100, FRA40, ITA40 e SWI20 — operam predominantemente em alta nesta quinta-feira, sustentados pelos resultados positivos de grandes companhias, enquanto os traders aguardam a decisão de política monetária do Banco Central Europeu. A expectativa de manutenção dos juros contrasta com o aumento das preocupações sobre a inflação, a deterioração das condições financeiras e a instabilidade no mercado de dívida soberana da França.O Euro Stoxx 50
EURO50 avança aproximadamente 0,4%, enquanto o DAX GER40 alemão apresenta valorização de 1,2%, refletindo o desempenho favorável de empresas industriais e de energia. O movimento, entretanto, não é uniforme, com as ações de tecnologia pressionadas pela reação negativa aos resultados da Alphabet nos Estados Unidos.A temporada de balanços continua sendo um dos principais fatores de sustentação das bolsas europeias. O setor de energia avança cerca de 1%, impulsionado pela Shell, cujas ações sobem 2,6% após a companhia divulgar lucro líquido de US$ 10,81 bilhões no terceiro trimestre, acima das estimativas e no maior nível desde 2022. A petrolífera também anunciou uma ampliação de seu programa de recompra de ações, reforçando a remuneração aos acionistas em um ambiente de preços elevados do petróleo.
A Airbus registra valorização de 3,2%, após reafirmar suas projeções anuais e seus planos de produção, apesar de apresentar resultados trimestrais mistos. A manutenção das metas contribuiu para reduzir as preocupações com a capacidade de execução da fabricante europeia de aeronaves.
Em contrapartida, o setor de tecnologia recua aproximadamente 0,7%, acompanhando a deterioração do sentimento global após os resultados da Alphabet. As ações da controladora do Google chegaram a cair 10,8% no pré-mercado americano, depois que a receita ficou abaixo das expectativas e a companhia apresentou maior consumo de caixa para financiar sua infraestrutura de inteligência artificial.
A reação reforça uma mudança importante no comportamento dos investidores: o crescimento das receitas já não é suficiente para sustentar as avaliações das gigantes de tecnologia quando os investimentos em inteligência artificial comprometem a geração de caixa. O mercado passou a exigir resultados financeiros capazes de justificar a expansão acelerada das despesas de capital.
BCE: Pausa nos Juros, Pressão na Inflação
O Banco Central Europeu deverá manter sua taxa de depósito em 2,5% nesta quinta-feira, interrompendo temporariamente o ciclo de aperto monetário após duas elevações desde junho. A decisão está amplamente incorporada aos preços, deslocando a atenção para as declarações da presidente Christine Lagarde e para as perspectivas de novos aumentos.
O BCE enfrenta um cenário de difícil equilíbrio. De um lado, o conflito envolvendo o Irã mantém os preços da energia elevados, ampliando o risco de que a inflação se espalhe para outros bens, serviços e salários. De outro, a forte alta dos rendimentos dos títulos públicos europeus já encareceu o financiamento de governos, empresas e famílias, produzindo um aperto adicional das condições financeiras.
Essa combinação limita a margem de atuação da autoridade monetária. Uma elevação prematura dos juros poderia intensificar a desaceleração econômica, enquanto uma postura excessivamente cautelosa poderia comprometer a credibilidade do BCE no combate à inflação.
O mercado monetário continua precificando mais três aumentos de 25 pontos-base até o final de 2027, o que levaria a taxa de depósito de 2,5% para 3,25%, patamar considerado restritivo para a atividade econômica da zona do euro.
Oliver Rakau, economista da Oxford Economics, avalia que a persistência dos preços elevados da energia poderá levar o BCE a revisar novamente suas projeções de inflação, mantendo aberta a possibilidade de outro aumento dos juros já em dezembro.
A expectativa encontra paralelo na postura adotada pelo Federal Reserve, que manteve as taxas americanas inalteradas na quarta-feira, mas preservou a possibilidade de novas elevações diante da resistência da inflação.
Para os traders, a principal questão será identificar se Lagarde reforçará a necessidade de continuidade do aperto monetário ou se atribuirá maior importância à deterioração das condições financeiras.
Um discurso mais restritivo poderá favorecer a valorização do euro e a elevação dos rendimentos dos títulos europeus, pressionando especialmente os setores mais sensíveis aos juros. Por outro lado, uma comunicação mais cautelosa poderá oferecer suporte às bolsas, desde que não seja interpretada como sinal de preocupação excessiva com o crescimento econômico.
França: O Risco Está na Dívida
A instabilidade do mercado de títulos franceses deverá ocupar posição central na coletiva de Christine Lagarde, diante do aumento expressivo dos custos de financiamento da segunda maior economia da zona do euro.
A combinação entre elevado endividamento público, incertezas fiscais e turbulência política provocou uma deterioração da confiança dos investidores, ampliando o prêmio de risco exigido para financiar o governo francês.
Os rendimentos dos títulos soberanos da França alcançaram níveis próximos das máximas de um quarto de século, enquanto o diferencial em relação aos títulos alemães de referência passou a superar o observado nos demais países da zona do euro.
O movimento reflete não apenas a elevação global das taxas de juros, mas também preocupações específicas com a sustentabilidade das contas públicas francesas e a capacidade do governo de implementar medidas de ajuste fiscal.
As tensões foram ampliadas por propostas de setores da esquerda política envolvendo o eventual perdão de dívidas públicas detidas pelo BCE, iniciativa que aumentou as dúvidas sobre a previsibilidade da política fiscal francesa.
A deterioração do mercado de títulos representa um problema para toda a zona do euro. Quando os custos de financiamento de um país aumentam de maneira desproporcional, a política monetária do BCE deixa de ser transmitida de forma uniforme entre as economias do bloco.
Esse fenômeno, conhecido como fragmentação financeira, pode obrigar a autoridade monetária a considerar medidas destinadas a preservar a estabilidade dos mercados soberanos.
Entretanto, uma intervenção imediata parece pouco provável.
Simon Dangoor, do Goldman Sachs, observa que os indicadores de estresse soberano acompanhados pelo BCE ainda permanecem distantes dos níveis que normalmente justificariam uma atuação extraordinária.
Caso a deterioração se intensifique, o banco central dispõe de instrumentos para enfrentar pressões consideradas injustificadas sobre os títulos públicos, incluindo o Instrumento de Proteção de Transmissão, conhecido como TPI, criado para combater movimentos desordenados que comprometam a transmissão da política monetária.
A eventual utilização desse mecanismo dependeria de condições específicas e da avaliação de que a pressão sobre os títulos não decorre exclusivamente de fundamentos fiscais.
Para os traders, o principal indicador será o spread entre os títulos franceses e alemães de dez anos. Uma ampliação adicional poderá sinalizar aumento da percepção de risco e pressionar o setor bancário europeu, enquanto uma redução consistente indicaria recuperação parcial da confiança.
Lagarde: Sucessão no Radar
Além da política monetária e da crise dos títulos franceses, Christine Lagarde deverá enfrentar questionamentos sobre a possibilidade de deixar antecipadamente a presidência do BCE.
As especulações ganharam força diante da proximidade das eleições presidenciais francesas e de informações de que o Fórum Econômico Mundial poderia considerar sua nomeação para a presidência da organização já em novembro.
Uma saída antecipada permitiria aos líderes europeus negociar a sucessão antes das eleições francesas, mas também acrescentaria incerteza institucional em um momento particularmente delicado para a política monetária.
Entre os nomes apontados como possíveis sucessores estão Klaas Knot, ex-presidente do banco central holandês, e Pablo Hernández de Cos, ex-governador do Banco da Espanha.
Henry Cook, economista sênior do MUFG, avalia que a incerteza sobre a liderança do BCE surge em um momento desfavorável, marcado por condições financeiras mais restritivas, preços elevados da energia e deterioração das perspectivas macroeconômicas.
Embora a discussão sucessória não deva alterar diretamente a decisão de juros desta quinta-feira, eventuais declarações de Lagarde poderão influenciar as expectativas sobre a continuidade da estratégia monetária do banco central.
Preparação para o Trader
A decisão do BCE está amplamente precificada. Portanto, a principal fonte de volatilidade deverá ser a comunicação de Christine Lagarde, especialmente sobre três temas: inflação, trajetória futura dos juros e crise da dívida francesa.
Uma manutenção dos juros acompanhada por discurso mais restritivo poderá impulsionar o euro e os rendimentos dos títulos europeus, mas representar pressão adicional sobre as bolsas.
Em contrapartida, uma comunicação que destaque os efeitos negativos do aperto das condições financeiras poderá favorecer os índices acionários, principalmente se houver sinalização de menor urgência para uma nova elevação em dezembro.
O comportamento dos títulos franceses também será determinante. Uma ampliação do diferencial em relação aos Bunds alemães poderá intensificar a aversão ao risco, pressionando bancos e empresas mais expostas à economia francesa.
No mercado acionário, os traders deverão acompanhar a capacidade do DAX e do Euro Stoxx 50 de sustentar os ganhos diante da decisão monetária, além da reação do setor de tecnologia aos resultados da Alphabet.
A valorização do petróleo continuará sendo uma variável importante, uma vez que preços elevados da energia podem reforçar as expectativas de inflação e reduzir o espaço para uma postura menos restritiva do BCE.
O principal desafio dos mercados europeus será conciliar a necessidade de combater a inflação com a deterioração das condições de financiamento, especialmente na França. Para os traders, a direção dos juros, do euro e dos spreads soberanos será fundamental para identificar se a decisão do BCE produzirá alívio ou uma nova rodada de aversão ao risco.

Opere comigo ao Vivo os principais ativos globais: Ouro, Petróleo, Nasdaq, Ibovespa, Dólar e muito mais. Me chame no WhatsApp: wa.me/qr/2JZ2YOJM7DSYF1 - 49 99188 6710
免責聲明
這些資訊和出版物並非旨在提供,也不構成TradingView提供或認可的任何形式的財務、投資、交易或其他類型的建議或推薦。請閱讀使用條款以了解更多資訊。
Opere comigo ao Vivo os principais ativos globais: Ouro, Petróleo, Nasdaq, Ibovespa, Dólar e muito mais. Me chame no WhatsApp: wa.me/qr/2JZ2YOJM7DSYF1 - 49 99188 6710
免責聲明
這些資訊和出版物並非旨在提供,也不構成TradingView提供或認可的任何形式的財務、投資、交易或其他類型的建議或推薦。請閱讀使用條款以了解更多資訊。