
📊 夏普比率(第一部分):實務應用與解讀
股票 • 投資組合 • 交易策略 • 滾動分析 • 夏普比率與索提諾比率
由諾貝爾獎得主 William F. Sharpe 提出的夏普比率(Sharpe Ratio),是最廣泛使用的風險調整後績效衡量指標之一。它常見於策略回測、基金資料說明書、TradingView 策略測試器摘要,以及大量金融學文獻之中。
1️⃣ 夏普比率——基本概念
夏普比率衡量每承擔一單位報酬波動,所能產生的超額報酬。
Sharpe = (Rₚ − Rf) / σₚ
其中:
Rₚ = 投資組合或策略報酬
Rf = 無風險報酬率
σₚ = 報酬率的標準差
使用每日資料時,年化夏普比率通常計算如下:
年化夏普比率 = 平均每日超額報酬 / 每日超額報酬標準差 × √252
📌 重點:夏普比率越高,通常代表相對於波動程度,報酬的取得效率越好。
💡 範例
假設兩項投資的結果如下:
投資 A——報酬率 20%,波動率 20%
投資 B——報酬率 18%,波動率 12%
投資 A 的報酬率較高,但投資 B 的夏普比率可能較高,因為它以明顯較低的波動程度達成了報酬。
📌 重點:夏普比率不是報酬率排名,而是風險調整後報酬的排名。
透過更具體的例子,可以更容易理解其實際應用。假設某檔股票的收盤價在六個交易日內如下:
第 1 日:$100.00
第 2 日:$101.50(+1.50%)
第 3 日:$99.80(−1.67%)
第 4 日:$102.30(+2.51%)
第 5 日:$101.90(−0.39%)
第 6 日:$103.40(+1.47%)
平均每日報酬率 ≈ 0.68%,每日報酬率標準差 ≈ 1.68%
假設每日無風險利率可忽略不計,則每日夏普比率約為 0.68 / 1.68 ≈ 0.41。再乘以 √252,即可得到年化數值。請注意,這裡只有五筆報酬觀測值,因此僅供說明;實際計算應使用長得多的報酬歷史資料(通常為一至數年的每日資料),年化數值才具有統計上的意義。
📈 年化夏普比率的一般解讀
< 0 — 不佳/負的風險調整後報酬
0–0.5 — 偏弱
0.5–1.0 — 中等
1.0–2.0 — 良好
2.0–3.0 — 非常良好
> 3.0 — 卓越,但通常難以持續維持
📊 圖表說明
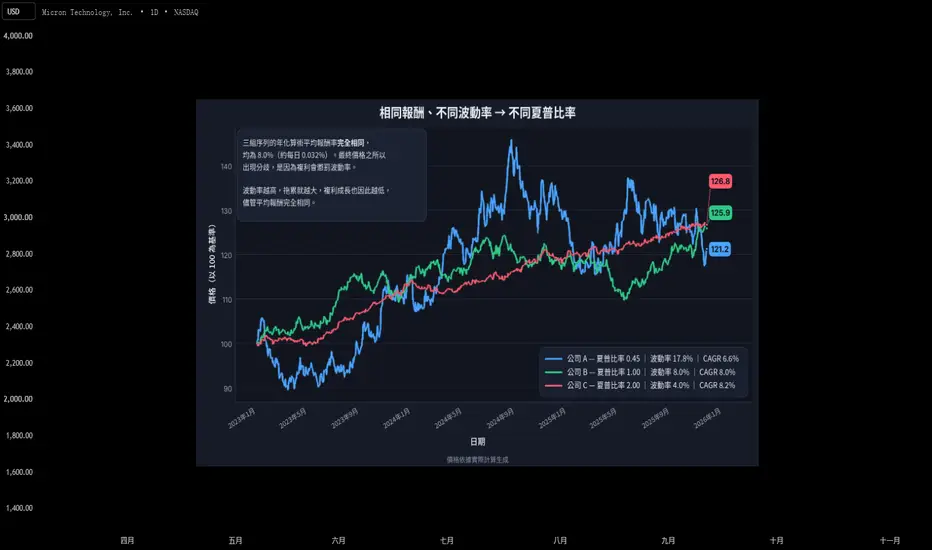
上方圖表展示三家公司不同的價格走勢。雖然三者模擬時採用相同的 8% 預期年報酬率,但由於波動率不同,價格路徑及複利後的結果也大不相同。
公司 C(Sharpe 2.00,Vol 4%):走勢平穩、雜訊較少,波動率最低,最終複利成長最高(CAGR 8.2%)。
公司 A(Sharpe 0.45,Vol 17.8%):走勢波動最大,價格大幅起伏,並曾出現高於 +45% 的尖峰;儘管預期平均報酬相同,最終終值仍最低(CAGR 6.6%)。
公司 B(Sharpe 1.0,Vol 8.0%):其夏普比率是公司 A 的兩倍多、公司 C 的一半。走勢比公司 A 平穩,但比公司 C 波動,CAGR 為 8.0%。
🎯 核心結論:夏普比率偏好較高的超額報酬與較低的波動率。兩項投資可能產生相近的報酬,但以較低波動達成報酬的投資,其夏普比率可能高出許多。
---
2️⃣ 股票投資組合的夏普比率
評估投資組合時,應使用投資組合本身的報酬序列計算夏普比率。
💼 投資組合範例
AAPL — 權重 25%,報酬率 +2.0%
MSFT — 權重 25%,報酬率 +1.0%
NVDA — 權重 25%,報酬率 +4.0%
AMD — 權重 25%,報酬率 −2.0%
Rportfolio = 0.25RAAPL + 0.25RMSFT + 0.25RNVDA + 0.25RAMD = 1.25%
Rportfolio = 0.25×(+2) + 0.25×(+1) + 0.25×(+4) + 0.25×(−2) = 1.25%
每個期間都重複上述計算,以建立投資組合報酬序列,再根據該序列計算夏普比率。
⚠️ 重要:不要直接將各持股的個別夏普比率取平均。投資組合風險取決於每檔股票本身的波動率,以及股票彼此之間的相關性。因此,投資組合的夏普比率必須根據投資組合報酬計算。
Andrea Frazzini、David Kabiller 與 Lasse Pedersen 的研究《Buffett's Alpha》分析了 Berkshire Hathaway 在 1976 年 11 月至 2011 年 12 月期間的績效。
研究發現,由 Warren Buffett 領導的 Berkshire Hathaway,在該期間(1976–2011)取得約 0.76 的優異長期夏普比率,相較之下,同期整體股票市場的夏普比率為 0.39。
---
3️⃣ 使用夏普比率比較個別股票
只要所有股票都採用相同的方法評估,也可以使用夏普比率比較個別股票。
AAPL — 報酬率 18%,波動率 22%,Sharpe 0.82
MSFT — 報酬率 17%,波動率 18%,Sharpe 0.94
NVDA — 報酬率 35%,波動率 45%,Sharpe 0.78
AMD — 報酬率 28%,波動率 38%,Sharpe 0.74
📌 未經風險調整的報酬排名為 NVDA > AMD > AAPL > MSFT;夏普比率排名則為 MSFT > AAPL > NVDA > AMD。
若要進行有意義的橫斷面比較,以下項目必須一致:
• 時間週期
• 回溯期間
• 報酬計算方式
• 無風險利率
• 年化方法
• 缺漏資料的處理方式
---
4️⃣ 交易策略的夏普比率
策略交易紀錄可能包含 +5%、−2%、+8%、−4% 和 +3% 等報酬。直接使用這些交易報酬計算夏普比率或許看似合理,但一般而言,這並不是首選方法。
原因在於,夏普比率本質上是衡量報酬隨時間變化的指標。每筆交易的持有期間可能差異很大,因此若將每筆交易都視為時間間隔相同的一筆觀測值,便可能扭曲時間維度。
⚙️ 建議採用的方法
權益曲線 → 週期性報酬 → 超額報酬 → 夏普比率
先從策略權益曲線開始,計算週期性報酬,例如:
1 月 1 日:$100,000
1 月 2 日:$100,500
1 月 3 日:$101,200
1 月 4 日:$99,900
1 月 5 日:$101,000
rₜ = (Equityₜ / Equityₜ₋₁) − 1
這種方法能適當納入持有期間、複利效果、部位規模、持有現金的期間、投資組合曝險、重疊持倉,以及策略實際經歷的績效路徑。夏普比率計算為 Mean(rₜ) / Std(rₜ)。
仍然可以計算交易層級的統計值,例如 Mean(Trade Return) / Std(Trade Return),但應明確標示為「交易層級夏普比率」,而非標準的時間序列夏普比率。
---
5️⃣ 滾動夏普比率(Rolling Sharpe Ratio)
單一夏普比率總結的是整段期間的表現。當市場環境或資產的風險調整後績效隨時間改變時,滾動夏普比率便很有用。
以 252 日回溯期間為例,計算視窗每次向前移動一筆觀測值:
第 252 日 → 報酬資料第 1–252 筆
第 253 日 → 報酬資料第 2–253 筆
第 254 日 → 報酬資料第 3–254 筆
因此,計算結果會形成一組夏普比率時間序列,而不是單一數值。
對於個別股票,原始輸入資料不是權益曲線,而是該股票本身的每日價格報酬序列(即相鄰交易日收盤價的百分比變化)。252 日滾動夏普比率會根據同一組序列重新計算比率,每往前移動一步,就剔除最舊的一日並加入最新的一日:
視窗 1(2023 年 1 月 – 2023 年 12 月):1.65
視窗 2(2023 年 2 月 – 2024 年 1 月):1.58
視窗 3(2023 年 3 月 – 2024 年 2 月):1.40
視窗 4(2023 年 4 月 – 2024 年 3 月):1.05
視窗 5(2023 年 5 月 – 2024 年 4 月):0.62
📉 在這個例子中,滾動夏普比率在約四個月內由 1.65 逐步降至 0.62。即使股價仍可能持續走高,該股票的風險調整後績效也正在惡化,因為波動率上升的速度快於報酬。這正是單一、涵蓋完整歷史期間的夏普比率可能掩蓋的變化。
🔄 滾動夏普比率能告訴我們什麼?
假設某檔股票根據完整的每日價格報酬歷史資料計算出的全期間(多年)夏普比率為 1.20。這個數字看起來相當理想,但滾動分析可能顯示,近期的風險調整後績效其實正在惡化。
範例:
1.8 → 1.6 → 1.3 → 0.9 → 0.4 = 惡化
0.3 → 0.6 → 0.9 → 1.2 → 1.5 = 改善
📌 靜態夏普比率告訴我們某段期間內發生了什麼;滾動夏普比率則告訴我們風險調整後績效如何隨時間變化。
⏱️ 如何選擇滾動回溯期間
30 日(約 1.5 個月)— 反應非常迅速,但雜訊較多
63 日(約 3 個月)— 短期
126 日(約 6 個月)— 中期
252 日(約 1 年)— 較穩定
504 日(約 2 年)— 非常穩定,但反應較慢
不存在適用於所有情況的最佳回溯期間。較短的視窗反應較快,但統計雜訊較大;較長的視窗較穩定,但偵測變化的速度較慢。監控交易策略時,126–252 個交易日可提供不錯的平衡。研究方面,同時檢視 63/126/252 日的結果尤其有參考價值。
---
⚠️ 夏普比率不會直接衡量回撤
夏普比率使用標準差作為風險衡量方式。標準差會同時懲罰正向與負向波動。這表示,即使異常大的正報酬是投資人所樂見的,也可能提高所衡量的風險。
夏普比率也不會特別衡量最大回撤、回撤持續時間、處於水下(低於前高)的時間,或僅針對下行波動的風險。
---
⚖️ 夏普比率與索提諾比率(Sortino Ratio)
索提諾比率與夏普比率相似,但兩者對風險的定義不同。
Sharpe = (報酬 − 無風險利率) / 總波動率
Sortino = (報酬 − 目標報酬) / 下行偏差
兩者的關鍵差異在於:夏普比率將所有波動都視為風險,而索提諾比率則專注於不利的波動。
例如,某項策略若偶爾出現非常大的正報酬,可能會因標準差提高而導致夏普比率降低。索提諾比率不會僅因正報酬異常大,就將其視為不利因素;它主要關注低於所選目標報酬或最低可接受報酬的結果。
🎯 為什麼索提諾比率可能更適合衡量風險?
對許多投資與交易應用而言,下行風險比總波動率更重要。投資人通常樂見超出預期的上行表現,而真正威脅資本的是超出預期的下行損失。
報酬率——策略 A 20%,策略 B 20%
上行波動率——策略 A 高,策略 B 低
下行波動率——策略 A 低,策略 B 高
Sharpe——策略 A 相近,策略 B 相近
Sortino——策略 A 較高,策略 B 較低
夏普比率可能會將兩項策略視為風險程度相近,因為兩者都有相當大的波動。索提諾比率則能辨識出:策略 A 的波動主要來自正向結果,而策略 B 的波動主要來自負向結果。
因此,當主要關注點是下行風險,而非總波動率時,索提諾比率可能更直觀,也可能提供更有用的資訊。
🤔 應選擇夏普比率還是索提諾比率?
兩者都不是在所有情況下都更優越的指標。它們回答的是不同問題:
夏普比率問的是:每承擔一單位總波動,我產生了多少超額報酬?
索提諾比率問的是:每承擔一單位下行風險,我產生了多少報酬?
當總波動率具有參考價值時,夏普比率仍然非常有用。當主要關注的是損失與不利報酬時,索提諾比率可能更貼近投資人的需求。對交易策略而言,通常不宜只依賴其中任何一項指標。
---
🏁 最後重點
夏普比率是一項強大的工具,但其價值取決於是否使用正確的報酬序列。
📌 個別股票:根據該股票的週期性報酬計算夏普比率。
📌 比較不同時間週期的不同資產時:務必確保夏普比率採用一致的報酬定義、無風險利率、回溯期間及年化方法。
📌 投資組合:根據投資組合報酬計算,而不是將各持股的夏普比率取平均。
📌 交易策略:最好根據權益曲線的週期性報酬計算,而不是將個別交易視為時間間隔相同的觀測值。
📌 績效監控:使用 63、126 或 252 期等滾動回溯期間,觀察風險調整後績效是在改善還是惡化。
📌 當主要關注的是下行風險,而非總波動率時:索提諾比率可能更能反映投資人的實際關切。
歸根究柢,沒有任何單一比率能完整描述全貌。夏普比率衡量報酬相對於總波動率的表現;索提諾比率衡量報酬相對於下行風險的表現;而 Martin Ratio(馬丁比率)則衡量報酬相對於回撤相關風險的表現。將這些指標搭配使用,可以更全面地了解風險調整後績效。
📝 附註
夏普比率有廣泛的應用方式。有興趣的讀者可進一步探索其他應用與計算方法。
📚 夏普比率(第二部分):五種常見的計算錯誤
說明如何避免計算與解讀夏普比率時最常見的錯誤——從報酬期間不一致、年化方式錯誤,到波動率計算無效及其他方法論上的陷阱。
翻譯聲明
本篇為原始英文文章的機器輔助翻譯;原始英文版本仍為正式依據。我們已盡力保留原文含義與技術術語,但部分措辭、術語或表達方式可能與原文有所不同。原始英文版本可於作者的 TradingView 個人檔案中找到。如有任何內容不清楚,請以英文版本作為最終依據。
夏普比率——TrendAdvantage 教育參考資料
股票 • 投資組合 • 交易策略 • 滾動分析 • 夏普比率與索提諾比率
由諾貝爾獎得主 William F. Sharpe 提出的夏普比率(Sharpe Ratio),是最廣泛使用的風險調整後績效衡量指標之一。它常見於策略回測、基金資料說明書、TradingView 策略測試器摘要,以及大量金融學文獻之中。
1️⃣ 夏普比率——基本概念
夏普比率衡量每承擔一單位報酬波動,所能產生的超額報酬。
Sharpe = (Rₚ − Rf) / σₚ
其中:
Rₚ = 投資組合或策略報酬
Rf = 無風險報酬率
σₚ = 報酬率的標準差
使用每日資料時,年化夏普比率通常計算如下:
年化夏普比率 = 平均每日超額報酬 / 每日超額報酬標準差 × √252
📌 重點:夏普比率越高,通常代表相對於波動程度,報酬的取得效率越好。
💡 範例
假設兩項投資的結果如下:
投資 A——報酬率 20%,波動率 20%
投資 B——報酬率 18%,波動率 12%
投資 A 的報酬率較高,但投資 B 的夏普比率可能較高,因為它以明顯較低的波動程度達成了報酬。
📌 重點:夏普比率不是報酬率排名,而是風險調整後報酬的排名。
透過更具體的例子,可以更容易理解其實際應用。假設某檔股票的收盤價在六個交易日內如下:
第 1 日:$100.00
第 2 日:$101.50(+1.50%)
第 3 日:$99.80(−1.67%)
第 4 日:$102.30(+2.51%)
第 5 日:$101.90(−0.39%)
第 6 日:$103.40(+1.47%)
平均每日報酬率 ≈ 0.68%,每日報酬率標準差 ≈ 1.68%
假設每日無風險利率可忽略不計,則每日夏普比率約為 0.68 / 1.68 ≈ 0.41。再乘以 √252,即可得到年化數值。請注意,這裡只有五筆報酬觀測值,因此僅供說明;實際計算應使用長得多的報酬歷史資料(通常為一至數年的每日資料),年化數值才具有統計上的意義。
📈 年化夏普比率的一般解讀
< 0 — 不佳/負的風險調整後報酬
0–0.5 — 偏弱
0.5–1.0 — 中等
1.0–2.0 — 良好
2.0–3.0 — 非常良好
> 3.0 — 卓越,但通常難以持續維持
📊 圖表說明
上方圖表展示三家公司不同的價格走勢。雖然三者模擬時採用相同的 8% 預期年報酬率,但由於波動率不同,價格路徑及複利後的結果也大不相同。
公司 C(Sharpe 2.00,Vol 4%):走勢平穩、雜訊較少,波動率最低,最終複利成長最高(CAGR 8.2%)。
公司 A(Sharpe 0.45,Vol 17.8%):走勢波動最大,價格大幅起伏,並曾出現高於 +45% 的尖峰;儘管預期平均報酬相同,最終終值仍最低(CAGR 6.6%)。
公司 B(Sharpe 1.0,Vol 8.0%):其夏普比率是公司 A 的兩倍多、公司 C 的一半。走勢比公司 A 平穩,但比公司 C 波動,CAGR 為 8.0%。
🎯 核心結論:夏普比率偏好較高的超額報酬與較低的波動率。兩項投資可能產生相近的報酬,但以較低波動達成報酬的投資,其夏普比率可能高出許多。
---
2️⃣ 股票投資組合的夏普比率
評估投資組合時,應使用投資組合本身的報酬序列計算夏普比率。
💼 投資組合範例
AAPL — 權重 25%,報酬率 +2.0%
MSFT — 權重 25%,報酬率 +1.0%
NVDA — 權重 25%,報酬率 +4.0%
AMD — 權重 25%,報酬率 −2.0%
Rportfolio = 0.25RAAPL + 0.25RMSFT + 0.25RNVDA + 0.25RAMD = 1.25%
Rportfolio = 0.25×(+2) + 0.25×(+1) + 0.25×(+4) + 0.25×(−2) = 1.25%
每個期間都重複上述計算,以建立投資組合報酬序列,再根據該序列計算夏普比率。
⚠️ 重要:不要直接將各持股的個別夏普比率取平均。投資組合風險取決於每檔股票本身的波動率,以及股票彼此之間的相關性。因此,投資組合的夏普比率必須根據投資組合報酬計算。
Andrea Frazzini、David Kabiller 與 Lasse Pedersen 的研究《Buffett's Alpha》分析了 Berkshire Hathaway 在 1976 年 11 月至 2011 年 12 月期間的績效。
研究發現,由 Warren Buffett 領導的 Berkshire Hathaway,在該期間(1976–2011)取得約 0.76 的優異長期夏普比率,相較之下,同期整體股票市場的夏普比率為 0.39。
---
3️⃣ 使用夏普比率比較個別股票
只要所有股票都採用相同的方法評估,也可以使用夏普比率比較個別股票。
AAPL — 報酬率 18%,波動率 22%,Sharpe 0.82
MSFT — 報酬率 17%,波動率 18%,Sharpe 0.94
NVDA — 報酬率 35%,波動率 45%,Sharpe 0.78
AMD — 報酬率 28%,波動率 38%,Sharpe 0.74
📌 未經風險調整的報酬排名為 NVDA > AMD > AAPL > MSFT;夏普比率排名則為 MSFT > AAPL > NVDA > AMD。
若要進行有意義的橫斷面比較,以下項目必須一致:
• 時間週期
• 回溯期間
• 報酬計算方式
• 無風險利率
• 年化方法
• 缺漏資料的處理方式
---
4️⃣ 交易策略的夏普比率
策略交易紀錄可能包含 +5%、−2%、+8%、−4% 和 +3% 等報酬。直接使用這些交易報酬計算夏普比率或許看似合理,但一般而言,這並不是首選方法。
原因在於,夏普比率本質上是衡量報酬隨時間變化的指標。每筆交易的持有期間可能差異很大,因此若將每筆交易都視為時間間隔相同的一筆觀測值,便可能扭曲時間維度。
⚙️ 建議採用的方法
權益曲線 → 週期性報酬 → 超額報酬 → 夏普比率
先從策略權益曲線開始,計算週期性報酬,例如:
1 月 1 日:$100,000
1 月 2 日:$100,500
1 月 3 日:$101,200
1 月 4 日:$99,900
1 月 5 日:$101,000
rₜ = (Equityₜ / Equityₜ₋₁) − 1
這種方法能適當納入持有期間、複利效果、部位規模、持有現金的期間、投資組合曝險、重疊持倉,以及策略實際經歷的績效路徑。夏普比率計算為 Mean(rₜ) / Std(rₜ)。
仍然可以計算交易層級的統計值,例如 Mean(Trade Return) / Std(Trade Return),但應明確標示為「交易層級夏普比率」,而非標準的時間序列夏普比率。
---
5️⃣ 滾動夏普比率(Rolling Sharpe Ratio)
單一夏普比率總結的是整段期間的表現。當市場環境或資產的風險調整後績效隨時間改變時,滾動夏普比率便很有用。
以 252 日回溯期間為例,計算視窗每次向前移動一筆觀測值:
第 252 日 → 報酬資料第 1–252 筆
第 253 日 → 報酬資料第 2–253 筆
第 254 日 → 報酬資料第 3–254 筆
因此,計算結果會形成一組夏普比率時間序列,而不是單一數值。
對於個別股票,原始輸入資料不是權益曲線,而是該股票本身的每日價格報酬序列(即相鄰交易日收盤價的百分比變化)。252 日滾動夏普比率會根據同一組序列重新計算比率,每往前移動一步,就剔除最舊的一日並加入最新的一日:
視窗 1(2023 年 1 月 – 2023 年 12 月):1.65
視窗 2(2023 年 2 月 – 2024 年 1 月):1.58
視窗 3(2023 年 3 月 – 2024 年 2 月):1.40
視窗 4(2023 年 4 月 – 2024 年 3 月):1.05
視窗 5(2023 年 5 月 – 2024 年 4 月):0.62
📉 在這個例子中,滾動夏普比率在約四個月內由 1.65 逐步降至 0.62。即使股價仍可能持續走高,該股票的風險調整後績效也正在惡化,因為波動率上升的速度快於報酬。這正是單一、涵蓋完整歷史期間的夏普比率可能掩蓋的變化。
🔄 滾動夏普比率能告訴我們什麼?
假設某檔股票根據完整的每日價格報酬歷史資料計算出的全期間(多年)夏普比率為 1.20。這個數字看起來相當理想,但滾動分析可能顯示,近期的風險調整後績效其實正在惡化。
範例:
1.8 → 1.6 → 1.3 → 0.9 → 0.4 = 惡化
0.3 → 0.6 → 0.9 → 1.2 → 1.5 = 改善
📌 靜態夏普比率告訴我們某段期間內發生了什麼;滾動夏普比率則告訴我們風險調整後績效如何隨時間變化。
⏱️ 如何選擇滾動回溯期間
30 日(約 1.5 個月)— 反應非常迅速,但雜訊較多
63 日(約 3 個月)— 短期
126 日(約 6 個月)— 中期
252 日(約 1 年)— 較穩定
504 日(約 2 年)— 非常穩定,但反應較慢
不存在適用於所有情況的最佳回溯期間。較短的視窗反應較快,但統計雜訊較大;較長的視窗較穩定,但偵測變化的速度較慢。監控交易策略時,126–252 個交易日可提供不錯的平衡。研究方面,同時檢視 63/126/252 日的結果尤其有參考價值。
---
⚠️ 夏普比率不會直接衡量回撤
夏普比率使用標準差作為風險衡量方式。標準差會同時懲罰正向與負向波動。這表示,即使異常大的正報酬是投資人所樂見的,也可能提高所衡量的風險。
夏普比率也不會特別衡量最大回撤、回撤持續時間、處於水下(低於前高)的時間,或僅針對下行波動的風險。
---
⚖️ 夏普比率與索提諾比率(Sortino Ratio)
索提諾比率與夏普比率相似,但兩者對風險的定義不同。
Sharpe = (報酬 − 無風險利率) / 總波動率
Sortino = (報酬 − 目標報酬) / 下行偏差
兩者的關鍵差異在於:夏普比率將所有波動都視為風險,而索提諾比率則專注於不利的波動。
例如,某項策略若偶爾出現非常大的正報酬,可能會因標準差提高而導致夏普比率降低。索提諾比率不會僅因正報酬異常大,就將其視為不利因素;它主要關注低於所選目標報酬或最低可接受報酬的結果。
🎯 為什麼索提諾比率可能更適合衡量風險?
對許多投資與交易應用而言,下行風險比總波動率更重要。投資人通常樂見超出預期的上行表現,而真正威脅資本的是超出預期的下行損失。
報酬率——策略 A 20%,策略 B 20%
上行波動率——策略 A 高,策略 B 低
下行波動率——策略 A 低,策略 B 高
Sharpe——策略 A 相近,策略 B 相近
Sortino——策略 A 較高,策略 B 較低
夏普比率可能會將兩項策略視為風險程度相近,因為兩者都有相當大的波動。索提諾比率則能辨識出:策略 A 的波動主要來自正向結果,而策略 B 的波動主要來自負向結果。
因此,當主要關注點是下行風險,而非總波動率時,索提諾比率可能更直觀,也可能提供更有用的資訊。
🤔 應選擇夏普比率還是索提諾比率?
兩者都不是在所有情況下都更優越的指標。它們回答的是不同問題:
夏普比率問的是:每承擔一單位總波動,我產生了多少超額報酬?
索提諾比率問的是:每承擔一單位下行風險,我產生了多少報酬?
當總波動率具有參考價值時,夏普比率仍然非常有用。當主要關注的是損失與不利報酬時,索提諾比率可能更貼近投資人的需求。對交易策略而言,通常不宜只依賴其中任何一項指標。
---
🏁 最後重點
夏普比率是一項強大的工具,但其價值取決於是否使用正確的報酬序列。
📌 個別股票:根據該股票的週期性報酬計算夏普比率。
📌 比較不同時間週期的不同資產時:務必確保夏普比率採用一致的報酬定義、無風險利率、回溯期間及年化方法。
📌 投資組合:根據投資組合報酬計算,而不是將各持股的夏普比率取平均。
📌 交易策略:最好根據權益曲線的週期性報酬計算,而不是將個別交易視為時間間隔相同的觀測值。
📌 績效監控:使用 63、126 或 252 期等滾動回溯期間,觀察風險調整後績效是在改善還是惡化。
📌 當主要關注的是下行風險,而非總波動率時:索提諾比率可能更能反映投資人的實際關切。
歸根究柢,沒有任何單一比率能完整描述全貌。夏普比率衡量報酬相對於總波動率的表現;索提諾比率衡量報酬相對於下行風險的表現;而 Martin Ratio(馬丁比率)則衡量報酬相對於回撤相關風險的表現。將這些指標搭配使用,可以更全面地了解風險調整後績效。
📝 附註
夏普比率有廣泛的應用方式。有興趣的讀者可進一步探索其他應用與計算方法。
📚 夏普比率(第二部分):五種常見的計算錯誤
說明如何避免計算與解讀夏普比率時最常見的錯誤——從報酬期間不一致、年化方式錯誤,到波動率計算無效及其他方法論上的陷阱。
翻譯聲明
本篇為原始英文文章的機器輔助翻譯;原始英文版本仍為正式依據。我們已盡力保留原文含義與技術術語,但部分措辭、術語或表達方式可能與原文有所不同。原始英文版本可於作者的 TradingView 個人檔案中找到。如有任何內容不清楚,請以英文版本作為最終依據。
夏普比率——TrendAdvantage 教育參考資料

免責聲明
這些資訊和出版物並非旨在提供,也不構成TradingView提供或認可的任何形式的財務、投資、交易或其他類型的建議或推薦。請閱讀使用條款以了解更多資訊。