
📊 نسبة شارب – الجزء الأول: الشرح و التطبيقات العملية
الأسهم • المحافظ الاستثمارية • استراتيجيات التداول • التحليل المتحرك • شارب مقابل سورتينو
طوّر الحائز على جائزة نوبل ويليام ف. شارب هذا المقياس الذي يُعد أحد أكثر مقاييس الأداء المعدَّل بالمخاطر استخدامًا. يستخدم في اختبارات الاستراتيجيات التاريخية (Backtests)، وتقييم صناديق الاستثمار، وملخصات اختبار الاستراتيجيات في TradingView، وكذلك في المنشورات المالية الموسّعة.
1️⃣ نسبة شارب — المفهوم الأساسي
تقيس نسبة شارب مقدار الزيادة في العائد عن المعدل الخالي من المخاطر، لكل وحدة تقلّب.
شارب = (Rₚ − Rf) / σₚ
حيث:
Rₚ = عائد السهم أو المحفظة أو الاستراتيجية
Rf = العائد الخالي من المخاطر (Risk Free Rate)، و يمكن استخدام عائد أذون الخزانة قصيرة الأجل كمقياس تقريبي لمعدل العائد الخالي من المخاطر
σₚ = الانحراف المعياري للعوائد
بالنسبة للبيانات اليومية، تُحسب نسبة شارب السنوية عادةً كما يلي:
شارب السنوية = متوسط (العائد اليومي الزائد) / الانحراف المعياري (العائد اليومي الزائد) × √252
📌 نقطة أساسية: ارتفاع نسبة شارب يعني عمومًا أن العوائد تحققت بكفاءة أعلى نسبةً إلى التقلب.
💡 مثال
لنفترض أن لدينا استثمارين بالنتائج التالية:
الاستثمار A — عائد 20%، تقلب 20%
الاستثمار B — عائد 18%، تقلب 12%
يحقق الاستثمار A عائدًا أعلى، لكن الاستثمار B قد تكون له نسبة شارب أعلى، لأنه حقق عائده بتقلب أقل بشكل ملحوظ.
📌 نقطة أساسية: شارب ليست ترتيبًا للعائد، بل ترتيب للعائد المعدَّل بالمخاطر.
يسهّل توضيح عملي أكثر تطبيق هذا المفهوم. لنفترض أن سعر إغلاق سهم ما يتحرك كما يلي على مدى ست جلسات:
اليوم 1: 100.00$
اليوم 2: 101.50$ (+1.50%)
اليوم 3: 99.80$ (−1.67%)
اليوم 4: 102.30$ (+2.51%)
اليوم 5: 101.90$ (−0.39%)
اليوم 6: 103.40$ (+1.47%)
متوسط (العائد اليومي) ≈ 0.68%، الانحراف المعياري (العائد اليومي) ≈ 1.68%
بافتراض معدل خالٍ من المخاطر ضئيل الأثر و لا يأخذ في الحساب، فإن نسبة شارب اليومية تقارب 0.68 / 1.68 ≈ 0.41. وبضربها في √252 نحصل على رقم سنوي تقريبي — يُلاحَظ أنه مع خمس قراءات ، هذا المثال لأغراض التوضيح فقط؛ إذ ينبغي أن تعتمد الحسابات الفعلية على تاريخ عوائد أطول بكثير (عادةً من سنة إلى عدة سنوات من البيانات اليومية) قبل أن يصبح الرقم السنوي ذا دلالة إحصائية.
📈 التفسير العام لقيم شارب السنوية (كقاعدة إرشادية تقريبية)
< 0 — عائد معدَّل بالمخاطر ضعيف / سلبي
0–0.5 — ضعيف
0.5–1.0 — متوسط
1.0–2.0 — جيد
2.0–3.0 — جيد جدًا
> 3.0 — استثنائي، وغالبًا ما يصعب استمراره
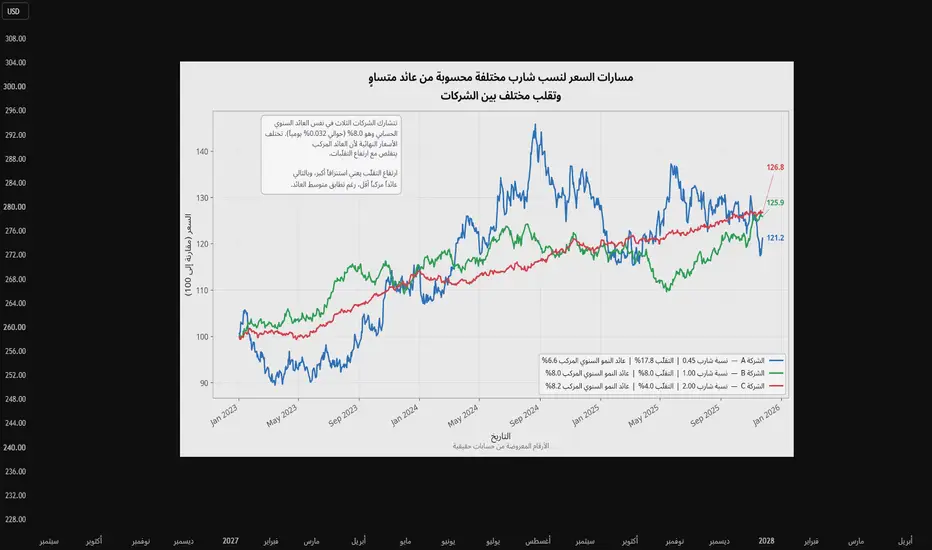
📊 وصف الرسم البياني
يعرض الرسم البياني أعلاه ثلاث شركات بمسارات مختلفة. فرغم أن الشركات الثلاث تحقق نفس العائد الحسابي السنوي البالغ 8%، فإن اختلاف تقلبها ينتج مسارات سعرية ونتائج مركَّبة مختلفة تمامًا.
الشركة C (شارب 2.00، تقلب 4%) ترتفع بمسار ثابت و أكثر سلاسة، بأقل تقلب، وتنتهي بأعلى نمو مركَّب (عائد سنوي مركَّب 8.2%).
الشركة A (شارب 0.45، تقلب 17.8%) تسلك أكثر المسارات تقلبًا، مع تأرجحات كبيرة وقفزات تتجاوز +45%، وتنتهي بأدنى قيمة نهائية (عائد سنوي مركَّب 6.6%) رغم تحقيقها نفس متوسط العائدالسنوي الحسابي.
الشركة B (شارب 1.0، تقلب 8.0%) لها نسبة شارب تزيد على ضعف نسبة الشركة A، وتعادل نصف نسبة الشركة C. مسارها أكثر انتظامًا من مسار الشركة A لكنه أكثر تقلبًا من مسار الشركة C، لينتج عائدًا سنويًا مركَّبًا قدره 8.0%.
🎯 الخلاصة الأساسية: تعكس نسبة شارب العوائد الزائدة الأعلى والتقلب الأقل. يمكن لاستثمارين أن يحققا عوائد متقاربة، لكن الاستثمار الذي يحققها بتقلب أقل قد تكون له نسبة شارب أعلى بكثير.
2️⃣ نسبة شارب لمحفظة من الأسهم
عند تقييم محفظة استثمارية، يجب حساب شارب من سلسلة عوائد المحفظة نفسها.
💼 مثال محفظة
AAPL — وزن 25%، عائد +2.0%
MSFT — وزن 25%، عائد +1.0%
NVDA — وزن 25%، عائد +4.0%
AMD — وزن 25%، عائد −2.0%
عائد المحفظة = 0.25×(+2) + 0.25×(+1) + 0.25×(+4) + 0.25×(−2) = 1.25%
كرِّر هذه الخطوة لكل فترة لإنشاء سلسلة عوائد المحفظة، ثم احسب شارب من تلك السلسلة.
⚠️ مهم: لا تكتفِ بحساب متوسط نسب شارب الفردية لمكوّنات المحفظة. تعتمد مخاطر المحفظة على تقلب كل سهم وعلى الارتباط بين الأسهم في آنٍ معًا. لذلك يجب حساب نسبة شارب للمحفظة من عوائد المحفظة نفسها و ليس من العوائد الفردية دون أوزان العوائد.
بحثت دراسة "Buffett's Alpha" التي أعدّها أندريا فرازيني وديفيد كابيلر ولاسي بيدرسن أداء شركة بيركشاير هاثاواي من نوفمبر 1976 حتى ديسمبر 2011.
وتوصلت الدراسة إلى أن بيركشاير هاثاواي، بقيادة المستثمر الشهير وارن بافيت، حققت نسبة شارب استثنائية على المدى الطويل بلغت نحو 0.76 (1976–2011)، مقارنةً بـ 0.39 للسوق ككل خلال الفترة نفسها.
3️⃣ نسبة شارب لمقارنة الأسهم الفردية
يمكن أيضًا استخدام شارب لمقارنة الأسهم الفردية، شريطة تقييم كل سهم بالمنهجية نفسها.
AAPL — عائد 18%، تقلب 22%، شارب 0.82
MSFT — عائد 17%، تقلب 18%، شارب 0.94
NVDA — عائد 35%، تقلب 45%، شارب 0.78
AMD — عائد 28%، تقلب 38%، شارب 0.74
📌 ترتيب العائد غير المعدَّل هو NVDA > AMD > AAPL > MSFT، بينما ترتيب شارب هو MSFT > AAPL > NVDA > AMD.
بافتراض معدل خالٍ من المخاطر قدره 0%.
لإجراء مقارنة بين الأصول ذات معنى، استخدم نفس:
• الإطار الزمني
• فترة القياس (Lookback)
• طريقة حساب العائد
• المعدل الخالي من المخاطر
• طريقة حساب العائد السنوي (Annualization)
• معالجة البيانات المفقودة إذا إختلفت الفترات بين الأصول
4️⃣ نسبة شارب لاستراتيجية تداول
قد يحتوي سجل عمليات التداول لاستراتيجية ما على عوائد مثل +5%، −2%، +8%، −4%، +3%. قد يبدو أسهل حساب شارب مباشرة من هذا السجل، لكن هذا ليس النهج المفضَّل عمومًا.
والسبب أن شارب هي في جوهرها مقياس للعوائد عبر الزمن. وقد تختلف فترات الاحتفاظ بالصفقات اختلافًا كبيرًا، لذا فإن الافتراض الغير صحيح بأن كل عملية تداول متساوية التباعد زمنيًا قد يشوّه البُعد الزمني للمقياس.
⚙️ النهج المفضَّل
منحنى الأسهم (Equity Curve) ← ) العوائد الدورية ← العوائد الزائدة ← شارب
ابدأ بمنحنى أسهم الاستراتيجية واحسب العوائد الدورية، على سبيل المثال:
1 يناير: 100,000$
2 يناير: 100,500$
3 يناير: 101,200$
4 يناير: 99,900$
5 يناير: 101,000$
عائد الفترة t = ( قيمة المحفظة t / قيمة المحفظة t-1) - 1
يراعي هذا النهج بشكل صحيح فترات الاحتفاظ بالأسهم ، حساب العائد المركب (Compounding)، وحجم المراكز، وفترات النقدية، والتعرض الكلي للمحفظة للسوق و المخاطر، والمراكز المتداخلة، والمسار الفعلي للاستراتيجية. تُحسب شارب من عائد الفترة t و الأنحراف المعياري (عائد الفترة t).
يمكن أيضًا حساب مقياس شارب على مستوى التداول كـ: متوسط (عائد التداولات) / الانحراف المعياري (عائد التداولات)، لكن يجب تسميته بوضوح "شارب على مستوى التداول" وليس نسبة شارب الزمنية المعيارية.
5️⃣ نسبة شارب المتحركة (Rolling Sharpe)
تلخّص نسبة شارب الواحدة فترة زمنية بأكملها بقيمة واحدة. وتُصبح نسبة شارب المتحركة مفيدة عندما تتغير ظروف السوق أو الأداء المعدَّل بالمخاطر لأصل ما عبر الزمن.
باستخدام فترة قياس مدتها 252 يومًا، يتحرك الحساب للأمام بيوم واحدة في كل مرة:
اليوم 252 ← العوائد من 1 إلى 252
اليوم 253 ← العوائد من 2 إلى 253
اليوم 254 ← العوائد من 3 إلى 254
والنتيجة إذن سلسلة زمنية من نسب شارب، وليست رقمًا واحدًا.
بالنسبة لسهم ما، يكون ما يدخله المستخدم هو ببساطة سلسلة العوائد اليومية لسعر السهم نفسه (نسبة التغيّر في سعر الإغلاق من جلسة إلى أخرى). تُعيد نسبة شارب المتحركة لفترة 252 يومًا حساب النسبة من السلسلة نفسها، مع إسقاط أقدم يوم وإضافة أحدث يوم في كل خطوة:
النافذة 1 (يناير 2023 – ديسمبر 2023): 1.65
النافذة 2 (فبراير 2023 – يناير 2024): 1.58
النافذة 3 (مارس 2023 – فبراير 2024): 1.40
النافذة 4 (أبريل 2023 – مارس 2024): 1.05
النافذة 5 (مايو 2023 – أبريل 2024): 0.62
📉 هنا تتجه نسبة شارب المتحركة من 1.65 إلى 0.62 على مدى نحو ستة عشر شهرًا — أي أن الأداء المعدَّل بالمخاطر للسهم يتدهور، رغم أن السعر قد لا يزال في اتجاه صاعد، وذلك لأن التقلب يرتفع أسرع من العائد. وهذا بالضبط نوع التحوّل الذي قد تخفيه نسبة شارب الكاملة الواحدة (المحسوبة على كامل التاريخ).
🔄 ماذا تخبرنا نسبة شارب المتحركة؟
لنفترض أن لسهم ما نسبة شارب (متعددة السنوات) تبلغ 1.20 محسوبة من كامل تاريخ عوائده اليومية. قد يبدو هذا الرقم جيدًا، لكن النظرة المتحركة قد تُظهر تدهورًا في أدائه المعدَّل بالمخاطر مؤخرًا.
مثال:
1.8 ← 1.6 ← 1.3 ← 0.9 ← 0.4 = تدهور
0.3 ← 0.6 ← 0.9 ← 1.2 ← 1.5 = تحسّن
📌 نسبة شارب الثابتة تخبرنا بما حدث خلال فترة معينة. أما نسبة شارب المتحركة فتخبرنا كيف يتغير الأداء المعدَّل بالمخاطر عبر الزمن.
⏱️ اختيار فترة القياس المتحركة
30 يومًا (~1.5 شهر) — سريعة الاستجابة، وتذبذباتها مرتفعة
63 يومًا (~3 أشهر) — قصيرة المدى
126 يومًا (~6 أشهر) — متوسطة المدى
252 يومًا (~سنة واحدة) — أكثر استقرارًا
504 يومًا (~سنتان) — مستقرة جدًا، وأبطأ استجابة
لا توجد فترة قياس صحيحة بشكل عام. النوافذ الأقصر تستجيب أسرع لكنها أكثر تذبذبا ؛ والنوافذ الأطول أكثر استقرارًا لكنها أبطأ في رصد التغيرات. لمراقبة الاستراتيجيات، يمكن أن توفر 126–252 يوم تداول توازنًا مقبولا. أما للأبحاث المالية، فقد يكون استخدام 63/126/252 معًا مفيدًا بشكل خاص.
⚠️ شارب لا تقيس التراجع في الأسعار (Drawdown) بشكل مباشر
تستخدم شارب الانحراف المعياري كمقياس للمخاطر. والانحراف المعياري يعامل التقلب الإيجابي والسلبي على حدٍ سواء باعتبارها جزءًا من المخاطر . وهذا يعني أن العوائد الإيجابية الكبيرة غير المعتادة يمكن أن ترفع المخاطر المُقاسة، رغم أنها عوائد مرغوبة.
كما أن شارب لا تقيس تحديدًا الحد الأقصى لتراجع الأسعار (Maximum Drawdown)، أو مدة التراجع، أو الوقت المستغرَق تحت القمة السابقة (Underwater)، أو التقلب السلبي فقط (Downside-only volatility).
⚖️ شارب مقابل سورتينو (Sortino)
تشبه نسبة سورتينو نسبة شارب، لكنها تستخدم تعريف للمخاطر مختلف.
شارب = (العائد − المعدل الخالي من المخاطر) / التقلب الكلي
سورتينو = (العائد − المعدل الخالي من المخاطر) / الانحراف المعياري للجانب السلبي فقط ( Downside Deviation Only)
الفارق الجوهري هو أن شارب تعامل كل التقلب باعتباره مخاطرة، بينما تركّز سورتينو تحديدًا على التقلب غير المرغوب فيه و هو التقلب السلبي.
على سبيل المثال، يمكن أن تكون لاستراتيجية ذات عوائد إيجابية كبيرة بين الحين والآخر انحراف معياري أعلى، وبالتالي نسبة شارب أقل. لا تعاقب سورتينو تلك العوائد الإيجابية لمجرد أنها كبيرة بشكل غير معتاد؛ بل تركّز على العوائد الأقل من الهدف المحدد أو الحد الأدنى المقبول للعائد.
🎯 لماذا قد تكون سورتينو أفضل لقياس المخاطر
في كثير من تطبيقات الاستثمار والتداول، تكون مخاطر الجانب السلبي أكثر أهمية من التقلب الكلي. فالمستثمرون عمومًا يرحّبون بالمفاجآت الصعودية، بينما تمثّل المفاجآت الهبوطية التهديد الفعلي لرأس المال.
العائد — الاستراتيجية A: 20%، الاستراتيجية B: 20%
التقلب الصعودي — الاستراتيجية A: مرتفع، الاستراتيجية B: منخفض
التقلب الهبوطي — الاستراتيجية A: منخفض، الاستراتيجية B: مرتفع
شارب — الاستراتيجية A: متقاربة، الاستراتيجية B: متقاربة
سورتينو — الاستراتيجية A: أعلى، الاستراتيجية B: أقل
قد تشير شارب إلى الاستراتيجيتين باعتبارهما متقاربتين في المخاطر، لأن لكل منهما تباينًا كبيرًا. أما سورتينو فتشير أن تباين الاستراتيجية A ينبع أساسًا من نتائج إيجابية، بينما ينبع تباين الاستراتيجية B أساسًا من نتائج سلبية.
لذلك، قد تكون سورتينو أكثر قبولا، وربما أكثر إفادة، عندما يكون الاهتمام الأساسي بمخاطر الجانب السلبي وليس التقلب الكلي.
🤔 شارب أم سورتينو؟
لا يتفوّق أي من المقياسين على الآخر بشكل مطلق. فهما يجيبان عن سؤالين مختلفين:
شارب: كم من العائد حققت مقابل كل وحدة من التقلب الكلي؟
سورتينو: كم من العائد حققت مقابل كل وحدة من مخاطر الجانب السلبي؟
تظل شارب مفيدة جدًا عندما يكون التقلب الكلي ذا أهمية. ويمكن أن تكون سورتينو أكثر ملاءمة لمنظور المستثمر عندما يكون الشاغل الأساسي هو الخسائر والعوائد غير المرغوبة. وبالنسبة لاستراتيجيات التداول، من الأفضل عمومًا عدم الاعتماد على أي من المقياسين بمفرده.
🏁 الخلاصة النهائية
نسبة شارب أداة فعّالة ، لكن قيمتها تعتمد على استخدام سلسلة العوائد الصحيحة.
📌 بالنسبة للأسهم الفردية: احسب شارب من العوائد الدورية للسهم، ثم قم بتحويلها إلى أساس سنوي عند الحاجة.
📌 عند مقارنة أصول مختلفة عبر أطر زمنية مختلفة: من الضروري التأكد من أن نسب شارب تستخدم تعريفات عائد ثابتة، ومعدلات خالية من المخاطر موحدة، وفترات قياس، وطرق حساب سنوية متسقة.
📌 بالنسبة للمحافظ المالية: تكون الحسابات من عوائد المحفظة — وليس من متوسط نسب شارب لمكوّناتها.
📌 بالنسبة للاستراتيجيات: يُفضَّل حسابها من العوائد الدورية لمنحنى الأسهم بدلًا من سجل التداولات الفردية لفترات غير متساوية التباعد.
📌 للمراقبة و الرصد: استخدم فترة قياس متحركة مثل 63 أو 126 أو 252 فترة، لمعرفة ما إذا كان الأداء المعدَّل بالمخاطر يتحسن أو يتدهور.
📌 عندما يكون الاهتمام الأساسي بمخاطر الجانب السلبي وليس التقلب الكلي: قد توفّر سورتينو منظورًا أكثر ملاءمة للمستثمر.
بشكل عام، لا يصف أي مقياس واحد الصورة كاملة. تقيس شارب العائد نسبةً إلى التقلب الكلي؛ وتقيس سورتينو العائد نسبةً إلى مخاطر الجانب السلبي؛ وتقيس نسبة مارتن العائد نسبةً إلى المخاطر المرتبطة بتراجع الأسعار. ومجتمعةً، توفّر هذه المقاييس صورة أكثر اكتمالًا للأداء المعدَّل بالمخاطر.
📝 ملاحظة
تطبيقات نسبة شارب واسعة النطاق، ويُنصح المهتمون باستكشاف مزيد من التطبيقات والمنهجيات.
📚 نسبة شارب – الجزء الثاني: 5 أخطاء شائعة في الحساب
يشرح كيفية تجنّب أكثر الأخطاء شيوعًا عند حساب نسبة شارب وتفسيرها — من فترات العائد غير المتسقة، والتحويل الى عوائد سنوية غير الصحيحة، إلى حسابات التقلب غير مناسبة، وغيرها من الأخطاء التي يقع فيها المسخدم في التحليل.
نسبة شارب — مرجع تعليمي TrendAdvantage

免責聲明
這些資訊和出版物並非旨在提供,也不構成TradingView提供或認可的任何形式的財務、投資、交易或其他類型的建議或推薦。請閱讀使用條款以了解更多資訊。
免責聲明
這些資訊和出版物並非旨在提供,也不構成TradingView提供或認可的任何形式的財務、投資、交易或其他類型的建議或推薦。請閱讀使用條款以了解更多資訊。