
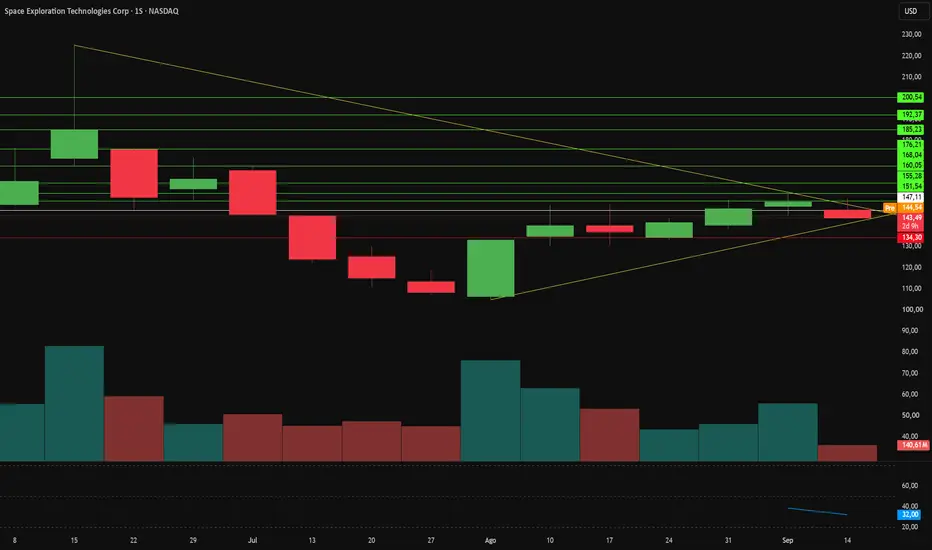
SpaceX cotiza cerca de $143,49 por acción tras su debut en el mercado público, valorando a la empresa en aproximadamente $1,94 billones. El entorno macroeconómico juega en contra de ese múltiplo. El rendimiento de los bonos del Tesoro estadounidense a diez años se ha acercado al 5,0%, elevando las tasas de descuento para las acciones de crecimiento, mientras que el petróleo por encima de los $100 por barril encarece los costes de la cadena de suministro aeroespacial. Los flujos a corto plazo van en sentido contrario: el reequilibrio del Nasdaq-100 del 18 de septiembre eleva la ponderación de SpaceX del 1,28% al 2,82%, forzando hasta $22.000 millones en compras pasivas. Esa demanda se encuentra con una fuerte oferta. Las liberaciones de bloqueo de acciones ya han añadido más de 1.200 millones de acciones, y otros 2.300 millones podrán negociarse antes de fin de año.
Los ingresos del segundo trimestre alcanzaron los $7.810 millones, un 91,9% más interanual, frente a los $18.700 millones de todo el año 2025. La dirección prevé $100.000 millones en ingresos recurrentes anuales para diciembre. La conectividad impulsa el negocio: Starlink genera $4.300 millones en ingresos trimestrales y $2.600 millones en EBIT ajustado a partir de 12 millones de suscriptores con un ARPU de $66. El alquiler de computación de IA añadió $2.600 millones en ingresos y $1.100 millones en beneficio operativo, impulsado por un cliente no revelado que paga $1.110 millones al mes. El segmento de lanzamientos sigue en pérdidas, registrando una pérdida de EBIT ajustado de $200 millones mientras el desarrollo de Starship absorbe los beneficios de conectividad. Los gastos de capital trimestrales alcanzaron los $18.400 millones, un ritmo anualizado cercano a los $75.000 millones. David Einhorn ha cuestionado públicamente cómo se justifican las calificaciones de grado de inversión con un flujo de caja libre persistentemente negativo.
La demanda gubernamental aporta el respaldo estratégico. Una directiva de la Casa Blanca sobre transporte espacial comercial acelera las aprobaciones de lanzamiento, e Italia está negociando un contrato de seguridad con Starlink de $1.600 millones a pesar de la oposición interna y la preferencia de Bruselas por la constelación IRIS² de €10.000 millones, que no volará antes de 2030. Starshield extiende la franquicia a la defensa, con terminales de comunicación satelital planeadas en la flota de F-35 para 2031. La acreditación IL5 del Pentágono para Grok for Government abrió una línea de ingresos recurrentes por software que llega a 1,7 millones de personal de defensa. La capacidad de los centros de datos de 1,4 gigavatios se está ampliando hacia 2,0 gigavatios este año, a un coste de construcción de unos $50.000 millones por gigavatio.
El vuelo 14 de Starship se lanza el 22 de septiembre como la primera misión orbital y generadora de ingresos del programa, desplegando 26 satélites Starlink V3. Ese único vuelo añade 26 Terabits por segundo de ancho de banda frente a los 2,6 de un Falcon 9, con misiones de producción diseñadas para alcanzar 60. Los datos de patentes revelan dónde cree la dirección que reside su ventaja competitiva: el 73,5% de las familias publicadas cubren radiofrecuencia y terminales de usuario, mientras que los cohetes y la propulsión representan solo el 3%. Los motores y la metalurgia se mantienen protegidos como secretos comerciales en lugar de planos públicos. La cuestión de inversión se reduce al factor tiempo. Si Starship logra una reutilización completa, SpaceX dominará la economía del ancho de banda orbital. Hasta que el flujo de caja operativo cubra el presupuesto de capital, las acciones seguirán siendo volátiles.
Los ingresos del segundo trimestre alcanzaron los $7.810 millones, un 91,9% más interanual, frente a los $18.700 millones de todo el año 2025. La dirección prevé $100.000 millones en ingresos recurrentes anuales para diciembre. La conectividad impulsa el negocio: Starlink genera $4.300 millones en ingresos trimestrales y $2.600 millones en EBIT ajustado a partir de 12 millones de suscriptores con un ARPU de $66. El alquiler de computación de IA añadió $2.600 millones en ingresos y $1.100 millones en beneficio operativo, impulsado por un cliente no revelado que paga $1.110 millones al mes. El segmento de lanzamientos sigue en pérdidas, registrando una pérdida de EBIT ajustado de $200 millones mientras el desarrollo de Starship absorbe los beneficios de conectividad. Los gastos de capital trimestrales alcanzaron los $18.400 millones, un ritmo anualizado cercano a los $75.000 millones. David Einhorn ha cuestionado públicamente cómo se justifican las calificaciones de grado de inversión con un flujo de caja libre persistentemente negativo.
La demanda gubernamental aporta el respaldo estratégico. Una directiva de la Casa Blanca sobre transporte espacial comercial acelera las aprobaciones de lanzamiento, e Italia está negociando un contrato de seguridad con Starlink de $1.600 millones a pesar de la oposición interna y la preferencia de Bruselas por la constelación IRIS² de €10.000 millones, que no volará antes de 2030. Starshield extiende la franquicia a la defensa, con terminales de comunicación satelital planeadas en la flota de F-35 para 2031. La acreditación IL5 del Pentágono para Grok for Government abrió una línea de ingresos recurrentes por software que llega a 1,7 millones de personal de defensa. La capacidad de los centros de datos de 1,4 gigavatios se está ampliando hacia 2,0 gigavatios este año, a un coste de construcción de unos $50.000 millones por gigavatio.
El vuelo 14 de Starship se lanza el 22 de septiembre como la primera misión orbital y generadora de ingresos del programa, desplegando 26 satélites Starlink V3. Ese único vuelo añade 26 Terabits por segundo de ancho de banda frente a los 2,6 de un Falcon 9, con misiones de producción diseñadas para alcanzar 60. Los datos de patentes revelan dónde cree la dirección que reside su ventaja competitiva: el 73,5% de las familias publicadas cubren radiofrecuencia y terminales de usuario, mientras que los cohetes y la propulsión representan solo el 3%. Los motores y la metalurgia se mantienen protegidos como secretos comerciales en lugar de planos públicos. La cuestión de inversión se reduce al factor tiempo. Si Starship logra una reutilización completa, SpaceX dominará la economía del ancho de banda orbital. Hasta que el flujo de caja operativo cubra el presupuesto de capital, las acciones seguirán siendo volátiles.

Connecting the dots to Decode the Invisible. This post is a summary. To understand the rigged game, you need the evidence. Access the Full Analysis + Raw Sources (Lab Reports, Patents, Academic Research & Cyber Intel). See the reality here ➜ udisview.com
免責聲明
這些資訊和出版物並非旨在提供,也不構成TradingView提供或認可的任何形式的財務、投資、交易或其他類型的建議或推薦。請閱讀使用條款以了解更多資訊。
Connecting the dots to Decode the Invisible. This post is a summary. To understand the rigged game, you need the evidence. Access the Full Analysis + Raw Sources (Lab Reports, Patents, Academic Research & Cyber Intel). See the reality here ➜ udisview.com
免責聲明
這些資訊和出版物並非旨在提供,也不構成TradingView提供或認可的任何形式的財務、投資、交易或其他類型的建議或推薦。請閱讀使用條款以了解更多資訊。