
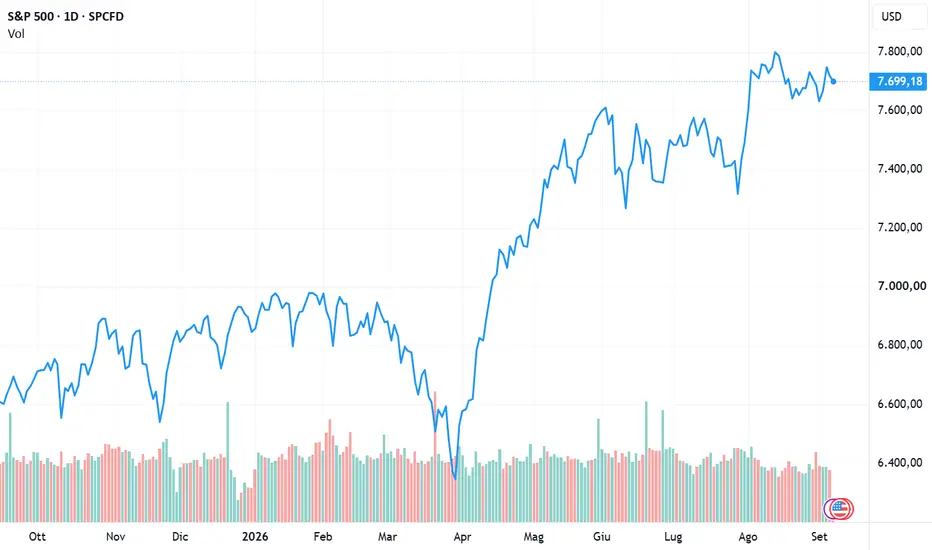
Verso un rialzo dei tassi di 25 bps in Europa, e forse anche negli Usa.
Petrolio ancora in tensione, USA e IRAN ancora lontani da un accordo.
Vittoria della destra radicale in Sassonia, ma Mertz non si dimetterà.
Inflazione ancora minacciosa negli Usa: occhi aperti venerdì 11 su CPI di agosto.
Mercati in attesa delle banche centrali: petrolio, tassi e yen al centro della scena. La settimana è partita senza il faro di Wall Street, chiusa ieri per il Labor Day, lasciando le Borse europee alle prese con una seduta interlocutoria e con un quadro geopolitico sempre più ingombrante.
I listini del Vecchio Continente hanno chiuso in ordine sparso: Milano +0,25%, sostenuta dal rally di Lottomatica, mentre Francoforte ha segnato il risultato peggiore, -0,16%, appesantita anche dal risultato elettorale dell’AfD in Sassonia-Anhalt.
Il successo dell’estrema destra tedesca, che porta per la prima volta dalla Seconda guerra mondiale un partito di questo tipo a un passo dal potere regionale, ha riacceso le preoccupazioni politiche in Germania.
Il cancelliere Friedrich Merz si è detto “turbato”, ma ha escluso implicitamente qualsiasi passo indietro, rivendicando la propria “responsabilità” sul risultato. Le sue rassicurazioni hanno consentito a Francoforte di recuperare parte delle perdite nel finale.
Ma il vero appuntamento per i mercati è ormai alle porte: giovedì 10 settembre la BCE e, venerdì 11 settembre, l’inflazione americana, due passaggi destinati a definire le aspettative sulla politica monetaria globale.
La BCE dovrebbe procedere con il secondo rialzo dell’anno di 25 punti base, portando il tasso sui depositi al 2,5%, in risposta soprattutto alle nuove pressioni inflazionistiche alimentate dall’energia.
La questione, tuttavia, non sarà tanto il rialzo in sé, ormai ampiamente scontato, quanto ciò che verrà dopo. Secondo Barclays, il mercato guarda a una pausa prolungata, con il tasso sui depositi fermo al 2,5% fino alla fine del 2027.
Un eventuale nuovo shock su petrolio e gas potrebbe però costringere Francoforte a una stretta più aggressiva, mentre una crescita europea resiliente potrebbe abbassare la soglia per ulteriori rialzi.
Il quadro energetico resta infatti il principale elemento di rischio. Il Brent si avvicina ai 98 dollari/barile, il WTI è intorno ai 93, mentre il gas ad Amsterdam supera i 73 euro/Megawattora.
A pesare sono soprattutto le tensioni in Medio Oriente, gli attacchi statunitensi contro petroliere iraniane e la minaccia di Teheran di introdurre nuove restrizioni nello Stretto di Hormuz.
L’Opec+, col fronte compatto di Arabia Saudita, Russia, Iraq, Kuwait, Kazakistan, Algeria e Oman, ha intanto deciso di mantenere anche per ottobre 2026 i livelli produttivi previsti per settembre.
Stamane, 8 settembre, l’Asia offre segnali interessanti. L’MSCI Asia Pacific è in rialzo dello 0,1%, dopo il +0,8% della notte. In Giappone il PIL del secondo trimestre è stato rivisto a +1,4% annualizzato, dall’1,1% precedente, mentre i salari di luglio hanno registrato l’incremento più consistente degli ultimi 30 anni.
Dati che rafforzano le aspettative per il sesto rialzo consecutivo della BoJ nella riunione del 17-18 settembre.
Lo yen continua così la sua corsa: l’euro/yen è sceso sotto 180, da 181,32, mentre il dollaro/yen è poco sopra 154, contro 156,04. Stamane il cambio si è spinto fino a 153,3, ai massimi da febbraio.
Sul fronte cinese, invece, le esportazioni hanno accelerato del 25% ad agosto, dopo quasi il 24% di luglio, portando il surplus commerciale annuale vicino agli 806 miliardi di dollari. L’Hang Seng perde lo 0,3%, mentre il CSI 300 arretra dello 0,1% e il Kospi è frazionalmente negativo.
Tra le materie prime spicca il rame, protagonista di un nuovo record all’LME: i futures a tre mesi hanno raggiunto 14.533 dollari per tonnellata, superando il precedente massimo di gennaio.
Nell’ultimo anno il metallo è salito del 17%, sostenuto dal deficit strutturale tra domanda e offerta e dalla crescente necessità di rame per data center, energie rinnovabili e reti elettriche. Nel breve periodo, inoltre, le scorte si sono concentrate negli Stati Uniti, mentre quelle della rete LME si sono ridotte, comprimendo la disponibilità immediata.
Sul mercato obbligazionario la pressione resta evidente: il Bund decennale è al 3,38%, massimo dal 2011; il Gilt britannico è ai massimi dal 2008 e il JGB decennale giapponese ha superato il 3%, livello che non si vedeva dal 1996, mentre il biennale è ai massimi dal 1995.
Infine, il Bitcoin scende per il secondo giorno, a circa 78.700 dollari, dopo l’attacco alla Liquid Network che avrebbe provocato una perdita di 320 milioni di dollari: sottratti circa 4.000 dei 4.200 Bitcoin custoditi nel wallet.
Un nuovo episodio, dopo i 6 milioni di dollari rubati la settimana precedente a una piattaforma collegata a Crypto.com e l’attacco di agosto al wallet offline Coldcard, che riaccende i dubbi sulla sicurezza degli asset digitali.
Il quadro è quindi dominato da una parola: tassi. La BCE sembra pronta al 2,50% il 10 settembre, la Fed arriva al meeting del 15-16 settembre con un mercato del lavoro più solido del previsto e un’inflazione di luglio al 3,4%, mentre la BoJ potrebbe effettuare il sesto rialzo il 17-18 settembre.
Per i mercati, la vera partita comincia adesso: non conta più soltanto quanto saliranno i tassi, ma quanto a lungo resteranno elevati.
Informazioni importanti
Comunicazioni emesse all’interno dello Spazio economico europeo (“SEE”): Il presente documento è stato emesso e approvato da WisdomTree Ireland Limited, società autorizzata e regolamentata dalla Central Bank of Ireland.
Comunicazioni emesse in giurisdizioni non appartenenti al SEE: Il presente documento è stato emesso e approvato da WisdomTree UK Limited, società autorizzata e regolamentata dalla Financial Conduct Authority del Regno Unito.
Per fare riferimento a WisdomTree Ireland Limited e a WisdomTree UK Limited si utilizza per entrambe la denominazione “WisdomTree” (come applicabile). La nostra politica sui conflitti d’interesse e il nostro inventario sono disponibili su richiesta.
Solo per clienti professionali. Le informazioni contenute nel presente documento sono fornite a titolo meramente informativo e non costituiscono né un’offerta di vendita né una sollecitazione di un’offerta di acquisto di titoli o azioni. Il presente documento non deve essere utilizzato come base per una qualsiasi decisione d’investimento. Gli investimenti possono aumentare o diminuire di valore e si può perdere una parte o la totalità dell’importo investito. Le performance passate non sono necessariamente indicative di performance future. Qualsiasi decisione d’investimento deve essere basata sulle informazioni contenute nel Prospetto informativo di riferimento e deve essere presa dopo aver richiesto il parere di un consulente d’investimento, fiscale e legale indipendente.
Il presente documento non è, e in nessun caso deve essere interpretato come, una pubblicità o qualsiasi altro strumento di promozione di un’offerta pubblica di azioni o titoli negli Stati Uniti o in qualsiasi provincia o territorio degli Stati Uniti. Né il presente documento né alcuna copia dello stesso devono essere acquisiti, trasmessi o distribuiti (direttamente o indirettamente) negli Stati Uniti.
Il presente documento può contenere commenti indipendenti sul mercato redatti da WisdomTree sulla base delle informazioni disponibili al pubblico. Benché WisdomTree si adoperi per garantire l’esattezza del contenuto del presente documento, WisdomTree non garantisce né assicura la sua esattezza o correttezza. Qualsiasi terzo fornitore di dati di cui ci si avvalga per reperire le informazioni contenute nel presente documento non rilascia alcuna garanzia o dichiarazione di sorta in relazione ai suddetti dati. Laddove WisdomTree abbia espresso dei pareri relativamente al prodotto o all’attività di mercato, si ricorda che tali pareri possono cambiare. Né WisdomTree, né alcuna consociata, né alcuno dei rispettivi funzionari, amministratori, partner o dipendenti, accetta alcuna responsabilità per qualsiasi perdita, diretta o indiretta, derivante dall’utilizzo del presente documento o del suo contenuto.
Il presente documento può contenere dichiarazioni previsionali, comprese dichiarazioni riguardanti le attuali aspettative o convinzioni in relazione alla performance di determinate classi di attività e/o settori. Le dichiarazioni previsionali sono soggette a determinati rischi, incertezze e ipotesi. Non vi è alcuna garanzia che tali dichiarazioni siano esatte, e i risultati effettivi possano discostarsi significativamente da quelli previsti in dette dichiarazioni. WisdomTree raccomanda vivamente di non fare indebito affidamento sulle summenzionate dichiarazioni previsionali.
I rendimenti storici ricompresi nel presente documento potrebbero essere basati sul back test, ossia la procedura di valutazione di una strategia d’investimento, che viene applicata ai dati storici per simulare quali sarebbero stati i rendimenti di tale strategia. Tuttavia, i rendimenti basati sul back test sono puramente ipotetici e vengono forniti nel presente documento a soli fini informativi. I dati basati sul back test non rappresentano rendimenti effettivi e non devono intendersi come un’indicazione di rendimenti effettivi o futuri.
Petrolio ancora in tensione, USA e IRAN ancora lontani da un accordo.
Vittoria della destra radicale in Sassonia, ma Mertz non si dimetterà.
Inflazione ancora minacciosa negli Usa: occhi aperti venerdì 11 su CPI di agosto.
Mercati in attesa delle banche centrali: petrolio, tassi e yen al centro della scena. La settimana è partita senza il faro di Wall Street, chiusa ieri per il Labor Day, lasciando le Borse europee alle prese con una seduta interlocutoria e con un quadro geopolitico sempre più ingombrante.
I listini del Vecchio Continente hanno chiuso in ordine sparso: Milano +0,25%, sostenuta dal rally di Lottomatica, mentre Francoforte ha segnato il risultato peggiore, -0,16%, appesantita anche dal risultato elettorale dell’AfD in Sassonia-Anhalt.
Il successo dell’estrema destra tedesca, che porta per la prima volta dalla Seconda guerra mondiale un partito di questo tipo a un passo dal potere regionale, ha riacceso le preoccupazioni politiche in Germania.
Il cancelliere Friedrich Merz si è detto “turbato”, ma ha escluso implicitamente qualsiasi passo indietro, rivendicando la propria “responsabilità” sul risultato. Le sue rassicurazioni hanno consentito a Francoforte di recuperare parte delle perdite nel finale.
Ma il vero appuntamento per i mercati è ormai alle porte: giovedì 10 settembre la BCE e, venerdì 11 settembre, l’inflazione americana, due passaggi destinati a definire le aspettative sulla politica monetaria globale.
La BCE dovrebbe procedere con il secondo rialzo dell’anno di 25 punti base, portando il tasso sui depositi al 2,5%, in risposta soprattutto alle nuove pressioni inflazionistiche alimentate dall’energia.
La questione, tuttavia, non sarà tanto il rialzo in sé, ormai ampiamente scontato, quanto ciò che verrà dopo. Secondo Barclays, il mercato guarda a una pausa prolungata, con il tasso sui depositi fermo al 2,5% fino alla fine del 2027.
Un eventuale nuovo shock su petrolio e gas potrebbe però costringere Francoforte a una stretta più aggressiva, mentre una crescita europea resiliente potrebbe abbassare la soglia per ulteriori rialzi.
Il quadro energetico resta infatti il principale elemento di rischio. Il Brent si avvicina ai 98 dollari/barile, il WTI è intorno ai 93, mentre il gas ad Amsterdam supera i 73 euro/Megawattora.
A pesare sono soprattutto le tensioni in Medio Oriente, gli attacchi statunitensi contro petroliere iraniane e la minaccia di Teheran di introdurre nuove restrizioni nello Stretto di Hormuz.
L’Opec+, col fronte compatto di Arabia Saudita, Russia, Iraq, Kuwait, Kazakistan, Algeria e Oman, ha intanto deciso di mantenere anche per ottobre 2026 i livelli produttivi previsti per settembre.
Stamane, 8 settembre, l’Asia offre segnali interessanti. L’MSCI Asia Pacific è in rialzo dello 0,1%, dopo il +0,8% della notte. In Giappone il PIL del secondo trimestre è stato rivisto a +1,4% annualizzato, dall’1,1% precedente, mentre i salari di luglio hanno registrato l’incremento più consistente degli ultimi 30 anni.
Dati che rafforzano le aspettative per il sesto rialzo consecutivo della BoJ nella riunione del 17-18 settembre.
Lo yen continua così la sua corsa: l’euro/yen è sceso sotto 180, da 181,32, mentre il dollaro/yen è poco sopra 154, contro 156,04. Stamane il cambio si è spinto fino a 153,3, ai massimi da febbraio.
Sul fronte cinese, invece, le esportazioni hanno accelerato del 25% ad agosto, dopo quasi il 24% di luglio, portando il surplus commerciale annuale vicino agli 806 miliardi di dollari. L’Hang Seng perde lo 0,3%, mentre il CSI 300 arretra dello 0,1% e il Kospi è frazionalmente negativo.
Tra le materie prime spicca il rame, protagonista di un nuovo record all’LME: i futures a tre mesi hanno raggiunto 14.533 dollari per tonnellata, superando il precedente massimo di gennaio.
Nell’ultimo anno il metallo è salito del 17%, sostenuto dal deficit strutturale tra domanda e offerta e dalla crescente necessità di rame per data center, energie rinnovabili e reti elettriche. Nel breve periodo, inoltre, le scorte si sono concentrate negli Stati Uniti, mentre quelle della rete LME si sono ridotte, comprimendo la disponibilità immediata.
Sul mercato obbligazionario la pressione resta evidente: il Bund decennale è al 3,38%, massimo dal 2011; il Gilt britannico è ai massimi dal 2008 e il JGB decennale giapponese ha superato il 3%, livello che non si vedeva dal 1996, mentre il biennale è ai massimi dal 1995.
Infine, il Bitcoin scende per il secondo giorno, a circa 78.700 dollari, dopo l’attacco alla Liquid Network che avrebbe provocato una perdita di 320 milioni di dollari: sottratti circa 4.000 dei 4.200 Bitcoin custoditi nel wallet.
Un nuovo episodio, dopo i 6 milioni di dollari rubati la settimana precedente a una piattaforma collegata a Crypto.com e l’attacco di agosto al wallet offline Coldcard, che riaccende i dubbi sulla sicurezza degli asset digitali.
Il quadro è quindi dominato da una parola: tassi. La BCE sembra pronta al 2,50% il 10 settembre, la Fed arriva al meeting del 15-16 settembre con un mercato del lavoro più solido del previsto e un’inflazione di luglio al 3,4%, mentre la BoJ potrebbe effettuare il sesto rialzo il 17-18 settembre.
Per i mercati, la vera partita comincia adesso: non conta più soltanto quanto saliranno i tassi, ma quanto a lungo resteranno elevati.
Informazioni importanti
Comunicazioni emesse all’interno dello Spazio economico europeo (“SEE”): Il presente documento è stato emesso e approvato da WisdomTree Ireland Limited, società autorizzata e regolamentata dalla Central Bank of Ireland.
Comunicazioni emesse in giurisdizioni non appartenenti al SEE: Il presente documento è stato emesso e approvato da WisdomTree UK Limited, società autorizzata e regolamentata dalla Financial Conduct Authority del Regno Unito.
Per fare riferimento a WisdomTree Ireland Limited e a WisdomTree UK Limited si utilizza per entrambe la denominazione “WisdomTree” (come applicabile). La nostra politica sui conflitti d’interesse e il nostro inventario sono disponibili su richiesta.
Solo per clienti professionali. Le informazioni contenute nel presente documento sono fornite a titolo meramente informativo e non costituiscono né un’offerta di vendita né una sollecitazione di un’offerta di acquisto di titoli o azioni. Il presente documento non deve essere utilizzato come base per una qualsiasi decisione d’investimento. Gli investimenti possono aumentare o diminuire di valore e si può perdere una parte o la totalità dell’importo investito. Le performance passate non sono necessariamente indicative di performance future. Qualsiasi decisione d’investimento deve essere basata sulle informazioni contenute nel Prospetto informativo di riferimento e deve essere presa dopo aver richiesto il parere di un consulente d’investimento, fiscale e legale indipendente.
Il presente documento non è, e in nessun caso deve essere interpretato come, una pubblicità o qualsiasi altro strumento di promozione di un’offerta pubblica di azioni o titoli negli Stati Uniti o in qualsiasi provincia o territorio degli Stati Uniti. Né il presente documento né alcuna copia dello stesso devono essere acquisiti, trasmessi o distribuiti (direttamente o indirettamente) negli Stati Uniti.
Il presente documento può contenere commenti indipendenti sul mercato redatti da WisdomTree sulla base delle informazioni disponibili al pubblico. Benché WisdomTree si adoperi per garantire l’esattezza del contenuto del presente documento, WisdomTree non garantisce né assicura la sua esattezza o correttezza. Qualsiasi terzo fornitore di dati di cui ci si avvalga per reperire le informazioni contenute nel presente documento non rilascia alcuna garanzia o dichiarazione di sorta in relazione ai suddetti dati. Laddove WisdomTree abbia espresso dei pareri relativamente al prodotto o all’attività di mercato, si ricorda che tali pareri possono cambiare. Né WisdomTree, né alcuna consociata, né alcuno dei rispettivi funzionari, amministratori, partner o dipendenti, accetta alcuna responsabilità per qualsiasi perdita, diretta o indiretta, derivante dall’utilizzo del presente documento o del suo contenuto.
Il presente documento può contenere dichiarazioni previsionali, comprese dichiarazioni riguardanti le attuali aspettative o convinzioni in relazione alla performance di determinate classi di attività e/o settori. Le dichiarazioni previsionali sono soggette a determinati rischi, incertezze e ipotesi. Non vi è alcuna garanzia che tali dichiarazioni siano esatte, e i risultati effettivi possano discostarsi significativamente da quelli previsti in dette dichiarazioni. WisdomTree raccomanda vivamente di non fare indebito affidamento sulle summenzionate dichiarazioni previsionali.
I rendimenti storici ricompresi nel presente documento potrebbero essere basati sul back test, ossia la procedura di valutazione di una strategia d’investimento, che viene applicata ai dati storici per simulare quali sarebbero stati i rendimenti di tale strategia. Tuttavia, i rendimenti basati sul back test sono puramente ipotetici e vengono forniti nel presente documento a soli fini informativi. I dati basati sul back test non rappresentano rendimenti effettivi e non devono intendersi come un’indicazione di rendimenti effettivi o futuri.

Per ulteriori informazioni:
bit.ly/wisdomtree-daily-update
bit.ly/wisdomtree-daily-update
免責聲明
這些資訊和出版物並非旨在提供,也不構成TradingView提供或認可的任何形式的財務、投資、交易或其他類型的建議或推薦。請閱讀使用條款以了解更多資訊。
Per ulteriori informazioni:
bit.ly/wisdomtree-daily-update
bit.ly/wisdomtree-daily-update
免責聲明
這些資訊和出版物並非旨在提供,也不構成TradingView提供或認可的任何形式的財務、投資、交易或其他類型的建議或推薦。請閱讀使用條款以了解更多資訊。