
Upadek Silicon Valley Bank i Signature Bank stanowi "game changer" dla globalnych rynków finansowych. Stwarza on poważne ryzyko dla całego sektora bankowego oraz globalnej gospodarki.
Aktualnie obserwujemy zmianę reżimu rynkowego ze stagflacyjnego na recesyjny, który może być rozgrywany na rynkach przez najbliższe kilka miesięcy/kwartałów.
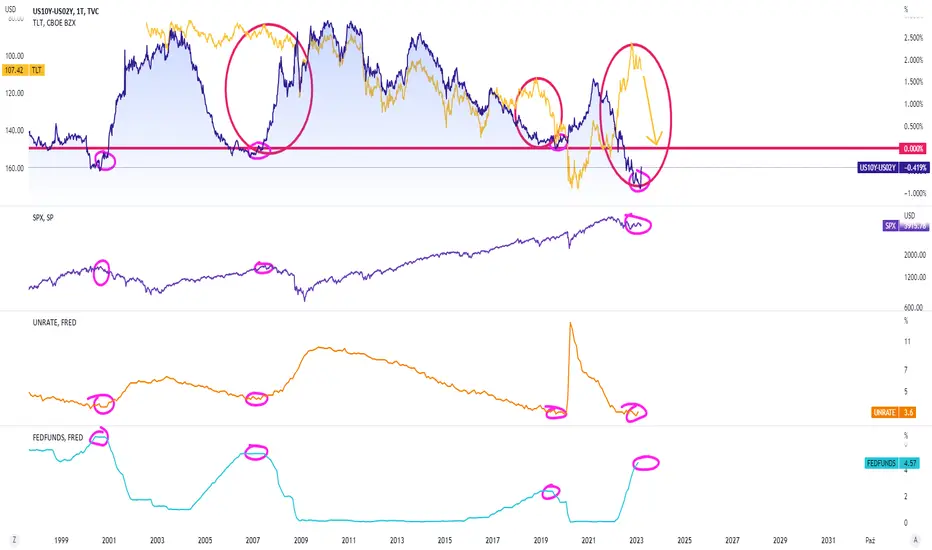
W ciągu ostatnich kilku dni doszło do ogromnego spadku rentowności amerykańskich obligacji, szczególnie tych front-end, co przełożyło się na dynamiczne "wystromienie" krzywej rentowności w ostatnich dniach.
Ostatnie dane z rynku pracy również przyniosły pierwsze ostrzeżenie w postaci wzrostu stopy bezrobocia w USA.
Zauważ, jak zwykle mocno (odwrotnie) skorelowane ze sobą TLT oraz krzywa rentowności 10y2y rozjeżdżały się w okresach zacieśniania przez FED (tj. 2007r, 2018r, oraz 2022r). Ta dywergencja zwykła się zmniejszać w okresach gdy FED kończył swój cykl podwyżek stóp procentowych, co przekładało się na wzrost cen obligacji.
W ostatnich dniach otrzymujemy również przyspieszenie spadków cen ropy i miedzi, oraz przyspieszenie wzrostów cen złota oraz jena japońskiego, które również potwierdzają naszą tezę o rozpoczęciu rozgrywania przez rynki scenariusza recesyjnego.
W odpowiedzi na aktualnie rozwijające się środowisko zwiększyliśmy swoją ekspozycję w naszym portfelu na obligacje amerykańskie (TLT) oraz złoto.
Więcej informacji znajdziecie w linkach do powiązanych pomysłów poniżej.
Aktualnie obserwujemy zmianę reżimu rynkowego ze stagflacyjnego na recesyjny, który może być rozgrywany na rynkach przez najbliższe kilka miesięcy/kwartałów.
W ciągu ostatnich kilku dni doszło do ogromnego spadku rentowności amerykańskich obligacji, szczególnie tych front-end, co przełożyło się na dynamiczne "wystromienie" krzywej rentowności w ostatnich dniach.
Ostatnie dane z rynku pracy również przyniosły pierwsze ostrzeżenie w postaci wzrostu stopy bezrobocia w USA.
Zauważ, jak zwykle mocno (odwrotnie) skorelowane ze sobą TLT oraz krzywa rentowności 10y2y rozjeżdżały się w okresach zacieśniania przez FED (tj. 2007r, 2018r, oraz 2022r). Ta dywergencja zwykła się zmniejszać w okresach gdy FED kończył swój cykl podwyżek stóp procentowych, co przekładało się na wzrost cen obligacji.
W ostatnich dniach otrzymujemy również przyspieszenie spadków cen ropy i miedzi, oraz przyspieszenie wzrostów cen złota oraz jena japońskiego, które również potwierdzają naszą tezę o rozpoczęciu rozgrywania przez rynki scenariusza recesyjnego.
W odpowiedzi na aktualnie rozwijające się środowisko zwiększyliśmy swoją ekspozycję w naszym portfelu na obligacje amerykańskie (TLT) oraz złoto.
Więcej informacji znajdziecie w linkach do powiązanych pomysłów poniżej.

Unikalny proces inwestycyjny oparty o globalne makro.
Więcej na kompasrynkowy.pl
Więcej na kompasrynkowy.pl
相關出版品
免責聲明
這些資訊和出版物並非旨在提供,也不構成TradingView提供或認可的任何形式的財務、投資、交易或其他類型的建議或推薦。請閱讀使用條款以了解更多資訊。
Unikalny proces inwestycyjny oparty o globalne makro.
Więcej na kompasrynkowy.pl
Więcej na kompasrynkowy.pl
相關出版品
免責聲明
這些資訊和出版物並非旨在提供,也不構成TradingView提供或認可的任何形式的財務、投資、交易或其他類型的建議或推薦。請閱讀使用條款以了解更多資訊。