JPM G10 外匯 Spot Desk: GBPUSD關稅傳奇的下一階段已經來臨,汽車行業將被徵收 25%的關稅,這聽起來像是在已經宣布和將於下周宣布的所有其他事件之上,但市場似乎在就職後的 PnL 毀滅中反應非常怯懦,同時試圖糾正預期的情況,以及重新平衡的炒作是否會在未來幾個交易日中得到回報。我們的專營權昨天看到大量的美元買盤,包括RM、Corps(以及在一定程度上的DHFs),我不得不懷疑需要進行的資金流動是否可能提前實現,使得美元在未來幾個交易日處於脆弱狀態--今天是月結日,這將是一個很好的試金石,看看美元在今天下午能否進一步走高。信心仍然不足。
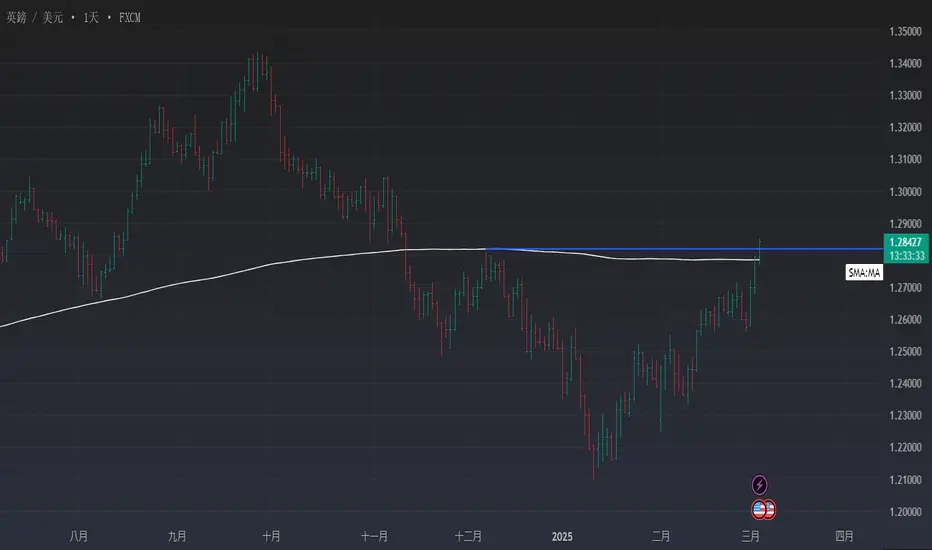
對於英鎊而言,看到里夫斯(Reeves)將 OBR 越來越樂觀的成長軌跡(正如 Allan 所指出的那樣,OBR 的預測可信度不斷受到考驗)視為榮譽徽章,實在是一種痛苦的觀察,但這就是政治。鑒於迴旋空間有限,且英國未來的成長和生產力令人難以置信地樂觀,如果我們在秋季、春季等時期看不到這場戲劇再次上演,我會感到非常驚訝。對於英鎊來說,這裏可能不會有冒煙的槍,尤其是考慮到最近的 PMI,但我很難從正面看待英鎊。我們仍然堅持交叉盤多頭,我們從低點(GBPEUR 為 1.20)進行了頗為激進的反
基本面分析
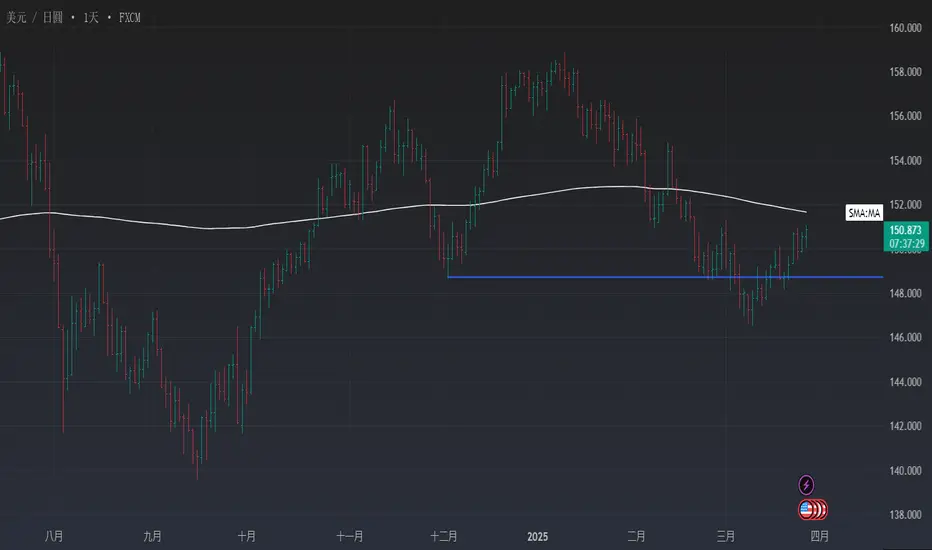
JPM G10 外匯 Spot Desk: USDJPY美元兌日圓在 150 關口附近進行無方向性的交易,感覺像是在強烈測試上方明確的阻力位,但平心而論,即使是在 25% 的廣泛汽車關稅宣佈之後,我們也沒有看到來自美國固定收益或股票的很多指示。日本在美國汽車關稅的痛苦清單上名列前茅,而且鑒於日本央行正在正常化以及國內數據的重要性,貨幣可能會對經濟影響作出反應的論點現在比過去很長一段時間都要強烈,但我仍然不會過度看重這一點 - 通貨膨脹/經濟增長的憂慮組合將決定方向。儘管 DHF 期權部門進行了徹底的清洗,但很難說我們對當前的定位已經恢復到完全放心的狀態。因此,目前在美元兌日圓方面堅持溫和的核心空頭立場,阻力位 151.00/30 已經明確定義,而 50d 和 200d 分別位於 151.46 和 151.665,今天雲層繼續下降,下周將看向 151 關口。美國第四季度 GDP 數據今日與 IJC 同時公布。
Deutsche Bank: G10外匯月末Rebalancing與上周的情況類似,相對股票表現的篩選結果也顯示了廣泛的美元需求。美國股票(以美元計價)的表現遜於我們所篩選的所有盧森堡股票。
美元兌新韓圜的表現最為突出。OBX的強勁相對領先表現與交易日月末非常強勁的季節性結合,提供了一個有趣的交易機會。我們希望在挪威央行(Norges Bank)月末後淡化任何美元兌挪威克朗(USDNOK)的疲態,因為定位與流動性結合可能會導致較大的移動。月末 T+1 也有強烈的反轉信號。諾克兌美元多頭應注意這些短期風險,以增加核心風險或減輕諾克兌美元後的風險。
其餘的股票變動與美元需求一致。
10 年平均季節性同樣指向交易日月末強勁的美元需求。美元對瑞典克朗、挪威克朗、澳元、紐元和歐元的需求都很突出。
Scotiabank: EURUSD 短線技術分析在德國政府計劃大幅提高基礎設施和國防開支之後,德國 ZEW 投資者信心調查出現了嚴重的回升。3 月份的現狀指數仍然疲軟,為-87.6,但預期指數從 2 月份的 26.0 躍升至 51.6。議會將於今天對財政計劃進行投票(上議院將於本周末投票),但在上周的會談之後,批準幾乎已成定局。這些計劃將在未來幾年為經濟註入大量(3-4%/GDP)刺激資金。烏克蘭和談在邊際上可能有助於歐元情緒。
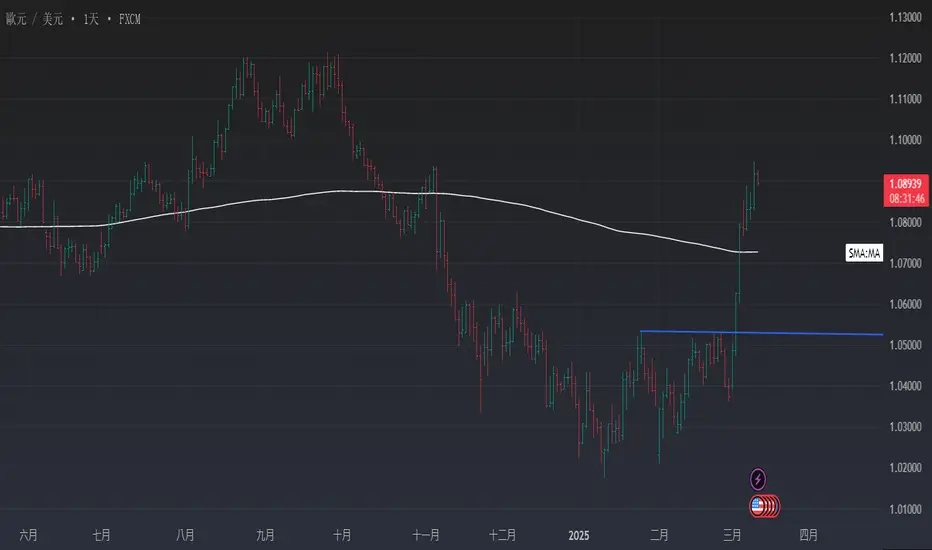
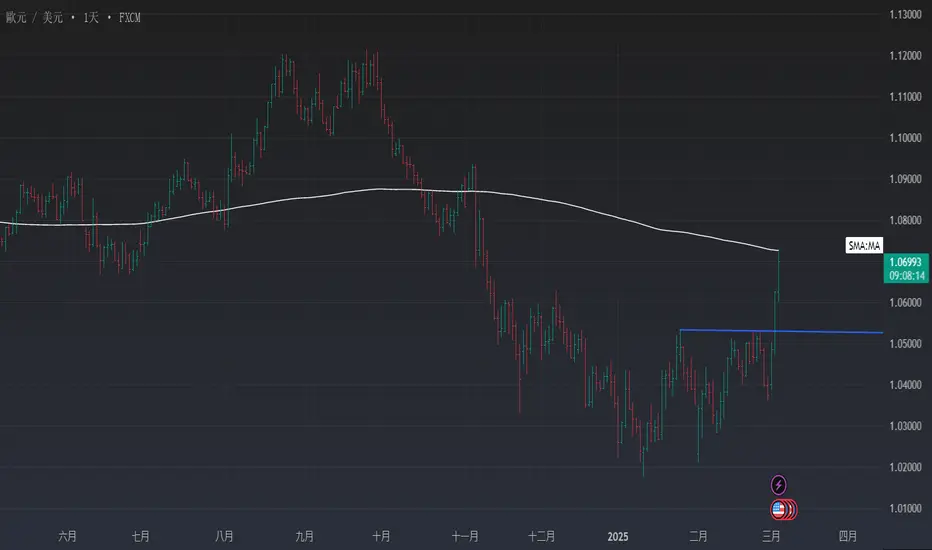
歐元兌美元今早擴大漲幅至邊際新高--略高於上周高點,但也略低於日線圖上的 1.1065 回撤阻力位(1.12/1.01 走低的 76.4% 斐波)。不過,歐元的趨勢看起來相當強勁,盤中、日線圖和周線圖上都有堅實的趨勢動量信號支持漲勢。這表明,歐元在小幅下跌(1.08 中/上方)時將獲得堅實支撐,價格走勢將以持續買盤為特征。如果突破 1.1065 點,則幾乎可能升至 1.12。
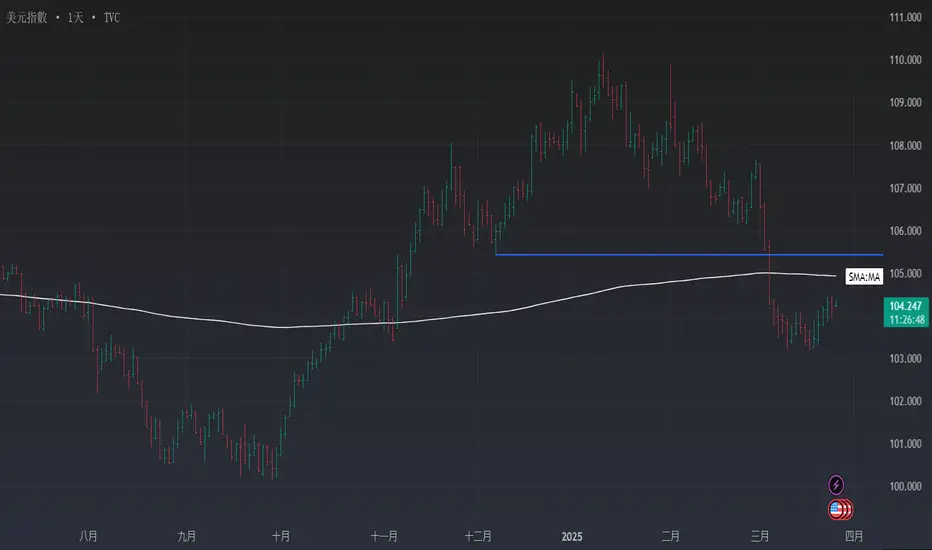
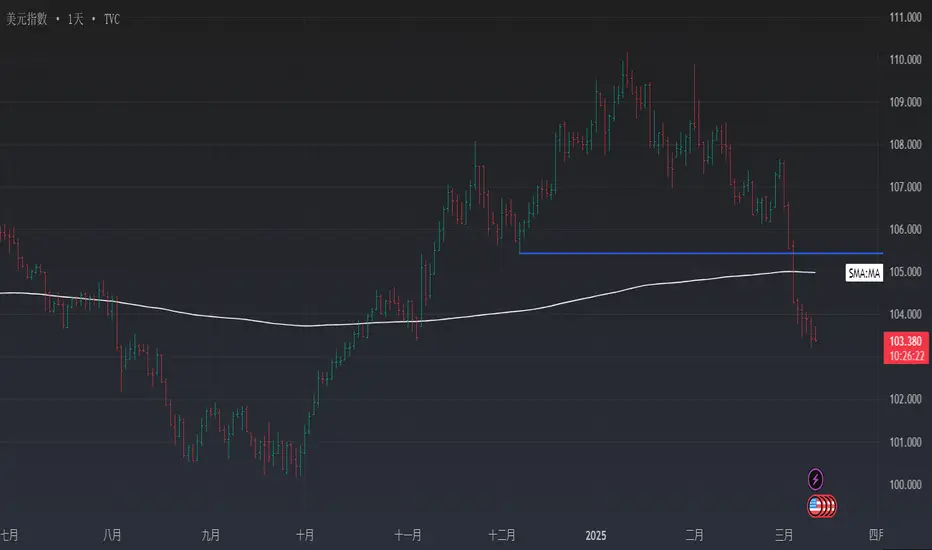
HSBC: DXY (美洲外匯早訊)對美國經濟衰退風險的關註降低了今天公布的美國消費物價指數的影響力。最近幾個月,市場對美國通脹的關註度很高,對一些數據的分析精確到了小數點後第三位。除非出現明顯的異常情況,否則如果今天的數據符合人們的一致預期,即總體和核心數據都略微偏離目標,那麽市場很可能會聳聳肩。相反,市場似乎更傾向於擔心美國正以某種方式徘徊在經濟衰退的邊緣。昨天,特朗普總統對美國經濟的樂觀預測在一定程度上緩解了風險偏好,但就在他作出保證的同一天,他提高了鋼鐵和鋁的進口稅,因此市場的緊張情緒可能會卷土重來。不過,雖然華爾街對美國股市的預測在下降,但經濟學家對美國國內生產總值增長的預測是否發生了實質性變化卻不那麽明顯。美聯儲的情況可能也是如此,這意味著 3 月份的 FOMC(更新預測)可能至關重要。
HSBC: EURUSD (美洲外匯早訊)今天上午,圍繞歐元的財政亢奮情緒依然存在,使其得以擺脫關稅和談判的動蕩。從紙面上看,歐元今天上午的表現不應該很好。歐元近期的飆升主要建立在德國財政政策對經濟增長提供更大支持的希望之上,歐洲其他地區或許也是如此。綠黨的羅伯特-哈貝克(Robert Habeck)今天上午在談到主要政黨假設綠黨支持財政提案時說:「顯然他們算錯了」。外匯市場似乎將這一評論視為可能達成協議前的談判噪音。歐元也已經擺脫了對美國出口征收新關稅和歐盟征收報復性關稅的影響。貿易戰的這一實際升級沒有引起外匯市場的反應,表明這也被視為暫時的噪音,將得到解決。在歐元斷崖式反彈之後,市場似乎樂於對這兩方面抱有最好的希望,或者烏克蘭停火的前景提供了一些看漲的抵消。
對於歐洲央行的發言人來說,今天是忙碌的一天,而克裏斯蒂娜-拉加德(Christine Lagarde)已經給出了不置可否的平衡基調。歐洲央行行長指出,「在產能受限的部門,貿易分裂和國防開支增加原則上會推高通脹」--這對鷹派來說是個好消息。但她隨後又補充道,「美國的關稅也可能降低對歐盟出口產品的需求,並將中國的過剩產能轉移到歐洲,這可能會推低通脹」--這讓鴿派保持了活
HSBC: EURUSD- 上調年底預測對於歐元兌美元,我們將 2025 年年底的預測由 0.99 調高至 1.04。在最樂觀的情況下(並非我們的基本情況),擴張性財政開支有可能推動歐元兌美元走高。歐洲領袖對美國的安全保護傘失去信心,急於從內部加強。這觸發了新的緊迫感,讓人聯想到 2020 年大流行病的應對措施。如果這能驅使更大程度的合作並加強歐盟的經濟治理,它可能會帶來改革、投資和更強勁增長的正反饋循環。然而,我們距離這個正面結果仍有一段距離。畢竟,德國的財政方案仍有待國會確認。儘管候任總理 Friedrich Merz 的意向很明確,但財政計畫的執行時間可能比原計劃更長,並將取決於配套改革。短期而言,歐元兌美元可能會在新的歐元彙整樂觀情緒下維持支撐,但貿易戰仍對歐洲構成威脅。如果美國對從歐盟進口的商品徵收關稅,將會損害區域和全球的經濟成長,尤其是當歐盟集團採取報復行動時。我們認為這將使歐元兌美元在未來幾季逐步走低。然而,若德國和歐洲出現更大的樂觀情緒,我們會對風險保持警覺。
歐元:德國議會的障礙不會困擾歐元德國準總理弗裏德裏希-梅爾茨(Friedrich Merz)在 3 月 25 日新一屆議會就職前推動債務製動憲法改革的計劃正面臨重重障礙。昨天,獲得 2/3 多數席位所需的綠黨宣布將反對國防開支計劃,並要求加強環境保障。
消息一出,歐元下跌,但很快反彈,因為有報道稱綠黨仍對談判持開放態度,基民盟官員也對達成協議表示樂觀。外匯市場繼續為歐元定價,認為最好的情況是支出計劃得以實施。
歐元區本周的日程安排較為輕松,因此德國政局和烏克蘭-俄羅斯和談的發展仍將是重中之重。不過,歐元/美元仍將主要受到來自美國的消息的刺激。作為次要驅動因素,歐洲央行成員開始發表會後講話。昨天,鷹派人物約阿希姆-納格爾(Joachim Nagel)表示,歐洲央行不會 「自動駕駛 」削減政策,因此很難推測 4 月份的行動。今天我們將聽到偏向鴿派的奧利-雷恩(Olli Rehn)的講話,本周晚些時候還將聽到其他眾多理事會成員的講話。
我們仍然傾向於歐元/美元走低,但由於美國國內風險揮之不去,而歐元的基本面已經改善,我們可能還沒有達到頂峰。可能會上探 1.090,但我們認為 1.070 仍是未來一個月最合理的目標。
美元: 投資者對美國的擔憂加劇本周伊始,更多的風險消退,周一標準普爾500指數下跌超過2.5%。這一次,美國股市的下滑並不是孤立的,歐洲股市也受到了影響。因此,美元比美歐股市分化時更能保持其避風港地位,我們在外匯市場上看到了一些典型的風險厭惡交易: 日元、美元、歐元和瑞士法郎兌高比值貨幣和商品貨幣上漲。
美國情緒低迷及其對美國股市的影響仍難以確定底部。市場正在質疑過高的估值和更廣泛的美國投資/宏觀環境,雖然數據可以刺激短期情緒,但信心的進一步喪失可能需要美國政府本身來緩和。
事實上,關於美國第一季度經濟衰退的零星呼聲--即使可能被過分誇大--也無濟於事。今天的 JOLTS 職位空缺數據將受到密切關註。美聯儲對就業市場的關註意味著短期美元掉期對今天的數據將高度敏感。盡管人們更關註裁員數據,但預計 1 月份的職位空缺將趨於平緩。我們還將密切關註辭職率,它是工資增長的良好領先指標。
我們的觀點是,目前美元正面臨大量負面因素,未來幾周的風險平衡已轉向上行。盡管如此,在這種令人不安的市場環境下,我們還沒有準備好選擇美元的下行趨勢。
03/07 美國白宮加密貨幣大會 BTC走勢? 幣圈逢會幣跌? 利好出盡?📊 比特幣 (BTCUSDT) 30 分鐘圖分析
📌 今晚市場關注焦點:
1️⃣ 美國非農就業數據 (NFP) 公布,可能影響市場短期流動性與趨勢變化。
2️⃣ 3/7 白宮加密貨幣大會,由川普主持,可能帶來政策相關消息,引發市場波動。
📌 市場已站上 BB(破壞塊),短線多頭動能增強,但須留意上方阻力區,波動性可能放大
以下幾個關鍵區域值得留意:
🏗 關鍵區域
📍 短線阻力區(SNR)
📌 $92,600(黑色線)
👉 這是短線壓力位,若價格突破並站穩,則有機會挑戰更高區域。若承壓回落,則可能回踩 BB 區域。
📍 週開盤價(W OPEN)
📌 $96,270(黑色線)
👉 這是本週的關鍵分界點,若價格突破該區,則市場情緒將轉向強烈看多。若測試後無法站穩,則可能形成短線回調。
📍 短期支撐區(BB)
📌 $86,800 - $88,200(黃色區域)
👉 這是當前價格的短線支撐區,若價格回踩此區並出現反彈信號,可能形成低多機會。
📍 下方需求區(OB+)
📌 $83,000 - $83,900(綠色區域)
👉 若價格跌破 BB 區域,則可能進一步測試 OB+,並尋求更多買
CACIB: EURUSD- 峰會和政策會議歐元正在經歷近年來最好的一周。市場希望國防開支增加和烏克蘭戰爭結束的前景日益看好,這兩點將增強以歐元計價的股票和債券的吸引力。今天,歐盟領導人將齊聚布魯塞爾召開特別峰會,討論歐洲防務等議題。在峰會召開之前,歐盟委員會主席烏爾蘇拉-馮德萊恩提出了一項 1,500 億歐元的一攬子計劃,以增加軍費開支。此外,德國國內支持加強國防和基礎設施投資計劃的共識也在不斷增強。我們懷疑今天的歐盟峰會是否會對市場預期產生有意義的影響,因此認為歐元價格已經出現了一些利好因素。
市場對歐洲國防開支增長的預期不斷加強,促使歐洲利率投資者重新評估歐洲央行的鴿派前景。因此,在撰寫本文時,市場已完全將今天的政策會議降息 25 個基點,但他們預計 2025 年的總寬松幅度只有約-70 個基點,而本周初的寬松幅度約為-85 個基點。我們預計理事會今天將下調利率 25 個基點,但這表明其政策立場不再那麽嚴格。再加上歐洲央行上調了通脹預期,這意味著歐洲央行行長拉加德可能會發出更加不堅定的聲音。
歐洲央行的 「鷹派 」降息應有助於進一步降低歐元的R4利率劣勢。然而,我們認為歐元兌美元的利差已經大幅上行修正,而且這種走勢開始
03/06 以太幣即將復活? 白宮加密貨幣高峰會來臨白宮加密貨幣高峰會來臨
今天多頭量能延續要如何布局
🏗 關鍵區域
📍 上方供應區(OB-)
📌 $2,350 - $2,375(紅色區域)
👉 這是短線空頭防守區,若價格測試該區域並出現賣壓,可能形成回調。若突破站穩,可能進一步挑戰更高區域。
📍 中間破壞塊(BB)
📌 $2,270 - $2,290(黃色區域)
👉 這裡是前期大量成交區,若價格回到此區並出現承壓跡象,可能成為短線空方優勢點。
📍 當日開盤價(D OPEN)
📌 $2,240(黑色線)
👉 這是短期多空分界點,若價格站穩,則有機會進一步上攻 OB- 區域。若跌破,則需關注下方支撐。
📍 下方需求區(OB+)
📌 $2,185 - $2,220(綠色區域)
👉 這是短線回調的關鍵支撐區,若價格測試此區並出現止跌信號,可能迎來反彈。
📈 交易計畫
🟢 突破壓力做多(綠色路徑)
條件:
✅ 價格突破 $2,350 - $2,375(OB)並獲得支撐
✅ 形成多頭形態(如長下影線、看漲吞噬等)
✅ 站穩OB區域,確認多方動能
目標:
🎯 第一目標:$2,450(SNR)
🎯 第二目標:$2,517(週開盤)
止損
CACIB:EURUSD--一個潛在拐點?由於更多新聞報道稱歐盟和個別成員國將增加軍費開支,歐元/美元近期繼續走高。我們認為,未來幾個月歐元/美元的前景可能會進一步改善。首先,歐盟加強國防開支的計劃既能幫助國內需求,又能提振長期歐洲債務國實際收益率,從而吸引資金回流歐元。其次,美國的逐步撤出可能最終促使烏克蘭戰爭在未來幾個月內結束。歐洲的 「和平紅利 」與烏克蘭的重建相結合,將進一步支撐歐元區的前景,並增強歐元資產的吸引力。第三,美國和俄羅斯之間的潛在和解可能會降低能源通脹,甚至對歐洲製造業出口國的經濟產生積極的供應沖擊,即使歐盟對俄羅斯的製裁目前仍然有效。
此外,美歐之間的貿易戰仍是歐元/美元面臨的主要下行風險。我們預計美國最快可能在 4 月份對歐盟征收貿易關稅,但市場至少已經部分考慮到了這一點。最後,美國經濟可能進一步放緩,迫使美聯儲在 225 年下半年重啟寬松周期。美聯儲還可能不得不結束量化寬松計劃,以適應唐納德-特朗普總統的財政支出計劃。這可能會削弱美元的特殊性,引發資金回流,從而有利於歐元。
本交易日的焦點仍將是明天歐盟理事會峰會前有關歐洲重新武裝的財政承諾的更多頭條新聞。此外,歐元區 2 月份服務業和綜合采購經理
英鎊:英國央行鷹派、鴿派和中間派今日發言歐洲中部時間今天下午 3:30,英國央行貨幣政策委員會委員 Andrew Bailey、Huw Pill、Megan Greene 和 Alan Taylor 將就 2 月份降息 25 個基點一事向財政部專責委員會(Treasury Select Comittee)發表演講。目前市場預期英國央行今年的減息幅度僅為 57 個基點,相較於聯儲局 72/73 個基點的寬鬆政策。儘管我們最終認為英國央行今年將減息三次,但英國央行鴿派人士(如 Dave Ramsden)近期的情緒音樂一直是謹慎和需要逐步減息。私營部門薪資成長呆滯是主要問題。
除了外部成員 Alan Taylor 非常鴿派的觀點之外,今天很難看到鴿派震盪會從何而來。英鎊/美元接近阻力位 1.2810,在此之上我們可能會看到這波反彈中的另一段走高。
歐元:心甘情願的財政聯盟如上所述,歐元/美元因歐洲財政大棒的前景而果斷走高。歐洲人的行動速度令人印象深刻,尤其是在德國。現在,人們將高度關註德國商定的財政改革是否能在未來幾周內迅速、輕松地通過議會。歐洲大規模刺激政策的前景在歐洲債券市場上非常明顯,昨天德國 2-10 年期主權債券曲線又陡峭了 4 個基點。
在外匯市場上,我們通常將寬松的財政政策和緊縮的貨幣政策結合在一起視為貨幣利好。對歐元/美元而言,這裏存在的一個小問題是,財政新聞並沒有影響歐洲央行的政策預期。前瞻性 ESTR 曲線仍將歐洲央行寬松周期的低點定在 1.75% 附近。毫無疑問,這與全球關稅威脅有關,而關稅威脅似乎將在下個月向歐洲襲來。
我們並沒有要求歐元/美元出現如此決定性的上行突破。我們還不相信美元會失去其儲備貨幣地位的說法。這看起來更像是今年美國數據疲軟導致的周期性下跌。不過,就近期而言,美國經濟活動數據可能將決定我們今天的交易價格是否升至 1.0670/80,如果周五的薪資大幅低於 1.0800,則外部風險將升至 1.0800。
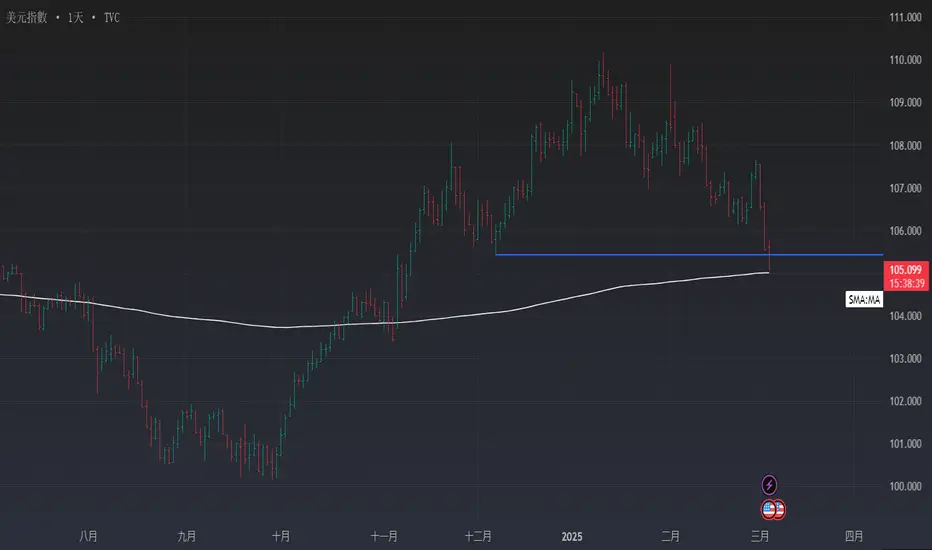
美元: 瀕臨無法交易DXY 貿易加權美元指數昨天果斷跌破 106,因為歐洲貨幣在重大財政刺激的前景下大漲。批評者認為歐洲領袖只會在危機中做出反應--當然,美國從歐洲撤出安全保護傘的前景就是危機。昨天的兩件大事是:a) 歐盟委員會啟動《穩定與增長條約》的國家逃 避條款,可釋放 6,500 億歐元的國家支出及其他總計 8,000 億歐元的措施;b) 德國領袖同意暫停債務煞車,並釋放 5,000 億歐元的基礎建設基金。
預期今天的歐洲理事會會議將會更加關注上述議題。歐洲顯著的財政刺激前景正值美國新關稅拖累全球股市走低約 2-3%、兩年期國債收益率跌破 4.00%、美元走弱之際。美國總統川普(Donald Trump)在隔夜的國情咨文中警告說,關稅將會造成「些許困擾」。今年迄今為止,正是這種干擾拖累了美國的經濟活動和美元。事實上,僅在過去四週,美聯儲寬鬆週期的終端利率已從 3.75% 重新定價至 3.50%。
關稅政策的搖擺不定對投資者毫無幫助。由於美加貿易戰爆發,美元/加元昨天幾度超過 1.45。然而,當天晚些時候,美國商務部長 Howard Lutnick 表示,美國有可能在今天根據加拿大和墨西哥在 US