基本面分析
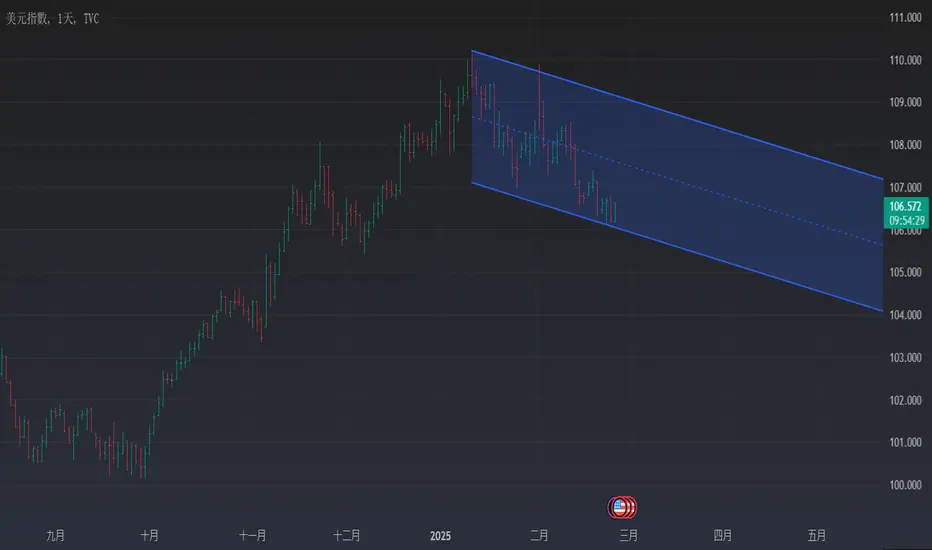
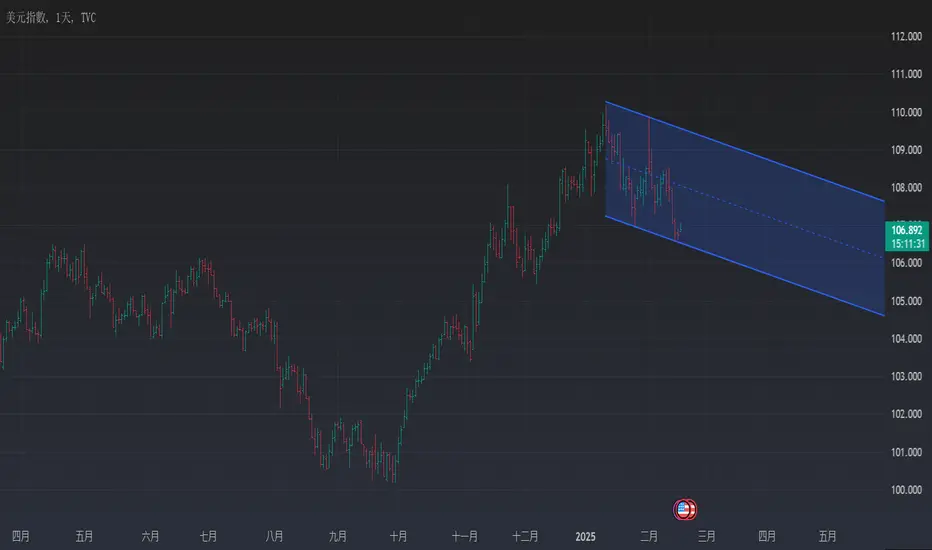
DXY: 關稅利好美元,股市回調並非如此在特朗普總統的第一個任期內,我們認為減稅(2017 年底)和關稅(2018 年 3 月至 2019 年 8 月)的先後順序是美元走強的關鍵原因。換句話說,在發動關稅戰之前,美國經濟獲得了一些財政支持。 如今的情況似乎是,華盛頓在新政府上臺之初,在沒有國內支持的情況下就開始搞保護主義。這意味著,雖然美國現在正將關稅製度擴大到加拿大和墨西哥,但美國國內經濟活動疲軟,市場已將美聯儲今年的寬松政策重新定價為 75 個基點,而不是 50 個基點。 這阻礙了美元因關稅消息而走強。
美元近期的走勢可能取決於美國股市的走勢。對主要貿易夥伴征收 25% 的關稅可能會帶來一些沖擊,而從歷史上看,貿易戰對股市來說都是壞消息。現在,投資者采取更具防禦性的定位將不足為奇,這將使日元和瑞士法郎在交叉盤中繼續表現出色。如果美國股市轉壞,美元/日元和美元/瑞士法郎也會直接走低。
今天關稅的實施也提醒我們,華盛頓需要關稅收入來實現其財政議程。這可能表明今天的關稅逆轉緩慢,很可能在四月份擴大為普遍關稅。預計特朗普總統今天在 21ET 向國會聯席會議發表講話時將概述這一議程。由於關稅是特朗普將高薪製造業工作崗位帶回美國
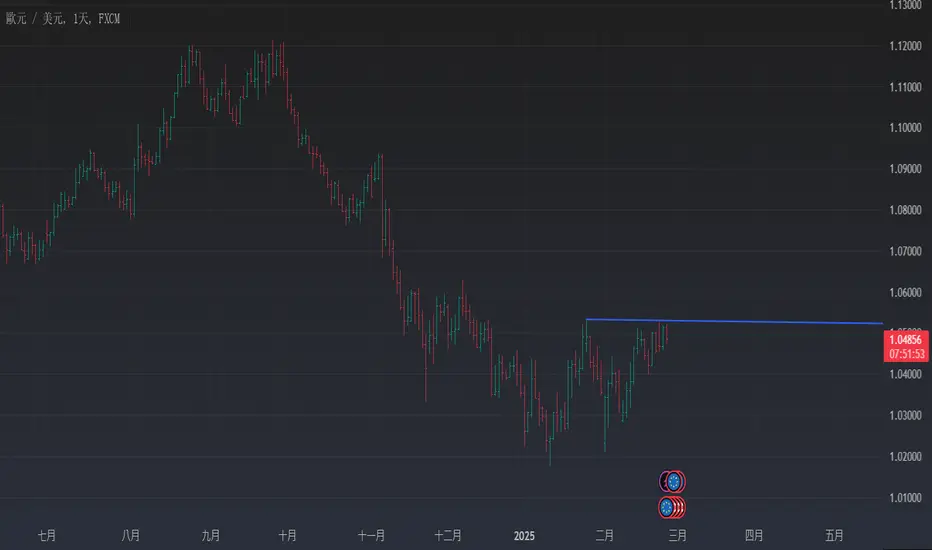
EURUSD:歐洲國防開支的說法看起來被誇大了由於投資者關註歐洲國防股的爆炸性反彈,歐元/美元昨日出現了不錯的反彈。歐洲現在需要增加國防開支這一點毋庸置疑。問題是這對外匯意味著什麽?歐洲國防開支能否推動歐洲經濟增長,並遏製歐洲央行的部分寬松周期?
我們的歐元區經濟團隊懷疑國防開支會對歐洲經濟增長前景產生重大影響。畢竟,德國在俄羅斯入侵烏克蘭後於 2022 年設立的 1,000 億歐元特別國防基金只用了約四分之一。我們當然不想阻礙歐洲國防類股的反彈,也不想阻礙歐洲政府債券曲線的陡峭化,但我們確實懷疑在這種情況下買入歐元的好處。
相反,推動歐元/美元走高的主要是美國數據的疲軟和對美聯儲預期的重新定價。在大西洋地區,兩年期利差在不到一個月的時間裏大幅收窄了 35 個基點,這完全是美聯儲重新定價的結果。這一利差是否會進一步縮小,可能取決於美國股市對關稅消息的反應。
歐元/美元目前很難判斷,但迫在眉睫的關稅對歐元區這樣的開放經濟體來說是一個真正的威脅。如果歐元/美元因某種原因飆升突破 1.0535/50 阻力位,我們懷疑這種漲勢能否持續。
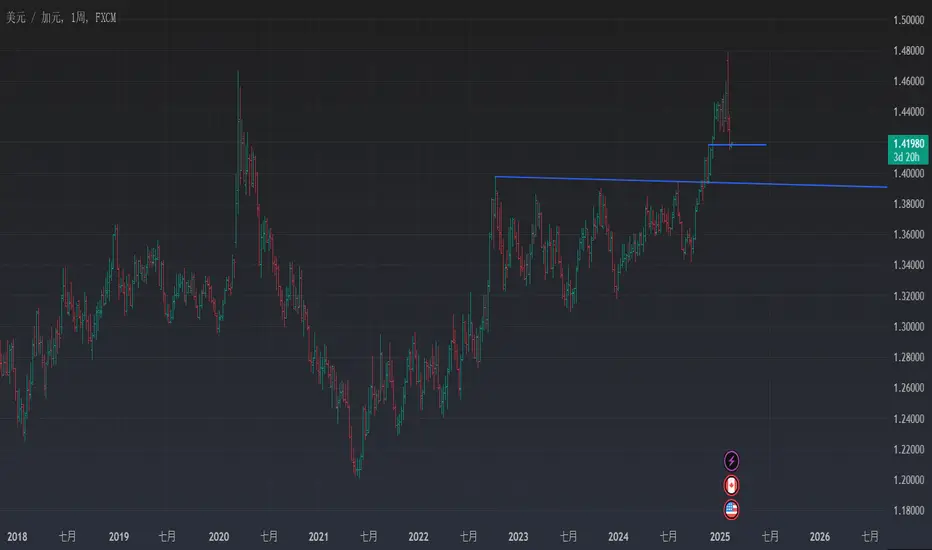
HSBC: 做多USDCAD在美國可能對加拿大徵收 25% 關稅的幾個小時前,加拿大貨幣顯得非常穩定。誠然,美元兑加元在過去一周走高,但這僅僅使其回到與 2 年期收益率差異一致的水平。沒有證據顯示加元有任何風險溢價,以計及可能的關稅對經濟的不利影響。有人可能會辯稱,此類風險已透過利率差間接捕捉,但市場僅為加拿大央行在 2025 年餘下時間的 70bp 寬鬆政策定價。在沒有關稅的情況下,我們很可能會看到至少 50 個基點的減息,因此很難說市場已經計入了很多關稅風險。請記住,加拿大央行預測,如果加拿大(和其他國家)實施 25% 的關稅並採取報復行動,2025 年將出現經濟衰退。外匯市場大概希望延長期限,或完全消除關稅威脅。或許如此,但川普總統最近幾天在貿易政策的所有其他方面都持續表現得很鷹派。目前尚不清楚加拿大是否會有另一個緩衝期。我們保留買入美元加元的公開交易建議。
3/3 BTC後續走勢 川普豪言:「讓美國成為加密貨幣首都!」🔥 BTC 飆破 9 萬,幣圈狂歡!
🚀 川普宣布加密貨幣戰略儲備,比特幣、以太幣、瑞波、Solana、ADA 等納入!!
🔎 市場觀點
GSR 分析:「川普言論引發多頭狂潮,價格推升動力強!」
聯準會降息 + 川普監管框架,或成市場進一步爆發的關鍵!
3 月 7 日 白宮加密貨幣高峰會,重大政策或將公布!
🏗 關鍵區域
📍 上方阻力區(SNR)
📌 $95,000
👉 此區為強勁壓力區,若價格突破並站穩,則有機會進一步挑戰更高區域。
📍 BB - 破壞塊
📌 $91,150 - $92,450(黃色區域)
👉 價格突破該區域後回踩測試,需關注是否能有效支撐,否則可能形成假突破回落。
📍 短期支撐區(SNR)
📌 $87,300
👉 該區域為短線支撐,若價格無法守穩 SNR,可能回測更下方支撐區。
📈 交易計畫
🟢 突破站穩做多(綠色路徑)
條件:
✅ 價格站穩 BB($91,800 - $92,300),並回踩不破
✅ 突破 $92,300 後,確認支撐有效
✅ 出現多頭信號(吞噬 K 線、長下影線)
目標:
🎯 第一目標:$94,900(短期 SNR)
🎯 第二目標:$
JPM G10 外匯交易部:GBPUSD特朗普的表演依然精彩紛呈,他昨晚召開的首次內閣會議提供了更多豐富多彩的頭條新聞,而關稅的征收聽起來似乎即將到來,但並不像某些人想象的那麽快(就加拿大和墨西哥而言)。所有這一切都表明,盡管利率市場發生了變化,但仍很難擴大美元空頭交易的承諾。月末的隨機性也在影響市場,預計美元需求溫和(看 WEI),但昨天英鎊的表現明顯優於其他貨幣,這只能被描述為流量驅動的走勢--我們的流量凈持平,但包括大型企業賣盤(2Z),被其他跟蹤部分(RM 和 HF)抵消。這裏的觀點沒有真正改變--鑒於重點是汽車(歐洲人正在積極解決這個問題),我不認為歐洲關稅評論中有太多內容--因此保持歐元兌英鎊的多頭。0.8260/65 應在 0.8220 之前提供初步支撐,而 0.8300/10 仍是阻力位,英鎊仍受製於 1.2550/60 和 1.2725/30。斯塔默今天將在美國與特朗普會面--不確定匯價會有太多反應。
JPM G10 外匯交易部:EURUSD- 由於對美國大選獲勝後關稅和政策變化的影響看法不一,市場仍存在不確定性。
- 美國例外論的論調有所減弱,導致其他地區的發展路徑不明。
- 英偉達(Nvidia)的表現並未產生重大負面影響,市場關註的是美國勞動力市場和對DOGE的潛在影響。
- 做空美元兌日元的信念依然堅定,同時對其他地區的美元空頭持謹慎態度。
- 近期走勢包括戰術性做空澳元和歐元,但面臨迅速逆轉。
- 20 國集團(G20)最高外匯外交官對近期日元走強的反擊有限。
- 歐元兌英鎊頭寸維持不變,歐元兌美元多頭因英鎊流動而有所減少,蘭特空頭和孟加拉貨幣多頭頭寸開始顯現成效。
- 歐元走勢受到特朗普關稅標題的影響,保持區間震蕩,但財政方面的希望防止了歐元崩潰。
JPM G10 外匯交易部:AUDUSD特朗普又發布了更多的關稅頭條新聞,這次是暗示對加拿大和墨西哥的關稅將推遲到 4 月 2 日,而此前一位白宮官員表示,特朗普之前提出的 3 月 4 日最後期限仍然有效。每個人都在談論關稅疲勞,我傾向於忽略任何頭條新聞,看看下周二實際會發生什麽。英偉達隔夜的財報 「顯然 」令市場失望,但其第四季度營收和第一季度前景均超出預期,但這對一些人來說還不夠,因為通用汽車第一季度的財報較弱。對於一個備受期待的財報來說,市場反應相當平淡,但事實上這並不是一個非常糟糕的財報,這可能減輕了一些市場的擔憂。
無論如何,澳元兌美元在跌破 0.6320/30 的支撐區域後走低,我很高興自己此時已經轉入觀望,尤其是在資本支出數據為-0.2%,弱於預期之後,盡管之前公布的數據被上調了 0.5%。盡管如此,摩根大通的經濟學家們還是將第四季度的 GDP 預期下調了十分之一,至 0.6%。目前對這兩項數據均持觀望態度,同時關註美國的失業救濟數據,以了解近期公司和國家統計局的裁員以及調查數據中疲軟的就業意向是否開始產生影響(盡管現在這樣做可能還為時過早),並關註月底 MSCI 指數的再平衡,以尋找靈感。
JPM G10 外匯交易部:USDCAD特朗普昨晚宣布將推遲對加拿大和墨西哥征收關稅,白宮官員隨後澄清最後期限仍為 3 月 4 日,這又一次重啟了有趣的遊戲。這讓美元兌加元有點不知所措。昨天之前,我一直認為美元兌加元匯率過低,需要一些關稅溢價,我的最初目標是回到 1.44 關口。然而,我們正努力使勢頭突破 50 日線 1.4345。最終仍難以完全解讀特朗普的計劃;不過,我的積極看法是,如果關稅被推遲,這暗示特朗普對芬太尼和移民問題的進展感到滿意。然而,消極的一面是,特朗普還對與加拿大的貿易逆差表示遺憾,這表明加拿大仍然是除芬太尼/移民關稅之外的關稅焦點。因此,美元兌加元在這裏仍然有點受阻;然而,不確定性使我繼續看漲美元兌加元,盡管如果跌破 1.43,我寧願買入。
歐元:對烏克蘭礦產協議有何看法?- 歐洲貨幣相對穩定,並積極對烏克蘭礦產協議做出反應,可能預示著朝向美國安全保障的走向。
- 協議細節模糊,但與二戰期間的租借法案有相似之處,暗示可能會交換軍事裝備以換取戰略軍事合作。
- 全面的美國安全保障可能進一步提振歐洲外匯,但由於最近美國外交政策的變化,仍存在不確定性。
- EUR/USD 正在接近 1.05,被認為是本季度交易範圍的頂部,預計阻力將出現在 1.0530/50 左右,並可能回調到 1.04 或更低。
- 德國3月份的消費者信心略有下降,未來幾天將公布該地區各種消費者和企業信心報告。
- EUR/USD 低於 1.0450 的交易水平可能減輕上行壓力。
美元: 在下一個關稅頭條之前等待時機--美元因消費者信心疲軟而承壓,但在眾議院通過允許減稅 4 萬億美元和削減醫療補助支出 2 萬億美元的預算藍圖法案後,美元找到了支撐。
- 該法案還包括將債務上限提高 4 萬億美元和推遲政府停擺。
- 對減稅的關註轉移了人們對貿易問題的註意力,但與加拿大和墨西哥的關稅問題預計將在 3 月 4 日前再次出現。
- 美元/加元在外匯市場上受到密切關註,作為關稅影響的衡量標準,反映了投資者對加拿大關稅影響的擔憂。
- 今天的美國數據包括 1 月新屋銷售和美聯儲主席拉斐爾-博斯蒂克(Raphael Bostic)的講話,市場猜測美聯儲可能會下調基金利率。
- 預計 DXY 將在 106.00/106.30 附近獲得支撐,一旦未來幾周關稅討論加劇,DXY 有可能升至 108 以上。
CACIB: USDJPY -- 通脹不容樂觀- 美國密歇根大學調查和標普全球采購經理人指數數據顯示,美國出現滯漲問題,消費者信心和采購經理人指數數據不斷走弱。
- 通脹預期在二月激增,一年預期達到4.3%,5-10年預期為3.5%,為自上世紀90年代中期以來最高水平。
- 盡管極端黨派分歧扭曲了密歇根大學的數據,股票市場正在對感知到的滯脹風險做出反應,影響美聯儲的決策。
- 美元/日元受美日短期利率差異和全球股票市場表現影響,暗示做空匯率可以對沖美國滯脹風險。
- 投資者正在關註美國核心PCE和東京CPI數據,其中東京CPI作為全國通脹的領先指標,可能影響日本央行的利率正常化和美元/日元的動態。
CACIB: EURUSD -- 暫緩跌勢- 德國大選導致基民盟/基社聯盟成為聯邦議院中最大的政黨,得票率約為29%。
- 另一個德國選擇黨則脫穎而出,以約20%的選票成為第二大黨,消除了市場對該黨支持率被低估的擔憂。
- 預計基民盟/基社聯盟和社會民主黨將展開聯合談判,以阻止德國選擇黨進入政府。
- 潛在的大聯合內部可能會出現關於社會福利、移民和財政改革的挑戰。
- 自由民主黨的缺席和德國選擇黨被排除在權力之外被視為對歐元的支持。
- 盡管大選後歐元曾短暫上漲,但主流政黨在組建聯盟速度和財政刺激資金分歧方面仍存在不確定性。
- 在財政激活方面可能出現潛在的延遲和復雜性,這可能限製歐元在近期獲得顯著增長。
CACIB:AUDUSD--供求關系--澳大利亞勞動力市場在新的一年裏表現強勁,就業崗位增長了 4.4 萬個,超出預期。
- 全職就業崗位增加了 5.4 萬個,而兼職工作崗位減少了-1 萬個。
- 創紀錄水平的勞動力供應滿足了強勁的勞動力需求,參與率和就業率均創下新高。
- 盡管就業增長強勁,失業率仍上升至 4.1%,而就業不足率仍穩定在 6%。
- 勞動力供需平衡影響了工資增長,使其保持溫和。
- 失業率的上升與澳大利亞央行預測的第一季度末達到 4.2% 的目標一致。
- 勞動力市場數據不會改變澳大利亞近期的貨幣政策前景。
- 澳大利亞央行官員對進一步加息保持謹慎立場,預計未來還會有兩到三次 25 個基點的降息。
- 澳元的表現將受到風險情緒和關稅發展的影響,到第一季度末,澳元兌美元有可能走低至 0.62。
CACIB:USDJPY -- 平盤整理- 日本央行高田恒久(Hajime Takata)發表講話暗示今年可能加息後,日元走強
- 美元/日元跌破 151.20/30 附近的關鍵技術支撐位,導致下跌勢頭 - 因特朗普關稅政策影響通脹
和經濟增長的不確定性,FOMC
表示暫緩調整利率
- 對可能
暫停量化緊縮政策的擔憂加劇
。20/30 附近的關鍵技術支撐位,導致下跌勢頭
- 由於特朗普關稅政策影響通脹和經濟增長的不確定性,FOMC 表示暫緩利率變動
- 因債務上限問題而可能暫停量化緊縮政策(QT)的擔憂施壓長端美國存托憑證收益率,並使美國存托憑證曲線趨平,影響美元/日元
- 歐盟和美國之間的緊張局勢,以及美國
和烏克蘭之間的關系、 歐盟與美國之間的緊張局勢以及美國與烏克蘭的關系提升了日元的避險吸引力
- 俄羅斯與烏克蘭達成和平協議的前景改善了市場情緒,對日元構成壓力
-日本即將公布的通脹數據將影響美元/日元走勢,預計通脹率將加速超過日本央行 2% 的目標
- 預測美元/日元到第一季度末仍將維持在 150 美元的水平
美元: 仍有回升空間美元昨天繼續反彈,盡管今天早盤的交易有利於日元和安提瓜貨幣。未來幾天,市場將繼續仔細評估烏克蘭停戰的可能性有多大,以及關鍵的條件是什麽。到目前為止,俄羅斯和美國已經舉行了雙邊討論,但烏克蘭和歐盟都被排除在外。莫斯科和華盛頓未來合作的暗示會從國防和經濟角度加強歐洲孤立的概念,並促使歐洲貨幣轉向避險貨幣美元和日元。特朗普在一夜之間提出對美國進口汽車、藥品和芯片征收 25% 關稅的想法,也對此有所幫助。
美國國債表現不佳也可能幫助美元收復了一些失地。10 年期國債收益率回到了 4.55% 的關口,有可能重新測試過去 30 天的兩個高點 4.65%。我們還看到,30 天的標準普爾 500 指數-彭博美元指數相關性從一個月前的-0.60 高峰下降到目前的-0.35。在美國大選剛結束時,這種相關性曾異常地轉為正值。S&P500 指數昨日創下新高,似乎並未影響美元的回升。
本周最大的宏觀事件是今晚公布的 1 月 29 日美國聯邦公開市場委員會(FOMC)會議紀要。市場已從美聯儲主席鮑威爾那裏獲得多個跡象,表明美聯儲並不急於降息,焦點已轉回對通脹的擔憂。我們將在會議紀要中尋找對美國新政府政策計劃的
美元: 看跌動能減弱我們本週的基本觀點是美元修正已經結束,我們仍然傾向於追逐美元兌其他 G10 貨幣的反彈。誠然,一旦俄羅斯與烏克蘭達成潛在的和平協議,市場仍有一定的餘地出現風險偏好/美元貶值的走勢,但市場在現階段基本上已對此進行了定價,而且目前也無法保證這將允許對較長期的地緣政治風險進行定價。
今天,市場將繼續關註美俄雙邊烏克蘭談判的任何進展,但如果沒有重大突破,樂觀的推動力和相對上揚的風險情緒可能會在未來幾天停滯或消退,美元可能會繼續收復一些失地。
此外,在頭寸方面,有證據顯示美元多頭的張力略有減弱。CFTC 美元兌 G10 貨幣的持倉(不包括瑞典克朗和挪威克朗)已回落至七周低位,儘管仍高於未平倉合約的 +20%。
除了明天的 FOMC 會議記錄之外,本週的宏觀發展可能會扮演次要角色。今天的帝國製造業指數以及流出美國的 TIC 應該對市場影響有限。
歐元:聯合國防開支無助保持漲勢歐盟領導人之間正在進行的有關建立聯合國防開支基金的討論不太可能為歐洲貨幣帶來多少支持。這是因為美國總統川普(Donald Trump)威脅要縮減對北約(NATO)在歐洲邊境的軍事支援,這對當地貨幣來說很難是正面的發展。
希望任何此類歐盟共同支出協調能在財政方面複製以對抗美國保護主義,同樣也是牽強的。歐元區在結構上尚未準備好面對川普的關稅所帶來的經濟後果,這仍是我們看跌歐元的基礎。市場對歐洲央行年底的定價約為 -75bp,但我們認為今年應再減息四次(至 1.75%)。
歐元/美元已抹去與美國關稅相關的負面風險溢價。根據我們的短期公允價值模型,記得在 1 月中旬,這已經達到 3% 的低估。烏克蘭與俄羅斯的和平談判似乎抵銷了外匯的關稅威脅。然而,後者可能對歐洲央行、經濟,進而對歐元有更實質的影響,因此我們傾向於看低歐元/美元。我們對本季末的預測為 1.02。