
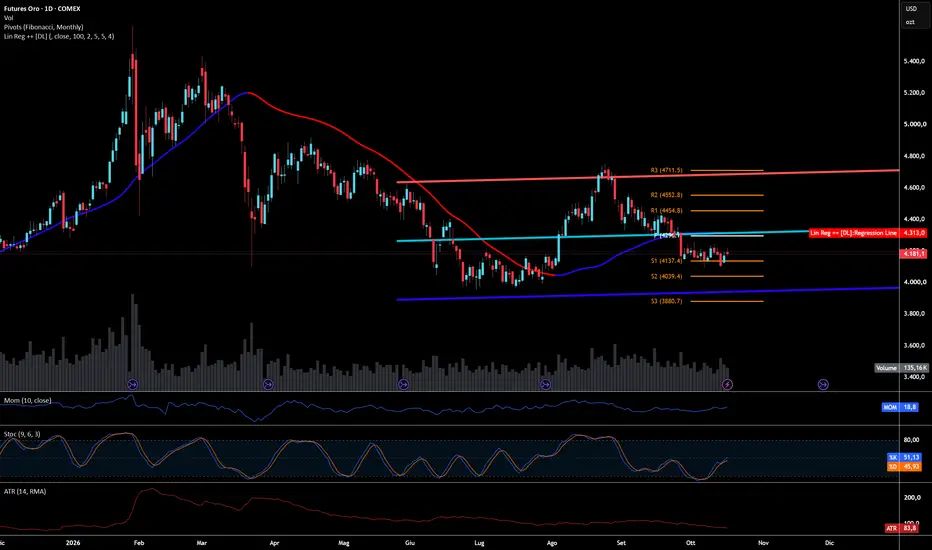
Il grafico giornaliero mostra un mercato che ha ceduto la struttura rialzista costruita dal minimo di luglio. Dopo la discesa dai massimi di aprile, in area 4.900, fino a 3.960 a luglio, il rimbalzo estivo ha portato il prezzo a un massimo di fine agosto in area 4.750. Quel massimo ha oltrepassato di poco la banda alta del canale e R3 a 4.711, prima di essere respinto con decisione. Da lì il mercato è sceso per circa un mese fino alla retta di regressione, ora a 4.313, che coincide quasi con il pivot centrale a 4.296. Tra fine settembre e inizio ottobre quella fascia è stata testata e persa con una candela ribassista di circa 150 dollari, che ha riportato il prezzo in area 4.150. Da allora non è stata più recuperata, e oggi la chiusura è circa 130 dollari, un ATR e mezzo, sotto la regressione. La curva di regressione ha interrotto la risalita iniziata ad agosto e ha girato verso il basso: il bias è tornato ribassista. Il consolidamento attuale, tra 4.095 e 4.260 circa, ha massimi decrescenti, 4.260, 4.245 e 4.220, e minimi sostenuti da S1 a 4.137. Negli ultimi giorni un’estensione sotto S1 fino a 4.095 è stata riassorbita rapidamente, mentre il massimo di venerdì a 4.220 è stato respinto con chiusura più bassa. Il canale resta rialzista nel complesso, con banda bassa in area 3.940 e banda alta in area 4.680, ma il prezzo è nella sua metà inferiore.
Gli oscillatori fotografano più una compressione che una direzione. Lo Stocastico 9,6,3 è a 51,13 per %K e 45,93 per %D, con incrocio rialzista avvenuto dall’ipervenduto toccato nei giorni scorsi: è ora a metà scala e non offre alcun vantaggio direzionale. Il Momentum a 10 periodi è a 18,8, appena positivo e vicino allo zero, confinato in una fascia stretta per tutto il consolidamento. L’ATR a 83,8 è ai minimi dell’intero periodo visibile, in calo continuo dai circa 200 di aprile. Con una volatilità così compressa e un range largo circa due ATR, una fase di espansione è attesa, ma la direzione non è ancora decisa. Il volume, 135 mila contratti, è contenuto e privo di picchi per tutto il consolidamento: né le discese né i tentativi di rimbalzo hanno mostrato partecipazione marcata.
Operativamente ha qualche probabilità in più di riuscita lo short, perché i massimi decrescenti, la posizione sotto regressione e pivot e la curva girata al ribasso pesano più del solo rimbalzo dello Stocastico. Lo scenario preferibile è vendere un ritorno verso 4.250-4.300, area dei massimi del consolidamento e poi della fascia formata da pivot centrale e retta di regressione. Lo stop va sopra 4.330, il primo obiettivo è S1 a 4.137 e il secondo S2 a 4.039. In alternativa, una rottura giornaliera sotto 4.090, minimo del consolidamento, con stop sopra 4.170, punterebbe a S2 e poi al minimo di luglio in area 3.960, vicino alla banda inferiore.
Lo scenario long ha meno probabilità e richiede conferma. Una chiusura giornaliera sopra 4.260 porterebbe il prezzo verso la fascia 4.296-4.313 e, solo oltre, verso R1 a 4.455, con stop sotto 4.090. Un acquisto direttamente sul supporto 4.100-4.140 è possibile, ma con stop sotto 4.030, sotto S2, il rischio supera un ATR e conviene attendere un segnale di tenuta. Nel breve resta comunque più probabile un consolidamento laterale tra 4.090 e 4.260, da considerare valido finché non arriva una chiusura giornaliera fuori da quel range.

Giuseppe M. Pelle
Thông báo miễn trừ trách nhiệm
Thông tin và các ấn phẩm này không nhằm mục đích, và không cấu thành, lời khuyên hoặc khuyến nghị về tài chính, đầu tư, giao dịch hay các loại khác do TradingView cung cấp hoặc xác nhận. Đọc thêm tại Điều khoản Sử dụng.
Giuseppe M. Pelle
Thông báo miễn trừ trách nhiệm
Thông tin và các ấn phẩm này không nhằm mục đích, và không cấu thành, lời khuyên hoặc khuyến nghị về tài chính, đầu tư, giao dịch hay các loại khác do TradingView cung cấp hoặc xác nhận. Đọc thêm tại Điều khoản Sử dụng.