
Guten Morgen zusammen,
was für ein Handelstag! Die internationalen Aktienmärkte haben gestern eine Performance hingelegt, die sich wirklich sehen lassen kann. Nach der anfänglichen Unsicherheit rund um die US-Midterm-Wahlen setzte eine massive Risk-on-Bewegung ein. Nahezu alle klassischen Aktienindizes konnten deutlich zulegen, während die Ölpreise und die Renditen am Anleihemarkt kräftig nachgaben. Besonders beeindruckend war dabei die Entwicklung im DAX: Mit einem Tagesplus von 3,2 Prozent beziehungsweise rund 827 Punkten haben wir eine außergewöhnlich starke Bewegung gesehen und gleichzeitig ein neues Allzeithoch erreicht.
Allerdings zeigt sich derzeit ein durchaus interessantes und teilweise widersprüchliches Bild innerhalb der Aktienmärkte. Während Dow Jones, S&P 500 und DAX massiv nach oben gezogen sind, bleibt der Technologiesektor deutlich schwächer. Insbesondere Nvidia und der Nasdaq stehen weiterhin unter Druck. Wir sehen also keine gleichmäßige Rally über sämtliche Marktsegmente hinweg, sondern eine deutliche Rotation und unterschiedliche Stärke innerhalb der Indizes.
Die Kombination aus einem schwächeren US-Dollar, fallenden Staatsanleihenrenditen, einem massiv rückläufigen Ölpreis und der politischen Neubewertung nach den US-Wahlen hat das Umfeld für Risk Assets erheblich verbessert. Dazu kommen mehrere positive Unternehmensberichte, insbesondere aus dem deutschen Markt und dem KI- beziehungsweise Rechenzentrumssektor.
Trotzdem sollten wir die aktuelle Euphorie nicht mit einer vollständigen Entspannung der geopolitischen Lage verwechseln. Gerade im Nahen Osten gibt es weiterhin erhebliche Unsicherheiten. Für den heutigen Handel bedeutet das: Das Momentum ist eindeutig positiv, aber nach einer derart starken Bewegung im DAX möchte ich nicht blind den Longs hinterherlaufen. Wir müssen die technischen Preisbereiche sauber beobachten und auf sinnvolle Einstiege warten.
Agenda
1. Geopolitische Lage
2. Fundamentale Wirtschaftsdaten gestern
3. Fundamentale Wirtschaftsdaten heute
4. Earnings und IPOs im Überblick
5. Earnings mit besonderer Relevanz für den DAX
6. US Midterms / Fed Watch / EZB Watch
7. Märkte und Korrelationen im Überblick
8. Risk Assets im Überblick
9. DAX Tagesausblick
10. Fazit und persönliche Markteinschätzung
1. Geopolitische Lage
Naher Osten – Entspannungserwartungen treffen auf neue Unsicherheit
Der mit Abstand wichtigste geopolitische Faktor für die aktuellen Marktbewegungen bleibt der Konflikt zwischen den USA, Israel und Iran. In den vergangenen Tagen haben sich die Erwartungen der Marktteilnehmer zunehmend in Richtung einer möglichen Deeskalation verschoben. Die US-Midterm-Wahlen haben diese Entwicklung zusätzlich beeinflusst.
Der Wahlausgang wird von den Märkten unter anderem als Signal interpretiert, dass die politische Unterstützung für eine weitere Eskalation des Iran-Konflikts begrenzt sein könnte. Gleichzeitig hoffen die Anleger darauf, dass die neue politische Konstellation den Druck auf die US-Regierung erhöht, eine diplomatische Lösung zu verfolgen.
Genau diese Erwartungen haben sich besonders deutlich am Ölmarkt gezeigt. Der Ölpreis ist innerhalb der vergangenen vier bis fünf Handelstage um rund 15 Prozent gefallen. Allein gestern kam es zu einem massiven Abverkauf von zeitweise mehr als 10 Prozent bei Brent, das zwischenzeitlich wieder unter die Marke von 100 US-Dollar gefallen ist.
Für die Aktienmärkte ist das eine erhebliche Entlastung. Ein niedrigerer Ölpreis reduziert zunächst den Kostendruck für Unternehmen und Verbraucher. Gleichzeitig sinkt das Risiko, dass dauerhaft hohe Energiepreise eine neue Inflationswelle auslösen. Das ist gerade mit Blick auf die Geldpolitik der Federal Reserve und der Europäischen Zentralbank ein wichtiger Faktor. Wenn sich die Energiepreise nachhaltig entspannen, könnte das den Zentralbanken perspektivisch mehr Spielraum geben.
Allerdings ist die Lage in der Straße von Hormus weiterhin keineswegs normalisiert. Die aktuellen Schifffahrtsdaten von Windward zeigen, dass die Durchfahrten weiterhin auf einem extrem niedrigen Niveau liegen. Am 4. November wurden insgesamt lediglich fünf Durchfahrten registriert, davon zwei eingehende und drei ausgehende Schiffe. Besonders auffällig: Ein auslaufender allgemeiner Frachter passierte die Meerenge ohne AIS-Signal, während kein auslaufender Tanker registriert wurde.
Zusätzlich kamen in der Nacht neue Meldungen aus dem Iran. Die iranischen Revolutionsgarden berichteten, dass ein Tanker beim Befahren einer aus ihrer Sicht nicht autorisierten Route auf eine Mine getroffen worden sei. Außerdem wurde von zwei brennenden Tankern und einem Schlepper in der Straße von Hormus berichtet. Diese Angaben sind zunächst iranische Meldungen und nicht in jedem Detail unabhängig bestätigt. Dennoch zeigen sie, wie angespannt die Situation weiterhin ist.
Wir haben also momentan eine interessante Diskrepanz: Die Finanzmärkte preisen zunehmend eine geopolitische Entspannung ein, während die tatsächliche Situation auf den internationalen Schifffahrtsrouten weiterhin angespannt bleibt.
Für mich ist deshalb entscheidend, ob wir in den kommenden Tagen tatsächlich weitere Fortschritte bei Verhandlungen sehen und ob sich die Durchfahrten durch die Straße von Hormus normalisieren. Erst dann wäre die aktuelle Entspannung am Ölmarkt auch fundamental deutlich besser abgesichert.
Europa und Russland
In Europa bleibt der Ukraine-Krieg weiterhin ein wichtiges Thema. Selenskyj hofft nach dem Wahlausgang in den USA auf eine weiterhin verlässliche Unterstützung durch die demokratische Opposition im US-Kongress. Die zukünftige politische Zusammenarbeit in Washington dürfte für die weitere Finanzierung und Unterstützung der Ukraine relevant bleiben.
Für die kurzfristige Entwicklung der Aktienmärkte steht dieses Thema aktuell allerdings nicht im Vordergrund.
Asien
Auch aus Asien gab es neue geopolitische Meldungen. Nordkorea hat erneut verschiedene Raketentypen getestet. Zudem soll eine neue Luftabwehr-Raketenanlage getestet worden sein.
Für die unmittelbare Entwicklung der europäischen Aktienmärkte ist das derzeit eher ein sekundärer Faktor. Wir behalten die Entwicklung im Blick, der klare geopolitische Schwerpunkt bleibt aber weiterhin der Nahe Osten.
2. Fundamentale Wirtschaftsdaten gestern
Der gestrige Handelstag hatte einige wichtige Veröffentlichungen auf der Agenda. Besonders im Fokus standen die europäischen Inflationsdaten sowie die US-Arbeitsmarkt- und Einkaufsmanagerdaten.
Eurozone CPI – Inflation bleibt erhöht
Beginnen wir mit den europäischen Inflationsdaten.
Die Headline-Inflation auf Jahresbasis lag bei 4,0 Prozent und entsprach damit exakt der Prognose von 4,0 Prozent. Im Vormonat hatte der Wert noch bei 3,8 Prozent gelegen. Wir sehen also weiterhin einen Anstieg der Gesamtinflation.
Bei der Kerninflation, also ohne Energie und Lebensmittel, lag der Wert unverändert bei 2,5 Prozent. Damit entsprach das Ergebnis sowohl der Prognose als auch dem vorherigen Wert.
Besonders interessant war die monatliche Entwicklung der Verbraucherpreise. Der CPI Month over Month lag bei 0,4 Prozent. Erwartet wurden ebenfalls 0,4 Prozent, während der Vormonatswert noch bei 0,6 Prozent gelegen hatte.
Das bedeutet: Auf Jahresbasis steigt die Gesamtinflation weiter, während sich die monatliche Dynamik gegenüber dem Vormonat etwas abgeschwächt hat. Die Kerninflation bleibt gleichzeitig stabil.
Für die EZB ist das ein gemischtes Signal. Einerseits bleibt die erhöhte Headline-Inflation ein Argument für eine restriktivere Geldpolitik. Andererseits sehen wir bei der Kerninflation bisher keine weitere Beschleunigung. Die monatliche Abschwächung ist ebenfalls positiv, auch wenn sie noch keine nachhaltige Entspannung garantiert.
Gerade die Energiepreise werden in den kommenden Wochen entscheidend sein. Sollte sich der massive Rückgang beim Ölpreis fortsetzen, könnte das mittelfristig auch den Inflationsdruck in Europa reduzieren. Die gestrigen Daten allein reichen allerdings nicht aus, um eine Entwarnung bei der Inflation auszusprechen.
US ADP Nonfarm Employment Change – Arbeitsmarkt stärker als erwartet
Aus den USA kam anschließend der ADP-Bericht zur Beschäftigungsentwicklung im privaten Sektor.
Das Ergebnis lag bei 86.000 neuen Stellen. Erwartet wurden lediglich 67.000. Der vorherige Wert von 90.000 wurde allerdings auf 86.000 nach unten revidiert.
Damit lag der aktuelle Wert deutlich über den Erwartungen, gleichzeitig aber unter dem ursprünglich gemeldeten Vormonatswert. Der private US-Arbeitsmarkt zeigt sich damit weiterhin relativ robust.
Für die Federal Reserve ist das grundsätzlich ein Argument gegen eine schnelle Lockerung der Geldpolitik. Ein stabiler Arbeitsmarkt reduziert den Druck, die Zinsen kurzfristig senken zu müssen.
Besonders wichtig ist dieser Bericht mit Blick auf die Nonfarm Payrolls am Freitag. Allerdings sollte man den ADP-Bericht nicht eins zu eins mit den offiziellen US-Arbeitsmarktdaten gleichsetzen. Beide Veröffentlichungen können durchaus voneinander abweichen. Trotzdem liefert ADP einen zusätzlichen Hinweis auf die aktuelle Dynamik am Arbeitsmarkt.
US S&P Global Services PMI – Dienstleistungssektor verliert etwas Dynamik
Der S&P Global Services PMI lag bei 56,1 Punkten. Die Prognose hatte bei 57,9 gelegen, der vorherige Wert bei 58,8.
Damit fiel der Indikator sowohl gegenüber den Erwartungen als auch gegenüber dem Vormonat zurück.
Der Dienstleistungssektor bleibt mit einem Wert oberhalb von 50 Punkten zwar weiterhin im Expansionsbereich, allerdings hat sich die Wachstumsdynamik deutlich abgeschwächt.
Das ist für die Märkte insofern interessant, als wir hier ein etwas schwächeres konjunkturelles Signal erhalten, das gleichzeitig den Inflationsdruck reduzieren könnte. Eine zu starke Abschwächung der US-Wirtschaft wäre allerdings ebenfalls problematisch. Wir wollen keine deutliche Konjunkturabkühlung, sondern idealerweise ein Umfeld mit moderatem Wachstum und nachlassendem Preisdruck.
ISM Non-Manufacturing Prices – Preisdruck bleibt hoch, geht aber leicht zurück
Der ISM-Preisindex für den Dienstleistungssektor lag bei 73,0 Punkten. Erwartet wurden 74,6 Punkte, der vorherige Wert lag bei 74,0.
Damit fiel der Indikator etwas besser aus als erwartet. Der Preisdruck im Dienstleistungssektor bleibt mit 73 Punkten allerdings weiterhin deutlich erhöht.
Der Rückgang ist positiv, sollte aber nicht überinterpretiert werden. Wir befinden uns weiterhin auf einem Niveau, das auf anhaltenden Kostendruck innerhalb des Dienstleistungssektors hindeutet.
ISM Non-Manufacturing PMI – US-Dienstleistungssektor bleibt expansiv
Der eigentliche ISM Non-Manufacturing PMI lag bei 54,5 Punkten. Erwartet wurden 54,8, der vorherige Wert lag bei 54,9.
Damit haben wir auch hier eine leichte Abschwächung gesehen. Der Wert liegt aber weiterhin über der Expansionsschwelle von 50 Punkten.
Insgesamt ergibt sich aus den US-Dienstleistungsdaten ein Bild einer weiterhin wachsenden Wirtschaft, allerdings mit etwas nachlassender Dynamik. Für die Zinserwartungen ist das tendenziell ein leicht positives Signal, sofern sich die Abschwächung nicht deutlich beschleunigt.
US Crude Oil Inventories – Lagerbestände fallen weniger stark als erwartet
Die US-Rohöllagerbestände verzeichneten einen Rückgang um 0,865 Millionen Barrel. Erwartet worden war ein Rückgang um 1,7 Millionen Barrel. Der vorherige Wert lag bei einem Rückgang von 1,892 Millionen Barrel.
Damit sind die Lagerbestände weniger stark gesunken als erwartet. Das ist für sich genommen eher ein leicht belastender Faktor für den Ölpreis, da die Nachfrage beziehungsweise die Lagerentwicklung nicht so stark ausfiel wie prognostiziert.
Allerdings wird der Ölmarkt aktuell deutlich stärker von den geopolitischen Entwicklungen und den Erwartungen rund um eine mögliche Entspannung im Nahen Osten beeinflusst als von einer einzelnen wöchentlichen Lagerbestandsveröffentlichung.
Zusätzlich hielt Donald Trump eine Rede, in der die politische Entwicklung nach den Midterm-Wahlen und die weitere Ausrichtung seiner Regierung im Mittelpunkt standen. Für die Märkte war dabei vor allem relevant, dass Trump nach dem Wahlausgang Gesprächsbereitschaft gegenüber einem oppositionell kontrollierten Kongress signalisierte.
3. Fundamentale Wirtschaftsdaten heute
Der heutige Wirtschaftskalender fällt im Vergleich zu gestern etwas ruhiger aus. Der absolute Fokus der Marktteilnehmer dürfte bereits auf den morgigen US-Arbeitsmarktdaten liegen.
Deutsche Fabrikaufträge
Aus Deutschland erhalten wir die Fabrikaufträge für September. Die Prognose liegt bei einem Anstieg von 4,6 Prozent, nachdem der vorherige Monat noch einen Rückgang von 10,6 Prozent gezeigt hatte.
Das ist eine durchaus wichtige Veröffentlichung für die deutsche Industrie. Nach dem deutlichen Rückgang wäre eine kräftige Gegenbewegung ein positives Signal. Gerade für den DAX ist die Entwicklung der deutschen Industrieaufträge relevant, da sie Hinweise auf die zukünftige Produktions- und Auftragslage liefert.
US Initial Jobless Claims
Aus den USA stehen außerdem die Erstanträge auf Arbeitslosenhilfe an.
Die Prognose liegt bei 197.000 Anträgen, der vorherige Wert bei 194.000.
Die Initial Jobless Claims zeigen, wie viele Menschen in den USA erstmals Arbeitslosenhilfe beantragen. Ein steigender Wert kann auf eine zunehmende Schwäche am Arbeitsmarkt hindeuten, während niedrige Werte für einen weiterhin robusten Arbeitsmarkt sprechen.
Mit Blick auf die Nonfarm Payrolls am Freitag ist diese Veröffentlichung besonders interessant. Zusammen mit dem ADP-Bericht erhalten wir weitere Hinweise darauf, wie sich der US-Arbeitsmarkt entwickelt. Eine einzelne Veröffentlichung sollte aber nicht überbewertet werden.
Darüber hinaus stehen mehrere Redebeiträge von EZB-Vertretern auf der Agenda. Hier werden insbesondere Aussagen zur weiteren Inflationsentwicklung und zum möglichen Zinspfad der EZB interessant sein.
Der wichtigste Termin dieser Woche bleiben allerdings die morgigen Nonfarm Payrolls. Neben der Zahl der neu geschaffenen Stellen werden insbesondere die Arbeitslosenquote und die Entwicklung der durchschnittlichen Stundenlöhne relevant sein. Gerade die Lohnentwicklung kann wichtige Hinweise auf den zukünftigen Inflationsdruck liefern.
4. Earnings und IPOs im Überblick
Die Berichtssaison liefert weiterhin wichtige Impulse. Gerade mit Blick auf die gestrige außergewöhnliche DAX-Bewegung sollten wir uns nicht ausschließlich auf die politischen Entwicklungen konzentrieren. Mehrere Unternehmen haben überzeugende Zahlen veröffentlicht und ihre Prognosen teilweise angehoben.
Die wichtigsten Earnings vom 04.11.
AMD
AMD hat für das dritte Quartal 2026 einen Rekordumsatz von rund 13,4 Milliarden US-Dollar gemeldet. Das entspricht einem Wachstum von 45 Prozent gegenüber dem Vorjahresquartal.
Der bereinigte Gewinn je Aktie lag bei 2,09 US-Dollar. Besonders beeindruckend war die Entwicklung im Datacenter-Segment: Hier konnte AMD einen Umsatz von 8,5 Milliarden US-Dollar erreichen, was einem Wachstum von 97 Prozent gegenüber dem Vorjahr entspricht.
Auch der Ausblick war stark. Für das vierte Quartal erwartet AMD einen Umsatz von rund 17 Milliarden US-Dollar, plus oder minus 3 Prozent. Damit signalisiert das Unternehmen eine weitere Beschleunigung des Wachstums.
Das ist ein wichtiges Signal für den gesamten KI- und Halbleitersektor. Die Nachfrage nach Rechenzentrumsprozessoren und KI-Beschleunigern bleibt hoch. Allerdings muss man die positive Entwicklung bei AMD von der aktuellen Schwäche einzelner anderer Technologiewerte unterscheiden. Gute Zahlen eines Unternehmens bedeuten nicht automatisch, dass der gesamte Technologiesektor unmittelbar davon profitiert.
Arista Networks
Auch Arista Networks überzeugte mit starken Zahlen. Der Umsatz lag im dritten Quartal bei rund 3,66 Milliarden US-Dollar und damit 58,5 Prozent über dem Vorjahreswert. Gleichzeitig übertraf das Unternehmen die eigene Umsatzprognose von rund 3,3 Milliarden US-Dollar deutlich.
Arista profitiert unmittelbar vom Ausbau der KI-Infrastruktur und der zunehmenden Nachfrage nach leistungsfähigen Netzwerklösungen für Rechenzentren.
Gerade diese Entwicklung ist für den Gesamtmarkt interessant: Die Investitionen in KI beschränken sich nicht nur auf GPU-Hersteller, sondern betreffen zunehmend auch Netzwerk-, Speicher- und Infrastrukturunternehmen.
McDonald’s
McDonald’s meldete einen bereinigten Gewinn je Aktie von 3,57 US-Dollar und übertraf damit die Erwartungen von rund 3,40 US-Dollar.
Der Umsatz lag bei rund 7,16 Milliarden US-Dollar. Die globalen vergleichbaren Umsätze stiegen um 1,5 Prozent. Besonders positiv war die Entwicklung beim operativen Ergebnis, das um 7 Prozent zulegen konnte.
Allerdings war die Entwicklung in den USA mit einem Rückgang der vergleichbaren Umsätze um 0,2 Prozent weiterhin etwas schwächer. International konnte McDonald’s dagegen überwiegend positive Entwicklungen verzeichnen.
Uber
Uber meldete einen bereinigten Gewinn je Aktie von 0,88 US-Dollar und lag damit leicht über der Erwartung von 0,87 US-Dollar. Der Umsatz erreichte rund 14,77 Milliarden US-Dollar und übertraf ebenfalls die Prognose.
Besonders interessant waren die Bruttobuchungen von knapp 59,82 Milliarden US-Dollar. Auch das bereinigte EBITDA und das operative Ergebnis lagen über den Erwartungen.
Für das vierte Quartal erwartet Uber Bruttobuchungen zwischen 63,25 und 65,25 Milliarden US-Dollar. Die Prognose für das bereinigte EBITDA liegt ebenfalls über dem bisherigen Konsens.
Novo Nordisk
Novo Nordisk meldete ein gemischtes, aber insgesamt interessantes Quartal. Das bereinigte operative Ergebnis stieg währungsbereinigt um 27 Prozent. Gleichzeitig wurde der Ausblick für das Gesamtjahr angehoben.
Auf der anderen Seite belasteten Wertberichtigungen und außerordentliche Aufwendungen das ausgewiesene operative Ergebnis. Besonders wichtig bleibt die weitere Entwicklung im GLP-1- und Adipositasgeschäft.
Besonders relevant für den DAX: Die deutschen Unternehmenszahlen
Für die gestrige DAX-Bewegung waren mehrere deutsche Quartalsberichte relevant.
Fresenius konnte im dritten Quartal die Erwartungen übertreffen und hob zum zweiten Mal in diesem Jahr den Ausblick an. Das EBIT vor Sondereinflüssen lag bei 638 Millionen Euro und damit über dem Analystenkonsens von rund 618,5 Millionen Euro. Besonders die Bereiche Kabi und Helios entwickelten sich positiv. Das Unternehmen erwartet nun beim bereinigten Gewinn je Aktie ein Wachstum am oberen Ende der bisherigen Prognosespanne von 10 bis 15 Prozent.
Heidelberg Materials meldete ebenfalls überzeugende Zahlen. Der Umsatz stieg im dritten Quartal um 10 Prozent auf 6,413 Milliarden Euro. Das Ergebnis aus dem laufenden Geschäft erhöhte sich um 9 Prozent auf 1,281 Milliarden Euro. Besonders die Entwicklung in Europa und Nordamerika fiel positiv aus. Der Ausblick für 2026 wurde bestätigt und das Unternehmen kündigte zusätzliche Kosteneinsparungen von 300 Millionen Euro bis Ende 2028 an.
Continental konnte ebenfalls überzeugen und hob den Ausblick für das Gesamtjahr an. Der bereinigte EBIT lag bei 514 Millionen Euro, nach 482 Millionen Euro im Vorjahresquartal. Die bereinigte EBIT-Marge verbesserte sich von 13,9 auf 14,9 Prozent. Besonders das Reifengeschäft entwickelte sich positiv. Für das Gesamtjahr erwartet Continental nun eine höhere bereinigte EBIT-Marge und einen stärkeren Free Cashflow.
BMW meldete im dritten Quartal einen Gewinn vor Steuern von mehr als 2 Milliarden Euro. Das Ergebnis lag zwar unter dem Vorjahreswert, blieb aber auf einem robusten Niveau. Gleichzeitig kündigte der Konzern eine weitere Intensivierung seiner strukturellen und strategischen Maßnahmen an. Die Automobilsparte bleibt angesichts des schwierigen Marktumfelds und der Belastungen im vierten Quartal herausgefordert.
Wir haben damit gleich mehrere positive Unternehmensmeldungen aus dem DAX-Umfeld. Insbesondere Fresenius, Heidelberg Materials und Continental lieferten überzeugende Ergebnisse beziehungsweise verbesserten ihre Prognosen.
Das erklärt einen Teil der fundamentalen Unterstützung für den deutschen Aktienmarkt. Dennoch wäre es zu einfach, die gesamten 827 Punkte im DAX ausschließlich auf die Quartalszahlen zurückzuführen. Die Bewegung war eine Kombination aus positiven Unternehmensmeldungen, der Neubewertung der geopolitischen Risiken, dem massiven Ölpreisrückgang und der starken internationalen Aktienmarktreaktion nach den US-Wahlen.
Earnings am 05.11.
Auch heute bleibt die Berichtssaison interessant.
Aus Deutschland stehen unter anderem die Zahlen von Deutsche Telekom, Deutsche Post DHL, Rheinmetall, Commerzbank und Siemens Healthineers im Fokus. Darüber hinaus berichten unter anderem Hensoldt, Nordex, Nemetschek, Aumovio, Lanxess, Rational und HelloFresh.
Für den DAX sind insbesondere Deutsche Telekom, DHL, Rheinmetall und Commerzbank relevant. Hier sollten wir die veröffentlichten Zahlen und vor allem die jeweiligen Ausblicke im Blick behalten.
Aus den USA stehen nach Börsenschluss unter anderem Cloudflare und Airbnb auf der Agenda. Zusätzlich bleibt Arm Holdings im Blick, dessen Berichtstermin im Kalender ebenfalls für diesen Zeitraum geführt wird. Gerade Cloudflare ist aufgrund seiner Positionierung im Technologie- und KI-Infrastrukturbereich interessant.
IPO-Ausblick: OpenAI peilt 2027 an
Eine weitere bemerkenswerte Meldung betrifft OpenAI. Präsident Greg Brockman erklärte, dass das Unternehmen nach seiner Einschätzung bereit sein könnte, 2027 an die Börse zu gehen.
Dabei ist wichtig: Es handelt sich um eine Aussage zur möglichen IPO-Bereitschaft und noch nicht um einen bestätigten Börsengang mit festem Termin oder veröffentlichten Angebotsunterlagen.
Interessant ist außerdem die Entwicklung der Umsatzstruktur. Unternehmenskunden sollen inzwischen den größeren Anteil der Umsätze ausmachen. OpenAI versucht damit zunehmend, sich als Anbieter für Geschäftskunden und Unternehmen zu etablieren und nicht ausschließlich vom Endkundengeschäft abhängig zu sein.
Ein möglicher Börsengang von OpenAI wäre eines der größten Ereignisse im Technologiesektor und könnte die Kapitalmärkte im Jahr 2027 erheblich beschäftigen.
5. Earnings mit besonderer Relevanz für den DAX
Wenn wir uns die gestrige DAX-Bewegung genauer anschauen, müssen wir mehrere Faktoren zusammenführen.
Der DAX hat nicht nur von der internationalen Risk-on-Bewegung profitiert. Wir hatten gleichzeitig positive Nachrichten aus mehreren wichtigen deutschen Unternehmen. Fresenius hob den Ausblick an, Heidelberg Materials meldete deutlich bessere operative Zahlen und Continental konnte ebenfalls mit einer Prognoseanhebung überzeugen.
Diese Kombination ist für den deutschen Aktienmarkt wichtig, weil sie zeigt, dass sich die positive Entwicklung nicht nur auf einzelne US-Technologieunternehmen beschränkt. Auch Unternehmen aus klassischen Branchen wie Gesundheit, Baustoffe und Automobilzulieferung konnten mit ihren Ergebnissen überzeugen.
Dazu kommt die Entwicklung am US-Markt. AMD und Arista Networks haben starke Zahlen geliefert und die Nachfrage nach KI-Infrastruktur bestätigt. Das ist insbesondere für die allgemeine Marktstimmung relevant, auch wenn die Technologiewerte im Nasdaq zuletzt deutlich schwächer waren.
Wir sollten allerdings unterscheiden zwischen der fundamentalen Unterstützung und dem tatsächlichen Auslöser der gestrigen Indexbewegung. Ein Tagesanstieg von 3,2 Prozent im DAX lässt sich nicht allein durch einzelne Quartalsberichte erklären. Die außergewöhnliche Bewegung entstand vielmehr durch das Zusammentreffen mehrerer positiver Faktoren: sinkende Ölpreise, fallende Renditen, ein schwächerer Dollar, die politische Neubewertung nach den US-Wahlen und positive Unternehmensmeldungen.
Für den heutigen Handel bedeutet das, dass wir die nächsten Unternehmensberichte durchaus ernst nehmen sollten. Gerade Deutsche Telekom, DHL, Rheinmetall und Commerzbank können zusätzliche Impulse für einzelne DAX-Schwergewichte liefern.
6. US Midterms / Fed Watch / EZB Watch
US Midterm-Wahlen – Demokraten gewinnen deutlich an Einfluss
Der Wahlausgang der US-Midterms hat die Märkte in den vergangenen 24 Stunden maßgeblich beschäftigt.
Die Demokraten konnten deutliche Erfolge erzielen und die Kontrolle über den Kongress beziehungsweise beide Kammern für sich gewinnen. Damit steht Donald Trump in der zweiten Hälfte seiner Amtszeit vor einer deutlich schwierigeren politischen Ausgangslage.
Die wichtigste Konsequenz ist zunächst eine mögliche politische Blockade. Viele Vorhaben der Regierung, insbesondere weitere Steuersenkungen, zusätzliche Ausgabenprogramme und größere Gesetzesinitiativen, könnten künftig deutlich schwieriger umzusetzen sein.
Für die Anleihemärkte ist das zunächst positiv. Wenn die Wahrscheinlichkeit zusätzlicher fiskalischer Expansion sinkt, reduziert sich auch die Sorge vor einer weiter steigenden Staatsverschuldung. Genau das erklärt einen Teil der kräftigen Bewegung bei den US-Treasury-Renditen.
Auch für die Aktienmärkte ist die Entwicklung interessant. Anleger befürchten, dass ein demokratisch kontrollierter Kongress insbesondere bei großen Technologieunternehmen eine stärkere regulatorische Kontrolle vorantreiben könnte. Themen wie KI-Sicherheit, Datenschutz, Wettbewerbsrecht, Marktmacht und die Kontrolle großer Plattformunternehmen könnten wieder stärker in den Mittelpunkt rücken.
Das betrifft grundsätzlich auch Unternehmen aus dem Umfeld von Elon Musk. Seine Aktivitäten reichen von Tesla über SpaceX bis hin zu xAI und X. Gerade im Bereich künstliche Intelligenz könnten neue regulatorische Anforderungen und eine stärkere politische Kontrolle langfristig Einfluss auf Geschäftsmodelle, Investitionen und Wettbewerb haben. Daraus lässt sich allerdings nicht automatisch ableiten, dass Musk persönlich einen bestimmten Wahlausgang fürchtet. Entscheidend ist vielmehr, dass sich für große Technologieunternehmen das regulatorische Umfeld verändern könnte.
Auf der anderen Seite sollten wir nicht vergessen, dass Trump weiterhin Präsident bleibt und damit erhebliche Kompetenzen in der Exekutive und Außenpolitik behält. Ein demokratisch kontrollierter Kongress bedeutet also nicht, dass seine gesamte politische Agenda automatisch gestoppt wird. Es bedeutet aber, dass er bei vielen innenpolitischen Vorhaben stärker auf Kompromisse angewiesen sein wird.
Die erste Marktreaktion war entsprechend volatil. Zunächst kam es zu Unsicherheit und Abgaben bei Aktien und beim US-Dollar. Im weiteren Verlauf setzte jedoch eine massive Gegenbewegung ein. Der S&P 500 konnte am Ende rund 1,6 Prozent zulegen, während die Treasury-Renditen und der Dollar deutlich nachgaben.
Für die Aktienmärkte ist vor allem die Erwartung einer geringeren fiskalischen Expansion und einer möglichen Entspannung bei den geopolitischen Risiken relevant. Genau diese Kombination hat gestern das Risk-on-Umfeld unterstützt.
Fed Watch
Bei den Zinserwartungen der Federal Reserve hat sich gegenüber dem vorherigen Stand kaum etwas verändert.
Für den letzten Zinsschritt des Jahres liegt die Wahrscheinlichkeit aktuell bei:
* 22,5 Prozent für einen unveränderten Leitzins.
* 77,5 Prozent für eine Zinserhöhung um 25 Basispunkte.
Damit erwartet der Markt weiterhin mit deutlicher Mehrheit eine weitere Zinserhöhung um 25 Basispunkte.
Die robusten ADP-Daten sprechen zunächst gegen eine schnelle Lockerung der Geldpolitik. Gleichzeitig haben die etwas schwächeren US-Dienstleistungsdaten und der rückläufige Preisdruck im ISM-Preisindex eine gewisse Entlastung gebracht.
Für die kommenden Wochen werden deshalb insbesondere die offiziellen Arbeitsmarktdaten, die Lohnentwicklung und die weitere Inflationsdynamik entscheidend sein.
EZB Watch
Bei der Europäischen Zentralbank hat sich die Wahrscheinlichkeit einer weiteren Zinserhöhung nach den jüngsten Inflationsdaten minimal verschoben.
Aktuell sehen wir:
* 11 Prozent Wahrscheinlichkeit für einen unveränderten Leitzins.
* 89 Prozent Wahrscheinlichkeit für eine Zinserhöhung um 25 Basispunkte.
Die Erwartung einer weiteren Zinserhöhung bleibt damit sehr eindeutig.
Die erhöhte Headline-Inflation von 4,0 Prozent ist dabei ein wichtiger Faktor. Gleichzeitig bleibt die Kerninflation bei 2,5 Prozent stabil. Die EZB muss also weiterhin zwischen dem Risiko anhaltender Energiepreisinflation und einer möglichen Abschwächung der wirtschaftlichen Aktivität abwägen.
Sollte sich der Ölpreis weiter deutlich reduzieren und die geopolitische Lage entspannen, könnte sich das mittelfristig positiv auf die Inflationserwartungen auswirken. Für den Moment bleibt die Zinserhöhung allerdings das Szenario, das der Markt mit der deutlich höheren Wahrscheinlichkeit einpreist.
7. Märkte und Korrelationen im Überblick
US Oil
Beginnen wir mit US Oil. Hier haben wir gestern einen massiven Abverkauf von rund 9 Prozent gesehen. Damit wurde sogar der extrem wichtige Preisbereich um 88 US-Dollar unterschritten beziehungsweise darunter geschlossen.
Heute setzt sich die Schwäche zunächst fort. Der Ölpreis liegt bereits rund 1 Prozent im Minus und hat das gestrige Tagestief unterschritten.
Damit nähern wir uns einer sehr entscheidenden Zone: dem Monatstief aus September bei 86,30 US-Dollar.
Ich rechne in diesem Bereich zunächst mit einer etwas stärkeren charttechnischen Reaktion. Sollte es hier zu einer deutlichen Zurückweisung nach oben kommen, könnte sich daraus noch einmal ein Retest der 91,67 US-Dollar ergeben. Diese Bewegung wäre für mich ein möglicher Ansatzpunkt für einen Short-Trade, sofern die übergeordnete Schwäche bestehen bleibt.
Das übergeordnete Ziel liegt für mich bei 80,50 US-Dollar beziehungsweise im Bereich um 80 US-Dollar.
Voraussetzung dafür sind allerdings weitere Deeskalationen, Fortschritte bei den Verhandlungen und perspektivisch eine Wiedereröffnung beziehungsweise Normalisierung der Schifffahrt durch die Straße von Hormus.
Sollten wir das Monatstief aus September bei 86,30 US-Dollar auf einer höheren Zeiteinheit nachhaltig unterschreiten und darunter schließen, ergeben sich weitere mögliche Zielbereiche. Zunächst wäre das Gap zwischen 84,66 und 83,43 US-Dollar interessant. Darüber hinaus bleibt der Bereich um 80,50 US-Dollar das übergeordnete Ziel.
Was man hier besonders deutlich sieht: Der Ölmarkt reagiert extrem sensibel auf Veränderungen der geopolitischen Erwartungen. Innerhalb von vier bis fünf Handelstagen hat der Preis rund 15 Prozent verloren.
Das ist für die Risk Assets eine erhebliche Entlastung. Niedrigere Energiepreise können den Inflationsdruck reduzieren, die Kostenbelastung vieler Unternehmen verringern und damit auch die Erwartungen an den zukünftigen Zinspfad der Zentralbanken beeinflussen.
US Bonds – Staatsanleihenrenditen
Auch bei den US-Staatsanleihen sehen wir eine deutliche Gegenbewegung. Nach dem vorherigen Renditeanstieg rund um die Midterm-Wahlen haben sich die Renditen in dieser Woche wieder spürbar reduziert.
Die Veränderung der Renditen für diese Woche:
* 3-jährige US-Staatsanleihenrenditen: -1,24 Prozent
* 5-jährige US-Staatsanleihenrenditen: -1,70 Prozent
* 10-jährige US-Staatsanleihenrenditen: -1,84 Prozent
* 30-jährige US-Staatsanleihenrenditen: -1,30 Prozent
Wir sehen damit eine deutliche Entspannung über die gesamte Zinskurve hinweg.
Das ist für die Aktienmärkte grundsätzlich positiv. Sinkende Renditen reduzieren den relativen Bewertungsdruck auf Aktien und können insbesondere wachstumsorientierten Unternehmen zugutekommen. Gleichzeitig zeigen die Bewegungen, dass sich die Marktteilnehmer nach der politischen Unsicherheit wieder stärker auf die Möglichkeit einer begrenzten fiskalischen Expansion einstellen.
Für mich ist die Entwicklung der Renditen zusammen mit dem Ölpreis einer der wichtigsten Faktoren für das aktuelle Risk-on-Umfeld.
Volatilitätsindex – VIX
Auch der Volatilitätsindex hat gestern massiv nachgegeben.
Der VIX verlor rund 20 Prozent und fiel zurück auf 16,6 Punkte.
Damit liegen wir wieder deutlich unter der psychologisch wichtigen Marke von 20 Punkten. Die kurzfristige Unsicherheit rund um die Midterm-Wahlen hat sich damit relativ schnell gelegt.
Ein fallender VIX signalisiert, dass die Marktteilnehmer aktuell weniger Absicherungsbedarf sehen und die erwartete Schwankungsintensität am Aktienmarkt zurückgeht.
Das ist zunächst ein positives Umfeld für Risk Assets. Allerdings sollten wir nicht vergessen, dass der VIX nach einer derart starken Bewegung auch schnell wieder ansteigen kann, falls neue geopolitische Nachrichten oder unerwartete Wirtschaftsdaten für Unsicherheit sorgen.
DXY – US-Dollar-Index
Beim US-Dollar sehen wir weiterhin die von mir erwartete Schwäche.
Gestern lag der DXY rund 0,4 Prozent im Minus und schloss unterhalb der wichtigen Marke von 101,50 Punkten. Heute setzt sich die Bewegung mit einem weiteren Rückgang von rund 0,23 Prozent zunächst fort.
Meine nächsten Zielbereiche bleiben:
* 101,00 Punkte
* 100,65 Punkte
* 100,50 Punkte als übergeordnetes Ziel.
Solange sich der DXY unterhalb von 101,50 beziehungsweise insbesondere unterhalb der psychologisch wichtigen Marke von 102 Punkten hält, bleibt mein übergeordnetes Bild bearish.
Ich rechne weiterhin mit einem schwächeren US-Dollar und einer relativen Stärke bei den Risk Assets. Ein schwächerer Dollar kann zusätzlich die Finanzierungsbedingungen für internationale Marktteilnehmer entspannen und ist häufig ein unterstützender Faktor für Rohstoffe und risikoreichere Anlageklassen.
8. Risk Assets im Überblick
Nvidia
Bei Nvidia zeichnet sich derzeit ein durchaus ungewöhnliches Bild ab.
Während die klassischen Aktienindizes gestern massiv zulegen konnten, bleibt der Technologiesektor deutlich schwächer. Nvidia steht mittlerweile rund 19 Prozent unter seinem Allzeithoch und ist unter die wichtige psychologische Marke von 200 US-Dollar gefallen.
Der gestrige Schlusskurs lag genau bei 200 US-Dollar. Im heutigen vorbörslichen Handel wurde dieser Bereich bereits unterschritten.
Damit stehen jetzt zwei wichtige Unterstützungen im Fokus:
200 US-Dollar und 198 US-Dollar.
Diese Preisbereiche müssen sich im heutigen Handel beweisen. Sollte Nvidia darunter nachhaltig Schwäche zeigen, wäre der nächste relevante Zielbereich bei 190 US-Dollar. Dort befinden sich wichtige Tiefs aus Ende Juni und Ende Juli, die erneut angelaufen werden könnten.
Übergeordnet kann ich mir auch einen Rücklauf bis auf 186,41 US-Dollar vorstellen. Das ist der Schlusskurs aus dem Jahr 2025 und damit ein weiterer relevanter Preisbereich.
Long bin ich bei Nvidia aktuell noch nicht. Dafür möchte ich zunächst eine Stabilisierung im Bereich zwischen 198 und 200 US-Dollar sehen. Anschließend wäre für mich eine Rückeroberung der 213 US-Dollar entscheidend.
Erst wenn wir uns wieder oberhalb dieses Bereichs etablieren können, wird das Chartbild für mich deutlich interessanter. Von dort aus wären auch neue Allzeithochs wieder ein realistisches Szenario.
Bis dahin gilt: Keine voreiligen Long-Einstiege allein aufgrund der starken Performance des Gesamtmarktes.
Bitcoin
Bitcoin hatte gestern ebenfalls einen sehr starken Handelstag und konnte rund 4 Prozent zulegen.
Damit konnten wir uns zunächst aus den vorherigen Tiefs befreien. Anschließend kam es zu einem Retest im Bereich von rund 76.000 US-Dollar.
Der von mir zuvor erwartete Retest der 74.580 US-Dollar ist allerdings ausgeblieben.
Trotz der positiven Tagesperformance sehe ich aktuell keine klare Trade-Idee. Wir haben das Weekly Low der Vorwoche bereits unterschritten, während das entsprechende Wochenhoch noch nicht herausgenommen wurde.
Damit fehlt mir momentan eine saubere Struktur, um einen Trade mit einem vernünftigen Chance-Risiko-Verhältnis einzugehen.
Ich möchte hier keinen Trade erzwingen. Bitcoin bleibt auf meiner Watchlist, aber aktuell sehe ich keinen Grund, ohne klare Bestätigung eine Position aufzubauen.
S&P 500
Der S&P 500 konnte gestern um rund 1,65 Prozent zulegen und damit eine deutliche Erholung vollziehen.
Besonders wichtig war dabei der Schlusskurs oberhalb des Key-Levels bei 7.715 Punkten.
Heute geben wir einen Teil der Bewegung zunächst wieder ab. Dennoch bleibt mein übergeordnetes Bild weiterhin positiv. Gerade mit Blick auf die Saisonalität zum Jahresende, die mögliche geopolitische Entspannung und den deutlichen Rückgang der Energiepreise sehe ich weiterhin Chancen auf der Long-Seite.
Der aktuelle Preisbereich um 7.700 Punkte ist für mich besonders interessant. Hier liegt der Monatsschlusskurs aus August und damit eine wichtige charttechnische Orientierung.
Sollten wir in diesem Bereich Kaufkraft finden und uns erneut über den Bereich von 7.715 Punkten etablieren können, wäre für mich ein Ausbruch über das gestrige und heutige Tageshoch ein mögliches Long-Signal.
Die nächsten Ziele liegen dann bei:
* 7.776 Punkten
* 7.800 Punkten
* 7.810 Punkten
Wichtig ist für mich, dass wir nicht blind in die aktuelle Bewegung hineinkaufen. Ich möchte eine Bestätigung sehen, dass die Käufer den Markt weiterhin kontrollieren und wir uns oberhalb der entscheidenden Preisbereiche etablieren können.
Nasdaq
Der Nasdaq konnte gestern im Vergleich zu den anderen großen Indizes nur unterdurchschnittlich zulegen. Das Tagesplus lag bei rund 0,78 Prozent. Heute stehen wir bereits wieder rund 1 Prozent im Minus.
Besonders auffällig ist, dass wir die wichtige Marke von 28.500 Punkten bisher nicht nachhaltig zurückerobern konnten.
Der heutige Fokus liegt deshalb auf der Marke von 28.000 Punkten. Hier möchte ich beobachten, ob wir erneut Unterstützung finden und den Bereich verteidigen können.
Sollten wir auf einer höheren Zeiteinheit unterhalb von 28.000 Punkten schließen, wäre ein weiterer Rücklauf in Richtung der wichtigen Tiefs aus April und Mai 2026 denkbar.
Der nächste relevante Preisbereich liegt bei 27.460 Punkten.
Gestern konnten wir bereits die 27.500 Punkte sehr sauber antesten. Genau dieser Bereich bleibt für mich wichtig, falls sich die Schwäche im Nasdaq heute fortsetzen sollte.
Auf der Long-Seite wird es für mich erst wieder interessant, wenn wir die 28.500 Punkte zurückerobern und uns nachhaltig darüber etablieren können.
Dann wären die nächsten Ziele bei:
* 29.000 Punkten
* 29.500 Punkten
Der Nasdaq zeigt aktuell eine deutliche relative Schwäche gegenüber dem Dow Jones und dem S&P 500. Gerade deshalb möchte ich hier besonders vorsichtig sein und nicht automatisch davon ausgehen, dass die Rally der klassischen Indizes unmittelbar auf den Technologiesektor übergreift.
US30
Der Dow Jones beziehungsweise US30 gehörte gestern zu den stärksten Indizes und konnte um rund 3,54 Prozent zulegen.
Der Schlusskurs lag bei ungefähr 53.500 Punkten.
Die zentrale Unterstützung bei 51.500 Punkten hatte ich bereits in den vorherigen Ausblicken hervorgehoben. Von dort aus entwickelte sich gestern eine außergewöhnlich starke Aufwärtsbewegung.
Der Index konnte sich deutlich von dieser Unterstützung lösen und hat inzwischen auch das heutige Tageshoch bereits überschritten.
Ich kann mir durchaus vorstellen, dass wir zunächst noch das Monatshoch aus September bei 53.756 Punkten anlaufen und anschließend sogar die psychologisch wichtige Marke von 54.000 Punkten testen.
Allerdings würde ich an dieser Stelle nicht mehr blind den Longs hinterherlaufen. Nach einer derart aggressiven Aufwärtsbewegung ist das Risiko eines kurzfristigen Rücksetzers deutlich erhöht.
Ich würde deshalb eher auf eine Korrektur warten und versuchen, mögliche Rücksetzer erneut auf der Long-Seite zu handeln.
Interessante potenzielle Kaufbereiche wären für mich:
* 53.000 Punkte
* 52.500 Punkte
Wichtig ist dabei, dass wir eine entsprechende Stabilisierung sehen und nicht einfach versuchen, jeden Rückgang automatisch zu kaufen.
Ein Short gegen diese aggressive Aufwärtsbewegung kommt für mich aktuell nicht infrage. Dafür ist das Momentum zu stark und das übergeordnete Umfeld zu positiv.
9. DAX Tagesausblick
Rückblick – 827 Punkte und ein neues Allzeithoch
Kommen wir zum deutschen Leitindex.
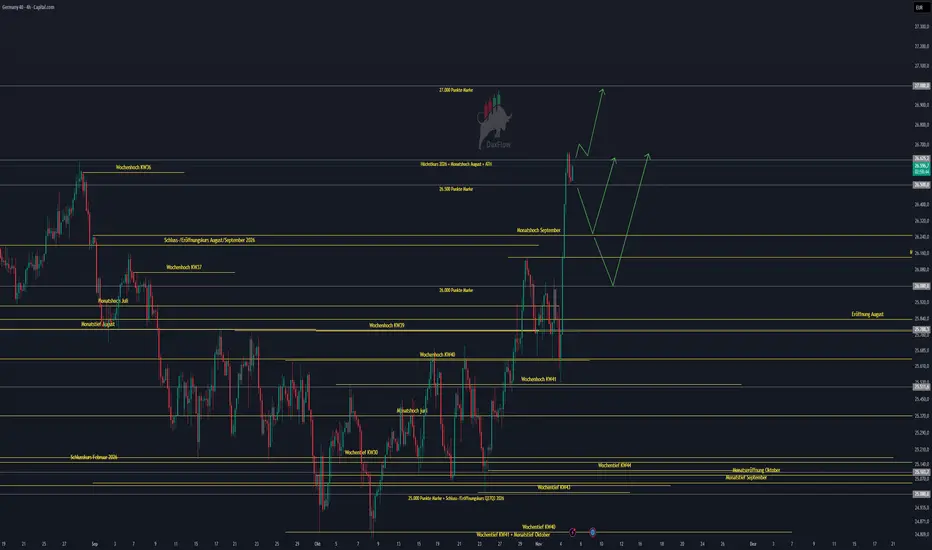
Der DAX hat gestern eine außergewöhnlich starke Performance gezeigt. Mit einem Tagesplus von 3,2 Prozent beziehungsweise rund 827 Punkten war das eine der stärksten Tagesbewegungen, die wir in diesem Jahr gesehen haben.
Gleichzeitig konnten wir ein neues Allzeithoch markieren.
Der Schlusskurs lag bei 26.655 Punkten. Damit haben wir nicht nur das vorherige Allzeithoch überwunden, sondern auch den wichtigen Bereich des bisherigen Monatshochs aus August bei 26.625 Punkten hinter uns gelassen.
Die gestrige Bewegung war das Ergebnis mehrerer Faktoren.
Zum einen haben wir die deutliche Risk-on-Reaktion nach den US-Midterm-Wahlen gesehen. Die politische Unsicherheit wurde von den Marktteilnehmern zunächst neu bewertet. Die Aussicht auf eine Begrenzung der fiskalischen Expansion in den USA führte zu fallenden Treasury-Renditen und einem schwächeren US-Dollar.
Zum anderen kam es zu einem massiven Rückgang der Ölpreise. Das ist gerade für den europäischen Aktienmarkt ein wichtiger Faktor, da niedrigere Energiepreise die Kostenbelastung vieler Unternehmen reduzieren und den Inflationsdruck abschwächen können.
Zusätzlich haben mehrere deutsche Unternehmen überzeugende Quartalszahlen veröffentlicht. Fresenius hob den Ausblick an, Heidelberg Materials konnte Umsatz und Ergebnis deutlich steigern und Continental erhöhte ebenfalls die Jahresprognose.
Damit hatten wir nicht nur ein positives makroökonomisches und geopolitisches Umfeld, sondern auch konkrete positive Unternehmensmeldungen aus dem DAX-Umfeld.
Die Kombination dieser Faktoren hat die Käufer gestern massiv in den Markt gezogen.
Charttechnische Ausgangslage
Mit dem Schlusskurs bei 26.655 Punkten befinden wir uns oberhalb des bisherigen Allzeithochs und des Monatshochs aus August bei 26.625 Punkten.
Das ist zunächst ein sehr starkes technisches Signal.
Sollten wir uns auf einer höheren Zeiteinheit oberhalb von 26.625 Punkten etablieren können, bleibt mein mittel- und kurzfristiges Szenario klar bullish.
In diesem Fall liegt mein nächstes übergeordnetes Ziel bei 27.000 Punkten.
Allerdings möchte ich nach dem gestrigen Anstieg nicht blind in die Bewegung hineinkaufen. Ein Plus von 827 Punkten an einem einzigen Handelstag ist außergewöhnlich. Gerade nach solchen Bewegungen kann es durchaus zu Gewinnmitnahmen und einem technischen Rücksetzer kommen.
Für mich wäre es deshalb sogar interessanter, wenn wir zunächst noch einmal unter die 26.500 Punkte zurücklaufen und anschließend den Monatshochbereich aus September bei 26.250 Punkten testen.
Im Idealfall erhalten wir sogar noch einmal einen Retest der psychologisch wichtigen 26.000 Punkte, bevor sich die nächste größere Aufwärtsbewegung entwickelt.
Das wäre aus meiner Sicht ein deutlich saubereres Szenario für einen erneuten Long-Einstieg.
Meine Szenarien für heute
Bullishes Szenario:
Sollten wir uns oberhalb von 26.625 Punkten etablieren können und die Käufer das gestrige Momentum aufrechterhalten, bleibe ich klar auf der Long-Seite.
Das übergeordnete Ziel liegt dann bei 27.000 Punkten.
Wichtig ist dabei, dass wir nicht einfach jede kurzfristige Aufwärtsbewegung kaufen. Nach dem gestrigen Anstieg möchte ich eine saubere Bestätigung und möglichst einen kontrollierten Aufbau der Bewegung sehen.
Korrekturszenario:
Ein Rücklauf unter 26.500 Punkte wäre für mich zunächst kein Grund, das übergeordnete Long-Szenario aufzugeben.
Vielmehr würde ich beobachten, ob wir den Bereich bei 26.250 Punkten erneut testen können. Sollte auch dieser Preisbereich unterschritten werden, rücken die 26.000 Punkte in den Fokus.
Gerade dort könnte sich eine interessante Möglichkeit ergeben, sofern wir eine entsprechende Reaktion der Käufer sehen.
Wichtig: Ich möchte aktuell nicht aggressiv gegen die gestrige Bewegung shorten. Das übergeordnete Umfeld ist durch den fallenden Ölpreis, die sinkenden Renditen, den schwächeren Dollar und die positive Marktstimmung weiterhin unterstützend.
Die Saisonalität zum Jahresende spricht ebenfalls dafür, mögliche Rücksetzer zunächst als potenzielle Kaufgelegenheiten zu betrachten. Das ist natürlich keine Garantie für weiter steigende Kurse, aber es beeinflusst meine grundsätzliche Einschätzung.
10. Fazit und persönliche Markteinschätzung
Wir befinden uns aktuell in einem außergewöhnlich dynamischen Marktumfeld.
Die US-Midterm-Wahlen haben eine erste politische Unsicherheit aus dem Markt genommen. Gleichzeitig preisen die Anleger eine mögliche Begrenzung der fiskalischen Expansion ein. Die Renditen der US-Staatsanleihen sind deutlich zurückgekommen, der US-Dollar verliert weiter an Stärke und der Ölpreis hat innerhalb weniger Handelstage massiv nachgegeben.
Dazu kommen mehrere positive Unternehmensberichte, insbesondere aus dem deutschen Markt und dem KI-Infrastruktursektor.
Für die Risk Assets ergibt sich daraus zunächst ein sehr positives Gesamtbild.
Besonders stark ist aktuell der DAX, der gestern mit einem Plus von 3,2 Prozent und rund 827 Punkten ein neues Allzeithoch erreicht hat. Auch der Dow Jones und der S&P 500 konnten deutlich zulegen.
Allerdings dürfen wir die Schwäche im Technologiesektor nicht ignorieren. Nvidia steht weiterhin unter Druck und der Nasdaq konnte von der gestrigen Rally nur unterdurchschnittlich profitieren. Das zeigt, dass die aktuelle Marktbewegung nicht alle Segmente gleichermaßen erfasst.
Mein übergeordnetes Bild bleibt dennoch bullish. Ich rechne weiterhin mit einem schwächeren US-Dollar, einer Entspannung bei den Staatsanleihenrenditen und einer relativen Stärke der Risk Assets.
Der entscheidende Unsicherheitsfaktor bleibt für mich die geopolitische Lage im Nahen Osten. Die Märkte setzen zunehmend auf eine Deeskalation, aber die tatsächliche Situation in der Straße von Hormus ist weiterhin angespannt. Sollte sich die Lage erneut verschärfen, könnte das den Ölpreis und damit auch die Aktienmärkte schnell wieder unter Druck setzen.
Für den DAX bedeutet das: Oberhalb von 26.625 Punkten bleibt mein Blick auf der Long-Seite, mit dem übergeordneten Ziel bei 27.000 Punkten. Gleichzeitig möchte ich nach der gestrigen massiven Bewegung nicht blind den Kursen hinterherlaufen. Ein kontrollierter Rücksetzer in Richtung 26.250 oder im Idealfall 26.000 Punkte wäre für mich deutlich interessanter als ein Einstieg mitten in einer überdehnten Aufwärtsbewegung.
Wir müssen heute also nicht jeden Punkt der Bewegung mitnehmen. Entscheidend ist, dass wir geduldig bleiben, die relevanten Preisbereiche beobachten und nur dann handeln, wenn sich ein sauberes Setup ergibt.
Nach starken Bewegungen wie gestern, ist es für die Märkte völlig normal, erstmal in eine Seitwertsphase zu gehen, bevor mit den NFP Daten morgen neue Impulse für Bewegung entstehen kann.
Ich wünsche euch einen erfolgreichen Handelstag, gute Entscheidungen und vor allem weiterhin stabile Trades!
Keine Anlageberatung, sondern ausschließlich meine persönliche Markteinschätzung.

Bài đăng liên quan
Thông báo miễn trừ trách nhiệm
Thông tin và các ấn phẩm này không nhằm mục đích, và không cấu thành, lời khuyên hoặc khuyến nghị về tài chính, đầu tư, giao dịch hay các loại khác do TradingView cung cấp hoặc xác nhận. Đọc thêm tại Điều khoản Sử dụng.
Bài đăng liên quan
Thông báo miễn trừ trách nhiệm
Thông tin và các ấn phẩm này không nhằm mục đích, và không cấu thành, lời khuyên hoặc khuyến nghị về tài chính, đầu tư, giao dịch hay các loại khác do TradingView cung cấp hoặc xác nhận. Đọc thêm tại Điều khoản Sử dụng.