
Vorwort
Bevor wir in den Wochenrückblick starten:
Heute Abend werde ich zusätzlich noch einen ausführlichen Monatsrückblick für den Mai veröffentlichen. Dort gehe ich detaillierter auf die wichtigsten Entwicklungen der vergangenen vier Wochen ein, von den geopolitischen Ereignissen über Inflation, Zentralbanken und Wirtschaftsdaten bis hin zur Entwicklung von Öl, Anleiherenditen, DAX, Nasdaq, S&P 500, Bitcoin und den wichtigsten Markttrends.
Der heutige Wochenrückblick konzentriert sich daher bewusst auf die wichtigsten Ereignisse und Marktbewegungen der KW22.
Fundamentale geopolitische Lage
Die geopolitische Lage blieb auch in KW22 der dominierende Markttreiber. Im Fokus stand weiterhin der Konflikt im Nahen Osten sowie die laufenden Verhandlungen zwischen den USA und dem Iran. Während in den Vorwochen noch eine direkte Eskalation eingepreist wurde, setzte sich in dieser Woche zunehmend die Hoffnung auf eine diplomatische Lösung durch.
Besonders marktbewegend waren Berichte über eine mögliche Verlängerung des Waffenstillstands sowie Meldungen, dass beide Seiten bei zentralen Verhandlungspunkten Fortschritte erzielt hätten. Gleichzeitig blieben zahlreiche Risiken bestehen. Die USA verhängten neue Sanktionen gegen iranische Ölexporte, Israel weitete seine militärischen Aktivitäten im Gazastreifen aus und die Lage in der Region bleibt insgesamt angespannt.
Trotzdem überwog an den Finanzmärkten klar die Hoffnung auf weitere Deeskalation. Besonders deutlich zeigte sich dies beim Ölpreis, bei den Anleiherenditen sowie beim Volatilitätsindex VIX.
Auch außerhalb des Nahen Ostens blieb die geopolitische Nachrichtenlage aktiv. Die Beziehungen zwischen den USA und China standen erneut im Fokus, während weltweit weiterhin hohe Verteidigungsausgaben und zunehmende geopolitische Fragmentierung diskutiert werden. Für die Märkte war jedoch vor allem entscheidend, dass die unmittelbaren Risiken einer Eskalation im Nahen Osten deutlich geringer eingepreist wurden als noch vor wenigen Wochen.
Fundamentaldaten der Woche – Überblick
Die Wirtschaftsdaten der KW22 zeichneten insgesamt ein Bild einer weiterhin robusten Weltwirtschaft bei gleichzeitig nachlassendem Inflationsdruck.
In Europa standen die Inflationsdaten im Fokus. Besonders Deutschland überraschte mit einem Rückgang des monatlichen Verbraucherpreisindex von -0,2 % gegenüber einer Erwartung von +0,1 %. Auch mehrere andere europäische Inflationsdaten fielen schwächer aus als erwartet. Dies stärkte die Erwartung, dass die EZB in den kommenden Monaten zusätzlichen Spielraum für eine lockerere Geldpolitik erhalten könnte bzw. der Zinserhöhungsschritt für Juni evtl. doch noch für Überraschungen sorgen könnte.
In den USA sorgte vor allem der Chicago PMI für Aufmerksamkeit. Mit einem Wert von 62,7 Punkten wurde die Erwartung von 50,6 Punkten deutlich übertroffen. Die US-Wirtschaft zeigt damit weiterhin eine bemerkenswerte Widerstandsfähigkeit trotz des hohen Zinsniveaus.
Zusätzlich standen zahlreiche Aussagen von Fed-Mitgliedern im Fokus. Insgesamt blieb der Tenor vorsichtig. Einerseits zeigen sich Fortschritte bei der Inflation, andererseits möchte die Fed weiterhin sicherstellen, dass der Inflationsdruck nachhaltig zurückgeht, bevor größere Zinssenkungen erfolgen.
Gesamtbild Wirtschaft und Inflation
Das Gesamtbild hat sich gegenüber den Vorwochen leicht verbessert.
Der deutliche Rückgang des Ölpreises reduziert kurzfristig den Inflationsdruck. Gleichzeitig bleiben die Arbeitsmärkte stabil und die Konjunkturdaten zeigen bislang keine Anzeichen einer scharfen wirtschaftlichen Abschwächung.
Die Märkte bewegen sich damit weiterhin in einem klassischen Risk-on-Umfeld. Anleger setzen auf sinkende Inflation, stabile Wirtschaftsdaten und eine weiterhin unterstützende Entwicklung im KI-Sektor.
Besonders entscheidend bleibt jedoch die weitere Entwicklung im Nahen Osten. Sollte die aktuelle Deeskalation Bestand haben, würde dies die Inflationserwartungen zusätzlich entlasten und Risk Assets weiter unterstützen.
Charttechnik und Märkte im Überblick
US Oil
Beim Ölpreis sahen wir in KW22 einen massiven Rückgang. US Oil verlor auf Wochensicht rund 9,5 % und schloss bei 87,75 Dollar damit erstmals wieder deutlich unterhalb der psychologisch wichtigen 90 $ Marke.
Der Markt preist aktuell eine weitere Entspannung im Nahen Osten ein. Gleichzeitig reduziert der Rückgang des Ölpreises den Inflationsdruck und unterstützt damit die positive Entwicklung an den Aktienmärkten.
Entscheidend bleibt nun, ob sich die aktuelle Deeskalation fortsetzt. Solange US Oil unterhalb der 90 Dollar Marke notiert, bleibt ein weiterer Rückgang in Richtung 80 bis 87 Dollar möglich.
Bonds & DXY
Am Anleihemarkt setzte sich die Entspannung fort. Besonders die langfristigen US-Staatsanleihen verzeichneten rückläufige Renditen. Die 10-jährigen Renditen fielen auf Wochensicht um rund 2,7 %, die 30-jährigen um rund 1,7 %.
Parallel dazu zeigte sich auch der US-Dollar etwas schwächer. Der DXY verlor auf Wochenbasis rund 0,4 % und schloss bei 98,94 Punkten.
Entscheidend bleibt nun, ob der Dollar die Unterstützung im Bereich um 98,75 Punkte verliert oder erneut innerhalb seiner bisherigen Range Richtung 99,50 Punkte ansteigen kann.
VIX
Der Volatilitätsindex setzte seinen Rückgang fort.
Nach den erhöhten Schwankungen der vergangenen Wochen fiel der VIX auf rund 15,3 Punkte zurück und verlor auf Wochensicht knapp 9 %.
Die niedrige Volatilität signalisiert weiterhin ein konstruktives Umfeld für Risk Assets und bestätigt die aktuell hohe Risikobereitschaft der Marktteilnehmer.
Risk Assets im Gesamtüberblick
Die großen US-Indizes präsentierten sich erneut äußerst robust. Während Öl, Anleiherenditen und Volatilität zurückkamen, flossen weiterhin Kapitalströme in Aktienmärkte.
Besonders auffällig bleibt die enorme Stärke von Technologie- und KI-Werten. Gleichzeitig zeigen europäische Aktien ebenfalls weiterhin relative Stärke.
Lediglich Bitcoin konnte mit der Entwicklung klassischer Aktienmärkte nicht mithalten und zeigte auf Wochenbasis eine deutlich schwächere Performance.
Nvidia
Nach dem starken Ausbruch der Vorwochen kam es bei Nvidia zu ersten Gewinnmitnahmen.
Die Aktie verlor auf Wochenbasis knapp 2 % und fiel wieder in die Widerstandszone zwischen 208 und 212 Dollar zurück. Trotzdem bleibt die langfristige Aufwärtsstruktur vollständig intakt.
Entscheidend wird nun sein, ob die Unterstützung um 208 Dollar verteidigt werden kann. Oberhalb von 218 Dollar würde sich das bullische Momentum erneut deutlich verstärken.
Bitcoin
Bitcoin zeigte sich in KW22 schwächer als klassische Aktienmärkte.
Die Kryptowährung verlor rund 4,6 % auf Wochenbasis und bewegt sich weiterhin innerhalb ihrer aktuellen Range.
Charttechnisch bleibt vor allem der Bereich um 74.555 Dollar entscheidend. Oberhalb dieser Marke wären erneute Angriffe auf die Hochs möglich. Unterhalb davon erhöht sich das Risiko einer Ausweitung der Korrektur Richtung 71.000 Dollar.
S&P 500 & Nasdaq
Die US-Indizes bleiben die klaren Gewinner des aktuellen Marktumfelds.
Der S&P 500 konnte erneut neue Allzeithochs markieren und schloss die Woche rund 1,4 % im Plus. Auch der Nasdaq setzte seine Rekordjagd fort und gewann auf Wochenbasis rund 2 % hinzu.
Die Kombination aus sinkenden Renditen, rückläufigem Ölpreis und weiterhin starker KI-Dynamik sorgt weiterhin für Rückenwind im Technologiesektor. Insgesamt bleibt die Aufwärtsstruktur in beiden Indizes klar bullish.
US30
Auch der Dow Jones zeigte sich stark.
Der Index schloss oberhalb der wichtigen 51.000 Punkte Marke und gewann auf Wochenbasis knapp 0,9 %. Damit bestätigt der Markt weiterhin die übergeordnete Aufwärtsstruktur und signalisiert unverändert hohe Risikobereitschaft der Anleger.
DAX
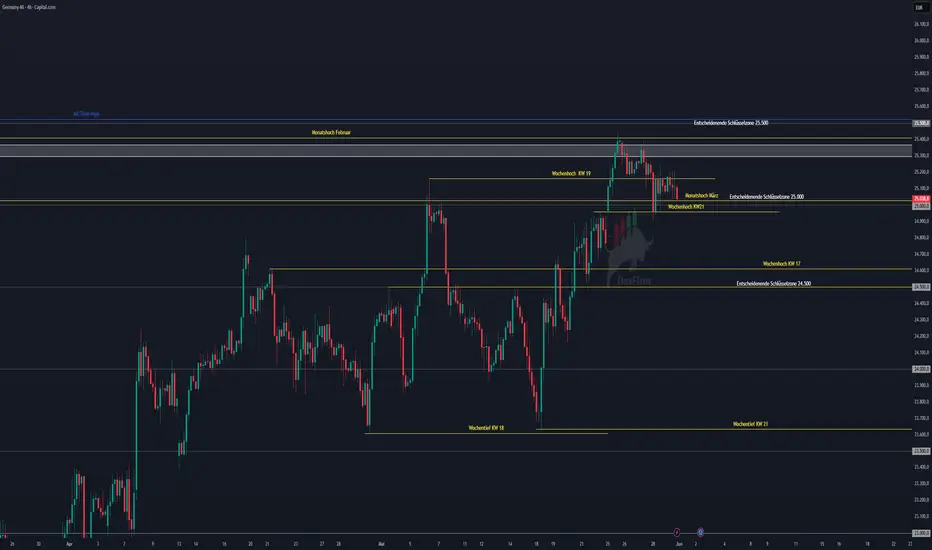
Der DAX zeigte in KW22 ebenfalls eine positive Woche, konnte jedoch nicht ganz mit der Dynamik der US Indizes mithalten, vor allem zum Freitag.
Nach einem erneuten Angriff auf die Zone um 25.200 Punkte am Freitag, kam es dort zu deutlichen Gewinnmitnahmen. Trotzdem gelang es dem Markt, die wichtige 25.000 Punkte-Marke zum Wochenschluss zu verteidigen.
Auf Wochenbasis ergibt sich damit weiterhin ein Plus von rund 1,1 %.
Die technische Struktur bleibt konstruktiv, auch wenn sich erste Ermüdungserscheinungen im Bereich der jüngsten Hochs zeigen. Solange die 25.000 Punkte Marke verteidigt wird, bleibt das übergeordnete Bild weiterhin bullish.
Wichtigste Erkenntnisse der KW22
• Die Märkte preisen zunehmend eine Deeskalation im Nahen Osten ein.
• Der Ölpreis verliert rund 9,5 % und wirkt klar disinflationär.
• US-Anleiherenditen kommen spürbar zurück.
• Der VIX fällt erneut deutlich und signalisiert ein Risk-on-Umfeld.
• Die europäischen Inflationsdaten überraschen überwiegend positiv.
• Die US-Wirtschaft zeigt weiterhin bemerkenswerte Stärke.
• KI bleibt der wichtigste strukturelle Wachstumstreiber an den Märkten.
• S&P 500, Nasdaq und Dow Jones markieren neue Rekordstände.
• Bitcoin bleibt deutlich schwächer als klassische Aktienmärkte.
• Der DAX verteidigt die wichtige 25.000 Punkte Marke und bleibt technisch bullish.
Keine Anlageberatung, nur meine persönliche Markteinschätzung.
Wünsche euch allen ein schönes Wochenende!
Wie schätzt ihr die aktuelle Lage ein? Bleibt die Deeskalation im Nahen Osten der wichtigste Treiber für die Märkte oder rücken Inflation und Geldpolitik bald wieder stärker in den Fokus?
Heute Abend folgt zusätzlich der große Monatsrückblick Mai mit allen wichtigen Entwicklungen der vergangenen vier Wochen im Überblick.

Bài đăng liên quan
Thông báo miễn trừ trách nhiệm
Thông tin và các ấn phẩm này không nhằm mục đích, và không cấu thành, lời khuyên hoặc khuyến nghị về tài chính, đầu tư, giao dịch hay các loại khác do TradingView cung cấp hoặc xác nhận. Đọc thêm tại Điều khoản Sử dụng.
Bài đăng liên quan
Thông báo miễn trừ trách nhiệm
Thông tin và các ấn phẩm này không nhằm mục đích, và không cấu thành, lời khuyên hoặc khuyến nghị về tài chính, đầu tư, giao dịch hay các loại khác do TradingView cung cấp hoặc xác nhận. Đọc thêm tại Điều khoản Sử dụng.