
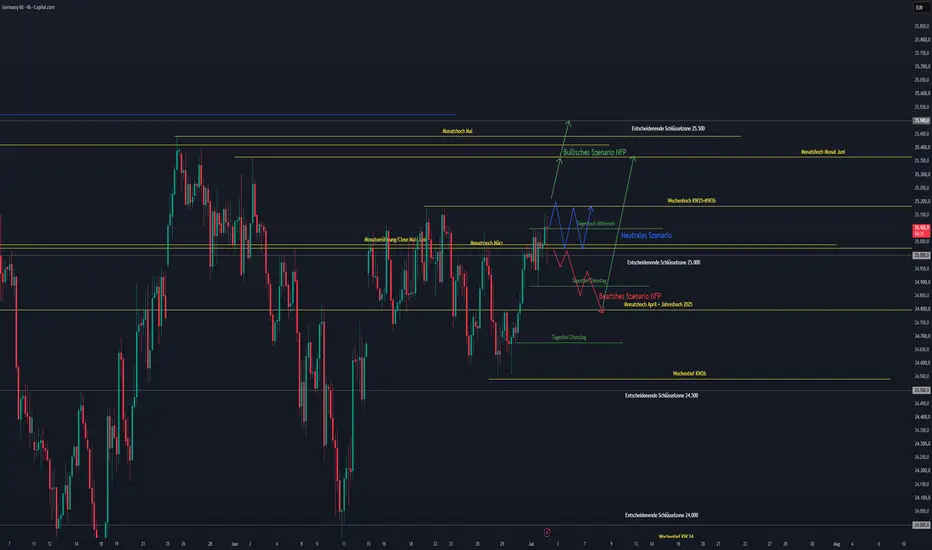
Nach dem starken ersten Halbjahr richtet sich der Blick der Märkte heute vollständig auf den US-Arbeitsmarkt. Die heutigen Non-Farm Payrolls (NFP) könnten darüber entscheiden, ob die aktuell eingepreisten Zinserhöhungswahrscheinlichkeiten der Fed bestätigt oder wieder zurückgenommen werden. Entsprechend dürfte heute vor allem ab 14:30 Uhr mit erhöhter Volatilität in nahezu allen Assetklassen zu rechnen sein.
Agenda
• Geopolitische Lage
• Fundamentaldaten & Fed-/EZB-Speaker
• Wirtschaftsdaten heute (NFP)
• Bullishes / neutrales / bearishes Szenario
• Märkte & Korrelationen
• Risk Assets im Überblick
• Charttechnischer DAX-Ausblick
• Fazit
Geopolitische Lage
Geopolitisch bleibt die Lage angespannt, allerdings setzt sich aktuell die Entspannung der vergangenen Tage weiter fort.
Die indirekten Gespräche zwischen den USA und dem Iran in Doha wurden beendet. Im Mittelpunkt standen erneut die Sicherheit der Schifffahrt durch die Straße von Hormus, die Freigabe eingefrorener iranischer Vermögenswerte sowie weitere technische Punkte des Waffenstillstands. Ein endgültiger Durchbruch wurde zwar nicht erzielt, beide Seiten bezeichneten die Gespräche jedoch als konstruktiv und wollen den Dialog nach den offiziellen Trauerzeremonien im Iran fortsetzen.
Auch Donald Trump sprach zuletzt von “guten Fortschritten” und stellte erneut klar, dass derzeit keine Rückkehr zu einer großflächigen militärischen Eskalation erwartet werde. Entsprechend bleibt auch der Ölmarkt deutlich entspannter als noch vor wenigen Wochen.
Trotzdem bestehen weiterhin Risiken. Iran verfolgt nach wie vor das Ziel, seine Kontrolle über die Straße von Hormus international stärker durchzusetzen. Zudem beobachten Marktteilnehmer weiterhin erhöhte Aktivitäten sanktionierter Tanker sowie vereinzelte Zwischenfälle im Schiffsverkehr. Eine kurzfristige Eskalation scheint aktuell zwar weniger wahrscheinlich, geopolitische Risiken bleiben jedoch jederzeit ein potenzieller Volatilitätsfaktor.
Fundamentaldaten gestern
Gestern standen erneut zahlreiche wichtige Konjunkturdaten sowie mehrere Notenbankauftritte auf der Agenda.
Positiv überraschten zunächst die europäischen Inflationsdaten.
Der CPI der Eurozone fiel sowohl auf Monats- als auch auf Jahresbasis niedriger aus als erwartet. Auch der Core CPI, der die Kerninflation ohne Energie- und Lebensmittelpreise misst, kühlte weiter ab. Für die EZB ist das grundsätzlich ein positives Signal, da der Inflationsdruck weiter nachlässt und zusätzlicher Zinserhöhungsdruck dadurch abnimmt.
Aus den USA kamen dagegen gemischte Signale.
Die ADP Employment Change, welche als früher Indikator für den privaten Arbeitsmarkt gilt, lag mit 98.000 neuen Stellen deutlich unter den Erwartungen von 118.000. Zwar unterscheiden sich ADP und die offiziellen Non-Farm Payrolls häufig, dennoch deutet der Bericht auf eine gewisse Abschwächung des Arbeitsmarktes hin.
Auch die Einkaufsmanagerindizes zeigten weitere Schwäche.
Der S&P Global Manufacturing PMI sowie der ISM Manufacturing PMI lagen beide unter den Erwartungen. Diese Indikatoren messen die wirtschaftliche Aktivität im verarbeitenden Gewerbe. Werte oberhalb von 50 signalisieren Wachstum, schwächere Werte deuten jedoch auf eine nachlassende Dynamik der Industrie hin.
Zusätzlich fielen die ISM Prices Paid erneut deutlich zurück. Dieser Index misst den Preisdruck bei den Unternehmen und gilt als wichtiger Frühindikator für zukünftige Inflation. Sinkende Werte sprechen grundsätzlich für nachlassenden Inflationsdruck und reduzieren langfristig den Handlungsdruck der Fed.
Bei den US-Rohöllagerbeständen wurden erneut rückläufige Lagerbestände gemeldet. Mit -3,78 Mio. Barrel lagen diese zwar weiterhin deutlich im negativen Bereich, fielen aber weniger stark aus als in den Vorwochen. Insgesamt deutet dies auf eine langsame Stabilisierung der Ölversorgung hin.
Neben den Konjunkturdaten standen außerdem mehrere Reden von EZB-Präsidentin Christine Lagarde, EZB-Chefvolkswirt Lane, Fed-Mitglied Daly sowie Fed-Chef Kevin Warsh im Fokus. Warsh betonte erneut, dass die Inflation zwar zuletzt nachgelassen habe, die Fed jedoch weiterhin konsequent am Inflationsziel von 2 % festhalte. Die Terminmärkte preisen inzwischen rund 80 % Wahrscheinlichkeit für eine Zinserhöhung im September ein.
Heute im Fokus – Non-Farm Payrolls
Der heutige Handel wird nahezu vollständig von den US-Arbeitsmarktdaten bestimmt.
14:30 Uhr:
• Non-Farm Payrolls: 114.000 erwartet (Vorher: 172.000)
• Arbeitslosenquote: 4,3 % erwartet
• Average Hourly Earnings (MoM): 0,3 % erwartet
• Initial Jobless Claims: 219.000 erwartet
Diese Daten gehören zu den wichtigsten makroökonomischen Veröffentlichungen des Monats und beeinflussen unmittelbar die Zinserwartungen der Fed.
Bullishes Szenario
Sollten die Non-Farm Payrolls deutlich unter den Erwartungen liegen, die Arbeitslosenquote leicht steigen und das Lohnwachstum moderat bleiben, dürfte der Druck auf die Fed zunehmen. Der Markt könnte Zinserhöhungen wieder teilweise auspreisen – ein grundsätzlich positives Umfeld für Aktien und andere Risk Assets.
Neutrales Szenario
Liegen sämtliche Daten ungefähr im Bereich der Erwartungen, dürfte zunächst wenig Veränderung bei den Zinserwartungen entstehen. In diesem Fall wären eher technische Bewegungen und kurzfristige Volatilität zu erwarten.
Bearishes Szenario
Fallen die Beschäftigungszahlen deutlich stärker aus als erwartet und steigen gleichzeitig die Löhne kräftiger, würde dies die Erwartung weiterer Zinserhöhungen untermauern. Höhere Renditen und ein stärkerer US-Dollar könnten Risk Assets kurzfristig unter Druck setzen.
Märkte & Korrelationen
US Oil
Öl bleibt technisch angeschlagen. Gestern verlor WTI weitere knapp 3 % und fiel zeitweise bis in den Bereich von 67,40 USD. Solange wir unter 69 USD handeln, bleibt der kurzfristige Trend für mich abwärtsgerichtet. Unterhalb dieser Zone halte ich weiterhin einen Rücklauf in Richtung 65 USD für möglich. Dennoch sollte aufgrund der geopolitischen Lage jederzeit mit kurzfristigen Short-Squeezes gerechnet werden.
US-Staatsanleihen
Die Renditen legten gestern leicht zu. Größere Bewegungen erwarte ich allerdings erst nach den heutigen Arbeitsmarktdaten.
US-Dollar (DXY)
Der Dollar konnte sich gestern zunächst stabilisieren, scheiterte jedoch erneut am Bereich um 101,50 Punkte. Solange diese Zone nicht nachhaltig überwunden wird, bleibt für mich eine Ausweitung der Korrektur in Richtung 100,60 möglich.
VIX
Der Volatilitätsindex notiert weiterhin unter 20 Punkten und signalisiert damit unverändert ein ruhiges Marktumfeld.
Risk Assets im Überblick
Nvidia
Nvidia verlor gestern rund 1,3 %. Belastet wurde der Technologiesektor unter anderem durch Berichte über neue chinesische KI-Modelle, die sich hinsichtlich Leistung zunehmend an westliche Anbieter wie OpenAI oder Anthropic annähern und gleichzeitig deutlich günstiger angeboten werden. Kurzfristig erhöht dies den Wettbewerbsdruck innerhalb des KI-Sektors.
Charttechnisch bleibt für mich die Zone um 200 USD entscheidend. Darüber bleibt die Chance auf eine Fortsetzung in Richtung 208 USD bestehen. Unterhalb davon rücken 190 bis 186 USD wieder in den Fokus.
Bitcoin
Bitcoin zeigte trotz zwischenzeitlicher Schwäche relative Stärke und konnte sich wieder oberhalb der psychologisch wichtigen Marke von 60.000 USD stabilisieren. Für eine nachhaltige Aufhellung des kurzfristigen Bildes wäre allerdings ein Schlusskurs oberhalb von 61.000 USD notwendig.
US-Indizes
S&P 500 und Nasdaq zeigten gestern leichte Gewinnmitnahmen, während der Dow Jones erneut neue Allzeithochs markierte, diese jedoch nicht halten konnte.
Heute dürfte nahezu ausschließlich der Arbeitsmarktbericht darüber entscheiden, ob die laufende Korrektur beendet wird oder sich kurzfristig ausweitet.
DAX – Charttechnischer Ausblick
Der DAX präsentierte sich gestern erneut robust und konnte trotz zwischenzeitlicher Schwäche oberhalb der wichtigen Marke von 25.000 Punkten schließen. Bereits zur heutigen London-Session setzte sich das bullische Momentum fort und das gestrige Tageshoch wurde überschritten.
Gelingt nun auch der nachhaltige Ausbruch über das Wochenhoch im Bereich von 25.185 Punkten, rückt für mich zunächst das Monatshoch bei rund 25.365 Punkten in den Fokus. Darüber wären auch 25.400 bis 25.500 Punkte kurzfristig erreichbar.
Auf der Unterseite bleibt der Bereich um 25.000 Punkte die erste wichtige Unterstützung. Sollte diese Marke zusammen mit dem gestrigen Tagestief aufgegeben werden, dürfte eine Ausweitung der Korrektur zunächst bis 24.800 Punkte möglich werden. Entscheidend wird dabei vor allem die Reaktion des Marktes auf die heutigen Non-Farm Payrolls sein.
Fazit
Der heutige Handel steht vollständig im Zeichen der US-Arbeitsmarktdaten. Nach den zuletzt schwächeren ADP-Zahlen sowie den rückläufigen Inflationsindikatoren richtet sich nun der gesamte Fokus auf die offiziellen Non-Farm Payrolls.
Persönlich bleibe ich für Risk Assets konstruktiv eingestellt, sofern sich heute eine weitere leichte Abschwächung des Arbeitsmarktes bestätigt und gleichzeitig kein neuer Inflationsdruck über die Lohnentwicklung entsteht. In diesem Fall dürfte der Druck auf die Fed weiter steigen und den Märkten zusätzlichen Rückenwind verleihen. Ich rechne mit dem Bullischen Szenario für Risk Assets, also schwächeren NFP Daten!
Bis 14:30 Uhr dürfte der Handel jedoch von Zurückhaltung geprägt sein. Die eigentliche Richtung des Tages wird voraussichtlich erst nach Veröffentlichung der US-Arbeitsmarktdaten festgelegt.
Keine Anlageberatung. Alle Analysen und Einschätzungen dienen ausschließlich Informationszwecken.
Ich wünsche euch stabile Trades und bleibt diszipliniert bei den Daten heute!

Bài đăng liên quan
Thông báo miễn trừ trách nhiệm
Thông tin và các ấn phẩm này không nhằm mục đích, và không cấu thành, lời khuyên hoặc khuyến nghị về tài chính, đầu tư, giao dịch hay các loại khác do TradingView cung cấp hoặc xác nhận. Đọc thêm tại Điều khoản Sử dụng.
Bài đăng liên quan
Thông báo miễn trừ trách nhiệm
Thông tin và các ấn phẩm này không nhằm mục đích, và không cấu thành, lời khuyên hoặc khuyến nghị về tài chính, đầu tư, giao dịch hay các loại khác do TradingView cung cấp hoặc xác nhận. Đọc thêm tại Điều khoản Sử dụng.