
📊 Sharpe Ratio Teil 2: 5 häufige Berechnungsfehler
Die Sharpe Ratio ist eine der am häufigsten verwendeten Kennzahlen zur Bewertung der risikobereinigten Performance. Doch selbst eine mathematisch korrekte Formel kann zu irreführenden Ergebnissen führen, wenn die zugrunde liegenden Daten, die Beobachtungsfrequenz oder die Berechnungsmethodik nicht korrekt behandelt werden.
In Teil 1 haben wir untersucht, wie die Sharpe Ratio auf Aktien, Portfolios, Handelsstrategien und rollierende Analysen angewendet werden kann.
🔁 Die Grundformel lautet:
Sharpe = (Rₚ − Rf) / σₚ
Dabei gilt:
Rₚ = Rendite des Portfolios oder der Strategie
Rf = risikofreier Zinssatz
σₚ = Standardabweichung der Renditen
Teil 2 konzentriert sich auf fünf häufige Berechnungsfehler, die Sharpe-Ratio-Werte verfälschen oder den Vergleich ansonsten gültiger Werte erschweren können.
---
📌 5 häufige Berechnungsfehler
1️⃣ Fehlerhafte Annualisierung
Die Sharpe Ratio ist grundsätzlich das Verhältnis der durchschnittlichen Überschussrendite zur Volatilität der Renditen. Wenn Sie sie auf Basis täglicher Renditen berechnen, erhalten Sie eine tägliche Sharpe Ratio. Wenn Sie diese mit einer jährlichen Sharpe Ratio vergleichen möchten, müssen beide Komponenten konsistent annualisiert werden.
Sharpe_jährlich = Sharpe_Periode × √(Perioden pro Jahr)
Die Sharpe Ratio skaliert nicht linear mit der Zeit, sondern mit der Quadratwurzel der Zeit.
Für tägliche Daten gilt üblicherweise folgende Näherung:
Sharpe_jährlich = Sharpe_täglich × √252
Beispielsweise entspricht eine tägliche Sharpe Ratio von 0,10 ungefähr 0,10 × √252 ≈ 1,59.
Die Zahl 252 stellt die allgemein verwendete Näherung für die Anzahl der Handelstage pro Jahr dar.
Ein häufiger Fehler besteht darin, die Sharpe Ratio mit 252 statt mit √252 zu multiplizieren oder die Rendite zu annualisieren, während die Volatilität auf einer anderen Zeitskala belassen wird. Beide Vorgehensweisen können zu erheblich verfälschten Ergebnissen führen.
📋 Gängige Annualisierungsfaktoren
• Stündlich (US-Aktien) — 1.638 Stunden (252 Tage × 6,5 Std.) → √1.638 ≈ 40,47
• Stündlich (Krypto, 24/7) — 8.760 Stunden (365 Tage × 24 Std.) → √8.760 ≈ 93,59
• Täglich (traditionelle Märkte) — 252 Tage → √252 ≈ 15,87
• Täglich (Krypto, 24/7) — 365 Tage → √365 ≈ 19,10
• Wöchentlich — 52 Wochen → √52 ≈ 7,21
• Monatlich — 12 Monate → √12 ≈ 3,46
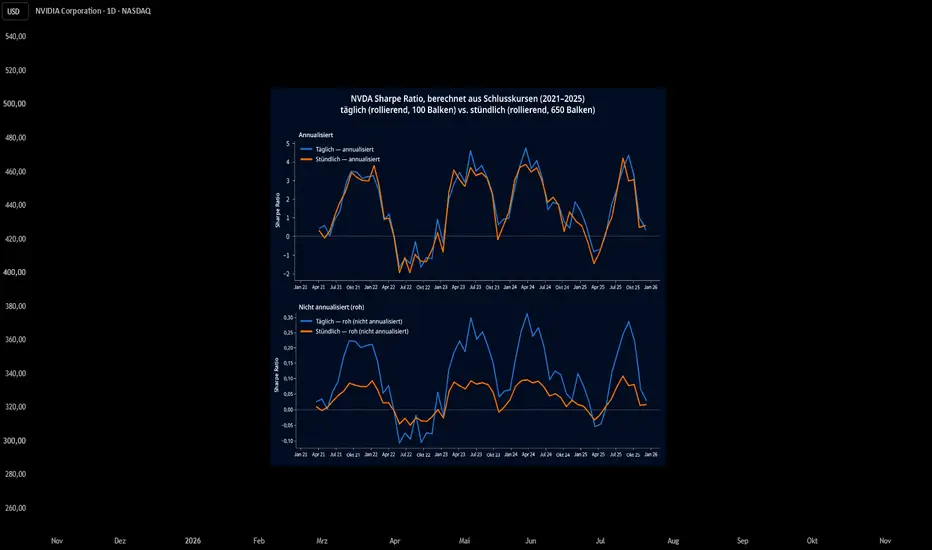
Aus dem obigen Chart wird deutlich, dass sich die täglichen und stündlichen Sharpe-Kurven über den gesamten Zeitraum 2021–2025 eng parallel entwickeln, sobald beide Zeitreihen mit den entsprechenden Skalierungsfaktoren annualisiert werden (√252 für tägliche und √1.638 für stündliche Daten). Sie weisen ähnliche Zyklen und Vorzeichenwechsel sowie insgesamt vergleichbare Größenordnungen auf.
Ohne Annualisierung unterscheiden sich die beiden Zeitreihen hingegen deutlich in ihrer Größenordnung: Die nicht annualisierte tägliche Sharpe Ratio erreicht ihren Höchstwert bei etwa 0,31, während die nicht annualisierte stündliche Sharpe Ratio um den April 2024 herum einen Höchstwert von etwa 0,10 erreicht.
Obwohl beide aus derselben zugrunde liegenden Kursreihe abgeleitet werden, basieren sie auf unterschiedlichen Renditefrequenzen. Ein direkter Vergleich dieser nicht annualisierten Werte könnte daher den Eindruck erwecken, dass die tägliche Performance etwa dreimal besser ist als die stündliche. Dies wäre eine irreführende Schlussfolgerung, die auf den unterschiedlichen Beobachtungsfrequenzen und Zeitskalen beruht und nicht auf einem tatsächlichen Unterschied in der risikobereinigten Performance.
📌 Warum ist das wichtig?
Wenn eine Sharpe Ratio von 1,2 auf Basis täglicher Renditen berechnet und mit einer Sharpe Ratio von 1,2 auf Basis wöchentlicher Renditen verglichen wird, sind diese Werte nicht vergleichbar. Eine Sharpe Ratio kann irreführend sein, wenn die Berechnungsfrequenz und die verwendete Annualisierungsmethode nicht bekannt sind.
💡 Hinweis zu individuellen Handelszeiten: Bei Vermögenswerten, die außerhalb der üblichen Handelszeiten gehandelt werden (z. B. Märkte mit 7- oder 8-stündigen Handelssitzungen, verlängerte Handelszeiten bzw. vorbörslicher Handel oder Gold und Forex), berechnen Sie Ihren stündlichen Annualisierungsfaktor wie folgt:
Perioden pro Jahr = 252 × Handelsstunden pro Tag
Der Annualisierungsfaktor ergibt sich dann aus:
√(Perioden pro Jahr)
⚠️ Eine Annualisierung ist nur dann sinnvoll, wenn die zugrunde liegenden Renditebeobachtungen und Skalierungsannahmen für den jeweiligen Vermögenswert und Zeitrahmen angemessen sind.
---
2️⃣ Verwendung der kumulierten Rendite anstelle periodischer Renditen
Die Sharpe Ratio sollte anhand einer Reihe periodischer Renditen berechnet werden, nicht anhand der kumulierten Rendite über den gesamten Betrachtungszeitraum.
Angenommen, ein Vermögenswert erzielt folgende monatliche Renditen:
+10%, −5%, +3%, −2%
Für die Berechnung der Sharpe Ratio werden die einzelnen Monatsrenditen benötigt, da sie zwei Dinge messen muss:
• die durchschnittliche Rendite
• die Schwankungsbreite dieser Renditen
Wenn der Vermögenswert stattdessen über den gesamten Zeitraum eine kumulierte Rendite von +5% erzielt, gehen bei der Verwendung dieser +5% als einzigem Eingabewert für die Sharpe-Berechnung die Informationen darüber verloren, wie diese Rendite erzielt wurde.
Zwei Vermögenswerte können beide eine Gesamtrendite von 20% erzielen, während einer diesen Wert mit einem gleichmäßigen Verlauf erreicht hat und der andere große Gewinne und Verluste verzeichnete. Ihre risikobereinigte Performance kann daher sehr unterschiedlich sein.
📌 Warum ist das wichtig?
Eine kumulierte Rendite zeigt, was zwischen zwei Zeitpunkten geschehen ist.
Die Sharpe Ratio soll hingegen bewerten, wie effizient Renditen im Verhältnis zur Schwankungsbreite der Renditezeitreihe erzielt wurden.
Wenn die kumulierte Performance so behandelt wird, als wäre sie eine Reihe periodischer Renditen, geht dieser Unterschied verloren. Dies kann zu einer ungültigen und irreführenden Sharpe-Berechnung führen.
---
3️⃣ Ignorieren der statistischen Annahmen
Die traditionelle Sharpe Ratio funktioniert am besten unter Annahmen, die an den Finanzmärkten häufig unrealistisch sind:
• Die Renditen weisen eine relativ stabile Volatilität auf.
• Die Beobachtungen sind unabhängig voneinander.
• Die Renditen sind annähernd normalverteilt.
Reale Marktrenditen verletzen häufig eine oder mehrere dieser Annahmen. Dadurch kann die herkömmliche Sharpe Ratio eine unvollständige oder potenziell irreführende Kennzahl für die risikobereinigte Performance sein.
Die Volatilität ist nicht zwangsläufig stabil.
Eine Aktie kann über Monate hinweg eine niedrige Volatilität aufweisen und anschließend in eine Phase mit sehr hoher Volatilität eintreten. Dieses Phänomen wird als Volatilitäts-Clustering bezeichnet. Eine einzige Sharpe Ratio, die über den gesamten Zeitraum berechnet wird, kann diesen Wechsel verbergen.
Renditen sind nicht zwangsläufig unabhängig voneinander.
Serielle Korrelationen können in Finanzzeitreihen auftreten, insbesondere bei bestimmten Strategien, Vermögenswerten oder Zeitrahmen. Wenn Renditen korreliert sind, bildet die standardmäßige Volatilitätsberechnung das tatsächliche Risiko der Renditezeitreihe möglicherweise nicht angemessen ab.
Lo (2002) zeigte, dass positiv autokorrelierte Renditen (wie sie häufig bei Strategien mit geglätteten Renditen, Options-Overlays oder illiquiden Finanzinstrumenten auftreten) die standardmäßig annualisierte Sharpe Ratio überhöhen.
Renditen sind nicht zwangsläufig normalverteilt.
Finanzmarktrenditen weisen häufig fette Verteilungsschwänze (Fat Tails) und Schiefe auf. Große negative Renditen können wesentlich häufiger auftreten, als es eine Normalverteilung erwarten lassen würde.
📌 Warum ist das wichtig?
Eine Sharpe Ratio von 1,5 bedeutet nicht automatisch, dass eine Strategie unter allen Marktbedingungen eine „gute risikobereinigte Performance“ aufweist. Eine Strategie kann eine attraktive Sharpe Ratio haben und dennoch erheblichen Extremverlustrisiken, Volatilitäts-Clustering oder wechselnden Marktregimen ausgesetzt sein.
Dies ist einer der Gründe, warum die Sharpe Ratio zusammen mit Kennzahlen wie Maximum Drawdown, Sortino Ratio, Ulcer Index und Martin Ratio betrachtet werden sollte, anstatt sie isoliert zu verwenden.
Es wurden Anpassungen der standardmäßigen Sharpe Ratio entwickelt, um einige dieser Annahmen zu berücksichtigen. Der um Autokorrelation bereinigte Skalierungsfaktor (Lo, 2002) korrigiert serielle Abhängigkeiten. Die Deflated Sharpe Ratio (Bailey & López de Prado) berücksichtigt Probleme wie nicht normalverteilte Renditen und Selektionsverzerrungen, die entstehen, wenn zahlreiche Strategien oder Varianten getestet werden. Darüber hinaus wurden weitere Methoden entwickelt, um mit regimeabhängiger Volatilität umzugehen.
---
4️⃣ Vergleich von Tickern über unterschiedliche Zeitrahmen hinweg
Eine Sharpe Ratio, die auf Basis täglicher Renditen berechnet wird, und eine Sharpe Ratio auf Basis stündlicher Renditen beruhen auf unterschiedlichen Renditezeitreihen. Eine Änderung der Beobachtungsfrequenz kann sowohl die gemessene durchschnittliche Rendite als auch die gemessene Volatilität beeinflussen.
Beispielsweise:
• Aktie A: Sharpe = 1,20 auf Basis täglicher Daten
• Aktie B: Sharpe = 1,20 auf Basis stündlicher Daten
Es mag naheliegend erscheinen, daraus zu schließen, dass beide Aktien die gleiche risikobereinigte Performance aufweisen. Die beiden Werte basieren jedoch auf unterschiedlichen Beobachtungsfrequenzen und beschreiben daher nicht zwangsläufig dieselbe Renditedynamik.
Dies ist etwas anderes als die Annualisierung. Die Annualisierung bringt eine Sharpe Ratio, die mit einer bestimmten Frequenz berechnet wurde, auf eine gemeinsame zeitliche Basis. Sie macht jedoch Sharpe Ratios, die auf grundlegend unterschiedlichen Renditezeitreihen beruhen, nicht gleichwertig.
Dieser Unterschied ist insbesondere auf TradingView wichtig, wo Nutzer regelmäßig zwischen 1-Minuten-, 5-Minuten-, 1-Stunden-, 4-Stunden-, Tages- und Wochencharts wechseln. Eine Änderung des Zeitrahmens verändert die Beobachtungen, die zur Berechnung der Sharpe Ratio herangezogen werden. Dadurch kann sich der resultierende Wert erheblich verändern, selbst wenn jede Sharpe Ratio korrekt annualisiert wurde.
📌 Warum ist das wichtig?
Beim Vergleich von Sharpe Ratios verschiedener Ticker sollten Sie nach Möglichkeit denselben Berechnungszeitrahmen und dieselbe Methodik verwenden. Wenn unterschiedliche Zeitrahmen verwendet werden müssen, kann die Annualisierung die Ergebnisse auf eine gemeinsame Zeitskala bringen. Sie beseitigt jedoch nicht die Unterschiede, die durch die zugrunde liegende Beobachtungsfrequenz entstehen.
Ein Screener oder Indikator, der Sharpe Ratios vergleicht, die auf unterschiedlichen Renditefrequenzen basieren, kann daher irreführende Ranglisten erzeugen, selbst wenn die einzelnen Sharpe-Berechnungen mathematisch korrekt sind.
---
5️⃣ Berechnung der Sharpe Ratio anhand von Trade-Logs statt anhand der Zeitreihe
Wie bereits in Teil 1 erläutert, lautet der bevorzugte Ansatz:
Equity-Kurve → periodische Renditen → Überschussrenditen → Sharpe
Dieser Fehler entsteht, wenn diese Reihenfolge nicht eingehalten wird.
Dies ist besonders wichtig bei der Bewertung von TradingView-Strategien. Angenommen, eine Strategie generiert 20 Trades. Ein Nutzer nimmt den Gewinn bzw. Verlust in Prozent jedes abgeschlossenen Trades und berechnet:
Sharpe = Durchschnittliche Trade-Rendite / Standardabweichung der Trade-Renditen
Das mag mathematisch sinnvoll erscheinen, ist aber nicht zwangsläufig die konventionelle Sharpe Ratio der Anlagerenditen einer Strategie.
Das Problem besteht darin, dass einzelne Trades nicht zwangsläufig gleichwertige zeitliche Beobachtungen darstellen.
Trades können Folgendes aufweisen:
• unterschiedliche Haltedauern
• unterschiedliche Kapitalbeträge, die einem Risiko ausgesetzt sind
• sich überschneidende Positionen
• Zeiträume, in denen die Strategie vollständig außerhalb des Marktes bleibt
• unterschiedliche Marktengagements im Zeitverlauf
Ein Trade mit einer Haltedauer von zwei Tagen und ein Trade mit einer Haltedauer von sechs Monaten werden bei einer einfachen Berechnung auf Basis des Trade-Logs jeweils als eine Beobachtung gezählt, obwohl sie sehr unterschiedliche Zeiträume mit Kapitalexposition repräsentieren.
Für die konventionelle Performanceanalyse einer Strategie wird die Sharpe Ratio im Allgemeinen anhand einer Zeitreihe der Portfolio- oder Strategierenditen berechnet, beispielsweise anhand periodischer Renditen, die aus der Equity-Kurve abgeleitet werden.
Beispiel:
rₜ = (Equityₜ / Equityₜ₋₁) − 1
Die daraus resultierende Reihe periodischer Renditen kann anschließend verwendet werden, um den Mittelwert und die Standardabweichung konsistent über die Zeit zu berechnen.
📌 Warum ist das wichtig?
Die Sharpe Ratio soll die Qualität einer Renditezeitreihe im Zeitverlauf beschreiben und nicht lediglich die durchschnittliche Qualität einzelner Trades.
Eine Strategie kann eine hohe durchschnittliche Rendite pro Trade aufweisen, aber dennoch eine mäßige Sharpe Ratio haben, wenn sie über lange Zeiträume inaktiv bleibt oder erhebliche Schwankungen in ihrer Equity-Kurve aufweist.
Ebenso kann eine auf Trades basierende Sharpe Ratio irreführend sein, wenn die Haltedauer der Trades, die Kapitalexposition und die Zeiträume zwischen den Trades nicht berücksichtigt werden.
Eine Kennzahl auf Trade-Ebene kann dennoch nützlich sein. Sie sollte jedoch eindeutig als Sharpe Ratio auf Trade-Ebene bezeichnet werden und nicht als konventionelle Sharpe Ratio auf Basis einer Zeitreihe dargestellt werden.
---
🏁 Fazit
Eine Sharpe Ratio ist nur so aussagekräftig wie die zugrunde liegende Renditezeitreihe und Methodik.
Ein scheinbar präziser Sharpe-Wert kann irreführend sein, wenn die zugrunde liegenden Renditen mit ungeeigneter Beobachtungsfrequenz erhoben oder falsch annualisiert werden, wenn ihre statistischen Eigenschaften ignoriert werden oder wenn Werte, die mit unterschiedlichen Methoden berechnet wurden, direkt miteinander verglichen werden.
Bei Handelsstrategien sollte die Berechnung im Allgemeinen die Renditezeitreihe der Strategie im Zeitverlauf widerspiegeln und nicht lediglich die Ergebnisse einzelner Trades.
📌 Die Formel mag einfach sein. Eine aussagekräftige Sharpe Ratio zu berechnen, erfordert jedoch eine sorgfältige Behandlung der zugrunde liegenden Daten.
---
📝 Hinweis
Die Anwendungsmöglichkeiten und Berechnungsmethoden der Sharpe Ratio sind umfangreich. Interessierte Nutzer sollten sich mit weiteren Ansätzen zur Bewertung der risikobereinigten Performance mithilfe der Sharpe Ratio befassen.
Übersetzungshinweis
Dies ist eine maschinell unterstützte Übersetzung der ursprünglichen englischsprachigen Veröffentlichung, die weiterhin als maßgebliche Version gilt. Es wurde größtmögliche Sorgfalt darauf verwendet, die ursprüngliche Bedeutung und die technische Terminologie beizubehalten. Dennoch können einzelne Formulierungen, Fachbegriffe oder sprachliche Wendungen von der Ausgangsversion abweichen. Die ursprüngliche englischsprachige Veröffentlichung ist im TradingView-Profil des Autors zu finden. Bei Unklarheiten beziehen Sie sich bitte auf die englische Version als verbindliche Referenz.
Sharpe Ratio — Bildungsinhalt von TrendAdvantage
Die Sharpe Ratio ist eine der am häufigsten verwendeten Kennzahlen zur Bewertung der risikobereinigten Performance. Doch selbst eine mathematisch korrekte Formel kann zu irreführenden Ergebnissen führen, wenn die zugrunde liegenden Daten, die Beobachtungsfrequenz oder die Berechnungsmethodik nicht korrekt behandelt werden.
In Teil 1 haben wir untersucht, wie die Sharpe Ratio auf Aktien, Portfolios, Handelsstrategien und rollierende Analysen angewendet werden kann.
🔁 Die Grundformel lautet:
Sharpe = (Rₚ − Rf) / σₚ
Dabei gilt:
Rₚ = Rendite des Portfolios oder der Strategie
Rf = risikofreier Zinssatz
σₚ = Standardabweichung der Renditen
Teil 2 konzentriert sich auf fünf häufige Berechnungsfehler, die Sharpe-Ratio-Werte verfälschen oder den Vergleich ansonsten gültiger Werte erschweren können.
---
📌 5 häufige Berechnungsfehler
1️⃣ Fehlerhafte Annualisierung
Die Sharpe Ratio ist grundsätzlich das Verhältnis der durchschnittlichen Überschussrendite zur Volatilität der Renditen. Wenn Sie sie auf Basis täglicher Renditen berechnen, erhalten Sie eine tägliche Sharpe Ratio. Wenn Sie diese mit einer jährlichen Sharpe Ratio vergleichen möchten, müssen beide Komponenten konsistent annualisiert werden.
Sharpe_jährlich = Sharpe_Periode × √(Perioden pro Jahr)
Die Sharpe Ratio skaliert nicht linear mit der Zeit, sondern mit der Quadratwurzel der Zeit.
Für tägliche Daten gilt üblicherweise folgende Näherung:
Sharpe_jährlich = Sharpe_täglich × √252
Beispielsweise entspricht eine tägliche Sharpe Ratio von 0,10 ungefähr 0,10 × √252 ≈ 1,59.
Die Zahl 252 stellt die allgemein verwendete Näherung für die Anzahl der Handelstage pro Jahr dar.
Ein häufiger Fehler besteht darin, die Sharpe Ratio mit 252 statt mit √252 zu multiplizieren oder die Rendite zu annualisieren, während die Volatilität auf einer anderen Zeitskala belassen wird. Beide Vorgehensweisen können zu erheblich verfälschten Ergebnissen führen.
📋 Gängige Annualisierungsfaktoren
• Stündlich (US-Aktien) — 1.638 Stunden (252 Tage × 6,5 Std.) → √1.638 ≈ 40,47
• Stündlich (Krypto, 24/7) — 8.760 Stunden (365 Tage × 24 Std.) → √8.760 ≈ 93,59
• Täglich (traditionelle Märkte) — 252 Tage → √252 ≈ 15,87
• Täglich (Krypto, 24/7) — 365 Tage → √365 ≈ 19,10
• Wöchentlich — 52 Wochen → √52 ≈ 7,21
• Monatlich — 12 Monate → √12 ≈ 3,46
Aus dem obigen Chart wird deutlich, dass sich die täglichen und stündlichen Sharpe-Kurven über den gesamten Zeitraum 2021–2025 eng parallel entwickeln, sobald beide Zeitreihen mit den entsprechenden Skalierungsfaktoren annualisiert werden (√252 für tägliche und √1.638 für stündliche Daten). Sie weisen ähnliche Zyklen und Vorzeichenwechsel sowie insgesamt vergleichbare Größenordnungen auf.
Ohne Annualisierung unterscheiden sich die beiden Zeitreihen hingegen deutlich in ihrer Größenordnung: Die nicht annualisierte tägliche Sharpe Ratio erreicht ihren Höchstwert bei etwa 0,31, während die nicht annualisierte stündliche Sharpe Ratio um den April 2024 herum einen Höchstwert von etwa 0,10 erreicht.
Obwohl beide aus derselben zugrunde liegenden Kursreihe abgeleitet werden, basieren sie auf unterschiedlichen Renditefrequenzen. Ein direkter Vergleich dieser nicht annualisierten Werte könnte daher den Eindruck erwecken, dass die tägliche Performance etwa dreimal besser ist als die stündliche. Dies wäre eine irreführende Schlussfolgerung, die auf den unterschiedlichen Beobachtungsfrequenzen und Zeitskalen beruht und nicht auf einem tatsächlichen Unterschied in der risikobereinigten Performance.
📌 Warum ist das wichtig?
Wenn eine Sharpe Ratio von 1,2 auf Basis täglicher Renditen berechnet und mit einer Sharpe Ratio von 1,2 auf Basis wöchentlicher Renditen verglichen wird, sind diese Werte nicht vergleichbar. Eine Sharpe Ratio kann irreführend sein, wenn die Berechnungsfrequenz und die verwendete Annualisierungsmethode nicht bekannt sind.
💡 Hinweis zu individuellen Handelszeiten: Bei Vermögenswerten, die außerhalb der üblichen Handelszeiten gehandelt werden (z. B. Märkte mit 7- oder 8-stündigen Handelssitzungen, verlängerte Handelszeiten bzw. vorbörslicher Handel oder Gold und Forex), berechnen Sie Ihren stündlichen Annualisierungsfaktor wie folgt:
Perioden pro Jahr = 252 × Handelsstunden pro Tag
Der Annualisierungsfaktor ergibt sich dann aus:
√(Perioden pro Jahr)
⚠️ Eine Annualisierung ist nur dann sinnvoll, wenn die zugrunde liegenden Renditebeobachtungen und Skalierungsannahmen für den jeweiligen Vermögenswert und Zeitrahmen angemessen sind.
---
2️⃣ Verwendung der kumulierten Rendite anstelle periodischer Renditen
Die Sharpe Ratio sollte anhand einer Reihe periodischer Renditen berechnet werden, nicht anhand der kumulierten Rendite über den gesamten Betrachtungszeitraum.
Angenommen, ein Vermögenswert erzielt folgende monatliche Renditen:
+10%, −5%, +3%, −2%
Für die Berechnung der Sharpe Ratio werden die einzelnen Monatsrenditen benötigt, da sie zwei Dinge messen muss:
• die durchschnittliche Rendite
• die Schwankungsbreite dieser Renditen
Wenn der Vermögenswert stattdessen über den gesamten Zeitraum eine kumulierte Rendite von +5% erzielt, gehen bei der Verwendung dieser +5% als einzigem Eingabewert für die Sharpe-Berechnung die Informationen darüber verloren, wie diese Rendite erzielt wurde.
Zwei Vermögenswerte können beide eine Gesamtrendite von 20% erzielen, während einer diesen Wert mit einem gleichmäßigen Verlauf erreicht hat und der andere große Gewinne und Verluste verzeichnete. Ihre risikobereinigte Performance kann daher sehr unterschiedlich sein.
📌 Warum ist das wichtig?
Eine kumulierte Rendite zeigt, was zwischen zwei Zeitpunkten geschehen ist.
Die Sharpe Ratio soll hingegen bewerten, wie effizient Renditen im Verhältnis zur Schwankungsbreite der Renditezeitreihe erzielt wurden.
Wenn die kumulierte Performance so behandelt wird, als wäre sie eine Reihe periodischer Renditen, geht dieser Unterschied verloren. Dies kann zu einer ungültigen und irreführenden Sharpe-Berechnung führen.
---
3️⃣ Ignorieren der statistischen Annahmen
Die traditionelle Sharpe Ratio funktioniert am besten unter Annahmen, die an den Finanzmärkten häufig unrealistisch sind:
• Die Renditen weisen eine relativ stabile Volatilität auf.
• Die Beobachtungen sind unabhängig voneinander.
• Die Renditen sind annähernd normalverteilt.
Reale Marktrenditen verletzen häufig eine oder mehrere dieser Annahmen. Dadurch kann die herkömmliche Sharpe Ratio eine unvollständige oder potenziell irreführende Kennzahl für die risikobereinigte Performance sein.
Die Volatilität ist nicht zwangsläufig stabil.
Eine Aktie kann über Monate hinweg eine niedrige Volatilität aufweisen und anschließend in eine Phase mit sehr hoher Volatilität eintreten. Dieses Phänomen wird als Volatilitäts-Clustering bezeichnet. Eine einzige Sharpe Ratio, die über den gesamten Zeitraum berechnet wird, kann diesen Wechsel verbergen.
Renditen sind nicht zwangsläufig unabhängig voneinander.
Serielle Korrelationen können in Finanzzeitreihen auftreten, insbesondere bei bestimmten Strategien, Vermögenswerten oder Zeitrahmen. Wenn Renditen korreliert sind, bildet die standardmäßige Volatilitätsberechnung das tatsächliche Risiko der Renditezeitreihe möglicherweise nicht angemessen ab.
Lo (2002) zeigte, dass positiv autokorrelierte Renditen (wie sie häufig bei Strategien mit geglätteten Renditen, Options-Overlays oder illiquiden Finanzinstrumenten auftreten) die standardmäßig annualisierte Sharpe Ratio überhöhen.
Renditen sind nicht zwangsläufig normalverteilt.
Finanzmarktrenditen weisen häufig fette Verteilungsschwänze (Fat Tails) und Schiefe auf. Große negative Renditen können wesentlich häufiger auftreten, als es eine Normalverteilung erwarten lassen würde.
📌 Warum ist das wichtig?
Eine Sharpe Ratio von 1,5 bedeutet nicht automatisch, dass eine Strategie unter allen Marktbedingungen eine „gute risikobereinigte Performance“ aufweist. Eine Strategie kann eine attraktive Sharpe Ratio haben und dennoch erheblichen Extremverlustrisiken, Volatilitäts-Clustering oder wechselnden Marktregimen ausgesetzt sein.
Dies ist einer der Gründe, warum die Sharpe Ratio zusammen mit Kennzahlen wie Maximum Drawdown, Sortino Ratio, Ulcer Index und Martin Ratio betrachtet werden sollte, anstatt sie isoliert zu verwenden.
Es wurden Anpassungen der standardmäßigen Sharpe Ratio entwickelt, um einige dieser Annahmen zu berücksichtigen. Der um Autokorrelation bereinigte Skalierungsfaktor (Lo, 2002) korrigiert serielle Abhängigkeiten. Die Deflated Sharpe Ratio (Bailey & López de Prado) berücksichtigt Probleme wie nicht normalverteilte Renditen und Selektionsverzerrungen, die entstehen, wenn zahlreiche Strategien oder Varianten getestet werden. Darüber hinaus wurden weitere Methoden entwickelt, um mit regimeabhängiger Volatilität umzugehen.
---
4️⃣ Vergleich von Tickern über unterschiedliche Zeitrahmen hinweg
Eine Sharpe Ratio, die auf Basis täglicher Renditen berechnet wird, und eine Sharpe Ratio auf Basis stündlicher Renditen beruhen auf unterschiedlichen Renditezeitreihen. Eine Änderung der Beobachtungsfrequenz kann sowohl die gemessene durchschnittliche Rendite als auch die gemessene Volatilität beeinflussen.
Beispielsweise:
• Aktie A: Sharpe = 1,20 auf Basis täglicher Daten
• Aktie B: Sharpe = 1,20 auf Basis stündlicher Daten
Es mag naheliegend erscheinen, daraus zu schließen, dass beide Aktien die gleiche risikobereinigte Performance aufweisen. Die beiden Werte basieren jedoch auf unterschiedlichen Beobachtungsfrequenzen und beschreiben daher nicht zwangsläufig dieselbe Renditedynamik.
Dies ist etwas anderes als die Annualisierung. Die Annualisierung bringt eine Sharpe Ratio, die mit einer bestimmten Frequenz berechnet wurde, auf eine gemeinsame zeitliche Basis. Sie macht jedoch Sharpe Ratios, die auf grundlegend unterschiedlichen Renditezeitreihen beruhen, nicht gleichwertig.
Dieser Unterschied ist insbesondere auf TradingView wichtig, wo Nutzer regelmäßig zwischen 1-Minuten-, 5-Minuten-, 1-Stunden-, 4-Stunden-, Tages- und Wochencharts wechseln. Eine Änderung des Zeitrahmens verändert die Beobachtungen, die zur Berechnung der Sharpe Ratio herangezogen werden. Dadurch kann sich der resultierende Wert erheblich verändern, selbst wenn jede Sharpe Ratio korrekt annualisiert wurde.
📌 Warum ist das wichtig?
Beim Vergleich von Sharpe Ratios verschiedener Ticker sollten Sie nach Möglichkeit denselben Berechnungszeitrahmen und dieselbe Methodik verwenden. Wenn unterschiedliche Zeitrahmen verwendet werden müssen, kann die Annualisierung die Ergebnisse auf eine gemeinsame Zeitskala bringen. Sie beseitigt jedoch nicht die Unterschiede, die durch die zugrunde liegende Beobachtungsfrequenz entstehen.
Ein Screener oder Indikator, der Sharpe Ratios vergleicht, die auf unterschiedlichen Renditefrequenzen basieren, kann daher irreführende Ranglisten erzeugen, selbst wenn die einzelnen Sharpe-Berechnungen mathematisch korrekt sind.
---
5️⃣ Berechnung der Sharpe Ratio anhand von Trade-Logs statt anhand der Zeitreihe
Wie bereits in Teil 1 erläutert, lautet der bevorzugte Ansatz:
Equity-Kurve → periodische Renditen → Überschussrenditen → Sharpe
Dieser Fehler entsteht, wenn diese Reihenfolge nicht eingehalten wird.
Dies ist besonders wichtig bei der Bewertung von TradingView-Strategien. Angenommen, eine Strategie generiert 20 Trades. Ein Nutzer nimmt den Gewinn bzw. Verlust in Prozent jedes abgeschlossenen Trades und berechnet:
Sharpe = Durchschnittliche Trade-Rendite / Standardabweichung der Trade-Renditen
Das mag mathematisch sinnvoll erscheinen, ist aber nicht zwangsläufig die konventionelle Sharpe Ratio der Anlagerenditen einer Strategie.
Das Problem besteht darin, dass einzelne Trades nicht zwangsläufig gleichwertige zeitliche Beobachtungen darstellen.
Trades können Folgendes aufweisen:
• unterschiedliche Haltedauern
• unterschiedliche Kapitalbeträge, die einem Risiko ausgesetzt sind
• sich überschneidende Positionen
• Zeiträume, in denen die Strategie vollständig außerhalb des Marktes bleibt
• unterschiedliche Marktengagements im Zeitverlauf
Ein Trade mit einer Haltedauer von zwei Tagen und ein Trade mit einer Haltedauer von sechs Monaten werden bei einer einfachen Berechnung auf Basis des Trade-Logs jeweils als eine Beobachtung gezählt, obwohl sie sehr unterschiedliche Zeiträume mit Kapitalexposition repräsentieren.
Für die konventionelle Performanceanalyse einer Strategie wird die Sharpe Ratio im Allgemeinen anhand einer Zeitreihe der Portfolio- oder Strategierenditen berechnet, beispielsweise anhand periodischer Renditen, die aus der Equity-Kurve abgeleitet werden.
Beispiel:
rₜ = (Equityₜ / Equityₜ₋₁) − 1
Die daraus resultierende Reihe periodischer Renditen kann anschließend verwendet werden, um den Mittelwert und die Standardabweichung konsistent über die Zeit zu berechnen.
📌 Warum ist das wichtig?
Die Sharpe Ratio soll die Qualität einer Renditezeitreihe im Zeitverlauf beschreiben und nicht lediglich die durchschnittliche Qualität einzelner Trades.
Eine Strategie kann eine hohe durchschnittliche Rendite pro Trade aufweisen, aber dennoch eine mäßige Sharpe Ratio haben, wenn sie über lange Zeiträume inaktiv bleibt oder erhebliche Schwankungen in ihrer Equity-Kurve aufweist.
Ebenso kann eine auf Trades basierende Sharpe Ratio irreführend sein, wenn die Haltedauer der Trades, die Kapitalexposition und die Zeiträume zwischen den Trades nicht berücksichtigt werden.
Eine Kennzahl auf Trade-Ebene kann dennoch nützlich sein. Sie sollte jedoch eindeutig als Sharpe Ratio auf Trade-Ebene bezeichnet werden und nicht als konventionelle Sharpe Ratio auf Basis einer Zeitreihe dargestellt werden.
---
🏁 Fazit
Eine Sharpe Ratio ist nur so aussagekräftig wie die zugrunde liegende Renditezeitreihe und Methodik.
Ein scheinbar präziser Sharpe-Wert kann irreführend sein, wenn die zugrunde liegenden Renditen mit ungeeigneter Beobachtungsfrequenz erhoben oder falsch annualisiert werden, wenn ihre statistischen Eigenschaften ignoriert werden oder wenn Werte, die mit unterschiedlichen Methoden berechnet wurden, direkt miteinander verglichen werden.
Bei Handelsstrategien sollte die Berechnung im Allgemeinen die Renditezeitreihe der Strategie im Zeitverlauf widerspiegeln und nicht lediglich die Ergebnisse einzelner Trades.
📌 Die Formel mag einfach sein. Eine aussagekräftige Sharpe Ratio zu berechnen, erfordert jedoch eine sorgfältige Behandlung der zugrunde liegenden Daten.
---
📝 Hinweis
Die Anwendungsmöglichkeiten und Berechnungsmethoden der Sharpe Ratio sind umfangreich. Interessierte Nutzer sollten sich mit weiteren Ansätzen zur Bewertung der risikobereinigten Performance mithilfe der Sharpe Ratio befassen.
Übersetzungshinweis
Dies ist eine maschinell unterstützte Übersetzung der ursprünglichen englischsprachigen Veröffentlichung, die weiterhin als maßgebliche Version gilt. Es wurde größtmögliche Sorgfalt darauf verwendet, die ursprüngliche Bedeutung und die technische Terminologie beizubehalten. Dennoch können einzelne Formulierungen, Fachbegriffe oder sprachliche Wendungen von der Ausgangsversion abweichen. Die ursprüngliche englischsprachige Veröffentlichung ist im TradingView-Profil des Autors zu finden. Bei Unklarheiten beziehen Sie sich bitte auf die englische Version als verbindliche Referenz.
Sharpe Ratio — Bildungsinhalt von TrendAdvantage

Bài đăng liên quan
Thông báo miễn trừ trách nhiệm
Thông tin và các ấn phẩm này không nhằm mục đích, và không cấu thành, lời khuyên hoặc khuyến nghị về tài chính, đầu tư, giao dịch hay các loại khác do TradingView cung cấp hoặc xác nhận. Đọc thêm tại Điều khoản Sử dụng.
Thông báo miễn trừ trách nhiệm
Thông tin và các ấn phẩm này không nhằm mục đích, và không cấu thành, lời khuyên hoặc khuyến nghị về tài chính, đầu tư, giao dịch hay các loại khác do TradingView cung cấp hoặc xác nhận. Đọc thêm tại Điều khoản Sử dụng.