⭐️Đầu tư Khéo léo, Tài chính Vững vàng⭐️
⭐️ THÔNG TIN PHÁI SINH ⭐️

Anh chị em traders thân mến, tuần 2 tháng 10 đã đi qua ba phiên 05–07/10 và đây là bản cập nhật giữa tuần cho hai phiên còn lại 08/10 (thứ Năm) và 09/10 (thứ Sáu), kèm khung lịch cho tuần 3 — tuần có đáo hạn VN301! (VN30F2610) vào thứ Năm 15/10.
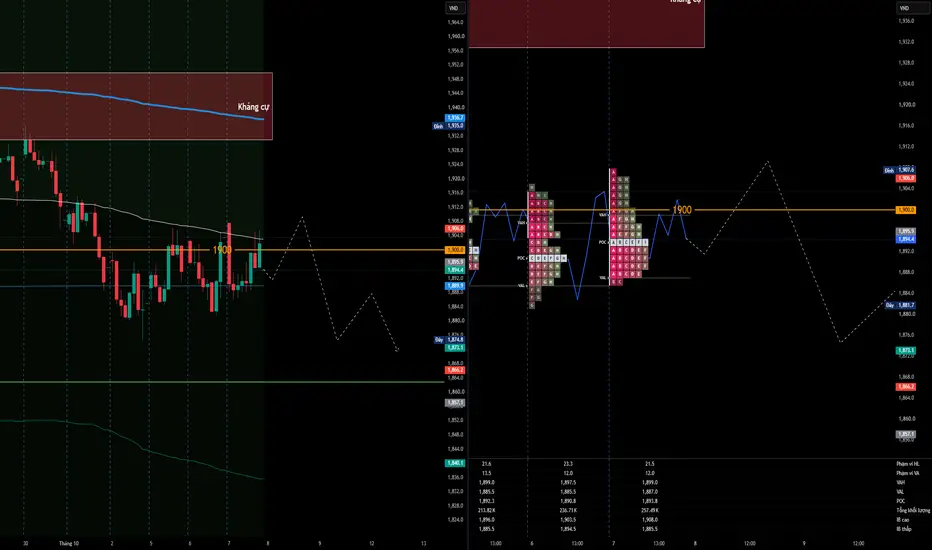
Ba phiên vừa qua củaVN301! có một đặc điểm rất đáng lưu ý: khối lượng tăng liên tục ba phiên (213,82K → 236,71K → 257,49K) nhưng phạm vi vùng giá trị lại co lại (13,5 → 12,0 → 12,0 điểm), toàn bộ ba phiên nằm gọn trong biên 1.881,7 – 1.907,6. Nhiều tiền hơn mà biên hẹp hơn là dấu hiệu tích lũy nén chứ không phải xu hướng. Dự kiến hai phiên cuối tuần tiếp tục giằng co trong biên, rung lắc mạnh ở các phiên khớp lệnh định kỳ, và cây nến quyết định có thể chỉ xuất hiện khi biên 1.885,5 – 1.899 bị phá dứt khoát.
Các thông tin chính lớn nhất:
TỶ GIÁ – LÃI SUẤT: FED HẠ NHIỆT, TỶ GIÁ TRUNG TÂM ĐỨNG YÊN
Đây là chủ đề có tin mới trong cả 5 phiên gần nhất nên xin đi sâu.
Phía trong nước. Tỷ giá trung tâm VND/USD do Ngân hàng Nhà nước công bố gần như đi ngang suốt tuần: 25.627 đồng (01/10) → 25.636 đồng (02/10) → 25.643 đồng (06/10, tăng 7 đồng) → 25.638 đồng (07/10, giảm 5 đồng). Biên giao dịch ±5% tương ứng 24.361 – 26.925 đồng/USD, nghĩa là giá bán tại ngân hàng còn cách trần khá xa.
Giá USD tại ngân hàng thương mại phiên 07/10 đồng loạt hạ nhẹ theo tỷ giá trung tâm:
Điểm cần để ý: giá tự do lại tăng, lên 26.040 – 26.140 đồng/USD, thu hẹp khoảng cách với giá niêm yết. Tỷ giá chính thức đi ngang trong khi tỷ giá tự do nhích lên cho thấy cầu ngoại tệ thực vẫn còn, chỉ là chưa đủ mạnh để buộc Ngân hàng Nhà nước phải nới tỷ giá trung tâm.
Phía thế giới. Chỉ số DXY vượt mốc 102 trong tuần — tuần tăng thứ ba liên tiếp — đạt 102,21 điểm ngày 06/10 rồi hạ về 101,85 điểm (giảm 0,25%) ngày 07/10. Các cặp chính đều yếu trước USD: EUR/USD quanh 1,1200 — đáy 18 tháng và là tuần giảm thứ tư liên tiếp; GBP/USD mất mốc 1,3200 về đáy 4 tháng; USD/JPY đóng tuần tăng thứ ba quanh 157,50; AUD/USD về đáy 3 tháng quanh 0,6900.
Mấu chốt là kỳ vọng chính sách đã đổi chiều. Fed đã tăng lãi suất lên 3,75% – 4,00% trong cuộc họp tháng 9/2026, nhưng sau khi bảng lương phi nông nghiệp tuần trước ra yếu hơn dự báo, công cụ CME FedWatch chỉ còn đặt khoảng 20% xác suất Fed tăng tiếp trong tháng 10 — so với mức nghiêng gần 69% về phía tăng của ba tuần trước. Biên bản cuộc họp FOMC tháng 9 được công bố đêm 07/10 theo giờ Việt Nam, tức là thị trường trong nước sẽ phản ánh nội dung này ngay phiên 08/10.
Trong khu vực, Ngân hàng Dự trữ Ấn Độ họp ngày 07/10 và được dự báo tăng 25 điểm cơ bản lên 5,50% do áp lực lạm phát.
Ảnh hưởng lên chỉ số: tỷ giá trung tâm đi ngang quanh 25.640 đồng là tín hiệu trung tính, không còn là nguồn áp lực mới cho VN30 trong hai phiên tới — đây là thay đổi so với giai đoạn tháng 9. Xác suất Fed tăng lãi suất rơi về 20% về lý thuyết là tin tốt cho dòng vốn thị trường mới nổi. Nhưng cần tách bạch hai vế: Fed quyết định chi phí vốn, lợi suất trái phiếu quyết định dòng vốn chảy về đâu — và lợi suất trái phiếu Mỹ 10 năm vẫn neo quanh 5,3%, vùng đỉnh 19 năm. Chừng nào vế thứ hai chưa đổi, dòng vốn ngoại vẫn chưa có lý do quay lại. Riêng với phái sinh, biên bản FOMC là rủi ro gap mở cửa phiên 08/10: nếu biên bản mang giọng hawkish hơn kỳ vọng, DXY bật lại và khối ngoại có cớ bán tiếp; nếu dovish, kỳ vọng Fed dừng tay được xác nhận và nhóm trụ có cơ hội hồi.
⭐️ ĐỊA CHÍNH TRỊ: EO BIỂN HORMUZ VÀ GIÁ DẦU TRÊN 100 USD ⭐️
Tình hình tại Trung Đông leo thang trở lại đúng vào tuần này và là nguyên nhân trực tiếp khiến chứng khoán châu Á đỏ phiên 07/10.
Diễn biến. Theo ghi nhận của Cơ quan Điều hành Thương mại Hàng hải Anh (UKMTO), đã có 9 vụ tấn công tàu trong tháng 10 tại khu vực Hormuz và vịnh Ba Tư — tương đương khoảng một nửa tổng số vụ của cả tháng 9, dù tháng 10 mới đi được một phần. Ngày 05/10, một vụ tấn công bằng thiết bị bay không người lái nhằm vào sân bay tại Saudi Arabia làm 3 người bị thương.
Phía cung dầu lại đang hồi phục. Trình bày cân bằng cả hai chiều: lưu lượng qua khu vực đã tiến gần mức trước xung đột, với khoảng 12 triệu thùng dầu thô/ngày và 2 triệu thùng sản phẩm lọc dầu/ngày được vận chuyển trong 7–10 ngày qua; giới thương nhân hàng hóa ước tính sản lượng xuất khẩu Trung Đông đã về khoảng 80% mức trước xung đột. Đường ống Đông – Tây của Saudi Arabia đã chuyển 5,8 triệu thùng tính đến ngày 06/10, còn Kuwait báo cáo sản lượng đạt 75% công suất trước xung đột. Phía Mỹ và Iran vẫn tiếp tục trao đổi thông điệp đàm phán.
Giá dầu phiên 07/10: Brent 100,58 USD/thùng (tăng 0,3%), WTI 89,44 USD/thùng. Hai lực đối nghịch — rủi ro vận tải đẩy giá lên, nguồn cung hồi phục kéo giá xuống — khiến dầu dao động quanh mốc tâm lý 100 USD chứ không bứt hẳn.
Lịch cần ghi vào sổ: Cơ quan Năng lượng Quốc tế (IEA) họp ngày 14–15/10 để chốt chi tiết kế hoạch giải phóng 100 triệu thùng từ kho dự trữ chiến lược của nhóm G7. Tổng thống Mỹ cũng đang cân nhắc giải phóng thêm dự trữ chiến lược để hạ giá nhiên liệu trong nước trước kỳ bầu cử giữa kỳ. Về dài hạn, EIA dự báo sản lượng dầu toàn cầu giảm từ 106,3 triệu thùng/ngày (2025) xuống 101,1 triệu thùng/ngày (2026), trong khi nhu cầu giảm từ 104,4 xuống 102,4 triệu thùng/ngày.
Ảnh hưởng lên chỉ số: tác động lên VN30 đi theo hai đường ngược nhau. Đường thuận: nhóm dầu khí hưởng lợi trực tiếp — phiên 06/10 nhóm năng lượng tăng 1,99% với BSR tăng 2,33%,
 PLX tăng 1,97%,
 PVD tăng 4,2%; phiên 07/10 năng lượng tiếp tục tăng 1,16% và BSR nằm trong nhóm được khối ngoại mua ròng 37 tỷ đồng. Đường nghịch, và là đường quan trọng hơn: dầu trên 100 USD đẩy lạm phát toàn cầu, khiến các ngân hàng trung ương khó nới lỏng, và đó chính là mạch dẫn sang chủ đề kế tiếp. Với phái sinh, đây là rủi ro qua đêm khó phòng ngừa — tin Hormuz thường về vào đêm, nên không nên giữ vị thế lớn qua đêm cuối tuần.
LẠM PHÁT TRONG NƯỚC: GIÁ XĂNG ĐÃ VÀO SỐ LIỆU CPI
Đây là chỗ mạch dầu nối trực tiếp vào thị trường chứng khoán Việt Nam.
Cục Thống kê công bố CPI 9 tháng 2026 tăng 4,52% so với cùng kỳ, lạm phát cơ bản tăng 4,26%. Riêng tháng 9, CPI tăng 0,62% so với tháng 8 — mức tăng tháng khá mạnh, và nguyên nhân chính được nêu rõ: nhóm giao thông tăng 3,97% do giá xăng tăng 9,39% và giá dầu diesel tăng 4,53%. Nhóm giáo dục tăng 1,41%, nhóm đồ uống và thuốc lá tăng 0,35%. Tính theo quý, CPI bình quân quý 3 tăng 4,80% so với cùng kỳ, trong đó giao thông tăng 7,73% và giáo dục tăng 3,44%.
Ảnh hưởng lên chỉ số: CPI 4,52% đặt lạm phát vào vùng trên của mục tiêu điều hành, và cấu phần đẩy nó lên là giá xăng — tức là một biến ngoại sinh mà chính sách tiền tệ trong nước không kiểm soát được. Hệ quả rất cụ thể với anh chị em: Ngân hàng Nhà nước gần như không còn không gian hạ lãi suất trong ngắn hạn, nghĩa là lãi suất cho vay margin tiếp tục neo ở 13% – 14%/năm, chi phí giữ vị thế cổ phiếu cơ sở vẫn đắt, và vòng quay tiền trên thị trường vẫn bị bóp. Đây là lý do cấu trúc giải thích vì sao thanh khoản ba phiên vừa qua không duy trì được: 13.501 tỷ đồng (05/10) → 21.289 tỷ đồng (06/10) → chỉ còn khoảng 16.700 tỷ đồng (07/10). Khi tiền rẻ không có, mỗi nhịp tăng đều thiếu nhiên liệu để đi xa.
DÒNG TIỀN VÀ CẤU TRÚC THỊ TRƯỜNG
Khối ngoại. Ba phiên bán ròng liên tiếp trên HOSE: khoảng 280 tỷ đồng (05/10) → 2.519 tỷ đồng (06/10) → 922 – 934 tỷ đồng (07/10).
Nhưng con số đầu bảng của phiên 06/10 cần được đọc đúng. Lực bán ròng 2.519 tỷ đồng tập trung ở HDB 1.957,65 tỷ đồng và
 VJC 770,71 tỷ đồng — hai mã này chiếm tới 2.728 tỷ, nhiều hơn cả tổng bán ròng. Đây là dấu hiệu rất rõ của giao dịch thỏa thuận chuyển nhượng cổ phần chứ không phải lệnh khớp liên tục trên sàn: khối lượng thỏa thuận trong các phiên này rất lớn (142,81 triệu đơn vị phiên 05/10 và 111,49 triệu đơn vị phiên 07/10). Một thương vụ chuyển nhượng giữa hai tổ chức không phải là phán quyết của thị trường về giá — và điều đó càng rõ khi biết HDB đang là ngân hàng được dự báo tăng trưởng lợi nhuận quý 3 cao nhất ngành (+45,5%). Lực bán thật trên sàn khớp lệnh nhỏ hơn nhiều con số tiêu đề.
Ngược lại, lực bán ở PNJ là lực bán thật: khối ngoại bán ròng 90 tỷ đồng (05/10) rồi 399 – 403 tỷ đồng (07/10), và mã này bị bán ròng mạnh nhất toàn sàn.
 TCB cũng liên tục trong nhóm bị bán (147 tỷ đồng phiên 05/10, dẫn đầu nhóm ngân hàng phiên 07/10). Phía mua ròng phiên 07/10:
 MSN hơn 44 tỷ, BSR 37 tỷ,
 VIB 32 tỷ,
 MCH hơn 30 tỷ.
Đòn bẩy. Dư nợ cho vay margin toàn thị trường cuối quý 2/2026 đạt 435.000 tỷ đồng, tăng khoảng 30.000 tỷ đồng chỉ trong một quý và là mức kỷ lục lịch sử. Năm công ty có dư nợ vượt 1 tỷ USD gồm TCBS (hơn 51.500 tỷ đồng), SSI, VPBankS, VPS và HSC. Lãi suất cho vay quanh 13% – 14%/năm.
Nâng hạng. Theo lộ trình FTSE Russell, tỷ trọng Việt Nam được áp dụng theo bốn đợt: 10% vào tháng 9/2026, 20% tháng 3/2027, 35% tháng 6/2027 và 35% tháng 9/2027. Nghĩa là khoảng 70% khối lượng vốn mục tiêu chỉ đến trong nửa sau năm 2027. Quy mô dự kiến: 0,7 – 1,5 tỷ USD vốn thụ động từ ETF và 5 – 6 tỷ USD vốn chủ động. Tỷ trọng hiện tại của Việt Nam vẫn rất nhỏ: 0,037% trong FTSE Global All Cap và 0,35% trong FTSE Emerging All Cap.
Ảnh hưởng lên chỉ số: bộ ba này giải thích gọn hiện trạng. Đòn bẩy ở mức kỷ lục với chi phí 13% – 14% khiến mọi cú giảm đều có nguy cơ kích hoạt bán giải chấp — và quan trọng hơn, bán giải chấp luôn rơi vào các mã còn thanh khoản, tức là các trụ trong rổ VN30, chính là rổ định giá $HNX:VN301!. Trong khi đó, dòng vốn nâng hạng — thứ mà thị trường từng kỳ vọng đỡ giá — thì đến chậm và chủ yếu vào 2027. Khoảng trống giữa rủi ro trước mắt và dòng tiền ở tương lai xa chính là lý do VN30 chọn tích lũy thay vì bứt phá.
MÙA KẾT QUẢ KINH DOANH QUÝ 3 VÀ CÂU CHUYỆN PNJ
Nhóm ngân hàng — vế tích cực. Theo dự báo của VPBankS, tổng lợi nhuận sau thuế quý 3/2026 của 13 ngân hàng niêm yết đạt 67.699 tỷ đồng, tăng 17,7% so với cùng kỳ (nhưng giảm 9,5% so với quý 2), nhờ tăng trưởng tín dụng và biên lãi ròng NIM cải thiện. Chi tiết:
PNJ — vế rủi ro. Phiên 07/10, PNJ giảm 6,2% về 18.900 đồng với khoảng 52 triệu đơn vị được khớp, đưa vốn hóa xuống dưới 10.000 tỷ đồng (khoảng 9.600 tỷ) — lần đầu tiên sau gần một thập kỷ, tương đương vùng giá tháng 5/2017 và giảm khoảng 77% so với đỉnh cuối tháng 1/2026. Bản chất vấn đề là làn sóng khách trả lại hàng, đặc biệt là kim cương: chỉ trong 27 ngày của tháng 7, công ty đã mua lại hơn 7.060 tỷ đồng hàng hóa từ khách. Quý 2 công ty lỗ 283 tỷ đồng, trong đó trích lập dự phòng 865 tỷ đồng. Kế hoạch năm 2026 đã được điều chỉnh: doanh thu từ 48.660 tỷ xuống 39.057 tỷ đồng, lợi nhuận từ 3.408 tỷ xuống 800 tỷ đồng, và có thể lỗ tới 6.271 tỷ đồng nếu phải trích lập dự phòng cho 80% hàng hóa bị trả lại; cổ tức tiền mặt năm 2026 về 0%. Về nguồn lực, công ty bổ sung kế hoạch chào bán riêng lẻ tối đa 550 triệu cổ phiếu cho nhà đầu tư chuyên nghiệp và ghi nhận khả năng hoàn nhập hơn 4.600 tỷ đồng dự phòng; gia đình chủ tịch hỗ trợ 700 tỷ đồng thanh khoản. Về cổ đông, T. Rowe Price đã giảm tỷ lệ từ 6,02% xuống 4,95% và rời danh sách cổ đông lớn, hai nhóm cổ đông ngoại bán ra hơn 12 triệu cổ phiếu.
Ảnh hưởng lên chỉ số: cần nói thẳng một điều mà nhiều anh em bỏ qua — PNJ không nằm trong rổ VN30, trọng số của mã này với chỉ số cơ sở củaVN301! là bằng không. Vậy tại sao vẫn phải theo dõi? Vì cơ chế truyền dẫn không đi qua trọng số mà đi qua đòn bẩy: với dư nợ margin toàn thị trường 435.000 tỷ đồng, người cầm margin ở một mã mất thanh khoản không bán được hàng ở mã đó, nhưng lệnh gọi bổ sung tài sản vẫn đến đúng hạn — và họ buộc phải bán thứ còn bán được, tức là các bluechip VN30. Khối lượng khớp 52 triệu đơn vị của PNJ phiên 07/10 là tín hiệu tích cực hơn chuỗi sàn trước đó (hàng đã bắt đầu bán được), nhưng chừng nào PNJ còn dư bán lớn thì áp lực bán chéo sang rổ VN30 vẫn còn. Đây là chỉ báo sớm nên xem mỗi sáng.
THỊ TRƯỜNG KHU VỰC
Phiên 07/10, chứng khoán châu Á đỏ đồng loạt trước diễn biến Hormuz: Nikkei 225 giảm 0,9% về 70.035,71 điểm; Hang Seng giảm 0,6% về 24.130,50 điểm; Kospi giảm 1,98% về 6.803,9 điểm. VN-Index giảm 0,32% về 1.753,39 điểm — mức giảm nhẹ nhất trong nhóm, cho thấy thị trường trong nước đang có sức chống đỡ tương đối tốt so với khu vực.
Ảnh hưởng lên chỉ số: khi cả khu vực giảm vì cùng một nguyên nhân, lực bán mang tính hệ thống và khó chọn lọc theo cổ phiếu. Ngược lại, việc VN-Index giảm ít hơn các thị trường lân cận là lý do để nghiêng về kịch bản tích lũy biên thay vì kịch bản phá đáy — ít nhất cho tới khi 1.881,7 bị xuyên qua.
⭐️ CHIẾN LƯỢC ĐỀ XUẤT VN30F1m⭐️
Tổng quan kỹ thuật:
Ba phiên 05–07/10 củaVN301! tạo một cấu trúc nén rất rõ:
Ba điểm cần đọc kỹ từ bộ số trên.
Thứ nhất — nén chứ không phải xu hướng. Khối lượng tăng ba phiên liền (213,82K → 236,71K → 257,49K) nhưng vùng giá trị co lại và POC đứng gần như tại chỗ (1.892,3 → 1.890,8 → 1.893,8, dao động vỏn vẹn 3 điểm). Vùng giá trị không di chuyển theo bậc thang lên cũng không theo bậc thang xuống. Đây là vùng cân bằng: cả hai phía đều dồn tiền vào nhưng không bên nào thắng.
Thứ hai — phân kỳ delta so với POC ở cả hai phiên. Phiên 06/10 delta cả phiên khoảng +17,5K (trong đó ATO một chiều mua +4,99K và ATC một chiều mua +5,97K) nhưng POC lại hạ từ 1.892,3 xuống 1.890,8 — delta dương mạnh mà giá trị không nhích lên là dấu hiệu hấp thụ, có người bán đối ứng toàn bộ lực mua đó. Phiên 07/10 thì ngược lại: delta cả phiên khoảng −12,8K (ATC một chiều bán −7,23K) nhưng POC lại nhích lên 1.893,8. Hai phân kỳ ngược chiều trong hai phiên liền nhau là bằng chứng mạnh cho trạng thái cân bằng, và đồng thời là lời cảnh báo: giá đóng cửa trong giai đoạn này gần như không còn giá trị thông tin, muốn biết ai thắng phải xem delta cả phiên.
Thứ ba — nhịp bứt lên phiên 07/10 đã bị từ chối. IB cao phiên 07/10 đạt 1.908,0 và đỉnh phiên lên tới 1.907,6, tức cao hơn hẳn VAH 1.899,0. Nhưng giá không giữ được, lùi về đóng cửa quanh 1.894,4 – 1.894,9, tức trở lại giữa vùng giá trị. Vùng trên 1.900 — nơi có đường tham chiếu tâm lý — đã bị thử và bị đẩy ra.
Trên khung lớn hơn, hộp kháng cự 1.932 – 1.948 với đường trung bình động màu xanh đang hướng xuống tại 1.936,7 vẫn là giới hạn trên của cả nhịp. Về mặt chỉ số cơ sở, VN30-Index đóng phiên 06/10 tại 1.898,82 điểm và đang kiểm định vùng đáy tháng 8/2026 quanh 1.860 – 1.885 điểm; basis của hợp đồng tháng gần đã thu hẹp về +4,68 điểm, cho thấy mức lạc quan của nhà đầu tư phái sinh đã giảm. Nhà đầu tư nước ngoài bán ròng 849 hợp đồng phiên 06/10.
Mức hỗ trợ – kháng cự:
Chiến lược giao dịch:
Định hướng tổng: thị trường đang ở vùng cân bằng nén, ưu tiên đánh biên trong 1.885,5 – 1.899,0 với size vừa phải, không đoán hướng trước và không mua đuổi. Chỉ chuyển sang đánh breakout khi có delta xác nhận duy trì, không chỉ một cú bật ở phiên khớp lệnh định kỳ rồi tắt.
Giữ vị thế ngắn hạn thận trọng. Trong một vùng cân bằng như hiện tại, sai lầm phổ biến nhất là mua ở giữa biên — vào lệnh quanh 1.893 – 1.895 thì không có mốc dừng lỗ hợp lý nào gần, vì mốc gần nhất cũng cách 7 – 8 điểm. Hãy kiên nhẫn chờ giá về biên. Tuyệt đối không đoán đáy khi 1.881,7 vừa bị xuyên, cũng không mua đỉnh khi 1.908 vừa bị vượt — chờ nhịp lùi kiểm định lại mốc vừa phá rồi mới vào. Nếu đang có vị thế LONG lãi và giá vượt 1.908, có thể giữ thêm nhưng nên kéo dừng lỗ về bảo toàn quanh 1.901.
Lưu ý:
Bản tin là thông tin tham khảo, không phải khuyến nghị đầu tư. Mọi quyết định giao dịch và quản trị rủi ro thuộc về anh chị em traders.
Chúc anh chị em traders hai phiên cuối tuần giao dịch May Mắn và Thành Công ❤️
⭐️ THÔNG TIN PHÁI SINH ⭐️
Anh chị em traders thân mến, tuần 2 tháng 10 đã đi qua ba phiên 05–07/10 và đây là bản cập nhật giữa tuần cho hai phiên còn lại 08/10 (thứ Năm) và 09/10 (thứ Sáu), kèm khung lịch cho tuần 3 — tuần có đáo hạn
VN301! (VN30F2610) vào thứ Năm 15/10.Ba phiên vừa qua của
VN301! có một đặc điểm rất đáng lưu ý: khối lượng tăng liên tục ba phiên (213,82K → 236,71K → 257,49K) nhưng phạm vi vùng giá trị lại co lại (13,5 → 12,0 → 12,0 điểm), toàn bộ ba phiên nằm gọn trong biên 1.881,7 – 1.907,6. Nhiều tiền hơn mà biên hẹp hơn là dấu hiệu tích lũy nén chứ không phải xu hướng. Dự kiến hai phiên cuối tuần tiếp tục giằng co trong biên, rung lắc mạnh ở các phiên khớp lệnh định kỳ, và cây nến quyết định có thể chỉ xuất hiện khi biên 1.885,5 – 1.899 bị phá dứt khoát.Các thông tin chính lớn nhất:
- Biên bản FOMC công bố đêm 07/10 — xác suất Fed tăng lãi suất tháng 10 rơi về ~20%, tỷ giá trung tâm đi ngang quanh 25.640 đồng/USD
- Địa chính trị: Iran gia tăng tấn công tàu chở dầu tại eo biển Hormuz, Brent trở lại trên 100 USD/thùng
- CPI 9 tháng 2026 tăng 4,52%, giá xăng tháng 9 tăng 9,39% — áp lực lạm phát khóa chặt room chính sách tiền tệ
- Dòng tiền: khối ngoại bán ròng ba phiên liên tiếp, dư nợ margin toàn thị trường 435.000 tỷ đồng, lộ trình giải ngân FTSE dồn về 2027
- Mùa KQKD quý 3: lợi nhuận 13 ngân hàng dự báo tăng 17,7%, trong khi vốn hóa PNJ lần đầu xuống dưới 10.000 tỷ đồng sau gần một thập kỷ
TỶ GIÁ – LÃI SUẤT: FED HẠ NHIỆT, TỶ GIÁ TRUNG TÂM ĐỨNG YÊN
Đây là chủ đề có tin mới trong cả 5 phiên gần nhất nên xin đi sâu.
Phía trong nước. Tỷ giá trung tâm VND/USD do Ngân hàng Nhà nước công bố gần như đi ngang suốt tuần: 25.627 đồng (01/10) → 25.636 đồng (02/10) → 25.643 đồng (06/10, tăng 7 đồng) → 25.638 đồng (07/10, giảm 5 đồng). Biên giao dịch ±5% tương ứng 24.361 – 26.925 đồng/USD, nghĩa là giá bán tại ngân hàng còn cách trần khá xa.
Giá USD tại ngân hàng thương mại phiên 07/10 đồng loạt hạ nhẹ theo tỷ giá trung tâm:
- Vietcombank
 VCB: 25.760 – 26.170 đồng/USD (giảm 10 đồng cả hai chiều)
- BIDV
 BID: 25.800 – 26.180 đồng/USD (giảm 10 đồng)
- Techcombank TCB: 25.786 – 26.180 đồng/USD
- VietinBank
 CTG: 25.731 – 26.176 đồng/USD
Điểm cần để ý: giá tự do lại tăng, lên 26.040 – 26.140 đồng/USD, thu hẹp khoảng cách với giá niêm yết. Tỷ giá chính thức đi ngang trong khi tỷ giá tự do nhích lên cho thấy cầu ngoại tệ thực vẫn còn, chỉ là chưa đủ mạnh để buộc Ngân hàng Nhà nước phải nới tỷ giá trung tâm.
Phía thế giới. Chỉ số DXY vượt mốc 102 trong tuần — tuần tăng thứ ba liên tiếp — đạt 102,21 điểm ngày 06/10 rồi hạ về 101,85 điểm (giảm 0,25%) ngày 07/10. Các cặp chính đều yếu trước USD: EUR/USD quanh 1,1200 — đáy 18 tháng và là tuần giảm thứ tư liên tiếp; GBP/USD mất mốc 1,3200 về đáy 4 tháng; USD/JPY đóng tuần tăng thứ ba quanh 157,50; AUD/USD về đáy 3 tháng quanh 0,6900.
Mấu chốt là kỳ vọng chính sách đã đổi chiều. Fed đã tăng lãi suất lên 3,75% – 4,00% trong cuộc họp tháng 9/2026, nhưng sau khi bảng lương phi nông nghiệp tuần trước ra yếu hơn dự báo, công cụ CME FedWatch chỉ còn đặt khoảng 20% xác suất Fed tăng tiếp trong tháng 10 — so với mức nghiêng gần 69% về phía tăng của ba tuần trước. Biên bản cuộc họp FOMC tháng 9 được công bố đêm 07/10 theo giờ Việt Nam, tức là thị trường trong nước sẽ phản ánh nội dung này ngay phiên 08/10.
Trong khu vực, Ngân hàng Dự trữ Ấn Độ họp ngày 07/10 và được dự báo tăng 25 điểm cơ bản lên 5,50% do áp lực lạm phát.
Ảnh hưởng lên chỉ số: tỷ giá trung tâm đi ngang quanh 25.640 đồng là tín hiệu trung tính, không còn là nguồn áp lực mới cho VN30 trong hai phiên tới — đây là thay đổi so với giai đoạn tháng 9. Xác suất Fed tăng lãi suất rơi về 20% về lý thuyết là tin tốt cho dòng vốn thị trường mới nổi. Nhưng cần tách bạch hai vế: Fed quyết định chi phí vốn, lợi suất trái phiếu quyết định dòng vốn chảy về đâu — và lợi suất trái phiếu Mỹ 10 năm vẫn neo quanh 5,3%, vùng đỉnh 19 năm. Chừng nào vế thứ hai chưa đổi, dòng vốn ngoại vẫn chưa có lý do quay lại. Riêng với phái sinh, biên bản FOMC là rủi ro gap mở cửa phiên 08/10: nếu biên bản mang giọng hawkish hơn kỳ vọng, DXY bật lại và khối ngoại có cớ bán tiếp; nếu dovish, kỳ vọng Fed dừng tay được xác nhận và nhóm trụ có cơ hội hồi.
⭐️ ĐỊA CHÍNH TRỊ: EO BIỂN HORMUZ VÀ GIÁ DẦU TRÊN 100 USD ⭐️
Tình hình tại Trung Đông leo thang trở lại đúng vào tuần này và là nguyên nhân trực tiếp khiến chứng khoán châu Á đỏ phiên 07/10.
Diễn biến. Theo ghi nhận của Cơ quan Điều hành Thương mại Hàng hải Anh (UKMTO), đã có 9 vụ tấn công tàu trong tháng 10 tại khu vực Hormuz và vịnh Ba Tư — tương đương khoảng một nửa tổng số vụ của cả tháng 9, dù tháng 10 mới đi được một phần. Ngày 05/10, một vụ tấn công bằng thiết bị bay không người lái nhằm vào sân bay tại Saudi Arabia làm 3 người bị thương.
Phía cung dầu lại đang hồi phục. Trình bày cân bằng cả hai chiều: lưu lượng qua khu vực đã tiến gần mức trước xung đột, với khoảng 12 triệu thùng dầu thô/ngày và 2 triệu thùng sản phẩm lọc dầu/ngày được vận chuyển trong 7–10 ngày qua; giới thương nhân hàng hóa ước tính sản lượng xuất khẩu Trung Đông đã về khoảng 80% mức trước xung đột. Đường ống Đông – Tây của Saudi Arabia đã chuyển 5,8 triệu thùng tính đến ngày 06/10, còn Kuwait báo cáo sản lượng đạt 75% công suất trước xung đột. Phía Mỹ và Iran vẫn tiếp tục trao đổi thông điệp đàm phán.
Giá dầu phiên 07/10: Brent 100,58 USD/thùng (tăng 0,3%), WTI 89,44 USD/thùng. Hai lực đối nghịch — rủi ro vận tải đẩy giá lên, nguồn cung hồi phục kéo giá xuống — khiến dầu dao động quanh mốc tâm lý 100 USD chứ không bứt hẳn.
Lịch cần ghi vào sổ: Cơ quan Năng lượng Quốc tế (IEA) họp ngày 14–15/10 để chốt chi tiết kế hoạch giải phóng 100 triệu thùng từ kho dự trữ chiến lược của nhóm G7. Tổng thống Mỹ cũng đang cân nhắc giải phóng thêm dự trữ chiến lược để hạ giá nhiên liệu trong nước trước kỳ bầu cử giữa kỳ. Về dài hạn, EIA dự báo sản lượng dầu toàn cầu giảm từ 106,3 triệu thùng/ngày (2025) xuống 101,1 triệu thùng/ngày (2026), trong khi nhu cầu giảm từ 104,4 xuống 102,4 triệu thùng/ngày.
Ảnh hưởng lên chỉ số: tác động lên VN30 đi theo hai đường ngược nhau. Đường thuận: nhóm dầu khí hưởng lợi trực tiếp — phiên 06/10 nhóm năng lượng tăng 1,99% với
BSR tăng 2,33%, PLX tăng 1,97%, PVD tăng 4,2%; phiên 07/10 năng lượng tiếp tục tăng 1,16% và BSR nằm trong nhóm được khối ngoại mua ròng 37 tỷ đồng. Đường nghịch, và là đường quan trọng hơn: dầu trên 100 USD đẩy lạm phát toàn cầu, khiến các ngân hàng trung ương khó nới lỏng, và đó chính là mạch dẫn sang chủ đề kế tiếp. Với phái sinh, đây là rủi ro qua đêm khó phòng ngừa — tin Hormuz thường về vào đêm, nên không nên giữ vị thế lớn qua đêm cuối tuần.LẠM PHÁT TRONG NƯỚC: GIÁ XĂNG ĐÃ VÀO SỐ LIỆU CPI
Đây là chỗ mạch dầu nối trực tiếp vào thị trường chứng khoán Việt Nam.
Cục Thống kê công bố CPI 9 tháng 2026 tăng 4,52% so với cùng kỳ, lạm phát cơ bản tăng 4,26%. Riêng tháng 9, CPI tăng 0,62% so với tháng 8 — mức tăng tháng khá mạnh, và nguyên nhân chính được nêu rõ: nhóm giao thông tăng 3,97% do giá xăng tăng 9,39% và giá dầu diesel tăng 4,53%. Nhóm giáo dục tăng 1,41%, nhóm đồ uống và thuốc lá tăng 0,35%. Tính theo quý, CPI bình quân quý 3 tăng 4,80% so với cùng kỳ, trong đó giao thông tăng 7,73% và giáo dục tăng 3,44%.
Ảnh hưởng lên chỉ số: CPI 4,52% đặt lạm phát vào vùng trên của mục tiêu điều hành, và cấu phần đẩy nó lên là giá xăng — tức là một biến ngoại sinh mà chính sách tiền tệ trong nước không kiểm soát được. Hệ quả rất cụ thể với anh chị em: Ngân hàng Nhà nước gần như không còn không gian hạ lãi suất trong ngắn hạn, nghĩa là lãi suất cho vay margin tiếp tục neo ở 13% – 14%/năm, chi phí giữ vị thế cổ phiếu cơ sở vẫn đắt, và vòng quay tiền trên thị trường vẫn bị bóp. Đây là lý do cấu trúc giải thích vì sao thanh khoản ba phiên vừa qua không duy trì được: 13.501 tỷ đồng (05/10) → 21.289 tỷ đồng (06/10) → chỉ còn khoảng 16.700 tỷ đồng (07/10). Khi tiền rẻ không có, mỗi nhịp tăng đều thiếu nhiên liệu để đi xa.
DÒNG TIỀN VÀ CẤU TRÚC THỊ TRƯỜNG
Khối ngoại. Ba phiên bán ròng liên tiếp trên HOSE: khoảng 280 tỷ đồng (05/10) → 2.519 tỷ đồng (06/10) → 922 – 934 tỷ đồng (07/10).
Nhưng con số đầu bảng của phiên 06/10 cần được đọc đúng. Lực bán ròng 2.519 tỷ đồng tập trung ở
HDB 1.957,65 tỷ đồng và VJC 770,71 tỷ đồng — hai mã này chiếm tới 2.728 tỷ, nhiều hơn cả tổng bán ròng. Đây là dấu hiệu rất rõ của giao dịch thỏa thuận chuyển nhượng cổ phần chứ không phải lệnh khớp liên tục trên sàn: khối lượng thỏa thuận trong các phiên này rất lớn (142,81 triệu đơn vị phiên 05/10 và 111,49 triệu đơn vị phiên 07/10). Một thương vụ chuyển nhượng giữa hai tổ chức không phải là phán quyết của thị trường về giá — và điều đó càng rõ khi biết HDB đang là ngân hàng được dự báo tăng trưởng lợi nhuận quý 3 cao nhất ngành (+45,5%). Lực bán thật trên sàn khớp lệnh nhỏ hơn nhiều con số tiêu đề.Ngược lại, lực bán ở
PNJ là lực bán thật: khối ngoại bán ròng 90 tỷ đồng (05/10) rồi 399 – 403 tỷ đồng (07/10), và mã này bị bán ròng mạnh nhất toàn sàn. TCB cũng liên tục trong nhóm bị bán (147 tỷ đồng phiên 05/10, dẫn đầu nhóm ngân hàng phiên 07/10). Phía mua ròng phiên 07/10: MSN hơn 44 tỷ, BSR 37 tỷ, VIB 32 tỷ, MCH hơn 30 tỷ.Đòn bẩy. Dư nợ cho vay margin toàn thị trường cuối quý 2/2026 đạt 435.000 tỷ đồng, tăng khoảng 30.000 tỷ đồng chỉ trong một quý và là mức kỷ lục lịch sử. Năm công ty có dư nợ vượt 1 tỷ USD gồm TCBS (hơn 51.500 tỷ đồng),
SSI, VPBankS, VPS và HSC. Lãi suất cho vay quanh 13% – 14%/năm.Nâng hạng. Theo lộ trình FTSE Russell, tỷ trọng Việt Nam được áp dụng theo bốn đợt: 10% vào tháng 9/2026, 20% tháng 3/2027, 35% tháng 6/2027 và 35% tháng 9/2027. Nghĩa là khoảng 70% khối lượng vốn mục tiêu chỉ đến trong nửa sau năm 2027. Quy mô dự kiến: 0,7 – 1,5 tỷ USD vốn thụ động từ ETF và 5 – 6 tỷ USD vốn chủ động. Tỷ trọng hiện tại của Việt Nam vẫn rất nhỏ: 0,037% trong FTSE Global All Cap và 0,35% trong FTSE Emerging All Cap.
Ảnh hưởng lên chỉ số: bộ ba này giải thích gọn hiện trạng. Đòn bẩy ở mức kỷ lục với chi phí 13% – 14% khiến mọi cú giảm đều có nguy cơ kích hoạt bán giải chấp — và quan trọng hơn, bán giải chấp luôn rơi vào các mã còn thanh khoản, tức là các trụ trong rổ VN30, chính là rổ định giá $HNX:VN301!. Trong khi đó, dòng vốn nâng hạng — thứ mà thị trường từng kỳ vọng đỡ giá — thì đến chậm và chủ yếu vào 2027. Khoảng trống giữa rủi ro trước mắt và dòng tiền ở tương lai xa chính là lý do VN30 chọn tích lũy thay vì bứt phá.
MÙA KẾT QUẢ KINH DOANH QUÝ 3 VÀ CÂU CHUYỆN PNJ
Nhóm ngân hàng — vế tích cực. Theo dự báo của VPBankS, tổng lợi nhuận sau thuế quý 3/2026 của 13 ngân hàng niêm yết đạt 67.699 tỷ đồng, tăng 17,7% so với cùng kỳ (nhưng giảm 9,5% so với quý 2), nhờ tăng trưởng tín dụng và biên lãi ròng NIM cải thiện. Chi tiết:
- HDB: 5.529 tỷ đồng, tăng 45,5% — cao nhất ngành
 MBB: 7.875 tỷ đồng, tăng 35,8%
- BID: 7.569 tỷ đồng, tăng 24,3%
- CTG: 10.226 tỷ đồng, tăng 20,1%
 VPB: 8.710 tỷ đồng, tăng 18,3%
- TCB: 7.625 tỷ đồng, tăng 15,3%
- VCB: 10.161 tỷ đồng, tăng 12,6%
 STB: 1.453 tỷ đồng, giảm 49,9% — trường hợp suy giảm duy nhất, do đang trong giai đoạn tái cơ cấu
PNJ — vế rủi ro. Phiên 07/10, PNJ giảm 6,2% về 18.900 đồng với khoảng 52 triệu đơn vị được khớp, đưa vốn hóa xuống dưới 10.000 tỷ đồng (khoảng 9.600 tỷ) — lần đầu tiên sau gần một thập kỷ, tương đương vùng giá tháng 5/2017 và giảm khoảng 77% so với đỉnh cuối tháng 1/2026. Bản chất vấn đề là làn sóng khách trả lại hàng, đặc biệt là kim cương: chỉ trong 27 ngày của tháng 7, công ty đã mua lại hơn 7.060 tỷ đồng hàng hóa từ khách. Quý 2 công ty lỗ 283 tỷ đồng, trong đó trích lập dự phòng 865 tỷ đồng. Kế hoạch năm 2026 đã được điều chỉnh: doanh thu từ 48.660 tỷ xuống 39.057 tỷ đồng, lợi nhuận từ 3.408 tỷ xuống 800 tỷ đồng, và có thể lỗ tới 6.271 tỷ đồng nếu phải trích lập dự phòng cho 80% hàng hóa bị trả lại; cổ tức tiền mặt năm 2026 về 0%. Về nguồn lực, công ty bổ sung kế hoạch chào bán riêng lẻ tối đa 550 triệu cổ phiếu cho nhà đầu tư chuyên nghiệp và ghi nhận khả năng hoàn nhập hơn 4.600 tỷ đồng dự phòng; gia đình chủ tịch hỗ trợ 700 tỷ đồng thanh khoản. Về cổ đông, T. Rowe Price đã giảm tỷ lệ từ 6,02% xuống 4,95% và rời danh sách cổ đông lớn, hai nhóm cổ đông ngoại bán ra hơn 12 triệu cổ phiếu.Ảnh hưởng lên chỉ số: cần nói thẳng một điều mà nhiều anh em bỏ qua — PNJ không nằm trong rổ VN30, trọng số của mã này với chỉ số cơ sở của
VN301! là bằng không. Vậy tại sao vẫn phải theo dõi? Vì cơ chế truyền dẫn không đi qua trọng số mà đi qua đòn bẩy: với dư nợ margin toàn thị trường 435.000 tỷ đồng, người cầm margin ở một mã mất thanh khoản không bán được hàng ở mã đó, nhưng lệnh gọi bổ sung tài sản vẫn đến đúng hạn — và họ buộc phải bán thứ còn bán được, tức là các bluechip VN30. Khối lượng khớp 52 triệu đơn vị của PNJ phiên 07/10 là tín hiệu tích cực hơn chuỗi sàn trước đó (hàng đã bắt đầu bán được), nhưng chừng nào PNJ còn dư bán lớn thì áp lực bán chéo sang rổ VN30 vẫn còn. Đây là chỉ báo sớm nên xem mỗi sáng.THỊ TRƯỜNG KHU VỰC
Phiên 07/10, chứng khoán châu Á đỏ đồng loạt trước diễn biến Hormuz: Nikkei 225 giảm 0,9% về 70.035,71 điểm; Hang Seng giảm 0,6% về 24.130,50 điểm; Kospi giảm 1,98% về 6.803,9 điểm. VN-Index giảm 0,32% về 1.753,39 điểm — mức giảm nhẹ nhất trong nhóm, cho thấy thị trường trong nước đang có sức chống đỡ tương đối tốt so với khu vực.
Ảnh hưởng lên chỉ số: khi cả khu vực giảm vì cùng một nguyên nhân, lực bán mang tính hệ thống và khó chọn lọc theo cổ phiếu. Ngược lại, việc VN-Index giảm ít hơn các thị trường lân cận là lý do để nghiêng về kịch bản tích lũy biên thay vì kịch bản phá đáy — ít nhất cho tới khi 1.881,7 bị xuyên qua.
⭐️ CHIẾN LƯỢC ĐỀ XUẤT VN30F1m⭐️
Tổng quan kỹ thuật:
Ba phiên 05–07/10 của
VN301! tạo một cấu trúc nén rất rõ:- Phiên 05/10: phạm vi High–Low 21,6 điểm, phạm vi vùng giá trị 13,5 điểm, VAH 1.899,0 — VAL 1.885,5, POC 1.892,3, khối lượng 213,82K, IB 1.885,5 – 1.896,0
- Phiên 06/10: phạm vi High–Low 23,3 điểm, phạm vi vùng giá trị 12,0 điểm, VAH 1.897,5 — VAL 1.885,5, POC 1.890,8, khối lượng 236,71K, IB 1.894,5 – 1.903,5
- Phiên 07/10: phạm vi High–Low 21,5 điểm, phạm vi vùng giá trị 12,0 điểm, VAH 1.899,0 — VAL 1.887,0, POC 1.893,8, khối lượng 257,49K, IB 1.885,5 – 1.908,0
Ba điểm cần đọc kỹ từ bộ số trên.
Thứ nhất — nén chứ không phải xu hướng. Khối lượng tăng ba phiên liền (213,82K → 236,71K → 257,49K) nhưng vùng giá trị co lại và POC đứng gần như tại chỗ (1.892,3 → 1.890,8 → 1.893,8, dao động vỏn vẹn 3 điểm). Vùng giá trị không di chuyển theo bậc thang lên cũng không theo bậc thang xuống. Đây là vùng cân bằng: cả hai phía đều dồn tiền vào nhưng không bên nào thắng.
Thứ hai — phân kỳ delta so với POC ở cả hai phiên. Phiên 06/10 delta cả phiên khoảng +17,5K (trong đó ATO một chiều mua +4,99K và ATC một chiều mua +5,97K) nhưng POC lại hạ từ 1.892,3 xuống 1.890,8 — delta dương mạnh mà giá trị không nhích lên là dấu hiệu hấp thụ, có người bán đối ứng toàn bộ lực mua đó. Phiên 07/10 thì ngược lại: delta cả phiên khoảng −12,8K (ATC một chiều bán −7,23K) nhưng POC lại nhích lên 1.893,8. Hai phân kỳ ngược chiều trong hai phiên liền nhau là bằng chứng mạnh cho trạng thái cân bằng, và đồng thời là lời cảnh báo: giá đóng cửa trong giai đoạn này gần như không còn giá trị thông tin, muốn biết ai thắng phải xem delta cả phiên.
Thứ ba — nhịp bứt lên phiên 07/10 đã bị từ chối. IB cao phiên 07/10 đạt 1.908,0 và đỉnh phiên lên tới 1.907,6, tức cao hơn hẳn VAH 1.899,0. Nhưng giá không giữ được, lùi về đóng cửa quanh 1.894,4 – 1.894,9, tức trở lại giữa vùng giá trị. Vùng trên 1.900 — nơi có đường tham chiếu tâm lý — đã bị thử và bị đẩy ra.
Trên khung lớn hơn, hộp kháng cự 1.932 – 1.948 với đường trung bình động màu xanh đang hướng xuống tại 1.936,7 vẫn là giới hạn trên của cả nhịp. Về mặt chỉ số cơ sở, VN30-Index đóng phiên 06/10 tại 1.898,82 điểm và đang kiểm định vùng đáy tháng 8/2026 quanh 1.860 – 1.885 điểm; basis của hợp đồng tháng gần đã thu hẹp về +4,68 điểm, cho thấy mức lạc quan của nhà đầu tư phái sinh đã giảm. Nhà đầu tư nước ngoài bán ròng 849 hợp đồng phiên 06/10.
Mức hỗ trợ – kháng cự:
- 1.899,0 — kháng cự gần nhất. Là VAH của cả hai phiên 05/10 và 07/10, tức biên trên vùng giá trị đã được xác nhận hai lần. Mất mốc này theo chiều lên thì mới mở đường
- 1.906,0 – 1.908,0 — kháng cự mạnh. Trùng mốc khung lớn 1.906,0, đỉnh IB phiên 07/10 (1.908,0) và đỉnh phiên (1.907,6) — vùng đã bị từ chối ngay trong phiên gần nhất
- 1.932,0 – 1.936,7 — kháng cự xa. Biên dưới hộp kháng cự cộng đường trung bình động đang hướng xuống. Chỉ vào tầm ngắm nếu 1.908 bị phá dứt khoát
- 1.893,0 – 1.894,0 — hỗ trợ tức thì. POC phiên 07/10 (1.893,8) trùng vùng giá đóng cửa — nơi khối lượng giao dịch dày nhất phiên gần nhất
- 1.887,0 — hỗ trợ. VAL phiên 07/10, biên dưới vùng giá trị hiện hành
- 1.885,5 — hỗ trợ then chốt. Đây là mốc đáng tin nhất trong toàn bộ danh sách: VAL của cả hai phiên 05/10 và 06/10, đồng thời là đáy IB phiên 05/10 và phiên 07/10. Bốn lần xuất hiện ở bốn vai trò khác nhau trong ba phiên
- 1.881,7 — đáy của cả ba phiên. Mất mốc này là mất cấu trúc nén, kịch bản đổi từ tích lũy sang giảm
- 1.874,8 – 1.873,1 và 1.866,2 — hỗ trợ kế tiếp theo các mốc khung lớn, là mục tiêu nếu 1.881,7 bị xuyên
Chiến lược giao dịch:
Định hướng tổng: thị trường đang ở vùng cân bằng nén, ưu tiên đánh biên trong 1.885,5 – 1.899,0 với size vừa phải, không đoán hướng trước và không mua đuổi. Chỉ chuyển sang đánh breakout khi có delta xác nhận duy trì, không chỉ một cú bật ở phiên khớp lệnh định kỳ rồi tắt.
- LONG khi giá hồi về biên dưới vùng giá trị 1.885,5 – 1.887,0 — dừng lỗ 1.881,0 — mục tiêu 1.893,8 rồi 1.899,0. Lý do: 1.885,5 là mốc được xác nhận bốn lần trong ba phiên (VAL phiên 05/10 và 06/10, đáy IB phiên 05/10 và 07/10); dừng lỗ đặt dưới đáy ba phiên 1.881,7 nên lỗ tối đa được xác định rõ, tỷ lệ lãi/lỗ khoảng 1,8 lần cho mục tiêu đầu
- SHORT khi giá test 1.899,0 – 1.901,0 mà từ chối (nến đảo chiều kèm delta chuyển âm) — dừng lỗ 1.903,5 — mục tiêu 1.893,8 rồi 1.887,0. Lý do: VAH 1.899,0 đã chặn giá hai lần trong ba phiên, và nhịp bứt lên 1.907,6 phiên 07/10 đã bị đẩy ra ngay trong phiên — bán vào chỗ bị từ chối chứ không bán đuổi
- Kèo điều kiện chiều lên: nếu giá vượt dứt khoát 1.908,0 và giữ được trên mốc này với delta dương duy trì ít nhất 30 phút (không phải chỉ bật ATO) — LONG breakout, dừng lỗ 1.901,0, mục tiêu 1.920,0 rồi 1.932,0. Lý do: 1.908,0 là đỉnh IB phiên gần nhất; vượt được mốc này là phá vỡ cấu trúc nén theo chiều lên
- Kèo điều kiện chiều xuống: nếu giá mất 1.881,7 — SHORT, dừng lỗ 1.886,0, mục tiêu 1.874,8 rồi 1.873,1 và 1.866,2. Lý do: 1.881,7 là đáy của cả ba phiên tích lũy; mất mốc này thì vùng giá trị 1.885,5 – 1.899 trở thành vùng kháng cự phía trên
Giữ vị thế ngắn hạn thận trọng. Trong một vùng cân bằng như hiện tại, sai lầm phổ biến nhất là mua ở giữa biên — vào lệnh quanh 1.893 – 1.895 thì không có mốc dừng lỗ hợp lý nào gần, vì mốc gần nhất cũng cách 7 – 8 điểm. Hãy kiên nhẫn chờ giá về biên. Tuyệt đối không đoán đáy khi 1.881,7 vừa bị xuyên, cũng không mua đỉnh khi 1.908 vừa bị vượt — chờ nhịp lùi kiểm định lại mốc vừa phá rồi mới vào. Nếu đang có vị thế LONG lãi và giá vượt 1.908, có thể giữ thêm nhưng nên kéo dừng lỗ về bảo toàn quanh 1.901.
Lưu ý:
- Biên bản FOMC đêm 07/10 (sáng 08/10 giờ Việt Nam) là rủi ro gap mở cửa phiên 08/10 — nên quan sát ATO rồi mới quyết định, không đặt lệnh chờ qua đêm
- Chuỗi khớp lệnh định kỳ một chiều vẫn tiếp diễn: phiên 06/10 có cả ATO (+4,99K) và ATC (+5,97K) một chiều mua, phiên 07/10 có ATC một chiều bán (−7,23K). Khi phiên định kỳ chỉ có một phía, giá đóng cửa mất phần lớn giá trị thông tin — đừng ra quyết định chỉ dựa vào giá đóng cửa
- PNJ là chỉ báo sớm cần xem mỗi sáng. Dư bán lớn ở mã mất thanh khoản ngoài rổ vẫn tạo áp lực bán chéo sang các trụ VN30 thông qua cơ chế giải chấp
- Theo dõi thanh khoản. Thanh khoản phiên 07/10 chỉ còn khoảng 16.700 tỷ đồng, giảm mạnh so với 21.289 tỷ đồng phiên trước. Breakout trong điều kiện thanh khoản mỏng thường là breakout giả
- Tuần 3 có đáo hạn: hợp đồng VN30F2610 đáo hạn thứ Năm 15/10. Từ đầu tuần sau, chênh lệch basis và biến động quanh phiên xác định giá thanh toán cuối cùng sẽ tăng lên — cân nhắc chuyển sang hợp đồng tháng xa nếu giữ vị thế trung hạn
- Lịch quốc tế: đơn xin trợ cấp thất nghiệp Mỹ ngày 08/10; cuộc họp IEA ngày 14–15/10 chốt chi tiết giải phóng 100 triệu thùng dầu của G7
- Các yếu tố vĩ mô và địa chính trị — đặc biệt diễn biến Hormuz và giọng điệu của Fed — vẫn tiềm ẩn rủi ro đảo chiều ngoài kịch bản kỹ thuật. Không giữ vị thế lớn qua đêm cuối tuần, và luôn tuân thủ dừng lỗ đã đặt
Bản tin là thông tin tham khảo, không phải khuyến nghị đầu tư. Mọi quyết định giao dịch và quản trị rủi ro thuộc về anh chị em traders.
Chúc anh chị em traders hai phiên cuối tuần giao dịch May Mắn và Thành Công ❤️

Nếu thấy các bài phân tích hữu ích, anh em có thể sẽ thích nhóm THỰC CHIẾN phái sinh!
zalo.me/g/xamymq405
✅ Ý tưởng trading + setup VN30F1M + Kịch bản TPO
✅ Kho kiến thức đào tạo Market Profile
zalo.me/g/xamymq405
✅ Ý tưởng trading + setup VN30F1M + Kịch bản TPO
✅ Kho kiến thức đào tạo Market Profile
Bài đăng liên quan
Thông báo miễn trừ trách nhiệm
Thông tin và các ấn phẩm này không nhằm mục đích, và không cấu thành, lời khuyên hoặc khuyến nghị về tài chính, đầu tư, giao dịch hay các loại khác do TradingView cung cấp hoặc xác nhận. Đọc thêm tại Điều khoản Sử dụng.
Nếu thấy các bài phân tích hữu ích, anh em có thể sẽ thích nhóm THỰC CHIẾN phái sinh!
zalo.me/g/xamymq405
✅ Ý tưởng trading + setup VN30F1M + Kịch bản TPO
✅ Kho kiến thức đào tạo Market Profile
zalo.me/g/xamymq405
✅ Ý tưởng trading + setup VN30F1M + Kịch bản TPO
✅ Kho kiến thức đào tạo Market Profile
Bài đăng liên quan
Thông báo miễn trừ trách nhiệm
Thông tin và các ấn phẩm này không nhằm mục đích, và không cấu thành, lời khuyên hoặc khuyến nghị về tài chính, đầu tư, giao dịch hay các loại khác do TradingView cung cấp hoặc xác nhận. Đọc thêm tại Điều khoản Sử dụng.