Kinh tế tăng gần 10%, thị trường giảm 5 phiên: tồn tại bao lâu?
⭐️Đầu tư Khéo léo, Tài chính Vững vàng⭐️
⭐️ THÔNG TIN PHÁI SINH ⭐️
Chiến lược cho tuần 05/10 – 09/10/2026.
Tuần vừa qua là tuần giảm thứ hai liên tiếp với năm phiên đỏ liền. VN30F1m rơi từ vùng 1.950 xuống đáy 1.874,8 và đóng cửa 1.885. VN-Index mất 2,66% về 1.737,71 điểm.
Nhưng cuối tuần có ba tin đổi chiều mà thị trường trong nước chưa kịp phản ánh: GDP quý 3 tăng 9,95%, bảng lương Mỹ hụt nặng khiến xác suất Fed giữ nguyên lãi suất vọt lên 77%, và G7 quyết định xả 100 triệu thùng dầu dự trữ.
Các thông tin chính lớn nhất:
VĨ MÔ VIỆT NAM: GDP QUÝ 3 TĂNG 9,95%
Công bố ngày 03/10, số liệu quý 3 mạnh hơn mọi dự báo trước đó.
Tăng trưởng tăng tốc đều qua từng quý: quý 1 đạt 8,15%, quý 2 lên 8,81%, quý 3 đạt 9,95%. Chín tháng đầu năm tăng 9,01% — mức cao nhất nhiều năm.
Cơ cấu đóng góp cho thấy động lực nằm ở sản xuất:
Về phía cầu, tích lũy tài sản tăng 17,88% — đầu tư đang chạy rất mạnh. Tiêu dùng cuối cùng tăng 8,51%. Xuất khẩu tăng 21,29% nhưng nhập khẩu tăng tới 27,19%.
CPI tháng 9 tăng 0,62% so với tháng 8, chín tháng bình quân tăng 4,52% — sát trần mục tiêu 4,5%. Lạm phát cơ bản chín tháng ở mức 4,26%. Nguyên nhân chính là giao thông tăng 3,97% do giá xăng tăng 9,39% và dầu diesel tăng 4,53%; giáo dục tăng 1,41% theo mùa tựu trường.
Ảnh hưởng lên chỉ số: đây là lực đỡ cơ bản mạnh nhất mà thị trường có lúc này. Định giá hiện tại đã co về P/E 11,92 lần so với trung bình 10 năm 15,30 lần, và P/B 1,94 so với mức lịch sử 2,18. Nền kinh tế tăng gần 10% trong khi cổ phiếu rẻ hơn trung bình lịch sử là một nghịch lý khó kéo dài. Nhưng nhập khẩu tăng nhanh hơn xuất khẩu 6 điểm phần trăm là áp lực trực tiếp lên cán cân và tỷ giá.
⭐️ NGHỊCH LÝ TỶ GIÁ: DXY TĂNG NHƯNG TỶ GIÁ TRONG NƯỚC GIẢM ⭐️
Đây là diễn biến đáng chú ý nhất tuần qua về mặt vĩ mô, và nó đi ngược hoàn toàn với những gì thị trường lo ngại suốt tháng 9.
Phía quốc tế — USD mạnh lên: chỉ số DXY đạt 101,66 điểm ngày 02/10, tăng 0,75 điểm so với mức 100,91 của tuần trước. Ba lực đẩy là lạm phát Mỹ dai dẳng do giá năng lượng, kỳ vọng Fed duy trì lãi suất cao, và nhu cầu trú ẩn từ căng thẳng Trung Đông.
Phía trong nước — tỷ giá lại hạ nhiệt:
Số liệu CPI xác nhận xu hướng này ở quy mô tháng: chỉ số giá USD tháng 9 GIẢM 0,69% so với tháng 8, và chín tháng đầu năm chỉ tăng 1,01%. Trong khi đó vàng tăng 2,38% trong tháng và tăng tới 42,67% sau chín tháng.
Ảnh hưởng lên chỉ số: tỷ giá chính thức đi xuống trong lúc USD quốc tế đi lên nghĩa là nguồn cung ngoại tệ trong nước đang dồi dào hơn áp lực từ bên ngoài — nhiều khả năng nhờ dòng kiều hối, giải ngân FDI và xuất khẩu tăng 21,29%. Đây là lực cản lớn nhất với dòng vốn ngoại suốt tháng 9 đang dịu đi.
Tuy nhiên cần theo dõi khoảng cách giữa thị trường tự do và ngân hàng: tự do tăng 30 đồng trong khi ngân hàng giảm 10 đồng cho thấy vẫn còn cầu ngoại tệ thực ngoài hệ thống. Nếu khoảng cách này nới rộng thêm, áp lực sẽ quay lại.
⭐️ BẢNG LƯƠNG MỸ HỤT NẶNG — FED GẦN NHƯ CHẮC CHẮN DỪNG TAY ⭐️
Ngày 02/10, Mỹ công bố bảng lương phi nông nghiệp tháng 9 chỉ +29.000 việc làm, trong khi dự báo là 84.000 – 95.000. Đây là cú hụt rất lớn.
Phản ứng tức thì: xác suất Fed giữ nguyên lãi suất trong cuộc họp 28/10 vọt lên 77,3%. Để so sánh, trước khi có PCE con số này còn nghiêng gần 69% về phía TĂNG, sau PCE là 52,9% giữ nguyên, và nay là 77,3%.
Lợi suất trái phiếu 10 năm giảm khoảng 6 điểm cơ bản về 5,18%, sau khi đã chạm 5,293% — mức cao nhất kể từ tháng 6/2007 vào đầu tuần. USD suy yếu trên diện rộng.
Chứng khoán Mỹ cả tuần phân hóa: S&P 500 -0,27%, Dow Jones -1,26%, nhưng Nasdaq +0,45%. Riêng phiên thứ Sáu cả ba chỉ số bật mạnh sau tin bảng lương.
Ảnh hưởng lên chỉ số: lợi suất Mỹ hạ nhiệt là điều kiện cần để dòng vốn quay lại thị trường mới nổi. Kết hợp với tỷ giá trong nước đang giảm, hai lực cản lớn nhất của tháng 9 đều đang yếu đi cùng lúc. Cần lưu ý số liệu lao động yếu cũng là tín hiệu kinh tế Mỹ chậm lại — tốt cho lãi suất nhưng không tốt cho xuất khẩu.
⭐️ G7 XẢ 100 TRIỆU THÙNG DẦU ⭐️
Ngày 03/10, nhóm G7 công bố ba biện pháp phối hợp hạ nhiệt thị trường năng lượng:
Phản ứng: WTI giảm 1,76 USD (-1,9%) về 91,11 USD/thùng, Brent về quanh 102,25 USD.
Cần nhìn cân bằng hai phía: phía hỗ trợ — dầu hạ nhiệt kéo lạm phát xuống, giảm áp lực lên các ngân hàng trung ương và lên chính CPI Việt Nam, vốn đang bị giao thông kéo lên 3,97%. phía rủi ro — xả kho dự trữ là biện pháp tạm thời, không giải quyết gốc rễ nguồn cung; nếu căng thẳng Trung Đông leo thang trở lại, giá có thể bật lên nhanh.
Ảnh hưởng lên chỉ số: tích cực cho mặt bằng lạm phát và tỷ giá. Nhưng với rổ VN30, nhóm năng lượng chịu tác động trực tiếp — phiên 02/10 năng lượng đã giảm 2,46%, là nhóm giảm mạnh nhất.
PNJ VÀ HIỆU ỨNG MARGIN — NGUỒN CƠN CỦA CẢ TUẦN
Đây là mắt xích giải thích vì sao thị trường giảm năm phiên liên tiếp.
PNJ nằm sàn 5 phiên liên tiếp từ 28/09 đến 02/10, mất 30,2% từ 33.000 xuống 23.050 đồng. Nguồn cơn là khoản trích lập dự phòng 7.071 tỷ đồng cho chính sách đổi hàng, kéo lợi nhuận sau thuế dự kiến từ 3.408 tỷ xuống 800,58 tỷ ở kịch bản 1, hoặc âm 6.271 tỷ ở kịch bản 2.
Trong văn bản giải trình, PNJ nêu ba nguyên nhân, trong đó có hai điểm đáng chú ý: nhiều công ty chứng khoán đã giảm tỷ lệ cho vay margin với cổ phiếu PNJ, và tần suất công bố thông tin dày trong thời gian ngắn ảnh hưởng tâm lý nhà đầu tư.
Cơ chế lan sang VN30: khi một cổ phiếu nằm sàn với hàng chục triệu đơn vị dư bán, người cầm margin ở mã đó không thoát được hàng. Nhưng lệnh call margin vẫn đến đúng hạn. Để nộp tiền, họ buộc phải bán những gì còn thanh khoản — tức các bluechip trong rổ VN30. Dư nợ margin toàn thị trường đang ở vùng cao nhất lịch sử khoảng 400.000 tỷ đồng, nên hiệu ứng này đủ mạnh để kéo cả chỉ số.
Con số tuần qua xác nhận: nhóm ngân hàng — chiếm khoảng 32% tổng khối lượng thị trường — giảm 2,96%, bất động sản giảm 3,27%.
Một chi tiết quan trọng về số liệu khối ngoại: phiên 02/10 có nguồn ghi nhận bán ròng tới 3.361 tỷ đồng, nhưng riêng PNJ bị bán 1.270 tỷ và HDB bị bán 1.034 tỷ — hai mã này chiếm phần lớn. Cùng lúc tự doanh mua ròng khoảng 1.700 tỷ, trong đó riêng HDB gần 1.500 tỷ, tương đương 90%. Nói cách khác, đây chủ yếu là các giao dịch chuyển nhượng lớn giữa khối ngoại và tự doanh, không phải bán tháo diện rộng. Tính cả tuần, khối ngoại chỉ bán ròng 1.661 tỷ đồng trên HOSE — lũy kế từ đầu năm khoảng 98.441 tỷ.
Phiên 01/10 cũng méo tương tự nhưng theo chiều ngược lại: khối ngoại mua ròng 3.150 tỷ, song riêng MSR đã là 3.239,63 tỷ — tức lớn hơn cả tổng mua ròng.
Ảnh hưởng lên chỉ số: khi loại bỏ các giao dịch thỏa thuận lớn, áp lực bán thực của khối ngoại nhẹ hơn nhiều so với con số công bố. Đây là điểm nhiều người đọc sai trong tuần qua.
LỊCH SỰ KIỆN TUẦN 05/10 – 09/10 (giờ Việt Nam)
⭐️ CHIẾN LƯỢC ĐỀ XUẤT VN30F1m ⭐️
Tổng quan kỹ thuật:
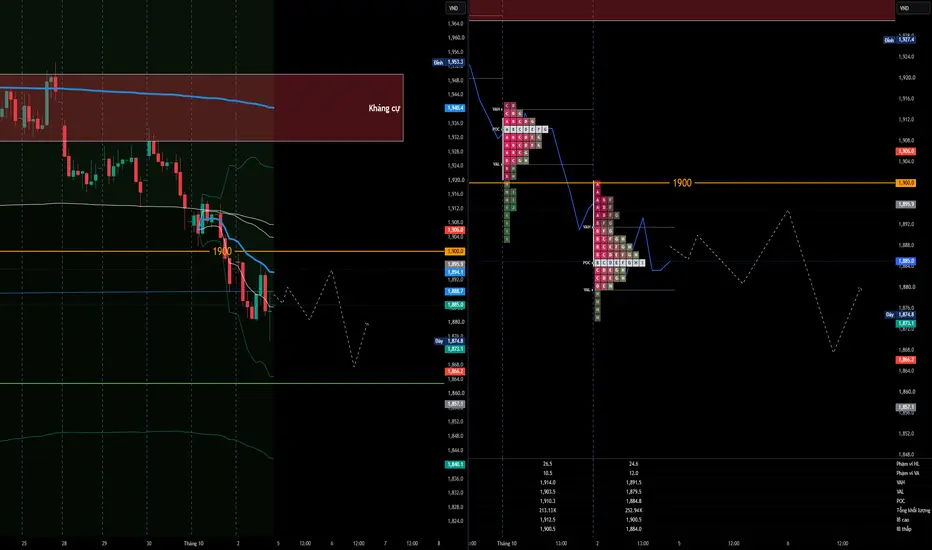
Phiên 02/10, VN301! dao động trong biên 1.874,8 – 1.915,0 và đóng cửa 1.885,0, giảm 0,53%. Biên độ HL 24,6 điểm, khối lượng 252,94K hợp đồng — cao nhất trong sáu phiên gần nhất.
Chuỗi vùng giá trị sáu phiên:
POC đã rơi 54 điểm trong sáu phiên, từ 1.938,8 xuống 1.884,8. Riêng hai phiên cuối tụt 25,5 điểm. Đây là cấu trúc bậc thang giảm rõ ràng, không còn chỗ cho tranh luận.
Nhưng dữ liệu delta lại kể một câu chuyện khác:
Điểm mấu chốt: phiên 02/10 giá giảm sâu hơn nhưng lực bán chủ động lại chỉ bằng một nửa phiên 01/10. Và nến cuối phiên có delta dương +1,14K trên khối lượng 60,36K — bên mua đã quay lại ở vùng đáy.
Ba tín hiệu cùng hướng:
Thêm một dữ kiện: basis đã mở rộng lên +9,01 điểm. Phái sinh giao dịch cao hơn chỉ số cơ sở 9 điểm giữa một nhịp giảm năm phiên là điều bất thường — nó cho thấy có bên đang đặt cược vào nhịp hồi.
Vị trí hiện tại: giá đang kiểm định vùng đáy tháng 8/2026 quanh 1.860 – 1.885. Dưới nữa là vùng MSB quanh 1.864 – 1.866 trên đồ thị khung lớn. MACD và Stochastic vẫn đang giảm sau khi cắt xuống đường tín hiệu, nên về chỉ báo thì chưa có xác nhận đảo chiều.
Mức hỗ trợ – kháng cự:
Chiến lược giao dịch:
Tuần này có một thế trận hiếm gặp: đồ thị vẫn xấu nhưng tin cơ bản đã đổi chiều rõ rệt — GDP 9,95%, Fed nhiều khả năng dừng tay, dầu hạ nhiệt, tỷ giá ổn định. Cách xử lý hợp lý là không bán đuổi ở vùng đáy, nhưng cũng không mua trước khi có xác nhận.
Kịch bản theo giá mở cửa thứ Hai 05/10:
Ngưỡng thay đổi quan điểm:
Lưu ý: Chừng nào PNJ còn dư bán sàn, áp lực bán chéo sang nhóm VN30 vẫn còn — đây là chỉ báo sớm nên xem mỗi sáng trước khi vào lệnh. Số liệu khối ngoại hai phiên 01 và 02/10 bị méo nặng bởi giao dịch thỏa thuận lớn ở MSR, PNJ và HDB, nên đừng đọc con số tổng mà không bóc tách theo mã. Giá trị bán ròng phiên 02/10 chênh lệch giữa các nguồn từ khoảng 2.300 đến 3.361 tỷ tùy phạm vi thống kê. Các mốc ngày dữ liệu Mỹ trong tuần là theo lịch thông lệ, nên kiểm tra lại lịch chính thức trước phiên. Bản tin này là thông tin tham khảo, không phải khuyến nghị đầu tư — mọi quyết định giao dịch và quản trị rủi ro thuộc về anh chị em.
Chúc anh chị em traders tuần mới giao dịch May Mắn và Thành Công ❤️
⭐️ THÔNG TIN PHÁI SINH ⭐️
Chiến lược cho tuần 05/10 – 09/10/2026.
Tuần vừa qua là tuần giảm thứ hai liên tiếp với năm phiên đỏ liền. VN30F1m rơi từ vùng 1.950 xuống đáy 1.874,8 và đóng cửa 1.885. VN-Index mất 2,66% về 1.737,71 điểm.
Nhưng cuối tuần có ba tin đổi chiều mà thị trường trong nước chưa kịp phản ánh: GDP quý 3 tăng 9,95%, bảng lương Mỹ hụt nặng khiến xác suất Fed giữ nguyên lãi suất vọt lên 77%, và G7 quyết định xả 100 triệu thùng dầu dự trữ.
Các thông tin chính lớn nhất:
- GDP quý 3 tăng 9,95%, chín tháng tăng 9,01% — cao nhất nhiều năm
- ⭐️ Nghịch lý tỷ giá: DXY tăng lên 101,66 nhưng tỷ giá trung tâm lại giảm ⭐️
- Bảng lương Mỹ chỉ 29.000 việc làm so với dự báo 89.000 — Fed gần như chắc chắn dừng tay tháng 10
- G7 xả 100 triệu thùng dầu trong 4 tháng, dầu WTI về 91 USD
- PNJ sàn 5 phiên mất 30,2% — hiệu ứng margin lan sang cả rổ VN30
VĨ MÔ VIỆT NAM: GDP QUÝ 3 TĂNG 9,95%
Công bố ngày 03/10, số liệu quý 3 mạnh hơn mọi dự báo trước đó.
Tăng trưởng tăng tốc đều qua từng quý: quý 1 đạt 8,15%, quý 2 lên 8,81%, quý 3 đạt 9,95%. Chín tháng đầu năm tăng 9,01% — mức cao nhất nhiều năm.
Cơ cấu đóng góp cho thấy động lực nằm ở sản xuất:
- Công nghiệp và xây dựng tăng 11,21%, đóng góp 49,62% vào mức tăng chung
- Dịch vụ tăng 8,69%, đóng góp 45,03%
- Nông, lâm, thủy sản tăng 4,02%, đóng góp 5,35%
Về phía cầu, tích lũy tài sản tăng 17,88% — đầu tư đang chạy rất mạnh. Tiêu dùng cuối cùng tăng 8,51%. Xuất khẩu tăng 21,29% nhưng nhập khẩu tăng tới 27,19%.
CPI tháng 9 tăng 0,62% so với tháng 8, chín tháng bình quân tăng 4,52% — sát trần mục tiêu 4,5%. Lạm phát cơ bản chín tháng ở mức 4,26%. Nguyên nhân chính là giao thông tăng 3,97% do giá xăng tăng 9,39% và dầu diesel tăng 4,53%; giáo dục tăng 1,41% theo mùa tựu trường.
Ảnh hưởng lên chỉ số: đây là lực đỡ cơ bản mạnh nhất mà thị trường có lúc này. Định giá hiện tại đã co về P/E 11,92 lần so với trung bình 10 năm 15,30 lần, và P/B 1,94 so với mức lịch sử 2,18. Nền kinh tế tăng gần 10% trong khi cổ phiếu rẻ hơn trung bình lịch sử là một nghịch lý khó kéo dài. Nhưng nhập khẩu tăng nhanh hơn xuất khẩu 6 điểm phần trăm là áp lực trực tiếp lên cán cân và tỷ giá.
⭐️ NGHỊCH LÝ TỶ GIÁ: DXY TĂNG NHƯNG TỶ GIÁ TRONG NƯỚC GIẢM ⭐️
Đây là diễn biến đáng chú ý nhất tuần qua về mặt vĩ mô, và nó đi ngược hoàn toàn với những gì thị trường lo ngại suốt tháng 9.
Phía quốc tế — USD mạnh lên: chỉ số DXY đạt 101,66 điểm ngày 02/10, tăng 0,75 điểm so với mức 100,91 của tuần trước. Ba lực đẩy là lạm phát Mỹ dai dẳng do giá năng lượng, kỳ vọng Fed duy trì lãi suất cao, và nhu cầu trú ẩn từ căng thẳng Trung Đông.
Phía trong nước — tỷ giá lại hạ nhiệt:
- Tỷ giá trung tâm ngày 02/10 ở 25.636 đồng/USD, GIẢM 5 đồng so với tuần trước
- Vietcombank niêm yết 25.760 – 26.170, giảm 10 đồng cả hai chiều
- Thị trường tự do 25.920 – 25.960, tăng 30 đồng
- Biên độ cho phép ±5%, tương ứng 24.354 – 26.918
Số liệu CPI xác nhận xu hướng này ở quy mô tháng: chỉ số giá USD tháng 9 GIẢM 0,69% so với tháng 8, và chín tháng đầu năm chỉ tăng 1,01%. Trong khi đó vàng tăng 2,38% trong tháng và tăng tới 42,67% sau chín tháng.
Ảnh hưởng lên chỉ số: tỷ giá chính thức đi xuống trong lúc USD quốc tế đi lên nghĩa là nguồn cung ngoại tệ trong nước đang dồi dào hơn áp lực từ bên ngoài — nhiều khả năng nhờ dòng kiều hối, giải ngân FDI và xuất khẩu tăng 21,29%. Đây là lực cản lớn nhất với dòng vốn ngoại suốt tháng 9 đang dịu đi.
Tuy nhiên cần theo dõi khoảng cách giữa thị trường tự do và ngân hàng: tự do tăng 30 đồng trong khi ngân hàng giảm 10 đồng cho thấy vẫn còn cầu ngoại tệ thực ngoài hệ thống. Nếu khoảng cách này nới rộng thêm, áp lực sẽ quay lại.
⭐️ BẢNG LƯƠNG MỸ HỤT NẶNG — FED GẦN NHƯ CHẮC CHẮN DỪNG TAY ⭐️
Ngày 02/10, Mỹ công bố bảng lương phi nông nghiệp tháng 9 chỉ +29.000 việc làm, trong khi dự báo là 84.000 – 95.000. Đây là cú hụt rất lớn.
- Số liệu các tháng trước bị điều chỉnh giảm tổng cộng 60.000 việc làm
- Tỷ lệ thất nghiệp tăng từ 4,1% lên 4,2%
- Thu nhập bình quân giờ chỉ tăng 0,1% trong tháng, cả năm tăng 3,0% — thấp hơn lạm phát 3,4%, tức sức mua thực đang giảm
- Y tế tạo thêm 17.000 việc làm, nhưng tài chính mất 7.000
Phản ứng tức thì: xác suất Fed giữ nguyên lãi suất trong cuộc họp 28/10 vọt lên 77,3%. Để so sánh, trước khi có PCE con số này còn nghiêng gần 69% về phía TĂNG, sau PCE là 52,9% giữ nguyên, và nay là 77,3%.
Lợi suất trái phiếu 10 năm giảm khoảng 6 điểm cơ bản về 5,18%, sau khi đã chạm 5,293% — mức cao nhất kể từ tháng 6/2007 vào đầu tuần. USD suy yếu trên diện rộng.
Chứng khoán Mỹ cả tuần phân hóa: S&P 500 -0,27%, Dow Jones -1,26%, nhưng Nasdaq +0,45%. Riêng phiên thứ Sáu cả ba chỉ số bật mạnh sau tin bảng lương.
Ảnh hưởng lên chỉ số: lợi suất Mỹ hạ nhiệt là điều kiện cần để dòng vốn quay lại thị trường mới nổi. Kết hợp với tỷ giá trong nước đang giảm, hai lực cản lớn nhất của tháng 9 đều đang yếu đi cùng lúc. Cần lưu ý số liệu lao động yếu cũng là tín hiệu kinh tế Mỹ chậm lại — tốt cho lãi suất nhưng không tốt cho xuất khẩu.
⭐️ G7 XẢ 100 TRIỆU THÙNG DẦU ⭐️
Ngày 03/10, nhóm G7 công bố ba biện pháp phối hợp hạ nhiệt thị trường năng lượng:
- Xả 100 triệu thùng dầu thô và diesel từ kho dự trữ chiến lược, trải trong 4 tháng
- Mỹ gỡ bỏ hạn chế xuất khẩu diesel
- Đồng bộ lịch bảo dưỡng các nhà máy lọc dầu để tránh dừng cùng lúc
Phản ứng: WTI giảm 1,76 USD (-1,9%) về 91,11 USD/thùng, Brent về quanh 102,25 USD.
Cần nhìn cân bằng hai phía: phía hỗ trợ — dầu hạ nhiệt kéo lạm phát xuống, giảm áp lực lên các ngân hàng trung ương và lên chính CPI Việt Nam, vốn đang bị giao thông kéo lên 3,97%. phía rủi ro — xả kho dự trữ là biện pháp tạm thời, không giải quyết gốc rễ nguồn cung; nếu căng thẳng Trung Đông leo thang trở lại, giá có thể bật lên nhanh.
Ảnh hưởng lên chỉ số: tích cực cho mặt bằng lạm phát và tỷ giá. Nhưng với rổ VN30, nhóm năng lượng chịu tác động trực tiếp — phiên 02/10 năng lượng đã giảm 2,46%, là nhóm giảm mạnh nhất.
PNJ VÀ HIỆU ỨNG MARGIN — NGUỒN CƠN CỦA CẢ TUẦN
Đây là mắt xích giải thích vì sao thị trường giảm năm phiên liên tiếp.
PNJ nằm sàn 5 phiên liên tiếp từ 28/09 đến 02/10, mất 30,2% từ 33.000 xuống 23.050 đồng. Nguồn cơn là khoản trích lập dự phòng 7.071 tỷ đồng cho chính sách đổi hàng, kéo lợi nhuận sau thuế dự kiến từ 3.408 tỷ xuống 800,58 tỷ ở kịch bản 1, hoặc âm 6.271 tỷ ở kịch bản 2.
Trong văn bản giải trình, PNJ nêu ba nguyên nhân, trong đó có hai điểm đáng chú ý: nhiều công ty chứng khoán đã giảm tỷ lệ cho vay margin với cổ phiếu PNJ, và tần suất công bố thông tin dày trong thời gian ngắn ảnh hưởng tâm lý nhà đầu tư.
Cơ chế lan sang VN30: khi một cổ phiếu nằm sàn với hàng chục triệu đơn vị dư bán, người cầm margin ở mã đó không thoát được hàng. Nhưng lệnh call margin vẫn đến đúng hạn. Để nộp tiền, họ buộc phải bán những gì còn thanh khoản — tức các bluechip trong rổ VN30. Dư nợ margin toàn thị trường đang ở vùng cao nhất lịch sử khoảng 400.000 tỷ đồng, nên hiệu ứng này đủ mạnh để kéo cả chỉ số.
Con số tuần qua xác nhận: nhóm ngân hàng — chiếm khoảng 32% tổng khối lượng thị trường — giảm 2,96%, bất động sản giảm 3,27%.
Một chi tiết quan trọng về số liệu khối ngoại: phiên 02/10 có nguồn ghi nhận bán ròng tới 3.361 tỷ đồng, nhưng riêng PNJ bị bán 1.270 tỷ và HDB bị bán 1.034 tỷ — hai mã này chiếm phần lớn. Cùng lúc tự doanh mua ròng khoảng 1.700 tỷ, trong đó riêng HDB gần 1.500 tỷ, tương đương 90%. Nói cách khác, đây chủ yếu là các giao dịch chuyển nhượng lớn giữa khối ngoại và tự doanh, không phải bán tháo diện rộng. Tính cả tuần, khối ngoại chỉ bán ròng 1.661 tỷ đồng trên HOSE — lũy kế từ đầu năm khoảng 98.441 tỷ.
Phiên 01/10 cũng méo tương tự nhưng theo chiều ngược lại: khối ngoại mua ròng 3.150 tỷ, song riêng MSR đã là 3.239,63 tỷ — tức lớn hơn cả tổng mua ròng.
Ảnh hưởng lên chỉ số: khi loại bỏ các giao dịch thỏa thuận lớn, áp lực bán thực của khối ngoại nhẹ hơn nhiều so với con số công bố. Đây là điểm nhiều người đọc sai trong tuần qua.
LỊCH SỰ KIỆN TUẦN 05/10 – 09/10 (giờ Việt Nam)
- Cả tuần — mùa công bố kết quả kinh doanh quý 3 bắt đầu, nhóm ngân hàng thường ra sớm
- Thứ Tư 07/10 — biên bản cuộc họp FOMC tháng 9 (theo lịch thông lệ)
- Thứ Năm 08/10 — số đơn xin trợ cấp thất nghiệp Mỹ
- Thứ Tư 14/10 — CPI tháng 9 của Mỹ, dữ liệu quyết định cuối cùng trước FOMC
- Thứ Năm 15/10 — đáo hạn hợp đồng VN30F2610
- Thứ Tư 28/10 — cuộc họp FOMC tháng 10
⭐️ CHIẾN LƯỢC ĐỀ XUẤT VN30F1m ⭐️
Tổng quan kỹ thuật:
Phiên 02/10,
VN301! dao động trong biên 1.874,8 – 1.915,0 và đóng cửa 1.885,0, giảm 0,53%. Biên độ HL 24,6 điểm, khối lượng 252,94K hợp đồng — cao nhất trong sáu phiên gần nhất.Chuỗi vùng giá trị sáu phiên:
- 25/09: VAH 1.944,0 – POC 1.938,8 – VAL 1.933,5 (KL 218,35K)
- 28/09: VAH 1.926,0 – POC 1.922,3 – VAL 1.918,5 (KL 187,33K)
- 29/09: VAH 1.927,5 – POC 1.925,3 – VAL 1.920,0 (KL 204,97K)
- 30/09: VAH 1.932,0 – POC 1.925,3 – VAL 1.920,0 (KL 220,56K)
- 01/10: VAH 1.914,0 – POC 1.910,3 – VAL 1.903,5 (KL 213,13K)
- 02/10: VAH 1.891,5 – POC 1.884,8 – VAL 1.879,5 (KL 252,94K)
POC đã rơi 54 điểm trong sáu phiên, từ 1.938,8 xuống 1.884,8. Riêng hai phiên cuối tụt 25,5 điểm. Đây là cấu trúc bậc thang giảm rõ ràng, không còn chỗ cho tranh luận.
Nhưng dữ liệu delta lại kể một câu chuyện khác:
- Phiên 01/10: delta các nến lần lượt -3,93K / +880 / -699 / -9,1K / -262, tổng khoảng -13,1K
- Phiên 02/10: delta lần lượt -3,79K / -3,31K / -78 / -694 / +1,14K, tổng khoảng -6,7K
Điểm mấu chốt: phiên 02/10 giá giảm sâu hơn nhưng lực bán chủ động lại chỉ bằng một nửa phiên 01/10. Và nến cuối phiên có delta dương +1,14K trên khối lượng 60,36K — bên mua đã quay lại ở vùng đáy.
Ba tín hiệu cùng hướng:
- Khối lượng 252,94K — cao nhất chuỗi, thường gặp ở giai đoạn đổi tay
- Delta âm thu hẹp còn một nửa dù giá giảm mạnh hơn
- Khối ngoại phái sinh đảo chiều mua ròng 232 hợp đồng trong phiên 02/10, sau khi bán ròng 4.578 hợp đồng cả tuần
Thêm một dữ kiện: basis đã mở rộng lên +9,01 điểm. Phái sinh giao dịch cao hơn chỉ số cơ sở 9 điểm giữa một nhịp giảm năm phiên là điều bất thường — nó cho thấy có bên đang đặt cược vào nhịp hồi.
Giá vẫn xuống nhưng người bán đã mệt. Đó không phải tín hiệu mua, mà là tín hiệu ngừng bán đuổi và bắt đầu quan sát vùng đáy.
Vị trí hiện tại: giá đang kiểm định vùng đáy tháng 8/2026 quanh 1.860 – 1.885. Dưới nữa là vùng MSB quanh 1.864 – 1.866 trên đồ thị khung lớn. MACD và Stochastic vẫn đang giảm sau khi cắt xuống đường tín hiệu, nên về chỉ báo thì chưa có xác nhận đảo chiều.
Mức hỗ trợ – kháng cự:
- Kháng cự 1.891,5: VAH phiên 02/10, ngưỡng cản đầu tiên
- Kháng cự 1.900,0: mốc tâm lý tròn, trùng IB cao phiên 02/10 — mốc quan trọng nhất phía trên
- Kháng cự 1.910,3: POC phiên 01/10
- Kháng cự 1.915,0: đỉnh phiên 02/10
- Kháng cự 1.930 – 1.949: vùng kháng cự lớn, nơi tập trung vùng giá trị các phiên 28 – 30/09
- Hỗ trợ 1.884,0: IB thấp phiên 02/10
- Hỗ trợ 1.879,5: VAL phiên 02/10
- Hỗ trợ 1.874,8: đáy phiên 02/10 — mốc quyết định
- Hỗ trợ 1.866 – 1.864: vùng MSB trên khung lớn, phòng tuyến cuối
Chiến lược giao dịch:
Tuần này có một thế trận hiếm gặp: đồ thị vẫn xấu nhưng tin cơ bản đã đổi chiều rõ rệt — GDP 9,95%, Fed nhiều khả năng dừng tay, dầu hạ nhiệt, tỷ giá ổn định. Cách xử lý hợp lý là không bán đuổi ở vùng đáy, nhưng cũng không mua trước khi có xác nhận.
- LONG phản ứng tại đáy khi giá giữ được vùng 1.874,8 – 1.879,5 và xuất hiện tín hiệu hấp thụ rõ (delta chuyển dương, khối lượng lớn mà giá không xuống tiếp) — dừng lỗ 1.868 — mục tiêu 1.891 → 1.900. Lý do: vùng đáy tháng 8, delta bán đã cạn một nửa, khối ngoại phái sinh đảo chiều mua.
- LONG xác nhận hồi khi giá vượt lại 1.900 với khối lượng — dừng lỗ 1.891 — mục tiêu 1.910 → 1.915. Lý do: lấy lại mốc tâm lý trùng IB cao là bước đầu tiên hủy cấu trúc giảm.
- SHORT tại kháng cự khi giá hồi lên vùng 1.910 – 1.915 mà bị từ chối — dừng lỗ 1.922 — mục tiêu 1.891 → 1.880. Lý do: POC và đỉnh phiên 01 – 02/10 vẫn là cản thật; chuỗi POC chưa đảo chiều.
- SHORT breakdown nếu giá thủng dứt khoát 1.874,8 với khối lượng tăng — dừng lỗ 1.882 — mục tiêu 1.866 → 1.857. Lý do: mất đáy tháng 8 mở ra vùng trống phía dưới tới MSB.
Kịch bản theo giá mở cửa thứ Hai 05/10:
- Mở gap tăng trên 1.891: thị trường đón tin GDP và Fed — ưu tiên LONG nhưng không mua đuổi, chờ nhịp lùi kiểm định lại 1.885
- Mở trong vùng 1.875 – 1.891: kịch bản cơ sở, đánh biên với size nhỏ, chờ hướng phá vỡ rõ ràng
- Mở gap giảm dưới 1.874,8: tin tốt không đủ đỡ, ưu tiên SHORT về vùng MSB 1.866
Ngưỡng thay đổi quan điểm:
- Giá lấy lại và giữ vững trên 1.900 → cấu trúc giảm bị phá, chuyển sang bias tăng
- Khối ngoại dừng chuỗi bán ròng ở thị trường cơ sở 2 – 3 phiên → nâng tỷ trọng LONG
- PNJ thoát sàn và có cầu bắt đáy → áp lực margin chéo giảm, nhóm VN30 nhẹ gánh
- Mất 1.864 với khối lượng lớn → chuyển hẳn sang phòng thủ
Lưu ý: Chừng nào PNJ còn dư bán sàn, áp lực bán chéo sang nhóm VN30 vẫn còn — đây là chỉ báo sớm nên xem mỗi sáng trước khi vào lệnh. Số liệu khối ngoại hai phiên 01 và 02/10 bị méo nặng bởi giao dịch thỏa thuận lớn ở MSR, PNJ và HDB, nên đừng đọc con số tổng mà không bóc tách theo mã. Giá trị bán ròng phiên 02/10 chênh lệch giữa các nguồn từ khoảng 2.300 đến 3.361 tỷ tùy phạm vi thống kê. Các mốc ngày dữ liệu Mỹ trong tuần là theo lịch thông lệ, nên kiểm tra lại lịch chính thức trước phiên. Bản tin này là thông tin tham khảo, không phải khuyến nghị đầu tư — mọi quyết định giao dịch và quản trị rủi ro thuộc về anh chị em.
Chúc anh chị em traders tuần mới giao dịch May Mắn và Thành Công ❤️
Giao dịch đang hoạt động
SHORT kháng cự intraday 1896.7 (đánh biên mean reversion chờ phá vỡ)Đóng lệnh: đạt mục tiêu
Đạt mục tiêu SHORT (+12.7đ) tại Hỗ trợ 1.884,0: IB thấp phiên 02/10
Nếu thấy các bài phân tích hữu ích, anh em có thể sẽ thích nhóm THỰC CHIẾN phái sinh!
zalo.me/g/xamymq405
✅ Ý tưởng trading + setup VN30F1M + Kịch bản TPO
✅ Kho kiến thức đào tạo Market Profile
zalo.me/g/xamymq405
✅ Ý tưởng trading + setup VN30F1M + Kịch bản TPO
✅ Kho kiến thức đào tạo Market Profile
Bài đăng liên quan
Thông báo miễn trừ trách nhiệm
Thông tin và các ấn phẩm này không nhằm mục đích, và không cấu thành, lời khuyên hoặc khuyến nghị về tài chính, đầu tư, giao dịch hay các loại khác do TradingView cung cấp hoặc xác nhận. Đọc thêm tại Điều khoản Sử dụng.
Nếu thấy các bài phân tích hữu ích, anh em có thể sẽ thích nhóm THỰC CHIẾN phái sinh!
zalo.me/g/xamymq405
✅ Ý tưởng trading + setup VN30F1M + Kịch bản TPO
✅ Kho kiến thức đào tạo Market Profile
zalo.me/g/xamymq405
✅ Ý tưởng trading + setup VN30F1M + Kịch bản TPO
✅ Kho kiến thức đào tạo Market Profile
Bài đăng liên quan
Thông báo miễn trừ trách nhiệm
Thông tin và các ấn phẩm này không nhằm mục đích, và không cấu thành, lời khuyên hoặc khuyến nghị về tài chính, đầu tư, giao dịch hay các loại khác do TradingView cung cấp hoặc xác nhận. Đọc thêm tại Điều khoản Sử dụng.