⭐️Đầu tư Khéo léo, Tài chính Vững vàng⭐️
⭐️ THÔNG TIN PHÁI SINH ⭐️

Tuần mới 14/09 – 18/09/2026 có đủ 5 phiên giao dịch, không nghỉ lễ, nhưng lại là tuần dồn nén sự kiện dày đặc nhất nhiều tháng trở lại đây. Ba "quả bom" rơi sát nhau chỉ trong 48 giờ: FOMC họp 15–16/09 (kết quả về Việt Nam rạng sáng thứ Năm 17/09), đáo hạn hợp đồng VN30F2609 chiều thứ Năm 17/09, và cao điểm cơ cấu ETF nâng hạng FTSE với tâm điểm phiên ATC thứ Sáu 18/09 — ngay trước ngày hiệu lực 21/09.
Anh chị em traders nên xác định trước tinh thần: đây là tuần của biên độ rộng, thanh khoản giật cục và các cú quét hai chiều ở phiên ATC. Bảo toàn vốn quan trọng hơn bắt trọn sóng.
Các thông tin chính lớn nhất:
⭐️ FOMC 15–16/09 VÀ ÁP LỰC LẠM PHÁT MỸ ⭐️
CPI tháng 8 (công bố 11/09): toàn phần +0,4% m/m và +3,4% y/y — khớp dự báo, nhưng CPI lõi +0,3% m/m cao hơn dự báo 0,2%. Riêng giá xăng +3,9%, đóng góp hơn một phần ba mức tăng toàn phần.
PPI tháng 8 (công bố 10/09): +0,4% m/m, +5,4% y/y — cao hơn dự báo 5,3%. Sau PPI, xác suất Fed tăng lãi suất trên CME FedWatch nhảy lên vùng 66–71%, và sau CPI leo tiếp lên ~86% cho kịch bản nâng 25 điểm cơ bản lên 3,75% – 4,00%.
Fed dưới thời Chủ tịch Kevin Warsh sẽ công bố quyết định kèm dot plot và họp báo vào rạng sáng thứ Năm 17/09 (khoảng 1h00 – 2h30 giờ Việt Nam). Đây là kịch bản bất thường: thay vì nới lỏng, thị trường đang chuẩn bị cho một đợt siết.
Bức tranh tài sản tuần qua: lợi suất TPCP Mỹ kỳ hạn 10 năm đóng 4,96 – 4,98% (cao nhất từ 2023), kỳ hạn 2 năm 4,63% (cao nhất từ 2024). Chỉ số DXY trên 99. Vàng quanh 4.350 USD/oz. Chứng khoán Mỹ giảm cả tuần: Dow -1,6%, S&P 500 -0,8%, Nasdaq -0,7% — dù phiên thứ Sáu 11/09 hồi mạnh (S&P +0,9%, Dow +509 điểm).
Cùng khung thời gian còn có ECB đã nâng lãi suất 25 điểm cơ bản hôm 10/09, BOE công bố ngày 17/09 và BOJ họp 17–18/09 với kỳ vọng nâng lãi suất khi lạm phát lõi Nhật quanh 3%.
Ảnh hưởng lên chỉ số: mặt bằng lợi suất và USD cao đồng nghĩa dòng vốn tiếp tục rút khỏi nhóm thị trường mới nổi, gây sức ép lên tỷ giá USD/VND và trực tiếp lên nhóm trụ Ngân hàng – Chứng khoán trong rổ VN30. Nếu Fed tăng lãi suất kèm giọng điệu cứng rắn, VN30F1m nhiều khả năng bị bán mạnh ngay phiên 17/09. Ngược lại, nếu Fed bất ngờ giữ nguyên, đây sẽ là cú kích cho một nhịp hồi kỹ thuật nhanh và mạnh.
ĐÁO HẠN PHÁI SINH VN30F2609 — THỨ NĂM 17/09
Theo quy tắc thứ Năm thứ ba của tháng, hợp đồng VN30F2609 đáo hạn ngày 17/09/2026, thanh toán T+1 vào 18/09. Giá thanh toán cuối cùng được tính bằng bình quân 15 phút cuối phiên khớp lệnh liên tục cộng phiên ATC của chỉ số VN30.
Đặc điểm quen thuộc của phiên đáo hạn: hiện tượng kéo – xả trụ ở đợt khớp lệnh định kỳ, basis giữa VN30F1m và VN30-Index biến động thất thường, và những cú quét stop-loss hai chiều trong 30 phút cuối phiên.
Ảnh hưởng lên chỉ số: năm nay mức độ rủi ro cao hơn bình thường vì kết quả FOMC rơi vào đúng rạng sáng cùng ngày đáo hạn. Nhà đầu tư có thể vừa phải xử lý gap mở cửa do tin Fed, vừa đối mặt với dòng tiền đóng vị thế cuối kỳ. Đây là phiên nên giảm size tối đa hoặc đứng ngoài đợt ATC.
NÂNG HẠNG FTSE — HIỆU LỰC 21/09, CAO ĐIỂM CƠ CẤU 14–18/09
Việt Nam chính thức vào FTSE Emerging (Thị trường Mới nổi thứ cấp) trong bộ chỉ số FTSE GEIS từ phiên thứ Hai 21/09, với 27 cổ phiếu vào rổ. Lộ trình chia 4 đợt: 10% tỷ trọng mục tiêu (21/09/2026) → 20% (3/2027) → 35% (6/2027) → hoàn tất 9/2027.

Quy mô dòng vốn — lưu ý đây đều là ƯỚC TÍNH tiền sự kiện, chênh lệch lớn giữa các tổ chức:
Mặt trái ít người nói tới: Việt Nam chiếm tới 31,27% rổ FTSE Frontier và bị loại khỏi rổ này trong một bước duy nhất. Guotai Haitong ước dòng vốn rút khỏi Frontier khoảng 200–400 triệu USD, khiến dòng tiền ròng tháng 9 có thể rất nhỏ, thậm chí âm nhẹ ở kịch bản thận trọng.
Chi tiết cơ cấu các quỹ:
VDSC đánh giá dòng tiền nâng hạng sẽ dồn vào phiên ATC ngày 18/09 — phiên cuối trước ngày hiệu lực.
Ảnh hưởng lên chỉ số: tác động hai chiều rất mạnh. Lực mua ở VCB, FPT, VPB có thể đỡ chỉ số, nhưng áp lực bán VIC – VHM lại kéo tụt. Độ "méo" giữa hai lực này quyết định VN30-Index đóng cửa ở đâu ngày 18/09. Với trader phái sinh, đây là phiên dễ bị đánh úp nhất trong tuần.
⭐️ ĐỊA CHÍNH TRỊ MỸ – IRAN VÀ GIÁ DẦU ⭐️
Xung đột Mỹ – Iran cùng lo ngại về eo biển Hormuz đã đẩy giá dầu tăng vọt tuần qua: Brent trên 100 – 104 USD/thùng (+9%), WTI quanh 100 USD (+10%).
Cần nhìn cân bằng cả hai phía: phía leo thang — nếu tuyến vận tải qua Hormuz bị gián đoạn kéo dài, giá năng lượng sẽ tiếp tục neo cao, nuôi lạm phát toàn cầu và buộc các ngân hàng trung ương giữ lập trường cứng rắn lâu hơn. Phía hạ nhiệt — nếu hai bên đạt thỏa thuận ngừng bắn và Hormuz thông trở lại, dầu sẽ điều chỉnh nhanh, lợi suất hạ, và thị trường có ngay "cái cớ" để hồi phục.
Ảnh hưởng lên chỉ số: giá dầu cao có lợi cho nhóm dầu khí (GAS, BSR) nhưng gây bất lợi cho tâm lý chung, đặc biệt là các nhóm nhạy lãi suất chiếm tỷ trọng lớn trong VN30. Đây là biến số hai chiều, khó dự báo — không nên xây dựng kịch bản giao dịch đặt cược một phía vào diễn biến địa chính trị.
THỊ TRƯỜNG TRONG NƯỚC — VN-INDEX MẤT MỐC 1.800
Tuần 08 – 12/09, VN-Index đóng cửa 1.795,21 điểm, giảm 57,87 điểm tương đương -3,12% và đánh mất mốc tâm lý 1.800. Chỉ số VN30 giảm -2,43%. Thanh khoản HOSE cả tuần đạt 76.571 tỷ đồng, bình quân 15.314 tỷ đồng/phiên.
Riêng phiên 11/09, VN-Index mất 34,02 điểm với 28/30 mã VN30 giảm giá. VIC lấy đi hơn 7 điểm của chỉ số, kế đến là
 VHM,
 VCB,
 GVR,
 TCB,
 BID — mỗi mã trên 1 điểm.
Dòng tiền: khối ngoại bán ròng khoảng 1.600 tỷ đồng trong tuần (bán mạnh VIX, MCH, MBB), nâng lũy kế bán ròng từ đầu năm lên khoảng 93.050 tỷ đồng. Tự doanh cũng bán ròng, riêng nhóm chứng khoán âm 470 tỷ đồng.
Tỷ giá: tỷ giá trung tâm ngày 11/09 ở mức 25.596 đồng, Vietcombank bán ra 26.120 đồng, trần biên độ ±5% là 26.876 đồng. Xuất nhập khẩu tăng mạnh kéo cầu ngoại tệ, khiến tỷ giá nhạy cảm hơn về cuối năm.
Nền vĩ mô vẫn tích cực trong trung hạn: CPI tháng 8 +0,47% m/m, bình quân 8 tháng +4,45%, lạm phát cơ bản 4,24%. PMI sản xuất tháng 8 đạt 53,3 điểm với sản lượng tăng nhanh nhất hơn hai năm. Xuất nhập khẩu 8 tháng đạt 770,14 tỷ USD (+28,7%) nhưng nhập siêu 20,46 tỷ USD. IMF đã nâng dự báo tăng trưởng GDP Việt Nam 2026 lên 7,5%, ADB dự báo 7,2%.
Về thương mại, từ 24/07/2026 Mỹ áp khung thuế mới khiến thuế bình quân hàng Việt tăng từ 13,8% lên 15,4%, kèm ba cuộc điều tra theo điều 301 — dù vẫn thấp hơn Trung Quốc (~25,8%).
LỊCH SỰ KIỆN TRONG TUẦN (giờ Việt Nam)
⭐️ CHIẾN LƯỢC ĐỀ XUẤT VN30F1m ⭐️
Tổng quan kỹ thuật:
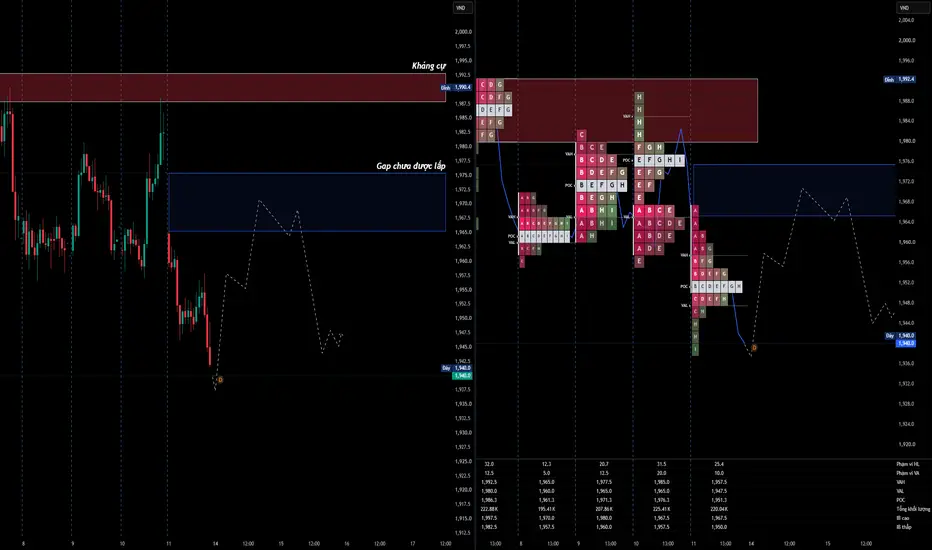
Phiên 11/09, VN301! mở cửa quanh 1.968 và đóng cửa vùng 1.936 – 1.940 — một phiên phân phối giảm điển hình, giá đi một chiều từ trên xuống. Market Profile phiên cho: VAH 1.957,5 – POC 1.952,3 – VAL 1.947,0, IB high 1.966,5, HL range 25,4 điểm, tổng khối lượng 220,04K hợp đồng.
Điểm đáng chú ý nhất là giá đóng cửa nằm hoàn toàn dưới VAL — tức thị trường đã từ chối toàn bộ vùng giá trị của phiên và chấp nhận mặt bằng thấp hơn. Hợp đồng hiện đã rơi khoảng 55 điểm từ đỉnh 1.995,6.
Dữ liệu delta (footprint) xác nhận phe bán đang kiểm soát: phiên 07/09 delta -29,6K, sau đó -4,87K và -7,91K; ngày 09/09 có nhịp cân bằng (+8,89K rồi -1,01K), 10/09 gần như trung tính (+1,47K và +398), nhưng đến 11/09 delta âm liên tiếp -11,95K và -12,09K trên nền khối lượng 110K. Áp lực bán chủ động đang gia tăng chứ không suy yếu.
Mức hỗ trợ – kháng cự:
Chiến lược giao dịch:
Định hướng chung tuần này: ưu tiên bán khi hồi (SHORT the rally), giao dịch trong phiên, chốt lời nhanh, tuyệt đối không nắm vị thế lớn qua các mốc sự kiện. Xu hướng ngắn hạn đang giảm, dòng tiền ngoại rút, Fed nghiêng hawkish — không có lý do gì để đi ngược dòng bằng size lớn.
Kịch bản theo giá mở cửa thứ Hai 14/09: nếu mở trong vùng giá trị cũ 1.947 – 1.957,5 thì ưu tiên đánh biên và canh SHORT ở cạnh trên. Nếu mở gap xuống dưới 1.933 thì không đuổi bán ngay — chờ nhịp hồi kiểm định lại vùng vỡ rồi mới vào lệnh. Nếu mở gap tăng vượt 1.960 thì hạ tỷ trọng short, đứng ngoài quan sát.
Giữ vị thế ngắn hạn thận trọng: không đoán đáy khi delta còn âm liên tiếp, và cũng không mua đuổi ở bất kỳ nhịp hồi nào chưa vượt 1.970. Với ba mốc rủi ro cao là rạng sáng 17/09 (FOMC), ATC 17/09 (đáo hạn) và ATC 18/09 (cơ cấu ETF), khuyến nghị đóng vị thế trước khi bước vào các mốc này. Nên đóng vị thế qua đêm trước phiên 16/09.
Lưu ý: Toàn bộ số liệu dòng vốn ETF nêu trên (2,1 – 2,4 tỷ USD, 5.588 tỷ đồng, 220 triệu USD đợt 1…) đều là ước tính tiền sự kiện của các tổ chức, chênh lệch rất lớn giữa các nguồn và chưa phải dòng tiền thực tế — thực tế khối ngoại vẫn đang bán ròng. Giờ công bố của FOMC, BOE, BOJ quy đổi sang giờ Việt Nam có thể lệch khoảng ±1 giờ, anh chị em nên kiểm tra lại lịch chính thức trước phiên. Kịch bản Fed tăng lãi suất là bất thường so với chu kỳ thông thường — nếu Fed giữ nguyên, phản ứng thị trường có thể đảo chiều rất nhanh và mạnh. Các yếu tố vĩ mô và địa chính trị vẫn tiềm ẩn rủi ro đảo chiều bất ngờ; bản tin này là thông tin tham khảo, không phải khuyến nghị đầu tư — mọi quyết định giao dịch và quản trị rủi ro thuộc về anh chị em.
Chúc anh chị em traders tuần mới giao dịch May Mắn và Thành Công ❤️
⭐️ THÔNG TIN PHÁI SINH ⭐️
Tuần mới 14/09 – 18/09/2026 có đủ 5 phiên giao dịch, không nghỉ lễ, nhưng lại là tuần dồn nén sự kiện dày đặc nhất nhiều tháng trở lại đây. Ba "quả bom" rơi sát nhau chỉ trong 48 giờ: FOMC họp 15–16/09 (kết quả về Việt Nam rạng sáng thứ Năm 17/09), đáo hạn hợp đồng VN30F2609 chiều thứ Năm 17/09, và cao điểm cơ cấu ETF nâng hạng FTSE với tâm điểm phiên ATC thứ Sáu 18/09 — ngay trước ngày hiệu lực 21/09.
Anh chị em traders nên xác định trước tinh thần: đây là tuần của biên độ rộng, thanh khoản giật cục và các cú quét hai chiều ở phiên ATC. Bảo toàn vốn quan trọng hơn bắt trọn sóng.
Các thông tin chính lớn nhất:
- FOMC 15–16/09 — thị trường đang định giá ~86% khả năng Fed TĂNG lãi suất
- Đáo hạn phái sinh VN30F2609 — thứ Năm 17/09
- Nâng hạng FTSE hiệu lực 21/09 — tuần cao điểm cơ cấu ETF ngoại
- ⭐️ Địa chính trị Mỹ – Iran và giá dầu trên 100 USD ⭐️
- VN-Index mất mốc 1.800, khối ngoại bán ròng ~1.600 tỷ đồng
⭐️ FOMC 15–16/09 VÀ ÁP LỰC LẠM PHÁT MỸ ⭐️
CPI tháng 8 (công bố 11/09): toàn phần +0,4% m/m và +3,4% y/y — khớp dự báo, nhưng CPI lõi +0,3% m/m cao hơn dự báo 0,2%. Riêng giá xăng +3,9%, đóng góp hơn một phần ba mức tăng toàn phần.
PPI tháng 8 (công bố 10/09): +0,4% m/m, +5,4% y/y — cao hơn dự báo 5,3%. Sau PPI, xác suất Fed tăng lãi suất trên CME FedWatch nhảy lên vùng 66–71%, và sau CPI leo tiếp lên ~86% cho kịch bản nâng 25 điểm cơ bản lên 3,75% – 4,00%.
Fed dưới thời Chủ tịch Kevin Warsh sẽ công bố quyết định kèm dot plot và họp báo vào rạng sáng thứ Năm 17/09 (khoảng 1h00 – 2h30 giờ Việt Nam). Đây là kịch bản bất thường: thay vì nới lỏng, thị trường đang chuẩn bị cho một đợt siết.
Bức tranh tài sản tuần qua: lợi suất TPCP Mỹ kỳ hạn 10 năm đóng 4,96 – 4,98% (cao nhất từ 2023), kỳ hạn 2 năm 4,63% (cao nhất từ 2024). Chỉ số DXY trên 99. Vàng quanh 4.350 USD/oz. Chứng khoán Mỹ giảm cả tuần: Dow -1,6%, S&P 500 -0,8%, Nasdaq -0,7% — dù phiên thứ Sáu 11/09 hồi mạnh (S&P +0,9%, Dow +509 điểm).
Cùng khung thời gian còn có ECB đã nâng lãi suất 25 điểm cơ bản hôm 10/09, BOE công bố ngày 17/09 và BOJ họp 17–18/09 với kỳ vọng nâng lãi suất khi lạm phát lõi Nhật quanh 3%.
Ảnh hưởng lên chỉ số: mặt bằng lợi suất và USD cao đồng nghĩa dòng vốn tiếp tục rút khỏi nhóm thị trường mới nổi, gây sức ép lên tỷ giá USD/VND và trực tiếp lên nhóm trụ Ngân hàng – Chứng khoán trong rổ VN30. Nếu Fed tăng lãi suất kèm giọng điệu cứng rắn, VN30F1m nhiều khả năng bị bán mạnh ngay phiên 17/09. Ngược lại, nếu Fed bất ngờ giữ nguyên, đây sẽ là cú kích cho một nhịp hồi kỹ thuật nhanh và mạnh.
ĐÁO HẠN PHÁI SINH VN30F2609 — THỨ NĂM 17/09
Theo quy tắc thứ Năm thứ ba của tháng, hợp đồng VN30F2609 đáo hạn ngày 17/09/2026, thanh toán T+1 vào 18/09. Giá thanh toán cuối cùng được tính bằng bình quân 15 phút cuối phiên khớp lệnh liên tục cộng phiên ATC của chỉ số VN30.
Đặc điểm quen thuộc của phiên đáo hạn: hiện tượng kéo – xả trụ ở đợt khớp lệnh định kỳ, basis giữa VN30F1m và VN30-Index biến động thất thường, và những cú quét stop-loss hai chiều trong 30 phút cuối phiên.
Ảnh hưởng lên chỉ số: năm nay mức độ rủi ro cao hơn bình thường vì kết quả FOMC rơi vào đúng rạng sáng cùng ngày đáo hạn. Nhà đầu tư có thể vừa phải xử lý gap mở cửa do tin Fed, vừa đối mặt với dòng tiền đóng vị thế cuối kỳ. Đây là phiên nên giảm size tối đa hoặc đứng ngoài đợt ATC.
NÂNG HẠNG FTSE — HIỆU LỰC 21/09, CAO ĐIỂM CƠ CẤU 14–18/09
Việt Nam chính thức vào FTSE Emerging (Thị trường Mới nổi thứ cấp) trong bộ chỉ số FTSE GEIS từ phiên thứ Hai 21/09, với 27 cổ phiếu vào rổ. Lộ trình chia 4 đợt: 10% tỷ trọng mục tiêu (21/09/2026) → 20% (3/2027) → 35% (6/2027) → hoàn tất 9/2027.
Quy mô dòng vốn — lưu ý đây đều là ƯỚC TÍNH tiền sự kiện, chênh lệch lớn giữa các tổ chức:
- VNDirect: tỷ trọng Việt Nam trong FTSE Emerging All Cap tăng lên ~0,48–0,50%; cả lộ trình có thể vượt 2,2 tỷ USD; riêng đợt 1 tháng 9 khoảng 220 triệu USD (~5.760 tỷ đồng)
- VPS ước ~2,4 tỷ USD; VDSC ước hơn 2,1 tỷ USD; ACBS ước đợt 1 khoảng 5.588 tỷ đồng
- FTSE Russell ước ~6 tỷ USD; World Bank ~5 tỷ USD ngắn hạn; Maybank thận trọng hơn nhiều, chỉ 800 triệu – 1 tỷ USD
Mặt trái ít người nói tới: Việt Nam chiếm tới 31,27% rổ FTSE Frontier và bị loại khỏi rổ này trong một bước duy nhất. Guotai Haitong ước dòng vốn rút khỏi Frontier khoảng 200–400 triệu USD, khiến dòng tiền ròng tháng 9 có thể rất nhỏ, thậm chí âm nhẹ ở kịch bản thận trọng.
Chi tiết cơ cấu các quỹ:
- Fubon Vietnam ETF (~350 triệu USD) bán khoảng 103 triệu USD, tương đương 28,9% danh mục, để đưa VIC và VHM về trần 10%; loại hẳn
 KBC,
 VCI,
 KDH,
 VND — trong đó KBC và KDH không thuộc rổ GEIS nên không có lực mua đối ứng
- Xtrackers Vietnam Swap UCITS (~395 triệu USD) và VanEck Vietnam ETF (~658 triệu USD) cơ cấu quý 3 trong tuần 14–18/09; MBS dự báo Xtrackers thêm
 MCH,
 TCX,
 VCK
- Nhóm "hưởng lợi kép" theo VDSC: VCB,
 FPT,
 VPB, MCH,
 ACB, $HOSE:VPL. Ước mua ròng lớn nhất là VCB ~30,7 triệu USD, MCH ~24,5 triệu, VIC ~23 triệu, FPT và VPB mỗi mã ~21 triệu
- Ở chiều ngược lại, VIC có thể bị bán ròng hơn 1.500 tỷ đồng trong đợt cơ cấu tháng 9
VDSC đánh giá dòng tiền nâng hạng sẽ dồn vào phiên ATC ngày 18/09 — phiên cuối trước ngày hiệu lực.
Ảnh hưởng lên chỉ số: tác động hai chiều rất mạnh. Lực mua ở VCB, FPT, VPB có thể đỡ chỉ số, nhưng áp lực bán VIC – VHM lại kéo tụt. Độ "méo" giữa hai lực này quyết định VN30-Index đóng cửa ở đâu ngày 18/09. Với trader phái sinh, đây là phiên dễ bị đánh úp nhất trong tuần.
⭐️ ĐỊA CHÍNH TRỊ MỸ – IRAN VÀ GIÁ DẦU ⭐️
Xung đột Mỹ – Iran cùng lo ngại về eo biển Hormuz đã đẩy giá dầu tăng vọt tuần qua: Brent trên 100 – 104 USD/thùng (+9%), WTI quanh 100 USD (+10%).
Cần nhìn cân bằng cả hai phía: phía leo thang — nếu tuyến vận tải qua Hormuz bị gián đoạn kéo dài, giá năng lượng sẽ tiếp tục neo cao, nuôi lạm phát toàn cầu và buộc các ngân hàng trung ương giữ lập trường cứng rắn lâu hơn. Phía hạ nhiệt — nếu hai bên đạt thỏa thuận ngừng bắn và Hormuz thông trở lại, dầu sẽ điều chỉnh nhanh, lợi suất hạ, và thị trường có ngay "cái cớ" để hồi phục.
Ảnh hưởng lên chỉ số: giá dầu cao có lợi cho nhóm dầu khí (GAS, BSR) nhưng gây bất lợi cho tâm lý chung, đặc biệt là các nhóm nhạy lãi suất chiếm tỷ trọng lớn trong VN30. Đây là biến số hai chiều, khó dự báo — không nên xây dựng kịch bản giao dịch đặt cược một phía vào diễn biến địa chính trị.
THỊ TRƯỜNG TRONG NƯỚC — VN-INDEX MẤT MỐC 1.800
Tuần 08 – 12/09, VN-Index đóng cửa 1.795,21 điểm, giảm 57,87 điểm tương đương -3,12% và đánh mất mốc tâm lý 1.800. Chỉ số VN30 giảm -2,43%. Thanh khoản HOSE cả tuần đạt 76.571 tỷ đồng, bình quân 15.314 tỷ đồng/phiên.
Riêng phiên 11/09, VN-Index mất 34,02 điểm với 28/30 mã VN30 giảm giá.
VIC lấy đi hơn 7 điểm của chỉ số, kế đến là VHM, VCB, GVR, TCB, BID — mỗi mã trên 1 điểm.Dòng tiền: khối ngoại bán ròng khoảng 1.600 tỷ đồng trong tuần (bán mạnh VIX, MCH, MBB), nâng lũy kế bán ròng từ đầu năm lên khoảng 93.050 tỷ đồng. Tự doanh cũng bán ròng, riêng nhóm chứng khoán âm 470 tỷ đồng.
Tỷ giá: tỷ giá trung tâm ngày 11/09 ở mức 25.596 đồng, Vietcombank bán ra 26.120 đồng, trần biên độ ±5% là 26.876 đồng. Xuất nhập khẩu tăng mạnh kéo cầu ngoại tệ, khiến tỷ giá nhạy cảm hơn về cuối năm.
Nền vĩ mô vẫn tích cực trong trung hạn: CPI tháng 8 +0,47% m/m, bình quân 8 tháng +4,45%, lạm phát cơ bản 4,24%. PMI sản xuất tháng 8 đạt 53,3 điểm với sản lượng tăng nhanh nhất hơn hai năm. Xuất nhập khẩu 8 tháng đạt 770,14 tỷ USD (+28,7%) nhưng nhập siêu 20,46 tỷ USD. IMF đã nâng dự báo tăng trưởng GDP Việt Nam 2026 lên 7,5%, ADB dự báo 7,2%.
Về thương mại, từ 24/07/2026 Mỹ áp khung thuế mới khiến thuế bình quân hàng Việt tăng từ 13,8% lên 15,4%, kèm ba cuộc điều tra theo điều 301 — dù vẫn thấp hơn Trung Quốc (~25,8%).
Vĩ mô dài hạn của Việt Nam vẫn là câu chuyện tăng trưởng. Nhưng tuần này, thứ chi phối giá VN30F1m không phải là GDP 7,5% — mà là dòng tiền ngắn hạn, lịch đáo hạn và một cuộc họp ở Washington.
LỊCH SỰ KIỆN TRONG TUẦN (giờ Việt Nam)
- Thứ Hai 14/09 — khởi động tuần cơ cấu ETF ngoại. Không có dữ liệu vĩ mô Mỹ lớn
- Thứ Ba 15/09 — dữ liệu Trung Quốc tháng 8 (bán lẻ, sản xuất công nghiệp, đầu tư TSCĐ, giá nhà) buổi sáng; Empire State Manufacturing ~19h30
- Thứ Tư 16/09 — Bán lẻ Mỹ tháng 8 ~19h30 (dự báo yếu, khoảng -0,8%)
- Thứ Năm 17/09 — FOMC công bố rạng sáng ~1h00–2h30; ĐÁO HẠN VN30F2609 chiều cùng ngày; BOE công bố ~18h00–19h00; BOJ họp ngày 1
- Thứ Sáu 18/09 — BOJ công bố buổi sáng; cao điểm cơ cấu ETF, tâm điểm ATC; quadruple witching tại Mỹ buổi tối
- Thứ Hai 21/09 — ngày hiệu lực chính thức nâng hạng FTSE
⭐️ CHIẾN LƯỢC ĐỀ XUẤT VN30F1m ⭐️
Tổng quan kỹ thuật:
Phiên 11/09,
VN301! mở cửa quanh 1.968 và đóng cửa vùng 1.936 – 1.940 — một phiên phân phối giảm điển hình, giá đi một chiều từ trên xuống. Market Profile phiên cho: VAH 1.957,5 – POC 1.952,3 – VAL 1.947,0, IB high 1.966,5, HL range 25,4 điểm, tổng khối lượng 220,04K hợp đồng.Điểm đáng chú ý nhất là giá đóng cửa nằm hoàn toàn dưới VAL — tức thị trường đã từ chối toàn bộ vùng giá trị của phiên và chấp nhận mặt bằng thấp hơn. Hợp đồng hiện đã rơi khoảng 55 điểm từ đỉnh 1.995,6.
Dữ liệu delta (footprint) xác nhận phe bán đang kiểm soát: phiên 07/09 delta -29,6K, sau đó -4,87K và -7,91K; ngày 09/09 có nhịp cân bằng (+8,89K rồi -1,01K), 10/09 gần như trung tính (+1,47K và +398), nhưng đến 11/09 delta âm liên tiếp -11,95K và -12,09K trên nền khối lượng 110K. Áp lực bán chủ động đang gia tăng chứ không suy yếu.
Mức hỗ trợ – kháng cự:
- Kháng cự 1.957,5 – 1.957,8: VAL cũ đã bị phá, nay đảo vai thành kháng cự gần nhất; cũng là ngưỡng xanh trên khung 30 phút
- Kháng cự 1.970: mốc tâm lý tròn, đường vẽ cam trên đồ thị 15 phút — nếu vượt được, cấu trúc giảm bị vô hiệu
- Kháng cự 1.980 và 1.995,6: vùng đỉnh cũ, xa với bối cảnh hiện tại
- Hỗ trợ 1.933,7 – 1.932,1: đáy phiên gần nhất, vùng phòng thủ đầu tiên
- Hỗ trợ 1.927,8: mốc kỹ thuật kế tiếp nếu thủng đáy
- Hỗ trợ 1.920: vùng đáy dày, mốc tâm lý — mất mốc này mở rộng dư địa giảm
Chiến lược giao dịch:
Định hướng chung tuần này: ưu tiên bán khi hồi (SHORT the rally), giao dịch trong phiên, chốt lời nhanh, tuyệt đối không nắm vị thế lớn qua các mốc sự kiện. Xu hướng ngắn hạn đang giảm, dòng tiền ngoại rút, Fed nghiêng hawkish — không có lý do gì để đi ngược dòng bằng size lớn.
- SHORT khi giá hồi lên test vùng kháng cự 1.957,5 – 1.960 mà xuất hiện tín hiệu từ chối (nến rút chân trên, delta bán áp đảo) — dừng lỗ 1.966 — mục tiêu 1.940 → 1.933. Lý do: VAL cũ đảo vai thành kháng cự, phe bán đang kiểm soát theo dữ liệu delta hai phiên gần nhất.
- SHORT mở rộng nếu giá thủng dứt khoát 1.932 với khối lượng tăng — dừng lỗ 1.941 — mục tiêu 1.927,8 → 1.920. Lý do: breakdown khỏi đáy phiên xác nhận xu hướng giảm tiếp diễn.
- LONG có điều kiện — chỉ kích hoạt khi hội đủ HAI yếu tố: Fed không tăng lãi suất (hoặc tăng nhưng giọng điệu mềm) VÀ giá vượt dứt khoát 1.970 với khối lượng xác nhận — dừng lỗ 1.964 — mục tiêu 1.980. Lý do: đây là kịch bản đảo chiều cấu trúc, không phải bắt đáy.
- LONG bắt đáy kỹ thuật tại vùng 1.920 – 1.922 nếu xuất hiện phản ứng mạnh (delta chuyển dương, khối lượng hấp thụ) — dừng lỗ 1.914 — mục tiêu 1.933 → 1.940. Lý do: vùng đáy dày và mốc tâm lý. Kèo này chỉ dành cho trader có kinh nghiệm, size nhỏ.
Kịch bản theo giá mở cửa thứ Hai 14/09: nếu mở trong vùng giá trị cũ 1.947 – 1.957,5 thì ưu tiên đánh biên và canh SHORT ở cạnh trên. Nếu mở gap xuống dưới 1.933 thì không đuổi bán ngay — chờ nhịp hồi kiểm định lại vùng vỡ rồi mới vào lệnh. Nếu mở gap tăng vượt 1.960 thì hạ tỷ trọng short, đứng ngoài quan sát.
Giữ vị thế ngắn hạn thận trọng: không đoán đáy khi delta còn âm liên tiếp, và cũng không mua đuổi ở bất kỳ nhịp hồi nào chưa vượt 1.970. Với ba mốc rủi ro cao là rạng sáng 17/09 (FOMC), ATC 17/09 (đáo hạn) và ATC 18/09 (cơ cấu ETF), khuyến nghị đóng vị thế trước khi bước vào các mốc này. Nên đóng vị thế qua đêm trước phiên 16/09.
Lưu ý: Toàn bộ số liệu dòng vốn ETF nêu trên (2,1 – 2,4 tỷ USD, 5.588 tỷ đồng, 220 triệu USD đợt 1…) đều là ước tính tiền sự kiện của các tổ chức, chênh lệch rất lớn giữa các nguồn và chưa phải dòng tiền thực tế — thực tế khối ngoại vẫn đang bán ròng. Giờ công bố của FOMC, BOE, BOJ quy đổi sang giờ Việt Nam có thể lệch khoảng ±1 giờ, anh chị em nên kiểm tra lại lịch chính thức trước phiên. Kịch bản Fed tăng lãi suất là bất thường so với chu kỳ thông thường — nếu Fed giữ nguyên, phản ứng thị trường có thể đảo chiều rất nhanh và mạnh. Các yếu tố vĩ mô và địa chính trị vẫn tiềm ẩn rủi ro đảo chiều bất ngờ; bản tin này là thông tin tham khảo, không phải khuyến nghị đầu tư — mọi quyết định giao dịch và quản trị rủi ro thuộc về anh chị em.
Chúc anh chị em traders tuần mới giao dịch May Mắn và Thành Công ❤️

Nếu thấy các bài phân tích hữu ích, anh em có thể sẽ thích nhóm THỰC CHIẾN phái sinh!
zalo.me/g/xamymq405
✅ Ý tưởng trading + setup VN30F1M + Kịch bản TPO
✅ Kho kiến thức đào tạo Market Profile
zalo.me/g/xamymq405
✅ Ý tưởng trading + setup VN30F1M + Kịch bản TPO
✅ Kho kiến thức đào tạo Market Profile
Bài đăng liên quan
Thông báo miễn trừ trách nhiệm
Thông tin và các ấn phẩm này không nhằm mục đích, và không cấu thành, lời khuyên hoặc khuyến nghị về tài chính, đầu tư, giao dịch hay các loại khác do TradingView cung cấp hoặc xác nhận. Đọc thêm tại Điều khoản Sử dụng.
Nếu thấy các bài phân tích hữu ích, anh em có thể sẽ thích nhóm THỰC CHIẾN phái sinh!
zalo.me/g/xamymq405
✅ Ý tưởng trading + setup VN30F1M + Kịch bản TPO
✅ Kho kiến thức đào tạo Market Profile
zalo.me/g/xamymq405
✅ Ý tưởng trading + setup VN30F1M + Kịch bản TPO
✅ Kho kiến thức đào tạo Market Profile
Bài đăng liên quan
Thông báo miễn trừ trách nhiệm
Thông tin và các ấn phẩm này không nhằm mục đích, và không cấu thành, lời khuyên hoặc khuyến nghị về tài chính, đầu tư, giao dịch hay các loại khác do TradingView cung cấp hoặc xác nhận. Đọc thêm tại Điều khoản Sử dụng.