
⭐️Đầu tư Khéo léo, Tài chính Vững vàng⭐️
⭐️ THÔNG TIN PHÁI SINH ⭐️

Chiến lược cho tuần 21/09 – 27/09/2026 — tuần đầu tiên thị trường chứng khoán Việt Nam chính thức mang danh Thị trường Mới nổi thứ cấp theo phân loại FTSE Russell.
Tuần vừa qua là một tuần kỳ lạ. Fed tăng lãi suất lần đầu sau ba năm nhưng thị trường lại tăng mạnh phiên 17/09. Rồi đến phiên 18/09, khối ngoại mua ròng hơn 1.200 tỷ đồng nhưng chỉ số vẫn mất trắng thành quả trong đúng một đợt ATC. Hai nghịch lý này nói lên nhiều điều về cách dòng tiền đang vận hành.
Từ tuần này, hợp đồng VN30F1m là VN30F2610, đáo hạn 15/10. Câu chuyện nâng hạng đã hết vai trò làm động lực — thị trường phải tự đứng bằng nội lực.
Các thông tin chính lớn nhất:
⭐️ FED TĂNG LÃI SUẤT VÀ DOT PLOT CỨNG RẮN ⭐️
Ngày 16/09, FOMC bỏ phiếu tuyệt đối 12-0 tăng 25 điểm cơ bản lên 3,75% – 4,00% — lần tăng lãi suất đầu tiên sau hơn ba năm, đảo ngược hoàn toàn chu kỳ giảm 2024–2025.
Điều khiến thị trường chú ý không phải bản thân đợt tăng — cái đó đã nằm trong giá với xác suất định giá tới 90% — mà là dot plot. Có 16 trên 18 quan chức dự kiến tăng thêm ít nhất một lần nữa từ nay đến cuối 2026, trong đó 4 người dự tính tăng hai lần. Dự báo trung vị cuối 2026 nâng lên 4,1% so với 3,75% hồi tháng 6, và giữ nguyên 4,1% cho 2027 với 8 quan chức dự báo tới 4,4%. Dự báo lạm phát PCE 2026 được nâng lên 3,6% từ mức 2,7% hồi tháng 3.
Tại họp báo, Chủ tịch Kevin Warsh đưa ra một trong những thông điệp cứng rắn nhất kể từ khi ông tiếp quản: lạm phát quá cao và đã như vậy quá lâu, và ông mô tả quyết định tăng lãi suất là thận trọng, nghiêm túc và có trách nhiệm. Fed cho biết động thái này sẽ giúp lạm phát quay về mục tiêu 2% sớm hơn.
Cùng tuần, BOJ ngày 18/09 nâng lãi suất lên 1,25% — mức cao nhất 31 năm, trong khi BOE ngày 17/09 giữ nguyên 3,75%.
Ảnh hưởng lên chỉ số: mặt bằng lãi suất toàn cầu đang đi lên đồng loạt, hạn chế dư địa nới lỏng trong nước và gây áp lực lên tỷ giá USD/VND. Đây là yếu tố bất lợi nền cho nhóm Ngân hàng – Chứng khoán chiếm tỷ trọng lớn nhất rổ VN30. Tuy nhiên vì kịch bản tăng đã nằm trọn trong giá, phản ứng tức thời của thị trường Việt Nam lại là tích cực — phiên 17/09 VN-Index tăng 12,66 điểm lên 1.822,77 với ngân hàng và chứng khoán dẫn dắt.
NÂNG HẠNG FTSE CHÍNH THỨC HIỆU LỰC TỪ 21/09
Từ phiên thứ Hai 21/09/2026, Việt Nam chính thức vào bộ chỉ số FTSE GEIS ở nhóm Thị trường Mới nổi thứ cấp với 27 cổ phiếu trong rổ FTSE Global All Cap.

Cần nhớ rõ cơ chế bất đối xứng mà FTSE Russell thiết kế: toàn bộ tỷ trọng Việt Nam trong bộ chỉ số Frontier bị loại ngay trong một lần, trong khi việc tham gia GEIS diễn ra theo bốn giai đoạn — 10% từ 21/09/2026, lên 30% vào tháng 3/2027, 65% vào tháng 6/2027 và hoàn tất 100% vào tháng 9/2027. Đợt giải ngân thứ nhất ước đạt 240,49 triệu USD.
Trong 27 mã, nhóm vốn hóa Large và Mid có độ phủ benchmark rộng nhất gồm VCB,
 VIC,
 VHM,
 BID,
 HPG và
 VPB; 21 mã còn lại thuộc nhóm vốn hóa nhỏ.
Về triển vọng ngắn hạn, chuyên gia VNDirect nhận định tác động tích cực từ nâng hạng có thể diễn ra trong vài phiên đầu, sau đó diễn biến thị trường sẽ phụ thuộc nhiều hơn vào các yếu tố nội tại như thanh khoản, lãi suất, dòng tiền và tăng trưởng lợi nhuận doanh nghiệp.
Ảnh hưởng lên chỉ số: đây là lời nhắc quan trọng nhất cho tuần này — câu chuyện đã được mua hết trước khi sự kiện xảy ra. Dòng vốn đợt 1 đã giải ngân trong phiên 18/09. Từ 21/09 trở đi, không còn lệnh cơ học nào bắt buộc phải mua, và đợt tiếp theo phải chờ tới tháng 3/2027.
PHIÊN 18/09 — MUA RÒNG NGHÌN TỶ NHƯNG VẪN ĐỎ
Phiên giao dịch cuối cùng trước giờ nâng hạng diễn ra đầy kịch tính. VN-Index có lúc tăng hơn 18 điểm, tiến sát mốc 1.840, nhưng lực bán cuối phiên xóa sạch thành quả. Riêng trong đợt ATC, chỉ số mất hơn 13 điểm, đóng cửa tại 1.815,66 điểm, giảm 7,11 điểm. VN30-Index từ mức tăng hơn 24 điểm chuyển sang giảm 10,8 điểm.

Thanh khoản bùng nổ với 881,1 triệu cổ phiếu, tương ứng gần 25.926 tỷ đồng trên HOSE.
Điều đáng chú ý nhất: khối ngoại mua ròng hơn 1.200 tỷ đồng, và trong 27 cổ phiếu được FTSE đưa vào rổ mới có tới 21 mã được mua ròng với tổng giá trị 1.717 tỷ đồng. Độ rộng trên HOSE cũng nghiêng về bên mua với 185 mã tăng so với 130 mã giảm.
Vậy tại sao chỉ số vẫn giảm? Vì tiền rút ra tập trung vào các trụ nặng nhất — Vingroup và nhóm ngân hàng lớn — trong khi tiền mua vào rải sang các mã có trọng số nhẹ hơn. Cùng lúc, nhóm nhà đầu tư trong nước đã mua đuổi ngân hàng từ phiên 17/09 buộc phải thoát hàng khi thấy dòng tiền thật nhỏ hơn kỳ vọng nhiều.
Ảnh hưởng lên chỉ số: độ rộng tích cực và dòng tiền ngoại dương là hai tín hiệu nền tốt. Mức đóng cửa của phiên 18/09 hình thành trong một đợt khớp lệnh bị bóp méo nên kém tin cậy về mặt định giá.
⭐️ DẦU THÔ VÀ ĐỊA CHÍNH TRỊ TRUNG ĐÔNG ⭐️
Tuần qua chứng kiến một cú sốc nguồn cung thật sự: tuyến đường ống East-West của Saudi Arabia bị tấn công bằng drone và phải đóng. Đây là tuyến cho phép Saudi vận chuyển dầu ra ngoài eo biển Hormuz, nên sự cố khiến thị trường cực kỳ nhạy cảm. Cảng Yanbu trên Biển Đỏ phải dừng bốc dầu, nhiều lô hàng giao châu Âu bị hủy, và cuộc họp ngoại giao tại Oman giữa Iran với các quốc gia Arab vùng Vịnh nhằm mở lại Hormuz bị hoãn đột ngột.
Brent đã vọt lên trên 108 USD/thùng — mức cao nhất 4 tháng, tích lũy mức tăng khoảng 53% kể từ tháng 2/2026.
Tuy nhiên đến cuối tuần giá đã giảm ba phiên liên tiếp xuống dưới 104 USD, nhờ Saudi chào bán dầu thô sang châu Á qua hình thức sang mạn ngoài khơi cảng Sohar và tập trung khôi phục một nửa công suất tuyến ống. Hoạt động chuyển dầu giữa các tàu tại vùng Vịnh Oman đã tăng lên 2,7 triệu thùng/ngày so với 1,5 triệu thùng/ngày trong tháng 8.
Ngân hàng DBS nhận định trong kịch bản cơ sở, căng thẳng Mỹ – Iran sẽ hạ nhiệt trong quý IV/2026 và Brent ổn định trong khoảng 85–95 USD/thùng.
Ảnh hưởng lên chỉ số: dầu hạ nhiệt là tin tốt cho lạm phát toàn cầu và gián tiếp giảm áp lực buộc các ngân hàng trung ương thắt chặt thêm. Với rổ VN30, nhóm dầu khí có trọng số nhỏ hơn nhiều so với ngân hàng và bất động sản, nên xu hướng giảm của dầu về tổng thể là thuận lợi. Cần lưu ý rủi ro vẫn nghiêng về khả năng gián đoạn lớn hơn nếu đường ống ngừng hoạt động sau tháng 9 hoặc các cuộc tấn công tiếp tục leo thang.
NĂM TIN LỚN KHÁC CẦN THEO DÕI
DIỄN BIẾN THẾ GIỚI PHIÊN 18/09
Chứng khoán Mỹ điều chỉnh nhẹ: Dow Jones -0,3% xuống 52.421,20 điểm, S&P 500 -0,5% xuống 7.619,98 điểm, Nasdaq Composite -0,6% xuống 26.181,41 điểm.
Châu Á cũng đỏ: Nikkei 225 -0,8% xuống 63.498,61 điểm, Hang Seng -0,2% xuống 24.764,02 điểm, Shanghai Composite -0,2% xuống 3.878,88 điểm. Vàng giao dịch quanh 4.350 USD/ounce.
LỊCH SỰ KIỆN 21/09 – 27/09 (giờ Việt Nam)
⭐️ CHIẾN LƯỢC ĐỀ XUẤT VN30F1m ⭐️
Tổng quan kỹ thuật:
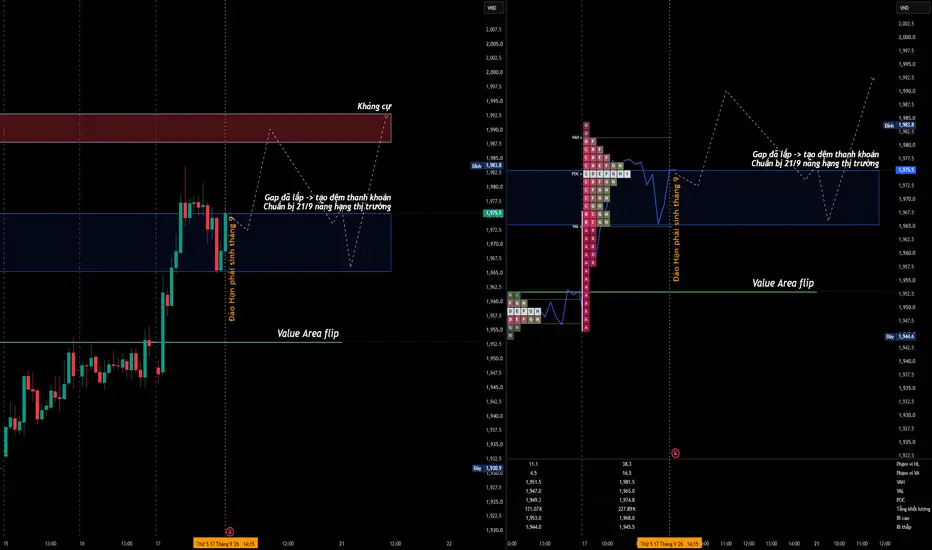
Phiên 17/09 (ngày Fed và đáo hạn) là một phiên xu hướng tăng điển hình với biên độ 38,3 điểm — rộng gấp gần bốn lần phiên 16/09. Market Profile cho VAH 1.981,5 – POC 1.974,8 – VAL 1.965,0, IB high 1.968,0 và IB low 1.945,5, khối lượng 227,89K hợp đồng. Giá chạy từ đáy 1.945,5 lên đỉnh 1.983,8.
So với phiên 16/09 (POC 1.949,3, biên độ chỉ 11,1 điểm, khối lượng 171,07K), vùng giá trị đã dịch lên hơn 25 điểm chỉ trong một phiên — thị trường chấp nhận hoàn toàn mặt bằng giá mới.
Phiên 18/09 trên hợp đồng tháng 10: mở gap ATO +9đ, chạy lên đỉnh 1.998,5 vào khoảng 10h15, rồi phân phối cả buổi chiều và đóng cửa tại vùng 1.970,0 – 1.971,8 sau khi gap ATC -14,8đ.
Dữ liệu delta phiên 18/09 rất đáng chú ý:

Điểm mấu chốt: buổi chiều bị bán ròng gần 8.000 hợp đồng nhưng giá chỉ trôi khoảng 10 điểm — nghĩa là có lực đỡ hấp thụ suốt hai tiếng rưỡi. Khi lực đỡ đó buông tay ở ATC, giá rơi thẳng. Để so sánh, đợt ATC phiên 17/09 có delta +4,49K và cũng một chiều tuyệt đối nhưng theo hướng ngược lại.
Vị trí hiện tại: mức đóng cửa 1.970 nằm bên trong vùng giá trị của phiên 17/09 (1.965 – 1.981,5), tức là giá đã quay về vùng thị trường từng chấp nhận chứ chưa phá vỡ cấu trúc. Vùng 1.965 – 1.975,5 là đệm thanh khoản dày, khoảng trống đã được lấp. Thêm một tín hiệu tích cực: chênh lệch giữa phái sinh và cơ sở đã dương trở lại và khối lượng mở (OI) tiếp tục tăng sau đáo hạn.
Lưu ý kỹ thuật: các mốc của phiên 17/09 thuộc hợp đồng tháng 9, còn hiện tại là hợp đồng tháng 10 — một phần gap ATO +9đ phiên 18/09 chính là chênh lệch hợp đồng chứ không phải hoàn toàn do tâm lý. Các mốc dưới đây tham chiếu trên đồ thị liên tục và sẽ ổn định dần sau vài phiên.
Mức hỗ trợ – kháng cự:
Liệu thứ Hai có phải phiên trả điểm?
Đây là câu hỏi đa số anh em đang đặt ra. Cần phân biệt rõ hai phần của cú giảm hôm 18/09:
Vì vậy kịch bản hợp lý nhất là hồi phục kỹ thuật có giới hạn, không phải đảo chiều tăng mạnh. Các nhà giao dịch tại SHS cũng nghiêng về khả năng VN30-Index phục hồi sau nhịp giảm cuối phiên.
Dấu hiệu nhận biết ngay trong 30 phút đầu: trả điểm thật là giá mở cao hơn, lấp dần khoảng trống, delta dương đều và không tụt lại sau nhịp bật đầu tiên. Bẫy hồi là bật mạnh ngay ATO rồi yếu dần, delta chuyển âm trong vòng 30–45 phút, khối lượng cạn nhanh.
Chiến lược giao dịch:
Kịch bản theo giá mở cửa thứ Hai 21/09:
Quản trị vị thế: hợp đồng VN30F2610 mới bước sang vai trò F1m nên thanh khoản và basis còn đang định hình — nên giảm size trong 2–3 phiên đầu tuần. Tuần này không có mốc sự kiện nào cưỡng bức như tuần trước, nhưng Core PCE tối thứ Sáu 25/09 là dữ liệu đầu tiên kiểm chứng quyết định của Fed — hạn chế giữ vị thế lớn qua đêm thứ Sáu.
Lưu ý: Dòng vốn nâng hạng đợt 1 đã giải ngân xong trong phiên 18/09; đợt tiếp theo phải chờ tới tháng 3/2027, nên đừng kỳ vọng dòng tiền cơ học tiếp tục đẩy giá trong tuần này. Dot plot của Fed cho thấy còn ít nhất một đợt tăng nữa trước cuối năm — mặt bằng lãi suất và tỷ giá vẫn là rủi ro nền. Các mốc ngày trong tuần 22–25/09 với dữ liệu Mỹ là theo lịch thông lệ, anh chị em nên kiểm tra lại lịch chính thức trước phiên. Bản tin này là thông tin tham khảo, không phải khuyến nghị đầu tư — mọi quyết định giao dịch và quản trị rủi ro thuộc về anh chị em.
Chúc anh chị em traders tuần mới giao dịch May Mắn và Thành Công ❤️
⭐️ THÔNG TIN PHÁI SINH ⭐️
Chiến lược cho tuần 21/09 – 27/09/2026 — tuần đầu tiên thị trường chứng khoán Việt Nam chính thức mang danh Thị trường Mới nổi thứ cấp theo phân loại FTSE Russell.
Tuần vừa qua là một tuần kỳ lạ. Fed tăng lãi suất lần đầu sau ba năm nhưng thị trường lại tăng mạnh phiên 17/09. Rồi đến phiên 18/09, khối ngoại mua ròng hơn 1.200 tỷ đồng nhưng chỉ số vẫn mất trắng thành quả trong đúng một đợt ATC. Hai nghịch lý này nói lên nhiều điều về cách dòng tiền đang vận hành.
Từ tuần này, hợp đồng VN30F1m là VN30F2610, đáo hạn 15/10. Câu chuyện nâng hạng đã hết vai trò làm động lực — thị trường phải tự đứng bằng nội lực.
Các thông tin chính lớn nhất:
- Nâng hạng FTSE chính thức hiệu lực từ thứ Hai 21/09, đợt đầu 10% tỷ trọng
- Fed tăng lãi suất lên 3,75–4,00%, dot plot báo hiệu còn tăng tiếp
- BOJ nâng lãi suất lên 1,25% — cao nhất 31 năm; BOE giữ nguyên
- ⭐️ Đường ống East-West của Saudi bị tấn công, dầu Brent chạm đỉnh 4 tháng rồi hạ nhiệt ⭐️
- Tổng Bí thư, Chủ tịch nước Tô Lâm công tác Mỹ – Canada 20–25/09, khoảng 29 thỏa thuận doanh nghiệp có thể được công bố
- Core PCE tháng 8 của Mỹ — phép thử đầu tiên cho quyết định của Fed
⭐️ FED TĂNG LÃI SUẤT VÀ DOT PLOT CỨNG RẮN ⭐️
Ngày 16/09, FOMC bỏ phiếu tuyệt đối 12-0 tăng 25 điểm cơ bản lên 3,75% – 4,00% — lần tăng lãi suất đầu tiên sau hơn ba năm, đảo ngược hoàn toàn chu kỳ giảm 2024–2025.
Điều khiến thị trường chú ý không phải bản thân đợt tăng — cái đó đã nằm trong giá với xác suất định giá tới 90% — mà là dot plot. Có 16 trên 18 quan chức dự kiến tăng thêm ít nhất một lần nữa từ nay đến cuối 2026, trong đó 4 người dự tính tăng hai lần. Dự báo trung vị cuối 2026 nâng lên 4,1% so với 3,75% hồi tháng 6, và giữ nguyên 4,1% cho 2027 với 8 quan chức dự báo tới 4,4%. Dự báo lạm phát PCE 2026 được nâng lên 3,6% từ mức 2,7% hồi tháng 3.
Tại họp báo, Chủ tịch Kevin Warsh đưa ra một trong những thông điệp cứng rắn nhất kể từ khi ông tiếp quản: lạm phát quá cao và đã như vậy quá lâu, và ông mô tả quyết định tăng lãi suất là thận trọng, nghiêm túc và có trách nhiệm. Fed cho biết động thái này sẽ giúp lạm phát quay về mục tiêu 2% sớm hơn.
Cùng tuần, BOJ ngày 18/09 nâng lãi suất lên 1,25% — mức cao nhất 31 năm, trong khi BOE ngày 17/09 giữ nguyên 3,75%.
Ảnh hưởng lên chỉ số: mặt bằng lãi suất toàn cầu đang đi lên đồng loạt, hạn chế dư địa nới lỏng trong nước và gây áp lực lên tỷ giá USD/VND. Đây là yếu tố bất lợi nền cho nhóm Ngân hàng – Chứng khoán chiếm tỷ trọng lớn nhất rổ VN30. Tuy nhiên vì kịch bản tăng đã nằm trọn trong giá, phản ứng tức thời của thị trường Việt Nam lại là tích cực — phiên 17/09 VN-Index tăng 12,66 điểm lên 1.822,77 với ngân hàng và chứng khoán dẫn dắt.
NÂNG HẠNG FTSE CHÍNH THỨC HIỆU LỰC TỪ 21/09
Từ phiên thứ Hai 21/09/2026, Việt Nam chính thức vào bộ chỉ số FTSE GEIS ở nhóm Thị trường Mới nổi thứ cấp với 27 cổ phiếu trong rổ FTSE Global All Cap.
Cần nhớ rõ cơ chế bất đối xứng mà FTSE Russell thiết kế: toàn bộ tỷ trọng Việt Nam trong bộ chỉ số Frontier bị loại ngay trong một lần, trong khi việc tham gia GEIS diễn ra theo bốn giai đoạn — 10% từ 21/09/2026, lên 30% vào tháng 3/2027, 65% vào tháng 6/2027 và hoàn tất 100% vào tháng 9/2027. Đợt giải ngân thứ nhất ước đạt 240,49 triệu USD.
Trong 27 mã, nhóm vốn hóa Large và Mid có độ phủ benchmark rộng nhất gồm
VCB, VIC, VHM, BID, HPG và VPB; 21 mã còn lại thuộc nhóm vốn hóa nhỏ.Về triển vọng ngắn hạn, chuyên gia VNDirect nhận định tác động tích cực từ nâng hạng có thể diễn ra trong vài phiên đầu, sau đó diễn biến thị trường sẽ phụ thuộc nhiều hơn vào các yếu tố nội tại như thanh khoản, lãi suất, dòng tiền và tăng trưởng lợi nhuận doanh nghiệp.
Ảnh hưởng lên chỉ số: đây là lời nhắc quan trọng nhất cho tuần này — câu chuyện đã được mua hết trước khi sự kiện xảy ra. Dòng vốn đợt 1 đã giải ngân trong phiên 18/09. Từ 21/09 trở đi, không còn lệnh cơ học nào bắt buộc phải mua, và đợt tiếp theo phải chờ tới tháng 3/2027.
PHIÊN 18/09 — MUA RÒNG NGHÌN TỶ NHƯNG VẪN ĐỎ
Phiên giao dịch cuối cùng trước giờ nâng hạng diễn ra đầy kịch tính. VN-Index có lúc tăng hơn 18 điểm, tiến sát mốc 1.840, nhưng lực bán cuối phiên xóa sạch thành quả. Riêng trong đợt ATC, chỉ số mất hơn 13 điểm, đóng cửa tại 1.815,66 điểm, giảm 7,11 điểm. VN30-Index từ mức tăng hơn 24 điểm chuyển sang giảm 10,8 điểm.
Thanh khoản bùng nổ với 881,1 triệu cổ phiếu, tương ứng gần 25.926 tỷ đồng trên HOSE.
Điều đáng chú ý nhất: khối ngoại mua ròng hơn 1.200 tỷ đồng, và trong 27 cổ phiếu được FTSE đưa vào rổ mới có tới 21 mã được mua ròng với tổng giá trị 1.717 tỷ đồng. Độ rộng trên HOSE cũng nghiêng về bên mua với 185 mã tăng so với 130 mã giảm.
Vậy tại sao chỉ số vẫn giảm? Vì tiền rút ra tập trung vào các trụ nặng nhất — Vingroup và nhóm ngân hàng lớn — trong khi tiền mua vào rải sang các mã có trọng số nhẹ hơn. Cùng lúc, nhóm nhà đầu tư trong nước đã mua đuổi ngân hàng từ phiên 17/09 buộc phải thoát hàng khi thấy dòng tiền thật nhỏ hơn kỳ vọng nhiều.
Bài học của phiên 18/09: chiều của dòng tiền không quan trọng bằng việc dòng tiền đó chảy vào mã nào. Mua ròng nghìn tỷ vẫn có thể làm chỉ số giảm, nếu phần bán rơi đúng vào các trụ.
Ảnh hưởng lên chỉ số: độ rộng tích cực và dòng tiền ngoại dương là hai tín hiệu nền tốt. Mức đóng cửa của phiên 18/09 hình thành trong một đợt khớp lệnh bị bóp méo nên kém tin cậy về mặt định giá.
⭐️ DẦU THÔ VÀ ĐỊA CHÍNH TRỊ TRUNG ĐÔNG ⭐️
Tuần qua chứng kiến một cú sốc nguồn cung thật sự: tuyến đường ống East-West của Saudi Arabia bị tấn công bằng drone và phải đóng. Đây là tuyến cho phép Saudi vận chuyển dầu ra ngoài eo biển Hormuz, nên sự cố khiến thị trường cực kỳ nhạy cảm. Cảng Yanbu trên Biển Đỏ phải dừng bốc dầu, nhiều lô hàng giao châu Âu bị hủy, và cuộc họp ngoại giao tại Oman giữa Iran với các quốc gia Arab vùng Vịnh nhằm mở lại Hormuz bị hoãn đột ngột.
Brent đã vọt lên trên 108 USD/thùng — mức cao nhất 4 tháng, tích lũy mức tăng khoảng 53% kể từ tháng 2/2026.
Tuy nhiên đến cuối tuần giá đã giảm ba phiên liên tiếp xuống dưới 104 USD, nhờ Saudi chào bán dầu thô sang châu Á qua hình thức sang mạn ngoài khơi cảng Sohar và tập trung khôi phục một nửa công suất tuyến ống. Hoạt động chuyển dầu giữa các tàu tại vùng Vịnh Oman đã tăng lên 2,7 triệu thùng/ngày so với 1,5 triệu thùng/ngày trong tháng 8.
Ngân hàng DBS nhận định trong kịch bản cơ sở, căng thẳng Mỹ – Iran sẽ hạ nhiệt trong quý IV/2026 và Brent ổn định trong khoảng 85–95 USD/thùng.
Ảnh hưởng lên chỉ số: dầu hạ nhiệt là tin tốt cho lạm phát toàn cầu và gián tiếp giảm áp lực buộc các ngân hàng trung ương thắt chặt thêm. Với rổ VN30, nhóm dầu khí có trọng số nhỏ hơn nhiều so với ngân hàng và bất động sản, nên xu hướng giảm của dầu về tổng thể là thuận lợi. Cần lưu ý rủi ro vẫn nghiêng về khả năng gián đoạn lớn hơn nếu đường ống ngừng hoạt động sau tháng 9 hoặc các cuộc tấn công tiếp tục leo thang.
NĂM TIN LỚN KHÁC CẦN THEO DÕI
- Tổng Bí thư, Chủ tịch nước Tô Lâm công tác Mỹ – Canada từ 20 đến 25/09, phát biểu tại Đại hội đồng Liên Hợp Quốc ngày 22/09 và có các cuộc gặp với doanh nghiệp Mỹ. Khoảng 29 thỏa thuận giữa doanh nghiệp hai nước trong lĩnh vực năng lượng, kỹ thuật, hàng không và tài chính có thể được công bố tại hội nghị doanh nghiệp ngày 23/09 — liên quan tới Chevron, Murphy Oil, ExxonMobil và các đối tác Việt Nam
- Tesla lập pháp nhân tại Việt Nam — Công ty TNHH Tesla Motors Việt Nam thành lập ngày 11/09, trụ sở TP.HCM, vốn điều lệ 77,667 tỷ đồng (khoảng 3 triệu USD), ngành chính là bán buôn ô tô. Hãng chưa công bố kế hoạch kinh doanh cụ thể
- SCIC đấu giá toàn bộ cổ phần tại Seaprodex (mã SEA) với giá khởi điểm hơn 8.509 tỷ đồng, nằm trong kế hoạch thoái vốn diện rộng
- Rủi ro thương mại với Mỹ — một mặt hàng xuất khẩu tỷ đô của Việt Nam ghi nhận xuất khẩu tháng 8 sang Mỹ giảm gần 55% và đối mặt nguy cơ "thuế chồng thuế"; thuế bình quân hàng Việt đã tăng lên 15,4% từ 24/07 kèm ba cuộc điều tra theo điều 301
- VNX ban hành quy chế giám sát nhằm ngăn chặn hành vi trục lợi và thao túng cổ phiếu khi nâng hạng có hiệu lực — đáng chú ý sau biến động bất thường ở đợt ATC phiên 18/09
DIỄN BIẾN THẾ GIỚI PHIÊN 18/09
Chứng khoán Mỹ điều chỉnh nhẹ: Dow Jones -0,3% xuống 52.421,20 điểm, S&P 500 -0,5% xuống 7.619,98 điểm, Nasdaq Composite -0,6% xuống 26.181,41 điểm.
Châu Á cũng đỏ: Nikkei 225 -0,8% xuống 63.498,61 điểm, Hang Seng -0,2% xuống 24.764,02 điểm, Shanghai Composite -0,2% xuống 3.878,88 điểm. Vàng giao dịch quanh 4.350 USD/ounce.
LỊCH SỰ KIỆN 21/09 – 27/09 (giờ Việt Nam)
- Thứ Hai 21/09 — Nâng hạng FTSE chính thức có hiệu lực, Việt Nam vào FTSE GEIS với 10% tỷ trọng mục tiêu
- Thứ Ba 22/09 — Tổng Bí thư, Chủ tịch nước Tô Lâm phát biểu tại Đại hội đồng Liên Hợp Quốc; Flash PMI tháng 9 của Mỹ, châu Âu, Nhật Bản (theo lịch thông lệ)
- Thứ Tư 23/09 — Hội nghị doanh nghiệp Mỹ – Việt tại New York, khoảng 29 thỏa thuận có thể được công bố
- Thứ Năm 24/09 — GDP quý 2 ước tính cuối cùng, đơn hàng hàng hóa lâu bền, jobless claims (theo lịch thông lệ)
- Thứ Sáu 25/09 — Core PCE tháng 8 của Mỹ, thước đo lạm phát ưa thích của Fed (theo lịch thông lệ)
- Cuối tháng 9 — GDP quý 3 và CPI tháng 9 của Việt Nam
- 15/10 — ngày đáo hạn hợp đồng VN30F2610 hiện tại
⭐️ CHIẾN LƯỢC ĐỀ XUẤT VN30F1m ⭐️
Tổng quan kỹ thuật:
Phiên 17/09 (ngày Fed và đáo hạn) là một phiên xu hướng tăng điển hình với biên độ 38,3 điểm — rộng gấp gần bốn lần phiên 16/09. Market Profile cho VAH 1.981,5 – POC 1.974,8 – VAL 1.965,0, IB high 1.968,0 và IB low 1.945,5, khối lượng 227,89K hợp đồng. Giá chạy từ đáy 1.945,5 lên đỉnh 1.983,8.
So với phiên 16/09 (POC 1.949,3, biên độ chỉ 11,1 điểm, khối lượng 171,07K), vùng giá trị đã dịch lên hơn 25 điểm chỉ trong một phiên — thị trường chấp nhận hoàn toàn mặt bằng giá mới.
Phiên 18/09 trên hợp đồng tháng 10: mở gap ATO +9đ, chạy lên đỉnh 1.998,5 vào khoảng 10h15, rồi phân phối cả buổi chiều và đóng cửa tại vùng 1.970,0 – 1.971,8 sau khi gap ATC -14,8đ.
Dữ liệu delta phiên 18/09 rất đáng chú ý:
- Buổi sáng: delta +5,59K trên 117,96K hợp đồng — bên mua kiểm soát
- Buổi chiều: delta -7,87K trên 79,91K — phân phối bắt đầu ngay từ 13h00, nến âm mạnh nhất là 13h15 với -3,11K
- Đợt ATC: delta -7,49K trên tổng 7,49K — một chiều tuyệt đối, không một hợp đồng nào ở phía mua
Điểm mấu chốt: buổi chiều bị bán ròng gần 8.000 hợp đồng nhưng giá chỉ trôi khoảng 10 điểm — nghĩa là có lực đỡ hấp thụ suốt hai tiếng rưỡi. Khi lực đỡ đó buông tay ở ATC, giá rơi thẳng. Để so sánh, đợt ATC phiên 17/09 có delta +4,49K và cũng một chiều tuyệt đối nhưng theo hướng ngược lại.
Vị trí hiện tại: mức đóng cửa 1.970 nằm bên trong vùng giá trị của phiên 17/09 (1.965 – 1.981,5), tức là giá đã quay về vùng thị trường từng chấp nhận chứ chưa phá vỡ cấu trúc. Vùng 1.965 – 1.975,5 là đệm thanh khoản dày, khoảng trống đã được lấp. Thêm một tín hiệu tích cực: chênh lệch giữa phái sinh và cơ sở đã dương trở lại và khối lượng mở (OI) tiếp tục tăng sau đáo hạn.
Lưu ý kỹ thuật: các mốc của phiên 17/09 thuộc hợp đồng tháng 9, còn hiện tại là hợp đồng tháng 10 — một phần gap ATO +9đ phiên 18/09 chính là chênh lệch hợp đồng chứ không phải hoàn toàn do tâm lý. Các mốc dưới đây tham chiếu trên đồ thị liên tục và sẽ ổn định dần sau vài phiên.
Mức hỗ trợ – kháng cự:
- Kháng cự 1.981,5: VAH phiên 17/09, ngưỡng cản đầu tiên của nhịp hồi
- Kháng cự 1.987 – 1.992: vùng cản mạnh, nơi giá bị từ chối trong phiên 18/09
- Kháng cự 1.998,5: đỉnh phiên 18/09, vượt được mới mở đường lên mốc tâm lý 2.000
- Hỗ trợ 1.974,8: POC phiên 17/09, mốc cân bằng gần nhất
- Hỗ trợ 1.970,0: giá đóng cửa ATC, biên trên của đệm thanh khoản
- Hỗ trợ 1.965,0: VAL phiên 17/09 — mốc quan trọng nhất, mất mốc này là gãy cấu trúc hồi phục
- Hỗ trợ 1.945,5: IB low phiên 17/09, vùng phòng thủ sâu
Liệu thứ Hai có phải phiên trả điểm?
Đây là câu hỏi đa số anh em đang đặt ra. Cần phân biệt rõ hai phần của cú giảm hôm 18/09:
- Phần cơ học — do lệnh cơ cấu có hạn chót dồn vào một đợt khớp lệnh. Phần này đã kết thúc dứt điểm, thứ Hai không còn một hợp đồng nào phải bán vì lý do đó. Phần này có cơ sở để trả lại
- Phần định giá lại — do Fed cứng rắn hơn dự kiến và câu chuyện nâng hạng hết vai trò. Phần này không trả
Vì vậy kịch bản hợp lý nhất là hồi phục kỹ thuật có giới hạn, không phải đảo chiều tăng mạnh. Các nhà giao dịch tại SHS cũng nghiêng về khả năng VN30-Index phục hồi sau nhịp giảm cuối phiên.
Dấu hiệu nhận biết ngay trong 30 phút đầu: trả điểm thật là giá mở cao hơn, lấp dần khoảng trống, delta dương đều và không tụt lại sau nhịp bật đầu tiên. Bẫy hồi là bật mạnh ngay ATO rồi yếu dần, delta chuyển âm trong vòng 30–45 phút, khối lượng cạn nhanh.
Chiến lược giao dịch:
- LONG lấp gap khi giá giữ vững trên 1.970 và delta chuyển dương trong 30 phút đầu — dừng lỗ 1.963 — mục tiêu 1.981,5 → 1.987. Lý do: áp lực cơ học đã kết thúc, giá vẫn nằm trong vùng giá trị phiên 17/09, chênh lệch dương và OI tăng cho thấy dòng tiền chưa rút.
- SHORT tại kháng cự khi giá hồi lên vùng 1.987 – 1.992 mà xuất hiện tín hiệu từ chối — dừng lỗ 1.999 — mục tiêu 1.975 → 1.970. Lý do: đây là vùng phân phối của phiên 18/09, phần định giá lại do Fed cứng rắn chưa được xóa bỏ.
- SHORT breakdown nếu mất dứt khoát 1.965 với khối lượng tăng — dừng lỗ 1.973 — mục tiêu 1.957 → 1.945,5. Lý do: thủng VAL phiên 17/09 nghĩa là thị trường từ chối toàn bộ mặt bằng giá mới sau Fed, giả thuyết trả điểm bị bác bỏ.
- Không đuổi lệnh trong 15 phút đầu phiên 21/09. Lý do: ngày hiệu lực nâng hạng có thể tạo biến động mở cửa không phản ánh xu hướng thật; chờ giá ổn định rồi hành động.
Kịch bản theo giá mở cửa thứ Hai 21/09:
- Mở trong vùng 1.970 – 1.981,5: kịch bản cơ sở, đánh biên và ưu tiên LONG ở cạnh dưới nếu delta xác nhận
- Mở gap tăng trên 1.987: hưng phấn nâng hạng, không mua đuổi — chờ phản ứng tại 1.992 để cân nhắc SHORT
- Mở gap giảm dưới 1.965: cấu trúc hồi phục bị phủ nhận, ưu tiên chiều SHORT, mục tiêu trước mắt 1.957
Quản trị vị thế: hợp đồng VN30F2610 mới bước sang vai trò F1m nên thanh khoản và basis còn đang định hình — nên giảm size trong 2–3 phiên đầu tuần. Tuần này không có mốc sự kiện nào cưỡng bức như tuần trước, nhưng Core PCE tối thứ Sáu 25/09 là dữ liệu đầu tiên kiểm chứng quyết định của Fed — hạn chế giữ vị thế lớn qua đêm thứ Sáu.
Lưu ý: Dòng vốn nâng hạng đợt 1 đã giải ngân xong trong phiên 18/09; đợt tiếp theo phải chờ tới tháng 3/2027, nên đừng kỳ vọng dòng tiền cơ học tiếp tục đẩy giá trong tuần này. Dot plot của Fed cho thấy còn ít nhất một đợt tăng nữa trước cuối năm — mặt bằng lãi suất và tỷ giá vẫn là rủi ro nền. Các mốc ngày trong tuần 22–25/09 với dữ liệu Mỹ là theo lịch thông lệ, anh chị em nên kiểm tra lại lịch chính thức trước phiên. Bản tin này là thông tin tham khảo, không phải khuyến nghị đầu tư — mọi quyết định giao dịch và quản trị rủi ro thuộc về anh chị em.
Chúc anh chị em traders tuần mới giao dịch May Mắn và Thành Công ❤️

Nếu thấy các bài phân tích hữu ích, anh em có thể sẽ thích nhóm THỰC CHIẾN phái sinh!
zalo.me/g/xamymq405
✅ Ý tưởng trading + setup VN30F1M + Kịch bản TPO
✅ Kho kiến thức đào tạo Market Profile
zalo.me/g/xamymq405
✅ Ý tưởng trading + setup VN30F1M + Kịch bản TPO
✅ Kho kiến thức đào tạo Market Profile
Bài đăng liên quan
Thông báo miễn trừ trách nhiệm
Thông tin và các ấn phẩm này không nhằm mục đích, và không cấu thành, lời khuyên hoặc khuyến nghị về tài chính, đầu tư, giao dịch hay các loại khác do TradingView cung cấp hoặc xác nhận. Đọc thêm tại Điều khoản Sử dụng.
Nếu thấy các bài phân tích hữu ích, anh em có thể sẽ thích nhóm THỰC CHIẾN phái sinh!
zalo.me/g/xamymq405
✅ Ý tưởng trading + setup VN30F1M + Kịch bản TPO
✅ Kho kiến thức đào tạo Market Profile
zalo.me/g/xamymq405
✅ Ý tưởng trading + setup VN30F1M + Kịch bản TPO
✅ Kho kiến thức đào tạo Market Profile
Bài đăng liên quan
Thông báo miễn trừ trách nhiệm
Thông tin và các ấn phẩm này không nhằm mục đích, và không cấu thành, lời khuyên hoặc khuyến nghị về tài chính, đầu tư, giao dịch hay các loại khác do TradingView cung cấp hoặc xác nhận. Đọc thêm tại Điều khoản Sử dụng.