Sau cú tăng mạnh vàng bước vào tuần then chốt của dữ liệu và rủiGiá vàng OANDA:XAUUSD vừa trải qua một tuần bứt tốc hiếm thấy, tăng gần 180 USD. Nhưng câu chuyện thực sự không nằm ở con số, mà ở những gì đang chờ phía trước. Tuần tới, lạm phát Mỹ, các tín hiệu kinh tế trái chiều và hai rủi ro địa chính trị lớn có thể tạo ra một cú xoay trục mới cho thị trường.
Nội dung được biên tập, phân tích và xuất bản bởi @BestSC
Sau cú giảm hơn 4% trong tuần cuối cùng của năm 2025, vàng bước vào năm mới trong trạng thái “trở lại nhịp thở bình thường” của thị trường. Đợt bán tháo trước đó chủ yếu là chốt lời trong điều kiện thanh khoản thấp dịp lễ. Khi dòng tiền quay lại, vàng nhanh chóng hồi phục và khép lại tuần với mức tăng hơn 4%. Đây không phải một cú bật kỹ thuật đơn thuần, mà là phản ứng của thị trường trước sự kết hợp giữa rủi ro địa chính trị và kỳ vọng chính sách tiền tệ.
Điểm bùng phát đến từ địa chính trị. Đầu tuần, thông tin quân đội Mỹ tiến vào Venezuela và việc bắt giữ Tổng thống Nicolás Maduro đã kích hoạt nhu cầu trú ẩn. Vàng tăng hơn 2,5% chỉ trong ngày thứ Hai, rồi nối tiếp bằng một phiên tăng nữa vào thứ Ba. Trong bối cảnh thế giới đang thiếu những “neo ổn định” về chính sách và an ninh, dòng tiền tìm đến vàng như một phản xạ tự nhiên.
Nhưng đà tăng nhanh chóng chững lại. Đồng Dollar mạnh hơn và việc CME Group nâng yêu cầu ký quỹ với hợp đồng vàng, bạc đã làm giảm sức nóng đầu cơ. Cùng lúc, các dữ liệu kinh tế Mỹ công bố giữa tuần mang sắc thái tích cực: việc làm khu vực tư nhân phục hồi, PMI dịch vụ ISM tăng lên 54,4 và chỉ số việc làm quay trở lại vùng mở rộng. Những con số này củng cố quan điểm rằng Fed chưa vội nới lỏng, khiến vàng điều chỉnh nhẹ trước khi ổn định trở lại.
Một diễn biến song song nhưng không kém phần quan trọng là câu chuyện của bạc. Trung Quốc tuyên bố áp đặt kiểm soát xuất khẩu bạc, một thị trường mà nước này nắm 60–70% công suất tinh luyện toàn cầu. Bạc tăng vọt hơn 10% chỉ trong hai ngày, dù sau đó bị hạ nhiệt bởi yêu cầu ký quỹ cao hơn, sự vượt trội của bạc cho thấy thị trường kim loại quý đang phản ứng mạnh với các cú sốc nguồn cung, một tín hiệu không thể bỏ qua đối với vàng.
Báo cáo việc làm phi nông nghiệp cuối tuần mang tính “trung lập”: số việc làm mới thấp hơn dự báo, nhưng tỷ lệ thất nghiệp lại giảm. Thị trường chỉ phản ứng trong thời gian ngắn. Vàng giữ được vùng giá cao và khép tuần tại 4.509USD/ ounce, tăng hơn 176 USD so với đầu tuần. Nói cách khác, lực mua phòng thủ vẫn ở đó, dù động lượng đã dịu lại.
Tuần tới: tâm điểm không nằm ở lịch kinh tế, mà ở rủi ro
Dữ liệu CPI tháng 12 của Mỹ là dữ liệu rất quan trọng. Bản thân con số này khó thay đổi lập trường của Fed trong tháng Giêng, nhưng biên độ bất ngờ vẫn đủ để gây biến động. CPI lõi từ 0,3% trở lên sẽ nuôi lại nỗi lo “lạm phát dai dẳng”, hỗ trợ đồng Dollar và tạo áp lực ngắn hạn lên vàng. Ngược lại, dưới 0,2% có thể làm suy yếu đồng bạc xanh và mở đường cho một nhịp tăng mới của vàng.
Tuy nhiên, yếu tố quyết định lại nằm ngoài kinh tế thuần túy. Ngoại trưởng Mỹ Marco Rubio dự kiến gặp đại diện Đan Mạch và Greenland, trong bối cảnh ông Trump công khai nhắc lại ý định “thâu tóm Greenland”. Đây không chỉ là phát biểu mang tính chính trị nội bộ, mà là một tín hiệu chiến lược về Bắc Cực, năng lượng và an ninh. Nếu căng thẳng Mỹ–EU gia tăng, thị trường sẽ phản xạ theo kịch bản ngại rủi ro, môi trường mà vàng thường hưởng lợi.
Song song đó, bất ổn tại Iran đang nổi lên như một biến số khó lường. Các cuộc biểu tình chống chính phủ, những tuyên bố cứng rắn từ Washington và phản ứng quyết liệt từ Tehran đang đẩy khu vực Trung Đông trở lại trạng thái nhạy cảm. Nếu tình hình xấu đi hoặc Mỹ can dự sâu hơn, vàng gần như chắc chắn sẽ được kích hoạt vai trò trú ẩn.
Quan điểm cơ bản
Đợt tăng gần 180 Dollar trong tuần qua không phải là một “cú nổ cảm xúc” ngắn hạn. Nó phản ánh một bối cảnh mới, nơi địa chính trị, chuỗi cung ứng kim loại và kỳ vọng chính sách tiền tệ đang giao thoa. CPI có thể tạo ra biến động tức thời, nhưng chính những rủi ro từ Greenland, Trung Đông và trật tự địa chính trị đang dịch chuyển mới là yếu tố quyết định xu hướng trung hạn.
Trong một thế giới mà bất ổn không còn là ngoại lệ mà trở thành trạng thái thường trực, vàng tiếp tục được định vị không chỉ như một tài sản phòng thủ, mà như một thước đo niềm tin đối với trật tự kinh tế – chính trị toàn cầu.
Phân tích kỹ thuật và gợi ý Entry vàng OANDA:XAUUSD (Ngày 11 tháng 1)
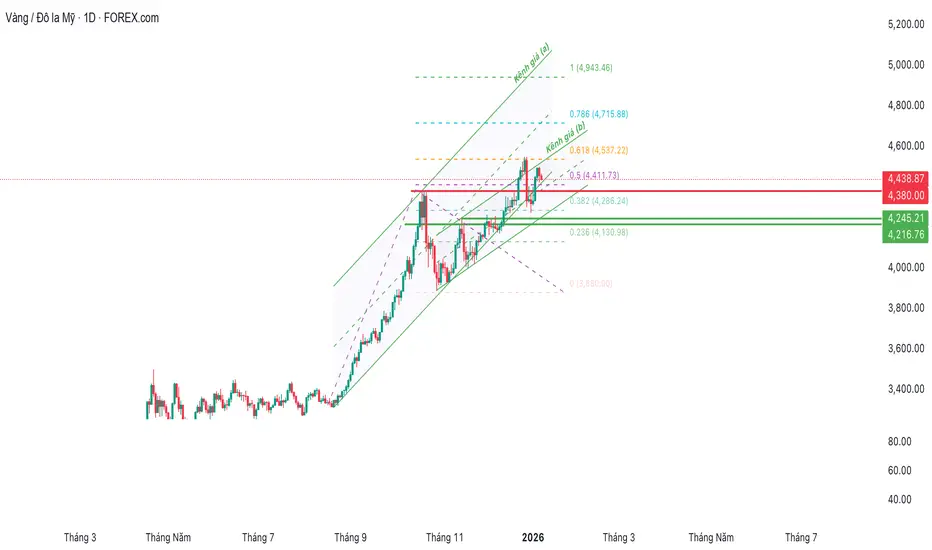
Biểu đồ vàng khung ngày cho thấy xu hướng tăng trung hạn vẫn được duy trì rõ ràng. Cấu trúc giá tiếp tục nằm trong kênh tăng dốc lên, với các đáy sau cao hơn đáy trước. Đường trung bình động dài hạn vẫn hướng lên, xác nhận xu hướng chính chưa bị phá vỡ.
Sau nhịp điều chỉnh ngắn, giá đã giữ vững vùng hỗ trợ động quanh 4.280–4.300 (trùng với các mốc Fibonacci 0.382–0.5) và nhanh chóng hồi phục trở lại vùng 4.500. Điều này cho thấy lực cầu vẫn chiếm ưu thế, và thị trường đang hấp thụ tốt các nhịp chốt lời.
Về cấu trúc, vàng đã hình thành một nền tích lũy cao trong xu hướng tăng. Nếu giá duy trì phía trên vùng 4.380–4.400 và không phá vỡ kênh giá, thị trường có đủ điều kiện kỹ thuật để bước vào một chu kỳ tăng mới.
Các mục tiêu tăng giá kế tiếp:
• 4.540–4.560: vùng kháng cự ngắn hạn, tương ứng mốc Fibonacci 0.618.
• 4.700–4.720: mục tiêu Fib mở rộng tiếp theo (0.786).
• 4.900–5.000: vùng đích của kênh tăng trung hạn nếu xu hướng được duy trì.
Rủi ro điều chỉnh:
Trong trường hợp giá đánh mất vùng 4.380–4.400, áp lực chốt lời có thể kéo vàng lùi về:
• 4.280–4.300: hỗ trợ gần nhất, mang tính kiểm định xu hướng.
• Dưới mức này, kịch bản điều chỉnh sâu hơn về 4.130–4.160 sẽ làm suy yếu đáng kể cấu trúc tăng và trì hoãn chu kỳ tăng mới.
Chỉ báo động lượng (RSI) duy trì trên vùng trung tính và chưa xuất hiện phân kỳ giảm rõ ràng, cho thấy đà tăng vẫn đang được bảo toàn, dù thị trường có thể tiếp tục rung lắc trong biên hẹp trước khi bứt phá.
Gợi ý Entry (Phục vụ phân tích, không thay thế một lời mời đầu tư)
Canh mua theo xu hướng.
• Buy pullback: quanh 4.380–4.420 nếu xuất hiện tín hiệu giữ giá hoặc nến xác nhận.
o Mục tiêu: 4.540 → 4.700
o Dừng lỗ: dưới 4.300
• Buy breakout: khi giá đóng cửa rõ ràng trên 4.560.
o Mục tiêu: 4.700 → 4.900
o Dừng lỗ: dưới vùng 4.500
Chỉ cân nhắc bán ngắn hạn nếu giá phá vỡ dứt khoát 4.300, khi đó mục tiêu điều chỉnh có thể về 4.150–4.200.
Bài viết đến đây là hết, chúc bạn đọc ngày làm việc hiệu quả và hạnh phúc! FRPT gây bất ngờ cho Phố WallRedoubling là dự án nghiên cứu của riêng tôi trên TradingView, được thiết kế để trả lời câu hỏi sau: Tôi sẽ mất bao lâu để nhân đôi vốn của mình? Mỗi bài viết sẽ tập trung vào một công ty khác nhau mà tôi sẽ cố gắng thêm vào danh mục đầu tư mẫu của mình. Tôi sẽ sử dụng giá đóng cửa của cây nến cuối cùng trong ngày bài báo được đăng tải làm giá giới hạn mua ban đầu. Tôi sẽ đưa ra mọi quyết định dựa trên phân tích cơ bản. Hơn nữa, tôi sẽ không sử dụng đòn bẩy trong các tính toán của mình, nhưng tôi sẽ giảm vốn của mình bằng số tiền phí giao dịch (0,1% mỗi giao dịch) và thuế (20% thuế lãi vốn và 25% thuế cổ tức). Để biết giá cổ phiếu hiện tại của công ty, chỉ cần nhấp vào nút Phát trên biểu đồ. Nhưng xin vui lòng chỉ sử dụng tài liệu này cho mục đích giáo dục. Xin lưu ý, đây không phải là lời khuyên đầu tư.
Dưới đây là tổng quan chi tiết, có cấu trúc về công ty NASDAQ:FRPT (Freshpet, Inc.) dựa trên tình hình tài chính của công ty:
1. Các lĩnh vực hoạt động chính Freshpet, Inc. là một nhà sản xuất thức ăn cho thú cưng có trụ sở tại Hoa Kỳ, tập trung vào sản xuất và tiếp thị các bữa ăn và đồ ăn vặt tươi, được bảo quản lạnh cho chó và mèo. Hoạt động kinh doanh cốt lõi của công ty bao gồm phát triển, sản xuất và phân phối thức ăn cho thú cưng tự nhiên, chế biến tối thiểu dưới các thương hiệu riêng, tận dụng mạng lưới phân phối lạnh độc quyền tại các cửa hàng tạp hóa, cửa hàng chuyên dụng cho thú cưng và các kênh bán lẻ khác trên khắp Bắc Mỹ và Châu Âu.
2. Mô hình kinh doanh Freshpet tạo ra doanh thu bằng cách bán các sản phẩm thức ăn cho thú cưng trực tiếp cho các đối tác bán lẻ, bao gồm các chuỗi cửa hàng tạp hóa, cửa hàng thú cưng, nhà bán lẻ lớn, cửa hàng câu lạc bộ và nền tảng thương mại điện tử. Mô hình kinh doanh của công ty là B2B2C: công ty sản xuất sản phẩm và bán chúng thông qua các nhà bán lẻ, những người sau đó bán cho người nuôi thú cưng. Công ty nhấn mạnh lòng trung thành với thương hiệu và việc mua hàng lặp lại thông qua các sản phẩm thức ăn tươi ngon, chất lượng cao, cần được bảo quản lạnh và được định vị ở phân khúc cao cấp hơn so với thức ăn khô hoặc đóng hộp truyền thống dành cho thú cưng.
3. Sản phẩm hoặc dịch vụ chủ lực Các sản phẩm chính của Freshpet bao gồm thức ăn cho chó đông lạnh, thức ăn cho mèo và đồ ăn vặt cho thú cưng. Các sản phẩm được bán ra thị trường dưới thương hiệu Freshpet, cùng với các dòng sản phẩm bánh thưởng khác như DogNation và Dog Joy. Những sản phẩm này được chế biến từ thịt tươi, rau củ và trái cây không chất bảo quản hay phụ gia nhân tạo, và được bán dưới dạng bữa ăn, cuộn và hộp.
4. Các quốc gia trọng điểm cho hoạt động kinh doanh Công ty chủ yếu hoạt động tại Hoa Kỳ và Canada, nơi công ty có sự hiện diện bán lẻ lớn nhất. Công ty này cũng phân phối sản phẩm tại châu Âu, mở rộng phạm vi hoạt động ra ngoài khu vực Bắc Mỹ. Sản phẩm có mặt trên thị trường bán lẻ thông qua nhiều kênh khác nhau, bao gồm các siêu thị lớn, câu lạc bộ, cửa hàng tạp hóa và cửa hàng chuyên bán đồ dùng cho thú cưng.
5. Các đối thủ cạnh tranh chính Các đối thủ cạnh tranh chính đến từ cả các thương hiệu thức ăn cho thú cưng truyền thống và các thương hiệu tươi/tự nhiên:
Blue Buffalo (General Mills) và Hill's Pet Nutrition (Colgate-Palmolive) trong thức ăn cao cấp cho thú cưng.
Các thương hiệu thức ăn cho thú cưng tươi/tự nhiên quy mô nhỏ hơn như The Farmer's Dog, Ollie và Nom Nom, thường bán trực tiếp cho người tiêu dùng.
Các công ty thực phẩm lớn hơn như Vital Farms, Utz Brands, Lamb Weston, v.v., hoạt động trong lĩnh vực thực phẩm tiêu dùng rộng lớn hơn nhưng có sự chồng chéo cạnh tranh trong các danh mục sản phẩm cụ thể.
6. Các yếu tố bên ngoài và bên trong góp phần vào tăng trưởng lợi nhuận Các yếu tố bên ngoài:
Xu hướng tiêu dùng mạnh mẽ hướng tới việc coi thú cưng như con người và thức ăn cho thú cưng chất lượng cao, hỗ trợ nhu cầu về các lựa chọn tươi ngon và tốt cho sức khỏe.
Số lượng người nuôi thú cưng ngày càng tăng và chi tiêu cho chăm sóc thú cưng cũng tăng lên, đặc biệt là ở Bắc Mỹ.
Những xu hướng này tạo ra cơ hội cho Freshpet tăng thị phần và mở rộng sự hiện diện bán lẻ.
Các yếu tố nội bộ: Định vị sản phẩm đông lạnh độc đáo và lòng trung thành với thương hiệu, phân biệt nó với thức ăn cho thú cưng thông thường.
Quan hệ đối tác chiến lược với các nhà bán lẻ và các đơn vị phân phối lạnh độc quyền, giúp tăng cường khả năng hiển thị sản phẩm và thúc đẩy mua hàng lặp lại.
Mở rộng hoạt động và tiếp thị tập trung vào những người nuôi thú cưng quan tâm đến sức khỏe, cho phép tăng trưởng theo quy mô tại các thị trường hiện có và thị trường mới.
7. Các yếu tố bên ngoài và bên trong góp phần làm giảm lợi nhuận Các yếu tố bên ngoài: Áp lực kinh tế và sự thay đổi trong hành vi người tiêu dùng, với ngân sách hộ gia đình eo hẹp hơn có thể làm giảm các khoản mua hàng cao cấp.
Sự cạnh tranh ngày càng tăng từ các công ty thực phẩm lớn tham gia vào thị trường thức ăn tươi cho thú cưng, ví dụ: Tập đoàn General Mills đang mở rộng dòng sản phẩm Blue Buffalo sang các sản phẩm tươi sống.
Các yếu tố nội tại:
Việc phụ thuộc vào vận chuyển lạnh làm tăng chi phí và độ phức tạp so với thức ăn cho thú cưng có thể bảo quản ở nhiệt độ phòng.
Tốc độ tăng trưởng chậm hơn ở một số phân khúc nhất định (ví dụ: thức ăn cho mèo) có thể hạn chế việc áp dụng rộng rãi hơn khi sở thích của người tiêu dùng thay đổi.
8. Sự ổn định của ban quản lý Những thay đổi điều hành trong 5 năm qua:
Ban lãnh đạo cấp cao của Freshpet bao gồm CEO Billy Cyr, với những hoạt động gần đây trong hội đồng quản trị và các vai trò quản lý cấp cao, phản ánh sự liên tục trong lãnh đạo nhằm thực hiện các chiến lược tăng trưởng.
Tác động đến chiến lược và văn hóa doanh nghiệp:
Sự ổn định trong quản lý đã hỗ trợ việc tập trung nhất quán vào đổi mới sản phẩm cao cấp, cơ sở hạ tầng phân phối lạnh và mở rộng thương hiệu, góp phần vào sự nhất quán chiến lược dài hạn và củng cố vị thế thị trường.
Phân tích tình hình kinh doanh cho thấy lợi nhuận trên mỗi cổ phiếu hiện đang tăng trưởng vượt dự báo của các nhà phân tích trong bối cảnh doanh thu dài hạn tăng trưởng ổn định, đồng thời các chỉ số về hiệu quả hoạt động và ổn định tài chính như vòng quay khoản phải thu và tỷ lệ nợ trên doanh thu đều khả quan, khẳng định chất lượng quản lý vận hành cao và cấu trúc bảng cân đối kế toán lành mạnh. Dòng tiền từ hoạt động kinh doanh, đầu tư và tài chính được đánh giá là ổn định, cho thấy khả năng cân bằng trong việc tạo ra và phân bổ vốn của công ty. Trong số các chỉ số ưu tiên trung bình, sự tăng trưởng ổn định dài hạn của lợi nhuận trên vốn và tỷ suất lợi nhuận gộp hỗ trợ cho bức tranh về khả năng sinh lời ổn định, sự tăng trưởng đạt được trong tỷ lệ chi phí hoạt động phản ánh việc kiểm soát chi phí được cải thiện, và các giá trị tốt về điều khoản thanh toán cho nhà cung cấp, tỷ lệ hàng tồn kho trên doanh thu và tính thanh khoản hiện tại xác nhận việc quản lý vốn lưu động đáng tin cậy; đồng thời, việc thiếu tiến bộ trong khả năng trả lãi vẫn là yếu tố hạn chế duy nhất không làm thay đổi đánh giá tích cực tổng thể. Với tỷ lệ P/E là 27, được coi là mức chấp nhận được, định giá hiện tại có vẻ hợp lý nếu xét đến tốc độ tăng trưởng tương đối ổn định. Hiện chưa có thông tin quan trọng nào được xác định có thể gây nguy hại đến sự ổn định của doanh nghiệp hoặc dẫn đến nguy cơ phá sản. Với hệ số đa dạng hóa là 20 và độ lệch của giá cổ phiếu hiện tại so với giá trị bình quân hàng năm là hơn 4 EPS, quyết định được đưa ra là đầu tư 5% vốn vào công ty này ở giá đóng cửa của phiên giao dịch cuối cùng, phản ánh cách tiếp cận cân bằng và thận trọng đối với vị thế trong một danh mục đầu tư đa dạng.  Giá lên

Cẩn trọng thuế quan của Trump và báo cáo việc làm phi nôngnghiệpĐây là hai biến số có thể quyết định nhịp biến động kế tiếp của vàng trong thời gian tới.
Thị trường không phản ứng vì một dữ liệu riêng lẻ, mà vì bức tranh rủi ro đang chồng lớp: căng thẳng địa chính trị, bất định chính sách tiền tệ của Cục Dự trữ Liên bang, và một yếu tố pháp lý có khả năng gây sốc, phán quyết của Tòa án Tối cao Mỹ về tính hợp pháp của thuế quan do Tổng thống Trump áp đặt.
Tôi nhìn đợt tăng này không phải như một cú hưng phấn, mà là một động thái phòng thủ có tính hệ thống. Khi rủi ro khó định lượng xuất hiện đồng thời ở nhiều mặt trận, vàng lại được lựa chọn như một nơi “đỗ tạm” của dòng tiền.
Nội dung được biên tập, phân tích và xuất bản bởi @BestSC
Địa chính trị, rủi ro đang lan từ Nam Mỹ đến Bắc Cực
Câu chuyện Venezuela tiếp tục là mồi lửa chính. Việc bắt giữ Tổng thống Nicolas Maduro, cùng những tuyên bố cứng rắn từ phía Washington về khả năng mở rộng các hành động tương tự sang các quốc gia Mỹ Latinh khác, đã nâng cao đáng kể mức độ bất ổn khu vực. Vụ bắt giữ hai tàu chở dầu có liên hệ với Venezuela tại Đại Tây Dương càng làm dấy lên lo ngại về an ninh năng lượng và rủi ro gián đoạn chuỗi cung ứng.
Nhưng tâm điểm mới lại nằm ở Bắc Cực. Các báo cáo cho thấy chính quyền Mỹ đã thảo luận phương án đề nghị bồi thường tài chính cho cư dân Greenland nhằm thúc đẩy việc tách khỏi Đan Mạch và liên kết với Hoa Kỳ. Đến thứ Năm, Tổng thống Trump công khai tuyên bố Mỹ phải “sở hữu” toàn bộ Greenland, không chỉ duy trì các quyền quân sự theo hiệp ước.
Phản ứng từ châu Âu là nhanh và cứng. Đại diện cấp cao về chính sách đối ngoại của EU, ông Kalas, gọi những tuyên bố này là “vô cùng đáng lo ngại” và nhấn mạnh châu Âu đang thảo luận cách phản ứng nếu các đe dọa trở thành hiện thực. Nhà Trắng thậm chí không loại trừ phương án quân sự, một tín hiệu cho thấy lập trường đối ngoại của chính quyền Trump đang bước sang ngưỡng leo thang mới.
Theo cách tôi nhìn nhận, việc công khai đưa “lựa chọn quân sự” vào bàn thảo không chỉ làm gia tăng căng thẳng Mỹ–EU, mà còn tạo ra bất ổn dài hạn trong cấu trúc an ninh NATO và địa chính trị Bắc Cực. Đó là loại rủi ro mà thị trường tài chính khó định giá trước, và chính sự “khó định giá” ấy mới là chất xúc tác cho vàng.
Vàng phản ứng trước rủi ro, không phải trước tin tức đơn lẻ
Các nhà phân tích kim loại quý cho rằng tâm lý phòng thủ hiện nay ở thị trường vàng và bạc cao hơn rõ rệt so với cổ phiếu hay trái phiếu. Sau các hành động quân sự của Mỹ tại Venezuela cuối tuần trước, dòng tiền tìm đến tài sản trú ẩn đã gia tăng bền bỉ, không phải theo kiểu đầu cơ ngắn hạn.
HSBC thậm chí dự báo giá vàng có thể tiến tới 5.000USD/ ounce trong nửa đầu năm 2026, dựa trên hai trụ cột: rủi ro địa chính trị leo thang và môi trường chính sách tiền tệ nới lỏng. Con số này không phải là lời tiên tri, nhưng nó phản ánh một thực tế: vàng đang được định vị lại như một tài sản chiến lược trong bối cảnh trật tự toàn cầu nhiều bất ổn.
Không phải ngẫu nhiên mà năm ngoái vàng tăng hơn 64%, mức tốt nhất kể từ năm 1979. Đó là năm mà bất ổn chính trị, xung đột địa chính trị và sự đảo chiều chính sách tiền tệ cùng hội tụ.
Dữ liệu việc làm Mỹ, chất xúc tác ngắn hạn cho biến động
Trong ngắn hạn, tâm điểm vẫn là báo cáo việc làm phi nông nghiệp tháng 12 của Mỹ, công bố vào thứ Sáu. Dự báo cho thấy nền kinh tế chỉ tạo thêm khoảng 60.000 việc làm, thấp hơn tháng trước; tỷ lệ thất nghiệp có thể giảm nhẹ xuống 4,5%.
Chuỗi dữ liệu gần đây đều mang một thông điệp nhất quán: thị trường lao động đang chậm lại. Đơn xin trợ cấp thất nghiệp tăng, số vị trí tuyển dụng giảm mạnh hơn dự kiến, và tăng trưởng việc làm khu vực tư nhân thấp hơn kỳ vọng. Thị trường vì thế đang định giá khả năng Fed có thể cắt giảm lãi suất hai lần trong năm nay.
Với một tài sản không sinh lãi như vàng, môi trường lãi suất thấp luôn là chất xúc tác. Nhưng điều quan trọng hơn, theo tôi, không nằm ở số liệu một tháng, mà ở mức độ chắc chắn của xu hướng. Nếu báo cáo thứ Sáu tiếp tục xác nhận đà hạ nhiệt của lao động Mỹ, kỳ vọng nới lỏng tiền tệ sẽ được củng cố, và vàng có thêm một trụ đỡ mang tính nền tảng.
Thuế quan của Trump, “thiên nga đen” tiềm tàng
Yếu tố mà thị trường dường như chưa định giá đầy đủ là phán quyết sắp tới của Tòa án Tối cao Mỹ về các mức thuế quan do Trump áp đặt. Theo Bloomberg, thứ Sáu có thể là thời điểm đầu tiên để tòa đưa ra phán quyết về tính hợp pháp của các biện pháp này.
Nếu tòa tuyên bố thuế quan là bất hợp pháp, đó sẽ là đòn giáng pháp lý lớn nhất vào chương trình kinh tế của Trump kể từ khi ông trở lại Nhà Trắng. Hệ quả không chỉ dừng ở chính trị: chính phủ có thể phải hoàn trả hàng tỷ đô la tiền thuế cho hơn 1.000 doanh nghiệp đã nộp trước đó. Một cú sốc như vậy có thể tạo áp lực lên đồng đô la và, theo logic thị trường, trở thành chất xúc tác mới cho vàng.
Tâm điểm của tranh cãi là các biện pháp thuế quan “Ngày Giải phóng” ban hành ngày 2/4, áp thuế từ 10% đến 50% lên phần lớn hàng nhập khẩu, cùng các mức thuế bổ sung đối với Canada và Mexico. Nếu bị bác bỏ, không chỉ chính sách thương mại mà cả uy tín điều hành kinh tế của chính quyền Trump cũng bị đặt dấu hỏi.
Tôi không nhìn thị trường vàng hiện tại như một câu chuyện của “giá tăng vì tin xấu”. Tôi nhìn nó như một phản ứng có hệ thống trước ba tầng rủi ro:
địa chính trị leo thang, kinh tế Mỹ chậm lại, và bất định pháp lý từ thuế quan.
Báo cáo việc làm phi nông nghiệp có thể là chất xúc tác ngắn hạn. Nhưng phán quyết về thuế quan của Trump mới là biến số mang tính “thiên nga đen” khó dự đoán, nhưng đủ sức thay đổi trạng thái thị trường.
Trong bối cảnh đó, vàng không đơn thuần là kênh trú ẩn. Nó đang trở thành thước đo của mức độ bất ổn toàn cầu. Và khi bất ổn chưa có dấu hiệu hạ nhiệt, việc dòng tiền tiếp tục tìm đến kim loại quý là một lựa chọn mang tính phòng thủ, không phải cảm tính.
Nội dung đến đây là hết, chúc bạn đọc ngày làm việc hiệu quả và hạnh phúc! Phân tích kỹ thuật và gợi ý Entry vàng (Ngày 9 tháng 1)Xu hướng tăng chính vẫn được duy trì ổn định. Cấu trúc giá tiếp tục hình thành các đáy sau cao hơn đáy trước trong kênh tăng trung hạn. Nhịp điều chỉnh hiện tại mang tính kỹ thuật sau giai đoạn tăng kéo dài, chưa làm suy yếu cấu trúc xu hướng.
Về mặt mức giá, vàng đang dao động trên vùng hỗ trợ hợp lưu quanh 4.380 – 4.280USD/ ounce (cạnh dưới kênh giá và các mốc Fibonacci quan trọng). Đây là khu vực then chốt quyết định xu hướng trong ngắn hạn. Việc giá giữ vững trên vùng này cho thấy lực mua nền tảng vẫn còn hiện diện, chưa xuất hiện dấu hiệu phân phối rõ ràng.
Ở phía trên, vùng 4.540 – 4.580 USD đang đóng vai trò kháng cự gần. Nếu giá đóng cửa dứt khoát phía trên khu vực này, thị trường sẽ xác nhận thoát khỏi trạng thái tích lũy hiện tại và mở ra một chu kỳ tăng mới, với mục tiêu tiếp theo hướng về 4.700 – 4.750 USD, xa hơn là vùng 4.900 – 5.000 USD theo trục kênh giá trung hạn.
Điều kiện để chu kỳ tăng mới hình thành:
– Giá giữ vững trên vùng hỗ trợ 4.380 – 4.280USD.
– Xuất hiện nến đóng cửa vượt kháng cự 4.540 – 4.580USD kèm thanh khoản cải thiện.
– Động lượng (RSI) duy trì trên ngưỡng trung tính, tránh rơi vào trạng thái phân kỳ giảm.
Rủi ro điều chỉnh giảm:
Rủi ro chính nằm ở kịch bản phá vỡ vùng 4.280USD. Khi đó, cấu trúc “đỉnh sau cao hơn – đáy sau cao hơn” bị suy yếu, giá có thể trượt về các vùng hỗ trợ sâu hơn quanh 4.200 – 4.130USD, thậm chí kiểm định lại đáy kỹ thuật gần 4.000 – 3.900USD. Đây sẽ là nhịp điều chỉnh mang tính tái cân bằng xu hướng, không còn đơn thuần là điều chỉnh kỹ thuật ngắn hạn.
Gợi ý Entry (phục vụ phân tích, không thay thế một lời mời đầu tư)
Mua khi điều chỉnh về vùng 4.380 – 4.300USD, nếu xuất hiện tín hiệu giữ giá (nến rút chân, mô hình tích lũy ngắn).
Mục tiêu: 4.540 – 4.580 trước mắt; mở rộng lên 4.700+ nếu phá vỡ kháng cự.
Điểm bảo vệ vị thế: dừng vị thế khi giá đóng cửa dưới 4.280.
Xu hướng tăng của vàng chưa bị phá vỡ và đang trong pha điều chỉnh tích lũy. Ngưỡng 4.540 – 4.580 là “cánh cửa” cho chu kỳ tăng kế tiếp; trong khi 4.280 là ranh giới giữa điều chỉnh kỹ thuật và suy yếu xu hướng. Chiến lược phù hợp nhất hiện tại vẫn là đi theo xu hướng, mua khi điều chỉnh – bán khi tiệm cận kháng cự, giữ kỷ luật với các mốc rủi ro đã xác định.
@BestSC – Phân tích và xuất bản nội dung Vàng điều chỉnh, chốt lời hay thay đổi xu hướng?Giá vàng giảm gần 1% trong phiên thứ Tư không phải là cú quay đầu của xu hướng, mà là phép thử đầu tiên sau chuỗi tăng nóng.
Thị trường đang đối diện một câu hỏi thực tế, đây chỉ là nhịp “xả hơi” kỹ thuật, hay là tín hiệu rằng các yếu tố vĩ mô đang tạm thời bất lợi cho vàng?
Phiên thứ Tư, vàng giao ngay giảm 0,84% xuống 4.456 USD/ ounce, có lúc mất tới 1,7% trong ngày. Điểm đáng chú ý không nằm ở con số giảm, mà ở nguyên nhân: dữ liệu kinh tế Mỹ tích cực hơn dự kiến đã làm mờ đi vai trò trú ẩn ngắn hạn của kim loại quý.
Nội dung được biên tập, phân tích và xuất bản bởi @BestSC
Khi dữ liệu Mỹ lấn át địa chính trị
Chỉ số PMI dịch vụ ISM bất ngờ tăng mạnh lên 54,4, cao hơn đáng kể so với dự báo cho thấy nền kinh tế Mỹ cuối năm không hề suy yếu như nhiều kịch bản bi quan. Đáng chú ý hơn, chỉ số việc làm trong ngành dịch vụ quay lại vùng mở rộng, trong khi áp lực giá có dấu hiệu hạ nhiệt.
Song song đó, dữ liệu JOLTS cho thấy số vị trí tuyển dụng tiếp tục giảm, phản ánh nhu cầu lao động đang hạ nhiệt dần; báo cáo ADP ghi nhận tăng 41.000 việc làm khu vực tư nhân, không quá mạnh, nhưng đủ để củng cố câu chuyện “ổn định thay vì suy yếu”.
Kết hợp lại, bức tranh kinh tế Mỹ tạm thời đủ vững để làm giảm nhu cầu phòng thủ.
Và khi vàng vừa chạm vùng 4.500USD, một mốc tâm lý quan trọng làn sóng chốt lời xuất hiện là phản ứng gần như tất yếu.
Chốt lời kỹ thuật, không phải đảo chiều cơ bản
Tôi không nhìn nhịp giảm này như sự suy yếu cấu trúc của vàng. Đây là một động thái điều chỉnh sau tăng mạnh.
Thị trường kim loại quý đã tăng liên tục nhờ hai trụ cột: bất ổn địa chính trị và kỳ vọng Fed sẽ nới lỏng. Khi dữ liệu kinh tế Mỹ “khá hơn mong đợi”, trụ cột thứ hai tạm thời bị thử thách, kéo theo áp lực chốt lời ngắn hạn.
Tuy nhiên, những yếu tố nền tảng vẫn chưa biến mất:
• Đồng Dollar Mỹ không phục hồi đủ mạnh để gây sức ép dài hạn.
• Căng thẳng địa chính trị vẫn là biến số lớn, khó định giá.
• Kỳ vọng cắt giảm lãi suất của Fed vẫn tồn tại, chỉ là bị trì hoãn trong ngắn hạn.
Ở phía cầu vật chất, dữ liệu cho thấy Trung Quốc tiếp tục tăng dự trữ vàng trong tháng 12, một tín hiệu cho thấy các ngân hàng trung ương vẫn coi vàng là công cụ phòng vệ chiến lược, không phải tài sản đầu cơ ngắn hạn.
Địa chính trị, nền đỡ chưa biến mất
Bối cảnh chính trị toàn cầu tiếp tục tạo “lớp nền” cho vàng.
Việc Mỹ bắt giữ Tổng thống Venezuela và các động thái liên quan đến tái cấu trúc ngành dầu mỏ nước này, cùng với những phát biểu về Greenland, thậm chí không loại trừ khả năng can thiệp cho thấy địa chính trị đang quay lại vai trò trung tâm trong tâm lý thị trường.
Những rủi ro này không phải cú sốc tức thì mỗi ngày, nhưng chúng duy trì nhu cầu phòng vệ dài hạn đối với tài sản không mang rủi ro tín dụng, vị trí truyền thống của vàng.
Fed và dữ liệu việc làm, điểm quyết định tiếp theo
Trọng tâm thị trường hiện chuyển sang báo cáo việc làm phi nông nghiệp sắp công bố.
Nếu dữ liệu cho thấy thị trường lao động suy yếu rõ rệt, kỳ vọng Fed cắt giảm lãi suất sẽ được kích hoạt lại, và vàng sẽ nhanh chóng lấy lại đà tăng.
Ngược lại, nếu lao động tiếp tục ổn định, Fed có thêm lý do để thận trọng, khiến vàng đối diện giai đoạn tích lũy hoặc điều chỉnh ngắn hạn.
Dù theo kịch bản nào, một điểm then chốt vẫn không thay đổi: vàng đang được định giá trong bối cảnh lãi suất có xu hướng giảm về trung hạn và bất ổn toàn cầu chưa hạ nhiệt.
Nhịp nghỉ của xu hướng tăng
Đợt giảm ngày thứ Tư là nhịp thở của thị trường sau chuỗi tăng nhanh, không phải sự đảo chiều của câu chuyện lớn.
Dữ liệu kinh tế Mỹ tạm thời làm suy yếu vai trò trú ẩn, nhưng không xóa bỏ nền tảng hỗ trợ: rủi ro địa chính trị, xu hướng nới lỏng tiền tệ trong trung hạn, và nhu cầu mua từ ngân hàng trung ương.
Trong môi trường mà lợi suất thực khó duy trì ở mức cao và bất ổn tiếp tục lan rộng, vàng vẫn giữ vai trò là tài sản phòng thủ chiến lược.
Câu hỏi hiện tại không phải là “vàng có còn hấp dẫn hay không”, mà là: thị trường cần bao lâu để hấp thụ nhịp điều chỉnh này trước khi xu hướng lớn tiếp tục.
Bài viết đến đây là hết, chúc bạn đọc ngày làm việc hiệu quả và hạnh phúc! Trump khuấy động toàn cầu, chu kỳ tăng năm 2026 có tiếp diễnThị trường không phản ứng vì tin đồn. Thị trường phản ứng vì quyền lực được sử dụng.
Sáng thứ Tư, 7/1, trong phiên châu Á, giá vàng giao ngay dao động ở vùng cao, chạm 4.500USD/ ounce, tiến gần mức đỉnh lịch sử 4.549,71USD/ ounce thiết lập cuối tháng 12. Đây không phải là một nhịp tăng mang tính kỹ thuật thuần túy. Nó là phản xạ trực tiếp của nỗi lo địa chính trị đang quay trở lại trung tâm của thị trường toàn cầu.
Nội dung được biên tập, phân tích và xuất bản bởi @BestSC
Khi quyền lực chính trị trở thành cú hích cho tài sản trú ẩn
Điểm kích hoạt nằm ở Venezuela.
Cuối tuần qua, Mỹ tiến hành chiến dịch tại Caracas và bắt giữ Tổng thống Nicolás Maduro. Động thái này ngay lập tức làm thay đổi cấu trúc rủi ro của thị trường: dòng vốn rời khỏi cổ phiếu và trái phiếu, chảy mạnh vào kim loại quý.
Trong phiên thứ Ba, vàng tăng gần 1%, đóng cửa quanh 4.494 USD/ ounce; hợp đồng vàng kỳ hạn Mỹ chốt ở 4.496,10 ÚD/ ounce. Các nhà giao dịch kim loại phản ứng nhanh hơn các thị trường khác, một dấu hiệu điển hình khi rủi ro địa chính trị trở thành biến số chi phối.
Thông điệp của thị trường rất rõ: khi trật tự quốc tế bị thử thách, vàng lại được gọi tên.
Venezuela: cú sốc chính trị và bài toán dầu mỏ
Việc bắt giữ Maduro không chỉ là một sự kiện an ninh. Nó mở ra khả năng tái cấu trúc ngành dầu mỏ Venezuela dưới ảnh hưởng của Mỹ.
Nhà Trắng dự kiến làm việc với các lãnh đạo doanh nghiệp năng lượng về việc khôi phục sản lượng, hiện đã giảm từ hơn 3 triệu thùng/ngày hai thập kỷ trước xuống dưới 1 triệu thùng/ngày. Hạ tầng xuống cấp, thiếu vốn đầu tư, và di sản quốc hữu hóa thời Chávez khiến Venezuela trở thành một “điểm nghẽn” địa kinh tế.
Đối với thị trường, câu chuyện không chỉ là dầu. Đó là tiền lệ về việc Washington sẵn sàng hành động trực tiếp để tái định hình trật tự tại các khu vực chiến lược. Mỗi tiền lệ như vậy đều làm gia tăng “phí rủi ro địa chính trị” và phí này thường được phản ánh đầu tiên vào giá vàng.
Greenland: một mặt trận khác của căng thẳng chiến lược
Song song với Venezuela, Tổng thống Trump tiếp tục nhắc đến Greenland, hòn đảo có vị trí then chốt trong hệ thống phòng thủ Bắc Cực và giàu tài nguyên khoáng sản. Phản ứng của châu Âu là hiếm hoi và thống nhất: khẳng định chủ quyền, bác bỏ mọi áp lực đơn phương, và nhấn mạnh rằng an ninh Bắc Cực phải dựa trên hợp tác NATO.
Đây không phải là tranh cãi ngoại giao thông thường. Nó phản ánh sự dịch chuyển từ cạnh tranh kinh tế sang cạnh tranh không gian chiến lược. Khi các cường quốc bắt đầu “đo biên giới bằng quyền lực”, thị trường sẽ định giá lại toàn bộ rủi ro hệ thống và vàng tiếp tục được mua như một loại bảo hiểm.
Chính sách tiền tệ, nền hỗ trợ thứ hai cho xu hướng tăng
Bên cạnh địa chính trị, kỳ vọng về Fed đang củng cố thêm cho vàng.
Nhà đầu tư chờ đợi loạt dữ liệu lao động của Mỹ, đặc biệt là báo cáo việc làm phi nông nghiệp. Dự báo hiện tại cho thấy tăng trưởng việc làm ở mức khiêm tốn, hàm ý áp lực giảm lãi suất tiếp diễn. Thị trường đã định giá khả năng hai lần cắt giảm lãi suất trong năm nay.
Các tổ chức lớn cũng đang nâng trần dự báo: Morgan Stanley nhìn thấy vùng 4.800 USD/ ounce vào cuối năm; UBS cho rằng mốc 5.000 USD/ ounce có thể được chạm tới sớm hơn, nhờ lãi suất thấp, thâm hụt ngân sách gia tăng và nhu cầu mua từ ngân hàng trung ương.
Nói ngắn gọn: địa chính trị tạo lực đẩy, chính sách tiền tệ tạo nền đỡ.
Không chỉ vàng, còn bạc và các tín hiệu phụ trợ
Giá bạc tăng hơn 6% trong phiên thứ Ba, lên 81,21 USD/ ounce, tiếp tục mở rộng đà tăng tại châu Á. Sự đồng thuận của nhóm kim loại quý cho thấy đây không phải một cú “bật kỹ thuật” đơn lẻ, mà là sự dịch chuyển vị thế tài sản mang tính cấu trúc.
Đồng Dollar Mỹ nhích nhẹ; lợi suất trái phiếu tăng trong bối cảnh thị trường chờ dữ liệu. Nhưng phản ứng của vàng cho thấy lãi suất không còn là biến số duy nhất. Khi rủi ro chính trị vượt lên, vai trò trú ẩn được ưu tiên hơn lợi suất danh nghĩa.
Chu kỳ tăng của vàng đang được tái khẳng định
Đầu năm 2026, thị trường đứng trước một thực tế mới: quyền lực địa chính trị quay lại định hình giá tài sản. Venezuela, Greenland, và những tín hiệu cứng rắn từ Washington không phải các sự kiện rời rạc; chúng là biểu hiện của một trật tự đang được tái cấu trúc.
Vàng, sau mức tăng hơn 60% trong năm trước không còn chỉ là “hàng rào lạm phát”. Nó đang trở lại đúng bản chất: tài sản bảo hiểm cho rủi ro hệ thống.
Với nền tảng từ kỳ vọng cắt giảm lãi suất của Fed và chuỗi bất ổn chiến lược kéo dài, khả năng vàng thử thách và vượt 5.000 USD/ ounce không còn là kịch bản cực đoan.
Vấn đề không phải là vàng có còn tăng hay không.
Vấn đề là: thế giới đang bước vào giai đoạn mà chi phí của bất ổn sẽ được định giá ngày càng đắt và vàng là nơi thị trường sẵn sàng trả mức giá đó.
Nội dung đến đây là hết, chúc bạn đọc ngày làm việc hiệu quả và hạnh phúc! Tuần dữ liệu việc làm và tín hiệu chính sách đầu nămCâu hỏi trung tâm của thị trường tuần này rất đơn giản: Cục Dự trữ Liên bang có tiếp tục cắt giảm lãi suất, hay đây là thời điểm tạm dừng?
Chuỗi “báo cáo sức khỏe” của thị trường lao động Mỹ: từ ADP, JOLTS đến bảng lương phi nông nghiệp, không chỉ là dữ liệu định kỳ. Chúng là phép thử đối với giả định nền tảng của chính sách tiền tệ năm 2026: liệu nền kinh tế đang yếu đi đủ để Fed phải tiếp tục nới lỏng, hay thị trường lao động đã ổn định, buộc Fed phải đứng lại.
Nội dung được biên tập, phân tích và xuất bản bởi @BestSC
Trục xoay chính sách: Từ lạm phát sang lao động
Năm qua, thuế quan cao không đẩy lạm phát tăng mạnh như lo ngại ban đầu. Trọng tâm của Fed vì thế dịch chuyển sang thị trường lao động.
Trong bối cảnh tăng trưởng toàn cầu chậm lại, địa chính trị phức tạp và áp lực tài khóa gia tăng, sức khỏe việc làm trở thành “bộ giảm xóc” cuối cùng cho chính sách tiền tệ Mỹ.
Thông điệp ngầm của Fed rất rõ: nếu lao động còn yếu, cắt giảm sẽ tiếp tục; nếu lao động phục hồi, Fed sẽ dừng.
Những chỉ báo dẫn đường: ADP và JOLTS
Báo cáo ADP thước đo việc làm khu vực tư nhân được dự báo cho thấy tăng khoảng 47.000 việc làm trong tháng 12, đảo chiều so với mức giảm của tháng trước. Các chỉ báo tần suất cao cũng cho thấy nhịp tạo việc làm duy trì ổn định trong nửa cuối năm.
Câu chuyện ở đây không phải là bùng nổ, mà là “không xấu thêm”. Trong môi trường chính sách hiện tại, chỉ cần thị trường lao động ngừng xấu đi đã đủ để Fed cân nhắc tạm dừng.
Báo cáo JOLTS đo lường số vị trí tuyển dụng, sa thải và nghỉ việc cung cấp bức tranh về nhu cầu lao động thực. Dự báo đồng thuận cho thấy số việc làm trống chỉ giảm nhẹ; một số chỉ báo sớm thậm chí gợi ý phục hồi.
Nếu số vị trí tuyển dụng giữ ở mức cao và sa thải không tăng mạnh, lập luận “lao động suy yếu” sẽ mất trọng lượng.
Tâm điểm tỷ lệ thất nghiệp
Dù ADP hay JOLTS đều quan trọng, tỷ lệ thất nghiệp trong báo cáo việc làm phi nông nghiệp mới là biến số Fed thực sự tin cậy.
Các nhà hoạch định chính sách đã nói thẳng: trong bối cảnh dữ liệu bị nhiễu bởi yếu tố hành chính và nguồn cung lao động co hẹp, thất nghiệp là thước đo sạch nhất của sức khỏe thị trường lao động.
Dự báo hiện tại: tỷ lệ thất nghiệp giảm nhẹ xuống 4,5%.
Nếu kịch bản này xảy ra, thị trường sẽ buộc phải điều chỉnh lại kỳ vọng nới lỏng.
Khả năng “nghỉ tay” của Fed
Nếu chuỗi dữ liệu tuần này xác nhận thị trường lao động đang ổn định hoặc phục hồi nhẹ, Fed nhiều khả năng sẽ giữ nguyên lãi suất tại cuộc họp ngày 27–28/1.
Quan trọng hơn, đây không phải một lần tạm dừng kỹ thuật ngắn hạn, mà có thể mở ra một giai đoạn đứng ngoài kéo dài.
Ở cấp độ chiến lược, điều này phản ánh một thực tế: Fed không còn dư địa nới lỏng mạnh khi rủi ro lạm phát dài hạn, thâm hụt ngân sách và bất ổn địa chính trị vẫn hiện hữu. Chính sách tiền tệ đang bước vào pha “chờ đợi dữ liệu”, thay vì dẫn dắt chu kỳ.
Kỳ vọng thị trường và độ vênh với Fed
Fed hiện dự kiến chỉ cắt giảm lãi suất một lần trong năm 2026 và một lần nữa trong 2027.
Ngược lại, công cụ CME FedWatch cho thấy thị trường vẫn đang định giá ít nhất hai lần cắt giảm trong năm nay, với lãi suất chính sách có thể giảm về vùng 3%–3,25% vào cuối năm.
Đây chính là điểm căng của thị trường:
• Nếu dữ liệu lao động “đủ tốt”, Fed sẽ không vội cắt – và thị trường buộc phải điều chỉnh lại kỳ vọng.
• Nếu dữ liệu gây thất vọng, câu chuyện nới lỏng sẽ quay lại ngay lập tức.
Tín hiệu “nghỉ tay” đang hình thành
Câu hỏi không còn là Fed có muốn tạm dừng hay không. Câu hỏi là: thị trường lao động có cho phép Fed làm điều đó hay không.
Với những gì đang được dự báo, kịch bản hợp lý nhất là một quyết định giữ nguyên lãi suất vào cuối tháng 1, mở đầu cho giai đoạn chính sách thận trọng, phụ thuộc chặt chẽ vào dữ liệu.
Trong bối cảnh địa chính trị phức tạp và tăng trưởng toàn cầu mong manh, Fed không thể vừa phòng suy thoái vừa nới lỏng quá tay.
Nếu lao động thực sự ổn định, “nghỉ tay” sẽ không phải là dấu hiệu của yếu đuối chính sách, mà là tuyên bố rằng: nền kinh tế Mỹ chưa cần thêm liều kích thích, và thị trường phải chấp nhận điều đó.
Nội dung đến đây là hết, chúc bạn đọc ngày làm việc hiệu quả và hạnh phúc! Giá vàng sáng, địa chính trị thắp lửa, dữ liệu kinh tế giữ lửaThị trường vàng bước vào ngày 6/1 với một thông điệp khá rõ: đà tăng chưa hề nguội. Trong phiên châu Á, giá vàng giao ngay tiếp tục neo cao quanh vùng 4.465USD/ ounce, nối dài cú bật mạnh từ phiên trước. Đây không phải là một chuyển động ngẫu nhiên, mà là kết quả của hai lực kéo song hành: bất ổn địa chính trị gia tăng và tín hiệu suy yếu từ kinh tế Mỹ.
Nội dung được biên tập, phân tích và xuất bản bởi @BestSC
Câu chuyện bắt đầu từ Mỹ Latinh. Cuộc can thiệp quân sự của Washington vào Venezuela và việc bắt giữ Tổng thống Nicolás Maduro đã ngay lập tức kích hoạt nhu cầu trú ẩn an toàn toàn cầu. Thị trường không chỉ phản ứng với một sự kiện đơn lẻ, mà với nguy cơ mở rộng xung đột.
Những phát biểu tiếp theo của Tổng thống Trump, ám chỉ khả năng hành động quân sự nhằm vào Colombia liên quan đến buôn bán ma túy khiến nhà đầu tư phải định giá thêm một lớp rủi ro địa chính trị mới. Trong bối cảnh đó, vàng một lần nữa được chọn làm “điểm tựa phòng thủ”.
Song song với địa chính trị là tín hiệu từ dữ liệu kinh tế Mỹ. Chỉ số PMI sản xuất ISM tháng 12 giảm xuống 47,9, thấp hơn kỳ vọng và đánh dấu tháng thứ 10 liên tiếp hoạt động sản xuất nằm trong vùng suy giảm. Con số này không chỉ phản ánh một giai đoạn chững lại mang tính chu kỳ, mà còn cho thấy sự yếu kém kéo dài của khu vực sản xuất, yếu tố thường làm gia tăng nhu cầu đối với tài sản không phụ thuộc tăng trưởng.
Thị trường đã phản ứng rất nhanh. Phiên thứ Hai, vàng tăng 116,61 USD, tương đương gần 2,7%, đóng cửa quanh 4.448,87 USD/ ounce, sau khi chạm đỉnh cao nhất trong một tuần. Trước đó không lâu, kim loại quý đã lập kỷ lục lịch sử tại vùng 4.549,71 USD/ ounce vào cuối tháng 12, một mốc cho thấy kỳ vọng trung hạn vẫn nghiêng về xu hướng đi lên.
Tuần này, tâm điểm tiếp theo sẽ là thị trường lao động Mỹ. Báo cáo ADP, số liệu việc làm trống JOLTS, đơn xin trợ cấp thất nghiệp và đặc biệt là bảng lương phi nông nghiệp cuối tuần sẽ cung cấp thêm manh mối về sức khỏe kinh tế. Nếu dữ liệu tiếp tục cho thấy dấu hiệu hạ nhiệt, kỳ vọng nới lỏng chính sách tiền tệ sẽ quay trở lại, và đó là chất xúc tác quen thuộc để vàng giữ vững vai trò phòng thủ trong một thế giới nhiều bất ổn.
Tóm lại, đà tăng hiện tại của vàng không đơn thuần là một phản ứng cảm tính, mà là kết quả của việc thị trường đồng thời định giá rủi ro địa chính trị và sự suy yếu của nền kinh tế đầu tàu. Khi cả hai yếu tố này cùng tồn tại, vàng vẫn được nhìn nhận không chỉ như một tài sản đầu cơ, mà như một thước đo của bất an toàn cầu.
Nội dung đến đây là hết, chúc bạn đọc ngày làm việc hiệu quả và hạnh phúc! Phân tích kỹ thuật và gợi ý Entry vàng (Ngày 6 tháng 1)Biểu đồ cho thấy xu hướng tăng của vàng OANDA:XAUUSD đã được xác nhận đầy đủ về mặt kỹ thuật. Sau nhịp điều chỉnh cuối năm, giá không chỉ giữ vững cấu trúc đỉnh sau cao hơn – đáy sau cao hơn, mà còn bật lên dứt khoát từ đường trung bình động ngắn hạn, tái khẳng định quyền kiểm soát của phe mua.
Nội dung được phân tích và xuất bản bởi @BestSC
Quan trọng hơn, vùng kháng cự cũ quanh 4.380–4.400 USD đã bị xuyên thủng và hiện đang được kiểm định lại như hỗ trợ động. Đây là tín hiệu kinh điển của một xu hướng bền: kháng cự bị phá vỡ, dòng tiền quay lại bảo vệ vùng giá mới. Chỉ báo động lượng duy trì trên ngưỡng trung tính, cho thấy lực tăng không đến từ hưng phấn nhất thời mà từ cấu trúc xu hướng.
Về mục tiêu, khi giá ổn định phía trên vùng hợp lưu kỹ thuật hiện tại, đích kế tiếp nằm tại vùng 4.530–4.560 USD, khu vực tương ứng với dải kháng cự kỹ thuật tiếp theo trong kênh tăng trung hạn. Nếu dòng tiền phòng thủ toàn cầu tiếp tục được kích hoạt bởi bối cảnh địa chính trị và kỳ vọng lãi suất thực thấp, vùng này có khả năng được kiểm định trong nhịp tăng kế tiếp.
Rủi ro điều chỉnh ngắn hạn vẫn tồn tại, chủ yếu đến từ chốt lời kỹ thuật sau chuỗi phiên tăng mạnh. Một nhịp lùi về vùng 4.380–4.350 USD không làm thay đổi xu hướng, miễn là giá còn trụ vững trên vùng hỗ trợ này. Chỉ khi mất mốc hỗ trợ nói trên, thị trường mới đối diện nguy cơ mở rộng điều chỉnh về sâu hơn, nơi đường trung bình trung hạn đang hội tụ.
Tóm lại, về mặt kỹ thuật, chu kỳ tăng mới đã có đủ điều kiện: cấu trúc xu hướng rõ ràng, hỗ trợ động được giữ vững và động lượng chưa suy yếu. Những cú điều chỉnh, nếu xuất hiện, nhiều khả năng chỉ mang tính “lấy đà”.
Gợi ý Entry (phục vụ phân tích, không thay thế một lời mời đầu tư)
• Mua theo xu hướng (buy on dips), không đuổi giá ở vùng hưng phấn.
• Vùng mua tham khảo: 4.380–4.350USD, khi giá điều chỉnh về kiểm định lại vùng hỗ trợ đã bứt phá.
• Nếu giá giữ vững trên vùng hỗ trợ và xuất hiện tín hiệu hồi phục, mục tiêu hướng lên 4.530–4.560USD.
• Đóng vị thế nếu giá phá vỡ dứt khoát dưới vùng hỗ trợ 4.350, bởi khi đó cấu trúc tăng ngắn hạn sẽ bị suy yếu.
Ở thời điểm hiện tại, vàng không chỉ được nâng đỡ bởi câu chuyện địa chính trị và lãi suất, mà còn bởi một cấu trúc kỹ thuật “đẹp” và rõ ràng. Với tôi, đây là bối cảnh phù hợp để đi theo xu hướng, kiên nhẫn chờ điều chỉnh và hành động có kỷ luật.
Nội dung đến đây là hết, chúc bạn đọc ngày giao dịch nhiều hiệu quả và hạnh phúc! Phân tích kỹ thuật và gợi ý Entry vàng (Ngày 5 tháng 1)Biểu đồ ngày của giá vàng cho thấy xu hướng tăng trung – dài hạn vẫn đang được bảo toàn một cách rõ ràng. Sau nhịp tăng mạnh từ vùng tích lũy cuối năm 2025, giá duy trì vận động trong kênh tăng dốc lên, với cấu trúc đỉnh sau cao hơn đỉnh trước, đáy sau cao hơn đáy trước, đặc trưng của một xu hướng tăng khỏe.
Nội dung được phân tích và xuất bản bởi @BestSC
Việc giá đóng cửa trở lại trên vùng 4.400 USD/ ounce không chỉ mang ý nghĩa tâm lý, mà còn xác nhận pha tích lũy kéo dài nhiều tuần đã hoàn tất. Các đường trung bình động ngắn và trung hạn tiếp tục hướng lên, đóng vai trò là vùng hỗ trợ động, cho thấy dòng tiền chưa rút khỏi thị trường.
Về mặt cấu trúc, điều kiện cho một chu kỳ tăng giá mới về mặt kỹ thuật đã hội tụ:
• Giá giữ vững trên vùng Fibonacci 0,5–0,618 của nhịp điều chỉnh trước đó
• Kênh giá tăng chưa bị phá vỡ
• Động lượng được duy trì, dù có dấu hiệu nóng lên trong ngắn hạn
Nếu xu hướng được giữ nguyên, mục tiêu tăng giá tiếp theo nằm trong vùng 4.700–4.950 USD, tương ứng với cạnh trên của kênh tăng và các mốc mở rộng Fibonacci phía trên.
Tuy nhiên, rủi ro ngắn hạn không thể bỏ qua. RSI đang tiến sát vùng quá mua, trong khi giá vừa có một nhịp tăng dốc và nhanh. Điều này làm gia tăng khả năng xuất hiện nhịp điều chỉnh kỹ thuật hoặc đi ngang tích lũy lại, đặc biệt nếu dòng tiền ngắn hạn chốt lời sau các tin địa chính trị mạnh.
Nói cách khác: xu hướng chính vẫn là tăng, nhưng đà tăng không còn “rẻ” để mua đuổi.
Gợi ý Entry (phục vụ phân tích, không thay thế một lời mời đầu tư)
Với bối cảnh hiện tại, chiến lược hợp lý không phải là dự đoán đỉnh, mà là chờ thị trường cho lại điểm vào có biên an toàn.
• Canh mua khi giá điều chỉnh về vùng 4.280–4.320 USD, nơi hội tụ hỗ trợ ngang và các đường trung bình động ngắn hạn. Đây là vùng có xác suất cao xuất hiện lực cầu phòng thủ.
• Nếu giá không điều chỉnh sâu mà tiếp tục tích lũy hẹp trên vùng 4.380–4.400USD, có thể cân nhắc mua khi giá phá vỡ rõ ràng lên trên 4.450USD, với điều kiện khối lượng và động lượng được xác nhận.
• Việc giá đóng cửa ngày dưới vùng 4.250USD sẽ làm suy yếu cấu trúc tăng ngắn hạn và có thể kích hoạt nhịp điều chỉnh sâu hơn về vùng thấp hơn trong kênh giá.
Tóm lại, xu hướng tăng của vàng vẫn đang dẫn dắt thị trường, nhưng chiến lược hiệu quả lúc này không phải là hưng phấn, mà là kiên nhẫn chờ điểm vào đúng nhịp. Trong một thị trường đang được định giá bởi rủi ro địa chính trị, kỷ luật quan trọng hơn dự báo.
Bài viết đến đây là hết, chúc bạn đọc giao dịch hiệu quả và hạnh phúc! Đồng USD, khi trú ẩn an toàn và dữ liệu vĩ mô cùng lúc kéo giáĐồng Dollar Mỹ bước vào năm 2026 với một lợi thế không đến từ sự lạc quan, mà từ sự bất an của phần còn lại của thế giới. Trong phiên giao dịch đầu tuần, chỉ số DXY tăng ngày thứ năm liên tiếp, lùi sát mốc 99 điểm. Đây không phải là một cú bật kỹ thuật ngẫu nhiên, mà là kết quả của hai dòng lực hội tụ: địa chính trị leo thang và dữ liệu kinh tế Mỹ vượt kỳ vọng.
Trước hết là yếu tố vĩ mô . Nền kinh tế Mỹ đang phát đi một thông điệp khá rõ ràng: chưa có dấu hiệu buộc Fed phải vội vàng nới lỏng thêm. Tăng trưởng GDP quý III năm 2025 đạt 4,3%, cao hơn đáng kể so với dự báo. Các chỉ báo tần suất cao như doanh số nhà chờ bán và số đơn xin trợ cấp thất nghiệp tiếp tục củng cố bức tranh một thị trường lao động và tiêu dùng còn sức bền. Trong bối cảnh đó, kỳ vọng cắt giảm lãi suất nhanh chóng bị thị trường điều chỉnh lại.
Nếu loạt dữ liệu sắp công bố từ PMI sản xuất ISM, ADP, JOLTS đến bảng lương phi nông nghiệp tiếp tục giữ nhịp tích cực, kịch bản loại bỏ hoàn toàn việc cắt giảm lãi suất trong nửa đầu năm 2026 là điều có thể xảy ra. Khi đó, đồng Dollar sẽ được hỗ trợ không phải bởi chính sách nới lỏng, mà bởi sự trì hoãn của nó.
Về phía Cục Dự trữ Liên bang, thông điệp vẫn mang tính thận trọng có điều kiện. Sau khi đã cắt giảm tổng cộng 75 điểm cơ bản trong năm 2025, Fed hiện duy trì lãi suất mục tiêu ở mức 3,50–3,75%. Biên bản họp tháng 12 cho thấy đa số thành viên chỉ sẵn sàng tiếp tục nới lỏng nếu lạm phát giảm thêm một cách thuyết phục. Thị trường hiện chỉ còn định giá 2 lần cắt giảm nhỏ trong năm 2026, và thời điểm sớm nhất đã bị đẩy sang giữa năm.
Yếu tố chính trị tiền tệ cũng bắt đầu được đặt lên bàn. Việc Tổng thống Trump có thể đề cử một chủ tịch Fed mới sau khi nhiệm kỳ của Jerome Powell kết thúc vào tháng 5 tạo ra rủi ro trung - dài hạn cho đồng Dollar, nếu ứng viên đó mang lập trường ôn hòa hơn. Tuy nhiên, trong ngắn hạn, sự không chắc chắn về định hướng chính sách lại khiến nhà đầu tư chọn USD như một nơi trú ẩn quen thuộc, hơn là rời bỏ nó.
Quan trọng không kém là bối cảnh địa chính trị. Cuộc can thiệp quân sự của Mỹ vào Venezuela và việc bắt giữ Tổng thống Maduro đã nhanh chóng kích hoạt tâm lý né tránh rủi ro toàn cầu. Đồng đô la, cùng với vàng và franc Thụy Sĩ, hưởng lợi trực tiếp từ làn sóng phòng thủ này.
Những phát ngôn cứng rắn tiếp theo của ông Trump nhằm vào Colombia, Mexico và Cuba khiến căng thẳng tại Tây bán cầu không những không hạ nhiệt, mà còn có nguy cơ lan rộng.
Trong kịch bản bất ổn kéo dài hoặc xuất hiện thêm hành động quân sự, dòng vốn sẽ tiếp tục ưu tiên tài sản có thanh khoản cao bằng Dollar Mỹ, trong khi các đồng tiền Mỹ Latinh nhiều khả năng chịu áp lực giảm giá rõ rệt. Lịch sử cũng đứng về phía USD: sau khi suy yếu theo yếu tố mùa vụ vào tháng 12, chỉ số DXY thường phục hồi trong tháng 1 và đặc biệt là tháng 2.
Hiện tại, khi DXY dao động quanh vùng 98,6–98,7 với cả nền tảng cơ bản lẫn địa chính trị cùng lúc ủng hộ, phe bán đô la đang đối mặt với một môi trường ngày càng bất lợi. Ít nhất trong ngắn hạn, đồng USD vẫn đang được định giá như “điểm tựa an toàn” của một thế giới nhiều rủi ro hơn là một đồng tiền chu kỳ.
@BestSC - Biên tập, phân tích và xuất bản nội dung Vàng tăng không phải vì kỳ vọng, mà vì bất ổn đã trở thành hiện Phiên giao dịch đầu tuần, thị trường không còn “đoán trước rủi ro”.
Rủi ro đã xảy ra.
Sáng thứ Hai, giá vàng OANDA:XAUUSD giao ngay tăng mạnh trong phiên châu Á, vượt mốc 4.400USD/ ounce, có thời điểm chạm 4.421,53 USD, tăng gần 90 USD chỉ trong vài giờ. Bạc tăng gần 4%. Đây không phải là phản ứng mang tính kỹ thuật đơn thuần, mà là dòng tiền trú ẩn phản xạ trước một cú sốc địa chính trị thực sự.
Rạng sáng thứ Bảy, quân đội Mỹ tiến hành một chiến dịch quân sự tại Caracas, bắt giữ Tổng thống Venezuela Nicolás Maduro và đưa ông sang New York để đối mặt với các cáo buộc hình sự liên quan đến ma túy. Cùng lúc, Washington tuyên bố sẽ nắm quyền kiểm soát ngành công nghiệp dầu mỏ Venezuela, ít nhất là trong giai đoạn “chuyển tiếp”.
Đây là điểm mấu chốt: thị trường không phản ứng vì lời nói của ông Trump, mà vì hành động đã được triển khai.
Nội dung được biên tập, phân tích và xuất bản bởi @BestSC
Khi Washington không còn che giấu ý định
Sau chiến dịch, Tổng thống Donald Trump nhanh chóng nâng cấp thông điệp. Ông cảnh báo giới lãnh đạo hậu Maduro cụ thể là bà Delcy Rodríguez rằng họ phải tuân thủ các điều kiện của Mỹ, nếu không sẽ phải đối mặt với “chi phí rất nặng nề”. Ngoại trưởng Marco Rubio xác nhận Washington không tìm cách “chiếm đóng”, nhưng sẽ áp đặt định hướng chính sách lên Caracas.
Danh sách yêu cầu được nêu ra không hề ngắn:
ngành dầu mỏ phải phục vụ “người dân”, chấm dứt buôn bán ma túy, loại bỏ các nhóm vũ trang FARC và ELN, và cắt đứt quan hệ với Iran và Hezbollah tại Tây bán cầu.
Đây không phải là ngôn ngữ ngoại giao mềm mỏng.
Đây là ngôn ngữ của một cường quốc sẵn sàng dùng sức ép quân sự như công cụ chính sách.
Hiệu ứng lan tỏa, rủi ro khu vực Mỹ Latinh bị định giá lại
Điều khiến thị trường thực sự bất an là việc ông Trump mở rộng giọng điệu đe dọa sang Colombia, thậm chí ám chỉ khả năng hành động quân sự khi nói rằng “nghe có vẻ hay”. Reuters ghi nhận những phát biểu này đã làm dấy lên lo ngại về một chu kỳ can thiệp sâu rộng hơn của Mỹ vào Mỹ Latinh, trong bối cảnh Washington gia tăng áp lực về vấn đề ma túy và an ninh khu vực.
Cùng lúc, ông Trump không loại trừ khả năng tiếp tục tấn công Venezuela, và ám chỉ Cuba có thể “tự sụp đổ”. Chuỗi phát biểu này khiến rủi ro không còn giới hạn trong một quốc gia, mà lan sang toàn bộ trục địa chính trị phía Nam của Mỹ.
Vì sao vàng phản ứng mạnh đến vậy?
Theo Bloomberg, dòng tiền đổ vào vàng và bạc phản ánh nhu cầu trú ẩn trước tính khó lường trong cách Mỹ triển khai sức mạnh. Kim Doo-un (Hana Securities) cho rằng các quỹ đầu tư buộc phải tăng tỷ trọng tài sản an toàn khi khả năng leo thang quân sự không còn là giả định.
Nicky Shiels (MKS Pamp SA) nhận định thị trường đang “định giá lại rủi ro không chỉ ở Venezuela, mà cả khả năng Mỹ sẵn sàng hành động quân sự bất ngờ”.
Tôi đồng tình với cách nhìn này.
Điều thị trường lo ngại không phải là Venezuela mà là tiền lệ.
Góc nhìn cá nhân! vàng đang phản ánh một thế giới kém ổn định hơn
Việc bắt giữ một nguyên thủ đương nhiệm, kiểm soát ngành dầu mỏ quốc gia khác, và phát đi tín hiệu sẵn sàng mở rộng can thiệp quân sự đã đẩy rủi ro địa chính trị lên một nấc hoàn toàn mới. Trong bối cảnh đó, vàng không cần thêm lý do để tăng, nó chỉ cần sự bất định kéo dài.
Đợt tăng lần này mang tính tái định giá rủi ro hệ thống, không phải hưng phấn đầu cơ. Nếu căng thẳng tiếp tục được duy trì ở trạng thái “mở”, kim loại quý nhiều khả năng vẫn được giữ vai trò kho lưu trữ giá trị cuối cùng, bất chấp các biến động ngắn hạn.
Nói cách khác:
Vàng không tăng vì thế giới tốt lên, mà vì thế giới đang khó đoán hơn bao giờ hết.
Bài viết đến đây là hết, chúc bạn đọc ngày làm việc hiệu quả và hạnh phúc! Kim loại quý mở màn năm 2026 bằng cú tăng mạnhThị trường kim loại quý khởi động năm 2026 với một thông điệp rõ ràng: xu hướng lớn chưa kết thúc. Ngay trong phiên giao dịch đầu tiên của năm mới, vàng và bạc đồng loạt tăng mạnh, nối dài đà tăng hiếm thấy của năm 2025, năm ghi nhận hiệu suất tốt nhất của kim loại quý kể từ 1979.
Nội dung được phân tích và xuất bản bởi @BestSC
Theo dữ liệu thị trường, giá vàng giao ngay mở cửa cao hơn 20 Dollar, sau đó tiếp tục đi lên trong phiên châu Á, có thời điểm chạm 4.375USD/ ounce, tăng khoảng 40dollar so với đầu ngày. Bạc cũng không đứng ngoài cuộc khi tăng khoảng 2%, lên vùng 73USD/ ounce. Palladium và bạch kim đồng loạt tăng gần 2%, cho thấy dòng tiền đang lan tỏa trên toàn bộ nhóm kim loại.
Bối cảnh vĩ mô không có nhiều bất ngờ. Chỉ số Dollar Mỹ giảm, tiếp tục tạo nền hỗ trợ cho kim loại quý. Câu chuyện cốt lõi vẫn xoay quanh kỳ vọng lãi suất Mỹ đi xuống và sức mua phòng thủ quay trở lại các tài sản hữu hình trong môi trường bất định địa chính trị – kinh tế kéo dài.
Tuy nhiên, đằng sau cú mở cửa đầy hưng phấn này là một lớp rủi ro kỹ thuật mà thị trường không thể bỏ qua. Bloomberg lưu ý rằng đà tăng mạnh của vàng và bạc trong năm 2025 có thể đã khiến tỷ trọng của hai kim loại này vượt mức phân bổ mục tiêu trong các chỉ số hàng hóa lớn. Điều này đặt ra khả năng các quỹ theo dõi thụ động buộc phải bán ra để tái cân bằng danh mục trong ngắn hạn.
Daniel Ghali, chiến lược gia hàng hóa cấp cao tại TD Securities, ước tính khoảng 13% tổng số hợp đồng mở của bạc trên Sàn giao dịch hàng hóa New York có thể bị bán ra trong hai tuần tới, một yếu tố đủ để tạo ra những nhịp điều chỉnh mạnh, đặc biệt với bạc kim loại vốn nổi tiếng về độ biến động.
Thanh khoản cũng là một biến số cần được theo dõi sát. Phiên giao dịch đầu năm diễn ra trong bối cảnh nhiều thị trường lớn như Nhật Bản và Trung Quốc vẫn đóng cửa, khiến các chuyển động giá dễ bị khuếch đại hơn bình thường, cả theo hướng tăng lẫn giảm.
Triển vọng và cảnh báo rủi ro
Trong ngắn hạn, thị trường kim loại quý đang bị kéo căng giữa hai lực đối nghịch. Một bên là kỳ vọng cắt giảm lãi suất, đồng Dollar yếu và nhu cầu trú ẩn, tiếp tục ủng hộ xu hướng tăng trung hạn. Bên còn lại là áp lực tái cân bằng chỉ số và thanh khoản mỏng trong kỳ nghỉ lễ, có thể tạo ra những nhịp điều chỉnh nhanh và sâu.
Kịch bản có xác suất cao hơn, theo đánh giá cá nhân của tôi, là vàng và bạc vẫn duy trì xu hướng tăng chủ đạo trong năm 2026, nhưng con đường đi lên sẽ không thẳng. Những cú điều chỉnh ngắn hạn, đặc biệt ở bạc nhiều khả năng sẽ xuất hiện thường xuyên hơn, đóng vai trò “xả áp” cho một xu hướng đã đi khá xa.
Trong bối cảnh đó, nhà đầu tư cần theo dõi chặt chẽ 3 biến số then chốt: kỳ vọng lãi suất của Mỹ, diễn biến của đồng Dollar và thời điểm quy mô các đợt tái cân bằng dòng vốn. Đây sẽ là những yếu tố quyết định nhịp điệu thị trường trong những tuần đầu của năm mới.
T
ại thời điểm 12 giờ 05 phút theo giờ Hà Nội, giá vàng giao ngay đang giao dịch quanh 4.375,18USD/ ounce một mức giá vừa phản ánh sức mạnh xu hướng, vừa hàm chứa không ít thách thức cho các vị thế mua đuổi trong ngắn hạn. Phân tích kỹ thuật và gợi ý Entry vàng (Ngày 2 tháng 1)Giá vàng OANDA:XAUUSD bước vào đầu năm 2026 với trạng thái xu hướng tăng chủ đạo vẫn được bảo toàn, bất chấp những nhịp rung lắc ngắn hạn. Trên khung ngày, cấu trúc đỉnh sau cao hơn đỉnh trước, đáy sau cao hơn đáy trước chưa bị phá vỡ, phản ánh dòng tiền vẫn ưu tiên nắm giữ tài sản trú ẩn trong bối cảnh địa chính trị và chu kỳ tiền tệ toàn cầu chưa thực sự ổn định.
Sau nhịp điều chỉnh từ vùng Fibonacci mở rộng 0.618, giá nhanh chóng được hấp thụ lực bán và bật lên từ khu vực EMA21, cho thấy áp lực chốt lời mang tính kỹ thuật nhiều hơn là sự đảo chiều xu hướng. Đà hồi phục hiện tại đã đưa giá quay trở lại vùng trên 4.370USD, sát khu vực kháng cự ngắn hạn.
Về mặt mục tiêu, vùng 4.535 – 4.715USD (Fibonacci 0.618 – 0.786) tiếp tục là đích đến hợp lý tiếp theo nếu động lực tăng được duy trì, đặc biệt trong bối cảnh đồng Dollar suy yếu và kỳ vọng nới lỏng tiền tệ vẫn chưa bị thị trường định giá lại.
Rủi ro chính nằm ở việc giá đang vận động trong biên độ khá hẹp gần vùng kháng cự, trong khi RSI tiệm cận vùng cao, khiến khả năng xuất hiện các nhịp điều chỉnh kỹ thuật ngắn hạn là điều cần tính đến. Tuy nhiên, chỉ khi giá phá vỡ rõ ràng vùng hỗ trợ 4.245 – 4.215USD, kịch bản điều chỉnh sâu hơn mới thực sự đáng lo ngại.
Gợi ý Entry (phục vụ phân tích, không thay thế một lời mời đầu tư)
• Mua theo xu hướng tăng
• Vùng canh mua: 4.245 – 4.286 USD(hồi về EMA21 và Fibonacci 0.236–0.382)
• Mục tiêu ngắn hạn:
o Mục tiêu 1: 4.535 USD
o Mục tiêu 2: 4.715 USD
• Dừng lỗ: Dưới 4.200 USD
Trong ngắn hạn, nhà đầu tư nên kiên nhẫn chờ các nhịp điều chỉnh kỹ thuật thay vì đuổi giá, bởi vàng đang tăng trong một môi trường vĩ mô ủng hộ nhưng không thiếu những cú rung lắc do tái cân bằng dòng vốn và tâm lý đầu năm. Xu hướng lớn vẫn là tăng, nhưng nhịp đi lên sẽ không còn thẳng và dễ dàng như giai đoạn trước.
Bài viết đến đây là hết, chúc bạn đọc ngày làm việc hiệu quả và hạnh phúc! Thị trường bước vào năm 2026 với một trạng thái không hề yên ảNhững phiên giao dịch đầu tiên cho thấy một bức tranh tưởng như quen thuộc: vàng bật tăng mạnh rồi nhanh chóng hạ nhiệt, trong khi bạc, bạch kim và palladium tiếp tục đi lên. Nhưng phía sau những biến động giá đó là một câu chuyện phức tạp hơn, nơi địa chính trị, chính sách tiền tệ và dòng vốn đầu cơ đang cùng lúc kéo thị trường theo nhiều hướng khác nhau.
Nội dung được biên tập, phân tích và xuất bản bởi @BestSC
Động lực cốt lõi vẫn đến từ 2 trụ đỡ quen thuộc. Thứ nhất là rủi ro địa chính trị, vốn đang nóng lên ngay từ ngày đầu năm mới. Phát biểu cứng rắn của Tổng thống Mỹ Donald Trump liên quan đến các cuộc biểu tình tại Iran đã ngay lập tức làm gia tăng phí bảo hiểm rủi ro trên toàn cầu. Khi Washington công khai cảnh báo Tehran và Iran đáp trả bằng những tuyên bố cứng rắn liên quan đến an ninh binh sĩ Mỹ, thị trường không cần thêm nhiều chi tiết để hiểu rằng Trung Đông một lần nữa có thể trở thành điểm kích hoạt bất ổn.
Thứ hai là kỳ vọng chính sách tiền tệ. Thị trường ngày càng tin rằng Cục Dự trữ Liên bang sẽ cắt giảm lãi suất ít nhất hai lần trong năm nay. Trong bối cảnh lạm phát có dấu hiệu hạ nhiệt nhưng tăng trưởng vẫn mong manh, lãi suất thực thấp hơn tiếp tục là nền tảng quan trọng nâng đỡ các tài sản không sinh lãi như vàng. Đây không phải là câu chuyện mới, nhưng nó vẫn đang phát huy hiệu quả đúng lúc tâm lý phòng thủ quay trở lại.
Điểm đáng chú ý trong đợt tăng này nằm ở sự phân kỳ rõ rệt giữa các kim loại quý. Vàng điều chỉnh từ đỉnh ngắn hạn, trong khi bạc, bạch kim và palladium vẫn giữ được xu hướng tăng. Điều đó cho thấy dòng tiền không rời bỏ kim loại quý, mà đang tái phân bổ chuyển từ tài sản phòng thủ thuần túy sang những kim loại vừa mang tính trú ẩn, vừa gắn chặt với chu kỳ công nghiệp và chuyển dịch công nghệ.
Ở phía cầu vật chất, tín hiệu cũng đang thay đổi theo hướng tích cực. Giá vàng tại Trung Quốc và Ấn Độ đã quay lại trạng thái giao dịch cao hơn giá trị thực lần đầu tiên trong gần hai tháng, cho thấy nhu cầu tiêu dùng vật chất bắt đầu phục hồi sau giai đoạn giá điều chỉnh. Đợt giảm từ các mức kỷ lục trước đó dường như đã làm dịu tâm lý e ngại “giá quá cao”, tạo điều kiện để lực mua quay lại đúng thời điểm thị trường bước vào năm mới.
Bạc tiếp tục là câu chuyện riêng. Sau khi tăng tới 147% trong năm 2025, mức tăng hàng năm cao nhất trong lịch sử của kim loại này vẫn chưa hạ nhiệt. Việc được Mỹ đưa vào danh sách khoáng sản quan trọng, tình trạng tồn kho thấp, nguồn cung hạn chế và nhu cầu công nghiệp mở rộng đã khiến bạc không còn được nhìn nhận đơn thuần như “vàng của người nghèo”, mà là một mắt xích chiến lược trong chuỗi cung ứng toàn cầu.
Ở góc nhìn trung và dài hạn, xu hướng lớn của vàng vẫn chưa thay đổi. Mức tăng lũy kế 64% trong năm 2025 mạnh nhất kể từ năm 1979 không chỉ phản ánh đầu cơ, mà là kết quả của một chu kỳ dài gồm lãi suất giảm, căng thẳng địa chính trị kéo dài, hoạt động mua ròng bền bỉ của các ngân hàng trung ương và dòng vốn ETF quay trở lại tài sản thực. Quan điểm của UBS về mục tiêu 5.000USD/ ounce trong năm 2026 vì thế không phải là kịch bản viển vông, mà là một giả định dựa trên lợi suất thực thấp và mức độ bất định chính sách ngày càng cao tại Mỹ.
Tuy vậy, những cú điều chỉnh mạnh đầu tuần này cũng là lời nhắc nhở cần thiết. Việc CME nâng yêu cầu ký quỹ hợp đồng tương lai kim loại quý đã buộc các quỹ sử dụng đòn bẩy phải thu hẹp vị thế, kéo theo làn sóng chốt lời ngắn hạn. Nhưng điểm khác biệt của đầu năm 2026 là dòng tiền đã quay trở lại rất nhanh, cho thấy nhu cầu nắm giữ kim loại quý không hề suy yếu, mà chỉ tạm thời lùi bước để tái cân bằng.
Tóm lại, thị trường kim loại quý đang bước vào năm mới trong trạng thái vừa hưng phấn, vừa cảnh giác. Xu hướng dài hạn vẫn nghiêng về phía tăng giá, nhưng con đường đi lên sẽ gập ghềnh hơn, với những nhịp rung lắc được khuếch đại bởi địa chính trị và các điều chỉnh kỹ thuật. Đây không phải là giai đoạn của sự lạc quan mù quáng, mà là thời điểm thị trường buộc phải phân biệt rõ giữa xu hướng lớn và biến động ngắn hạn.
Bài viết đến đây là hết, chúc bạn đọc tuần làm việc mới sắp bắt đầu nhiều sức khoẻ, thành công và hạnh phúc! Phân tích kỹ thuật và gợi ý Entry vàng (ngày 3 tháng 1)Giá vàng OANDA:XAUUSD đang bước vào giai đoạn tạm dừng nhịp tăng, nhưng cấu trúc xu hướng lớn chưa hề bị phá vỡ. Sau cú bứt phá mạnh cuối năm 2025, vàng đã điều chỉnh từ vùng Fibonacci 0.618–0.786 và hiện dao động tích lũy ngay trên cụm hỗ trợ động quanh EMA21, quanh khu vực 4.28x–4.33x USD.
Về mặt cấu trúc, thị trường vẫn duy trì chuỗi đáy sau cao hơn đáy trước, cho thấy lực bán chủ yếu mang tính chốt lời ngắn hạn hơn là đảo chiều xu hướng. Các kênh giá tăng trung hạn vẫn còn hiệu lực; việc giá chưa thể vượt dứt khoát vùng 4.38x USD phản ánh trạng thái giằng co tự nhiên giữa bên mua dài hạn và dòng tiền ngắn hạn đang thận trọng sau chuỗi tăng nóng.
RSI hạ nhiệt từ vùng quá mua nhưng vẫn giữ trên ngưỡng trung tính, cho thấy động lượng tăng đang được tái tích lũy, thay vì suy yếu. Đây là kiểu vận động thường thấy trước khi thị trường quyết định bước vào một chu kỳ tăng mới.
Điều kiện để mở ra nhịp tăng tiếp theo khá rõ ràng: giá cần đóng cửa ổn định trở lại trên vùng 4.38x USD, đồng thời phá vỡ biên trên của vùng tích lũy hiện tại. Khi đó, mục tiêu tiếp theo sẽ hướng về 4.53x–4.71x USD, tương ứng các mốc Fibonacci mở rộng và trục trên của kênh giá.
Ngược lại, rủi ro điều chỉnh vẫn tồn tại nếu giá đánh mất vùng hỗ trợ 4.28x–4.24x USD. Kịch bản này có thể kéo vàng lùi sâu hơn về khu vực 4.13x USD, nơi hội tụ Fibonacci 0.236 và hỗ trợ cấu trúc trung hạn. Tuy nhiên, trừ khi vùng này bị xuyên thủng dứt khoát, các nhịp giảm hiện tại vẫn nên được nhìn nhận như điều chỉnh trong xu hướng tăng, không phải đảo chiều.
Gợi ý Entry (phục vụ phân tích không thay thế một lời mời đầu tư)
• Mua theo xu hướng.
• Vùng quan sát mua: 4.28x–4.24x USD, khi giá phản ứng tích cực tại EMA và hỗ trợ Fibonacci.
• Mua xác nhận: Mua khi giá phá và đóng cửa rõ ràng trên 4.38x USD, xác nhận thoát khỏi vùng tích lũy.
• Mục tiêu ngắn hạn: 4.53x → 4.71x USD.
• Quản trị rủi ro: Hạn chế mua đuổi trong vùng tích lũy; nếu giá thủng 4.24x USD, cần thu hẹp vị thế và chờ cấu trúc mới.
Vàng không yếu đi, thị trường chỉ đang chậm lại để “lấy đà”. Khi bối cảnh địa chính trị còn bất ổn và kỳ vọng lãi suất Mỹ vẫn nghiêng về nới lỏng, các nhịp tích lũy hiện tại nhiều khả năng là bước chuẩn bị cho một pha tăng tiếp theo, hơn là tín hiệu kết thúc xu hướng.
@BestSC – Phân tích và xuất bản nội dung Cú rơi 4,4%, vàng điều chỉnh kỹ thuật hay tín hiệu đổi nhịp điệuThị trường vàng vừa trải qua một cú sốc đúng thời điểm nhạy cảm nhất của năm.
Sau khi chạm đỉnh lịch sử quanh 4.550USD/ ounce, giá vàng giao ngay bất ngờ giảm 4,4% chỉ trong một phiên, đóng cửa quanh 4.332 USD. Động thái này không đơn độc: bạc, bạch kim và palladium đồng loạt lao dốc mạnh, đánh dấu một pha điều chỉnh diện rộng của toàn bộ nhóm kim loại quý.
Câu hỏi đặt ra không phải là “vì sao vàng giảm”, mà là đây chỉ là nhịp chốt lời cuối năm, hay khởi đầu cho một giai đoạn tái định giá sâu hơn?
Nội dung được phân tích và xuất bản bởi @BestSC
Một đợt điều chỉnh mang tính hệ thống, không phải tai nạn đơn lẻ
Điểm đáng chú ý nhất của phiên giảm vừa qua nằm ở tính đồng bộ.
• Bạc giảm gần 9%, sau khi thất bại trong việc giữ mốc trên 80USD/ ounce.
• Bạch kim mất hơn 14%,
• Palladium giảm trên 15%, rơi khỏi vùng đỉnh 3 năm.
Đây là mẫu hình quen thuộc của chốt lời cưỡng bức sau một chu kỳ tăng quá nhanh, đặc biệt trong bối cảnh thanh khoản thị trường suy yếu do kỳ nghỉ lễ. Khi giá đã leo lên vùng cực đoan, chỉ cần một cú xoay tâm lý nhỏ cũng đủ kích hoạt làn sóng bán lan tỏa.
Từ góc độ cấu trúc thị trường, kim loại quý bước vào tuần cuối năm trong trạng thái quá mua rõ rệt, với dòng tiền đầu cơ tập trung cao và vị thế mua tích lũy lớn. Cú giảm lần này vì thế mang tính “giải áp” nhiều hơn là thay đổi xu hướng.
Năm 2025: một năm “làm nên lịch sử” của vàng OANDA:XAUUSD
Dù điều chỉnh mạnh trong ngắn hạn, bức tranh dài hạn của vàng trong năm 2025 vẫn mang tính lịch sử.
Tính đến hiện tại, giá vàng tăng hơn 65% trong năm, mức tăng mạnh nhất kể từ cuối thập niên 1970.
Động lực cốt lõi không thay đổi:
• Bất ổn kinh tế toàn cầu kéo dài,
• Đồng Dollar suy yếu theo chu kỳ,
• Ngân hàng trung ương tiếp tục mua ròng vàng,
• Kỳ vọng Fed chuyển sang nới lỏng tiền tệ.
Vàng không tăng vì hưng phấn, mà tăng vì vai trò trú ẩn được kích hoạt liên tục trong một thế giới bất ổn.
Bạc! ngôi sao tăng trưởng nhưng cũng là nguồn rủi ro lớn nhất
Nếu vàng là trụ cột ổn định, thì bạc chính là biến số gây biến động mạnh nhất của năm 2025.
Mức tăng gần 150% biến bạc thành kim loại có hiệu suất cao nhất nhóm, nhưng cũng khiến nó dễ tổn thương nhất khi dòng tiền đảo chiều.
Khác với vàng, bạc mang hai bản chất song song:
• Tài sản trú ẩn,
• Nguyên liệu công nghiệp thiết yếu (năng lượng mặt trời, điện tử, AI).
Chính sự thiếu hụt nguồn cung vật lý, đặc biệt tại châu Á và các kho dự trữ trọng điểm, đã đẩy giá bạc vượt xa tốc độ tăng của vàng. Tuy nhiên, khi định giá đã đi quá nhanh, các đợt điều chỉnh mạnh trở thành điều không thể tránh khỏi.
Địa chính trị quay lại tâm điểm: Nga–Ukraine và Trung Đông tiếp tục “neo rủi ro”
Diễn biến địa chính trị gần đây cho thấy rủi ro chưa hề biến mất, dù các tuyên bố ngoại giao mang màu sắc tích cực.
Tiến trình đàm phán Nga–Ukraine được nhắc đến như “gần hoàn tất”, nhưng ngay lập tức bị phủ bóng bởi cáo buộc tấn công bằng máy bay không người lái, kéo theo những tuyên bố cứng rắn từ Moscow. Song song đó, Trung Đông tiếp tục nóng, với các phát biểu mạnh mẽ từ Washington liên quan đến Iran và các động thái quân sự tại Venezuela.
Những yếu tố này không đủ để đẩy giá vàng tăng thẳng, nhưng đủ để hạn chế rủi ro sụp đổ sâu.
Fed, chính trị Mỹ và biến số lớn của năm 2026
Một điểm thị trường đặc biệt chú ý là biên bản cuộc họp tháng 12 của Fed, cùng với các phát ngôn ngày càng gay gắt của Tổng thống Donald Trump xoay quanh vai trò và năng lực của Chủ tịch Fed Jerome Powell.
Việc Trump úp mở công bố Chủ tịch Fed mới trong thời gian tới tạo thêm một lớp bất định chính sách, nhất là trong bối cảnh lạm phát chưa quay về mức an toàn nhưng tăng trưởng đang chậm lại.
Đối với vàng, sự bất định chính sách tiền tệ luôn là chất xúc tác trung hạn.
Điều chỉnh không thay đổi xu hướng
Cú giảm 4,4% của vàng là một lời nhắc nhở rõ ràng rằng thị trường không đi theo đường thẳng.
Nhưng xét trong toàn bộ bối cảnh:
• Bất ổn địa chính trị chưa được giải quyết,
• Chính sách tiền tệ toàn cầu đang dần nới lỏng,
• Ngân hàng trung ương tiếp tục đa dạng hóa khỏi đồng Dollar,
Đợt điều chỉnh hiện tại mang tính kỹ thuật và chu kỳ hơn là sự đảo chiều xu hướng dài hạn. Với năm 2026 ở phía trước, vàng nhiều khả năng không còn tăng theo kiểu “một mạch” như 2025, nhưng vai trò trụ cột trong danh mục phòng thủ vẫn còn nguyên giá trị.
Thị trường đang bước vào giai đoạn chọn lọc, phân hóa và kỷ luật hơn, nơi cơ hội không nằm ở đỉnh hưng phấn, mà ở những nhịp điều chỉnh đủ sâu và đủ bình tĩnh.
Phân tích kỹ thuật và gợi ý Entry vàng OANDA:XAUUSD (Ngày 30 tháng 12)
Phân tích kỹ thuật
Xu hướng tăng trung hạn vẫn được duy trì khi giá di chuyển trong kênh giá đi lên. Sau nhịp tăng mạnh, vàng điều chỉnh giảm từ vùng Fibonacci mở rộng 0.618, nhưng nhanh chóng nhận được lực đỡ rõ ràng tại EMA21, cho thấy phe mua vẫn kiểm soát cấu trúc xu hướng. Hiện giá đang dao động tích lũy ngay trên vùng hỗ trợ động, RSI giữ trên ngưỡng trung tính, phản ánh điều chỉnh mang tính kỹ thuật hơn là đảo chiều xu hướng.
Gợi ý Entry (phục vụ phân tích, không thay thế một lời mời đầu tư)
• Buy ngắn hạn: canh mua quanh vùng EMA21 / Fibonacci 0.382–0.5 nếu xuất hiện tín hiệu nến xác nhận.
• Mục tiêu: quay lại vùng đỉnh cũ và mở rộng lên Fibo 0.618 – 0.786.
• Dừng lỗ: đặt dưới vùng Fibo 0.236 hoặc đáy gần nhất để kiểm soát rủi ro.
Ưu tiên chiến lược buy-the-dip, không đuổi giá trong bối cảnh xu hướng tăng vẫn là chủ đạo.
Bài viết đến đây là hết, chúc bạn đọc ngày làm việc hiệu quả và hạnh phúc! Phân tích và gợi ý Entry dầu thô WTI (ngày 29 tháng 12)Nếu bỏ qua nhiễu động ngắn hạn, câu chuyện của thị trường dầu thô từ đầu năm đến nay khá nhất quán: giá đang chịu áp lực giảm mang tính cấu trúc.
Tính từ đầu năm, dầu thô quốc tế đã mất khoảng 20%, có thời điểm rơi xuống vùng thấp nhất kể từ năm 2021. Nguyên nhân không nằm ở một cú sốc đơn lẻ, mà là sự cộng hưởng của ba lực kéo dài hạn: nhu cầu yếu hơn kỳ vọng, nguồn cung tiếp tục mở rộng, và môi trường địa chính trị bớt “nóng” hơn so với giai đoạn cao điểm.
Nội dung được phân tích và xuất bản bởi @BestSC
Gần đây, giá dầu WTI TVC:USOIL có nhịp phục hồi nhẹ, giao dịch quanh khu vực 58 Dollar/ thùng trong phiên châu Á. Tuy nhiên, đây chưa phải là tín hiệu đảo chiều, mà chủ yếu phản ánh phản ứng kỹ thuật và tâm lý trước các rủi ro địa chính trị còn âm ỉ, từ cạnh tranh năng lượng, xung đột khu vực, cho tới các điểm nghẽn logistics tiềm ẩn.
Ở tầng sâu hơn, bức tranh cung – cầu vẫn nghiêng rõ về phía bất lợi cho giá. Phục hồi kinh tế toàn cầu chậm chạp, hoạt động công nghiệp và nhu cầu nhiên liệu vận tải tăng yếu, trong khi nguồn cung ngoài OPEC tiếp tục phình to. Việc hàng loạt dự án khai thác mới đi vào vận hành không những không được bù đắp bằng nhu cầu, mà còn làm gia tăng áp lực dư thừa.
Trafigura, một trong những nhà giao dịch hàng hóa lớn nhất thế giới đã gọi thẳng kịch bản sắp tới là “siêu dư cung”. Báo cáo tài chính cho thấy lợi nhuận ròng của tập đoàn giảm xuống mức thấp nhất gần 5 năm, phản ánh biên lợi nhuận ngành dầu đang bị bóp nghẹt. Đây không chỉ là câu chuyện của một doanh nghiệp, mà là dấu hiệu cho thấy chu kỳ giá thấp do nguồn cung dẫn dắt đang hình thành.
Nhiều tổ chức lớn cùng đi đến một kết luận tương tự. Cơ quan Thông tin Năng lượng Mỹ, Goldman Sachs, ING hay Saxo Bank đều cho rằng năm 2026 nhiều khả năng là đáy của chu kỳ dầu hiện tại, khi dư cung mang tính cấu trúc đạt đỉnh và tồn kho toàn cầu tiếp tục tích lũy. Đường cong giá dầu kỳ hạn được dự báo duy trì trạng thái tương đối phẳng ít nhất đến cuối năm 2026, một biểu hiện điển hình của thị trường thiếu động lực tăng dài hạn.
Tóm lại, địa chính trị có thể tạo sóng ngắn hạn cho giá dầu, nhưng trong bức tranh lớn hơn, nguồn cung dư thừa và nhu cầu tăng chậm mới là lực chi phối chính. Điều này buộc nhà đầu tư phải thận trọng ở các vùng kháng cự mạnh: rủi ro giảm giá vẫn hiện hữu, và chưa có đủ dữ kiện để nói về một chu kỳ tăng bền vững trong ngắn hạn.
Phân tích kỹ thuật và gợi ý Entry dầu thô WTI TVC:USOIL (Ngày 29 tháng 12)
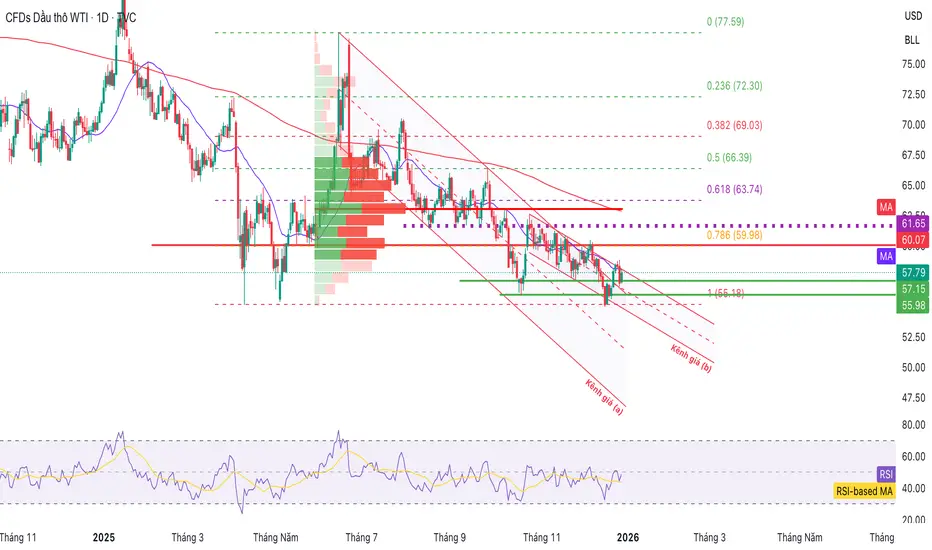
Giá dầu thô WTI vẫn đang vận động trong xu hướng giảm chủ đạo, thể hiện rõ trên khung ngày. Cấu trúc thị trường chưa có sự thay đổi mang tính đảo chiều: các nhịp hồi gần đây chỉ dừng lại ở vai trò hồi kỹ thuật trong kênh giảm, không tạo được đỉnh cao hơn (higher high).
Về mặt cấu trúc giá, vùng 59,8–61,6 USD mỗi thùng đang đóng vai trò kháng cự hợp lưu quan trọng, nơi hội tụ Fibonacci 0,786, đường MA trung hạn và vùng phân phối trước đó. Việc giá nhiều lần tiếp cận khu vực này nhưng không thể bứt phá cho thấy lực mua thiếu bền vững, trong khi áp lực bán vẫn kiểm soát nhịp vận động chung.
Ở phía dưới, vùng 57–56 USD mỗi thùng tiếp tục là vùng hỗ trợ ngắn hạn. Tuy nhiên, việc giá chỉ phản ứng yếu tại hỗ trợ, đi kèm RSI dao động dưới ngưỡng trung tính 50, cho thấy động lực giảm vẫn chiếm ưu thế. Nếu vùng này bị xuyên thủng dứt khoát, rủi ro mở rộng nhịp giảm về khu vực thấp hơn là hoàn toàn hiện hữu.
Trong bối cảnh vĩ mô, các yếu tố địa chính trị chỉ tạo ra những cú bật ngắn hạn, trong khi câu chuyện lớn hơn vẫn xoay quanh nguồn cung dư thừa và nhu cầu suy yếu, những yếu tố chưa hề thay đổi cấu trúc xu hướng.
Gợi ý Entry ngắn hạn (Phục vụ phân tích, không thay thế một lời mời đầu tư)
Canh bán theo xu hướng giảm.
Vùng canh bán: 59,5 – 61 USD mỗi thùng (vùng kháng cự hợp lưu).
Mục tiêu ngắn hạn: 57 USD → 55,5 USD.
Nếu giá đóng cửa ổn định trên 61,6 USD, cần tạm thời dừng chiến lược bán, vì khi đó cấu trúc hồi có thể mở rộng.
Tổng thể: WTI đang hồi trong xu hướng giảm, không phải bước vào chu kỳ tăng mới. Giao dịch thuận xu hướng vẫn là lựa chọn có xác suất cao hơn ở thời điểm hiện tại.
Bài viết đến đây là hết, chúc bạn đọc ngày làm việc hiệu quả và hạnh phúc!  Giá xuống

Giá bạc đã đảo chiều dữ dội, và đó không phải là một tai nạnChỉ trong vài phiên giao dịch, bạc đi từ trạng thái hưng phấn cực độ sang điều chỉnh mạnh. Sau khi lần đầu tiên trong lịch sử vượt mốc 80USD/ ounce, giá bạc bất ngờ quay đầu giảm sâu. Theo Bloomberg, cú sụt này không đến từ một cú sốc tin tức đơn lẻ, mà là kết quả tất yếu của chốt lời trên một thị trường đang bị kéo căng bởi mất cân bằng cung – cầu mang tính cấu trúc.
Phiên thứ Hai , ngày 29 tháng 12, giá bạc có lúc giảm tới 5%, ngay sau khi chạm đỉnh lịch sử 84USD/ ounce trong phiên châu Á. Điều đáng chú ý là đợt điều chỉnh này diễn ra trong bối cảnh nền tảng vĩ mô vẫn ủng hộ kim loại quý: đồng Dollar suy yếu, căng thẳng địa chính trị leo thang, và kỳ vọng về chu kỳ nới lỏng tiền tệ kéo dài.
Nói cách khác, bạc không giảm vì mất câu chuyện, mà vì câu chuyện đã được phản ánh quá nhanh vào giá.
Nội dung được phân tích và xuất bản bởi @BestSC
Khi thị trường đi quá xa
Đợt bùng nổ của bạc cũng khép lại một năm tăng giá hiếm thấy của nhóm kim loại quý, được hậu thuẫn bởi ngân hàng trung ương mua ròng, dòng vốn ETF, và ba lần cắt giảm lãi suất liên tiếp của Fed. Chi phí vốn thấp hơn khiến các tài sản không sinh lãi như vàng và bạc trở nên hấp dẫn hơn, đặc biệt trong bối cảnh thị trường đang đặt cược rằng Fed sẽ còn tiếp tục nới lỏng trong năm 2026.
Địa chính trị thổi bùng lửa nhưng không giữ được giá
Tuần qua, yếu tố địa chính trị tiếp tục đóng vai trò chất xúc tác: Mỹ áp đặt phong tỏa với tàu chở dầu liên quan Venezuela; Washington tiến hành không kích các mục tiêu ISIS tại Nigeria. Cùng lúc, Bloomberg Dollar Spot Index giảm 0,8%, mức giảm mạnh nhất kể từ tháng Sáu, một môi trường gần như lý tưởng cho kim loại quý.
Nhưng chính trong bối cảnh “thuận lợi hoàn hảo” đó, bạc lại quay đầu. Điều này cho thấy thị trường không thiếu người mua, mà là đã cạn kiệt lực mua mới ở vùng giá cao.
Vì sao bạc vượt trội hơn vàng, và cũng mong manh hơn vàng?
Câu trả lời nằm ở cấu trúc thị trường.
Bạc là một thị trường nhỏ, mỏng và kém thanh khoản hơn vàng. Không giống thị trường vàng Luân Đôn, nơi có khoảng 700 tỷ Dollar vàng thỏi cho vay, đủ để làm “đệm thanh khoản” khi căng thẳng xuất hiện, bạc thì không có kho dự trữ tương đương.
Khi thiếu hụt nguồn cung bùng phát vào tháng 10, thị trường bạc nhanh chóng rơi vào trạng thái khan hiếm. Người mua sẵn sàng trả phí giao ngay cao hơn tới 7% chỉ để có hàng ngay lập tức, thay vì chờ giao hàng sau một năm. Đây là dấu hiệu điển hình của thị trường bị bóp méo bởi mất cân bằng vật chất, không chỉ là đầu cơ tài chính.
Dòng bạc đổ về các kho tại London giúp hạ nhiệt cục bộ, nhưng lại tạo ra thiếu hụt ở nơi khác. Tại Trung Quốc, lượng bạc trong các kho liên kết với Sàn giao dịch tương lai Thượng Hải đã rơi xuống mức thấp nhất kể từ năm 2015. Trong khi đó, một lượng bạc lớn bị “kẹt” tại New York, chờ kết quả điều tra của Bộ Thương mại Mỹ về nhập khẩu khoáng sản chiến lược, yếu tố có thể mở đường cho thuế quan hoặc hạn chế thương mại.
Không chỉ là tài sản trú ẩn
Khác với vàng, bạc còn là đầu vào công nghiệp thiết yếu: từ tấm pin mặt trời, trung tâm dữ liệu AI đến linh kiện điện tử. Khi tồn kho tiến sát đáy lịch sử, rủi ro thiếu hụt không còn là câu chuyện tài chính, mà trở thành vấn đề chuỗi cung ứng.
Elon Musk đã nói thẳng trên X : “Điều này thật tệ. Nhiều quy trình công nghiệp cần bạc.” Đó là lời cảnh báo mang tính kỹ thuật, không phải đầu cơ.
Kết luận cá nhân
Cú đảo chiều của bạc không phủ nhận xu hướng dài hạn, nhưng đặt dấu chấm hết cho trạng thái tăng nóng không kiểm soát. Trong ngắn hạn, thị trường cần điều chỉnh để tái cân bằng cung – cầu và làm nguội kỳ vọng đầu cơ. Trong dài hạn, câu chuyện về thiếu hụt vật chất, chuyển dịch năng lượng và địa chính trị vẫn còn nguyên.
Vấn đề không phải là bạc đã hết vai trò, mà là giá đã đi trước thực tế quá xa, và thị trường buộc phải kéo lại.
Bài viết đến đây là hết, chúc bạn đọc ngày làm việc hiệu quả và hạnh phúc! Vàng sau một năm “làm nên lịch sử” vậy 2026 là giai đoạn gìNăm 2025 khép lại với một thực tế khó phủ nhận, vàng OANDA:XAUUSD đã bước vào nhóm tài sản hiếm hoi định hình lại trật tự đầu tư toàn cầu.
Tăng hơn 60% chỉ trong một năm, thiết lập trên 50 mức cao kỷ lục, vàng không chỉ vượt trội so với cổ phiếu hay trái phiếu, mà còn trở thành biểu tượng rõ ràng nhất của trạng thái bất ổn kéo dài trong hệ thống kinh tế – chính trị quốc tế.
Điều đáng chú ý là đà tăng này không đến từ một cú sốc đơn lẻ, mà được tích lũy qua chuỗi sự kiện kéo dài suốt năm: xung đột địa chính trị, chiến tranh thương mại, đồng Dollar Mỹ suy yếu, kỳ vọng chính sách tiền tệ đảo chiều, và đặc biệt là dòng tiền bền bỉ từ các ngân hàng trung ương.
Từ góc nhìn đó, câu hỏi bước sang năm 2026 không còn là “vàng có điều chỉnh hay không”, mà là: liệu thị trường có đủ điều kiện để đảo chiều xu hướng dài hạn hay không?
Nội dung được phân tích, biên tập và xuất bản bởi @BestSC
2025: Khi bất ổn trở thành trạng thái “bình thường mới”
Đà tăng của vàng khởi động ngay từ đầu năm 2025, sau hai tháng điều chỉnh cuối 2024. Căng thẳng địa chính trị quay trở lại trung tâm bàn cờ, đặc biệt xoay quanh chính sách thương mại cứng rắn của chính quyền Mỹ mới, đã kích hoạt nhu cầu trú ẩn an toàn.
Tháng 2, việc Mỹ chính thức áp thuế mạnh lên Mexico, Canada và Trung Quốc đánh dấu sự khởi động thực chất của một chu kỳ chiến tranh thương mại mới. Trung Quốc phản ứng bằng các biện pháp trả đũa, đồng thời tiếp tục gia tăng dự trữ vàng, một tín hiệu mang tính chiến lược nhiều hơn là tài chính thuần túy.
Sang quý II, kỳ vọng rằng thuế quan sẽ bào mòn tăng trưởng toàn cầu khiến đồng Dollar Mỹ suy yếu rõ rệt. Vàng lần đầu tiên trụ vững trên mốc 3.000 USD/ ounce, bất chấp điều kiện kỹ thuật đã rơi vào trạng thái mua quá mức.
Mùa hè chứng kiến một giai đoạn đi ngang tương đối hiếm hoi, khi Mỹ và Trung Quốc đạt được “ngừng bắn” thuế quan tạm thời. Tuy nhiên, căng thẳng tại Trung Đông, đặc biệt các hành động quân sự liên quan đến Iran đã giữ cho nhu cầu phòng thủ không suy giảm.
Bước ngoặt đến vào mùa thu. Thị trường lao động Mỹ suy yếu nhanh hơn dự kiến, các điều chỉnh mạnh từ số liệu việc làm chính thức đã củng cố kỳ vọng rằng chu kỳ nới lỏng tiền tệ không còn là giả định xa vời. Việc chính phủ Mỹ đóng cửa vì bế tắc ngân sách càng làm gia tăng mức phí rủi ro vĩ mô. Kết quả là vàng bứt phá, liên tiếp tạo ra các đỉnh lịch sử mởi từ cuối tháng 10.
Động lực cốt lõi vì Vàng không còn chỉ là “trú ẩn”
Theo Hội đồng Vàng Thế giới, năm 2025 đánh dấu sự thay đổi mang tính cấu trúc trong cách vàng được sử dụng:
• Ngân hàng trung ương coi vàng là công cụ giảm phụ thuộc vào đồng Dollar và hệ thống tài chính phương Tây.
• Nhà đầu tư tổ chức sử dụng vàng như một tài sản chiến lược dài hạn, không chỉ phòng thủ ngắn hạn.
• Đồng Dollar suy yếu có tính hệ thống, phản ánh thâm hụt ngân sách, nợ công và sự bất định chính sách tại Mỹ.
Quan trọng hơn, đà tăng của vàng diễn ra ngay cả khi thị trường đã “nhận thức rõ rủi ro”, cho thấy lực cầu không thuần túy mang tính đầu cơ.
2026: 3 kịch bản, nhưng không đối xứng về xác suất
1. Kịch bản cơ bản: Dao động đi lên, không còn tăng một chiều
Trong kịch bản trung lập, cũng là kịch bản được nhiều tổ chức coi là xác suất cao nhất, giá vàng nhiều khả năng dao động trong biên độ rộng nhưng giữ xu hướng tăng nhẹ.
Cục Dự trữ Liên bang được kỳ vọng tiếp tục nới lỏng chính sách để hỗ trợ tăng trưởng và thị trường lao động, nhưng khó cắt giảm lãi suất một cách quyết liệt nếu lạm phát vẫn neo quanh mức 3%. Đồng Dollar Mỹ trong bối cảnh đó khó phục hồi mạnh, tạo nền hỗ trợ cho vàng.
Tuy nhiên, một phần dòng vốn có thể dịch chuyển sang euro hoặc bảng Anh nếu chênh lệch chính sách tiền tệ thu hẹp, khiến đà tăng của vàng trở nên chậm và phân hóa hơn so với năm 2025.
2. Kịch bản tăng giá: 4.900–5.000 USD/ ounce không còn là giả thuyết xa vời
Nếu kinh tế Mỹ suy yếu sâu hơn, buộc Fed phải cắt giảm lãi suất mạnh tay, lợi suất trái phiếu giảm nhanh và đồng USD suy yếu mạnh, vàng sẽ bước vào một pha định giá mới.
Trong bối cảnh đó, bất kỳ sự leo thang nào về địa chính trị từ Trung Đông, quan hệ Mỹ–Trung cho tới xung đột Nga–Ukraine đều có thể khuếch đại xu hướng tăng.
Goldman Sachs và Bank of America đều đã đưa ra các mốc mục tiêu 4.900–5.000USD/ ounce, dựa trên giả định rằng vàng tiếp tục được tích lũy ở cấp độ quốc gia, chứ không chỉ là quyết định của thị trường tài chính.
3. Kịch bản giảm giá: Có thể xảy ra, nhưng xác suất thấp
Kịch bản tiêu cực nhất chỉ hình thành nếu kinh tế Mỹ phục hồi vượt kỳ vọng, thị trường lao động cải thiện nhanh, căng thẳng địa chính trị hạ nhiệt rõ rệt và Fed trì hoãn nới lỏng.
Ngay cả trong trường hợp đó, khả năng xuất hiện một “đợt điều chỉnh sâu mang tính sụp đổ” vẫn bị đánh giá thấp, bởi cấu trúc cầu của vàng đã khác so với các chu kỳ trước.
Dự kiến ngắn gọn, 2026 không còn là câu chuyện của hưng phấn, mà là của cấu trúc
Sau một năm bứt phá mang tính lịch sử, vàng bước vào năm 2026 với vai trò mới: không chỉ là tài sản trú ẩn, mà là thước đo niềm tin vào trật tự kinh tế toàn cầu.
Điều thị trường cần theo dõi không phải là các nhịp điều chỉnh ngắn hạn, mà là liệu các yếu tố nền tảng chính sách tiền tệ, địa chính trị, và hành vi của ngân hàng trung ương có thay đổi hay không.
Chừng nào những yếu tố đó chưa đảo chiều một cách rõ ràng, kịch bản giá vàng sụp đổ vẫn là ngoại lệ, không phải xu hướng chính.
Phân tích kỹ thuật và gợi ý Entry vàng OANDA:XAUUSD (Ngày 28 tháng 12)
Biểu đồ vàng cho thấy xu hướng tăng giá trung – dài hạn vẫn đang được bảo toàn, và quan trọng hơn, cấu trúc thị trường đã hội tụ đủ điều kiện cho một chu kỳ tăng mới sau giai đoạn tích lũy kéo dài.
Sau khi điều chỉnh từ đỉnh 4.380USD/ ounce, giá vàng không phá vỡ cấu trúc tăng mà hình thành một nhịp điều chỉnh kỹ thuật lành mạnh. Vùng 4.200–4.250USD đóng vai trò hỗ trợ hợp lưu quan trọng, nơi hội tụ đường trung bình động và các mức Fibonacci chủ chốt. Phe mua đã bảo vệ thành công vùng này, cho thấy dòng tiền dài hạn chưa rút khỏi thị trường.
Đáng chú ý, giá hiện đang vận động trong kênh giá tăng mới, với các đáy sau cao hơn đáy trước. Việc giá vượt trở lại mốc 4.380USD/ ounce, đỉnh lịch sử cũ không chỉ mang ý nghĩa kỹ thuật, mà còn mang tính xác nhận tâm lý: thị trường sẵn sàng chấp nhận mặt bằng giá cao hơn.
RSI duy trì trên ngưỡng trung tính và có xu hướng đi lên, phản ánh động lượng tăng đang được tái kích hoạt, dù chưa rơi vào trạng thái quá mua cực đoan. Điều này cho phép dư địa tăng tiếp diễn mà không quá “nóng”.
Trong kịch bản cơ sở, nếu giá giữ vững trên vùng 4.380USD, mục tiêu kỹ thuật tiếp theo lần lượt nằm tại:
• 4.700–4.720 USD (mở rộng Fibonacci 0.786),
• xa hơn là 4.900–5.000USD, tương ứng biên trên của kênh giá tăng trung hạn.
Về rủi ro, kịch bản điều chỉnh chỉ thực sự đáng lo ngại nếu giá đóng cửa rõ ràng dưới 4.200USD, khi đó xu hướng tăng ngắn hạn sẽ bị phá vỡ và giá có thể quay về kiểm tra vùng 4.000–3.880USD. Tuy nhiên, ở thời điểm hiện tại, đây vẫn là kịch bản xác suất thấp, trừ khi có cú sốc lớn về chính sách tiền tệ hoặc địa chính trị.
Gợi ý Entry vàng tuần tới (phục vụ phân tích, không thay thế một lời mời đầu tư)
• Mua theo xu hướng tăng
• Vùng entry tiềm năng:
o Pullback về 4.420–4.450USD, hoặc
o Mua khi giá break và giữ vững trên 4.380USD với thanh xác nhận rõ ràng
• Mục tiêu ngắn hạn:
o 4.500USD
o xa hơn: 4.700 USD
• Quản trị rủi ro:
o Cắt lỗ khi giá đóng cửa dưới 4.200USD,
o Không đuổi giá khi thị trường tăng dốc đứng, ưu tiên nhịp điều chỉnh kỹ thuật.
Tóm lại, vàng không còn ở trạng thái “tăng vì sợ hãi nhất thời”, mà đang bước vào giai đoạn tăng giá có cấu trúc, được hậu thuẫn bởi cả kỹ thuật lẫn bối cảnh vĩ mô. Trong môi trường mà chính sách tiền tệ, địa chính trị và niềm tin vào tiền pháp định vẫn còn nhiều biến số, vàng tiếp tục là một xu hướng tăng không thay đổi.
Cũng là trong bối cảnh thị trường biến động biên độ rất lớn, vì vậy Entry hàng tuần các bạn cũng nên tìm kiếm những vị trí vững chắc đủ tin cậy, còn đối với những Entry ngắn tôi sẽ gửi đến các bạn trong xuất bản ngày thứ Hai tuần tới.
Bài viết đến đây là hết rồi, chúc bạn đọc tuần làm việc mới sắp bắt đầu nhiều sức khoẻ, thành công và hạnh phúc! Phân tích kỹ thuật và gợi ý Entry dầu thô WTI (Ngày 26/12)Giá dầu thô WTI TVC:USOIL đang cố gắng hồi phục sau một năm suy yếu, nhưng bức tranh tổng thể vẫn chưa thay đổi: xu hướng chủ đạo nghiêng về giảm giá. Đợt phục hồi hiện tại mang nhiều tính kỹ thuật hơn là một sự đảo chiều thực sự của chu kỳ.
Nội dung được phân tích và xuất bản bởi @BestSC
Trên biểu đồ ngày, WTI TVC:USOIL tiếp tục bị nén trong một kênh giảm trung hạn, với các đỉnh sau thấp hơn đỉnh trước. Việc giá bật lên từ vùng 55–56 USD/thùng chủ yếu phản ánh phản ứng ngắn hạn tại vùng hỗ trợ kỹ thuật, trùng với đáy tháng trước và khu vực giá có mật độ giao dịch cao. Tuy nhiên, lực hồi này vẫn thiếu động lượng, khi giá liên tục bị chặn lại bởi các vùng kháng cự phía trên.
Đáng chú ý, khu vực 59,8–60,5 USD/thùng đang đóng vai trò là vùng kháng cự then chốt: đây là nơi hội tụ của Fibonacci 0,786, đường MA trung hạn và cạnh trên của kênh giá giảm. Việc giá chưa thể đóng cửa dứt khoát phía trên vùng này cho thấy phe bán vẫn kiểm soát xu hướng.
RSI dao động quanh ngưỡng trung tính, phản ánh đúng trạng thái thị trường hiện tại: không còn hoảng loạn, nhưng cũng chưa có niềm tin cho một chu kỳ tăng mới. Trong bối cảnh nền tảng vĩ mô vẫn bất lợi nhu cầu yếu, nguồn cung dư thừa và kỳ vọng “siêu dư cung” trong năm 2026, các nhịp hồi của dầu thô nhiều khả năng vẫn chỉ là cơ hội để thị trường tái phân phối.
Rủi ro lớn nhất trong ngắn hạn nằm ở việc giá thất bại tại kháng cự và quay đầu giảm trở lại, hướng về vùng hỗ trợ 57,2 USD, xa hơn là 55 USD/thùng. Chỉ khi nào WTI vượt bền vững lên trên 62 USD/thùng, cấu trúc giảm trung hạn mới thực sự bị phá vỡ, điều mà hiện tại chưa có đủ điều kiện để xác nhận.
Gợi ý Entry (ngắn hạn)
Bán theo xu hướng (sell on rally), không đuổi giá.
Entry bán : 59,5 – 60,5 USD/thùng
Dừng lỗ : Trên 62 USD/thùng (phá vỡ cấu trúc giảm)
Mục tiêu ngắn hạn:
Mục tiêu 1: 57,2 USD
Mục tiêu 2: 55,8 – 55,0 USD
Trong trường hợp giá bất ngờ vượt mạnh và giữ vững trên 62 USD, mọi kịch bản bán ngắn hạn cần được tạm dừng, vì khi đó thị trường có thể bước vào pha tái định giá mới. Trước thời điểm đó, các nhịp phục hồi vẫn nên được nhìn nhận như cơ hội giao dịch ngược xu hướng tăng ngắn hạn, chứ chưa phải tín hiệu cho một chu kỳ tăng bền vững của dầu thô.
Bài viết đến đây là hết, chúc bạn đọc ngày làm việc hiệu quả và hạnh phúc! Thế giới lại bước thêm một nấc trong chuỗi bất ổn địa chính trịNgay khi thị trường châu Á mở cửa sáng thứ Sáu (26/12), giá vàng giao ngay bật tăng hơn 25 USD, giao dịch quanh vùng 4.505USD/ ounce. Bạc thậm chí còn đi nhanh hơn: tăng hơn 2% trong ngày, chạm mức cao kỷ lục mới. Đây không phải là một cú bật kỹ thuật thông thường, mà là phản ứng mang tính phòng vệ của thị trường.
Nội dung được phân tích và xuất bản bởi @BestSC
Thông điệp chính rất rõ: rủi ro địa chính trị đang quay lại vị trí trung tâm trong định giá tài sản
Bloomberg ghi nhận giá bạc leo lên mức cao nhất lịch sử, trong khi vàng tiếp tục dao động sát vùng đỉnh mọi thời đại 4.525USD/ ounce. Động lực phía sau là sự kết hợp quen thuộc nhưng ngày càng mạnh: căng thẳng địa chính trị leo thang, đồng đô la suy yếu, và kỳ vọng Fed sẽ tiếp tục cắt giảm lãi suất trong năm 2026.
Ở Nam Mỹ, Mỹ đang gia tăng áp lực lên Venezuela bằng các biện pháp phong tỏa tàu chở dầu. Một quan chức Mỹ xác nhận với Reuters rằng Lực lượng Bảo vệ bờ biển đang theo dõi sát một tàu chở dầu liên quan đến Venezuela và sẵn sàng hành động. Đây không chỉ là câu chuyện năng lượng, mà là thông điệp địa chính trị trực diện: Washington sẵn sàng dùng sức mạnh cứng để siết dòng tiền của các chính quyền bị coi là đối thủ.
Song song với đó, Tổng thống Donald Trump tuyên bố Mỹ đã phát động các cuộc không kích “mạnh mẽ và gây chết người” nhằm vào các mục tiêu của ISIS ở Nigeria. Bộ Tư lệnh Châu Phi xác nhận chiến dịch được tiến hành theo đề nghị của chính quyền Nigeria. Nhà Trắng không công bố chi tiết, nhưng thông điệp chính trị đã đủ rõ: Mỹ đang mở rộng mặt trận quân sự ở nhiều khu vực cùng lúc.
Trong bối cảnh như vậy, phản xạ của thị trường kim loại quý là gần như bản năng
Vàng đã tăng khoảng 70% trong năm 2025, đang hướng tới mức tăng trưởng năm mạnh nhất kể từ năm 1979. Bạc còn cực đoan hơn, tăng xấp xỉ 150% từ đầu năm, với đà tăng tăng tốc sau sự kiện ép bán khống lịch sử hồi tháng 10. Những con số này không chỉ phản ánh đầu cơ, mà phản ánh sự tái định vị rủi ro mang tính cấu trúc.
Ở mặt chính sách tiền tệ, ông Trump tiếp tục gây áp lực công khai lên Fed, bày tỏ kỳ vọng Chủ tịch Fed tiếp theo sẽ tiếp tục cắt giảm lãi suất nếu thị trường “vận hành tốt”. Fed đã hạ lãi suất 3 lần trong năm nay, và thị trường đang định giá thêm ít nhất hai lần cắt giảm nữa trong năm 2026. Môi trường lãi suất thấp hoặc kỳ vọng lãi suất thấp luôn là mảnh đất màu mỡ cho vàng.
Dòng tiền cũng xác nhận câu chuyện này. Dữ liệu của Hội đồng Vàng Thế giới cho thấy, ngoại trừ tháng 5, lượng vàng nắm giữ trong các quỹ ETF toàn cầu đều tăng đều đặn suốt năm 2025. Ngân hàng trung ương tiếp tục mua vào, không ồn ào nhưng bền bỉ.
Điểm đáng chú ý là thị trường không còn phản ứng theo kiểu hoảng loạn
Vàng và bạc tăng trong trạng thái trật tự, thanh khoản tốt, không có dấu hiệu tháo chạy. Điều đó cho thấy đây là quá trình tái phân bổ tài sản, chứ không phải phản xạ ngắn hạn.
Khi rủi ro địa chính trị lan rộng từ Đông Âu, Trung Đông sang Nam Mỹ và châu Phi; khi chính sách tiền tệ Mỹ bước vào pha nới lỏng kéo dài; và khi niềm tin vào các tài sản định danh bằng USD tiếp tục bị bào mòn, thì việc vàng và bạc giữ vai trò trung tâm không còn là câu hỏi “có hay không”, mà là câu hỏi “đến mức nào”.
Thị trường đang không đặt cược vào kịch bản xấu nhất. Nhưng rõ ràng, họ đang chuẩn bị cho nó
Bài viết đến đây là hết, chúc bạn đọc ngày làm việc hiệu quả và hạnh phúc!