
Agenda de Indicadores:
9:30 – USA – Licenças de Construção (Julho)
9:30 – USA – Construção de Novas Casas (Julho)
10:15 – USA – Produção Industrial (Julho)
11:00 – USA – Vendas Pendentes de Moradias (Julho)
11:45 – USA – PIB Agora do Fed de Atlanta (3º Trimestre)
17:30 – USA – Estoques de Petróleo Bruto Semanal API
Brasil

Acompanhe o Pré-Market de NY: EWZ
 VALE
 PBR
 ITUB
 BBD
 BSBR
Ativos brasileiros negociados na ActivTrades BRA50 $ACTIVTRADES:MINDOLQ2026
Estados Unidos

Os futuros dos principais índices de Nova York — USA500,
 USAIND,
 USATEC e
 USARUS — recuam nesta terça-feira, pressionados pela alta dos rendimentos dos Treasuries e pelos preços elevados do petróleo, após o enfraquecimento das perspectivas de um acordo de paz entre EUA e Irã reacender as preocupações com a inflação.
Teerã afirmou que passará a adotar uma postura militar "totalmente ofensiva", diante do impasse nas negociações para encerrar o conflito. Washington, por sua vez, descartou prolongar o cessar-fogo temporário que expirou em 17 de agosto.
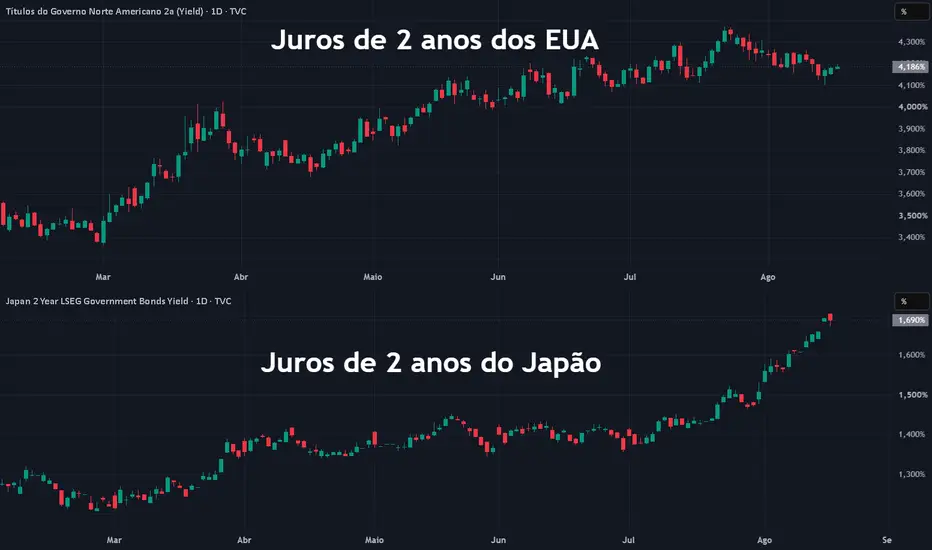
A deterioração do cenário geopolítico pressiona o mercado de títulos. O rendimento do Treasury de 30 anos atingiu o maior nível desde 2007, enquanto o de 10 anos permanece próximo do maior patamar desde janeiro de 2025.
A combinação de juros longos mais elevados e petróleo pressionou principalmente as ações de tecnologia. Tesla e Nvidia caem mais de 1% no pré-mercado, enquanto Meta, Microsoft e Alphabet também operam no campo negativo.
Entre os semicondutores, as perdas são mais intensas. Micron Technology, Marvell, AMD e Intel recuam entre 2,6% e 4,8%, devolvendo parte dos ganhos da sessão anterior. No segmento de armazenamento de dados, Sandisk e Western Digital caem mais de 5%.
Recentemente, os índices se afastaram das máximas históricas à medida que a recuperação do petróleo voltou a alimentar preocupações sobre a trajetória da inflação e dos juros.
O mercado precifica 96% de probabilidade de uma alta de 25 pontos-base nos juros até o fim do ano. As chances de um movimento já em setembro, porém, diminuíram após os dados mais moderados de inflação divulgados na semana passada.
A atenção agora se volta para a ata da reunião de julho do Federal Reserve, que será publicada nesta quarta-feira, e para o discurso do presidente Kevin Warsh no simpósio de Jackson Hole, na próxima semana. Ambos podem oferecer novas pistas sobre como o banco central está avaliando o equilíbrio entre inflação e atividade econômica.
No campo corporativo, a temporada de balanços entra na reta final. A Home Depot divulga seus números antes da abertura desta terça-feira, oferecendo uma nova leitura sobre a saúde do consumidor americano após a fraqueza das vendas no varejo em julho. A Walmart apresenta seus resultados na quinta-feira.
No setor de tecnologia, o próximo grande teste será o balanço da Nvidia, previsto para a próxima semana. A volatilidade permanece elevada enquanto os investidores tentam avaliar se os investimentos bilionários em infraestrutura de inteligência artificial estão se convertendo em crescimento e rentabilidade.
Nesse ambiente, relatos de que a receita anualizada da Anthropic, desenvolvedora do Claude, ultrapassou US$ 65 bilhões no fim de julho reforçaram a percepção de rápido crescimento da indústria de IA, em meio às expectativas de uma possível abertura de capital ainda neste ano.
Europa

Os principais índices acionários da Europa — EURO50,
 GER40,
 GERMID50,
 ESP35,
 UK100,
 FRA40,
 ITA40 e
 SWI20 — operam majoritariamente em baixa nesta terça-feira, pressionados pela alta do petróleo e dos rendimentos dos títulos europeus, à medida que o enfraquecimento das perspectivas de um acordo entre EUA e Irã reacende as preocupações com a inflação.
O Euro Stoxx 50EURO50 recua 0,5%, enquanto o DAX GER40, da Alemanha, cai 0,4%.
Na contramão do mercado, o setor de energia avança 0,3%, acompanhando o petróleo Brent, que voltou à região dos US$ 90 por barril. Na Europa, porém, a maior preocupação permanece concentrada no mercado de gás natural e na capacidade da região de recompor seus estoques antes do inverno.
Segundo Gordon Kerr, estrategista macro europeu da KBRA: "A maior preocupação para a Europa é o gás natural. Os mercados estão focados em saber se a Europa conseguirá reabastecer seus estoques de gás a preços razoáveis antes do inverno."
Os preços do gás natural avançam 0,8%, em meio ao risco de que uma nova escalada no Oriente Médio prolongue as restrições à oferta de energia e mantenha elevados os custos para a economia europeia.
O setor de tecnologia lidera as perdas, com queda de 1,8%. A Huber+Suhner recua 5,7% após divulgar lucro operacional e pedidos de sua unidade de comunicações abaixo das expectativas, colocando as ações a caminho do pior desempenho diário desde abril de 2025.
As empresas de recursos básicos também perdem cerca de 1%, acompanhando a queda do ouro. A alta dos rendimentos dos títulos reduz o apelo do metal precioso antes da divulgação, nesta quarta-feira, da ata da última reunião do Federal Reserve.
No mercado de renda fixa, os juros de longo prazo da zona do euro alcançaram máximas de vários anos. O rendimento do Bund alemão de 10 anos atingiu o maior nível desde 2011, enquanto o equivalente francês alcançou o maior patamar em 16 anos.
Além do risco inflacionário provocado pela energia, os mercados incorporam a perspectiva de maior endividamento público para financiar gastos, especialmente na área de defesa. Segundo Kerr, a combinação de expansão fiscal e inflação está aumentando a pressão sobre os rendimentos dos títulos europeus.
Entre as ações individuais, a H&M destoa do sentimento negativo e sobe 3,5%, liderando os ganhos do STOXX 600, após a divulgação da compra de 8.000 ações da companhia por um executivo.
Ásia/Pacífico

Ativos asiáticos negociados na ActivTrades: HKIND
 JP225
 CHINAA50
Os mercados da Ásia-Pacífico encerraram majoritariamente em baixa nesta terça-feira, pressionados pela alta do petróleo e dos rendimentos dos títulos públicos, que reacenderam as preocupações com a inflação e reduziram o apetite por ativos de risco.
Liderando as perdas, o Nikkei 225NI225, do Japão, caiu 2,5% e interrompeu uma sequência de cinco sessões de alta, com os investidores voltando a questionar o impacto dos juros elevados sobre as avaliações das ações.
Segundo Wataru Akiyama, estrategista da Nomura Securities: "O aumento das taxas de juros tende a evidenciar a sobrevalorização relativa dos preços das ações." Para ele, a persistência da inflação tanto no Japão quanto nos EUA pode continuar representando um obstáculo para o mercado acionário.
As ações de crescimento concentraram as vendas em Tóquio. O setor de eletrodomésticos apresentou o pior desempenho entre os 33 grupos da bolsa japonesa, com queda de 3,7%. Entre as empresas ligadas a semicondutores, Tokyo Electron despencou 6,2% e Advantest perdeu 5,1%.
Na contramão, as companhias de transporte marítimo avançaram 3,6%, liderando os ganhos setoriais diante da expectativa de aumento dos fretes com a continuidade das tensões geopolíticas.
Na Coreia do Sul, o Kospi KOSPI retornou do feriado com queda de 1,6%, depois de chegar a alcançar o maior nível em um mês no início da sessão. A alta dos rendimentos dos títulos também pesou sobre o sentimento dos investidores.
As fabricantes de chips chegaram a registrar fortes ganhos pela manhã, mas perderam força ao longo do pregão. Samsung Electronics fechou em queda de 2,2%, após avançar até 4,9%, enquanto SK Hynix terminou com alta de 1%, bem abaixo do ganho intradiário de 8,9%.
Na China continental e em Hong Kong, Shanghai 000001, Shenzhen
 399001, China A50 XIN9 e Hang Seng HSI oscilaram entre alta de 0,2% e queda de 0,6%, refletindo um desempenho misto entre os setores.
Em Taiwan, o TWSE 50 TW50 recuou 1,4%, enquanto o ASX 200
 XJO, da Austrália, encerrou próximo da estabilidade.
9:30 – USA – Licenças de Construção (Julho)
9:30 – USA – Construção de Novas Casas (Julho)
10:15 – USA – Produção Industrial (Julho)
11:00 – USA – Vendas Pendentes de Moradias (Julho)
11:45 – USA – PIB Agora do Fed de Atlanta (3º Trimestre)
17:30 – USA – Estoques de Petróleo Bruto Semanal API
Brasil
Acompanhe o Pré-Market de NY:
EWZ VALE PBR ITUB BBD BSBR Ativos brasileiros negociados na ActivTrades
BRA50 $ACTIVTRADES:MINDOLQ2026Estados Unidos
Os futuros dos principais índices de Nova York —
USA500, USAIND, USATEC e USARUS — recuam nesta terça-feira, pressionados pela alta dos rendimentos dos Treasuries e pelos preços elevados do petróleo, após o enfraquecimento das perspectivas de um acordo de paz entre EUA e Irã reacender as preocupações com a inflação.Teerã afirmou que passará a adotar uma postura militar "totalmente ofensiva", diante do impasse nas negociações para encerrar o conflito. Washington, por sua vez, descartou prolongar o cessar-fogo temporário que expirou em 17 de agosto.
A deterioração do cenário geopolítico pressiona o mercado de títulos. O rendimento do Treasury de 30 anos atingiu o maior nível desde 2007, enquanto o de 10 anos permanece próximo do maior patamar desde janeiro de 2025.
A combinação de juros longos mais elevados e petróleo pressionou principalmente as ações de tecnologia. Tesla e Nvidia caem mais de 1% no pré-mercado, enquanto Meta, Microsoft e Alphabet também operam no campo negativo.
Entre os semicondutores, as perdas são mais intensas. Micron Technology, Marvell, AMD e Intel recuam entre 2,6% e 4,8%, devolvendo parte dos ganhos da sessão anterior. No segmento de armazenamento de dados, Sandisk e Western Digital caem mais de 5%.
Recentemente, os índices se afastaram das máximas históricas à medida que a recuperação do petróleo voltou a alimentar preocupações sobre a trajetória da inflação e dos juros.
O mercado precifica 96% de probabilidade de uma alta de 25 pontos-base nos juros até o fim do ano. As chances de um movimento já em setembro, porém, diminuíram após os dados mais moderados de inflação divulgados na semana passada.
A atenção agora se volta para a ata da reunião de julho do Federal Reserve, que será publicada nesta quarta-feira, e para o discurso do presidente Kevin Warsh no simpósio de Jackson Hole, na próxima semana. Ambos podem oferecer novas pistas sobre como o banco central está avaliando o equilíbrio entre inflação e atividade econômica.
No campo corporativo, a temporada de balanços entra na reta final. A Home Depot divulga seus números antes da abertura desta terça-feira, oferecendo uma nova leitura sobre a saúde do consumidor americano após a fraqueza das vendas no varejo em julho. A Walmart apresenta seus resultados na quinta-feira.
No setor de tecnologia, o próximo grande teste será o balanço da Nvidia, previsto para a próxima semana. A volatilidade permanece elevada enquanto os investidores tentam avaliar se os investimentos bilionários em infraestrutura de inteligência artificial estão se convertendo em crescimento e rentabilidade.
Nesse ambiente, relatos de que a receita anualizada da Anthropic, desenvolvedora do Claude, ultrapassou US$ 65 bilhões no fim de julho reforçaram a percepção de rápido crescimento da indústria de IA, em meio às expectativas de uma possível abertura de capital ainda neste ano.
Europa
Os principais índices acionários da Europa —
EURO50, GER40, GERMID50, ESP35, UK100, FRA40, ITA40 e SWI20 — operam majoritariamente em baixa nesta terça-feira, pressionados pela alta do petróleo e dos rendimentos dos títulos europeus, à medida que o enfraquecimento das perspectivas de um acordo entre EUA e Irã reacende as preocupações com a inflação.O Euro Stoxx 50
EURO50 recua 0,5%, enquanto o DAX GER40, da Alemanha, cai 0,4%.Na contramão do mercado, o setor de energia avança 0,3%, acompanhando o petróleo Brent, que voltou à região dos US$ 90 por barril. Na Europa, porém, a maior preocupação permanece concentrada no mercado de gás natural e na capacidade da região de recompor seus estoques antes do inverno.
Segundo Gordon Kerr, estrategista macro europeu da KBRA: "A maior preocupação para a Europa é o gás natural. Os mercados estão focados em saber se a Europa conseguirá reabastecer seus estoques de gás a preços razoáveis antes do inverno."
Os preços do gás natural avançam 0,8%, em meio ao risco de que uma nova escalada no Oriente Médio prolongue as restrições à oferta de energia e mantenha elevados os custos para a economia europeia.
O setor de tecnologia lidera as perdas, com queda de 1,8%. A Huber+Suhner recua 5,7% após divulgar lucro operacional e pedidos de sua unidade de comunicações abaixo das expectativas, colocando as ações a caminho do pior desempenho diário desde abril de 2025.
As empresas de recursos básicos também perdem cerca de 1%, acompanhando a queda do ouro. A alta dos rendimentos dos títulos reduz o apelo do metal precioso antes da divulgação, nesta quarta-feira, da ata da última reunião do Federal Reserve.
No mercado de renda fixa, os juros de longo prazo da zona do euro alcançaram máximas de vários anos. O rendimento do Bund alemão de 10 anos atingiu o maior nível desde 2011, enquanto o equivalente francês alcançou o maior patamar em 16 anos.
Além do risco inflacionário provocado pela energia, os mercados incorporam a perspectiva de maior endividamento público para financiar gastos, especialmente na área de defesa. Segundo Kerr, a combinação de expansão fiscal e inflação está aumentando a pressão sobre os rendimentos dos títulos europeus.
Entre as ações individuais, a H&M destoa do sentimento negativo e sobe 3,5%, liderando os ganhos do STOXX 600, após a divulgação da compra de 8.000 ações da companhia por um executivo.
Ásia/Pacífico
Ativos asiáticos negociados na ActivTrades:
HKIND JP225 CHINAA50 Os mercados da Ásia-Pacífico encerraram majoritariamente em baixa nesta terça-feira, pressionados pela alta do petróleo e dos rendimentos dos títulos públicos, que reacenderam as preocupações com a inflação e reduziram o apetite por ativos de risco.
Liderando as perdas, o Nikkei 225
NI225, do Japão, caiu 2,5% e interrompeu uma sequência de cinco sessões de alta, com os investidores voltando a questionar o impacto dos juros elevados sobre as avaliações das ações.Segundo Wataru Akiyama, estrategista da Nomura Securities: "O aumento das taxas de juros tende a evidenciar a sobrevalorização relativa dos preços das ações." Para ele, a persistência da inflação tanto no Japão quanto nos EUA pode continuar representando um obstáculo para o mercado acionário.
As ações de crescimento concentraram as vendas em Tóquio. O setor de eletrodomésticos apresentou o pior desempenho entre os 33 grupos da bolsa japonesa, com queda de 3,7%. Entre as empresas ligadas a semicondutores, Tokyo Electron despencou 6,2% e Advantest perdeu 5,1%.
Na contramão, as companhias de transporte marítimo avançaram 3,6%, liderando os ganhos setoriais diante da expectativa de aumento dos fretes com a continuidade das tensões geopolíticas.
Na Coreia do Sul, o Kospi
KOSPI retornou do feriado com queda de 1,6%, depois de chegar a alcançar o maior nível em um mês no início da sessão. A alta dos rendimentos dos títulos também pesou sobre o sentimento dos investidores.As fabricantes de chips chegaram a registrar fortes ganhos pela manhã, mas perderam força ao longo do pregão. Samsung Electronics fechou em queda de 2,2%, após avançar até 4,9%, enquanto SK Hynix terminou com alta de 1%, bem abaixo do ganho intradiário de 8,9%.
Na China continental e em Hong Kong, Shanghai
000001, Shenzhen 399001, China A50 XIN9 e Hang Seng HSI oscilaram entre alta de 0,2% e queda de 0,6%, refletindo um desempenho misto entre os setores.Em Taiwan, o TWSE 50
TW50 recuou 1,4%, enquanto o ASX 200 XJO, da Austrália, encerrou próximo da estabilidade.
إخلاء المسؤولية
لا يُقصد بالمعلومات والمنشورات أن تكون، أو تشكل، أي نصيحة مالية أو استثمارية أو تجارية أو أنواع أخرى من النصائح أو التوصيات المقدمة أو المعتمدة من TradingView. اقرأ المزيد في شروط الاستخدام.
إخلاء المسؤولية
لا يُقصد بالمعلومات والمنشورات أن تكون، أو تشكل، أي نصيحة مالية أو استثمارية أو تجارية أو أنواع أخرى من النصائح أو التوصيات المقدمة أو المعتمدة من TradingView. اقرأ المزيد في شروط الاستخدام.