
Morning Call - 23/03/2026 - Juros Sobem Pressionados por Petróle
Agenda de Indicadores:
8:25 – BRA – Boletim Focus
9:30 – USA – Índice de Atividade Nacional Fed Chicago
14:00 – USA – PIB Agora do Fed de Atlanta
Brasil

Acompanhe o Pré-Market de NY: EWZ
 VALE
 PBR
 ITUB
 BBD
 BSBR
Ativos brasileiros negociados na ActivTrades BRA50 $ACTIVTRADES:MINDOLH2026
Diesel dispara!
O avanço dos preços do diesel no Brasil acendeu um novo sinal de alerta no cenário macroeconômico. O combustível atingiu uma média de R$ 7,22 na última quarta-feira, ante R$ 5,74 antes do início da guerra, intensificando preocupações com a inflação e reacendendo o risco de paralisações no setor de transporte.
A alta ocorre em meio à escalada do petróleo no mercado internacional e pressiona diretamente os custos logísticos, com potencial de repasse para toda a cadeia produtiva. O tema ganhou prioridade no governo federal, que busca alternativas para conter o impacto sobre consumidores e empresas.
No centro das discussões está o Imposto sobre Circulação de Mercadorias e Serviços (ICMS), principal tributo incidente sobre os combustíveis. Governadores aguardam uma proposta concreta da equipe econômica para viabilizar a desoneração do diesel, após o Ministério da Fazenda sugerir um modelo de compensação que prevê o reembolso de parte das perdas de arrecadação dos estados.
Os detalhes da proposta ainda não foram formalizados, mas devem ser debatidos na próxima reunião do Confaz, marcada para o dia 27. A expectativa é de que o encontro avance na construção de uma solução coordenada entre União e estados.
Estados Unidos

Os futuros dos índices de Nova York — USA500,
 USAIND,
 USATEC e
 USARUS — operam em forte queda nesta segunda-feira, pressionados pela escalada do conflito no Oriente Médio e pelo risco crescente à infraestrutura energética global, o que impulsiona o petróleo e força uma reprecificação relevante das expectativas de juros nos Estados Unidos.
No campo geopolítico, a tensão aumentou após a Guarda Revolucionária do Irã afirmar que poderá atacar instalações energéticas de Israel e bases americanas no Golfo Pérsico, caso o presidente Donald Trump avance com a ameaça de atingir a rede elétrica iraniana. O risco de uma escalada mais ampla eleva o prêmio de risco nos mercados globais.
Os preços do petróleo reagem fem alta: o Brent supera US$ 114 por barril, enquanto o WTI volta a negociar acima de US$ 100, reacendendo temores inflacionários e pressionando a política monetária.
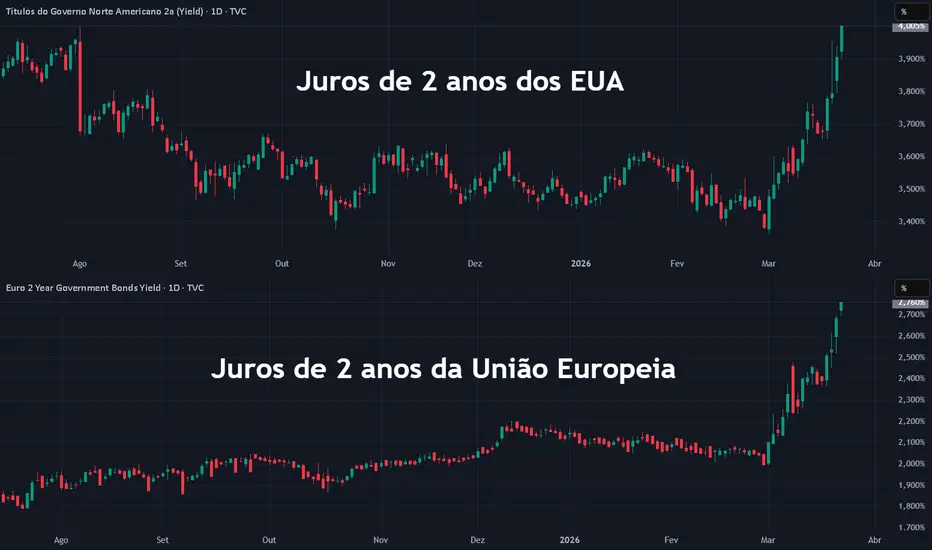
Nesse contexto, o mercado passou por uma rápida revisão de cenário. Os traders já não precificam mais cortes de juros pelo Federal Reserve em 2026, e passaram a atribuir probabilidade superior a 50% para uma alta de juros no segundo semestre. A mudança reflete tanto o choque de energia quanto o tom mais duro adotado pelo Fed na última reunião, quando projetou inflação mais elevada e apenas uma redução de juros mais à frente.
O movimento negativo é liderado pelo índice de pequenas empresas Russell 2000USARUS, mais sensíveis à dinâmica de juros, que recua cerca de 1,9%. O índice já acumula queda superior a 10% em relação ao topo recente, entrando oficialmente em território de correção.
Ao mesmo tempo, o índice de volatilidade VIX $ACTIVTRADES:USAVIXH2026 avança cerca de 6,5%, operando próximo dos 27 pontos, refletindo a crescente busca por proteção em meio ao aumento da incerteza.
Europa

Os principais índices acionários da Europa — EURO50,
 GER40,
 GERMID50,
 ESP35,
 UK100,
 FRA40,
 ITA40 e
 SWI20 — registram quedas superiores a 2% nesta segunda-feira, atingindo mínimas de quatro meses, em meio à intensificação do conflito no Oriente Médio e ao aumento das preocupações com inflação e política monetária.
A disparada dos preços de combustíveis — tanto gasolina quanto gás — levou as cotações aos níveis mais altos desde o início de 2022, período marcado pela Guerra da Ucrânia. Diante disso, os mercados passaram a precificar um aperto monetário agressivo, com expectativa de até 75 pontos-base de alta nas taxas por parte do Banco Central Europeu e do Banco da Inglaterra.
O movimento de queda é generalizado. Todos os setores que compõem o Euro Stoxx 50EURO50 operam no vermelho, refletindo uma forte aversão ao risco. O índice acumula uma queda de aproximadamente 11% no mês.
No campo geopolítico, as tensões aumentaram após o Irã ameaçar atacar infraestruturas energéticas de países do Golfo, caso o presidente dos Estados Unidos, Donald Trump, avance com a promessa de “aniquilar” a rede elétrica iraniana.
Ásia/Pacífico

Os mercados da Ásia-Pacífico iniciaram a semana em forte queda, refletindo a crescente preocupação de que a guerra no Oriente Médio se prolongue e cause danos duradouros ao fornecimento global de energia. Em um cenário de inflação elevada, os traders voltaram a precificar um ambiente de juros mais altos por mais tempo, com expectativas de aperto monetário envolvendo o Banco Central Europeu, o Banco da Inglaterra e até o Federal Reserve.
No campo geopolítico, a escalada ganhou novos contornos. O Irã afirmou que poderá atacar infraestruturas de energia e água de países do Golfo caso o presidente dos Estados Unidos, Donald Trump, avance com ameaças contra a rede elétrica iraniana. Ao mesmo tempo, Washington deu um ultimato de 48 horas para que o Estreito de Ormuz seja totalmente reaberto, mantendo o mercado sob elevada tensão.
Segundo Shane Oliver, da gestora de fundos AMP, disse que "a guerra ainda pode durar muitas semanas e os preços do petróleo podem subir para US$ 150 o barril. Enquanto que a destruição constante da infraestrutura energética significa que levará mais tempo para que o fornecimento volte ao normal."
Os efeitos já são visíveis nos preços de energia e transporte. Analistas do HSBC destacam que o querosene de aviação em Singapura subiu 175% no ano, atingindo máximas de décadas, enquanto o gás natural liquefeito na Ásia avançou 130%. O combustível marítimo também disparou, elevando os custos logísticos globais, enquanto os fertilizantes mais caros adicionam pressão adicional sobre os preços dos alimentos.
Nos mercados acionários, as perdas foram generalizadas e expressivas. O índice Kospi KOSPI, da Coreia do Sul, liderou as quedas com recuo de 6,5%, acumulando perda de 13% no mês. No Japão, o Nikkei
 NI225 caiu 3,5%, ampliando a baixa mensal para 12%.
Na China continental e em Hong Kong, os índices Shenzhen 399001, China A50
 XIN9, Hang Seng
 HSI e Shanghai
 000001 recuaram entre 3% e 3,8%, refletindo a deterioração do sentimento global.
Em Taiwan, o TWSE 50 TW50 caiu 2,6%, com a TSMC recuando 1,6%. Já na Austrália, o índice ASX 200
 XJO perdeu 0,7%, pressionado principalmente pelos setores financeiro e de mineração.
8:25 – BRA – Boletim Focus
9:30 – USA – Índice de Atividade Nacional Fed Chicago
14:00 – USA – PIB Agora do Fed de Atlanta
Brasil
Acompanhe o Pré-Market de NY:
EWZ VALE PBR ITUB BBD BSBR Ativos brasileiros negociados na ActivTrades
BRA50 $ACTIVTRADES:MINDOLH2026Diesel dispara!
O avanço dos preços do diesel no Brasil acendeu um novo sinal de alerta no cenário macroeconômico. O combustível atingiu uma média de R$ 7,22 na última quarta-feira, ante R$ 5,74 antes do início da guerra, intensificando preocupações com a inflação e reacendendo o risco de paralisações no setor de transporte.
A alta ocorre em meio à escalada do petróleo no mercado internacional e pressiona diretamente os custos logísticos, com potencial de repasse para toda a cadeia produtiva. O tema ganhou prioridade no governo federal, que busca alternativas para conter o impacto sobre consumidores e empresas.
No centro das discussões está o Imposto sobre Circulação de Mercadorias e Serviços (ICMS), principal tributo incidente sobre os combustíveis. Governadores aguardam uma proposta concreta da equipe econômica para viabilizar a desoneração do diesel, após o Ministério da Fazenda sugerir um modelo de compensação que prevê o reembolso de parte das perdas de arrecadação dos estados.
Os detalhes da proposta ainda não foram formalizados, mas devem ser debatidos na próxima reunião do Confaz, marcada para o dia 27. A expectativa é de que o encontro avance na construção de uma solução coordenada entre União e estados.
Estados Unidos
Os futuros dos índices de Nova York —
USA500, USAIND, USATEC e USARUS — operam em forte queda nesta segunda-feira, pressionados pela escalada do conflito no Oriente Médio e pelo risco crescente à infraestrutura energética global, o que impulsiona o petróleo e força uma reprecificação relevante das expectativas de juros nos Estados Unidos.No campo geopolítico, a tensão aumentou após a Guarda Revolucionária do Irã afirmar que poderá atacar instalações energéticas de Israel e bases americanas no Golfo Pérsico, caso o presidente Donald Trump avance com a ameaça de atingir a rede elétrica iraniana. O risco de uma escalada mais ampla eleva o prêmio de risco nos mercados globais.
Os preços do petróleo reagem fem alta: o Brent supera US$ 114 por barril, enquanto o WTI volta a negociar acima de US$ 100, reacendendo temores inflacionários e pressionando a política monetária.
Nesse contexto, o mercado passou por uma rápida revisão de cenário. Os traders já não precificam mais cortes de juros pelo Federal Reserve em 2026, e passaram a atribuir probabilidade superior a 50% para uma alta de juros no segundo semestre. A mudança reflete tanto o choque de energia quanto o tom mais duro adotado pelo Fed na última reunião, quando projetou inflação mais elevada e apenas uma redução de juros mais à frente.
O movimento negativo é liderado pelo índice de pequenas empresas Russell 2000
USARUS, mais sensíveis à dinâmica de juros, que recua cerca de 1,9%. O índice já acumula queda superior a 10% em relação ao topo recente, entrando oficialmente em território de correção.Ao mesmo tempo, o índice de volatilidade VIX $ACTIVTRADES:USAVIXH2026 avança cerca de 6,5%, operando próximo dos 27 pontos, refletindo a crescente busca por proteção em meio ao aumento da incerteza.
Europa
Os principais índices acionários da Europa —
EURO50, GER40, GERMID50, ESP35, UK100, FRA40, ITA40 e SWI20 — registram quedas superiores a 2% nesta segunda-feira, atingindo mínimas de quatro meses, em meio à intensificação do conflito no Oriente Médio e ao aumento das preocupações com inflação e política monetária.A disparada dos preços de combustíveis — tanto gasolina quanto gás — levou as cotações aos níveis mais altos desde o início de 2022, período marcado pela Guerra da Ucrânia. Diante disso, os mercados passaram a precificar um aperto monetário agressivo, com expectativa de até 75 pontos-base de alta nas taxas por parte do Banco Central Europeu e do Banco da Inglaterra.
O movimento de queda é generalizado. Todos os setores que compõem o Euro Stoxx 50
EURO50 operam no vermelho, refletindo uma forte aversão ao risco. O índice acumula uma queda de aproximadamente 11% no mês.No campo geopolítico, as tensões aumentaram após o Irã ameaçar atacar infraestruturas energéticas de países do Golfo, caso o presidente dos Estados Unidos, Donald Trump, avance com a promessa de “aniquilar” a rede elétrica iraniana.
Ásia/Pacífico
Os mercados da Ásia-Pacífico iniciaram a semana em forte queda, refletindo a crescente preocupação de que a guerra no Oriente Médio se prolongue e cause danos duradouros ao fornecimento global de energia. Em um cenário de inflação elevada, os traders voltaram a precificar um ambiente de juros mais altos por mais tempo, com expectativas de aperto monetário envolvendo o Banco Central Europeu, o Banco da Inglaterra e até o Federal Reserve.
No campo geopolítico, a escalada ganhou novos contornos. O Irã afirmou que poderá atacar infraestruturas de energia e água de países do Golfo caso o presidente dos Estados Unidos, Donald Trump, avance com ameaças contra a rede elétrica iraniana. Ao mesmo tempo, Washington deu um ultimato de 48 horas para que o Estreito de Ormuz seja totalmente reaberto, mantendo o mercado sob elevada tensão.
Segundo Shane Oliver, da gestora de fundos AMP, disse que "a guerra ainda pode durar muitas semanas e os preços do petróleo podem subir para US$ 150 o barril. Enquanto que a destruição constante da infraestrutura energética significa que levará mais tempo para que o fornecimento volte ao normal."
Os efeitos já são visíveis nos preços de energia e transporte. Analistas do HSBC destacam que o querosene de aviação em Singapura subiu 175% no ano, atingindo máximas de décadas, enquanto o gás natural liquefeito na Ásia avançou 130%. O combustível marítimo também disparou, elevando os custos logísticos globais, enquanto os fertilizantes mais caros adicionam pressão adicional sobre os preços dos alimentos.
Nos mercados acionários, as perdas foram generalizadas e expressivas. O índice Kospi
KOSPI, da Coreia do Sul, liderou as quedas com recuo de 6,5%, acumulando perda de 13% no mês. No Japão, o Nikkei NI225 caiu 3,5%, ampliando a baixa mensal para 12%.Na China continental e em Hong Kong, os índices Shenzhen
399001, China A50 XIN9, Hang Seng HSI e Shanghai 000001 recuaram entre 3% e 3,8%, refletindo a deterioração do sentimento global.Em Taiwan, o TWSE 50
TW50 caiu 2,6%, com a TSMC recuando 1,6%. Já na Austrália, o índice ASX 200 XJO perdeu 0,7%, pressionado principalmente pelos setores financeiro e de mineração.
Opere comigo ao Vivo os principais ativos globais: Ouro, Petróleo, Nasdaq, Ibovespa, Dólar e muito mais. Me chame no WhatsApp: wa.me/qr/2JZ2YOJM7DSYF1 - 49 99188 6710
Aviso legal
As informações e publicações não se destinam a ser, e não constituem, conselhos ou recomendações financeiras, de investimento, comerciais ou de outro tipo fornecidos ou endossados pela TradingView. Leia mais nos Termos de Uso.
Opere comigo ao Vivo os principais ativos globais: Ouro, Petróleo, Nasdaq, Ibovespa, Dólar e muito mais. Me chame no WhatsApp: wa.me/qr/2JZ2YOJM7DSYF1 - 49 99188 6710
Aviso legal
As informações e publicações não se destinam a ser, e não constituem, conselhos ou recomendações financeiras, de investimento, comerciais ou de outro tipo fornecidos ou endossados pela TradingView. Leia mais nos Termos de Uso.