
Agenda de Indicadores:
USA – Vencimento de Opções
9:00 – BRA – Crescimento do Setor de Serviços (Março)
9:30 – USA – Índice Empire State de Atividade Industrial
10:15 – USA – Produção Industrial (Abril)
Agenda de Autoridades:
11:15 – USA – Jeffrey Schmid, do Fed de Kansas City (Não Vota), fala sobre "Inovação em pagamentos e serviços bancários comunitários" antes da "Conferência sobre o futuro dos bancos" organizada pelo Federal Reserve Bank de Kansas City
14:00 – USA – Beth Hammack, do Fed de Cleveland (Vota), faz comentários de abertura antes das conversas virtuais sobre Banco Central: "O Caso pela Independência do Banco Central" organizado pelo Federal Reserve Bank de Cleveland e seu Centro de Pesquisa de Inflação
14:00 – USA – Michelle Bowman, vice-presidente de Supervisão do Fed (Vota), faz comentários de abertura na "Conferência sobre o Futuro dos Bancos" organizada pelo Federal Reserve Bank de Kansas City - Vídeo Pré-Gravdo
18:45 – USA – John Williams, do Fed de Nova York (Vota), participa de discussão moderada antes do evento organizado pela Conference of Business Economists, em Nova York
20:00 – USA – Michael Barr, Governador do Fed (Vota), fala sobre "Balanço" no evento do Money Marketeers FOMC
Brasil

Acompanhe o Pré-Market de NY: EWZ
 VALE
 PBR
 ITUB
 BBD
 BSBR
Ativos brasileiros negociados na ActivTrades BRA50 $ACTIVTRADES:MINDOLM2026
Estados Unidos

Os futuros dos principais índices de Nova York — USA500,
 USAIND,
 USATEC e
 USARUS — operam em forte queda nesta sexta-feira, pressionados pela disparada dos rendimentos dos títulos do Tesouro americano, em meio ao aumento das preocupações com inflação elevada decorrente da guerra no Oriente Médio.
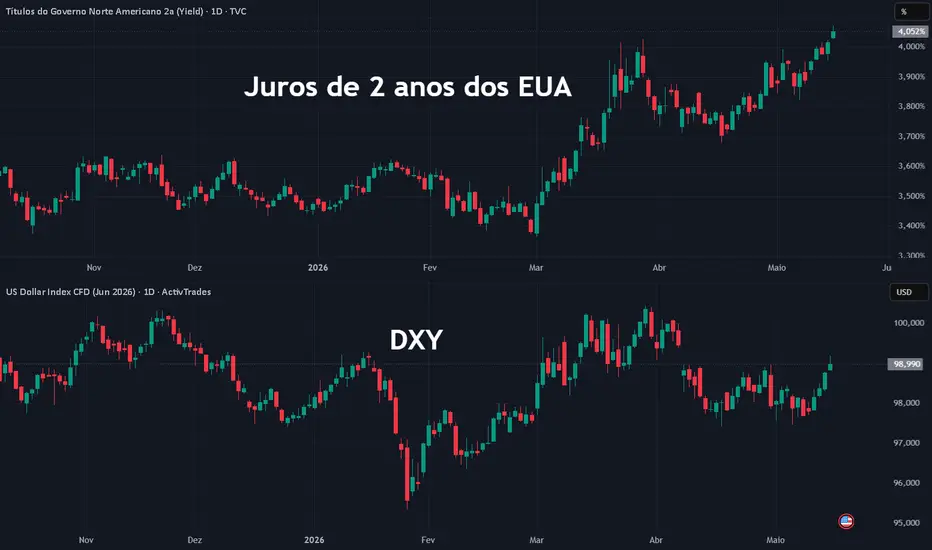
O rendimento do Treasury de 10 anos atingiu 4,54%, o maior nível desde junho de 2025, enquanto o rendimento do título de 2 anos voltou a superar o patamar de 4%.
Os mercados passaram a precificar aproximadamente 40% de probabilidade de que o Federal Reserve volte a elevar a taxa de juros até dezembro deste ano.
O movimento reflete o aumento das preocupações com os impactos econômicos da guerra envolvendo o Irã, especialmente após a forte alta dos preços da energia e o fechamento prolongado do Estreito de Ormuz.
Segundo Ipek Ozkardeskaya: “Quanto mais a guerra no Oriente Médio se prolonga, mais os preços da energia sobem, alimentando as expectativas de inflação e os custos de empréstimo.”
A analista acrescentou que muitos investidores em tecnologia continuam ignorando esse risco, sustentados pelo forte entusiasmo em torno da inteligência artificial e pelos lucros robustos do setor.
Nas últimas semanas, o otimismo com IA e semicondutores havia conseguido neutralizar parcialmente os temores relacionados à inflação e ao conflito no Oriente Médio, mantendo os principais índices próximos de recordes históricos.
Entretanto, a combinação de petróleo elevado, juros mais altos e desaceleração econômica volta a pressionar os ativos de risco nesta sessão.
Os investidores também acompanharam o encerramento da cúpula entre Donald Trump e Xi Jinping, que terminou sem avanços relevantes após discussões envolvendo comércio, tarifas, Taiwan e o conflito com o Irã.
Entre os destaques corporativos do pré-mercado, as ações da Applied Materials recuam 2,8%, apesar da companhia ter projetado receita e lucro ajustado acima das expectativas de Wall Street para o terceiro trimestre.
Já os papéis da Dexcom sobem cerca de 2% após a fabricante de dispositivos médicos anunciar mudanças em seu conselho de administração em conjunto com o investidor ativista Elliott Investment Management.
O setor aéreo também opera pressionado pela disparada do petróleo. As ações da Delta Air Lines, United Airlines e Southwest Airlines recuam entre 1,3% e 1,5%, enquanto a Alaska Air Group cai cerca de 1,8%.
Europa

Os principais índices acionários da Europa — EURO50,
 GER40,
 GERMID50,
 ESP35,
 UK100,
 FRA40,
 ITA40 e
 SWI20 — despencam nesta sexta-feira, pressionados principalmente pelos setores de tecnologia e materiais, enquanto o impasse nas negociações entre Estados Unidos e Irã deteriora o apetite por risco, eleva os preços da energia e reacende temores de desaceleração econômica global.
No encerramento de sua visita à China, Donald Trump afirmou que sua paciência com o Irã “está se esgotando” e declarou que Xi Jinping concorda que Teerã não deve desenvolver armas nucleares e precisa reabrir o Estreito de Ormuz.
Os rendimentos globais dos títulos soberanos avançam fortemente, enquanto os contratos do petróleo Brent retornam para a região de US$ 112 por barril.
Os dados de inflação divulgados nesta semana tanto nos Estados Unidos quanto na Europa reforçaram a percepção de que os efeitos da guerra no Oriente Médio já começam a aparecer de forma mais intensa sobre os preços ao consumidor e ao produtor.
Segundo Daniel von Ahlen: “Quanto mais tempo o fechamento do estreito persistir, mais difícil será para os mercados ignorarem os impactos reais dos preços elevados da energia sobre a economia global.”
Os mercados monetários seguem precificando mais de duas altas de juros pelo Banco Central Europeu neste ano, sendo a primeira amplamente esperada para junho.
No Reino Unido, o primeiro-ministro Keir Starmer também enfrenta pressão política interna após aliados de um rival sinalizarem possível contestação à sua liderança.
Entre os setores, o índice europeu de materiais recua cerca de 4,3%, acompanhando a queda dos preços dos metais, enquanto o setor de tecnologia despenca aproximadamente 3% após duas sessões consecutivas de forte valorização.
As fabricantes de semicondutores ASML, ASM International, BE Semiconductor Industries e Aixtron registram perdas entre 3,4% e 7,3%.
O setor bancário europeu também opera pressionado, com queda próxima de 2%. No Reino Unido, as ações do Barclays e do Lloyds Banking Group recuam 3% e 2,8%, respectivamente.
Entre outros destaques corporativos, as ações da LVMH caem 1,4% após o conglomerado anunciar a venda da marca Marc Jacobs.
Já a Stellantis perde cerca de 2% após firmar um acordo de aproximadamente US$ 1,16 bilhão com a chinesa Dongfeng Motor Corporation para produção de veículos das marcas Peugeot e Jeep.
Na contramão do mercado, as ações da Technoprobe dispararam 35% após a companhia revisar para cima suas projeções financeiras para 2026.
Ásia/Pacífico

Ativos asiáticos negociados na ActivTrades: HKIND
 JP225
 CHINAA50
Os mercados da Ásia-Pacífico registraram forte movimento de realização nesta sexta-feira, após a cúpula de dois dias entre Donald Trump e Xi Jinping terminar sem avanços significativos nas principais áreas de tensão entre Estados Unidos e China.
Os principais índices da China continental e de Hong Kong — Shanghai 000001, Shenzhen
 399001, China A50 XIN9 e Hang Seng HSI — recuaram até 2%, à medida que o entusiasmo recente com ações de tecnologia deu lugar a preocupações com inflação global e possíveis aumentos de juros nos Estados Unidos ainda neste ano.
A reunião entre Trump e Xi incluiu discussões sobre comércio, Taiwan e a guerra envolvendo o Irã, mas terminou sem anúncios considerados transformacionais pelos mercados.
Segundo Nick Twidale, parte dos traders esperava avanços comerciais mais robustos:
“Talvez o mercado estivesse esperando algum grande acordo comercial ou anúncio mais amplo, e, sob essa ótica, a reunião acabou sendo decepcionante.”
O representante comercial americano, Jamieson Greer, afirmou que ainda não foi definida a extensão da atual trégua comercial prevista para expirar no final do ano, embora tenha confirmado acordos relacionados à compra chinesa de produtos agrícolas e carne bovina dos EUA.
Para Cliff Zhao, o encontro teve caráter mais diplomático do que estratégico: “Esta não foi uma reunião voltada para uma redefinição completa das relações EUA-China.”
Já Lynn Song destacou que os mercados continuam focados em possíveis avanços ligados ao Irã e Taiwan, observando que “as ações falarão mais alto que as palavras”.
Trump também afirmou que a China concordou em comprar 200 aeronaves da Boeing — número considerado abaixo das expectativas iniciais do mercado, que especulava um acordo próximo de 500 aeronaves.
Na Coreia do Sul, o Kospi KOSPI liderou as perdas na região, despencando mais de 6%, pressionado principalmente pelas gigantes de tecnologia.
As ações da Samsung Electronics caíram 8,6% após o sindicato da empresa confirmar a manutenção de uma greve de 18 dias prevista para começar em 21 de maio, envolvendo mais de 45 mil trabalhadores.
No Japão, o índice NikkeiNI225 recuou 2%, refletindo a realização de lucros após a forte recuperação recente.
Em Taiwan, o TWSE 50 TW50 fechou 1,8% menor, enquanto que o ASX 200
 XJO da Austrália, conseguiu encerrar próximo da estabilidade, sustentado principalmente pela alta das mineradoras.
USA – Vencimento de Opções
9:00 – BRA – Crescimento do Setor de Serviços (Março)
9:30 – USA – Índice Empire State de Atividade Industrial
10:15 – USA – Produção Industrial (Abril)
Agenda de Autoridades:
11:15 – USA – Jeffrey Schmid, do Fed de Kansas City (Não Vota), fala sobre "Inovação em pagamentos e serviços bancários comunitários" antes da "Conferência sobre o futuro dos bancos" organizada pelo Federal Reserve Bank de Kansas City
14:00 – USA – Beth Hammack, do Fed de Cleveland (Vota), faz comentários de abertura antes das conversas virtuais sobre Banco Central: "O Caso pela Independência do Banco Central" organizado pelo Federal Reserve Bank de Cleveland e seu Centro de Pesquisa de Inflação
14:00 – USA – Michelle Bowman, vice-presidente de Supervisão do Fed (Vota), faz comentários de abertura na "Conferência sobre o Futuro dos Bancos" organizada pelo Federal Reserve Bank de Kansas City - Vídeo Pré-Gravdo
18:45 – USA – John Williams, do Fed de Nova York (Vota), participa de discussão moderada antes do evento organizado pela Conference of Business Economists, em Nova York
20:00 – USA – Michael Barr, Governador do Fed (Vota), fala sobre "Balanço" no evento do Money Marketeers FOMC
Brasil
Acompanhe o Pré-Market de NY:
EWZ VALE PBR ITUB BBD BSBR Ativos brasileiros negociados na ActivTrades
BRA50 $ACTIVTRADES:MINDOLM2026Estados Unidos
Os futuros dos principais índices de Nova York —
USA500, USAIND, USATEC e USARUS — operam em forte queda nesta sexta-feira, pressionados pela disparada dos rendimentos dos títulos do Tesouro americano, em meio ao aumento das preocupações com inflação elevada decorrente da guerra no Oriente Médio.O rendimento do Treasury de 10 anos atingiu 4,54%, o maior nível desde junho de 2025, enquanto o rendimento do título de 2 anos voltou a superar o patamar de 4%.
Os mercados passaram a precificar aproximadamente 40% de probabilidade de que o Federal Reserve volte a elevar a taxa de juros até dezembro deste ano.
O movimento reflete o aumento das preocupações com os impactos econômicos da guerra envolvendo o Irã, especialmente após a forte alta dos preços da energia e o fechamento prolongado do Estreito de Ormuz.
Segundo Ipek Ozkardeskaya: “Quanto mais a guerra no Oriente Médio se prolonga, mais os preços da energia sobem, alimentando as expectativas de inflação e os custos de empréstimo.”
A analista acrescentou que muitos investidores em tecnologia continuam ignorando esse risco, sustentados pelo forte entusiasmo em torno da inteligência artificial e pelos lucros robustos do setor.
Nas últimas semanas, o otimismo com IA e semicondutores havia conseguido neutralizar parcialmente os temores relacionados à inflação e ao conflito no Oriente Médio, mantendo os principais índices próximos de recordes históricos.
Entretanto, a combinação de petróleo elevado, juros mais altos e desaceleração econômica volta a pressionar os ativos de risco nesta sessão.
Os investidores também acompanharam o encerramento da cúpula entre Donald Trump e Xi Jinping, que terminou sem avanços relevantes após discussões envolvendo comércio, tarifas, Taiwan e o conflito com o Irã.
Entre os destaques corporativos do pré-mercado, as ações da Applied Materials recuam 2,8%, apesar da companhia ter projetado receita e lucro ajustado acima das expectativas de Wall Street para o terceiro trimestre.
Já os papéis da Dexcom sobem cerca de 2% após a fabricante de dispositivos médicos anunciar mudanças em seu conselho de administração em conjunto com o investidor ativista Elliott Investment Management.
O setor aéreo também opera pressionado pela disparada do petróleo. As ações da Delta Air Lines, United Airlines e Southwest Airlines recuam entre 1,3% e 1,5%, enquanto a Alaska Air Group cai cerca de 1,8%.
Europa
Os principais índices acionários da Europa —
EURO50, GER40, GERMID50, ESP35, UK100, FRA40, ITA40 e SWI20 — despencam nesta sexta-feira, pressionados principalmente pelos setores de tecnologia e materiais, enquanto o impasse nas negociações entre Estados Unidos e Irã deteriora o apetite por risco, eleva os preços da energia e reacende temores de desaceleração econômica global.No encerramento de sua visita à China, Donald Trump afirmou que sua paciência com o Irã “está se esgotando” e declarou que Xi Jinping concorda que Teerã não deve desenvolver armas nucleares e precisa reabrir o Estreito de Ormuz.
Os rendimentos globais dos títulos soberanos avançam fortemente, enquanto os contratos do petróleo Brent retornam para a região de US$ 112 por barril.
Os dados de inflação divulgados nesta semana tanto nos Estados Unidos quanto na Europa reforçaram a percepção de que os efeitos da guerra no Oriente Médio já começam a aparecer de forma mais intensa sobre os preços ao consumidor e ao produtor.
Segundo Daniel von Ahlen: “Quanto mais tempo o fechamento do estreito persistir, mais difícil será para os mercados ignorarem os impactos reais dos preços elevados da energia sobre a economia global.”
Os mercados monetários seguem precificando mais de duas altas de juros pelo Banco Central Europeu neste ano, sendo a primeira amplamente esperada para junho.
No Reino Unido, o primeiro-ministro Keir Starmer também enfrenta pressão política interna após aliados de um rival sinalizarem possível contestação à sua liderança.
Entre os setores, o índice europeu de materiais recua cerca de 4,3%, acompanhando a queda dos preços dos metais, enquanto o setor de tecnologia despenca aproximadamente 3% após duas sessões consecutivas de forte valorização.
As fabricantes de semicondutores ASML, ASM International, BE Semiconductor Industries e Aixtron registram perdas entre 3,4% e 7,3%.
O setor bancário europeu também opera pressionado, com queda próxima de 2%. No Reino Unido, as ações do Barclays e do Lloyds Banking Group recuam 3% e 2,8%, respectivamente.
Entre outros destaques corporativos, as ações da LVMH caem 1,4% após o conglomerado anunciar a venda da marca Marc Jacobs.
Já a Stellantis perde cerca de 2% após firmar um acordo de aproximadamente US$ 1,16 bilhão com a chinesa Dongfeng Motor Corporation para produção de veículos das marcas Peugeot e Jeep.
Na contramão do mercado, as ações da Technoprobe dispararam 35% após a companhia revisar para cima suas projeções financeiras para 2026.
Ásia/Pacífico
Ativos asiáticos negociados na ActivTrades:
HKIND JP225 CHINAA50 Os mercados da Ásia-Pacífico registraram forte movimento de realização nesta sexta-feira, após a cúpula de dois dias entre Donald Trump e Xi Jinping terminar sem avanços significativos nas principais áreas de tensão entre Estados Unidos e China.
Os principais índices da China continental e de Hong Kong — Shanghai
000001, Shenzhen 399001, China A50 XIN9 e Hang Seng HSI — recuaram até 2%, à medida que o entusiasmo recente com ações de tecnologia deu lugar a preocupações com inflação global e possíveis aumentos de juros nos Estados Unidos ainda neste ano.A reunião entre Trump e Xi incluiu discussões sobre comércio, Taiwan e a guerra envolvendo o Irã, mas terminou sem anúncios considerados transformacionais pelos mercados.
Segundo Nick Twidale, parte dos traders esperava avanços comerciais mais robustos:
“Talvez o mercado estivesse esperando algum grande acordo comercial ou anúncio mais amplo, e, sob essa ótica, a reunião acabou sendo decepcionante.”
O representante comercial americano, Jamieson Greer, afirmou que ainda não foi definida a extensão da atual trégua comercial prevista para expirar no final do ano, embora tenha confirmado acordos relacionados à compra chinesa de produtos agrícolas e carne bovina dos EUA.
Para Cliff Zhao, o encontro teve caráter mais diplomático do que estratégico: “Esta não foi uma reunião voltada para uma redefinição completa das relações EUA-China.”
Já Lynn Song destacou que os mercados continuam focados em possíveis avanços ligados ao Irã e Taiwan, observando que “as ações falarão mais alto que as palavras”.
Trump também afirmou que a China concordou em comprar 200 aeronaves da Boeing — número considerado abaixo das expectativas iniciais do mercado, que especulava um acordo próximo de 500 aeronaves.
Na Coreia do Sul, o Kospi
KOSPI liderou as perdas na região, despencando mais de 6%, pressionado principalmente pelas gigantes de tecnologia.As ações da Samsung Electronics caíram 8,6% após o sindicato da empresa confirmar a manutenção de uma greve de 18 dias prevista para começar em 21 de maio, envolvendo mais de 45 mil trabalhadores.
No Japão, o índice Nikkei
NI225 recuou 2%, refletindo a realização de lucros após a forte recuperação recente.Em Taiwan, o TWSE 50
TW50 fechou 1,8% menor, enquanto que o ASX 200 XJO da Austrália, conseguiu encerrar próximo da estabilidade, sustentado principalmente pela alta das mineradoras.
免责声明
这些信息和出版物并非旨在提供,也不构成TradingView提供或认可的任何形式的财务、投资、交易或其他类型的建议或推荐。请阅读使用条款了解更多信息。
免责声明
这些信息和出版物并非旨在提供,也不构成TradingView提供或认可的任何形式的财务、投资、交易或其他类型的建议或推荐。请阅读使用条款了解更多信息。