
Agenda de Indicadores:
9:00 – BRA – PIB
10:00 – BRA – PMI Industrial S&P Global
10:45 – USA – PMI Industrial S&P Global
11:00 – USA – PMI Industrial ISM
11:00 – USA – Ofertas de Emprego JOLTS (Julho)
12:30 – USA – PIB Agora do Fed de Atlanta
17:30 – USA – Estoques de Petróleo Bruto Semanal API
Brasil

Acompanhe o Pré-Market de NY: EWZ
 VALE
 PBR
 ITUB
 BBD
 BSBR
Ativos brasileiros negociados na ActivTrades BRA50 $ACTIVTRADES:MINDOLU2026
Estados Unidos

Os futuros dos principais índices de Nova York — USA500,
 USAIND,
 USATEC e
 USARUS — operam em baixa nesta terça-feira, prolongando as perdas recentes. A combinação entre rendimentos elevados dos Treasuries, petróleo em alta e expectativas de juros mais altos mantém os traders cautelosos no início de setembro, historicamente o mês mais fraco para Wall Street.
A mudança nas expectativas para o Federal Reserve tem sido um dos principais fatores de pressão sobre as ações. As apostas em novos aumentos dos juros cresceram significativamente após o tom mais duro adotado pelo presidente do Fed, Kevin Warsh, enquanto a retomada dos confrontos no Oriente Médio adicionou um novo risco inflacionário por meio dos preços da energia.
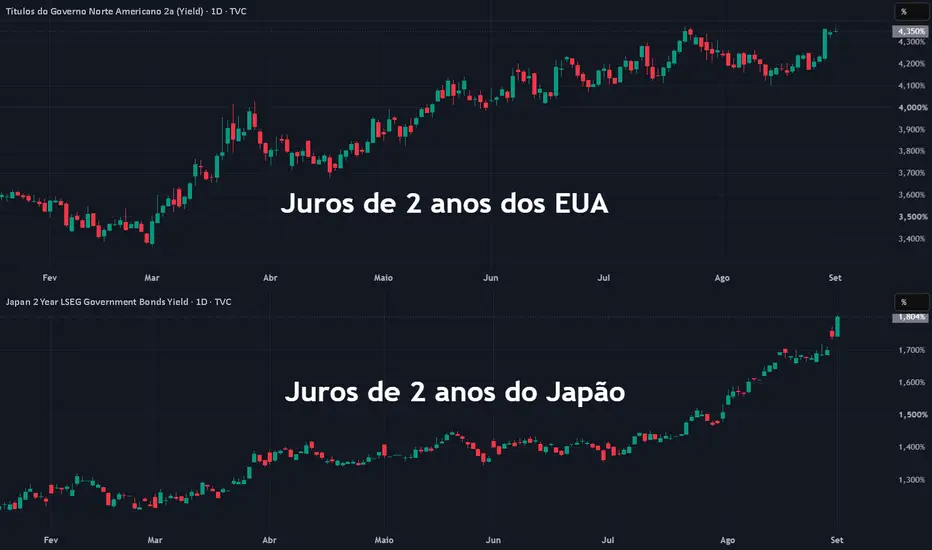
No mercado de títulos, a pressão também aumentou. A forte venda de Treasuries levou os rendimentos aos maiores níveis em meses, elevando o custo de oportunidade para quem investe em ações e reduzindo o apetite por ativos de maior risco.
Segundo Richard de Chazal, analista macroeconômico da William Blair, os rendimentos não necessariamente caminham para níveis de crise, mas o retorno a um ambiente de juros muito baixos parece cada vez menos provável. Para ele, o balanço de riscos ainda favorece a manutenção dos rendimentos em patamares elevados.
O calendário também joga contra Wall Street. Desde 1926, o S&P 500 registra queda média de 0,7% em setembro. É o pior mês do ano para o índice e é o único com retorno médio historicamente negativo.
Ainda assim, Anthony Saglimbene, estrategista-chefe de mercado da Ameriprise Financial, avalia que a sazonalidade não altera os fundamentos positivos da economia e das empresas americanas e que tentar antecipar uma correção pode ser menos eficiente do que atravessar períodos de maior volatilidade.
No cenário macroeconômico, as atenções desta terça-feira estarão voltadas para o relatório JOLTS e para os índices PMI, que deverão fornecer novas informações sobre o mercado de trabalho e a atividade industrial. Os números servirão de preparação para o principal indicador da semana: o relatório Payroll, previsto para sexta-feira.
A leitura dos dados ganha importância depois que Warsh reforçou que o combate à inflação permanece como prioridade do Fed. Para os estrategistas da Glenmede, um Payroll próximo das expectativas manteria a trajetória dos preços, e não necessariamente o ritmo de criação de empregos, como principal fator para determinar os próximos passos da política monetária.
Entre os destaques do pré-mercado, a Robinhood sobe 2,5% após o Morgan Stanley elevar sua recomendação para as ações da companhia.
A Hut 8 avança 1,77% após notícias de que a empresa de infraestrutura digital desenvolverá um novo data center ligado a um acordo de computação em nuvem envolvendo Anthropic e Lambda.
As empresas de energia também aparecem entre as poucas exceções ao movimento negativo. O petróleo Brent sobe cerca de 1,9%, favorecendo Exxon Mobil e Devon Energy, que avançam mais de 1% cada. A continuidade da alta da commodity, porém, reforça justamente uma das principais preocupações do mercado: uma nova pressão sobre a inflação em um momento no qual o Fed já sinaliza disposição para manter uma política monetária mais restritiva.
Europa

Os principais índices acionários da Europa — EURO50,
 GER40,
 GERMID50,
 ESP35,
 UK100,
 FRA40,
 ITA40 e
 SWI20 — operam em forte baixa nesta terça-feira, pressionados pela alta dos rendimentos dos títulos soberanos, enquanto o avanço dos preços da energia reforça as expectativas de juros mais elevados na região.
O Euro Stoxx 50EURO50 recua 0,8%, enquanto o DAX GER40 lidera as perdas entre as principais bolsas, com queda de 1,2%.
A pressão vem principalmente do mercado de títulos. O rendimento do título alemão de 30 anos atingiu o maior nível em 15 anos, enquanto o equivalente francês renovou máximas desde 2008. O movimento acompanha a venda de títulos observada globalmente diante da perspectiva de uma política monetária mais restritiva.
A nova escalada entre Estados Unidos e Irã adicionou pressão ao cenário. Os preços do petróleo e do gás natural avançaram após a primeira troca direta de ataques entre os dois países em cerca de um mês, aumentando os temores de novas interrupções no fornecimento de energia.
O Brent é negociado próximo de US$ 92 por barril, enquanto os preços de referência do gás natural na Europa também dispararam nos últimos dias. Como resultado, as empresas de energia aparecem entre as poucas exceções ao movimento negativo das bolsas, com o setor avançando cerca de 1,4%.
A alta das commodities energéticas ocorre justamente quando os bancos centrais voltam a demonstrar maior preocupação com a inflação. Depois do tom mais agressivo adotado pelo presidente do Federal Reserve, Kevin Warsh, na semana passada, os traders também ampliaram as apostas em novos aumentos dos juros na Europa.
Atualmente, o mercado precifica uma alta de 25 pontos-base pelo Banco Central Europeu já na reunião da próxima semana.
Analistas do ING ainda classificam esse movimento como um possível aumento "preventivo". No entanto, avaliam que novas altas depois de setembro representariam uma mudança mais significativa de postura, indicando que o BCE considera necessário levar a política monetária para um território claramente restritivo.
Os dados divulgados nesta terça-feira reforçaram parte dessas preocupações. A inflação da zona do euro acelerou em agosto e atingiu o maior nível desde outubro de 2023, embora a taxa de desemprego tenha apresentado uma alta inesperada.
Ao mesmo tempo, a atividade industrial mostrou maior resistência. O setor manufatureiro da zona do euro registrou o ritmo de crescimento mais forte em mais de quatro anos, sustentado pela maior expansão dos novos pedidos desde o início de 2022 e por um avanço robusto da produção, segundo a S&P Global.
A combinação de atividade resiliente e inflação mais elevada aumenta o desafio para o BCE, ao reduzir os argumentos para uma política monetária mais branda justamente quando o choque nos preços da energia adiciona novos riscos inflacionários.
A economia mais resistente e uma temporada de balanços corporativos positiva haviam levado as ações europeias a máximas históricas no início de agosto. Desde então, porém, a mudança nas expectativas para os juros e a escalada geopolítica provocaram uma correção de aproximadamente 2% no mercado europeu.
Ásia/Pacífico

Ativos asiáticos negociados na ActivTrades: HKIND
 JP225
 CHINAA50
Os mercados da Ásia-Pacífico encerraram majoritariamente em baixa nesta terça-feira, em uma sessão marcada pela forte alta dos rendimentos dos títulos globais. A combinação entre petróleo elevado, riscos geopolíticos e expectativas de juros mais altos pressionou principalmente as ações de tecnologia.
No Japão, o Nikkei 225NI225 recuou 0,2%, após alternar entre perdas e ganhos ao longo do pregão. Os rendimentos dos títulos japoneses e americanos renovaram máximas, refletindo as expectativas de que tanto o Banco do Japão quanto o Federal Reserve poderão precisar manter uma política monetária mais restritiva para conter as pressões inflacionárias.
As empresas ligadas à inteligência artificial estiveram entre os principais destaques negativos em Tóquio. A Tokyo Electron caiu 2,6% e exerceu a maior pressão sobre o Nikkei. Apesar da queda do índice, o movimento não foi generalizado: dos 225 componentes, 170 avançaram e apenas 55 recuaram.
Na Coreia do Sul, o Kospi KOSPI seguiu na contramão e avançou 0,2%, sustentado principalmente pelas fabricantes de semicondutores após novos sinais de força das exportações.
Dados preliminares mostraram que as exportações sul-coreanas dispararam 69% em agosto na comparação anual, superando as expectativas e ampliando para 15 meses consecutivos a sequência de crescimento, impulsionadas principalmente pela forte demanda global por produtos de tecnologia.
Samsung Electronics subiu 0,3% e SK Hynix avançou 1,6%. O desempenho positivo do índice, porém, ficou concentrado em algumas empresas de maior peso: entre as 901 ações negociadas, 306 subiram e 540 recuaram. No mercado cambial, o won perdeu valor, enquanto os rendimentos dos títulos soberanos avançaram.
Taiwan também se destacou positivamente. O TWSE 50 TW50 saltou 2,4%, liderado pelas empresas de tecnologia, enquanto as ações da TSMC avançaram 1,5%.
Na China, o movimento foi predominantemente negativo. Shanghai 000001, Shenzhen
 399001 e China A50 XIN9 recuaram, enquanto em Hong Kong o Hang Seng HSI também fechou no campo negativo. As perdas entre os quatro índices variaram de 0,1% a 1%.
Na Austrália, o ASX 200 XJO avançou 0,1%, em uma sessão marcada por desempenho misto entre os principais setores da bolsa.
9:00 – BRA – PIB
10:00 – BRA – PMI Industrial S&P Global
10:45 – USA – PMI Industrial S&P Global
11:00 – USA – PMI Industrial ISM
11:00 – USA – Ofertas de Emprego JOLTS (Julho)
12:30 – USA – PIB Agora do Fed de Atlanta
17:30 – USA – Estoques de Petróleo Bruto Semanal API
Brasil
Acompanhe o Pré-Market de NY:
EWZ VALE PBR ITUB BBD BSBR Ativos brasileiros negociados na ActivTrades
BRA50 $ACTIVTRADES:MINDOLU2026Estados Unidos
Os futuros dos principais índices de Nova York —
USA500, USAIND, USATEC e USARUS — operam em baixa nesta terça-feira, prolongando as perdas recentes. A combinação entre rendimentos elevados dos Treasuries, petróleo em alta e expectativas de juros mais altos mantém os traders cautelosos no início de setembro, historicamente o mês mais fraco para Wall Street.A mudança nas expectativas para o Federal Reserve tem sido um dos principais fatores de pressão sobre as ações. As apostas em novos aumentos dos juros cresceram significativamente após o tom mais duro adotado pelo presidente do Fed, Kevin Warsh, enquanto a retomada dos confrontos no Oriente Médio adicionou um novo risco inflacionário por meio dos preços da energia.
No mercado de títulos, a pressão também aumentou. A forte venda de Treasuries levou os rendimentos aos maiores níveis em meses, elevando o custo de oportunidade para quem investe em ações e reduzindo o apetite por ativos de maior risco.
Segundo Richard de Chazal, analista macroeconômico da William Blair, os rendimentos não necessariamente caminham para níveis de crise, mas o retorno a um ambiente de juros muito baixos parece cada vez menos provável. Para ele, o balanço de riscos ainda favorece a manutenção dos rendimentos em patamares elevados.
O calendário também joga contra Wall Street. Desde 1926, o S&P 500 registra queda média de 0,7% em setembro. É o pior mês do ano para o índice e é o único com retorno médio historicamente negativo.
Ainda assim, Anthony Saglimbene, estrategista-chefe de mercado da Ameriprise Financial, avalia que a sazonalidade não altera os fundamentos positivos da economia e das empresas americanas e que tentar antecipar uma correção pode ser menos eficiente do que atravessar períodos de maior volatilidade.
No cenário macroeconômico, as atenções desta terça-feira estarão voltadas para o relatório JOLTS e para os índices PMI, que deverão fornecer novas informações sobre o mercado de trabalho e a atividade industrial. Os números servirão de preparação para o principal indicador da semana: o relatório Payroll, previsto para sexta-feira.
A leitura dos dados ganha importância depois que Warsh reforçou que o combate à inflação permanece como prioridade do Fed. Para os estrategistas da Glenmede, um Payroll próximo das expectativas manteria a trajetória dos preços, e não necessariamente o ritmo de criação de empregos, como principal fator para determinar os próximos passos da política monetária.
Entre os destaques do pré-mercado, a Robinhood sobe 2,5% após o Morgan Stanley elevar sua recomendação para as ações da companhia.
A Hut 8 avança 1,77% após notícias de que a empresa de infraestrutura digital desenvolverá um novo data center ligado a um acordo de computação em nuvem envolvendo Anthropic e Lambda.
As empresas de energia também aparecem entre as poucas exceções ao movimento negativo. O petróleo Brent sobe cerca de 1,9%, favorecendo Exxon Mobil e Devon Energy, que avançam mais de 1% cada. A continuidade da alta da commodity, porém, reforça justamente uma das principais preocupações do mercado: uma nova pressão sobre a inflação em um momento no qual o Fed já sinaliza disposição para manter uma política monetária mais restritiva.
Europa
Os principais índices acionários da Europa —
EURO50, GER40, GERMID50, ESP35, UK100, FRA40, ITA40 e SWI20 — operam em forte baixa nesta terça-feira, pressionados pela alta dos rendimentos dos títulos soberanos, enquanto o avanço dos preços da energia reforça as expectativas de juros mais elevados na região.O Euro Stoxx 50
EURO50 recua 0,8%, enquanto o DAX GER40 lidera as perdas entre as principais bolsas, com queda de 1,2%.A pressão vem principalmente do mercado de títulos. O rendimento do título alemão de 30 anos atingiu o maior nível em 15 anos, enquanto o equivalente francês renovou máximas desde 2008. O movimento acompanha a venda de títulos observada globalmente diante da perspectiva de uma política monetária mais restritiva.
A nova escalada entre Estados Unidos e Irã adicionou pressão ao cenário. Os preços do petróleo e do gás natural avançaram após a primeira troca direta de ataques entre os dois países em cerca de um mês, aumentando os temores de novas interrupções no fornecimento de energia.
O Brent é negociado próximo de US$ 92 por barril, enquanto os preços de referência do gás natural na Europa também dispararam nos últimos dias. Como resultado, as empresas de energia aparecem entre as poucas exceções ao movimento negativo das bolsas, com o setor avançando cerca de 1,4%.
A alta das commodities energéticas ocorre justamente quando os bancos centrais voltam a demonstrar maior preocupação com a inflação. Depois do tom mais agressivo adotado pelo presidente do Federal Reserve, Kevin Warsh, na semana passada, os traders também ampliaram as apostas em novos aumentos dos juros na Europa.
Atualmente, o mercado precifica uma alta de 25 pontos-base pelo Banco Central Europeu já na reunião da próxima semana.
Analistas do ING ainda classificam esse movimento como um possível aumento "preventivo". No entanto, avaliam que novas altas depois de setembro representariam uma mudança mais significativa de postura, indicando que o BCE considera necessário levar a política monetária para um território claramente restritivo.
Os dados divulgados nesta terça-feira reforçaram parte dessas preocupações. A inflação da zona do euro acelerou em agosto e atingiu o maior nível desde outubro de 2023, embora a taxa de desemprego tenha apresentado uma alta inesperada.
Ao mesmo tempo, a atividade industrial mostrou maior resistência. O setor manufatureiro da zona do euro registrou o ritmo de crescimento mais forte em mais de quatro anos, sustentado pela maior expansão dos novos pedidos desde o início de 2022 e por um avanço robusto da produção, segundo a S&P Global.
A combinação de atividade resiliente e inflação mais elevada aumenta o desafio para o BCE, ao reduzir os argumentos para uma política monetária mais branda justamente quando o choque nos preços da energia adiciona novos riscos inflacionários.
A economia mais resistente e uma temporada de balanços corporativos positiva haviam levado as ações europeias a máximas históricas no início de agosto. Desde então, porém, a mudança nas expectativas para os juros e a escalada geopolítica provocaram uma correção de aproximadamente 2% no mercado europeu.
Ásia/Pacífico
Ativos asiáticos negociados na ActivTrades:
HKIND JP225 CHINAA50Os mercados da Ásia-Pacífico encerraram majoritariamente em baixa nesta terça-feira, em uma sessão marcada pela forte alta dos rendimentos dos títulos globais. A combinação entre petróleo elevado, riscos geopolíticos e expectativas de juros mais altos pressionou principalmente as ações de tecnologia.
No Japão, o Nikkei 225
NI225 recuou 0,2%, após alternar entre perdas e ganhos ao longo do pregão. Os rendimentos dos títulos japoneses e americanos renovaram máximas, refletindo as expectativas de que tanto o Banco do Japão quanto o Federal Reserve poderão precisar manter uma política monetária mais restritiva para conter as pressões inflacionárias.As empresas ligadas à inteligência artificial estiveram entre os principais destaques negativos em Tóquio. A Tokyo Electron caiu 2,6% e exerceu a maior pressão sobre o Nikkei. Apesar da queda do índice, o movimento não foi generalizado: dos 225 componentes, 170 avançaram e apenas 55 recuaram.
Na Coreia do Sul, o Kospi
KOSPI seguiu na contramão e avançou 0,2%, sustentado principalmente pelas fabricantes de semicondutores após novos sinais de força das exportações.Dados preliminares mostraram que as exportações sul-coreanas dispararam 69% em agosto na comparação anual, superando as expectativas e ampliando para 15 meses consecutivos a sequência de crescimento, impulsionadas principalmente pela forte demanda global por produtos de tecnologia.
Samsung Electronics subiu 0,3% e SK Hynix avançou 1,6%. O desempenho positivo do índice, porém, ficou concentrado em algumas empresas de maior peso: entre as 901 ações negociadas, 306 subiram e 540 recuaram. No mercado cambial, o won perdeu valor, enquanto os rendimentos dos títulos soberanos avançaram.
Taiwan também se destacou positivamente. O TWSE 50
TW50 saltou 2,4%, liderado pelas empresas de tecnologia, enquanto as ações da TSMC avançaram 1,5%.Na China, o movimento foi predominantemente negativo. Shanghai
000001, Shenzhen 399001 e China A50 XIN9 recuaram, enquanto em Hong Kong o Hang Seng HSI também fechou no campo negativo. As perdas entre os quatro índices variaram de 0,1% a 1%.Na Austrália, o ASX 200
XJO avançou 0,1%, em uma sessão marcada por desempenho misto entre os principais setores da bolsa.
免责声明
这些信息和出版物并非旨在提供,也不构成TradingView提供或认可的任何形式的财务、投资、交易或其他类型的建议或推荐。请阅读使用条款了解更多信息。
免责声明
这些信息和出版物并非旨在提供,也不构成TradingView提供或认可的任何形式的财务、投资、交易或其他类型的建议或推荐。请阅读使用条款了解更多信息。