华大基因(300676)基本面分析报告华大基因(300676)基本面分析报告
核心分析框架:时寒冰全球宏观视角+日本失去三十年产业复盘+麦肯锡7S组织模型
一、基础基本面概况
1. 公司与核心业务
国内基因测序行业龙头,创业板精准医学检测综合服务商,依托关联公司华大智造自主测序设备,打造生育健康、肿瘤防控、感染检测、科研多组学四大业务板块,输出院内一体化实验室解决方案、民生筛查项目与海外技术转移服务。
核心壁垒:国内唯一完整覆盖“测序设备-试剂-检测-生物信息数据库”全产业链企业;拥有超380项国际医疗资质,落地36国100+海外实验室共建项目;生育健康NIPT国内双寡头,科研测序市占率行业第一,累计千万级临床样本数据库,AI多组学诊断工具形成差异化技术壁垒。
2. 核心财务(2025年报+2026一季报)
1. 2025全年营收37.05亿元同比微降,全年归母净亏损6.17亿元;2026Q1营收8.09亿元同比增长20.35%,亏损大幅收窄81.93%,业绩筑底修复。
2. 亏损核心诱因:行业价格内卷、资产减值计提、应收账款减值、海外实验室前期投入拖累毛利率。
3. 全球化布局:海外收入增速30%+,当前
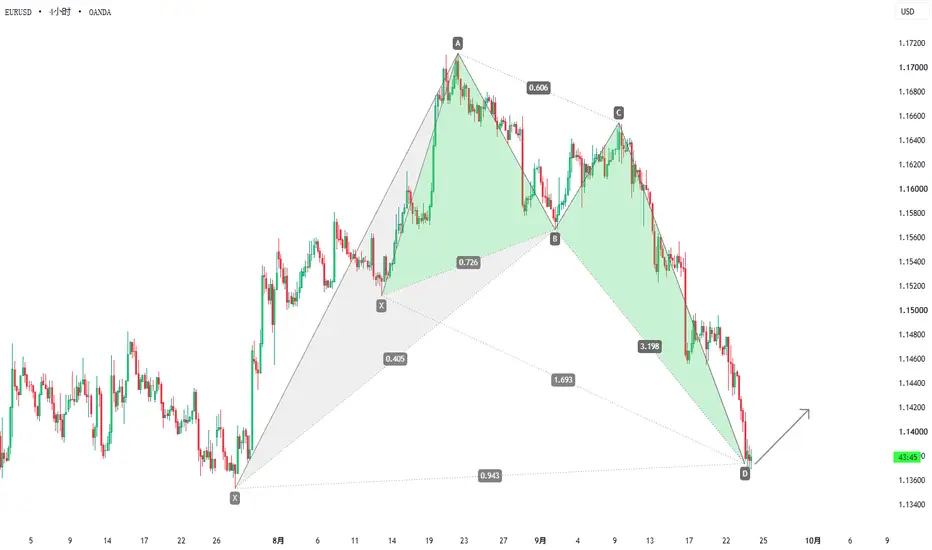
蝙蝠
富创精密(688409)基本面分析富创精密(688409)基本面分析
一、公司简介与主营业务
富创精密为科创板上市企业,是国内半导体设备精密零部件领军企业。公司专注半导体设备精密零部件研发、制造与销售,核心产品分为两大类:机械及机电零组件、气体传输系统。
机械及机电零组件包含腔体、内衬、匀气盘、真空阀体以及各类模组产品,应用于刻蚀、沉积、离子注入等半导体设备;气体传输系统包含气柜、高纯气体管路,属于半导体设备核心供气模组。
产品已经通过国内外头部半导体设备厂商认证并实现批量供货,客户覆盖国内半导体设备龙头以及海外设备企业。行业竞争对手主要为海外精密零部件厂商,国内同行以各类细分零部件厂商为主。
二、核心财务概况
2025年全年营收35.43亿元,同比增长16.58%,归母净利润亏损861.15万元,主要是产能建设、研发投入、人力投入带来的折旧与费用增加,拖累利润。2026年上半年营收23.18亿元,归母净利润1.34亿元,业绩实现明显修复,产能逐步释放,经营状况改善。
公司产品属于定制化零部件,毛利率受产品结构、产能利用率影响存在波动。2026年中报资产负债率50.81%,处于中等水平,产能扩张带来资本开支压力
扬杰科技(300373)基本面分析扬杰科技(300373)基本面分析
公司业务
扬杰科技是国内功率半导体IDM一体化厂商,业务覆盖硅片、芯片设计、晶圆制造、封装测试全链条。主营MOSFET、IGBT、SiC碳化硅器件、整流二极管等功率分立器件,产品应用于光伏储能、新能源车规电子、AI数据中心电源、工业控制、消费电子领域。
行业与需求端
半导体功率器件行业处于周期回暖阶段。新能源车、AI算力硬件拉动车规级与高压功率器件需求;全球功率芯片国产替代空间持续打开。短期来看消费电子需求偏弱,会压制普通器件订单;中长期汽车电子、AI数据中心、储能赛道为核心增长主线。
公司经营现状
公司产能持续扩张,越南海外封装基地量产,SiC碳化硅、车规功率器件业务高速增长,2026上半年营收、归母净利润同比保持增长,毛利率稳步修复。产品结构持续升级,高附加值车规、AI算力相关产品占比不断提升。
风险点:半导体行业周期性波动明显;原材料价格波动带来成本压力;行业竞争激烈,产品价格承压;重资产模式固定资产折旧压力大;海外贸易、地缘制裁、汇率波动会影响海外业务拓展。
免责声明
本文仅为个人交易观点、行情结构与基本面的学习分享交流,不构
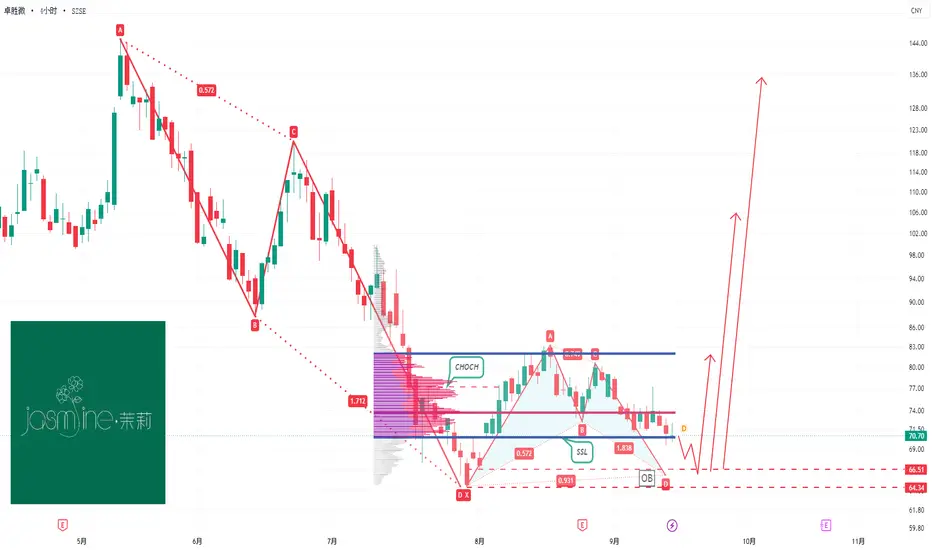
卓胜微(300782)基本面分析卓胜微(300782)基本面分析
卓胜微是国内射频前端芯片设计企业,主营射频开关、低噪声放大器、滤波器、射频功率放大器及射频模组,产品主要应用于智能手机、智能穿戴、VR/AR、汽车电子、物联网等终端设备,是国内少数实现高端射频模组国产化突破的厂商,核心产品L-PAMiD已经实现头部客户批量供货。
行业与需求端
半导体射频赛道和消费电子周期高度绑定。当前全球手机行业处于底部磨底阶段,手机整体出货偏弱,但高端机型单机射频芯片价值量持续提升,国产射频芯片在安卓终端持续渗透。长期看,手机迭代、汽车电子、卫星通信、6G前沿技术会持续打开射频芯片的增量空间。
公司经营现状
公司正在推进Fab-Lite产线转型,高端射频模组业务营收保持增长,模组业务占比持续抬升;但短期受到下游消费电子需求疲软、行业价格竞争激烈、自建产线折旧成本较高影响,短期业绩承压,2026上半年营收小幅增长,但归母净利润亏损。
长期看点:L-PAMiD全国产模组放量,打开高端市场空间;业务布局从手机向汽车电子、物联网、卫星通信多元化拓展,分散单一手机行业周期风险。
核心风险
1. 消费电子复苏不及预期,手机终端客户
软通动力(301236)基本面分析报告软通动力(301236)基本面分析报告
核心分析框架:时寒冰全球宏观视角+日本失去三十年产业复盘+麦肯锡7S组织模型
一、基础基本面概况
1. 公司与核心业务
2022年创业板上市,国内头部一体化IT数字化服务商,深度绑定华为全生态,覆盖软件外包、信创硬件、AI智算、鸿蒙/欧拉操作系统四大业务,服务数千家政企及世界500强客户。
三大核心业务:软件与数字技术服务(存量基本盘)、计算智能硬件(营收主力)、数字能源智算服务(AI第二增长曲线)。
核心壁垒
1. 华为钻石级合作伙伴,华为相关收入占比近30%,昇腾/鸿蒙生态适配能力行业领先;
2. 拥有信创PC、消费笔记本双硬件品牌,信创整机市占稳居国内前三;
3. OpenHarmony核心捐赠方,自研服务器操作系统入围央采;
4. 全球多区域交付网络,兼顾国内政企订单与海外数字化硬件订单;
5. 全栈AI算力布局,2025年AI相关收入占比过半。
2. 核心财务(2025年报+2026一季报)
1. 2025全年:营收350.90亿元(+12.05%),归母净利润2.06亿元(+14.27%),扣非净利润0.42亿元
【A股】天赐材料调整结束,关注共振反转天赐材料是全球电解液龙头,主营锂离子电池材料+日化材料,电解液占比90%,通过一体化布局电解质盐、溶剂、添加剂自供和全球化扩张巩固龙头地位。核心护城河是液态六氟工艺、规模+一体化成本优势、客户粘性,行业集中度高。
核心业务与竞争优势:
电解液全球出货量连续多年第一,国内/全球市占率曾达30%以上,2025年电解液出货超72万吨,同比+40%。
自供六氟磷酸锂 LiPF6,液态工艺为独家/核心壁垒、LiFSI、VC等添加剂,自供比例高,LiFSI超90%,显著降低成本并提升盈利弹性。还布局磷酸铁/磷酸铁锂正极、资源回收、粘结剂等,协同效应强,形成“电解液+正极+回收”闭环。
深度绑定下游宁德时代,锁定长单300万吨级。储能电解液占比预计2026年25-30%。
国内产能136万吨+在建100万吨;海外推进美国/摩洛哥等基地,摩洛哥15万吨一体化项目预计2027-2028投产,覆盖欧洲。
财务表现与周期驱动:
2026Q1延续高增,营收66.7亿(+91%),净利16.5亿(+1006%),扣非15.6亿。六氟长单价12万+/吨,满产满销。
2026年净利预计45-70+亿(高
指数双谐波供给区压力,关注突破回踩结构日线:五月中旬高点到现在,指数运行在一个清晰的下降通道中。高点不断下移,低点不断刷新,属于标准空头排列。本周低点出来之后,收双底走出了一波放量突破行情,上午通道上沿趋势线一度被突破,随后下午回落,小时线在供给区4059收出看跌蝙蝠形态,日内调整风险高。
另外日线级别4085-4100供给区也存在一个看跌谐波形态的潜在反转区,所以下周即使短线调整结束再次上扬,来到供给区仍然会受到多重共振压制;
小时线:通道内部经历了一波复杂调整,周一触及低点3928后展开反弹,目前反弹至D点附近受阻形成看跌蝙蝠形态。
三重共振:
下降通道上轨切线压制;
前期密集成交区(4045-4100);
谐波D点
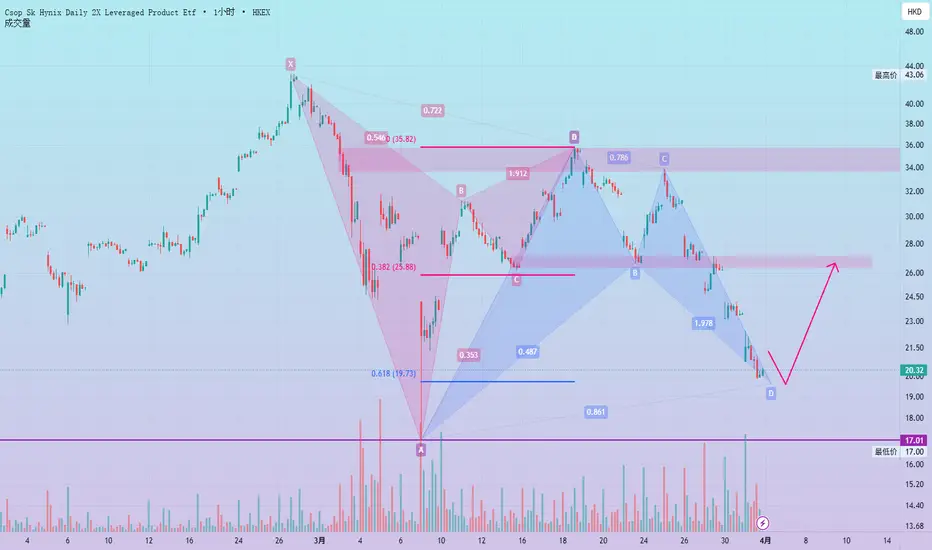
SK海力士在TurboQuant事件后迎来估值重构,空头出清后的低多机会不容错过TurboQuant于2026年3月24-25日正式公布后,立即引发全球内存芯片板块的短期恐慌性抛售。SK海力士作为HBM高带宽内存龙头,受AI推理内存效率提升的预期冲击最为明显。
公告次日26日,SK海力士股价下跌约6.23%,韩国KOSPI指数当日最大跌幅超3%,3月27-31日跌势延续,累计一周公司市值短期蒸发约数百亿美元,全球内存板块合计蒸发近千亿美金级,外资持续净卖出,成交量放大。
此次回调属于典型的事件驱动型超卖,类似2025年关税冲击或早期AI泡沫修正。HBM产能2026年已全部售罄、HBM3E/HBM4订单满载的基本面未发生实质变化,仅KV Cache推理阶段动态缓存压缩预期被市场线性放大为“整体内存需求崩盘”。
SK海力士未发布针对TurboQuant的官方正式声明,这符合其一贯策略——聚焦执行而非舆论战。相反,公司在事件后继续展现强信心动作:
GTC 2026展示: 3月底在NVIDIA GTC大会上重点展示HBM4、HBM3E及液冷eSSD等AI内存产品,强调“AI内存超周期”持续,HBM3E仍占2026年出货主力(约2/3),HBM4双轨并进。
美国A