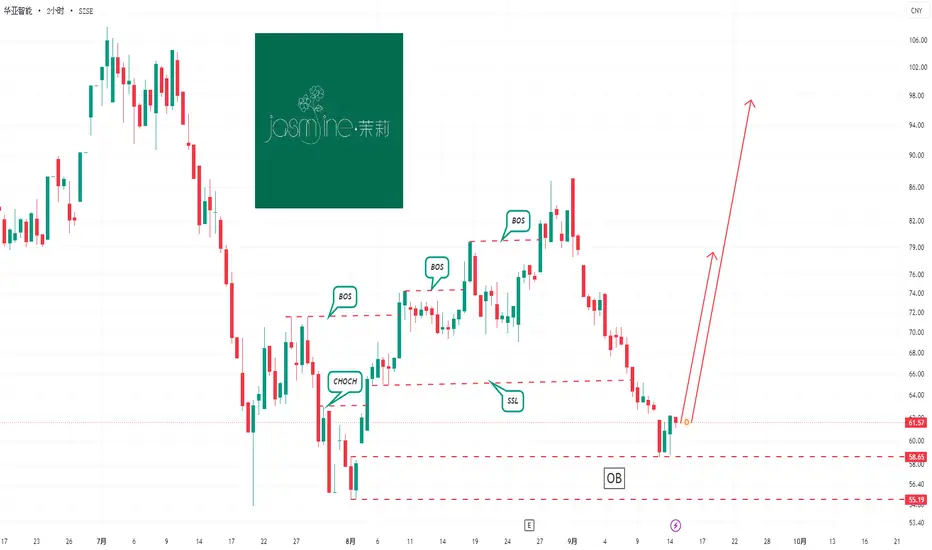
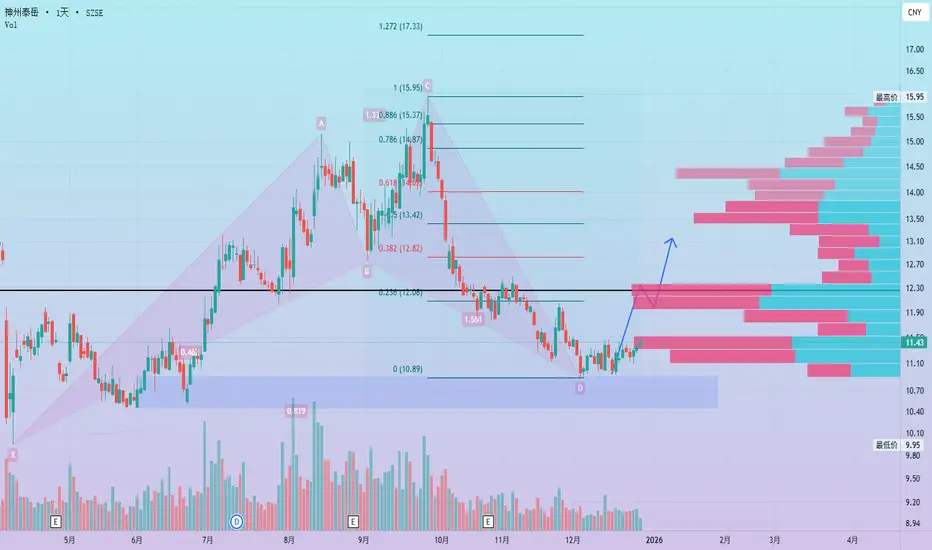
华亚智能(003043)基本面分析华亚智能(003043)基本面分析
一、公司业务
华亚智能主营高端精密金属结构件,配套半导体设备、储能新能源、轨道交通、医疗器械,同时布局智能物流装备、半导体设备维修业务。核心亮点是半导体设备精密钣金/机加工结构件,属于半导体设备上游配套厂商,做定制化小批量高精度金属零部件,给海外、国内头部设备厂商供货。产品特点:多品种、工艺门槛高,属于设备制造里的精密配套环节,不是芯片制造本身。
二、行业与需求端
半导体设备行业处于周期修复阶段,国内设备国产替代持续推进;储能、新能源设备需求提供第二增长曲线。
利好:半导体设备资本开支回暖,设备厂商扩产带动结构件订单;储能赛道订单稳定,分散单一行业依赖。
利空:半导体资本开支波动大,下游设备厂商缩减采购会直接影响订单;行业属于配套代工,附加值不如核心零部件,毛利率上限受限。
三、经营现状(2026中报)
2026上半年营收4.70亿元(同比+8.32%),归母净利润3620.19万元(同比+35.88%),第二季度盈利显著提速;经营现金流大幅改善,同比翻倍,回款质量变好;毛利率28.77%,有所修复,资产负债率31.18%,财务结构健康,债务压力不大。
业务结构:半导体配套业务为核心增长主线,智能物流装备受益储能客户需求。
核心风险
1. 下游客户集中风险:客户集中在半导体设备企业,若头部客户缩减订单,业绩会明显承压。
2. 原材料波动:产品大量使用不锈钢、铝板等金属材料,大宗商品涨价挤压利润。
3. 海外业务汇率+贸易风险:外销占比不低,海外贸易限制、汇率波动会侵蚀利润。
4. 收购商誉风险:前期并购子公司存在业绩承诺不及预期,存在商誉减值隐患。
5. 行业属性为设备配套代工,行业景气度跟随半导体周期大起大落,属于强周期品种。
四、基本面总结
属于半导体设备上游精密结构件配套标的,财务稳健、现金流改善,业绩随半导体周期回暖修复;但属于周期配套企业,没有芯片核心技术壁垒,业绩高度绑定下游设备资本开支。
大势判断:仅在半导体设备板块周期上行阶段适合做多;如果宏观流动性收紧、全球设备资本开支下行,就算图表形态好看,也要避开,不逆势交易。
免责声明
本文仅为个人交易观点、行情结构与基本面的学习分享交流,不构成任何投资建议、交易指导与操作依据。
股票市场波动极大,存在高风险,所有交易决策由交易者本人独立判断、自主操作、自担全部盈亏风险。
本人不对外提供任何投资指导、交易荐股、操作建议类服务。
赛福
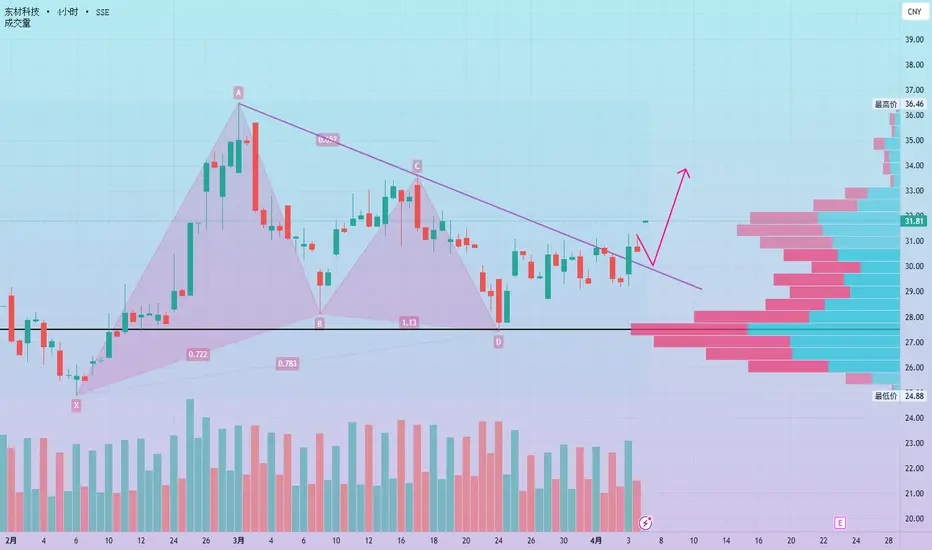
【A股】东材科技 看涨谐波形态叠加趋势线突破,回踩低多东材科技核心驱动因素:
高速电子树脂:公司是全球唯二M9级碳氢树脂供应商(另一家为日本JX),技术壁垒高、毛利率超60%。产品已间接供应主流AI服务器/5G/6G覆铜板厂商,2025年前三季度高速树脂营收占比提升、同比大增约100%。AI算力升级+PCB高性能化需求强劲,是主要成长引擎。
业绩表现:2025年归母净利润预增约65.73%至3亿元左右,主要来自新建产能释放、光学聚酯基膜、聚丙烯薄膜及高速树脂下游需求旺盛。产销量提升推动整体稳健增长。
产能与项目:成都创新中心及生产基地项目(二期)等募投项目已达预定可使用状态并拟结项,标志产能逐步落地,利于未来放量。光学膜、电子材料、新能源材料等多业务布局形成“1+3”平台。
机构观点:多家券商(如华泰、长城、中泰、长江)维持“买入”评级,分析师平均目标价约35.54元(较当前有约16%上行空间),整体共识为强力买入。
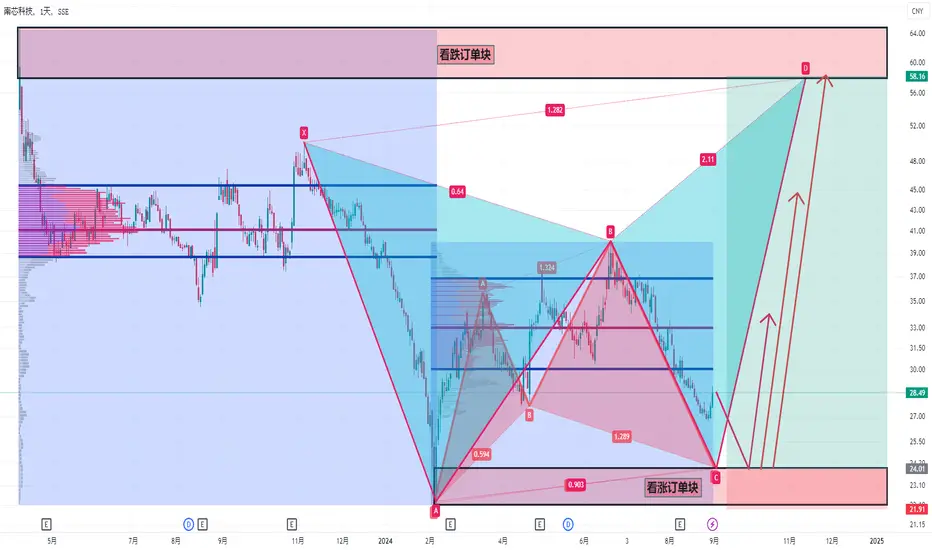
技术面:看涨加特利叠加需求区D点确认,走出窄幅震仓吸筹区间,且突破下降趋势线,回踩低多关注突破结构,上方短期关注33.5附近的压力反馈,止损29。
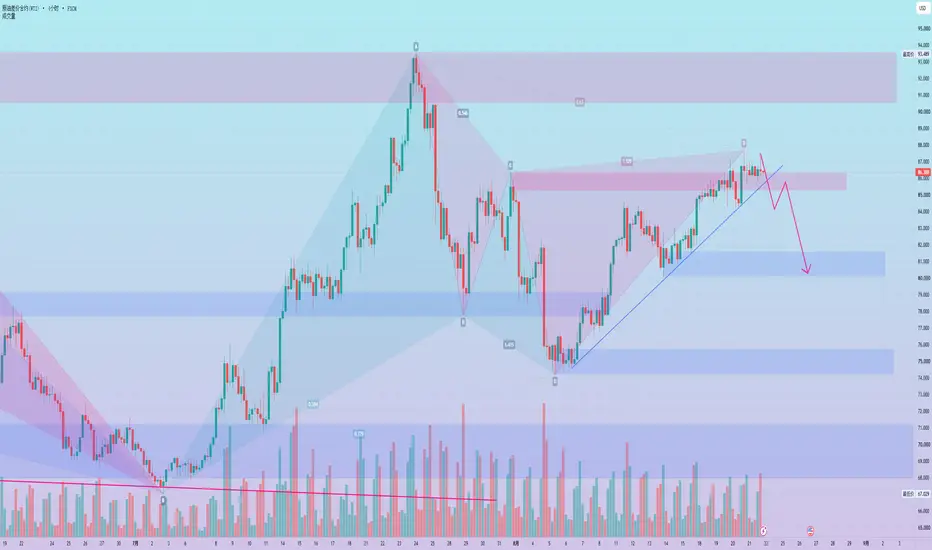
【美股】看跌赛福形态叠加供给区承压,关注CRCL调整结构截止昨夜收盘Circle单日暴跌20.11%,较历史高点累计回调超65%。这波“惨绝人寰”的下跌并非基本面崩盘,而是多重预期+供给压力叠加的典型再定价过程,主要原因:
利率敏感性是最大杀手:Circle 90%以上收入来自USDC储备金投资美债/回购的利息收入。市场持续交易美联储降息路径(真实利率上行后又预期回落),每降息100bp可能直接砍掉其储备收入约4.41亿美元,导致利润边际被严重挤压。这是长期压制股价的最大基本面因素,与你之前分析的“债市失控+真实利率上行”高度共振。
财报“利好出尽”+费用指引上调:2025年Q3财报超预期(营收7.4亿、EPS 0.64美元,远超预期),USDC流通量翻倍至737亿美元。但公司同步上调2025全年运营费用指引至4.95-5.1亿美元,市场解读为“成本失控+扩张激进”,直接引发抛售。类似“业绩好但指引差”的经典杀估值。
锁定期解禁+供给洪水:IPO早期投资人/员工/高管锁定期在2025年11月中旬后陆续到期,大量获利盘兑现(高管已在127美元附近减持)。供给端突然失控,需求跟不上。
最新监管+竞争利空(3月24日暴跌主因): 参议院《CLARITY法案》草案泄露,拟禁止稳定币支付收益/奖励,直接威胁Circle核心商业模式。同时Tether(USDT)获得四大审计,进一步挤压USDC合规溢价。 消息一出,单日成交量激增至5638万股,机构看跌期权大增,股价闪崩20%+。
估值重构+宏观共振:上市初期被炒成“Web3支付基础设施+去美元化故事”,估值一度严重透支。分析师集体下调目标价(瑞穗从84→70,Wolfe砍至40),叠加你之前提到的“债市失控+财政供给压力”宏观环境,资金风险偏好下降,优先抛售高Beta资产。
所以说,这不是“基本面坏了”,而是利率+供给+监管+估值四杀。和2022加息初期、2023 SVB前夕的结构类似——市场先交易“融资/供给端撑不住”,还没到彻底通胀失控。
跳水伴随成交量爆发,典型派筹+恐慌抛售。市场在CLARITY法案消息下集体出货,bid-ask spread扩大,dealer承接意愿低。低位买盘虽有,但无法对抗供给洪水。当前处于Distribution → Markdown阶段(从高点派发后进入主跌浪)。USDC流通量增长虽是长期需求支撑,但短期无法抵消利率+监管利空。
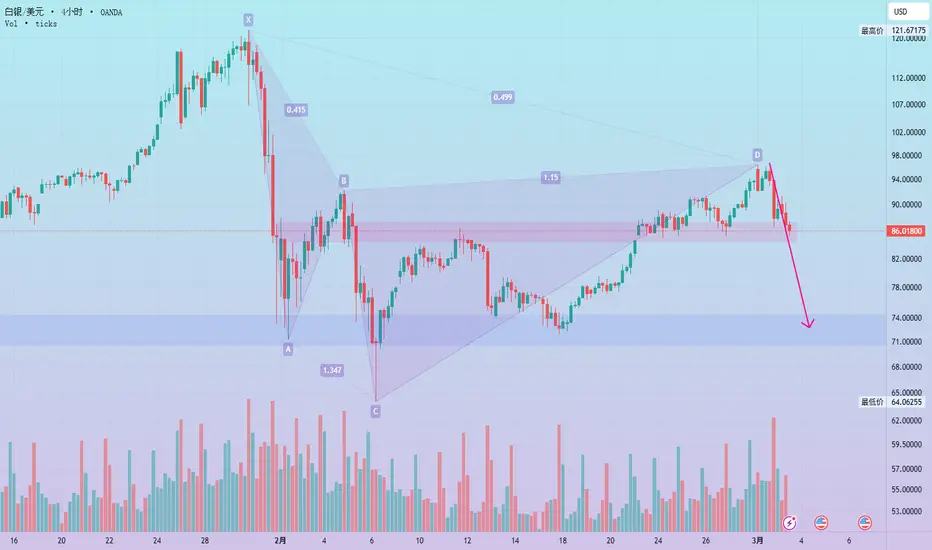
技术面看:看跌赛福形态叠加供给区,逢高减仓/做空为主,关键支撑:77-85,核心供给区:120-130,若跌破98美元可能测试70-80附近。
三安光电 600703 周图级别周期 波段交易 做多三安光电 600703 周图级别周期 波段交易 做多
做多理由:
背靠背谐波形态+成交量分布+看涨订单块+(看涨K线形态确认)=做多
入场位10.20元附近入场做多,止损位放在8.80元。
10.20元—8.80元=2.40元
单笔固定止损金额为2400元。
2400元÷2.40元=1000股
1000股×10.20=10200元(单笔交易投入总金额)
15.50元—10.20元=5.30元
500股×5.30元=2650元
23.30元—10.20元=13.10
300×13.10=3930元
第一目标位看15.50元附近,减半仓,推保护。
第二目标位看23.30元附近,再减半仓,推保护。
第三目标位看40元附近,多单全平,获利离场。