

Credits für den Trade gehen an @ berndskorupinski
Durch ihn bin ich auf das Setup aufmerksam geworden und erläutere es hier anhand meiner eigenen Herangehensweise.
GBP/USD Long – saisonale Divergenz und die Zwickmühle der Fed
Bias: Long | Fokus: Oktober/November 2026 | Datenstand: 14.10.2026
Ich sehe bei GBP/USD ein interessantes Erholungssetup an einer mehrfach angelaufenen Unterstützungszone. Meine Idee verbindet die Saisonalität, die Positionierung im Dollar und Pfund sowie die Frage, wie lange die Fed bei schwächeren Arbeitsmarktsignalen weiter straffen kann.

1. Saisonalität: GBP schwach gelaufen, DXY stark vorausgelaufen
Beim Pfund-Future liegt der aktuelle Jahresverlauf deutlich unter den dargestellten saisonalen Vergleichslinien. Nach der schwächeren Phase im Spätsommer und frühen Herbst zeigt sich im historischen Verlauf ein mögliches Erholungsfenster im Oktober bis Anfang November.
Genau diese Abweichung interessiert mich: Der Preis steht an einer Unterstützung, während die historischen Verläufe eine Gegenbewegung nahelegen.

Beim DXY sehen wir das Gegenstück. Der aktuelle Verlauf liegt deutlich über den saisonalen Vergleichslinien, die im betrachteten Oktoberfenster eher Schwäche zeigen.
Für mich entsteht daraus eine interessante relative Konstellation: Erholungspotenzial beim Pfund trifft auf einen weit vorausgelaufenen Dollar. Die unterschiedlichen historischen Zeiträume dienen mir als Orientierung für das Timing.

2. COT im DXY: Die Short-Auflösung im richtigen Zeitraum lesen
Im größeren Chartverlauf fällt der Abbau zuvor hoher Commercial-Shortbestände auf. Weil Shorts negativ eingezeichnet sind, bedeutet eine Bewegung der Shortlinie Richtung null, dass Shortpositionen reduziert werden. Solche Eindeckungen können eine Aufwärtsbewegung begleiten.
Der markierte Vergleich mit 2022 interessiert mich als mögliches Verlaufsmuster: Positionsveränderungen können einer größeren Trendwende vorausgehen, während der Dollar zunächst noch weiter steigt.
Der aktuelle Wochenvergleich ist allerdings wichtig: Zum Berichtsstichtag 6. Oktober stiegen die Commercial-Shorts wieder von 27.398 auf 29.042 Kontrakte. Die im größeren Verlauf sichtbare Auflösung hat sich in dieser letzten Berichtswoche also nicht fortgesetzt.
Die Nettopositionen im verlinkten Chart betragen:
Die als „Retail“ dargestellten Non-Reportables stehen damit netto long im Dollar. Das nutze ich als ergänzendes Kontrasignal. Ein historisches Extrem ist diese Position im gezeigten Vergleich jedoch nicht.
Non-Reportables bilden die Positionen unterhalb der Meldeschwellen ab und sind keine reine Statistik aller privaten Spot- oder CFD-Trader.

Im DXY habe ich zusätzlich die höhere Widerstandszone um 106–108 markiert. Ein weiterer Dollar-Spike bleibt ein mögliches Szenario. Die Positionierung liefert mir deshalb einen Kontext für eine spätere Umkehr; den Einstieg im GBP/USD leite ich aus dessen eigener Preiszone ab.
3. GBP: Meine bestehende COT-Analyse bleibt die Grundlage
Die ausführliche Einordnung der GBP-Positionierung einschließlich der Retail-Seite habe ich bereits in meiner GBP/JPY-Analyse beschrieben:
de.tradingview.com/chart/GBPJPY/iqUiOipY/
Die dort erläuterte Verbindung aus Commercial-Positionierung, spekulativen Shorts und Widerstandsfähigkeit des Pfunds bildet auch hier die Grundlage meiner GBP-Seite.
Ich verfolge das Pfund besonders als geldpolitischen Proxy für die Bank of England. Veränderungen bei britischen Zinserwartungen und Renditen können sich im Wechselkurs niederschlagen. Entscheidend ist für diesen Trade, ob das Pfund gegenüber dem Dollar an relativer Stärke gewinnt.
Die BoE hielt ihren Leitzins im September bei 3,75 %. Drei der neun Mitglieder wollten bereits auf 4,00 % erhöhen. Die Bank sieht weiterhin erhöhte Inflationsrisiken. Das kann die britischen Zinserwartungen und damit das Pfund unterstützen.
4. Die Fed zwischen Inflation und schwächerem Arbeitsmarkt
Die heutigen US-CPI-Daten vom 14. Oktober können zunächst bullisch für den Dollar interpretiert werden: Die Gesamtinflation stieg im September auf 3,7 % gegenüber dem Vorjahr, bei einem Monatsanstieg von 0,6 %. Die Kernrate lag bei 2,6 %.
Höherer Preisdruck kann Erwartungen an weitere Zinserhöhungen oder länger hohe US-Zinsen stärken.
Gleichzeitig zeigt meine Datenübersicht mehrere negative Überraschungen, besonders am Arbeitsmarkt. Im September entstanden lediglich 29.000 zusätzliche Stellen. Die Arbeitslosenquote lag bei 4,2 %, das jährliche Lohnwachstum bei 3,0 %. Auch die Beschäftigungszahlen der beiden Vormonate wurden nach unten revidiert.
Bei Growth ist das Bild gemischt: Schwächeres Verbrauchervertrauen und enttäuschende PMI-Veröffentlichungen stehen positiven Überraschungen bei BIP, Einzelhandel und Industrieproduktion gegenüber. Die PMIs liegen weiterhin über der Expansionsschwelle von 50.
Genau hier liegt für mich die Zwickmühle der Fed: Weitere Straffung kann den Preisdruck dämpfen, belastet aber Finanzierung, Investitionen und Beschäftigung. Eine frühere Lockerung würde die Wirtschaft entlasten, könnte bei hartnäckiger Inflation jedoch neue Preisrisiken schaffen.
Meine These ist, dass sich dieser Zielkonflikt verschärft. Für den Dollar zählt, wann der Markt den erwarteten US-Zinspfad neu bewertet.
5. Der DXY reagiert relativ zu seinen Gegenwährungen
Die Fed ist mit Inflationsdruck nicht allein. Bei mehreren Zentralbanken stehen höhere Zinsen wieder stärker auf der Agenda. Die EZB erhöhte ihre Leitzinsen im September um 25 Basispunkte; innerhalb der BoE gibt es ebenfalls Stimmen für eine weitere Anhebung.
Der DXY misst den Dollar gegenüber sechs Währungen. Allein der Euro hat ein Gewicht von 57,6 %. Deshalb beobachte ich die Entwicklung der Zinserwartungen außerhalb der USA genauso aufmerksam.
Sollte der Markt der BoE oder EZB mehr Straffung zutrauen, während schwächere US-Daten den erwarteten Fed-Zinspfad begrenzen, könnte der relative Zinsvorteil des Dollars schrumpfen. Darin sehe ich einen möglichen Belastungsfaktor für den DXY.
6. Öl: Meine These bleibt Nachfragezerstörung
Hohe Energiepreise und teure Finanzierung können sich mit Verzögerung selbst auf die Nachfrage auswirken. Haushalte verlieren reale Kaufkraft, Unternehmen verschieben Investitionen und wirtschaftliche Aktivität wird gebremst. Das kann anschließend den Bedarf an Transport, Kraftstoffen und Öl belasten.
Deshalb antizipiere ich auf Sicht weiterhin fallende Ölpreise, wenn die Nachfrageschwäche stärker durchschlägt.
Auch die IEA erwartet in ihrem Oktoberbericht einen Rückgang der globalen Ölnachfrage. Gleichzeitig rechnet sie wegen der Angebotsprobleme bis Jahresende weiterhin mit einem Marktdefizit. Für meine Preisthese muss die Nachfrageschwäche die Angebotsengpässe und Risikoprämien ausreichend überwiegen.
Für den USD interessiert mich vor allem die Wirkung auf Inflation und Zinserwartungen: Fallen Öl- und später Kraftstoffpreise nachhaltig, könnte die Energieinflation nachlassen. Zusammen mit schwächeren Arbeitsmarktdaten könnte das den Spielraum für weitere Fed-Anhebungen begrenzen und später Lockerungserwartungen stärken.
Wenn dadurch die erwarteten US-Renditen relativ zu anderen Währungsräumen sinken, kann der Dollar auf Dauer unter Druck geraten.
Ein akuter Risk-off-Schub kann zwischenzeitlich zusätzliche Dollarnachfrage auslösen. Der hier beschriebene Belastungskanal würde über die anschließende Neubewertung des Zinspfads wirken.
7. Mein konkreter GBP/USD-Plan
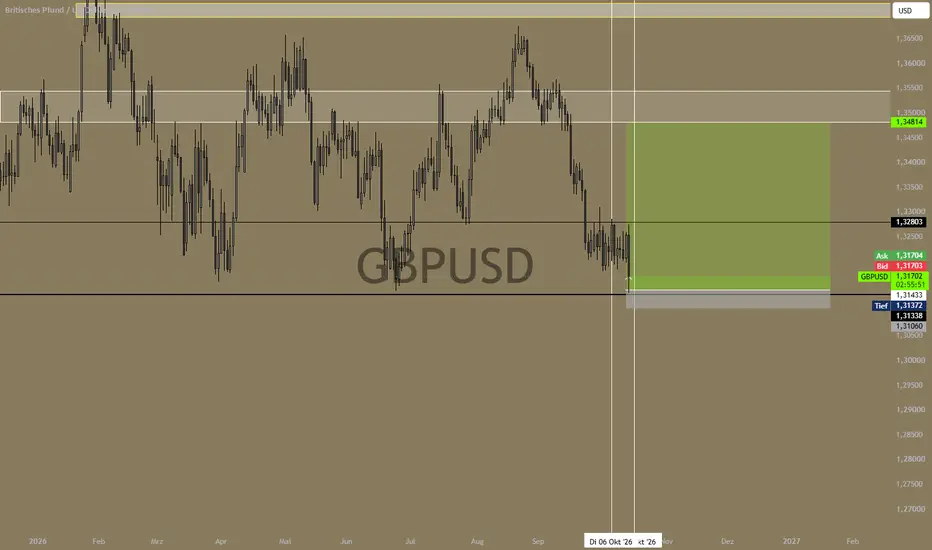
Die im Hauptchart eingezeichneten Planmarken sind:
Zwischen dem eingezeichneten Entry, Stop und Ziel ergibt sich rechnerisch ein Chance-Risiko-Verhältnis von rund 9:1 vor Kosten. Bei einem abweichenden Einstieg verändert sich dieses Verhältnis.
Ich suche eine Erholung aus dem unteren Bereich der größeren Range. Dafür verbinde ich das saisonale Fenster mit der Positionierung und meiner Erwartung, dass der Dollar mittelfristig an Unterstützung durch den Zinspfad verlieren könnte.
Ein weiterer DXY-Anstieg wäre kurzfristig Gegenwind. Unterhalb des eingezeichneten Stops ist dieser konkrete Trade für mich beendet.
Mein Bias bleibt Long im GBP/USD für das betrachtete Herbstfenster.
Datenbasis: Charts vom 14.10.2026; COT Legacy, Futures-only, Berichtsstichtag 06.10.2026. Szenarien zu Öl, Zinsen und Wechselkursen sind meine Interpretation.
Quellen zum Faktenabgleich
BLS: US-Verbraucherpreise
BLS: US-Arbeitsmarkt
CFTC: DXY-Positionierung
Bank of England: September-Entscheidung
EZB: September-Entscheidung
ICE: Zusammensetzung des Dollarindex
IEA: Oil Market Report Oktober 2026
Transparenzhinweis: KI wurde zur sprachlichen Überarbeitung, übersichtlichen Strukturierung und zum Abgleich einzelner Fakten eingesetzt. Die hier dargestellte Markteinschätzung folgt meiner eigenen Herangehensweise.
Durch ihn bin ich auf das Setup aufmerksam geworden und erläutere es hier anhand meiner eigenen Herangehensweise.
GBP/USD Long – saisonale Divergenz und die Zwickmühle der Fed
Bias: Long | Fokus: Oktober/November 2026 | Datenstand: 14.10.2026
Ich sehe bei GBP/USD ein interessantes Erholungssetup an einer mehrfach angelaufenen Unterstützungszone. Meine Idee verbindet die Saisonalität, die Positionierung im Dollar und Pfund sowie die Frage, wie lange die Fed bei schwächeren Arbeitsmarktsignalen weiter straffen kann.
1. Saisonalität: GBP schwach gelaufen, DXY stark vorausgelaufen
Beim Pfund-Future liegt der aktuelle Jahresverlauf deutlich unter den dargestellten saisonalen Vergleichslinien. Nach der schwächeren Phase im Spätsommer und frühen Herbst zeigt sich im historischen Verlauf ein mögliches Erholungsfenster im Oktober bis Anfang November.
Genau diese Abweichung interessiert mich: Der Preis steht an einer Unterstützung, während die historischen Verläufe eine Gegenbewegung nahelegen.
Beim DXY sehen wir das Gegenstück. Der aktuelle Verlauf liegt deutlich über den saisonalen Vergleichslinien, die im betrachteten Oktoberfenster eher Schwäche zeigen.
Für mich entsteht daraus eine interessante relative Konstellation: Erholungspotenzial beim Pfund trifft auf einen weit vorausgelaufenen Dollar. Die unterschiedlichen historischen Zeiträume dienen mir als Orientierung für das Timing.
2. COT im DXY: Die Short-Auflösung im richtigen Zeitraum lesen
Im größeren Chartverlauf fällt der Abbau zuvor hoher Commercial-Shortbestände auf. Weil Shorts negativ eingezeichnet sind, bedeutet eine Bewegung der Shortlinie Richtung null, dass Shortpositionen reduziert werden. Solche Eindeckungen können eine Aufwärtsbewegung begleiten.
Der markierte Vergleich mit 2022 interessiert mich als mögliches Verlaufsmuster: Positionsveränderungen können einer größeren Trendwende vorausgehen, während der Dollar zunächst noch weiter steigt.
Der aktuelle Wochenvergleich ist allerdings wichtig: Zum Berichtsstichtag 6. Oktober stiegen die Commercial-Shorts wieder von 27.398 auf 29.042 Kontrakte. Die im größeren Verlauf sichtbare Auflösung hat sich in dieser letzten Berichtswoche also nicht fortgesetzt.
Die Nettopositionen im verlinkten Chart betragen:
- Commercials: −14.271 Kontrakte.
- Große Spekulanten: +12.011 Kontrakte.
- Non-Reportables: +2.260 Kontrakte.
Die als „Retail“ dargestellten Non-Reportables stehen damit netto long im Dollar. Das nutze ich als ergänzendes Kontrasignal. Ein historisches Extrem ist diese Position im gezeigten Vergleich jedoch nicht.
Non-Reportables bilden die Positionen unterhalb der Meldeschwellen ab und sind keine reine Statistik aller privaten Spot- oder CFD-Trader.
Im DXY habe ich zusätzlich die höhere Widerstandszone um 106–108 markiert. Ein weiterer Dollar-Spike bleibt ein mögliches Szenario. Die Positionierung liefert mir deshalb einen Kontext für eine spätere Umkehr; den Einstieg im GBP/USD leite ich aus dessen eigener Preiszone ab.
3. GBP: Meine bestehende COT-Analyse bleibt die Grundlage
Die ausführliche Einordnung der GBP-Positionierung einschließlich der Retail-Seite habe ich bereits in meiner GBP/JPY-Analyse beschrieben:
de.tradingview.com/chart/GBPJPY/iqUiOipY/
Die dort erläuterte Verbindung aus Commercial-Positionierung, spekulativen Shorts und Widerstandsfähigkeit des Pfunds bildet auch hier die Grundlage meiner GBP-Seite.
Ich verfolge das Pfund besonders als geldpolitischen Proxy für die Bank of England. Veränderungen bei britischen Zinserwartungen und Renditen können sich im Wechselkurs niederschlagen. Entscheidend ist für diesen Trade, ob das Pfund gegenüber dem Dollar an relativer Stärke gewinnt.
Die BoE hielt ihren Leitzins im September bei 3,75 %. Drei der neun Mitglieder wollten bereits auf 4,00 % erhöhen. Die Bank sieht weiterhin erhöhte Inflationsrisiken. Das kann die britischen Zinserwartungen und damit das Pfund unterstützen.
4. Die Fed zwischen Inflation und schwächerem Arbeitsmarkt
Die heutigen US-CPI-Daten vom 14. Oktober können zunächst bullisch für den Dollar interpretiert werden: Die Gesamtinflation stieg im September auf 3,7 % gegenüber dem Vorjahr, bei einem Monatsanstieg von 0,6 %. Die Kernrate lag bei 2,6 %.
Höherer Preisdruck kann Erwartungen an weitere Zinserhöhungen oder länger hohe US-Zinsen stärken.
Gleichzeitig zeigt meine Datenübersicht mehrere negative Überraschungen, besonders am Arbeitsmarkt. Im September entstanden lediglich 29.000 zusätzliche Stellen. Die Arbeitslosenquote lag bei 4,2 %, das jährliche Lohnwachstum bei 3,0 %. Auch die Beschäftigungszahlen der beiden Vormonate wurden nach unten revidiert.
Bei Growth ist das Bild gemischt: Schwächeres Verbrauchervertrauen und enttäuschende PMI-Veröffentlichungen stehen positiven Überraschungen bei BIP, Einzelhandel und Industrieproduktion gegenüber. Die PMIs liegen weiterhin über der Expansionsschwelle von 50.
Genau hier liegt für mich die Zwickmühle der Fed: Weitere Straffung kann den Preisdruck dämpfen, belastet aber Finanzierung, Investitionen und Beschäftigung. Eine frühere Lockerung würde die Wirtschaft entlasten, könnte bei hartnäckiger Inflation jedoch neue Preisrisiken schaffen.
Meine These ist, dass sich dieser Zielkonflikt verschärft. Für den Dollar zählt, wann der Markt den erwarteten US-Zinspfad neu bewertet.
5. Der DXY reagiert relativ zu seinen Gegenwährungen
Die Fed ist mit Inflationsdruck nicht allein. Bei mehreren Zentralbanken stehen höhere Zinsen wieder stärker auf der Agenda. Die EZB erhöhte ihre Leitzinsen im September um 25 Basispunkte; innerhalb der BoE gibt es ebenfalls Stimmen für eine weitere Anhebung.
Der DXY misst den Dollar gegenüber sechs Währungen. Allein der Euro hat ein Gewicht von 57,6 %. Deshalb beobachte ich die Entwicklung der Zinserwartungen außerhalb der USA genauso aufmerksam.
Sollte der Markt der BoE oder EZB mehr Straffung zutrauen, während schwächere US-Daten den erwarteten Fed-Zinspfad begrenzen, könnte der relative Zinsvorteil des Dollars schrumpfen. Darin sehe ich einen möglichen Belastungsfaktor für den DXY.
6. Öl: Meine These bleibt Nachfragezerstörung
Hohe Energiepreise und teure Finanzierung können sich mit Verzögerung selbst auf die Nachfrage auswirken. Haushalte verlieren reale Kaufkraft, Unternehmen verschieben Investitionen und wirtschaftliche Aktivität wird gebremst. Das kann anschließend den Bedarf an Transport, Kraftstoffen und Öl belasten.
Deshalb antizipiere ich auf Sicht weiterhin fallende Ölpreise, wenn die Nachfrageschwäche stärker durchschlägt.
Auch die IEA erwartet in ihrem Oktoberbericht einen Rückgang der globalen Ölnachfrage. Gleichzeitig rechnet sie wegen der Angebotsprobleme bis Jahresende weiterhin mit einem Marktdefizit. Für meine Preisthese muss die Nachfrageschwäche die Angebotsengpässe und Risikoprämien ausreichend überwiegen.
Für den USD interessiert mich vor allem die Wirkung auf Inflation und Zinserwartungen: Fallen Öl- und später Kraftstoffpreise nachhaltig, könnte die Energieinflation nachlassen. Zusammen mit schwächeren Arbeitsmarktdaten könnte das den Spielraum für weitere Fed-Anhebungen begrenzen und später Lockerungserwartungen stärken.
Wenn dadurch die erwarteten US-Renditen relativ zu anderen Währungsräumen sinken, kann der Dollar auf Dauer unter Druck geraten.
Ein akuter Risk-off-Schub kann zwischenzeitlich zusätzliche Dollarnachfrage auslösen. Der hier beschriebene Belastungskanal würde über die anschließende Neubewertung des Zinspfads wirken.
7. Mein konkreter GBP/USD-Plan
Die im Hauptchart eingezeichneten Planmarken sind:
- Entry: etwa 1,31433 USD je GBP, nahe der Unterstützungszone um 1,3134–1,3143.
- Stop: etwa 1,31060.
- Zwischenmarke: 1,32803.
- Ziel: 1,34814, am unteren Rand der oberen Widerstandszone.
Zwischen dem eingezeichneten Entry, Stop und Ziel ergibt sich rechnerisch ein Chance-Risiko-Verhältnis von rund 9:1 vor Kosten. Bei einem abweichenden Einstieg verändert sich dieses Verhältnis.
Ich suche eine Erholung aus dem unteren Bereich der größeren Range. Dafür verbinde ich das saisonale Fenster mit der Positionierung und meiner Erwartung, dass der Dollar mittelfristig an Unterstützung durch den Zinspfad verlieren könnte.
Ein weiterer DXY-Anstieg wäre kurzfristig Gegenwind. Unterhalb des eingezeichneten Stops ist dieser konkrete Trade für mich beendet.
Mein Bias bleibt Long im GBP/USD für das betrachtete Herbstfenster.
Datenbasis: Charts vom 14.10.2026; COT Legacy, Futures-only, Berichtsstichtag 06.10.2026. Szenarien zu Öl, Zinsen und Wechselkursen sind meine Interpretation.
Quellen zum Faktenabgleich
BLS: US-Verbraucherpreise
BLS: US-Arbeitsmarkt
CFTC: DXY-Positionierung
Bank of England: September-Entscheidung
EZB: September-Entscheidung
ICE: Zusammensetzung des Dollarindex
IEA: Oil Market Report Oktober 2026
Transparenzhinweis: KI wurde zur sprachlichen Überarbeitung, übersichtlichen Strukturierung und zum Abgleich einzelner Fakten eingesetzt. Die hier dargestellte Markteinschätzung folgt meiner eigenen Herangehensweise.

Haftungsausschluss
Die Informationen und Veröffentlichungen sind nicht als Finanz-, Anlage-, Handels- oder andere Arten von Ratschlägen oder Empfehlungen gedacht, die von TradingView bereitgestellt oder gebilligt werden, und stellen diese nicht dar. Lesen Sie mehr in den Nutzungsbedingungen.
Haftungsausschluss
Die Informationen und Veröffentlichungen sind nicht als Finanz-, Anlage-, Handels- oder andere Arten von Ratschlägen oder Empfehlungen gedacht, die von TradingView bereitgestellt oder gebilligt werden, und stellen diese nicht dar. Lesen Sie mehr in den Nutzungsbedingungen.