Long

DAX Tagesausblick 17.08- Ruhiger WochenstartRuhiger Wochenstart trotz geopolitischer Risiken
Guten Morgen zusammen,
mach der vergangenen Handelswoche starten wir zunächst vergleichsweise ruhig in die neue Woche. Der große fundamentale Datenkalender bleibt am Montag überschaubar, während geopolitisch weiterhin einige Themen im Hintergrund schwelen. Besonders die Situation rund um die Straße von Hormus und die festgefahrenen Gespräche zwischen den USA und Iran bleibt für die Märkte relevant. Der Schiffsverkehr durch Hormus ist zuletzt deutlich zurückgegangen, was das Risiko weiterer Bewegungen beim Ölpreis erhöht.
Agenda
*Geopolitische Lage
*Fundamentale Wirtschaftsdaten heute
*Märkte und Korrelationen im Überblick
*Risk Assets im Überblick
*Dax Ausblick
*Fazit
⸻
Geopolitische Lage
Die geopolitische Lage bleibt zum Wochenstart angespannt. Im Mittelpunkt steht weiterhin der Konflikt zwischen den USA und Iran sowie die Situation rund um die Straße von Hormus.
Bei den Gesprächen zwischen Washington und Teheran gibt es weiterhin keinen entscheidenden Durchbruch. Iran hat zuletzt klargemacht, dass bestimmte Bedingungen erfüllt werden müssen, bevor der Schiffsverkehr durch Hormus wieder normalisiert werden kann.
Gleichzeitig zeigt sich die angespannte Lage mittlerweile auch in den tatsächlichen Bewegungen der Schiffe. Die Transitaktivität durch die Straße von Hormus ist am Wochenende deutlich zurückgegangen. Reuters berichtet von lediglich fünf Schiffen am Samstag und keinem Transit am Sonntag – gegenüber 31 Schiffen am vorherigen Wochenende.
Damit bleibt Hormus einer der wichtigsten geopolitischen Risikofaktoren für die Märkte. Eine weitere Eskalation könnte insbesondere den Ölpreis nach oben treiben und damit erneut Inflationssorgen auslösen. Umgekehrt würde eine glaubwürdige Deeskalation und eine Normalisierung des Schiffsverkehrs wahrscheinlich für deutliche Entspannung bei den Risikoassets sorgen.
Auch im Libanon bleibt die Lage angespannt. Israel hat am Wochenende erneut Hisbollah-Infrastruktur im Süden des Landes angegriffen. Damit bleibt auch die Gefahr einer weiteren regionalen Ausweitung des Konflikts bestehen.
In der Ukraine gingen die Angriffe ebenfalls weiter. Die Ukraine meldete unter anderem Angriffe auf eine russische Ölanlage in Ust-Luga, eine Luftwaffenbasis sowie eine Raketenfabrik. Der geopolitische Risikoaufschlag bleibt damit insgesamt bestehen.
Eine weitere interessante Entwicklung betrifft die koreanische Halbinsel. Donald Trump hat das Pentagon angewiesen, die gemeinsamen Militärübungen mit Südkorea deutlich zurückzufahren. Gleichzeitig betonte Trump seine guten Beziehungen zu Kim Jong Un und kritisierte die Übungen als unangemessenes Signal gegenüber Nordkorea.
Die Ulchi-Freedom-Shield-Übungen haben allerdings wie geplant begonnen und sollen bis zum 27. August laufen. Trump kritisierte außerdem, dass Südkorea sich nicht an US-Militäraktionen gegen Iran beteiligt habe.
⸻
Fundamentale Wirtschaftsdaten
Der Montag selbst bleibt fundamental relativ ruhig.
Auf dem Wirtschaftskalender stehen heute:
EZB: Rede von Philip Lane
US Empire State Manufacturing Index August
Prognose: 10,60
Vorher: 15,60
US TIC Net Long-Term Transactions Juni
Vorher: 232,7 Mrd. USD
Damit dürfte der heutige Handel weniger von großen Konjunkturdaten und stärker von der allgemeinen Marktstimmung, den geopolitischen Entwicklungen und den Bewegungen an den wichtigen technischen Marken geprägt werden.
⸻
Märkte & Korrelationen im Überblick
Auch an den Märkten sehen wir einen absolut ruhigen Wochenstart.
US Oil
Bei US Oil bleibt der Preis zunächst bei rund 82 Dollar. Trotz der weiterhin angespannten Situation rund um Hormus sehen wir aktuell keine außergewöhnliche Dynamik. Die Trade-Ideen bleiben dieselben wie in der gestrigen Analyse.
Grundsätzlich bleibt der Ölpreis aber einer der wichtigsten Faktoren für die Risikoeinschätzung dieser Woche. Reuters sieht WTI aktuell ebenfalls im Bereich von rund 82–83 Dollar.
US-Staatsanleihen
Bei den US-Staatsanleihen sehen wir zum Wochenstart ein leicht negatives Bild:
* 3Y: -3,5 %
* 5Y: -0,37 %
* 10Y: -0,26 %
* 30Y: -0,17 %
Damit bleibt die Bewegung zunächst überschaubar.
US-Dollar
Auch der US-Dollar startet etwas schwächer in die Woche und liegt aktuell rund 0,15 % im Minus.
Dabei brechen wir gerade das Daily Low vom Freitag sowie die 99,5.
Jetzt wird interessant, ob wir auch die 99,4 nachhaltig brechen und anschließend eine Korrektur in Richtung 99,0 sehen – oder ob der Dollar wieder zurück in die Range läuft und letztlich zwischen 99,5 und 100 schließt.
Genau diese Reaktion wird für mich entscheidend sein.
Volatilität
Die Volatilität bleibt weiterhin sehr niedrig, ähnlich wie bereits gestern.
Damit fehlt momentan der große Impuls, der für einen dynamischen Ausbruch in den Risikoassets sorgen könnte.
Risk Assets
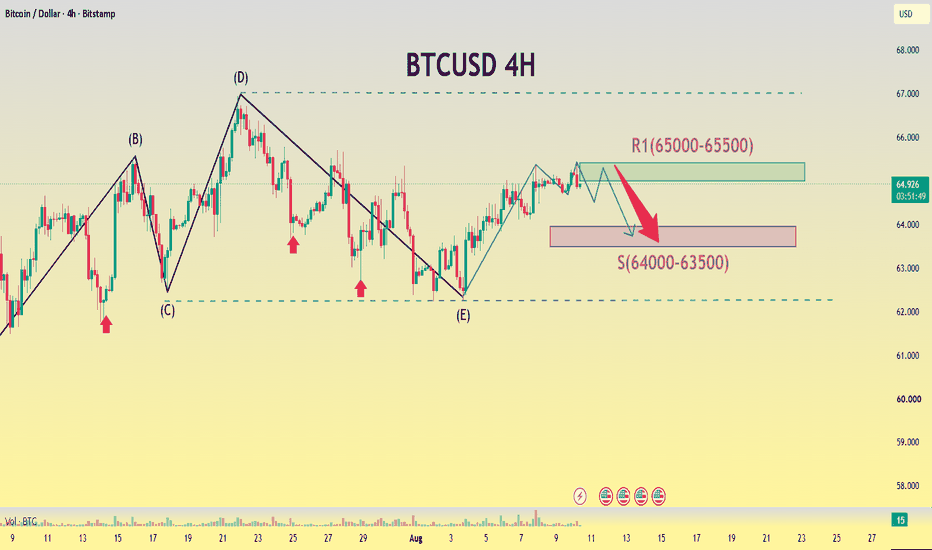
Bitcoin
Bei Bitcoin sehen wir einen positiven Wochenstart von knapp 1 %.
Die Marken bei 62.000 und 61.000 Dollar wurden bislang allerdings nicht ganz angelaufen.
Trotz des positiven Starts wäre ich bei Longs weiterhin vorsichtig – insbesondere nach dem bearischen Weekly Close.
Für mich bleibt weiterhin das April-Monatstief bei rund 65.700 Dollar entscheidend.
Solange wir keinen Tageskurs oberhalb dieser Marke schließen, bleibe ich bei Bitcoin weiterhin short.
S&P 500
Der S&P 500 startet leicht positiv mit rund +0,10 %.
Auch hier bleiben die Trade-Ideen dieselben wie in der gestrigen Analyse. Aktuell sehe ich keinen Grund, mein bestehendes Szenario anzupassen.
Nasdaq
Auch beim Nasdaq bleibt das Setup unverändert.
Der Wochenstart ist ruhig und es gibt aktuell keinen entscheidenden Impuls, der das bestehende Szenario verändern würde.
US30
Dasselbe gilt für den US30.
Auch hier bleiben die Trade-Ideen aus der gestrigen Analyse bestehen.
⸻
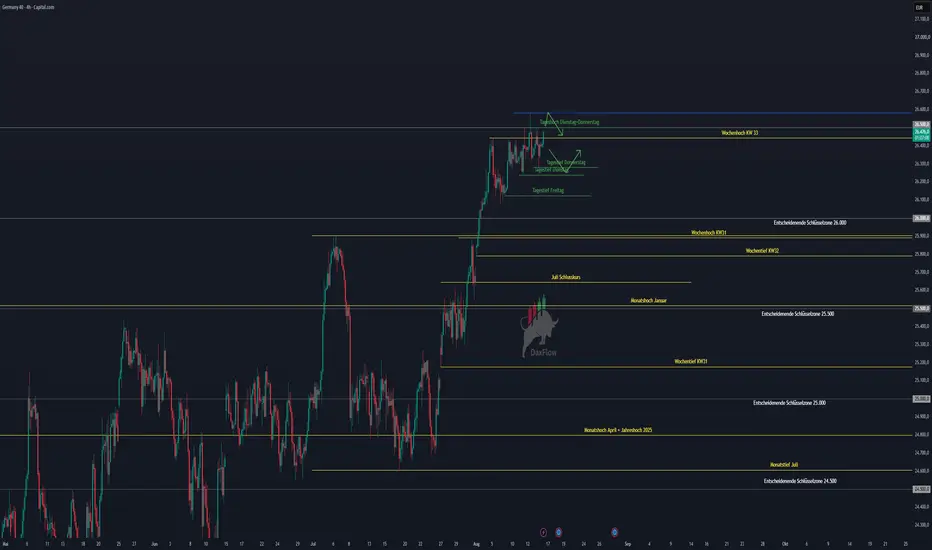
DAX
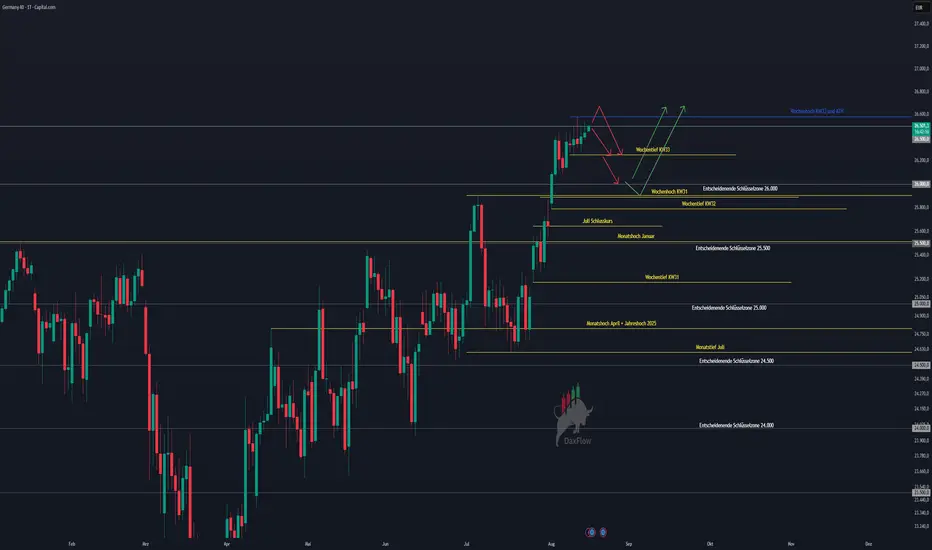
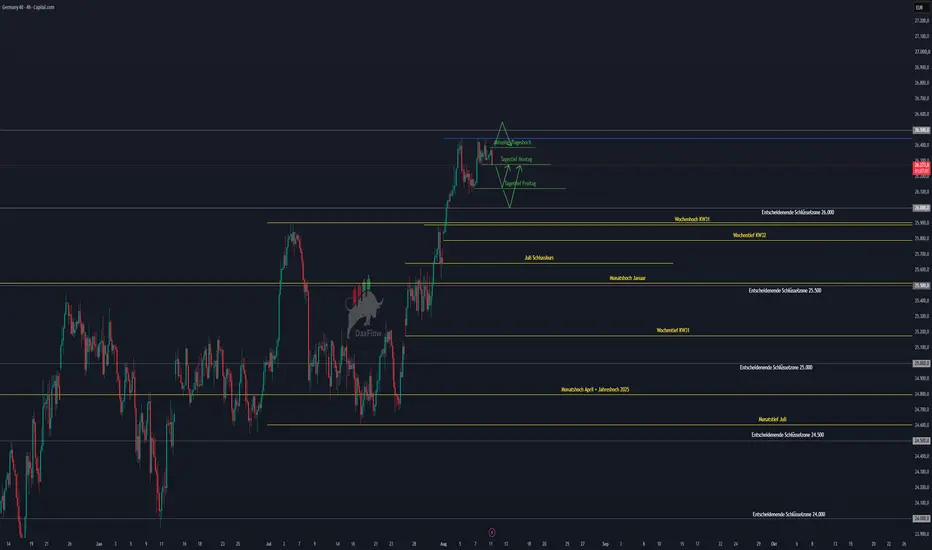
Auch hier starten wir zunächst ruhig, befinden uns aber direkt an einer entscheidenden technischen Marke.
Wir testen bereits die 26.000er-Marke.
Jetzt wird sich zeigen, wie der Markt auf dieses Niveau reagiert.
Sollten wir die 26.000 sauber verteidigen und darüber Stabilität aufbauen, könnte anschließend erneut ein Anlauf in Richtung der All-Time-Highs folgen. Dort wäre dann insbesondere interessant, ob wir die Liquidität oberhalb der bisherigen Hochs abholen und anschließend wieder zurücksetzen.
Auf der anderen Seite besteht natürlich die Möglichkeit, dass wir bereits an den 26.000 Punkten rejected werden – ähnlich wie wir es im April bereits gesehen haben.
Für mich ist deshalb aktuell nicht der reine Break der 26.000 entscheidend, sondern vor allem die Reaktion auf dieser Marke.
Ein nachhaltiger Ausbruch und anschließendes Halten würden das Bild deutlich verändern. Eine klare Ablehnung könnte dagegen wieder die Short-Seite interessanter machen.
⸻
Fazit
Unterm Strich haben wir einen ruhigen Wochenstart.
US Oil bleibt um die 82 Dollar, der Dollar gibt leicht nach, die US-Staatsanleihen bewegen sich nur moderat und auch die Volatilität bleibt niedrig. Bitcoin startet zwar positiv, befindet sich für mich aber weiterhin in einem übergeordnet schwachen technischen Umfeld.
Beim DAX steht mit der 26.000er-Marke direkt zu Wochenbeginn ein entscheidender Bereich im Fokus.
Ich gehe insgesamt davon aus, dass diese Woche aufgrund der typischerweise ruhigeren Augustwoche wahrscheinlich nicht zu den volatilsten Handelswochen gehören wird. Umso wichtiger wird es sein, nicht zwanghaft Trades zu suchen, sondern geduldig auf Reaktionen an den entscheidenden Marken zu warten.
Geopolitisch bleibt insbesondere Hormus und der Ölpreis der große Risikofaktor. Sollte es hier zu einer weiteren Eskalation kommen, könnte sich die aktuell niedrige Volatilität allerdings sehr schnell verändern.
Keine Anlageberatung, sondern ausschließlich meine persönliche Markteinschätzung.
Ich wünsche euch allen einen guten Start in die neue Woche und stabile Trades!  Long

Wichtige bärische Faktoren für die kommende Woche:Wichtige bärische Faktoren für die kommende Woche:
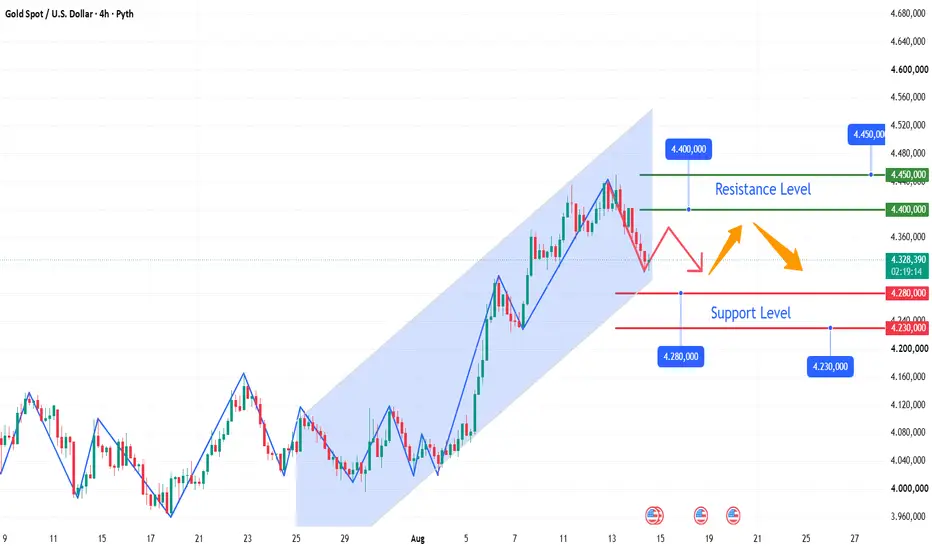
1. Deutliche kurzfristige Gewinne führen zu starkem Gewinnmitnahmedruck: Der Goldpreis stieg innerhalb von nur zwei Wochen von 4020 $ auf ein Hoch von 4449 $, ein Anstieg um Hunderte von Dollar, was vielen Long-Positionen erhebliche Gewinne bescherte. Sobald sich die Marktstimmung ändert, werden konzentrierte Gewinnmitnahmen erfolgen, die zu einer raschen Korrektur führen. Im Bereich von 4440 $ bis 4450 $ herrscht starker Verkaufsdruck, was einen direkten Ausbruch nach oben erschwert.
2. Das Risiko einer anhaltenden Inflation ist noch nicht vollständig gebannt, und hohe Rohölpreise bergen das Risiko eines erneuten Inflationsanstiegs:
Obwohl die Verbraucherpreisdaten für Juli den Erwartungen entsprachen, trieb der Nahe Osten die Rohölpreise in die Höhe, was das Risiko eines erneuten Anstiegs der Energiepreise birgt. Der Markt befürchtet einen erneuten Anstieg der Inflation in den nachfolgenden Daten. Sollten Vertreter der US-Notenbank (Fed) geschlossen restriktive Kommentare abgeben, wird der Markt die Möglichkeit von Zinserhöhungen neu einpreisen, was zu einem Anstieg der Renditen von US-Staatsanleihen und damit zu einem direkten Druck auf den Goldpreis führen wird.
3. Korrektur erforderlich, nachdem Tagesindikatoren überkaufte Bedingungen anzeigen
Der vorangegangene rasante Anstieg führte zu einer stark überkauften Situation im Tages-RSI-Chart, und das MACD-Histogramm zeigte einen schrumpfenden roten Balken, was auf eine bärische Divergenz hindeutet. Das technische Bild selbst deutete auf die Notwendigkeit einer Korrektur hin, um den Verkaufsdruck abzubauen. Selbst bei einem insgesamt positiven Trend ist eine gründliche Bereinigung notwendig, um den Verkaufsdruck zu lösen, bevor eine neue Aufwärtsbewegung beginnen kann.
Ich teile meine Handelsstrategien täglich; folgen Sie mir.  Short
Wochenausblick KW34 –Fundamental, Makro und technischer AusblickFundamentaler, makroökonomischer und charttechnischer Ausblick für die Handelswoche KW34
Willkommen zum Wochenausblick für die Handelswoche KW34.
Nach einer erneut starken Handelswoche an den US-Aktienmärkten und neuen Allzeithochs bei mehreren großen Indizes steht in der kommenden Woche vor allem die Frage im Mittelpunkt, ob die aktuelle Rally weiter an Dynamik gewinnen kann oder ob sich die Märkte zunächst in eine Konsolidierungs- beziehungsweise Range-Phase bewegen.
Gleichzeitig bleibt die geopolitische Lage rund um den Iran, die USA und den Nahen Osten ein erheblicher Unsicherheitsfaktor. Insbesondere die Entwicklung rund um die Straße von Hormus und die dadurch erhöhten Energiepreise können über Inflationserwartungen und Zinserwartungen erheblichen Einfluss auf die Märkte nehmen.
Makroseitig ist KW34 im Vergleich zu den kommenden Wochen noch relativ überschaubar. Der absolute Höhepunkt der Woche sind für mich deshalb die FOMC Meeting Minutes. Zusätzlich stehen die europäischen Inflationsdaten, verschiedene Einkaufsmanagerindizes sowie weitere US-Konjunkturdaten auf der Agenda.
Bevor Ende August mit Jackson Hole, Nvidia-Earnings, PCE-Daten und weiteren wichtigen Konjunkturdaten mehrere potenzielle Volatilitätstreiber auf den Markt zukommen, könnte KW34 zunächst von einer ruhigeren Sommermarktphase geprägt sein.
Agenda
1. Geopolitische Lage
2. Earnings Season KW34
3. Fundamentale Wirtschaftsdaten KW34
4. Fed und Zinspolitik
5. Märkte und Korrelationen im Überblick
6. Risk Assets im Überblick
7. DAX – technischer Ausblick
8. Fazit
⸻
1. Geopolitische Lage
Der mit Abstand wichtigste geopolitische Faktor bleibt die Eskalation zwischen den USA und dem Iran.
Die Situation rund um die Straße von Hormus bleibt angespannt. Auf US-Seite wurden zuletzt erneut sehr harte Aussagen gegenüber dem Iran gemacht. Gleichzeitig stellt Teheran klar, dass eine Öffnung beziehungsweise Schließung der Straße von Hormus ausschließlich unter iranischer Autorität erfolgen werde.
Damit bleibt das Risiko für die internationalen Energie- und Transportmärkte bestehen.
Besonders relevant ist dabei, dass die geopolitische Eskalation bereits direkt auf den Ölmarkt durchschlägt. Brent konnte in der vergangenen Woche deutlich zulegen und schloss zuletzt bei rund 88,52 USD je Barrel. Auch US Oil zeigte in KW33 eine starke Entwicklung.
Zusätzlich bleibt die Situation im Jemen angespannt. Die Huthi haben erneut saudische Ziele angegriffen. Unter anderem wurde laut den vorliegenden Meldungen eine Anlage von Saudi Aramco in Najran mit einer Drohne angegriffen. Gleichzeitig kam es zu weiteren Angriffen auf mit Saudi-Arabien verbundene Kräfte im Jemen.
Auch im Libanon bleibt die Lage angespannt. Israel meldete weitere Angriffe auf Hisbollah-Infrastruktur im Südlibanon. Gleichzeitig wurden laut den vorliegenden Meldungen mehrere Menschen bei einem israelischen Luftangriff getötet.
Besonders kritisch für die Märkte ist allerdings nicht jeder einzelne militärische Vorfall, sondern die mögliche Verknüpfung der verschiedenen Konfliktherde mit dem Energiemarkt.
Sollte sich die Situation rund um Hormus weiter verschärfen, könnte ein nachhaltiger Anstieg der Ölpreise die Inflationserwartungen erneut erhöhen. Das wäre insbesondere für die Zentralbanken problematisch, da eine schwächere Konjunktur eigentlich für niedrigere Zinsen sprechen würde, steigende Energiepreise jedoch genau in die entgegengesetzte Richtung wirken.
Damit entsteht aktuell ein klassischer makroökonomischer Zielkonflikt:
Schwächeres Wachstum → eigentlich Zinssenkungen
gegen
höhere Energiepreise → höhere Inflation → weniger Spielraum für Zinssenkungen beziehungsweise restriktivere Geldpolitik.
Für die kommenden Monate wird deshalb insbesondere die Entwicklung der Energiepreise interessant. Wir befinden uns mittlerweile Mitte August. Mit dem Herbst und Winter steigt der Energieverbrauch in Europa, Teilen Nordamerikas und Asiens wieder deutlich an.
Sollte die geopolitische Situation bis dahin nicht entschärft werden, könnte sich dieser Faktor im letzten Quartal des Jahres noch deutlich stärker auf Inflation, Zentralbankpolitik und damit auch auf die Risk Assets auswirken.
⸻
2. Earnings Season KW34
Die Earnings Season zum zweiten Quartal wird zunehmend dünner.
Die großen US-Tech-Unternehmen haben ihre Quartalszahlen bereits größtenteils veröffentlicht. In KW34 stehen daher keine vergleichbaren Mega-Earnings wie während der Hochphase der Berichtssaison an.
Trotzdem gibt es einige interessante Unternehmen.
Unter anderem stehen Home Depot, Target, Walmart und Ross Stores im Fokus. Gerade bei den großen Retail-Unternehmen können die Zahlen interessante Informationen über den Zustand des US-Konsumenten liefern.
Nach den zuletzt schwächeren US-Retail-Sales und dem Rückgang des Verbrauchervertrauens wird deshalb insbesondere auf Aussagen zu Konsumverhalten, Margen, Nachfrage und Ausblick geachtet werden.
Für die großen Technologie- und AI-Aktien wird es hingegen insbesondere gegen Ende August interessant.
Der absolute Fokus liegt dabei auf Nvidia. Die Quartalszahlen Ende August werden erneut ein wichtiges Event für den gesamten Technologiesektor und damit indirekt auch für die großen US-Indizes darstellen.
Hinzu kommen Unternehmen wie CrowdStrike, die ebenfalls Ende August beziehungsweise in den darauffolgenden Wochen relevant werden.
Damit ist KW34 aus Earnings-Sicht eher eine Übergangswoche.
⸻
3. Fundamentale Wirtschaftsdaten KW34
Auch der Wirtschaftsdatenkalender ist in KW34 zunächst relativ ruhig.
Montag
Zum Wochenstart stehen unter anderem Aussagen von EZB-Chefvolkswirt Philip Lane sowie der New York Empire State Manufacturing Index an.
Beide Daten sind für mich eher von sekundärer Bedeutung.
Dienstag
Am Dienstag wird es mit den europäischen beziehungsweise deutschen ZEW Economic Sentiments interessanter.
Zusätzlich stehen weitere Aussagen von EZB-Vertretern sowie verschiedene US-Konjunkturdaten auf der Agenda.
Auch hier erwarte ich allerdings noch keinen entscheidenden Marktimpuls.
Mittwoch – erster großer Makro-Tag
Am Mittwoch wird es deutlich interessanter.
Neben weiteren Aussagen von EZB-Präsidentin Christine Lagarde stehen die europäischen Inflationsdaten im Fokus.
Für den CPI werden aktuell folgende Werte erwartet:
* CPI YoY: 2,9 % Forecast / 2,9 % Previous
* Core CPI YoY: 2,5 % Forecast / 2,5 % Previous
* CPI MoM: 2,8 % Forecast / -0,1 % Previous
Gerade vor dem Hintergrund der aktuell eingepreisten Zinserwartungen der EZB sind diese Daten besonders relevant.
Laut dem aktuellen EZB-Watch-Bild liegt die Wahrscheinlichkeit für eine 25-Basispunkte-Anhebung auf 2,5 % im September bei rund 90 %.
Für Oktober wird die Verteilung bereits deutlich interessanter:
* 77,2 % für 2,5 %
* 14,4 % für 2,75 %
* 8,4 % für einen unveränderten Zinssatz
Noch spannender wird der Dezember:
* 46,2 % für 2,5 %
* 42,7 % für 2,75 %
* 6,5 % für 3,0 %
Damit verschiebt sich das Gleichgewicht zunehmend in Richtung weiterer beziehungsweise stärkerer Zinserhöhungen.
Genau deshalb wird der kommende CPI-Bericht wichtig.
Sollte die Inflation höher ausfallen als erwartet, könnte der Markt weitere Zinserhöhungen einpreisen. Sollte die Inflation dagegen niedriger ausfallen, könnte ein Teil dieser Erwartungen wieder ausgepreist werden.
Zusätzlich spricht am Mittwoch Lagarde.
Ihre Aussagen werden deshalb besonders interessant, weil der Markt aktuell sehr sensibel auf Hinweise bezüglich des zukünftigen Zinspfades reagiert.
Ebenfalls am Mittwoch:
Crude Oil Inventories.
Nach dem zuletzt extremen Bestandsaufbau von rund 17,423 Millionen Barrel wird interessant sein, wie sich die Lagerbestände entwickeln.
Das ist insbesondere vor dem Hintergrund des aktuell sehr hohen Ölpreises relevant.
FOMC Meeting Minutes – Hauptfokus der Woche
Der wichtigste Termin der gesamten Woche sind für mich allerdings die FOMC Meeting Minutes.
Die Minutes liefern einen detaillierten Einblick in die geldpolitische Diskussion der vergangenen FOMC-Sitzung und können Hinweise darauf geben, wie die Mitglieder des Komitees die zukünftige Entwicklung von Inflation, Wachstum, Arbeitsmarkt und Zinspolitik einschätzen.
Der Markt wird insbesondere darauf achten, wie groß der Konsens innerhalb der Fed tatsächlich ist und wie viele Mitglieder eine weitere Zinserhöhung beziehungsweise eine unveränderte Geldpolitik favorisieren.
Damit können die Minutes direkten Einfluss auf:
US-Dollar → US-Renditen → Aktienmärkte → Risk Assets
haben.
Donnerstag
Am Donnerstag folgen unter anderem:
* Deutscher PPI
* Veröffentlichung des Accounts der EZB zur letzten geldpolitischen Sitzung
* Philadelphia Fed Manufacturing Index
* Initial Jobless Claims
Der Philadelphia Fed Manufacturing Index liefert einen Einblick in die wirtschaftliche Aktivität beziehungsweise Stimmung im produzierenden Gewerbe der Philadelphia-Region.
Die Initial Jobless Claims zeigen wiederum die Entwicklung der Erstanträge auf Arbeitslosenhilfe und sind damit ein wichtiger kurzfristiger Indikator für den US-Arbeitsmarkt.
Freitag
Zum Abschluss der Woche stehen die HCOB Manufacturing und Services PMI-Daten aus der Eurozone sowie die S&P Global Manufacturing und Services PMI-Daten aus den USA im Fokus.
Diese Daten geben einen sehr schnellen Einblick in die wirtschaftliche Aktivität und sind deshalb insbesondere für die Einschätzung der Konjunkturdynamik relevant.
Insgesamt bleibt KW34 damit noch relativ überschaubar.
Die wirklich großen potenziellen Volatilitätstreiber kommen erst gegen Ende August:
Jackson Hole, Nvidia Earnings, PCE, Core PCE, Consumer Confidence und weitere wichtige US-Konjunkturdaten.
Dementsprechend könnte KW34 durchaus noch von einer Sommermarkt- und Range-Phase geprägt sein.
⸻
4. Fed und Zinspolitik
Das Bild der US-Notenbank hat sich zuletzt deutlich verändert.
Die schwächeren Inflationsdaten, der schwächere PPI sowie der schwächere Arbeitsmarktbericht haben die Erwartung weiterer aggressiver Zinserhöhungen reduziert.
Gleichzeitig entsteht durch die geopolitische Situation ein neues Problem:
Steigende Öl- und Energiepreise können die Inflation wieder erhöhen.
Damit befindet sich die Fed momentan zwischen zwei gegensätzlichen Entwicklungen.
Das aktuelle FedWatch-Bild zeigt für das September-Meeting eine Wahrscheinlichkeit von rund 66,9 % für einen unveränderten Zinssatz.
Für Oktober liegen die Erwartungen bei rund 53,6 % für einen unveränderten Zinssatz.
Für Dezember sind es mittlerweile rund 32,4 %, die ebenfalls von einem unveränderten Zinssatz ausgehen.
Damit wird aktuell für das Gesamtjahr nur noch sehr wenig zusätzliche Straffung eingepreist.
Sollte sich diese eine verbleibende Zinserhöhung ebenfalls aus den Erwartungen verabschieden, könnte der Markt zunehmend mit einer unveränderten Fed für den Rest des Jahres rechnen.
Das wäre grundsätzlich positiv für Risk Assets.
Ein positives FOMC-Protokoll, ein dovisher Ton während Jackson Hole, gute Inflationsdaten oder eine Deeskalation im Nahen Osten könnten dieses Szenario zusätzlich unterstützen.
Dann wäre das klassische Marktbild:
Fed dovish → US-Dollar schwächer → Renditen tendenziell niedriger → Risk Assets profitieren.
Umgekehrt würde eine hawkishe Fed, kombiniert mit steigenden Ölpreisen und geopolitischer Eskalation, das Bild deutlich verändern.
⸻
5. Märkte und Korrelationen
US Oil
US Oil war einer der stärksten Märkte der vergangenen Woche.
In KW33 konnte WTI um rund 7,1 % zulegen und notiert aktuell bei etwa 82,39 USD.
Damit haben wir nahezu am Weekly High der vergangenen Woche geschlossen.
Von wirklicher Schwäche kann im Ölmarkt daher aktuell nicht gesprochen werden.
Hohe Energiepreise bedeuten gleichzeitig weiterhin erhöhte Inflationsrisiken.
Szenario 1: weitere Eskalation
Sollte sich die Situation im Nahen Osten weiter verschärfen, liegen für mich folgende Bereiche im Fokus:
79 USD als wichtiger Support beziehungsweise Monatstief aus April.
Auf der Oberseite:
86,31 USD
86,76 USD
und darüber der psychologisch wichtige Bereich um:
90 USD.
Szenario 2: Deeskalation
Sollte die geopolitische Situation deutlich entspannter werden und US Oil nachhaltig unter 79 USD schließen, würde für mich zunächst der Bereich um 77 USD interessant.
Darunter wären:
74 USD und 72 USD
die nächsten relevanten Zielbereiche.
⸻
US Bonds / US-Staatsanleihen
Bei den US-Staatsanleihen bleiben insbesondere die langfristigen Renditen auf einem hohen Niveau.
In der vergangenen Woche entwickelten sich die einzelnen Laufzeiten unterschiedlich:
* 3Y: -0,37 %
* 5Y: +0,15 %
* 10Y: +1,00 %
* 30Y: +1,20 %
Das ist interessant, weil kurzfristige und langfristige Laufzeiten unterschiedliche Erwartungen des Marktes widerspiegeln.
Wenn kurzfristige Renditen weniger stark steigen beziehungsweise fallen, während langfristige Renditen hoch bleiben oder weiter steigen, zeigt das, dass der Markt zwar eine weniger aggressive kurzfristige Geldpolitik erwartet, gleichzeitig aber langfristig weiterhin Inflations-, Wachstums- und Fiskalrisiken einpreist.
Gerade die Kombination aus hohen langfristigen Renditen und gleichzeitig hohen Ölpreisen bleibt daher ein wichtiger Faktor für die Bewertung von Aktien.
⸻
US-Dollar
Der US-Dollar blieb in KW33 nahezu unverändert.
Der DXY konnte lediglich rund 0,05 % zulegen und wurde erneut an der 100er-Marke abgewiesen.
Damit befinden wir uns weiterhin in einer Range zwischen etwa 99,5 und 100.
Für einen Ausbruch nach oben muss die 100,1 überwunden werden.
Danach wären:
100,5 und 100,65
die nächsten relevanten Bereiche.
Auf der Unterseite bleibt 99,39 entscheidend. Darunter würde wieder die 99er-Marke in den Fokus rücken.
Grundsätzlich erwarte ich beim Dollar weiterhin eher eine Range, bis ein neuer fundamentaler Impuls kommt.
Dabei ist die Zinskomponente entscheidend:
Mehr eingepreiste Zinserhöhungen → Dollar tendenziell stärker.
Weniger eingepreiste Zinserhöhungen → Dollar tendenziell schwächer.
Bei einer dovishen Fed kann es dementsprechend zu Kapitalabflüssen aus dem Dollar und tendenziell auch aus US-Staatsanleihen kommen.
⸻
VIX
Der VIX befindet sich weiterhin auf einem sehr niedrigen Niveau.
Mit rund 14,26 ist die implizite Volatilität im US-Aktienmarkt vergleichsweise gering.
Das zeigt, wie entspannt die Marktteilnehmer aktuell noch positioniert sind.
Ein Teil davon dürfte auch durch das klassische Sommerloch beziehungsweise geringere Handelsaktivität im August erklärt werden.
Genau deshalb sollte man allerdings aufmerksam bleiben.
Ein Markt mit sehr niedriger Volatilität und hohen Aktienkursen kann bei einem externen Schock relativ schnell eine deutliche Bewegung entwickeln.
⸻
6. Risk Assets
Nvidia
Nvidia konnte in KW33 erneut zulegen, wenn auch deutlich weniger stark als in der Vorwoche.
Die Aktie gewann rund 0,4 % und notiert aktuell bei etwa 225 USD.
Mein übergeordneter Bias bleibt bullish.
Das nächste große Ziel liegt bei:
232 USD
und darüber bei rund:
237 USD – Allzeithoch.
Auf der Unterseite bleiben:
217 USD
sowie die Zone zwischen:
212–213 USD
relevant.
Besonders interessant wird Nvidia gegen Ende August.
Seit Ende Juli beziehungsweise im August konnte die Aktie bereits rund 14 % zulegen.
Damit sind die Erwartungen vor den Earnings entsprechend hoch.
Genau das ist der Punkt, den ich beobachten würde:
Nvidia steigt häufig bereits im Vorfeld der Earnings stark an. Wenn anschließend zwar sehr gute Zahlen veröffentlicht werden, diese aber nicht über den bereits extrem hohen Erwartungen liegen, kann es zu klassischen Gewinnmitnahmen kommen.
Daher würde ich auf diesem Niveau nicht blind hinterherlaufen.
⸻
Bitcoin
Bei Bitcoin hat sich meine zuletzt beschriebene Trade-Idee weitgehend bestätigt.
Bitcoin verlor in KW33 knapp 3 %.
Jetzt befindet sich der Markt zunehmend in einer entscheidenden Unterstützungszone.
Relevant sind insbesondere:
61.000–62.000 USD.
Hier möchte ich zunächst beobachten, ob signifikante Buying Power in den Markt kommt.
Selbst bei einer starken Reaktion nach oben würde ich nicht sofort long gehen.
Für mich wäre ein Tagesclose oberhalb von 65.700 USD, dem Monatstief aus April, ein deutlich besseres Bestätigungssignal.
Dann wären perspektivisch:
67.000 USD
68.300 USD
interessant.
Sollte Bitcoin dagegen zwischen 61.000 und 62.000 USD keinen signifikanten Support finden, wäre auch ein Bruch der 60.000er-Marke möglich.
Daher bleibt für mich Geduld entscheidend.
⸻
S&P 500
Der S&P 500 konnte in KW33 erneut neue Allzeithochs erreichen.
Auf Wochensicht steht ein Plus von rund 0,32 %.
Damit haben wir bereits die dritte positive Woche in Folge.
Der Markt schloss bei rund:
7.805 Punkten.
Trotz der neuen Allzeithochs würde ich die Indizes aktuell keinesfalls blind shorten.
Vielmehr sehe ich die Möglichkeit einer Range beziehungsweise eines kurzfristigen Retracements.
Sollte der S&P 500 signifikant unter das Weekly Low der KW33 fallen, würde es für mich technisch interessanter.
Entscheidend bleibt dabei für mich ein Bruch unter ungefähr:
7.720 Punkte.
Erst darunter würde ich eine Korrektur in Richtung:
7.630–7.650
erwarten.
Grundsätzlich würde ich Rücksetzer aktuell weiterhin eher für Long-Setups beobachten, statt den Markt blind am Allzeithoch zu shorten.
⸻
Nasdaq
Auch der Nasdaq konnte eine starke Woche verzeichnen.
Der Wochengewinn lag bei rund 1,07 %.
Entscheidend ist für mich weiterhin die 30.000er-Marke.
Solange der Nasdaq darüber bleibt, rücken zunächst:
30.234
und anschließend:
30.400–30.500
in den Fokus.
Das ist gleichzeitig die entscheidende Allzeithoch-Zone.
Auf der Unterseite bleibt die 29.500er-Marke sehr wichtig.
Darunter befindet sich das Weekly Low der KW33 bei rund:
29.425.
Sollte diese Zone brechen, könnte sich die Korrektur deutlich ausweiten.
Denn strukturell müssen wir berücksichtigen, dass der Nasdaq zuletzt ein neues Low gebildet hat. Solange kein neues strukturelles Hoch entsteht, besteht weiterhin das Risiko eines größeren Retracements.
Im Extremfall könnten dann auch wieder deutlich tiefere Bereiche wie etwa 26.270 Punkte relevant werden.
⸻
US30
Der Dow Jones zeigte sich in KW33 vergleichsweise schwach.
Auf Wochensicht steht ein Minus von rund 0,6 %.
Der Schlusskurs lag bei:
53.720 Punkten.
Das Weekly Low bei:
53.633
ist für mich der erste entscheidende Trigger.
Sollte dieser Bereich brechen, wären zunächst:
53.500
und anschließend:
53.400
interessant.
Von dort könnte ich mir wieder Long-Setups vorstellen.
Wer etwas konservativer agieren möchte, wartet auf eine Rückeroberung der 54.000er-Marke und handelt anschließend mit dem übergeordneten Trend.
Ein deutlich tieferer Rücksetzer in die Zone:
52.500–52.350
würde für mich sogar ein besonders interessantes Chance-Risiko-Verhältnis eröffnen.
⸻
DAX – technischer Ausblick KW34
Kommen wir zum wichtigsten Markt für mich:
dem DAX.
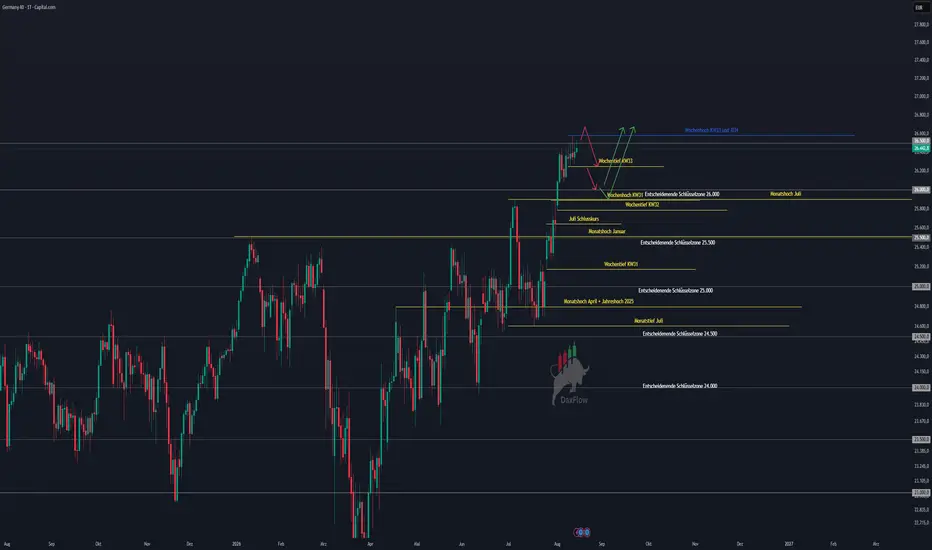
Der DAX konnte in KW33 erneut leicht zulegen und schloss rund 0,3 % höher bei:
26.442 Punkten.
Dabei wurde erneut ein neues Allzeithoch gebildet.
Was mir allerdings auffällt, sind die zunehmend kleineren Candles und das abnehmende Volumen.
Nach der extrem starken Aufwärtsbewegung sehen wir zunehmend eine Art Ermüdung beziehungsweise Konsolidierung.
Daher bin ich für KW34 eher auf mögliche Gewinnmitnahmen eingestellt.
Ein kurzer Overshoot über:
26.500 Punkte
und ein weiteres Allzeithoch sind für mich durchaus möglich.
Einen signifikanten neuen Run nach oben erwarte ich aktuell allerdings nicht unbedingt.
Viel wahrscheinlicher erscheint mir eine weitere Range beziehungsweise ein Rücksetzer.
Die ersten relevanten Bereiche auf der Unterseite liegen bei:
26.250 Punkte
und darunter:
26.000–25.900 Punkte.
Wichtig:
Ich würde den DAX hier nicht blind shorten.
Das Allzeithoch zu shorten, nur weil der Markt „zu hoch“ aussieht, ist für mich kein ausreichendes Setup.
Viel interessanter wäre ein bestätigter Bruch des Weekly Low aus KW33.
Dieses liegt bei ungefähr:
26.250 Punkten.
Sollte dieser Bereich signifikant brechen, könnte daraus ein Short-Setup entstehen.
Das Ziel wäre zunächst die Zone um:
26.000–25.900 Punkte.
Gleichzeitig würde ich aber auch dort wieder genau beobachten, ob Käufer in den Markt kommen.
Denn übergeordnet bleibt der DAX bullish.
Deshalb ist mein bevorzugter Ansatz weiterhin:
Nicht gegen den Trend kämpfen, sondern auf bessere Long-Einstiege nach Rücksetzern warten.
Sollte der Markt dagegen weiter nach oben laufen und lediglich neue Allzeithochs produzieren, würde ich nicht versuchen, jede Bewegung zu handeln.
Geduld ist hier meiner Meinung nach der entscheidende Faktor.
⸻
7. Fazit KW34
Zusammenfassend sehe ich KW34 als eine potenzielle Übergangswoche.
Die Märkte befinden sich weiterhin auf beziehungsweise nahe historisch hohen Niveaus. Der S&P 500 und der DAX bilden neue Allzeithochs, der Nasdaq notiert wieder über 30.000 Punkten und Nvidia bewegt sich ebenfalls in Richtung Allzeithoch.
Gleichzeitig nimmt die Dynamik etwas ab.
Die Candles werden kleiner, die Volumina gehen zurück und der VIX befindet sich auf einem sehr niedrigen Niveau.
Dazu kommt die geopolitische Unsicherheit rund um den Iran, die USA, Israel und den Nahen Osten.
Besonders entscheidend bleibt dabei der Ölpreis.
Solange US Oil beziehungsweise Brent auf erhöhtem Niveau bleiben, bleibt auch das Thema Inflation relevant.
Auf der anderen Seite sprechen schwächere US-Konjunkturdaten und die zuletzt weniger hawkishe Zinserwartung für eine mögliche Unterstützung der Risk Assets.
Damit haben wir aktuell zwei gegensätzliche Kräfte:
Dovishere Fed-Erwartungen und schwächere Konjunkturdaten
gegen
hohe Energiepreise, geopolitische Risiken und weiterhin erhöhte Inflationserwartungen.
Genau diese Kombination dürfte die Märkte in den kommenden Wochen begleiten.
Für KW34 erwarte ich deshalb eher eine Range- beziehungsweise Konsolidierungsphase, bevor gegen Ende August mehrere große Katalysatoren auf den Markt zukommen.
Mit den FOMC Meeting Minutes, den europäischen Inflationsdaten und den PMI-Daten gibt es zwar einige wichtige Termine, der ganz große Volatilitätsschub könnte meiner Einschätzung nach jedoch erst mit Jackson Hole, den Nvidia Earnings, PCE/Core-PCE und weiteren Konjunkturdaten Ende August entstehen.
Für den DAX bleibt mein übergeordnetes Bias bullish.
Ich würde deshalb nicht blind gegen die Allzeithochs shorten, sondern auf bestätigte technische Schwächen oder attraktive Long-Rücksetzer warten.
Beim US Oil bleibt die geopolitische Entwicklung der wichtigste Faktor.
Beim Dollar erwarte ich weiterhin eine Range, solange kein klarer Impuls über die Zinsseite kommt.
Bei Bitcoin bleibt die Zone zwischen 61.000 und 62.000 USD entscheidend.
Und bei den US-Indizes gilt für mich weiterhin:
Neue Allzeithochs nicht blind shorten – aber gleichzeitig auch nicht jedem Ausbruch hinterherlaufen.
Die kommenden Wochen werden zunehmend interessanter.
Ich wünsche euch allen stabile Trades und einen starken Start in die Handelswoche KW34.
Keine Anlageberatung. Dies ist ausschließlich meine persönliche Markteinschätzung und dient nicht als Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten. Long 
Long 
DAX Tagesausblick 14.08- AI-Rally und geopolitische Risiken
Guten Morgen zusammen,
zum Abschluss der Woche schauen wir heute noch einmal auf die wichtigsten Entwicklungen an den Märkten. Im Mittelpunkt stehen dabei vor allem die überraschend schwachen US-Inflationsdaten, die dadurch deutlich veränderten Erwartungen an die US-Geldpolitik, die weiterhin angespannte geopolitische Lage rund um Iran und die Straße von Hormus sowie die daraus resultierenden Bewegungen bei Öl, Anleiherenditen und den Risk Assets.
Agenda
*Geopolitische Lage
*Fundamentale Wirtschaftsdaten heute/gestern
*Märkte und Korrelationen im Überblick
*Risk Assets im Überblick
*Fazit
1. Geopolitische Lage
Beginnen wir mit der geopolitischen Lage, die weiterhin angespannt bleibt. Rund um den Iran und die Straße von Hormus gibt es weiterhin keine nachhaltige Entspannung. Die USA haben ihre militärische Präsenz in der Region ausgeweitet und gleichzeitig deutlich gemacht, dass die Blockade so lange wie notwendig aufrechterhalten werden kann. Parallel dazu gibt es weiterhin Spannungen rund um Israel, Iran und die Region des Roten Meeres.
Für die Märkte bleibt dabei vor allem ein Faktor entscheidend: der Ölpreis. Sollte es zu einer weiteren Eskalation kommen und dadurch die Energieversorgung beziehungsweise der Transport durch die Region stärker beeinträchtigt werden, könnte das kurzfristig wieder erheblichen Druck auf die Inflationserwartungen und damit auch auf die Zinserwartungen ausüben.
2. Fundamentale Wirtschaftsdaten gestern
Der absolute Mittelpunkt des gestrigen Handelstages waren natürlich die US-PPI-Daten.
Beim PPI Month-over-Month hatten wir einen tatsächlichen Wert von 0,0 %, während der Markt mit 0,2 % gerechnet hatte. Auch beim Core PPI lag der Wert mit 0,2 % unter der Erwartung von 0,3 %. Auf Jahressicht lag der Headline-PPI bei 4,7 % gegenüber erwarteten 4,9 %, während der Core PPI bei 4,2 % und damit leicht über den erwarteten 4,1 % lag.
Unterm Strich war vor allem die monatliche Entwicklung deutlich schwächer als erwartet. Genau das ist für den Markt aktuell entscheidend, weil sich dadurch die Befürchtung eines stärkeren und länger anhaltenden Inflationsdrucks etwas reduziert hat. Nach den bereits schwächeren CPI-Daten bekommen wir damit einen weiteren Hinweis darauf, dass der Inflationsdruck zumindest nicht in dem Maße zunimmt, wie es der Markt teilweise befürchtet hatte.
Und genau diese Entwicklung sehen wir mittlerweile auch sehr deutlich im Fed Pricing . Die Trader preisen inzwischen keine vollständig eingepreiste Zinserhöhung mehr für dieses Jahr ein. Für das September-Meeting liegen wir aktuell bei 65,6 % Wahrscheinlichkeit für einen unveränderten Zinssatz. Im Oktober sind es mittlerweile 51,1 % für einen unveränderten Zinssatz. Im Dezember liegen wir aktuell zwar erst bei rund 32 % für einen unveränderten Zinssatz, aber genau hier wird es interessant: Sollte sich diese Wahrscheinlichkeit ebenfalls in Richtung 50 % bewegen, wäre damit faktisch keine Zinserhöhung mehr für dieses Jahr eingepreist.
Das ist für Risk Assets natürlich ein sehr wichtiger Faktor und erklärt einen großen Teil der Stärke, die wir aktuell bei den US-Indizes sehen.
Zusätzlich kamen gestern die Initial Jobless Claims. Hier lagen wir bei 209.000, während der Forecast bei 202.000 und der vorherige Wert bei 200.000 lag. Die Erstanträge sind damit etwas höher ausgefallen als erwartet und liefern ebenfalls einen kleinen Hinweis auf eine gewisse Abkühlung am Arbeitsmarkt.
Ein weiterer wichtiger Punkt war die 30-Year Treasury Auction. Die Auktion wurde mit einer Rendite von 5,216 % abgeschlossen. Gleichzeitig lag der Bid-to-Cover bei 2,39 und der Anteil der indirekten Käufer bei 66,8 %. Das zeigt weiterhin eine hohe Nachfrage, allerdings bleibt das absolute Renditeniveau der langfristigen US-Staatsanleihen sehr hoch.
Insgesamt haben die gestrigen Daten damit eher das disinflationäre beziehungsweise dovishe Narrativ des Marktes unterstützt.
3. Fundamentale Wirtschaftsdaten heute
Heute stehen zunächst die GDP-Daten der Eurozone im Mittelpunkt. Sie geben uns einen aktuellen Blick darauf, wie stark beziehungsweise schwach die europäische Wirtschaft tatsächlich wächst. Gerade für den DAX ist das relevant, weil eine stärkere Wirtschaft grundsätzlich positiv für die Gewinnerwartungen der Unternehmen ist, während schwache Wachstumsdaten den Druck auf die EZB erhöhen können.
Danach folgen die Retail Sales und Core Retail Sales aus den USA. Die Retail Sales zeigen uns, wie stark die Konsumausgaben der US-Verbraucher sind. Die Core Retail Sales sind dabei besonders interessant, weil sie bestimmte volatile Komponenten herausrechnen und dadurch einen etwas klareren Blick auf die zugrunde liegende Konsumdynamik ermöglichen.
Zum späteren Handel kommen dann noch die University of Michigan Inflation Expectations, darunter insbesondere die langfristigen 5-Year Inflation Expectations. Diese Daten sind wichtig, weil sie zeigen, wie sich die Inflationserwartungen der Verbraucher entwickeln. Sollten diese deutlich steigen, wäre das für die Fed problematisch. Bleiben sie dagegen stabil oder gehen weiter zurück, würde das das aktuelle Disinflationsnarrativ zusätzlich unterstützen.
Und auch der Yen bleibt interessant. Der Yen notiert weiterhin in der Nähe von 160 zum US-Dollar. Gleichzeitig gibt es weiterhin Erwartungen, dass die japanische Regierung beziehungsweise die Bank of Japan einen weiteren Zinsschritt vorbereiten könnte. Dadurch bleibt USD/JPY ein wichtiger Faktor für die globalen Liquiditäts- und Risk-On-Ströme.
4. Märkte und Korrelationen im Überblick
US Oil
Starten wir wie gewohnt mit US Oil.
Wir haben gestern zwar ein leichtes Minus gesehen, heute steht der Ölpreis allerdings bereits wieder rund 1,8 % im Plus. Wir notieren aktuell bei ungefähr 82,70 Dollar und damit weiterhin deutlich über der Marke von 80 Dollar.
Der Ölpreis befindet sich damit zwar nicht auf einem historischen Rekordniveau, aber weiterhin auf einem erhöhten Niveau. Entscheidend bleibt hier ganz klar die geopolitische Entwicklung. Sollte sich die Situation rund um Iran und die Straße von Hormus weiter entspannen, würde das einen Teil der geopolitischen Risikoprämie wieder aus dem Ölpreis herausnehmen.
Auf der Unterseite bleiben für mich zunächst 79 Dollar und 77 Dollar wichtige Zonen.
Sollte sich die geopolitische Situation dagegen wieder deutlich verschärfen, würde ich auf der Oberseite vor allem 86,37 Dollar sowie den Bereich um 87 bis 88 Dollar beobachten.
US-Staatsanleihen
Bei den US-Staatsanleihen haben wir gestern aufgrund der schwächeren Inflationsdaten und der dadurch gesunkenen Zinserhöhungserwartungen ebenfalls eine Bewegung bei den Renditen gesehen.
Auf Wochenbasis liegen die Renditen bei den 3-jährigen Staatsanleihen rund 0,75 % im Minus, bei den 5-jährigen rund 0,55 % im Minus. Bei den 10-jährigen sehen wir dagegen weiterhin einen Anstieg von rund 0,31 % auf Wochenbasis, und bei den 30-jährigen sogar rund 0,63 %.
Das wirkt auf den ersten Blick widersprüchlich. Kurzfristige Renditen reagieren stärker auf die Erwartungen an die unmittelbare Geldpolitik der Fed. Wenn der Markt also weniger Zinserhöhungen erwartet, fallen diese Renditen.
Bei den langfristigen Laufzeiten spielen dagegen zusätzlich die langfristigen Inflationserwartungen, die hohe US-Staatsverschuldung, das zukünftige Anleiheangebot und die Frage nach dem langfristigen Zinsniveau eine deutlich größere Rolle. Deshalb können die kurzfristigen Renditen fallen, während die langfristigen Renditen gleichzeitig steigen.
Genau diese Entwicklung sollten wir im Auge behalten.
DXY
Beim DXY haben wir weiterhin relative Schwäche.
Wir haben es gestern nicht geschafft, nachhaltig über der Marke von 100 zu schließen und haben heute bereits das Daily Low gebrochen.
Für mich bleibt der DXY zunächst innerhalb der Range zwischen 100 und 99,5. Um diese Range nachhaltig zu verlassen, brauchen wir einen neuen Impuls, den ich eher im Laufe der kommenden Woche erwarten würde.
VIX
Beim VIX hat sich ebenfalls nicht viel verändert. Wir befinden uns weiterhin auf einem sehr niedrigen Niveau bei ungefähr 14,64.
Das zeigt uns vor allem eines: Trotz der geopolitischen Risiken ist am Aktienmarkt momentan noch keine wirkliche Angst eingepreist.
Das passt auch zum aktuellen Risk-On-Verhalten bei den großen US-Indizes.
5. Risk Assets
Nvidia
Bei Nvidia haben wir genau das gesehen, was wir erwartet hatten: Die Aktie ist weiter nach oben gelaufen und notiert aktuell bei ungefähr 225 Dollar.
Mein nächstes übergeordnetes Ziel bleibt hier bei 235 Dollar.
Der zentrale Support liegt weiterhin bei 217 Dollar.
Solange wir darüber bleiben, bleibt das Momentum klar auf der Oberseite.
Bitcoin
Bei Bitcoin hat sich an meiner Analyse nichts verändert.
Wir haben weiterhin Schwäche gesehen und damit bleibt die bisherige Einschätzung bestehen. Für die detaillierte Analyse verweise ich hier noch einmal auf meine Analysen von Montag beziehungsweise Sonntag.
S&P 500
Beim S&P 500 haben wir ein neues All-Time High gesehen.
Besonders auffällig ist dabei, dass wir mittlerweile die dritte Woche in Folge im Plus schließen. Vom Tiefpunkt dieser Woche bis zum bisherigen Wochenhoch sprechen wir mittlerweile von ungefähr 7 % Bewegung nach oben.
Auch im August liegen wir bereits bei rund 4 % Plus.
Wir notieren damit aktuell bei ungefähr 7.822 Punkten und damit auf neuen Höchstständen.
Und genau hier würde ich weiterhin nicht versuchen, unbedingt das Top zu finden und den Markt zu shorten. In einem solchen Umfeld würde ich Rücksetzer eher vorsichtig kaufen, solange die übergeordneten Strukturen intakt bleiben.
Gleichzeitig ist es aber genauso legitim, sich in solchen Phasen einfach einmal komplett herauszuhalten. Man muss nicht zwangsläufig am All-Time High long gehen und man muss auch nicht zwangsläufig versuchen, das Top zu shorten. Manchmal ist es sinnvoller, auf die nächste saubere Einstiegsmöglichkeit zu warten.
Nasdaq
Beim Nasdaq war gestern ebenfalls ein sehr interessanter Tag.
Wir haben die 30.000 Punkte nach längerer Zeit wieder geknackt und konnten gestern rund 1,4 % zulegen.
Das letzte Mal befanden wir uns Ende Juni in diesem Preisbereich.
Für mich ist jetzt entscheidend, ob wir uns nachhaltig über der 30.000 halten können. Sollte das passieren, sehe ich als nächstes übergeordnetes Ziel den Bereich um 30.500.
Danach wird sich zeigen, ob wir tatsächlich wieder neue All-Time Highs erreichen können.
Sollten wir dagegen wieder nachhaltig unter die 30.000 fallen, halte ich einen Rücklauf in Richtung 29.500 für realistisch.
US Treasury
Beim US Treasury haben wir gestern eine gemischte Kerze gesehen.
Die 54.000 konnten auf der Oberseite nicht nachhaltig durchbrochen werden, gleichzeitig hat es aber auch nicht für einen klaren Break auf der Unterseite gereicht.
Ich wäre deshalb zunächst auf einen eher rangenden Markt eingestellt, wobei die 54.000 weiterhin der zentrale Anlaufspunkt bleiben.
Sollten wir auf Daily-Basis klare Schlusskurse oberhalb der 54.000 bekommen, könnte ich mir hier wieder einen Long in Richtung 54.500 vorstellen.
Sollten wir dagegen unterhalb der 54.000 bleiben, wäre ein Retest der Bereiche 53.500 bis 53.400 für mich ein durchaus gesunder Rücksetzer, bevor der übergeordnete Aufwärtstrend wieder aufgenommen werden könnte.
6. DAX
Kommen wir damit zum DAX.
Auch hier haben wir gestern ein kleines Plus gesehen. Gleichzeitig wurden wir erneut an der 26.000er Zone abgewiesen.
Heute Morgen sehen wir allerdings bereits wieder stärkere Pushes nach oben.
Für mich bildet sich beim DAX aktuell zunehmend eine Range rund um die 26.000.
Sollten wir die 26.000 heute nachhaltig brechen, gehe ich grundsätzlich davon aus, dass wir anschließend wieder neue All-Time Highs beziehungsweise zumindest einen entsprechenden Retest der bisherigen Hochs sehen können.
Auf der anderen Seite wäre ich überhaupt nicht überrascht, wenn wir jetzt auch einmal Gewinnmitnahmen sehen.
Wir liegen bereits bei rund 3,24 % Plus im August, obwohl der Monat gerade einmal zur Hälfte vorbei ist. Gleichzeitig befinden wir uns ziemlich genau am Wochenhoch der Vorwoche aus KW33.
Damit ist das Chance-Risiko-Verhältnis für einen aggressiven Einstieg an dieser Stelle natürlich nicht mehr ganz so attraktiv wie nach einem sauberen Rücksetzer.
Für mich gilt deshalb:
Über 26.000: Potenzial für neue All-Time Highs.
Unter dem aktuellen Daily Low: erhöhte Wahrscheinlichkeit für kleinere Gewinnmitnahmen und einen Rücklauf innerhalb der Range.
Grundsätzlich bleibe ich für den DAX aber weiterhin konstruktiv.
Was Trades angeht, bin ich heute allerdings raus. Wir haben aktuell einen sehr rangenden Markt, gleichzeitig bereits genug Bewegung in dieser Woche gesehen und jetzt steht auch das Wochenende vor der Tür. Deshalb sehe ich für mich persönlich heute keinen Grund, noch unbedingt einen Trade erzwingen zu müssen.
Fazit
Zusammenfassend bleibt das fundamentale Bild aktuell grundsätzlich positiv für Risk Assets.
Die schwächeren PPI-Daten haben die Erwartungen an weitere Zinserhöhungen der Fed deutlich reduziert. Gleichzeitig sehen wir weiterhin eine starke AI- und Tech-Rally, neue All-Time Highs im S&P 500 und einen Nasdaq, der die 30.000 zurückerobert hat.
Auf der anderen Seite bleiben die hohen langfristigen US-Anleiherenditen, der weiterhin erhöhte Ölpreis und insbesondere die geopolitische Situation rund um Iran und die Straße von Hormus die größten Risikofaktoren.
Für mich bleibt deshalb das übergeordnete Bild bullish, aber gerade auf diesen hohen Niveaus würde ich nicht versuchen, dem Markt hinterherzulaufen. Rücksetzer bieten aus meiner Sicht die deutlich besseren Möglichkeiten als blindes Hinterherspringen auf neue Hochs.
Damit wünsche ich euch allen stabile Trades und vor allem ein schönes Wochenende.
Das Ganze ist natürlich keine Anlageberatung, sondern lediglich meine persönliche Markteinschätzung. Long 
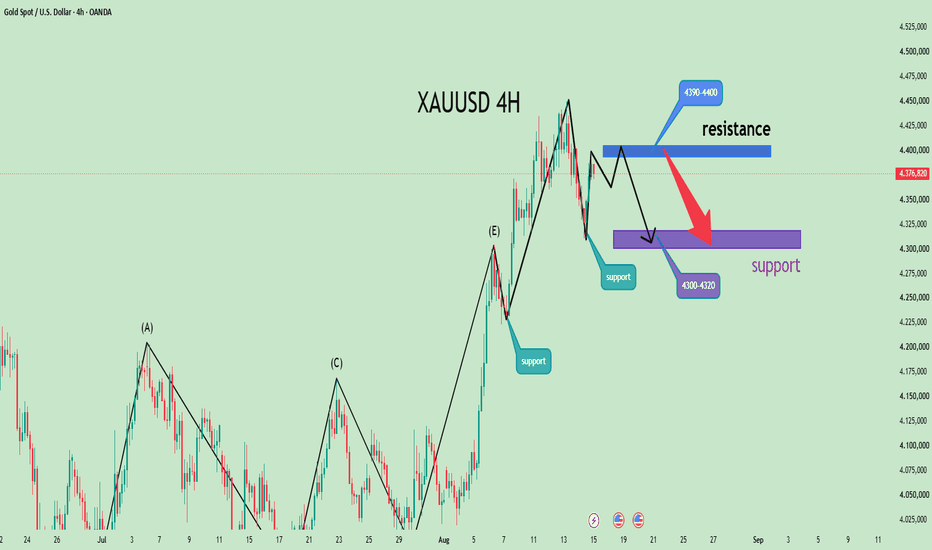
XAUUSD Enger Seitwärtstrend mit abwärts gerichteter TendenzGold bewegte sich den Tag über in einem engen Korridor mit fallenden Hochs und driftete abwärts. Die kurzfristige bullische Aufwärtsdynamik ist deutlich erloschen, die Volatilität blieb während der gesamten Sitzung gering, und die Marktteilnehmer handelten mit vorsichtiger Zurückhaltung.
Die allgemeine Marktstimmung neigte sich leicht bärisch. Kurzfristige spekulative Mittel zogen hauptsächlich Gewinne aus Long-Positionen ein, während Kapital, das Short-Wetten für einen zweiten Abwärtsschritt einging, geringfügig zunahm. Es gab keinen groß angelegten Abzug von mittel- und langfristigen Positionen. Die überwiegende Mehrheit der Händler wartete ab und wartete auf die heutigen makroökonomischen Daten, wodurch der intraday-Schwankungsbereich eingeengt wurde. Häufige Seitwärtsbewegungen auf niedrigeren Zeitachsen erhöhen die Wahrscheinlichkeit von falschen Ausbrüchen, die sowohl Long- als auch Short-Händler in die Falle locken.
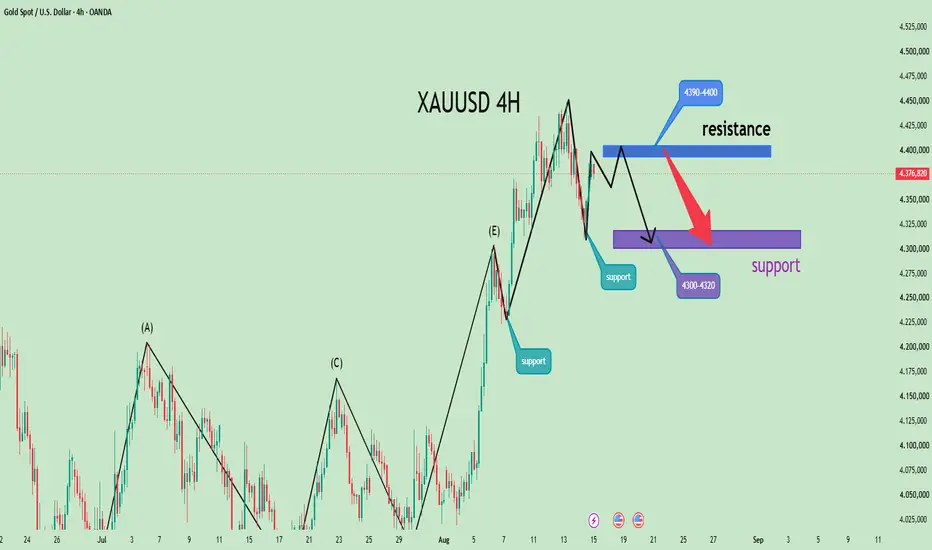
Wichtige technische Niveaus
Widerstände
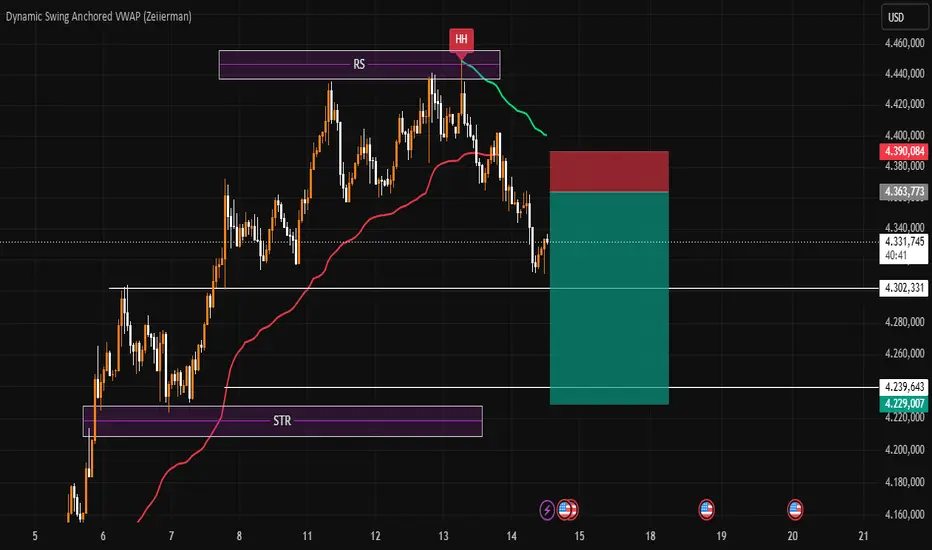
1. Primärer Widerstand 4350-4365: Angebotszone bei der Eröffnung des Tages, Haupthürde für korrigierende Erholungen
2. Sekundärer Widerstand 4400: Psychologische runde Marke; ein Durchbruch darüber belebt den Aufwärtstrend wieder
3. Hauptwiderstand 4448-4450: Angebotszone am vorherigen Hoch, Wendepunkt der aktuellen Rallye
Unterstützungen
1. Primäre Unterstützung 4310-4320: Dichte Kaufzone an den Tages-Tiefs, Trennlinie für die intraday Bullen-/Bären-Ausrichtung
2. Sekundäre Unterstützung 4285: 38,2 % Fibonacci-Retracement der Aufwärtsbewegung, Verteidigungsniveau bei tiefgreifenden Korrekturen
3. Hauptunterstützung 4234: Drehpunkt des 50 % Fibonacci-Retracements, Lebensader für den mittelfristigen bullischen Trend
Handelsstrategie
Kauf 4310 - 4320
TP 4355 - 4385 - 4400
Verkauf 4360 - 4365
TP 4350 - 4330 - 4315
Short 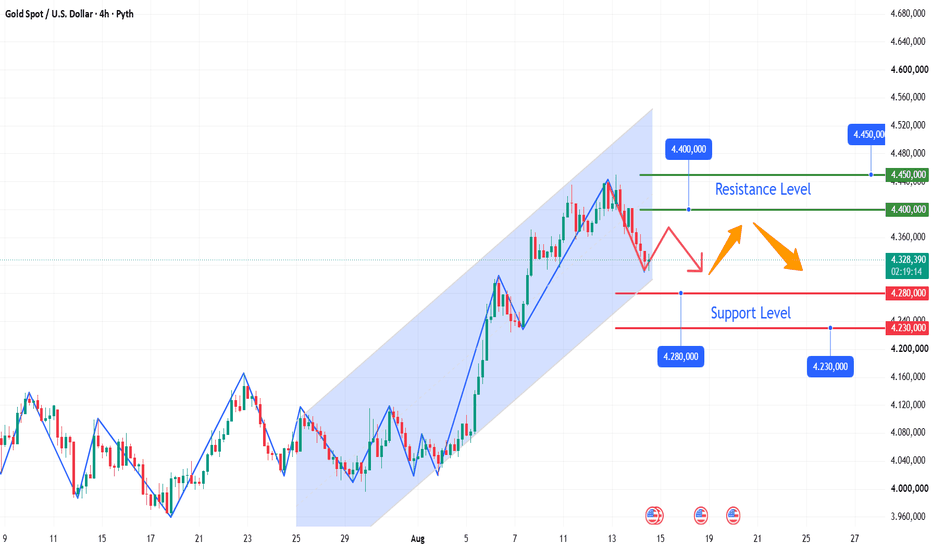
Short 
Goldanalyse: PPI-Daten stehen kurz bevor, Kampf zwischen Bullen Goldanalyse: PPI-Daten stehen kurz bevor, Kampf zwischen Bullen und Bären konzentriert sich auf diese wichtige Unterstützung
Markthintergrund: Ein Kampf zwischen günstigen makroökonomischen Faktoren und technischem Druck
Derzeit befinden sich die Goldpreise in einem intensiven Kräftemessen zwischen positiven Fundamentaldaten und technischer Divergenz. Aus makroökonomischer Sicht ist die Kerninflation leicht gesunken, was einen soliden positiven Faktor für Edelmetalle darstellt. Das bevorstehende „Golden Cross“ im mittelfristigen Wochenchart, gepaart mit der unveränderten Logik der fortgesetzten Goldkäufe globaler Zentralbanken, hält den allgemeinen Aufwärtstrend der Goldpreise aufrecht.
Das kurzfristige Aufwärtspotenzial ist jedoch deutlich begrenzt. Der US-Dollar-Index verharrt stabil bei einem Hoch von 99,97, während die Rendite 10-jähriger US-Staatsanleihen ohne signifikanten Rückgang bei rund 4,695 % liegt, was die Stärke möglicher Goldpreisausbrüche etwas einschränkt. Technisch gesehen stiegen die Goldpreise während der asiatischen Sitzung auf 4449,39, bevor sie deutlich fielen. Auf dem 4-Stunden-Chart ist ein bärisches Divergenzsignal aufgetaucht, und die Marke von 4450 Punkten hat sich heute zu einer entscheidenden Hürde für Bullen und Bären entwickelt.
Abendlicher Fokus: Erzeugerpreisdaten – das zweite Puzzleteil im Inflationshandel
Die heute Abend veröffentlichten US-Erzeugerpreisdaten (PPI) sind nach dem Verbraucherpreisindex (VPI) ein weiteres wichtiges Puzzleteil im Inflationshandel. Ein konsequent konservativer Ansatz ist ratsam: Vermeiden Sie hohe Wetten auf Datenveröffentlichungen und lassen Sie sich nicht von der ersten Kerze leiten. Konkrete Szenarien:
Bei einem moderaten PPI (Kernwachstum im Monatsvergleich ≤ 0,2 %): Die Markterwartungen für eine Zinserhöhung sinken unter 35 %, was potenziell zu einem Rückgang der Renditen von US-Staatsanleihen und einem Anstieg des Goldpreises führen könnte. Die wichtigste Widerstandsmarke liegt bei 4400–4430 Punkten.
Bei einem überhitzten Erzeugerpreisindex (Kernwert im Monatsvergleich ≥ 0,3 %) könnten die Renditen US-amerikanischer Staatsanleihen die Marke von 4,75 % durchbrechen und kurzfristig Druck auf den Goldpreis ausüben. Dieser könnte in die Unterstützungszone von 4300–4320 zurückfallen.
Es ist wichtig zu betonen, dass jeder Rücksetzer eine Gelegenheit zum Ausbau von Long-Positionen bietet und kein Signal zum Ausstieg darstellt. Der zuvor stark gehandelte Bereich um 4290 hat sich nun als wichtige kurzfristige Unterstützung etabliert.
Referenz zur Intraday-Handelsstrategie
Basierend auf der obigen Analyse wird für den Goldhandel empfohlen, sich auf Käufe bei Kursrückgängen zu konzentrieren:
Einstiegspunkt: Eine kleine Long-Position kann nahe dem aktuellen Kurs von 4350 eröffnet werden.
Aufstockungsbereich: Sollte der Goldpreis weiter in den Bereich von 4300–4320 zurückfallen, kann eine schrittweise Aufstockung der Position erwogen werden.
Stop-Loss-Position: Der Stop-Loss für Long-Positionen kann unter 4290 platziert werden.
Kursziel: Das erste kurzfristige Kursziel liegt bei etwa 4400–4430.
Fazit: Insgesamt bleibt die mittelfristige Aufwärtsstruktur solide. Kurzfristige Störungen sind größtenteils normale, durch Marktstimmung und Wirtschaftsdaten bedingte Schwankungen. Bevor die Unterstützungszone von 4360–4380 effektiv durchbrochen wird, sollte jeder signifikante Rücksetzer als Gelegenheit genutzt werden, die Wirtschaftlichkeit von Long-Positionen zu prüfen. Wir erwarten heute Abend die Veröffentlichung der PPI-Daten, die die Marktrichtung weiter verdeutlichen könnten.
Wenn Ihnen diese Analyse geholfen hat, freuen wir uns über ein Like, ein Teilen und Ihre Kommentare! Viel Erfolg beim Trading! 📈✨ Long 
Detaillierte GoldmarktanalyseDetaillierte Goldmarktanalyse
Vorläufige Marktübersicht: Die US-Verbraucherpreisdaten für Juli vom Mittwoch entsprachen voll den Erwartungen (Verbraucherpreisindex 3,4 % im Jahresvergleich, Kern-Verbraucherpreisindex 2,5 % im Jahresvergleich). Nach Veröffentlichung der Daten schwankte der Goldpreis stark und stieg auf rund 4435 US-Dollar, bevor er auf Widerstand stieß und auf einen Schlusskurs von rund 4410 US-Dollar zurückfiel. Die Verbraucherpreisdaten bestätigten lediglich eine moderate Verlangsamung der Inflation, das Ziel von 2 % wurde jedoch noch nicht erreicht. Die Erwartungen an eine Zinserhöhung im September haben sich leicht abgeschwächt, eine direkte Zinssenkung ist jedoch nicht eingepreist. Der Markt wird nun nicht mehr vom Verbraucherpreisindex, sondern vom Erzeugerpreisindex für Juli und den Reden von Vertretern der US-Notenbank dominiert.
Prognose des heutigen Gesamttrends: Die mittelfristige Aufwärtsbewegung bleibt intakt. Nach dem Anstieg auf 4435 US-Dollar am Mittwoch entstand jedoch deutlicher Verkaufsdruck, der zu einer kurzfristigen Konsolidierungsphase auf höherem Niveau führte, um Gewinnmitnahmen zu verarbeiten. Heute, Donnerstag, liegt der Fokus auf den Erzeugerpreisdaten (PPI) der Goldproduktion, um die Nachhaltigkeit der Inflation zu überprüfen. Der Markt dürfte weiterhin in einer breiten Spanne zwischen 4385 und 4445 schwanken. Ein stärker als erwarteter Anstieg des PPI würde einen deutlichen Kursrückgang bei Gold auslösen, während eine anhaltende Abschwächung des PPI den Käufern ermöglichen würde, das vorherige Hoch von 4435 erneut zu testen. Die Handelsstrategie sollte primär auf Käufe bei Kursrückgängen bis zu Unterstützungsniveaus ausgerichtet sein, ergänzt durch leichte Short-Positionen nahe vorheriger Hochs. Strenge Positionskontrolle ist entscheidend; warten Sie die Veröffentlichung der PPI-Daten ab, bevor Sie Positionen im Einklang mit dem Trend aufstocken, und vermeiden Sie es, voreilig große Positionen auf Basis der Daten einzugehen. Long 
DAX Tagesausblick 13.08. - CPI/Nahost/OPEC/IEA/PPI DurchblickGuten Morgen zusammen,
nach dem gestrigen US-CPI steht heute bereits der nächste wichtige Makro-Tag an. Während die Inflation in den USA insgesamt etwas entspannter ausfiel und die Wahrscheinlichkeit einer kurzfristigen Fed-Zinserhöhung deutlich zurückgegangen ist, bleiben die übergeordneten Risiken durch die weiterhin ungelöste geopolitische Lage, den Ölmarkt, die US-Fiskalpolitik und die langfristig hohen Anleiherenditen bestehen. Gleichzeitig zeigen die Risk Assets weiterhin eine bemerkenswerte Stärke. Im heutigen Tagesausblick schauen wir deshalb auf die wichtigsten geopolitischen Entwicklungen, die gestrigen und heutigen Wirtschaftsdaten, Earnings sowie die entscheidenden Korrelationen und technischen Marken für DAX, S&P 500, Nasdaq, Dow Jones, Nvidia und Bitcoin.
Agenda
* Geopolitische Lage
* Fundamentale Wirtschaftsdaten gestern – CPI im Fokus
* Fundamentale Wirtschaftsdaten heute
* Earnings im Überblick
* Märkte und Korrelationen im Überblick
* Risk Assets im Überblick
* DAX Ausblick
* Fazit
⸻
Geopolitische Lage
Iran und USA – keine Entspannung in Sicht
Die Situation rund um den Iran und die USA bleibt weiterhin äußerst angespannt. Laut Reuters gibt es aktuell keinen Fortschritt bei den Gesprächen über eine Wiederbelebung des im Juni vereinbarten Interimsabkommens. Beide Seiten werfen sich gegenseitig vor, die ursprünglichen Vereinbarungen nicht einzuhalten. Besonders problematisch bleibt dabei die Situation rund um die Straße von Hormus, die weiterhin nicht normal geöffnet ist. Iran sieht aktuell keinen gültigen Waffenstillstandszeitraum, der überhaupt verlängert werden könnte, während die USA weiterhin Druck auf Teheran ausüben. Gleichzeitig kommt es weiterhin zu Angriffen auf die Schifffahrt in der Region. Damit bleibt der wichtigste globale Öl-Chokepoint weiterhin eine Blackbox und damit ein erheblicher Risikofaktor für Inflation, Energiepreise und letztlich auch für die Risk Assets.
Taiwan und China – maritime Spannungen nehmen zu
Auch zwischen Taiwan und China verschärft sich die maritime Situation. Taiwan hat im Rahmen seiner jährlichen Han-Kuang-Militärübungen erstmals gemeinsam mit Marine und Küstenwache ein Anti-Blockade-Szenario trainiert. Dabei wurde die Begleitung eines Handelsschiffes simuliert und geübt, wie im Falle einer chinesischen Blockade die Versorgung und Schifffahrt aufrechterhalten werden könnten. Gleichzeitig hat China seine sogenannten „law enforcement patrols“ vor Taiwans Ostküste ausgeweitet. Taiwan trainiert parallel Szenarien, bei denen wichtige Brücken und Verkehrswege im Großraum Taipeh im Falle eines Angriffs blockiert oder zerstört werden könnten. Die unmittelbare Gefahr eines militärischen Konflikts lässt sich daraus nicht ableiten, allerdings zeigt die Entwicklung sehr deutlich, dass sich beide Seiten zunehmend auf mögliche maritime Blockade- und Versorgungsszenarien vorbereiten.
⸻
Fundamentale Wirtschaftsdaten gestern – CPI im Fokus
Der gestrige Handelstag stand eindeutig im Zeichen des US-CPI. Daneben kamen jedoch mehrere weitere Datenpunkte, die für den globalen Makro- und insbesondere den Ölmarkt ausgesprochen wichtig waren.
IEA Monthly Oil Market Report
Der neue IEA Oil Market Report war dabei besonders alarmierend. Die IEA erwartet für 2026 inzwischen einen Rückgang des globalen Ölangebots um 4,3 Mio. Barrel pro Tag, rund 4 Prozent. Damit wurde die vorherige Prognose eines Rückgangs von 3,7 Mio. Barrel pro Tag nochmals deutlich nach unten angepasst. Die globale Ölversorgung würde damit auf lediglich 102,02 Mio. Barrel pro Tag fallen. Gleichzeitig ergibt sich laut IEA für 2026 ein Angebotsdefizit von rund 1,27 Mio. Barrel pro Tag. Besonders kritisch ist der Ausblick für das dritte Quartal: Hier erwartet die IEA inzwischen ein Defizit von rund 1,8 Mio. Barrel pro Tag, das größte Quartalsdefizit seit Ende 2021.
Der entscheidende Punkt ist dabei Hormus. Die Ölverladungen aus dem Nahen Osten waren Anfang Juli noch auf rund 20 Mio. Barrel pro Tag gestiegen, fielen später im Monat jedoch wieder auf etwa 12 Mio. Barrel pro Tag zurück. Gleichzeitig liegt die Produktion der Region weiterhin rund 8,3 Mio. Barrel pro Tag unter dem Vorkriegsniveau. Die IEA rechnet zwar für 2027 bei einer Deeskalation mit einem deutlichen Überschuss von rund 4,61 Mio. Barrel pro Tag, aber genau diese Deeskalation ist aktuell eben nicht in Sicht.
OPEC Monthly Oil Market Report
Auch die OPEC hat ihre Nachfrageprognose erneut nach unten angepasst. Für 2026 wird das Wachstum der globalen Ölnachfrage inzwischen nur noch bei rund 580.000 Barrel pro Tag gesehen, nachdem zuvor noch 780.000 Barrel pro Tag erwartet wurden. Damit hat die OPEC ihre Prognose bereits zum vierten Mal in Folge reduziert. Für 2027 ist die OPEC dagegen deutlich optimistischer und erwartet ein Nachfragewachstum von rund 2,16 Mio. Barrel pro Tag.
Damit haben wir aktuell eine interessante Diskrepanz: Die IEA erwartet für 2026 sogar einen Rückgang der globalen Nachfrage um rund 1,6 Mio. Barrel pro Tag, während OPEC weiterhin von einem leichten Wachstum ausgeht. Beide Institutionen sehen allerdings eine deutlich schwächere Nachfrage als zuvor. Zusammen mit den massiven Angebotsstörungen ergibt sich ein Ölmarkt, der fundamental weiterhin extrem angespannt bleibt.
WASDE Report
Auch der neue WASDE-Report brachte relevante Verschiebungen bei den US-Agrarrohstoffbeständen. Besonders auffällig waren die US-Endbestände bei Mais mit 1,653 Mrd. Bushel, gegenüber 1,737 Mrd. erwartet und 1,790 Mrd. zuvor. Bei Sojabohnen lagen die Endbestände dagegen mit 320 Mio. Bushel über den Erwartungen von 300 Mio. und dem vorherigen Wert von 310 Mio. Bei Weizen lagen die Bestände mit 717 Mio. nur leicht unter den erwarteten 720 Mio. und den vorherigen 722 Mio. Damit war der Report insgesamt gemischt: Mais fällt tendenziell knapper aus, während Sojabohnen etwas entspannter aussehen.
US Crude Oil Inventories
Noch wesentlich interessanter für die Finanzmärkte waren allerdings die US-Rohöllagerbestände. Erwartet wurde ein Rückgang um rund 1,7 Mio. Barrel, tatsächlich stiegen die Bestände jedoch um unglaubliche 17,423 Mio. Barrel. Nach einem Aufbau von 2,479 Mio. Barrel in der Vorwoche ist das eine massive Abweichung von den Erwartungen. Die kommerziellen Rohölbestände stiegen damit auf rund 424,4 Mio. Barrel. Reuters bezeichnete den Aufbau als den größten wöchentlichen Anstieg seit Januar 2023.
Das ist kurzfristig klar bearish für den Ölpreis und dürfte einer der Gründe sein, warum sich Öl trotz der geopolitischen Eskalation nicht wesentlich stärker nach oben bewegt. Gleichzeitig muss man diesen Wert im Kontext der massiven Veränderungen der globalen Handelsrouten betrachten. Die außergewöhnlich hohen Importe und veränderten Exportströme können hier einen erheblichen Teil des Aufbaus erklären.
US 10-Year Note Auction
Und dann hatten wir noch einen bemerkenswerten Anleihemarkt-Moment: Die gestrige 10-Year Treasury Auction wurde zu einer Rendite von 4,683 % durchgeführt – dem höchsten Auktionszins seit 2007. Gleichzeitig war die Nachfrage mit einer Bid-to-Cover-Ratio von 2,53 weiterhin solide.
Das zeigt sehr deutlich, dass der Markt trotz der etwas dovisheren kurzfristigen Fed-Erwartungen weiterhin eine erhebliche langfristige Risikoprämie für US-Staatsanleihen verlangt.
⸻
US CPI – der wichtigste Datenpunkt des gestrigen Tages
Kommen wir damit zum wichtigsten Punkt des gestrigen Tages.
Der US-CPI fiel auf den ersten Blick sehr unspektakulär aus, war für die Märkte aber dennoch positiv. Die Gesamtinflation stieg im Juli um 0,1 % MoM und lag bei 3,4 % YoY, nach 3,5 % im Juni. Der Core CPI stieg um 0,2 % MoM und lag damit bei 2,5 % YoY, nach 2,6 % im Vormonat. Alle wichtigen Werte lagen damit praktisch genau im Rahmen der Erwartungen.
Interessant wird es allerdings bei der Zusammensetzung. Shelter stieg lediglich um 0,1 % und war für rund zwei Drittel des gesamten monatlichen CPI-Anstiegs verantwortlich. Gleichzeitig fiel der Energieindex um 1,5 %, wobei insbesondere Benzin mit einem Rückgang von 2,9 % unterstützte. Auf der Core-Seite gab es dagegen weiterhin Preissteigerungen bei Medical Care, Flugtickets, Kommunikation, Bildung und Recreation. Gleichzeitig fiel der Index für Hotels beziehungsweise Lodging Away From Home um 2,8 %.
Genau hier liegt der entscheidende Punkt für die Interpretation: Der CPI war nicht stark genug, um eine aggressive dovishe Neubewertung der Fed zu erzwingen, aber gleichzeitig definitiv nicht heiß genug, um die September-Zinserhöhung weiter zu zementieren. Das erklärt auch die relativ ruhige Marktreaktion.
Für die Risk Assets ist das grundsätzlich positiv. Wir bekommen eine weiterhin fallende Core-Jahresrate, einen schwachen Arbeitsmarkt im Hintergrund und gleichzeitig keinen neuen Inflationsschock. Dadurch verschiebt sich der Fokus wieder stärker auf die Wachstumsperspektive und die Frage, wann die Fed ihre restriktive Haltung tatsächlich lockern kann. Reuters berichtet entsprechend, dass die Wahrscheinlichkeit einer September-Zinserhöhung nach dem CPI deutlich zurückgegangen ist.
Wichtig ist allerdings: Die Inflation ist noch lange nicht besiegt. Der Headline-CPI liegt mit 3,4 % weiterhin deutlich über dem 2-%-Ziel der Fed, und die Energiepreise stellen durch die geopolitische Lage ein erhebliches Aufwärtsrisiko für die kommenden Monate dar. Genau deshalb wäre es aus meiner Sicht falsch, den gestrigen CPI als klaren Beginn eines neuen Zinssenkungszyklus zu interpretieren.
Auch beim FedWatch Tool hat sich das Bild aber deutlich verändert. In dem aktuellen von mir betrachteten FedWatch-Stand liegen die September-Wahrscheinlichkeiten bei rund 63,9 % für unveränderte Zinsen und 36,1 % für eine 25-Basispunkte-Erhöhung. Das ist eine massive Verschiebung gegenüber der nahezu ausgeglichenen Ausgangslage der vergangenen Wochen. Reuters liegt aktuell ebenfalls ungefähr bei einer 60/40-Verteilung.
Damit hat sich das kurzfristige Bild klar in Richtung „Hold“ verschoben. Langfristig sieht es allerdings weiterhin anders aus: Für das Oktober-Meeting bleiben laut dem von mir betrachteten FedWatch-Stand noch rund 50 % für eine Anhebung eingepreist, während es im Dezember sogar rund 71,8 % für eine Anhebung um mindestens 25 Basispunkte sind. Das bedeutet: Kurzfristig ist die Zinserhöhung nach hinten verschoben, langfristig aber noch keineswegs vollständig aus dem Markt verschwunden.
⸻
Fundamentale Wirtschaftsdaten heute
Heute wird es nicht weniger interessant. Ganz im Gegenteil: Mit den US-PPI-Daten steht bereits der nächste wichtige Inflationsindikator an.
Der Producer Price Index misst die Veränderung der Preise, die Produzenten für ihre Güter und Dienstleistungen erhalten. Damit liefert der PPI einen Blick auf die Preisentwicklung auf Produzentenebene und kann als Frühindikator für späteren Preisdruck auf Konsumentenebene interpretiert werden.
Für den Juli wird beim PPI eine Veränderung von +0,2 % MoM erwartet, nachdem der Wert im Juni noch bei -0,3 % lag. Ein deutlich niedrigeres Reading wäre erneut dovish und könnte die Erwartungen auf eine September-Zinserhöhung weiter reduzieren. Ein deutlich höheres Reading würde dagegen das Narrativ einer möglicherweise wieder anziehenden Inflation stärken und könnte insbesondere bei den längeren Laufzeiten der US-Staatsanleihen erneut für Aufwärtsdruck bei den Renditen sorgen.
Zusätzlich stehen heute die Core-PPI-Daten, die Initial Jobless Claims sowie die 30-Year Treasury Auction auf der Agenda. Besonders die Kombination aus PPI und Arbeitsmarktdaten ist relevant: Ein schwächerer PPI bei gleichzeitig schwachen Claims würde das dovishe Narrativ weiter stärken. Ein heißer PPI in Kombination mit einem robusten Arbeitsmarkt wäre dagegen ein deutlich schwierigeres Umfeld für die Risk Assets.
⸻
Earnings im Überblick
Auch auf Unternehmensseite bleibt der Fokus klar auf Technologie und AI. Cisco konnte gestern stärker als erwartet abliefern und bestätigte damit weiterhin die hohe Nachfrage im Bereich Networking und AI-Infrastruktur. Auch Nebius (NBIS) überzeugte nach Börsenschluss deutlich. Das Unternehmen meldete im zweiten Quartal einen Umsatz von rund 582,3 Mio. USD und ein bereinigtes EBITDA von 236,2 Mio. USD, jeweils über den Erwartungen. Die Aktie reagierte entsprechend sehr stark.
Für heute stehen unter anderem E.ON, RWE, Brenntag und Hannover Rück aus dem deutschen bzw. europäischen Unternehmensuniversum auf der Agenda. Damit bleibt neben dem Makro-Umfeld auch die Earnings-Saison ein wichtiger Faktor für die Bewertung der europäischen Risk Assets.
⸻
Märkte und Korrelationen im Überblick
US Oil
Bei US Oil haben wir in den vergangenen Tagen trotz der geopolitischen Eskalation keinen explosiven Ausbruch nach oben gesehen. Nichtsdestotrotz halten wir uns weiterhin auf einem hohen Niveau und notieren aktuell bei etwa 82,84 USD. Gestern ging es nochmals rund 0,8 % zurück.
Das übergeordnete Bias bleibt für mich unverändert. Sollte die Eskalation weitergehen und sich die Situation rund um Hormus weiter verschärfen, bleiben auf der Oberseite zunächst 86,37 USD und anschließend 87,71 USD die relevanten Ziele. Auf der Unterseite liegt die erste wichtige Unterstützung beim Monatstief aus April bei rund 79 USD, darunter wäre der Bereich um 76,77 USD relevant.
Auf Wochenbasis notieren wir weiterhin im Plus und haben bereits das Hoch der Vorwoche gebrochen. Gleichzeitig zeigen die IEA-Daten, dass die fundamentale Angebotslage trotz des jüngsten Inventuraufbaus weiterhin extrem angespannt ist. Genau deshalb bleibt Öl für mich einer der wichtigsten externen Faktoren für die Risk Assets.
US-Staatsanleihen
Bei den US-Staatsanleihen haben wir nach den CPI-Daten zunächst einen Rückgang der Renditen beziehungsweise eine entsprechende Erholung der Anleihen gesehen. Auf Wochenbasis bleibt das Bild jedoch weiterhin bemerkenswert.
Die 3-jährigen Laufzeiten liegen aktuell etwa 0,1 % im Minus, die 5-jährigen rund 0,1 % im Plus, die 10-jährigen etwa 0,64 % im Plus und die 30-jährigen sogar rund 0,8 % im Plus.
Das wirkt auf den ersten Blick widersprüchlich: Die kurzfristigen Zinserhöhungserwartungen sind nach dem CPI deutlich zurückgegangen, gleichzeitig bleiben die langfristigen Renditen hoch. Genau darin liegt aber die wichtige Information. Der Markt preist kurzfristig weniger Zinserhöhungsdruck ein, verlangt langfristig aber weiterhin eine hohe Risikoprämie für die Finanzierung der USA.
Dazu kommen die massive US-Fiskalverschlechterung und die hohe Neuverschuldung. Der US-Bundeshaushalt verzeichnete im Juli ein Defizit von 432 Mrd. USD, das größte Juli-Defizit seit 2021. Nach den ersten zehn Monaten des Fiskaljahres liegt das kumulierte Defizit bereits bei rund 1,799 Bio. USD und damit über dem gesamten Defizit des Fiskaljahres 2025 von 1,775 Bio. USD. Besonders bemerkenswert ist außerdem, dass die Zollerlöse aufgrund von Rückerstattungen bereits den dritten Monat in Folge negativ ausfielen.
Das ist für die langfristige Treasury-Kurve ein struktureller Belastungsfaktor. Der gestrige 10-Year-Auction-Zins von 4,683 % – der höchste bei einer Auktion seit 2007 – unterstreicht dieses Problem zusätzlich.
DXY
Der DXY zeigt sich trotz des etwas dovisheren CPI weiterhin relativ stark. Der Bereich um 100 Punkte bleibt deshalb entscheidend. Wir befinden uns aktuell genau an dieser Marke beziehungsweise brechen die kurzfristigen Daily-Level um diesen Bereich.
Sollte die 100 als Support bestätigt werden, wären 100,50 und 100,65 die nächsten interessanten Ziele. Sollte der DXY dagegen nachhaltig unter 100 fallen, bleibt zunächst die bestehende Range das wahrscheinlichste Szenario.
Volatilität
Der VIX bleibt mit etwa 14,51 auf einem extrem niedrigen Niveau. Das zeigt, dass der Markt trotz der geopolitischen Risiken weiterhin eine bemerkenswerte Ruhe beziehungsweise Selbstsicherheit ausstrahlt. Genau deshalb wäre ich bei starken Gewinnmitnahmen nicht überrascht: Wenn die Volatilität aus einem derart niedrigen Niveau heraus plötzlich anzieht, können Bewegungen sehr schnell beschleunigen.
⸻
Risk Assets im Überblick
Nvidia
Bei Nvidia haben wir den von mir mehrfach genannten Support bei 217 USD, dem Monatshoch aus April, gefunden. Solange dieser Bereich hält, bleibt mein Bias klar bullisch.
Auf der Oberseite sehe ich zunächst 232 USD als Ziel und darüber natürlich die Möglichkeit neuer All-Time-Highs. Die nächsten Quartalszahlen werden in der letzten Augustwoche veröffentlicht. Bis dahin halte ich es durchaus für realistisch, dass Nvidia bereits im Vorfeld neue All-Time-Highs testet.
Bitcoin
Bei Bitcoin haben wir gestern erneut Schwäche gesehen. Das übergeordnete Bild bleibt für mich unverändert. Wer sich die detaillierte technische Analyse ansehen möchte, dem empfehle ich weiterhin die Analysen von Montag und Sonntag. An der grundsätzlichen Struktur hat sich nichts verändert.
S&P 500
Beim S&P 500 befinden wir uns inzwischen klar in einer Range. Trotz der starken Rallye der vergangenen Woche würde ich aktuell nicht blind auf der Short-Seite agieren.
Auf H4 bilden wir weiterhin höhere Tiefs, weshalb ich Rücksetzer eher als potenzielle Long-Gelegenheiten betrachten würde. Gleichzeitig darf man nach einer derart starken Aufwärtsbewegung Gewinnmitnahmen nicht unterschätzen. Sollte Momentum nachlassen und stärkere Verkäufe einsetzen, halte ich zunächst eine Korrektur in Richtung 7.650 für realistisch, bevor sich der übergeordnete Long-Trend fortsetzen könnte.
Die entscheidenden externen Faktoren bleiben dabei Öl und Geopolitik sowie heute natürlich die PPI-Daten.
Nasdaq
Beim Nasdaq sehen wir ein ähnliches Bild. Die 29.500 haben erneut als Support funktioniert. Die zentrale Marke auf der Oberseite bleibt für mich die 30.000.
Hier entscheidet sich, ob wir weiteres Kaufinteresse bekommen oder eine stärkere Rejection sehen. Oberhalb von 30.000 wäre anschließend 30.236 interessant. Auf der Unterseite bleiben 29.500 und 29.200 die zentralen Supports.
Auch hier gilt: Ich würde aktuell nicht aggressiv gegen den bestehenden Aufwärtstrend shorten. Solange die höheren Tiefs intakt bleiben, sind Rücksetzer für mich grundsätzlich interessanter als Shorts.
US30
Auch beim US30 bleibt das Bild grundsätzlich ähnlich. Hier bin ich kurzfristig etwas vorsichtiger und rechne eher mit einer Korrektur in Richtung 53.500–53.400. Im Idealfall würde der Markt sogar die letzten All-Time-Highs retesten und anschließend wieder nach oben drehen.
Sollten wir allerdings oberhalb von 54.000 schließen und damit neues Momentum etablieren, wäre für mich ein weiterer Long-Impuls in Richtung 54.238 und anschließend möglicherweise 54.500 denkbar.
⸻
DAX Ausblick
Kommen wir damit zum DAX.
Das gestrige Szenario ist letztlich genau so aufgegangen, wie ich es im Vorfeld beschrieben hatte: Der Markt hat zunächst das Hoch abgearbeitet und sogar neue All-Time-Highs markiert, anschließend kam jedoch ein deutlicher Abverkauf. Der DAX schloss am Ende mit rund -0,87 %.
Damit haben wir das neutrale CPI-Szenario bekommen. Die CPI-Daten waren weder so schwach, dass wir einen massiven neuen Long-Impuls bekommen mussten, noch so stark, dass die Risk Assets nachhaltig unter Druck geraten wären.
Für mich spricht deshalb aktuell sehr viel für eine Range-Bildung rund um den Bereich von 26.500 Punkten.
In der London Session haben wir bereits einen relativ starken Abverkauf gesehen und im Bereich um 26.500 erste Reaktion bekommen. Ein kleiner Overshoot über diesen Bereich ist für mich jederzeit möglich. Gleichzeitig würde ich mich nicht wundern, wenn wir wieder sehr schnelle Abverkäufe sehen – genau wie gestern.
Das übergeordnete Bild bleibt für mich dennoch konstruktiv. Wir haben einen schwächeren CPI gesehen, die Wahrscheinlichkeit einer September-Zinserhöhung hat sich deutlich reduziert und die Risk Assets haben diese Nachricht insgesamt sehr gut aufgenommen. Gleichzeitig bleibt die Geopolitik die große Blackbox.
Sollte es plötzlich zu einer echten Deeskalation zwischen den USA und Iran kommen und Hormus wieder geöffnet werden, könnte das für die Märkte sogar der nächste große Rallye-Katalysator sein. Sinkende geopolitische Risikoprämien, fallende Ölpreise und gleichzeitig eine dovishere Fed wären eine extrem starke Kombination für Risk Assets.
Auf der anderen Seite würde ich Shorts im DAX erst dann deutlich aggressiver in Betracht ziehen, wenn wir signifikant unter die Tagestiefs von Mittwoch und Donnerstag brechen. Erst dann würde sich für mich das Szenario einer größeren Korrektur aktivieren.
In diesem Fall bleibt der Bereich um 26.500 Punkte für mich weiterhin ein sehr realistisches Ziel für eine gesunde Korrektur, bevor der übergeordnete Aufwärtstrend wieder aufgenommen werden könnte.
Bis dahin rechne ich nach der extrem starken Aufwärtsdynamik der vergangenen Tage zunächst eher mit einer Konsolidierung beziehungsweise Range-Bildung. Das bedeutet nicht, dass ich bearish bin. Im Gegenteil: Der übergeordnete Bias bei den Risk Assets bleibt für mich weiterhin long. Ich möchte nur nicht nach einer extrem starken Rallye blind hinterherlaufen, sondern bevorzuge klar die Rücksetzer.
⸻
Fazit
Zusammenfassend haben wir aktuell ein ausgesprochen interessantes Makro-Umfeld. Der gestrige CPI war zwar kein großer Überraschungs-Print, hat aber das kurzfristige Zinserhöhungsnarrativ deutlich abgeschwächt. Gleichzeitig bleibt die Inflation mit 3,4 % weiterhin über dem Fed-Ziel, weshalb wir keinesfalls von einer vollständig dovishen Fed ausgehen können.
Auf der anderen Seite bleiben die langfristigen Risiken bestehen: Die US-Fiskallage verschlechtert sich weiter, die langfristigen Treasury-Renditen bleiben hoch und die gestrige 10-Year-Auction mit dem höchsten Auktionszins seit 2007 zeigt, dass der Markt weiterhin eine hohe langfristige Risikoprämie verlangt. Gleichzeitig bleiben Iran, Hormus und die Ölversorgung die größte geopolitische Blackbox.
Für die Risk Assets bedeutet das für mich aktuell: Übergeordnet weiterhin Long, kurzfristig aber zunehmend konsolidierend. Genau deshalb würde ich im DAX, S&P 500 und Nasdaq aktuell eher Rücksetzer suchen, die man kaufen kann, anstatt aggressiv gegen den bestehenden Trend zu shorten.
Für den DAX bleibt der Bereich um 26.500 entscheidend. Solange wir darüber beziehungsweise in dieser Zone bleiben, sehe ich weiterhin eher eine Range und anschließend die Möglichkeit einer Fortsetzung des Aufwärtstrends. Erst ein signifikanter Bruch der relevanten Tagestiefs würde für mich das größere Korrekturszenario aktivieren.
Heute liegt der Fokus nun auf PPI, Core PPI, Initial Jobless Claims und der 30-Year Treasury Auction. Besonders interessant wird dabei sein, ob die PPI-Daten das gestern etwas dovisher gewordene Fed-Narrativ bestätigen oder wieder etwas Gegenwind erzeugen.
Ich wünsche euch allen stabile Trades und einen erfolgreichen Handelstag.
Keine Anlageberatung. Long 
Long 
DAX Tagesausblick 12.08 – All Eyes on CPI (Inflationszahlen USA)Guten Morgen zusammen,
heute steht ganz klar ein Thema im Mittelpunkt: die US-Inflationsdaten um 14:30 Uhr.
Nach den geopolitischen Entwicklungen rund um die Straße von Hormus, den weiterhin hohen Ölpreisen und der zuletzt starken Entwicklung der Risk Assets dürfte der heutige CPI-Bericht maßgeblich dafür sein, wie sich die Erwartungen an die Fed im September verändern.
Entsprechend erwarte ich insbesondere rund um 14:30 Uhr eine deutlich erhöhte Volatilität. Für mich steht heute weniger die Prognose des ersten CPI-Moves im Vordergrund, sondern vielmehr die Reaktion von DAX, Nasdaq, US-Dollar und US-Renditen auf die Daten.
Agenda
1. Geopolitische Lage
2. Fundamentale Wirtschaftsdaten – gestern
3. Fundamentale Wirtschaftsdaten – heute
4. CPI-Szenarien
5. Earnings im Überblick
6. Märkte und Korrelationen im Überblick
7. Risk Assets im Überblick
8. DAX-Ausblick
9. Fazit
⸻
1. Geopolitische Lage
Die Lage rund um die Straße von Hormus bleibt angespannt.
Iran bekräftigt weiterhin, dass die Straße von Hormus nicht vollständig wieder geöffnet werden soll, solange die eigenen Bedingungen nicht erfüllt sind. Gleichzeitig kam es erneut zu Angriffen im regionalen Umfeld, unter anderem durch die Huthi auf Schiffe beziehungsweise saudische Ziele.
Damit bleibt die geopolitische Risikoprämie im Ölmarkt weiterhin hoch. Eine kurzfristige Deeskalation könnte entsprechend einen deutlichen Rückgang der Ölpreise auslösen, während eine weitere Eskalation den Ölpreis schnell wieder in Richtung der nächsten Widerstandsbereiche treiben könnte.
Für die Märkte bleibt damit insbesondere die Kombination aus Ölpreis, Inflationserwartungen und Fed-Politik entscheidend.
⸻
2. Fundamentale Wirtschaftsdaten – gestern
Gestern gab es vergleichsweise wenig relevante Makrodaten.
Der wichtigste Wert waren die US Existing Home Sales:
* Actual: 4,06 Mio.
* Forecast: 4,05 Mio.
* Previous: 4,13 Mio.
Der Wert lag damit zwar minimal über den Erwartungen, gleichzeitig aber deutlich unter dem vorherigen Wert.
Das signalisiert weiterhin einen eher schwächeren US-Immobilienmarkt. Für den heutigen Handel ist dieser Datenpunkt allerdings klar zweitrangig gegenüber den anstehenden US-Inflationsdaten.
⸻
3. Fundamentale Wirtschaftsdaten – heute
Heute steht dagegen ein echtes Makro-Brett an.
Bereits veröffentlicht wurden die deutschen Inflationsdaten:
Deutscher HICP MoM
* Actual: 0,8 %
* Forecast: 0,8 %
* Previous: -0,3 %
Damit ist die monatliche Inflation wieder deutlich angestiegen.
Deutscher HICP YoY
* Actual: 2,8 %
* Forecast: 2,8 %
* Previous: 2,3 %
Auch auf Jahressicht sehen wir damit einen deutlichen Anstieg der Inflation.
Die Daten lagen zwar exakt im Konsens, zeigen aber gleichzeitig, dass der zuletzt deutlich gestiegene Energiepreis beziehungsweise die höheren Ölpreise wieder stärker in den Inflationsdaten sichtbar werden.
Im weiteren Tagesverlauf folgen:
IEA Monthly Report
Besonders interessant aufgrund der aktuellen Situation am Ölmarkt. Die Einschätzungen zu globalem Angebot, Nachfrage und möglichen Produktionsausfällen können den Ölpreis zusätzlich bewegen.
OPEC Monthly Report
Ebenfalls relevant für die Einschätzung von Angebot und Nachfrage am globalen Ölmarkt und damit indirekt auch für die Inflationserwartungen.
US CPI – 14:30 Uhr
CPI YoY
* Forecast: 3,4 %
* Previous: 3,5 %
CPI MoM
* Forecast: 0,1 %
* Previous: -0,4 %
Core CPI MoM
* Forecast: 0,2 %
* Previous: 0,0 %
Core CPI YoY
* Forecast: 2,5 %
* Previous: 2,6 %
Besonders wichtig wird dabei der Core CPI sein, da dieser die Entwicklung der zugrunde liegenden Inflation besser abbildet und für die Fed-Entscheidung entsprechend relevant ist.
Zusätzlich folgen:
* US Crude Oil Inventories
* WASDE Report
* US 10-Year Note Auction
⸻
4. CPI-Szenarien
Ein besonders wichtiger Punkt ist heute das FedWatch Tool.
Nach dem aktuellen Stand liegt die Wahrscheinlichkeit für unveränderte Zinsen im September bei 50,1 %, während 49,9 % des Marktes eine 25-Basispunkte-Zinserhöhung einpreisen.
Damit ist die Ausgangslage nahezu 50/50.
Genau deshalb können die heutigen CPI-Daten einen erheblichen Einfluss darauf haben, in welche Richtung sich diese Erwartungsverteilung verschiebt.
Bullishes Szenario für Risk Assets
Idealerweise sehen wir eine niedrigere Inflation als erwartet.
Beispielsweise:
* CPI YoY: ≤ 3,3 %
* CPI MoM: ≤ 0,0 %
* Core CPI YoY: ≤ 2,5 %
* Core CPI MoM: ≤ 0,1 %
Das würde den Inflationsdruck geringer erscheinen lassen.
Mögliche Marktreaktion:
USD bearish
US-Renditen bearish
Treasuries bullish
Nasdaq bullish
S&P 500 bullish
DAX bullish
Gleichzeitig könnte sich die Wahrscheinlichkeit einer Zinserhöhung im September deutlich reduzieren.
⸻
Neutrales Szenario
Die Daten kommen ungefähr wie erwartet:
* CPI YoY: 3,4 %
* CPI MoM: 0,1 %
* Core CPI YoY: 2,5 %
* Core CPI MoM: 0,2 %
In diesem Fall dürfte der Markt zunächst versuchen, die Daten einzuordnen.
Für mich wäre hier besonders wichtig, nicht blind den ersten Spike zu handeln.
Gerade bei einem exakt erwarteten CPI kann es zunächst zu einem Liquidity Grab kommen, bevor der Markt seine eigentliche Richtung findet.
⸻
Bearishes Szenario für Risk Assets
Problematisch wäre insbesondere ein stärkerer Core CPI:
* CPI YoY: ≥ 3,5 %
* CPI MoM: ≥ 0,2 %
* Core CPI YoY: ≥ 2,6 %
* Core CPI MoM: ≥ 0,3 %
Das würde die Wahrscheinlichkeit einer weiteren Straffung beziehungsweise einer Zinserhöhung im September erhöhen.
Mögliche Marktreaktion:
USD bullish
US-Renditen bullish
Treasuries bearish
Nasdaq bearish
S&P 500 bearish
DAX bearish
Gerade in Kombination mit weiterhin hohen Ölpreisen wäre ein heißer Core CPI für Risk Assets ein sehr unangenehmes Szenario.
⸻
5. Earnings im Überblick
Gestern war die Earnings-Lage vergleichsweise ruhig.
Interessant war allerdings Super Micro Computer.
SMCI meldete:
* Adjusted EPS: 1,70 USD
* Erwartung: 1,59 USD
* Revenue: 11,12 Mrd. USD
* Adjusted Gross Margin: 17,6 %
* FY2027 Revenue Guidance: 65–72 Mrd. USD
Besonders die starke Guidance für 2027 sorgte nachbörslich für deutliche Kursgewinne. Damit bleibt der AI-Infrastruktur- und Data-Center-Trade weiterhin ein wichtiger Treiber für den Technologiesektor.
Heute stehen unter anderem folgende Unternehmen im Fokus:
* Nebius
* Cisco
* Hannover Rück
* E.ON SE
* Brenntag AG
⸻
6. Märkte und Korrelationen im Überblick
US Oil
US Oil bleibt auf einem sehr hohen Niveau.
Wir haben gestern erneut ein leichtes Plus gesehen und wurden im Bereich der höheren Levels zunächst etwas rejected.
Aktuell notieren wir bei etwa 83,41 USD.
Die 84 USD wurden bereits abgearbeitet.
Bei einer weiteren geopolitischen Eskalation sehe ich zunächst:
86,39 USD
Danach:
88,00 USD
Sollten wir auch die 88 USD überwinden, wären bei einer extremen Eskalation anschließend auch:
90 USD
93,63 USD
realistisch.
Auf der Unterseite wäre bei einer deutlichen Deeskalation zunächst der Bereich um:
79 USD
interessant.
Darunter:
77 USD
Sollte auch diese Zone brechen und gleichzeitig eine nachhaltige Deeskalation eintreten, wären:
74 USD
72 USD
die nächsten relevanten Unterstützungen.
⸻
US-Staatsanleihen
Der Treasury-Markt zeigt aktuell leichte Schwäche.
Die Renditebewegungen liegen aktuell ungefähr bei:
* 3Y: -0,23 %
* 5Y: -0,32 %
* 10Y: -0,30 %
* 30Y: -0,30 %
Damit bleibt der CPI heute auch für den Anleihemarkt extrem wichtig.
Ein niedriger CPI würde tendenziell den Inflationsdruck reduzieren, die Erwartungen an weitere Zinsschritte zurücknehmen und damit fallende Renditen beziehungsweise steigende Bondpreise begünstigen.
Ein heißer CPI hätte den gegenteiligen Effekt:
Inflation höher → Fed hawkisher → Zinserhöhungswahrscheinlichkeit höher → Renditen höher → Bonds unter Druck.
⸻
US-Dollar
Auch beim Dollar hängt heute sehr viel von den CPI-Daten ab.
Bullishes Dollar-Szenario
Bei einem hohen Headline- und insbesondere Core-CPI könnte der Dollar die Marke von:
100,00
zurückerobern.
Darüber wären relativ schnell:
100,50
100,60
möglich.
Sollte der Markt wieder deutlich mehr Zinserhöhungen einpreisen, wäre das klar positiv für den USD.
Bearishes Dollar-Szenario
Bei niedrigen Headline- und Core-Inflationsdaten und einer Verschiebung der September-Erwartungen stärker in Richtung unveränderter Zinsen wäre die:
99,50
die erste wichtige Marke.
Darunter bleibt:
99,00
für mich der nächste realistische Anlaufpunkt.
⸻
VIX
Der VIX bleibt weiterhin relativ ruhig bei ungefähr:
15,3
Das zeigt, dass der Markt trotz der geopolitischen Risiken momentan noch keine extreme Risikoaversion eingepreist hat.
Interessant wird daher, wie der VIX auf die CPI-Daten reagiert.
Ein starker Anstieg zusammen mit fallenden Aktien wäre ein zusätzliches Signal für einen echten Risk-off-Move.
⸻
7. Risk Assets im Überblick
Bitcoin
Beim Bitcoin hat sich mein übergeordnetes Bias nicht verändert.
Ich bleibe weiterhin Short.
Die übergeordnete Zone bleibt:
62.000–61.000 USD
Für die detaillierte technische Betrachtung verweise ich auf die gestrige Analyse.
⸻
S&P 500
Der S&P 500 hatte gestern einen etwas schwächeren Handelstag und verlor:
-0,41 %
Für mich bleibt heute zunächst das Daily Low von gestern relevant.
Sollten wir darunter brechen, liegt der nächste wichtige Support bei:
7.724
Darunter wäre im bearishen CPI-Szenario auch:
7.650
realistisch.
Auf der bullishen Seite bleibt dagegen die:
7.799
entscheidend.
Sollten wir diese Marke nachhaltig überwinden, könnte direkt der nächste Angriff auf neue All-Time-Highs erfolgen.
⸻
NASDAQ
Der Nasdaq hat gestern erneut Unterstützung an der:
29.500
gefunden.
Damit bleiben für mich:
29.500
29.200
29.000
die entscheidenden Supports.
Im bullishen CPI-Szenario wäre ein Break über:
30.000
ein klares Signal.
Darüber wäre sogar:
30.500
möglich.
Im neutralen Szenario könnte sich dagegen zunächst eine Range um die 29.500 bilden.
Unter 29.000 würde sich das technische Bild deutlich eintrüben und tiefere Korrekturen wären möglich.
⸻
US30
Auch der US30 zeigte gestern etwas Schwäche und schloss unter der wichtigen:
54.000
Für mich gilt:
Über 54.000 Close → Long-Bias
Unterhalb des aktuellen Daily Lows bleibe ich dagegen bearish mit möglichen Zielen bei:
53.500
53.400
⸻
8. DAX-Ausblick
Der DAX konnte gestern erneut Stärke zeigen und ein neues All-Time-High markieren.
Die 26.000 wurden damit bereits perfekt abgearbeitet.
Heute wartet der Markt allerdings ganz klar auf den CPI-Impuls.
Im bullishen Szenario sehe ich die 26.000er-Zone weiterhin als wichtige Marke, die verteidigt beziehungsweise nachhaltig zurückerobert werden sollte.
Auf der Unterseite ist zunächst das gestrige Daily Low bei:
26.243
entscheidend.
Sollten wir darunter brechen, liegt der nächste relevante Support beim Freitagstief:
26.124
Darunter kommen für mich:
26.000
25.900
in den Fokus.
Gerade den Bereich um 26.000–25.900 würde ich im Falle eines bearishen CPI-Szenarios besonders genau beobachten.
Sollten wir dort einen sauberen Rebound sehen, wäre das für mich eine interessante Long-Zone.
Sollten wir dagegen die Unterstützung verlieren und unterhalb der Zone bestätigen, würde sich das Bild entsprechend weiter eintrüben.
Da wir heute einen klassischen CPI-Event-Trade vor uns haben, würde ich insbesondere auf die Kombination aus DAX, Nasdaq, US-Dollar und US-Renditen achten.
⸻
9. Fazit
Heute steht ganz klar der US CPI um 14:30 Uhr im Mittelpunkt.
Die Ausgangslage ist besonders interessant, weil der Markt beim September-Meeting nahezu 50/50 zwischen unveränderten Zinsen und einer weiteren Zinserhöhung steht.
Damit können bereits relativ kleine Abweichungen bei den Inflationsdaten zu einer deutlichen Neubewertung führen.
Für mich sind insbesondere folgende Werte entscheidend:
CPI MoM: 0,1 %
CPI YoY: 3,4 %
Core CPI MoM: 0,2 %
Core CPI YoY: 2,5 %
Dabei liegt mein Hauptfokus auf dem Core CPI, insbesondere auf der monatlichen Entwicklung.
Gleichzeitig dürfen wir die geopolitische Komponente nicht vergessen. Der weiterhin hohe Ölpreis kann den Inflationsdruck zusätzlich erhöhen und macht die Reaktion des Marktes auf die CPI-Daten entsprechend spannend.
Vor 14:30 Uhr sehe ich daher keinen Grund, unnötig aggressiv zu werden.
Wünsche allen stabile Trades für die CPI-Daten. Long 
Silber: Bullische Struktur intaktRückblick: Der Fahrplan wurde sauber abgearbeitet
Meine vorherige Silber-Analyse ist voll aufgegangen. Der Ausgangspunkt der jüngsten Rally lag beim erfolgreichen Sweep der 57-USD-Marke. Statt der erwarteten Anschlussverkäufe setzte dort unmittelbar starkes Kaufinteresse ein. Damit drehte die kurzfristige Marktstruktur klar zugunsten der Bullen.
Die entscheidende Bedingung für eine Fortsetzung der Aufwärtsbewegung war anschließend ein nachhaltiger Ausbruch über 60 und 61 USD. Genau dieses Signal lieferte der Markt.
Nach einer kurzen Reaktion an der 63-USD-Marke wurde auch dieser Widerstand dynamisch überwunden. Die zuvor definierten Ziele bei 64 und 65 USD wurden anschließend zügig erreicht. Der Silber-Future setzte seine Rally sogar noch weiter fort und stieg bis knapp unter die nächste wichtige Widerstandszone bei 67 USD.
Das bullische Szenario wurde damit nicht nur bestätigt, sondern entwickelte sich sogar stärker als ursprünglich erwartet.
Aktuelle Lage: Die Käufer behalten die Kontrolle
Trotz der bereits sehr dynamischen Aufwärtsbewegung bleibt das technische Gesamtbild konstruktiv. Im H4-Chart haben die Käufer weiterhin klar die Kontrolle.
Die Struktur aus Higher Highs und Higher Lows ist intakt. Besonders wichtig ist dabei, dass ehemalige Widerstände erfolgreich als neue Support-Zonen etabliert wurden. Dieses Verhalten spricht weiterhin für eine starke Nachfrage auf tieferen Kursniveaus.
Dass Silber nach dem Anstieg in Richtung 67 USD zunächst etwas durchatmet, ist deshalb nicht automatisch als Schwächesignal zu interpretieren. Nach einer derart starken Bewegung ist eine Konsolidierung oder ein Pullback vielmehr eine normale und gesunde Marktreaktion.
Entscheidend wird nun sein, ob die Käufer bei einem möglichen Rücksetzer erneut Stärke zeigen.
Konkrete Level und mögliches Setup
Die Long-Seite bleibt aus technischer Sicht weiterhin zu bevorzugen.
Für neue Long-Einstiege oder mögliche Nachkäufe sind insbesondere die Bereiche um 64 USD und 63 USD interessant. Beide Zonen konnten sich zuletzt als Support etablieren und könnten bei einem Rücksetzer erneut Käufer anziehen.
Ein Pullback in diese Bereiche wäre aus meiner Sicht interessanter als ein Einstieg direkt unterhalb der 67-USD-Marke. Entscheidend bleibt jedoch die Reaktion des Marktes. Erst wenn sich dort erneut eine klare bullische Reaktion zeigt, verbessert sich das Chance-Risiko-Verhältnis für einen Long-Einstieg.
Auf der Oberseite bleibt 67 USD zunächst die entscheidende Hürde. An diesem Bereich kam es zuletzt zu ersten Gewinnmitnahmen. Aufgrund der weiterhin starken Marktstruktur ist ein erneuter Angriff auf diese Marke jedoch jederzeit möglich.
Sollte Silber die 67-USD-Marke nachhaltig überwinden, würde sich weiteres Aufwärtspotenzial eröffnen. In diesem Fall rücken zunächst 69 USD und anschließend die psychologisch wichtige 70-USD-Marke in den Fokus.
Sollte das Momentum auch darüber hinaus bestehen bleiben, wäre im weiteren Verlauf sogar ein Test der 72-USD-Marke denkbar.
Fazit
Die bullische Struktur bei Silber bleibt intakt. Der Markt hat die zuvor relevanten Widerstände bei 60, 61, 63, 64 und 65 USD erfolgreich überwunden und damit den Aufwärtstrend weiter bestätigt.
Solange die Bereiche um 63 und 64 USD als Support halten, bleiben Rücksetzer für mich grundsätzlich interessanter als aggressive Short-Einstiege.
Der nächste große Test liegt bei 67 USD. Ein nachhaltiger Ausbruch darüber könnte den Weg in Richtung 69 und 70 USD freimachen. Bei anhaltendem Momentum bleibt anschließend auch 72 USD als mögliches übergeordnetes Ziel auf dem Radar.
Disclaimer: Diese Analyse dient ausschließlich Ausbildungs- und Informationszwecken und stellt keine Anlageberatung dar. Der Handel mit Futures und anderen gehebelten Produkten birgt erhebliche Risiken. Jede Handelsentscheidung sollte auf Basis eines konsequenten Risiko- und Money-Managements getroffen werden.
Analyse von Bernd Senkowski  Long

Logik des LeerverkaufsdrucksLogik des Leerverkaufsdrucks
(Kurzfristiges Rücksetzerrisiko, Korrektur statt Trendumkehr)
1. Kurzfristiger, anhaltender Aufwärtstrend, Indikatoren stark überkauft, Divergenz am Hochpunkt, starker Gewinnmitnahmedruck
Seit Beginn der Aufwärtsbewegung bei 4020 Punkten waren die kumulierten kurzfristigen Gewinne beträchtlich. Der Tages- und 4-Stunden-MACD zeigen eine Divergenz am Hochpunkt, und der RSI erreichte zuvor den überkauften Bereich. Das Hoch vom Dienstag bei 4435 Punkten, gefolgt von einem langen oberen Schatten, deutet auf starken Verkaufsdruck, verstärkte Gewinnmitnahmen und eine Zurückhaltung hin, vor der Veröffentlichung der VPI-Daten weiter nach oben zu greifen.
2. Ölpreiserholung führt zu Erwartungen einer anhaltenden Inflation und dem Risiko eines unerwartet hohen VPI-Anstiegs
Die Rohölpreise stiegen im Juli gegenüber dem Vormonat, was ein potenzielles Risiko für einen Anstieg des VPI im Energiesektor darstellt. Sollte die Kerninflation im Dienstleistungssektor die Erwartungen übertreffen, wird der Markt auf weitere Zinserhöhungen der Fed setzen. Dies führt zu einem konzentrierten Ausverkauf von Long-Positionen, die auf hohem Niveau aufgebaut wurden, und löst eine rasche Kurskorrektur aus.
3. Die Spanne von 4435 bis 4460 stellt eine stark gehandelte Widerstandszone mit konzentriertem Verkaufsdruck von Anlegern dar, die in der Falle sitzen.
Die vorherigen Höchststände von 4435 und 4460 weisen ein hohes Handelsvolumen auf. Ohne signifikante positive VPI-Daten wird es für die Käufer sehr schwierig sein, dieses Niveau zu durchbrechen und zu halten. Ein Anstieg in diese Spanne wird höchstwahrscheinlich auf Widerstand stoßen und eine Korrektur nach sich ziehen.
4. Die restriktiven Aussagen der Fed begrenzen weiterhin das Aufwärtspotenzial. Einige Fed-Vertreter haben einen restriktiven Ton beibehalten und die Anleger wiederholt daran erinnert, dass das Inflationsziel nicht erreicht wurde und sie sich die Option einer Zinserhöhung offenhalten. Dies dämpft weiterhin die positive Stimmung und begrenzt das Ausmaß einer möglichen Goldpreiserholung. Short 
 Long

Aufwärtstrend bei GoldAufwärtstrend bei Gold
(Mittelfristiger Trend dominant, solide Basis für Aufwärtsbewegung)
1. **Deutliche Abkühlung des Arbeitsmarktes, deutlich reduzierter Spielraum für Zinserhöhungen der Fed** Schwache ADP- und US-Arbeitsmarktdaten, wobei die US-Arbeitsmarktdaten erstmals in diesem Jahr ein negatives Wachstum aufweisen und historische Daten nach unten korrigiert wurden. Das verlangsamte Lohnwachstum schwächt die Inflationsdynamik. Laut CME-Daten ist die Wahrscheinlichkeit einer Zinserhöhung im September auf 44 % gesunken, ein deutlicher Rückgang gegenüber 68 % zu Monatsbeginn. Sinkende Realrenditen von US-Staatsanleihen unterstreichen den Vorteil von Gold als zinslose Absicherung. Diese Kursgewinne stellen eine mittelfristige Trendwende dar, keine kurzfristige impulsive Erholung. Ein einzelner starker Inflationsausbruch wird den Aufwärtstrend wahrscheinlich nicht vollständig umkehren.
2. **Schrittweise technische Ausbrüche, vorheriger Widerstand wird zur starken Unterstützung** Ein großer bullischer Candlestick im Wochenchart hat sich fest über allen mittel- und langfristigen gleitenden Durchschnitten etabliert. Der Tageschart hat die wichtigen Marken von 4200 und 4400 durchbrochen. Die vorherige Widerstandszone von 4360–4380 hat sich erfolgreich als zentrale Unterstützung für den heutigen Tag etabliert. Die gleitenden 4-Stunden-Durchschnitte bilden eine vollständig bullische Linie mit kontinuierlich steigenden Tiefs. Sollte die Unterstützung halten, ist die Wahrscheinlichkeit einer weiteren Aufwärtsbewegung nach der Konsolidierung höher.
3. **Aufbau langfristiger institutioneller Positionen + Goldkäufe der Zentralbanken stärken das Sicherheitsnetz**
Ausländische Gold-ETFs verzeichnen weiterhin Nettozuflüsse, da Hedgefonds Short-Positionen schließen. Länder erhöhen ihre Goldreserven im Zuge ihrer Abkehr vom Dollar, wodurch ausreichend Liquidität für potenzielle Käufe bei Kursrückgängen bereitgestellt wird. Ein abrupter, eintägiger Kurssturz ist daher höchst unwahrscheinlich.
4. **Ein schwächerer Dollar wirkt sich positiv auf die Preisbildung aus** Schwache US-Arbeitsmarktdaten haben den Dollar-Index gedrückt und ihn auf einem niedrigen Niveau gehalten. Gold, das in Dollar gehandelt wird, profitiert direkt davon. Geringfügige Intraday-Schwankungen des Dollars führen zu einem Seitwärtshandel, die insgesamt bullische Stimmung bleibt jedoch unverändert. Long 
DAX Tagesausblick 11. August-Eskalation im Nahen Osten nimmt zu!Eskalation im Nahen Osten nimmt zu – Öl, Renditen und CPI rücken in den Fokus
Guten Morgen zusammen,
willkommen zum heutigen DAX-Tagesausblick für Dienstag, den 11. August.
Die Märkte starten heute mit einem deutlich komplexeren Umfeld als noch zu Beginn der Woche. Während die Aktienmärkte übergeordnet weiterhin von einem starken AI- und Tech-Sektor getragen werden, verschärft sich gleichzeitig die geopolitische Lage rund um Iran und die Straße von Hormus. Genau diese Entwicklung sorgt aktuell für einen deutlichen Anstieg bei den Energiepreisen und bringt damit auch das Inflationsthema wieder zurück in den Mittelpunkt.
Brent ist gestern bis auf rund 87,70 Dollar gestiegen, WTI hat ebenfalls deutlich zugelegt. Gleichzeitig sind die US-Renditen gestiegen und die Wahrscheinlichkeit einer Zinserhöhung im September bleibt weiterhin über der 50-Prozent-Marke. Die große Frage lautet deshalb heute und vor allem morgen: Wie stark kann der Markt diesen Inflations- und Zinsdruck absorbieren?
Denn morgen stehen mit den US-CPI-Daten die wichtigsten Inflationsdaten der Woche an.
Damit schauen wir uns jetzt wie gewohnt die wichtigsten Punkte an.
Agenda
*Geopolitische Lage
*Fundamentale Wirtschaftsdaten heute/gestern
*Earnings im Überblick
*Märkte und Korrelationen im Überblick
*Risk Assets im Überblick
*Dax Ausblick
*Fazit
⸻
1. Geopolitische Lage
Beginnen wir mit der geopolitischen Lage, denn hier liegt aktuell der wichtigste externe Risikofaktor für die Märkte.
Die Hoffnungen auf eine schnelle Deeskalation zwischen den USA und Iran haben sich über das Wochenende beziehungsweise am Montag deutlich eingetrübt.
Die Verhandlungen zwischen Iran und Oman sind zwar weiterhin grundsätzlich möglich und von iranischer Seite wird signalisiert, dass eine Verständigung noch erreichbar sei. Gleichzeitig stellt Iran aber weiterhin Bedingungen für eine sichere Wiederaufnahme des Schiffsverkehrs.
Dazu gehören unter anderem Forderungen nach einer Beendigung militärischer Aktionen gegen Iran, nach einer Kompensation für vorherige Schäden und nach einer Lockerung beziehungsweise Veränderung der bestehenden Rahmenbedingungen.
Auch die USA haben zuletzt deutlich gemacht, dass weiterhin Eskalationspotenzial vorhanden ist. Donald Trump hat sogar angekündigt, dass die USA von Iran eine finanzielle Kompensation für die entstandenen Schäden verlangen wollen.
Damit ist eine schnelle und saubere Einigung aktuell keineswegs garantiert.
Besonders wichtig ist dabei der tatsächliche Schiffsverkehr.
Iranische Angaben zufolge hat inzwischen die Mehrheit der Schiffe, die durch die Straße von Hormus fahren, die iranische Route genutzt. Gleichzeitig bleibt das Verkehrsaufkommen deutlich unter normalen Verhältnissen. Auch über alternative Handelsrouten wie Bab al-Mandab gibt es weiterhin Einschränkungen. Nach aktuellen Angaben haben zuletzt lediglich rund 116 Schiffe den Bab al-Mandab passiert.
Das zeigt uns vor allem eines:
Die Situation ist noch lange nicht normalisiert.
Und genau deshalb sehen wir diesen massiven Anstieg beim Ölpreis.
Die geopolitische Lage ist für die Märkte momentan also nicht nur ein klassisches Risk-off-Thema. Sie wird zunehmend zu einem Inflationsthema.
Denn steigendes Öl bedeutet steigende Energiekosten. Steigende Energiekosten erhöhen wiederum den Inflationsdruck. Und genau das ist für die Federal Reserve momentan problematisch.
Denn wir kommen gleichzeitig aus einem schwächeren Arbeitsmarktbericht, der eigentlich für eine lockerere Geldpolitik sprechen würde.
Jetzt bekommen wir aber einen starken Ölpreisanstieg und gleichzeitig zunehmend hawkische Aussagen aus der Fed.
Das führt uns direkt zum nächsten Punkt.
Japan und die Yen-Intervention
Auch Japan bleibt dabei ein wichtiger Faktor.
Die USA und Japan haben Anfang August erstmals seit 15 Jahren gemeinsam am Devisenmarkt interveniert und Yen gekauft, nachdem USD/JPY zuvor bis knapp 164 gestiegen war. Die Intervention hat den Yen zunächst massiv gestärkt. Inzwischen hat der Yen allerdings wieder einen Teil dieser Gewinne abgegeben und handelt erneut deutlich schwächer.
Für die Märkte ist das deshalb relevant, weil Japan damit sehr deutlich gemacht hat, dass man eine weitere extreme Yen-Schwäche nicht einfach akzeptieren möchte.
Sollte USD/JPY wieder in Richtung der kritischen Bereiche steigen, bleibt das Risiko weiterer Interventionen bestehen.
Und das kann über den sogenannten Carry-Trade-Mechanismus auch andere Risk Assets beeinflussen.
Ein stark steigender Yen kann dazu führen, dass Positionen, die über günstige Yen-Finanzierung aufgebaut wurden, reduziert werden. Das kann kurzfristig Kapital aus Aktienmärkten herausziehen und damit insbesondere bei stark gelaufenen Risk Assets für zusätzliche Volatilität sorgen.
Wir haben aktuell also mehrere geopolitische und geldpolitische Unsicherheitsfaktoren gleichzeitig:
Iran/Hormus → Ölpreis → Inflation
Japan → Yen → Carry Trades
USA → Fed → Zinserwartungen
Und genau diese Kombination macht das aktuelle Marktumfeld so interessant.
⸻
2. Fundamentale Wirtschaftsdaten – gestern
Bei den fundamentalen Wirtschaftsdaten war der Montag vergleichsweise ruhig.
Es gab keine großen US-Makrodaten, die den Markt fundamental hätten komplett neu positionieren können.
Der wichtigste Punkt war deshalb weniger ein einzelner Wirtschaftsindikator, sondern die Entwicklung der Märkte selbst:
Öl massiv höher, Renditen höher, Dollar stärker und gleichzeitig weiterhin relativ stabile Aktienmärkte.
Genau diese Kombination zeigt, dass der Markt momentan versucht, den Inflationsdruck zu absorbieren.
⸻
3. Fundamentale Wirtschaftsdaten – heute
Heute wird es bereits etwas interessanter.
ADP Employment Change Weekly
Dieser Datenpunkt ist für mich allerdings nur von mittlerer Bedeutung, weil wir bereits die offiziellen Non-Farm-Payroll-Daten bekommen haben.
Viel wichtiger sind anschließend die Existing Home Sales für Juli.
Hier liegt der Forecast bei 4,05 Millionen, nach zuvor 4,09 Millionen.
Wir erwarten also zunächst einen leichten Rückgang.
Der US-Häusermarkt bleibt interessant, weil hohe Zinsen und hohe Finanzierungskosten dort besonders schnell sichtbar werden können.
Abends folgt außerdem der EIA Short-Term Energy Outlook. Der Bericht wird heute veröffentlicht und ist gerade angesichts des aktuellen Ölpreisanstiegs besonders interessant.
Dazu kommen am Abend noch die US-Treasury-Auktionen und die API-Rohöllagerbestände.
Der eigentliche Fokus liegt aber auf morgen.
Morgen bekommen wir die US-Inflationsdaten für Juli:
* CPI Year-over-Year
* CPI Month-over-Month
* Core CPI
* Core CPI Year-over-Year
Und genau diese Daten könnten der entscheidende fundamentale Trigger für die Märkte werden.
Der Forecast liegt aktuell bei ungefähr 3,4 % CPI YoY und 2,5 % Core CPI YoY.
Zusätzlich bekommen wir in dieser Woche weitere wichtige Inflations- und Energieinformationen, unter anderem den OPEC-Monatsbericht.
Der CPI ist dabei deshalb so entscheidend, weil wir momentan einen direkten Konflikt zwischen Arbeitsmarkt und Inflation haben.
Der Arbeitsmarkt liefert eher Argumente für eine lockerere Geldpolitik.
Der steigende Ölpreis liefert dagegen Argumente für eine restriktivere Geldpolitik.
Und genau hier wird der CPI die Richtung vorgeben.
Fed Watch
Auch das Fed Watch Tool zeigt mittlerweile eine freundlichere Positionierung der Marktteilnehmer.
Für die Fed-Sitzung am 16. September liegt die Wahrscheinlichkeit einer Zinserhöhung aktuell nur noch bei 51,7 %, während etwa 48,3 % mit keiner Erhöhung rechnen. Damit ist eine 25-Basispunkte-Erhöhung zwar immer noch möglich, aber sehr viel unwahrscheinlicher wie vor 1-2 Wochen.
Das ist eine deutliche Veränderung gegenüber der Situation direkt nach den schwächeren Arbeitsmarktdaten.
Und genau deshalb sind die CPI-Daten morgen so entscheidend.
Ein heißer CPI könnte die Wahrscheinlichkeit weiterer Zinserhöhungen noch deutlich erhöhen.
Ein schwächerer CPI könnte dagegen wieder Zinserhöhungserwartungen aus dem Markt nehmen und damit insbesondere Aktien und Anleihen unterstützen.
⸻
4. Earnings im Überblick
Auch bei den Earnings war es gestern insgesamt relativ ruhig.
Ein Unternehmen, das allerdings besonders interessant war, ist Rocket Lab.
Die Zahlen selbst waren auf den ersten Blick gar nicht schlecht.
Rocket Lab erzielte im zweiten Quartal einen Rekordumsatz von rund 234 Millionen Dollar, ein Plus von 62 % gegenüber dem Vorjahr. Auch der Auftragsbestand ist auf rund 2,36 Milliarden Dollar gestiegen. Für Q3 erwartet das Unternehmen einen Umsatz von 250 bis 265 Millionen Dollar.
Das Problem liegt deshalb weniger im aktuellen Geschäft.
Das Problem ist die Zukunftserwartung.
Insbesondere beim Neutron-Raketenprogramm hat der Markt offenbar eine deutlich höhere Sicherheit bezüglich des Zeitplans erwartet. Die Kommunikation zum ersten Start hat sich eingetrübt beziehungsweise das Zeitfenster ist enger geworden.
Und genau deshalb wurde die Aktie nach den Zahlen massiv abgestraft.
Nach dem bereits starken Abverkauf nachbörslich liegt Rocket Lab heute vorbörslich nochmals deutlich schwächer.
Das ist ein gutes Beispiel dafür, dass bei hoch bewerteten Wachstumsunternehmen nicht nur die aktuellen Zahlen zählen.
Der Markt handelt die Zukunft.
GEA Group
Bei der GEA Group sah das Bild dagegen deutlich besser aus.
GEA ist mittlerweile tatsächlich Mitglied im DAX und wurde 2025 in den deutschen Leitindex aufgenommen.
Das Unternehmen konnte im zweiten Quartal die Erwartungen übertreffen.
Der Auftragseingang lag bei rund 1,49 Milliarden Euro, der Umsatz bei rund 1,44 Milliarden Euro und das EBITDA vor Restrukturierungsaufwendungen bei rund 250 Millionen Euro.
Besonders interessant: GEA hat gleichzeitig die Prognose für das Gesamtjahr angehoben.
Damit haben wir bei GEA ein wesentlich konstruktiveres Earnings-Bild als beispielsweise bei Rocket Lab.
Heute im Fokus
Heute Abend wird es dann wieder deutlich interessanter.
Besonders wichtig:
CoreWeave
und
Super Micro Computer.
Beide Unternehmen sind unmittelbar mit dem AI-Infrastrukturboom verbunden.
Supermicro hat bereits vor den finalen Zahlen mitgeteilt, dass der Umsatz im vierten Quartal des Geschäftsjahres 2026 am unteren Ende der bisherigen Prognose von 11 bis 12,5 Milliarden Dollar liegen dürfte. Gleichzeitig lag die erwartete Bruttomarge mit 15 bis 17 % deutlich über der bisherigen Prognose. Besonders interessant ist der Auftragseingang: Das Unternehmen sprach von mehr als 60 Milliarden Dollar neuen Orders im Quartal.
Damit sind CoreWeave und Supermicro heute Abend insbesondere für den Nasdaq und den gesamten AI-Komplex interessant.
⸻
5. Märkte und Korrelationen im Überblick
US Oil
Kommen wir jetzt zu einem der wichtigsten Märkte überhaupt:
US Oil.
Hier haben wir aktuell einen massiven Schub nach oben.
Der Ölpreis hat in dieser Woche bereits ungefähr 9 % zugelegt und wir haben gerade einmal Dienstag.
Das zeigt sehr deutlich:
Die geopolitische Lage ist weiterhin nicht vom Tisch.
Für mich bleiben bei einer weiteren Eskalation folgende Marken relevant:
86,40 Dollar – Monatstief aus Mai
Danach:
87,75 Dollar
Und bei einer wirklich starken weiteren Eskalation wäre übergeordnet auch wieder der Bereich um
93,60 Dollar
interessant, also das Monatshoch aus Juli.
Sollten wir dagegen eine tatsächliche Deeskalation sehen, bleiben zunächst die Supports bei:
79 Dollar
und
77 Dollar
Sollten auch diese Bereiche brechen, wäre perspektivisch wieder die
74-Dollar-Zone
interessant.
Der entscheidende Punkt ist aber nicht nur der Chart.
Der Ölpreis ist momentan eine direkte Variable für die Fed.
Höhere Ölpreise bedeuten höhere Energiepreise.
Höhere Energiepreise können den CPI nach oben drücken.
Und ein höherer CPI bedeutet wiederum weniger Spielraum für Zinssenkungen beziehungsweise sogar neue Zinserhöhungserwartungen.
Der Ölpreis ist damit momentan eine Art Black Box für die Fed.
⸻
US-Staatsanleihen
Bei den US-Treasuries sehen wir ebenfalls einen deutlichen Move.
Aktuell liegen die Wochenveränderungen ungefähr bei:
3Y: +0,42 %
5Y: +0,57 %
10Y: +0,51 %
30Y: +0,53 %
Besonders interessant ist natürlich die Entwicklung der 10-Year Yield.
Wir haben hier inzwischen wieder deutlich höhere Renditen und der Markt preist den Inflations- und Zinsschock zunehmend ein.
Morgen wird deshalb extrem wichtig, wie die Treasury Yields auf den CPI reagieren.
Ein heißer CPI könnte die Renditen weiter nach oben drücken.
Ein schwächerer CPI könnte dagegen eine deutliche Gegenbewegung bei den Renditen auslösen.
Und genau deshalb sollte man morgen nicht nur auf den DAX schauen.
CPI → Yields → Dollar → Nasdaq/S&P → DAX
Diese Kette wird morgen extrem wichtig.
⸻
US-Dollar
Auch der US-Dollar hat in dieser Woche wieder etwas Stärke aufgebaut.
Wir befinden uns weiterhin in der bekannten Range.
Die entscheidenden Marken bleiben für mich:
100,00
und
99,50.
Wir haben die 99,50 noch nicht nachhaltig unterschritten und gleichzeitig die 100 noch nicht nachhaltig gebrochen.
Damit bleibt mein Bias unverändert.
Sollten wir die 100,00 nachhaltig brechen und gleichzeitig geopolitische Spannungen sowie eine hawkische Fed-Rhetorik bekommen, sehe ich perspektivisch wieder:
100,50
und
100,60.
Sollten dagegen Zinserhöhungserwartungen weiter aus dem Markt genommen werden und wir die 99,50 brechen, wäre für mich relativ schnell die
99,00
interessant.
Der Dollar bleibt damit einer der wichtigsten Bestätigungsindikatoren für das aktuelle Makrobild.
⸻
Volatilitätsindex
Beim VIX sehen wir weiterhin ein erstaunlich ruhiges Bild.
Wir befinden uns aktuell bei ungefähr 15,4.
Das ist trotz der geopolitischen Spannungen und des starken Ölpreisanstiegs weiterhin relativ niedrig.
Und genau das sollte man im Hinterkopf behalten.
Wir haben aktuell einen Markt, der relativ entspannt bewertet ist, obwohl gleichzeitig mehrere potenzielle Volatilitätstreiber vorhanden sind.
Das bedeutet für mich:
Nicht blind in Bewegungen hineinshorten, aber auch nicht unterschätzen, wie schnell die Volatilität bei einem CPI-Schock steigen kann.
⸻
6. Risk Assets im Überblick
Nvidia
Beginnen wir mit Nvidia.
Fundamental bleibt das Bild weiterhin extrem stark.
Die gestern bekannt gewordenen Pläne rund um AI-Infrastruktur und die mögliche Mobilisierung von mehr als 500 Milliarden Dollar Drittanbieter-Kapital unter Beteiligung großer Finanzhäuser zeigen, wie massiv der AI-Infrastrukturzyklus weiterhin ist.
Nvidia selbst betont dabei, dass es sich um Drittanbieter-Kapital handelt und das Ziel darin besteht, den massiven Ausbau von AI-Compute-Infrastruktur zu finanzieren.
Fundamental bleibt das deshalb ein enormer struktureller Long-Treiber für den gesamten AI-Komplex.
Technisch hatten wir gestern allerdings einen Abverkauf von rund 3 %.
Für mich bleibt dabei das April-Monatshoch im Bereich um
217 Dollar
extrem relevant.
Darunter liegt die nächste Supportzone ungefähr bei:
213 bis 212 Dollar.
Solange diese Zone hält, bleibt das übergeordnete Bild konstruktiv.
Erst unterhalb dieser Zone würde sich das Bild deutlich verschlechtern.
Auf der Oberseite bleibt für mich weiterhin die
230-Dollar-Zone
als übergeordneter Long-Bereich interessant.
⸻
Bitcoin
Beim Bitcoin haben wir erneut eine Reaktion aus derselben Zone gesehen, über die wir jetzt seit mehreren Wochen sprechen.
Das März-Monatstief im Bereich von
65.000 Dollar
hat erneut gehalten.
Gestern hatten wir allerdings einen Rückgang von ungefähr 1,5 %.
Für mich bleibt der Bias deshalb unverändert.
Sollten wir das Daily Low von gestern brechen, sehe ich perspektivisch zunächst eine Korrektur in Richtung:
62.000
und
61.000 Dollar.
Long würde ich Bitcoin für mich erst wieder klarer betrachten, wenn wir oberhalb des April-Monatstiefs beziehungsweise der relevanten Zone um
65.700 Dollar
auf Daily-Basis schließen.
Dann wären wieder
67.000
und anschließend
68.200 Dollar
interessant.
Bis dahin bleibt der Markt für mich eher auf der Short-Seite beziehungsweise in einer Korrekturstruktur.
⸻
S&P 500
Beim S&P 500 hatten wir gestern ebenfalls eher einen Ranging-Tag.
Es hat nicht für ein neues All-Time High gereicht.
Für heute erwarte ich deshalb grundsätzlich ebenfalls eher einen Ranging Day, solange kein klarer Trigger kommt.
Auf der Unterseite ist das Daily Low von gestern entscheidend.
Sollten wir darunter brechen, sehe ich zunächst Potenzial in Richtung:
7.724
Sollte auch diese Zone brechen, könnte im Zusammenhang mit den CPI-Daten eine größere Korrektur bis ungefähr
7.650
entstehen.
Aber hier gilt ganz klar:
Nicht blind shorten.
Denn das Überraschungsmomentum liegt für mich weiterhin eher auf der Long-Seite.
Wenn wir eine Deeskalation sehen, bekommen wir Longs.
Wenn der CPI schwächer ausfällt, bekommen wir Longs.
Wenn die Zinserhöhungserwartungen wieder fallen, bekommen wir Longs.
Deshalb wäre ich aktuell extrem vorsichtig damit, einfach nur aufgrund der geopolitischen Lage aggressiv Short zu gehen.
⸻
Nasdaq
Beim Nasdaq hatten wir ebenfalls einen relativ unspektakulären Minustag.
Das übergeordnete Bild bleibt für mich unverändert.
Die erste wichtige Zone auf der Oberseite liegt bei ungefähr:
30.000.
Diese Zone müssen wir zurückerobern beziehungsweise nachhaltig behaupten, um anschließend wieder die All-Time Highs anlaufen zu können.
Auf der Unterseite bleiben für mich die Supports:
29.500
29.200
29.000
relevant.
Auch hier gilt:
Nicht blind shorten.
Nicht blind long gehen.
Der Gesamtkontext muss stimmen.
Vor allem die Kombination aus:
Öl
Treasury Yields
Dollar
CPI-Erwartungen
und
AI-Sektor
wird entscheidend sein.
⸻
US30
Beim Dow Jones beziehungsweise US30 haben wir unterhalb der 54.000 geschlossen.
Hier könnte ich mir einen Short vorstellen, wenn wir das Daily Low von Freitag bei 53.780 brechen.
Dann wären zunächst: 53.500 und 53.400 interessant.
Diese Zone liegt für mich im Bereich der letzten relevanten All-Time-High-Struktur.
Sollten wir dagegen das Daily High von Freitag bei
54.122
zurückerobern, wäre für mich wieder die Long-Seite interessanter.
Dann zunächst:
54.500
und anschließend gegebenenfalls neue All-Time Highs.
⸻
7. DAX – Charttechnischer Ausblick
Damit kommen wir zum wichtigsten Punkt:
unserem DAX.
Auch hier hatten wir gestern wieder ein gemischtes Bild und letztendlich einen Ranging-Tag.
Das bedeutet für mich:
Heute ist Geduld gefragt.
Die wichtigste Marke auf der Unterseite ist das gestrige Tagestief bei:
26.280 Punkten.
Sollten wir dieses Level brechen, wäre mein erster Short-Bereich das Tagestief von Freitag bei:
26.125 Punkten.
Darunter würde ich perspektivisch die
26.000
und anschließend
25.900
beobachten.
Das sind für mich die entscheidenden Bereiche auf der Unterseite.
Aber auch beim DAX möchte ich ganz klar davor warnen, jetzt einfach blind jeden Short mitzunehmen.
Der übergeordnete Trend bleibt für mich weiterhin bullish.
Und gerade weil wir morgen die CPI-Daten bekommen, kann sich das komplette kurzfristige Bild sehr schnell verändern.
Deshalb wäre mein bevorzugtes Vorgehen aktuell nicht:
„Der Markt ist wegen Öl gefährlich, also Short.“
Sondern:
Geduldig auf Rücksetzer warten und dann beobachten, ob diese Rücksetzer tatsächlich gekauft werden.
Wenn der DAX seine Supports hält und gleichzeitig Öl nicht weiter eskaliert beziehungsweise die Renditen wieder zurückkommen, bleibt der übergeordnete Long-Trend intakt.
Sollte dagegen das Daily Low von gestern brechen und wir bekommen gleichzeitig weitere Stärke bei Öl, Dollar und Treasury Yields, dann wird die Short-Seite deutlich interessanter.
⸻
8. Fazit
Fassen wir den heutigen Tag zusammen.
Wir befinden uns momentan in einem sehr interessanten Spannungsfeld.
Auf der einen Seite haben wir weiterhin einen extrem starken strukturellen AI-Boom.
Nvidia, AI-Infrastruktur, Cloud-Computing, Supermicro, CoreWeave und die massiven Investitionen in Rechenzentren sprechen weiterhin für einen grundsätzlich starken Risk-Asset-Markt.
Auf der anderen Seite bekommen wir gerade einen erheblichen geopolitischen Inflationsschock.
Der Ölpreis ist innerhalb einer Woche um rund 9 % gestiegen.
Die Situation rund um Iran und die Straße von Hormus ist weiterhin nicht gelöst.
Die US-Renditen steigen.
Der Dollar gewinnt an Stärke.
Und gleichzeitig kommen aus der Federal Reserve zunehmend hawkische Stimmen.
Die Zinserhöhungserwartungen für September sind immer noch bei über 50 %.
Und genau deshalb ist morgen der entscheidende Tag dieser Woche.
Der CPI kann das gesamte kurzfristige Marktbild verändern.
Ein niedriger als erwarteter CPI könnte bedeuten:
Inflation runter → Zinserhöhungserwartungen runter → Renditen runter → Dollar schwächer → Risk Assets hoch.
Ein höher als erwarteter CPI könnte dagegen bedeuten:
Inflation hoch → Ölproblem bestätigt → Zinserhöhungserwartungen hoch → Renditen hoch → Dollar stärker → Druck auf Aktien.
Und genau deshalb erwarte ich für heute grundsätzlich eher einen Ranging- beziehungsweise Abwartetag.
Ich würde heute nicht versuchen, jede Bewegung vorherzusagen.
Für mich geht es vielmehr darum, auf die entscheidenden Levels zu warten und zu beobachten, welche Seite tatsächlich Momentum entwickelt.
Beim DAX bleibt auf der Unterseite das gestrige Tagestief bei 26.280 entscheidend.
Darunter sehe ich zunächst 26.125, anschließend 26.000 und 25.900.
Gleichzeitig würde ich aber den übergeordneten Long-Trend nicht vergessen.
Denn wenn die geopolitische Lage plötzlich deeskaliert oder morgen ein schwächerer CPI kommt, kann genau dieses aktuelle Short-Sentiment sehr schnell wieder in Long-Momentum drehen.
Deshalb bleibt meine wichtigste Aussage für heute:
Nicht blind shorten. Nicht blind long gehen. Auf die Reaktion an den relevanten Levels warten.
Der Markt hat momentan mehrere gegensätzliche Kräfte gleichzeitig.
Und genau deshalb ist heute für mich der geduldige Trader im Vorteil.
Denn die wirklich große fundamentale Entscheidung kommt morgen mit den US-CPI-Daten.
Bis dahin wünsche ich euch einen erfolgreichen Handelstag und denkt daran:
Geduld, sauberes Risikomanagement und den Gesamtkontext beachten. Wünsche euch stabile Trades!
Keine Anlageberatung, nur meine persönliche Markteinschätzung! Long 
Aufwärtstrend bei GoldAufwärtstrend bei Gold
(Mittelfristig trendgetrieben, solide Basis für Aufwärtsbewegung)
1. Schwächung des Arbeitsmarktes, deutlich reduzierter Spielraum für Zinserhöhungen der Fed
Sowohl die ADP-Daten als auch die US-Arbeitsmarktdaten blieben hinter den Erwartungen zurück. Die US-Arbeitsmarktdaten verzeichneten erstmals in diesem Jahr ein negatives Wachstum. Das Lohnwachstum verlangsamte sich und schwächte damit den Haupttreiber der Inflation. Der Markt preist eine Wahrscheinlichkeit von nahezu 60 % für keine Zinserhöhung im September ein. Angesichts sinkender Realrenditen von US-Staatsanleihen wird der Vorteil von Gold als zinslose Absicherung deutlich. Diese Kursgewinne sind keine kurzfristige, impulsive Erholung, sondern eine mittelfristige Trendwende. Selbst wenn der Verbraucherpreisindex kurzfristig etwas stärker ausfällt, ist es unwahrscheinlich, dass dies den allgemeinen Trend der sich abschwächenden Beschäftigung direkt umkehrt.
2. Technischer Ausbruch aus der Konsolidierungsphase, erfolgreicher Widerstand wird zur Unterstützung
Der Wochenchart schloss mit einer starken Aufwärtskerze, die sich deutlich über allen mittel- und langfristigen gleitenden Durchschnitten etablierte. Der Tageschart durchbrach mit erhöhtem Volumen die obere Begrenzung der langfristigen Konsolidierungszone bei 4200. Die vorherige Widerstandszone von 4290–4310 bildet nun die zentrale Unterstützung für den Tag. Die gleitenden 4-Stunden-Durchschnitte verlaufen in einer vollständig bullischen Linie mit kontinuierlich steigenden Tiefs. Solange die Unterstützungszone nicht effektiv durchbrochen wird, ist die Wahrscheinlichkeit einer weiteren Aufwärtsbewegung nach der Konsolidierung hoch.
3. Langfristige Unterstützung durch Zentralbanken + Zuflüsse institutioneller Fonds: Globale Zentralbanken kaufen weiterhin Gold, um ihre Finanzlage zu stabilisieren. Gold-ETFs haben ihre Verkäufe beendet und bauen ihre Bestände kontinuierlich aus, während Hedgefonds ihre Short-Positionen decken. Kurzfristige Kursrückgänge werden voraussichtlich institutionelle Fonds zum Einstieg in den Markt veranlassen, um Verluste zu absorbieren. Ein starker Tagesverlust ist daher höchst unwahrscheinlich.
4. Der fallende Dollar-Index bietet Preisvorteile: Schwache US-Arbeitsmarktdaten haben den Dollar auf ein Zweimonatstief gedrückt und einen mittelfristigen Abwärtstrend eingeleitet. Gold, das in Dollar gehandelt wird, profitiert direkt davon. Kleine Schwankungen des Dollars innerhalb eines Handelstages werden die Goldpreise in einer bestimmten Spanne halten und so eine insgesamt positive Tendenz aufrechterhalten. Long 
DAX Tagesausblick – 10.August - Ruhiger Wochenstart in KW 33Guten Morgen zusammen,
die neue Handelswoche startet zunächst ruhig und freundlich. Die globalen Aktienmärkte bleiben nahe ihren Allzeithochs, während geopolitische Risiken – insbesondere rund um den Iran und die Straße von Hormus – weiterhin als potenzieller Volatilitätstreiber bestehen bleiben.
Auch die langfristige Perspektive bleibt konstruktiv. JPMorgan sieht den S&P 500 perspektivisch bei rund 8.010 Punkten in diesem Jahr, sofern das Wachstum im KI-Sektor und die damit verbundenen Investitionen intakt bleiben.
Der große Fokus der Woche liegt allerdings klar auf Mittwoch und den US-CPI-Daten, da diese erheblichen Einfluss auf die Erwartungen an den weiteren Zinspfad der Fed haben können.
Agenda
1. Geopolitische Lage
2. Fundamentale Wirtschaftsdaten
3. Earnings im Überblick
4. Märkte & Korrelationen im Überblick
5. Risk Assets im Überblick
6. DAX – Charttechnischer Ausblick
7. Fazit
⸻
1. Geopolitische Lage
Iran, Oman & Straße von Hormus
Die Situation rund um die Straße von Hormus bleibt weiterhin ein zentraler Faktor für die Märkte.
Iran und Oman befinden sich weiterhin in Gesprächen über eine mögliche neue Regelung für den Schiffsverkehr. Oman bezeichnete die Gespräche zuletzt als positiv und konstruktiv. Gleichzeitig stellt Iran klar, dass eine Wiederöffnung beziehungsweise Normalisierung des Verkehrs von Bedingungen gegenüber den USA abhängig bleibt.
Auch aktuell bleibt die tatsächliche Schiffsaktivität deutlich eingeschränkt. Gleichzeitig kam es erneut zu einem Angriff auf ein Handelsschiff vor Oman.
Für die Märkte bleibt damit vor allem entscheidend, ob wir in den kommenden Tagen weitere Deeskalation oder eine erneute Eskalation sehen.
China & Taiwan
Auch zwischen China und den USA bleiben die Spannungen rund um Taiwan und das Südchinesische Meer bestehen. Gleichzeitig simulierte Taiwan zuletzt erneut die Abwehr eines chinesischen Angriffs.
Aktuell sehe ich hier allerdings keinen unmittelbaren neuen Schock für die Märkte. Der Fokus bleibt zunächst auf Iran, Hormus und dem Ölpreis.
⸻
2. Fundamentale Wirtschaftsdaten
Der Wochenstart bleibt fundamental sehr ruhig.
Heute stehen keine für den DAX beziehungsweise die US-Märkte entscheidenden Daten im Fokus. Auch am Dienstag bleibt der Kalender vergleichsweise leer.
Der absolute Fokus liegt auf Mittwoch mit den US-CPI-Daten.
Diese könnten entscheidend dafür sein, wie stark weitere Zinssenkungen der Fed eingepreist werden und wie sich dadurch Dollar, US-Renditen und die Aktienmärkte bewegen.
⸻
3. Earnings im Überblick
Auch die Berichtssaison ist heute vergleichsweise ruhig.
Heute:
* GEA Group
* Rocket Lab
Rocket Lab ist dabei aus meiner Sicht der interessantere Name.
Morgen:
* Super Micro Computer
Ansonsten steht heute kein größerer Earnings-Termin im Fokus.
⸻
4. Märkte & Korrelationen im Überblick
US Oil
US Oil aktuell weiterhin rund 1 % im Plus.
Wir haben einen deutlichen Gap-Up gesehen, wurden anschließend allerdings bereits wieder stark abverkauft.
Wie bereits gestern bleibt für mich der geopolitische Faktor entscheidend:
Bullishes Szenario:
Sollten wir weitere Eskalationen beziehungsweise keine zusätzliche Deeskalation sehen und auf Tagesbasis über 79 USD schließen, wäre für mich ein Long-Szenario bis 82,40 USD beziehungsweise perspektivisch 84 USD interessant.
Bearishes Szenario:
Sollten wir weitere Deeskalation sehen und unter 77 USD beziehungsweise 76,50 USD fallen, wären für mich erneut 74 USD und 72 USD interessant.
Hier bleibt die geopolitische Entwicklung der entscheidende Trigger.
US Bonds
Auch bei den US-Staatsanleihen sehen wir einen ruhigen Wochenstart.
Entscheidend wird jetzt, wie sich die Renditen im Vorfeld und nach den CPI-Daten entwickeln und wie viele Zinssenkungen der Fed für dieses Jahr tatsächlich eingepreist werden.
DXY
Der Dollar liegt aktuell leicht mit rund 0,08 % im Plus.
Auch hier zunächst ein sehr ruhiger Wochenstart. Mein Bias bleibt gegenüber gestern unverändert.
Über 100,08 wäre zunächst 100,50 und anschließend 100,65 interessant.
Unter 99,50 würde sich das Bild wieder eintrüben und ein Rücklauf in Richtung 99,00 wäre möglich.
Letztendlich wird auch hier der CPI entscheidend:
Hotter CPI → tendenziell Dollarstärke
Schwächerer CPI → tendenziell Dollarschwäche
VIX
Der VIX fällt weiter und steht aktuell bei rund 14,89.
Damit befinden wir uns weiterhin in einem sehr niedrigen Volatilitätsumfeld.
Interessant wird insbesondere die Reaktion des VIX auf die CPI-Daten am Mittwoch.
⸻
5. Risk Assets im Überblick
Bitcoin
Bitcoin hat die vergangene Weekly Candle mit einem Plus von 2,11 % geschlossen und läuft aktuell erneut das Weekly High an.
Mein Bias bleibt unverändert.
Ich werde wieder vorsichtig bullish, sobald wir einen Tagesclose über dem April-Monatstief bei 65.700 USD sehen.
Dann wären zunächst 67.000 USD und anschließend 68.200 USD interessant.
Sollten wir dagegen erneut scheitern und unter dem März-Monatstief bei 65.000 USD schließen, wären 62.000 und 61.000 USD mögliche Ziele.
S&P 500
Auch der SPX startet freundlich in die neue Woche.
Perspektivisch würde ich aktuell nicht versuchen, den Markt zu shorten, sondern Rücksetzer eher für Long-Setups nutzen.
Mein bevorzugtes größeres Rücksetzungsszenario liegt bei 7.650 Punkten. Dafür müsste zunächst das aktuelle Low bei 7.722 gebrochen werden.
Solange sich das Marktbild nicht fundamental verändert, bleiben Shorts für mich daher mit erhöhter Vorsicht zu betrachten.
Nasdaq
Auch beim Nasdaq bleibt mein Bias grundsätzlich konstruktiv.
Als nächstes steht für mich die 30.000er-Marke im Fokus.
Wichtige Supports:
* 29.500
* 29.200
* 29.000
Wichtige Widerstände:
* 30.000
* 30.230
* 30.500
Allerdings müssen wir beachten, dass zuletzt ein neues Low ausgebildet wurde. Für eine vollständige Bestätigung der Struktur benötigen wir daher zunächst wieder ein neues High.
Dow Jones
Auch beim US30 bleibt mein Bias gegenüber gestern unverändert.
Unter 54.000 wäre zunächst ein Retest von 53.500–53.400 interessant – insbesondere im Bereich der letzten Allzeithochs.
Über 54.000 bleibt dagegen der Weg in Richtung 54.500 beziehungsweise zu neuen Allzeithochs offen.
⸻
6. DAX – Charttechnischer Ausblick
Auch beim DAX wäre ich aktuell vorsichtig mit Shorts.
Ich kann mir durchaus vorstellen, dass wir zunächst noch einen Overshoot über 26.500 Punkte sehen und möglicherweise in Richtung 26.600 bzw. neue Allzeithochs laufen.
Erst danach könnte eine größere Gewinnmitnahme einsetzen.
Ein Rücklauf in den Bereich von 26.000–25.900 Punkten wäre für mich anschließend wesentlich interessanter, um nach besseren Long-Möglichkeiten Ausschau zu halten.
Daher gilt für mich aktuell:
Nicht blind in die Stärke shorten.
⸻
7. Fazit
Der Wochenstart ist zunächst ruhig und freundlich. Gleichzeitig sollten wir die geopolitischen Risiken und insbesondere die Entwicklung von Öl weiterhin genau beobachten.
Ich wäre aktuell sehr vorsichtig mit Shorts.
Sollte sich die geopolitische Lage weiter entspannen, könnte insbesondere ein fallender Ölpreis zusätzlichen Druck aus dem Markt nehmen und einen weiteren starken Short Squeeze beziehungsweise Risk-On-Move auslösen.
Gleichzeitig kann der US-CPI am Mittwoch das komplette Bild verändern. Die Inflationsdaten können einen erheblichen Einfluss auf die Erwartungen an die Monetary Policy und damit auf den zukünftigen Zinspfad der Fed haben.
Für mich spricht das aktuelle Setup daher eher dafür, Rücksetzer für Longs zu beobachten, anstatt aggressiv gegen den bestehenden Aufwärtstrend zu shorten.
Keine Anlageberatung. Dies stellt ausschließlich meine persönliche Markteinschätzung dar.
Wünsche euch wie immer stabile Trades! Long 
Die Logik hinter dem Abwärtsdruck bei BitcoinDie Logik hinter dem Abwärtsdruck bei Bitcoin
(Analyse der Abwärtsrisiken)
1. Nähe zu starkem Widerstand durch „gefangene“ Positionen; Ausbruch ohne Volumen schwierig
Der aktuelle Kurs von 64.800 $ liegt direkt an der wichtigen Widerstandszone zwischen 65.000 $ und 65.300 $. Dieser Bereich ist geprägt von Positionen, die seit den Höchstständen im Juli im Minus liegen („underwater“), sowie von Gewinnmitnahmen kurzfristig orientierter Bullen; frühere Versuche, diesen Bereich zu durchbrechen, stießen wiederholt auf Verkaufsdruck und führten zu Rücksetzern. Das gesamte Handelsvolumen war in dieser Woche eher verhalten; es fehlte der für eine nachhaltige Aufwärtsdynamik erforderliche Volumenschub. Plötzliche Ausschläge erweisen sich meist als „Bullenfallen“, die zu schnellen Umkehrbewegungen neigen. Die gleitenden Durchschnitte (Daily Moving Averages) für den mittleren bis langfristigen Zeitraum üben weiterhin Abwärtsdruck aus, was darauf hindeutet, dass es sich bei der aktuellen Preisbewegung eher um eine korrigierende Erholung als um eine Trendwende handelt.
2. CPI-Ausblick dämpft die Bereitschaft für Kapitalzuflüsse
Da die Veröffentlichung der wichtigen Verbraucherpreisdaten (CPI) nur noch zwei Handelstage entfernt ist, reduzieren institutionelle Anleger zur Risikominimierung ihre Positionen und zögern, bei diesen hohen Kursen einzusteigen. Faktoren wie die hartnäckige Inflation und die restriktive Rhetorik von Notenbankvertretern spielen weiterhin eine Rolle; sollten sich die Erwartungen auf einen hohen CPI-Wert verstärken, dürften Bullen, die auf diesem Niveau Positionen halten, diese massenhaft auflösen.
3. Hohes Open Interest bei Derivaten signalisiert Risiko eines „Long Squeeze“
Das Open Interest (die Anzahl offener Kontrakte) bleibt hoch, wobei es eine große Dichte an gehebelten Long- und Short-Positionen gibt. Sollte der Kurs die Marke von 65.000 $ nicht durchbrechen, könnte eine Welle von Gewinnmitnahmen seitens der Bullen eine Kaskade von Liquidationen auslösen und den Rücksetzer verstärken. Gleichzeitig ist die Stimmung unter Privatanlegern hinsichtlich der Verfolgung von Rallyes gedämpft und frisches Kapital knapp, was zu einer schwachen Dynamik der Erholungsbewegung führt. Long