Wochenausblick KW33–Fundamental,Makro und technischer Ausblick!Fundamentaler, makroökonomischer und charttechnischer Ausblick für die Handelswoche KW33.
Willkommen zum Wochenausblick für die Handelswoche KW33.
Nach einer außergewöhnlich starken Handelswoche stehen die Märkte zum Start der neuen Woche an einem interessanten Wendepunkt. Während die US-Aktienmärkte neue Rekordstände erreicht haben und auch der DAX erneut All-Time-Highs markieren konnte, hat sich das makroökonomische Umfeld gleichzeitig deutlich verändert. Insbesondere die am vergangenen Freitag veröffentlichten US-Arbeitsmarktdaten haben die Erwartungen an die zukünftige Geldpolitik der Federal Reserve spürbar verschoben.
Gleichzeitig bleibt die geopolitische Lage ein wesentlicher Faktor. Die Entwicklungen rund um die Straße von Hormus haben sich zuletzt von einem reinen Eskalationsrisiko zunehmend zu einem möglichen Deeskalationskatalysator entwickelt. Sollten Iran und Oman tatsächlich eine Vereinbarung für einen neuen Schifffahrtskorridor erzielen, könnte dadurch ein erheblicher Teil der zuletzt eingepreisten Öl-Risikoprämie wieder aus dem Markt verschwinden.
Damit stehen wir vor einer Handelswoche, in der mehrere große Themen gleichzeitig aufeinandertreffen: die Nachwirkungen des schwachen US-Arbeitsmarktberichts, die kommenden US-Inflationsdaten, die Entwicklung der Ölpreise, die geopolitische Lage rund um Iran und die Straße von Hormus sowie eine weiterhin starke Earnings Season.
Agenda
1. Geopolitische Lage
2. Earnings Season KW33
3. Fundamentale Wirtschaftsdaten im Überblick
4. Fed
5. Märkte und Korrelationen im Überblick
6. Risk Assets im Überblick
7. Fazit
⸻
1. Geopolitische Lage
Die geopolitische Entwicklung rund um Iran, die USA und die Region des Nahen Ostens bleibt auch in KW33 einer der wichtigsten Faktoren für die Finanzmärkte. Gleichzeitig hat sich die Nachrichtenlage gegenüber den vergangenen Wochen deutlich verändert.
Besonders relevant sind derzeit die Gespräche zwischen Iran und Oman über eine mögliche neue Regelung für den Schiffsverkehr durch die Straße von Hormus. Der iranische Außenminister erklärte, dass Teheran und Maskat aktuell über einen temporären Schifffahrtskorridor verhandeln und bereits sehr nah an einer Vereinbarung seien. Auch von omanischer Seite wurden die laufenden Gespräche als positiv und konstruktiv beschrieben.
Allerdings ist eine vollständige Normalisierung noch nicht erreicht. Iran macht die Wiederöffnung des Verkehrs weiterhin von bestimmten Bedingungen abhängig. Dazu gehören unter anderem Forderungen nach Kompensation für US-Verstöße gegen bestehende Vereinbarungen. Der Iran betont zudem, dass die Wiederöffnung nicht allein von den Gesprächen zwischen Iran und Oman abhängt, sondern von einer grundsätzlichen Einigung über die iranischen Bedingungen.
Damit bleibt die Situation zunächst zweigeteilt: Einerseits sehen wir klare diplomatische Fortschritte und damit eine potenzielle Deeskalation. Andererseits bleibt das Risiko weiterer Zwischenfälle bestehen. So wurde zuletzt erneut ein Schiff nahe Oman von einem unbekannten Projektil getroffen. Oman verurteilte die wiederholten Angriffe auf Schiffe in der Region.
Auch die Huthi-Miliz bleibt ein relevanter Faktor. Es wurden weitere Angriffe beziehungsweise Operationen gegen saudisch unterstützte Kräfte im Jemen gemeldet. Gleichzeitig bestehen weiterhin Spannungen zwischen Iran, Israel, den USA und verschiedenen regionalen Akteuren.
Zusätzlich hat sich die sicherheitspolitische Zusammenarbeit in der Region weiterentwickelt. Die Türkei, Pakistan und Saudi-Arabien haben ein neues Verteidigungsabkommen geschlossen, das vom türkischen Außenminister in seiner Wirkung mit Artikel 5 der NATO verglichen wurde. Weitere Staaten könnten sich dieser Kooperation anschließen.
Für die Finanzmärkte bleibt jedoch insbesondere die Entwicklung der Straße von Hormus entscheidend. Eine nachhaltige diplomatische Lösung würde die geopolitische Risikoprämie aus dem Ölpreis herausnehmen und wäre damit potenziell positiv für Risk Assets. Eine erneute Eskalation hätte dagegen den gegenteiligen Effekt: steigende Ölpreise, steigende Inflationserwartungen, weniger Spielraum für die Fed und entsprechend Druck auf Aktienmärkte.
⸻
2. Earnings Season KW33
Auch auf Unternehmensseite bleibt die Earnings Season ein wichtiger Faktor. Nachdem am vergangenen Freitag unter anderem Allianz, Münchener Rück, Vistra Energy, Take-Two Interactive und Daimler Truck ihre Zahlen veröffentlicht haben, richtet sich der Fokus in KW33 auf weitere Unternehmen.
Besonders interessant ist dabei Rocket Lab. Der Raumfahrt- und Technologieanbieter bleibt aufgrund des starken langfristigen Wachstums im Space- und Defence-Sektor ein Unternehmen mit hoher Aufmerksamkeit am Kapitalmarkt. Neben den reinen Quartalszahlen werden insbesondere Aussagen zu Auftragsbestand, Umsatzentwicklung, Launch-Aktivitäten und der weiteren Skalierung des Geschäftsmodells entscheidend sein.
Ebenfalls relevant ist die GEA Group aus Deutschland. Der Maschinenbaukonzern gibt wichtige Hinweise auf die Entwicklung der industriellen Nachfrage und damit indirekt auf die globale Investitionsbereitschaft. Für den deutschen Aktienmarkt sind solche Ergebnisse insbesondere vor dem Hintergrund der weiterhin gemischten konjunkturellen Entwicklung interessant.
Mit Super Micro Computer steht zudem ein wichtiger Vertreter des AI- und Server-Infrastruktur-Sektors auf der Agenda. Die Zahlen und vor allem der Ausblick werden relevant sein, weil Super Micro unmittelbar vom anhaltenden Ausbau von Rechenzentren und AI-Infrastruktur profitiert. Nach der starken Entwicklung vieler AI-Aktien bleibt die Frage entscheidend, ob das hohe Investitionsniveau tatsächlich in entsprechend starkes Umsatz- und Gewinnwachstum übersetzt werden kann.
Auf deutscher Seite stehen außerdem E.ON, Hannover Rück, Brenntag und RWE im Fokus. Während E.ON und RWE wichtige Hinweise auf die Entwicklung des europäischen Energie- und Versorgungssektors liefern, ist Hannover Rück insbesondere für die Entwicklung des Versicherungssektors relevant. Brenntag wiederum gibt einen Einblick in die globale industrielle Nachfrage.
Die Earnings Season bleibt damit ein wichtiger Bestandteil des Marktbildes. Gleichzeitig ist der Einfluss der Makrodaten in dieser Woche jedoch vermutlich noch größer, da mit den US-Inflationsdaten ein potenzieller marktbewegender Katalysator auf der Agenda steht.
⸻
3. Fundamentale Wirtschaftsdaten im Überblick
Der absolute Fokus lag am vergangenen Freitag auf den US-Arbeitsmarktdaten.
Die Non-Farm Payrolls fielen mit -23.000 Stellen deutlich schwächer aus als erwartet. Der Forecast lag bei rund 85.000 neuen Stellen. Gleichzeitig wurde der vorherige Wert von ursprünglich 57.000 auf lediglich 20.000 revidiert.
Damit ist nicht nur der aktuelle Arbeitsmarktbericht schwach ausgefallen, sondern auch die Entwicklung der vergangenen Monate wurde im Nachhinein deutlich nach unten korrigiert.
Noch interessanter waren die Lohndaten. Die Average Hourly Earnings Month-over-Month lagen bei lediglich 0,1 %, während der Markt mit 0,3 % gerechnet hatte. Auch der vorherige Wert von 0,3 % wurde bestätigt.
Damit sehen wir gleichzeitig eine Abschwächung beim Beschäftigungswachstum und eine Moderation des Lohnwachstums.
Die Arbeitslosenquote ist dagegen von 4,2 % auf 4,1 % gefallen und lag damit ebenfalls unter den Erwartungen von 4,2 %. Dieser Rückgang darf jedoch nicht isoliert betrachtet werden, da gleichzeitig die Partizipationsquote von 61,5 % auf 61,4 % gefallen ist.
Das Gesamtbild ist deshalb klar schwächer, als die reine Arbeitslosenquote zunächst vermuten lässt.
Der wichtigste Punkt ist für mich die Kombination aus:
schwächeren Non-Farm Payrolls + massiven Revisionen + schwächerem Lohnwachstum + rückläufiger Partizipation.
Das ist aus Sicht der Geldpolitik ein deutlich dovisher Arbeitsmarktbericht.
Entsprechend hat sich auch das FedWatch-Bild deutlich verändert. Für das September-Meeting liegt die Markterwartung aktuell bei rund 55,6 % für einen unveränderten Leitzins und 44,4 % für eine Anhebung um 25 Basispunkte.
Damit hat sich das Gleichgewicht deutlich verschoben. Die zuvor sehr aggressiven Erwartungen an weitere Zinserhöhungen werden zunehmend aus dem Markt genommen.
Genau deshalb wird die kommende Woche so wichtig.
CPI als Datenpunkt der Woche
Am Mittwoch stehen die US-Inflationsdaten im Mittelpunkt.
Veröffentlicht werden sowohl der Headline CPI als auch der Core CPI jeweils auf Monats- und Jahresbasis. Besonders wichtig wird dabei sein, ob sich der erwartete Rückgang der Inflation tatsächlich bestätigt.
Ein schwächer als erwarteter CPI würde die dovishe Interpretation des Arbeitsmarktberichts verstärken:
schwacher Arbeitsmarkt + fallende Inflation = mehr Spielraum für die Fed.
Ein heißer CPI würde dagegen das gesamte Bild verändern:
schwacher Arbeitsmarkt + weiterhin hohe Inflation = Stagflationsrisiko beziehungsweise weniger Spielraum für Zinssenkungen bzw. Zinserhöhungen bleiben länger auf dem Tisch.
Neben dem CPI stehen am Dienstag die US Existing Home Sales für Juli auf der Agenda. Der Immobilienmarkt ist ein wichtiger Bestandteil der US-Wirtschaft und reagiert besonders sensibel auf das Zinsniveau. Entsprechend können die Daten Hinweise darauf geben, wie stark die bisherigen Finanzierungskosten bereits auf die Nachfrage wirken.
Ebenfalls am Dienstag stehen der OPEC Monthly Report und der IEA Monthly Report im Fokus. Gerade vor dem Hintergrund der geopolitischen Entwicklung rund um Hormus und der zuletzt deutlich gefallenen Ölpreise sind diese Veröffentlichungen besonders relevant.
Am Mittwoch folgen neben dem CPI die US Crude Oil Inventories, der WASDE Report sowie die Auktion zehnjähriger US-Staatsanleihen. Die 10-Year Note Auction gibt dabei wichtige Hinweise auf die Nachfrage nach US-Staatsanleihen und damit indirekt auf das aktuelle Renditeniveau.
Am Donnerstag stehen die US PPI-Daten für Juli, Core PPI sowie die Initial Jobless Claims an. Der PPI ist insbesondere deshalb relevant, weil Produzentenpreise Hinweise auf zukünftigen Preisdruck in der Wirtschaft liefern können. Die Initial Jobless Claims geben dagegen einen kurzfristigeren Einblick in die Entwicklung des US-Arbeitsmarktes.
Zum Abschluss der Woche folgen am Freitag die Eurozonen-BIP-Daten für Q2 sowie die US Retail Sales und Core Retail Sales. Gerade die US-Einzelhandelsumsätze sind wichtig, da der private Konsum eine zentrale Säule der US-Wirtschaft darstellt.
Zusätzlich veröffentlicht die University of Michigan ihre Daten zu Consumer Sentiment, Consumer Expectations sowie den ein- und fünfjährigen Inflation Expectations. Diese Daten sind insbesondere vor dem Hintergrund der aktuell wieder stärker beachteten Inflationserwartungen relevant.
⸻
4. Fed
Für die Federal Reserve hat sich das Umfeld nach dem Arbeitsmarktbericht deutlich verändert.
Die Aussagen von Fed-Gouverneur Barkin waren dabei besonders interessant. Er bezeichnete den Arbeitsmarkt als schwach beziehungsweise als „low hire, low fire“ und sprach von einem Arbeitsmarkt in einer schwachen Balance. Gleichzeitig erklärte er, dass er aktuell keine klassische Lohninflation sehe und dass die Fed davon ausgehe, die Inflation wieder auf 2 % zu bringen.
Allerdings bleiben auch innerhalb der Fed Unsicherheiten bestehen. Barkin verwies weiterhin auf Kosten- und Preisdruck bei Unternehmen und darauf, dass die Auswirkungen der aktuellen Inflationsentwicklung noch nicht vollständig absehbar seien.
Damit ist die Fed zwar durch den schwachen Arbeitsmarkt deutlich weniger hawkish geworden, aber keineswegs vollständig dovish.
Genau deshalb ist der CPI in dieser Woche der entscheidende Datenpunkt.
Sollte die Inflation wie erwartet oder sogar stärker fallen, könnte das aktuelle Repricing der Zinserwartungen weitergehen. Sollte der CPI dagegen heißer ausfallen, könnte der Markt die zuletzt ausgepreisten Zinserhöhungen sehr schnell wieder einpreisen.
Auch die Aussagen aus dem Umfeld der US-Regierung sind interessant. Treasury Secretary Bessent betonte, dass die Wirtschaft seiner Einschätzung nach gut positioniert sei, um wieder zu beschleunigen, und dass die Arbeitsmarktdaten möglicherweise die tatsächliche Stärke der Wirtschaft unterschätzen.
Damit stehen sich aktuell zwei Narrative gegenüber:
Der Arbeitsmarkt signalisiert eine deutliche Abkühlung, während andere Konjunkturdaten und Aussagen aus der Regierung weiterhin auf eine robuste US-Wirtschaft hindeuten.
Für die EZB stehen in KW33 weniger geldpolitische Entscheidungen als vielmehr die europäischen Konjunktur- und Inflationsdaten im Mittelpunkt. Besonders relevant wird am Freitag das BIP der Eurozone für Q2 sein.
⸻
5. Märkte und Korrelationen im Überblick
US Oil
Beim Ölpreis haben wir vergangene Woche eine deutliche Bewegung nach unten gesehen. US Oil verlor rund 10,5 % und notiert aktuell bei etwa 77 Dollar.
Der entscheidende Faktor bleibt die geopolitische Entwicklung.
Sollten die diplomatischen Lösungen zwischen Iran und Oman weiter voranschreiten und sich der Schiffsverkehr durch die Straße von Hormus zunehmend normalisieren, sehe ich zunächst Kurse unter 77 Dollar. Perspektivisch wären dann 74 Dollar und anschließend 72 Dollar realistisch.
Sollte sich die Situation vollständig normalisieren und die Straße von Hormus wieder uneingeschränkt geöffnet werden, wären auch 70 Dollar und 68–68,50 Dollar interessante Ziele.
Auf der anderen Seite würde eine erneute Eskalation das Bild sofort verändern. Sollte sich der Ölpreis über dem Monatstief aus April bei rund 79 Dollar stabilisieren, wären zunächst 83 Dollar, anschließend 84 Dollar und darüber das Monatstief aus Mai bei 86,36 Dollar realistisch.
Der Zusammenhang bleibt dabei fundamental entscheidend:
höherer Ölpreis → höhere Energiepreise → höherer Inflationsdruck → restriktivere Fed → Higher for Longer beziehungsweise erneute Zinserhöhungen → Belastung für Risk Assets.
⸻
US Bonds
Bei den US-Staatsanleihen haben wir vergangene Woche ebenfalls eine leichte Entspannung gesehen.
Die Dreijährigen verloren auf Wochenbasis rund 1,5 %, die Fünfjährigen etwa 1,55 %, die Zehnjährigen rund 1,43 % und die 30-jährigen Anleihen etwa 1,3 %.
Damit bleiben die Renditen beziehungsweise das Renditeniveau weiterhin hoch, allerdings hat der schwache Arbeitsmarktbericht für eine gewisse Entspannung gesorgt.
Jetzt richtet sich der Blick vollständig auf die CPI-Daten. Ein schwächerer CPI könnte die Nachfrage nach US-Staatsanleihen weiter erhöhen und damit die Renditen unter Druck setzen.
Zusätzlich bleibt der Blick auf das Ende des Monats und das Jackson-Hole-Symposium gerichtet, bevor im September der nächste wichtige Fed-Zinsentscheid folgt.
⸻
US Dollar
Der US-Dollar zeigte vergangene Woche erneut relative Schwäche und verlor rund 0,2 %. Aktuell notiert der Dollar bei etwa 99,6.
Das kurzfristige technische Bild bleibt für mich unverändert.
Sollte der Dollar das Hoch der Vorwoche bei 100,065 überwinden und sich darüber etablieren, sehe ich zunächst Potenzial in Richtung 100,50 bis 100,65.
Sollte dagegen die Marke von 99,50 nicht halten, wäre eine weitere Korrektur in Richtung 99,00 möglich.
Der Dollar bleibt dabei stark abhängig von drei Faktoren:
Fed-Erwartungen, Ölpreis und geopolitische Lage.
Die zuvor sehr aggressiv eingepreisten Zinserhöhungen für 2026 werden aktuell zunehmend wieder ausgepreist. Genau deshalb kann ein überraschend heißer CPI eine schnelle Gegenbewegung im Dollar auslösen.
⸻
Volatilität
Der Volatilitätsindex notiert aktuell bei etwa 14,89 und damit auf einem extrem niedrigen Niveau.
Ein derart niedriges Niveau wurde zuletzt Anfang 2026 erreicht.
Das zeigt, wie stark die Märkte aktuell auf der Risk-on-Seite positioniert sind. Gleichzeitig bedeutet eine sehr niedrige Volatilität nicht automatisch, dass keine Bewegung bevorsteht. Gerade vor einem wichtigen CPI-Report kann eine solche Ausgangslage dazu führen, dass eine Überraschung zu einer deutlich stärkeren Bewegung führt.
⸻
6. Risk Assets im Überblick
Nvidia
Nvidia war einer der stärksten Werte der vergangenen Woche und legte rund 11,76 % zu. Der Kurs schloss bei etwa 223–224 Dollar.
Mein Bias bleibt bullish.
Das erste größere Ziel liegt für mich beim Monatshoch aus Juni bei etwa 232 Dollar.
Auf der Unterseite sehe ich die wichtige Supportzone zunächst beim Monatshoch aus April bei rund 217 Dollar sowie im Bereich von 212–213 Dollar.
Sollte Nvidia diese Widerstandszone überwinden, sind perspektivisch neue All-Time-Highs möglich.
Neben der technischen Stärke bleibt dafür insbesondere der weiterhin starke AI- und Halbleitersektor verantwortlich. Zusätzlich richtet sich der Blick bereits auf die Nvidia-Earnings Ende August.
⸻
Bitcoin
Bitcoin legte vergangene Woche rund 2,26 % zu.
Technisch ist das Bild für mich allerdings noch nicht vollständig bestätigt.
Der entscheidende Bereich bleibt das Monatstief aus April bei etwa 65.700 Dollar. Erst ein nachhaltiger Daily Close darüber würde für mich wieder ein klareres Long-Szenario eröffnen.
Dann wären zunächst 67.000 und anschließend 68.200 Dollar realistische Ziele.
Bleibt Bitcoin dagegen unter 65.700 Dollar und fällt zusätzlich unter das Monatstief aus März bei rund 65.000 Dollar, bleiben Korrekturziele in Richtung 62.000 und 61.000 Dollar möglich.
⸻
S&P 500
Der S&P 500 hatte eine außergewöhnlich starke Woche.
Mit einem Wochenplus von rund 3,46 % wurde nicht nur ein neues All-Time-High erreicht, sondern gleichzeitig die seit Anfang Mai bestehende größere Monatsrange nach oben verlassen.
Das ist technisch ein sehr starkes Signal.
Gleichzeitig ist der Markt kurzfristig extrem weit gelaufen. Der CPI wird deshalb entscheidend dafür sein, ob dieser Ausbruch bestätigt wird oder zunächst ein Rücksetzer erfolgt.
Sollte der S&P 500 unter das Daily Low vom Donnerstag bei etwa 7.722 Punkten fallen, wäre zunächst eine Korrektur in Richtung 7.650 denkbar. Dort würde der Retest der alten All-Time-Highs stattfinden.
Bei einer stärkeren geopolitischen Eskalation, steigenden Ölpreisen und einer wieder restriktiveren Fed wäre darüber hinaus auch ein Rücklauf in Richtung 7.500 möglich.
Übergeordnet bleibt der Trend allerdings klar bullish.
⸻
Nasdaq 100
Auch der Nasdaq 100 konnte vergangene Woche kräftig zulegen und gewann rund 4,48 %. Der Index notiert aktuell bei etwa 29.725 Punkten.
Der erste entscheidende Schritt bleibt für mich die Rückeroberung der 30.000er-Marke.
Darüber folgt das Juli-Hoch bei etwa 30.285 Punkten und anschließend der Bereich um 30.500 Punkte.
Technisch befinden wir uns kurzfristig allerdings noch in einer kleineren Abwärtsstruktur, da bislang zwar ein neues Low, aber noch kein neues High innerhalb dieser kurzfristigen Struktur gebildet wurde. Übergeordnet bleibt der Aufwärtstrend jedoch intakt.
Auf der Unterseite sehe ich zunächst 29.500, anschließend 29.200 und 29.000 als relevante Supportbereiche.
Ein nachhaltiger Ausbruch über 30.000 würde das technische Bild wieder deutlich stärken und den Weg in Richtung neuer All-Time-Highs öffnen.
⸻
US30
Auch der Dow Jones hatte eine extrem bullische Woche und legte rund 3,1 % zu.
Der Index schloss bei etwa 54.031 Punkten und damit oberhalb der psychologisch wichtigen 54.000er-Marke.
Solange der US30 oberhalb von 54.000 bleibt, sehe ich zunächst 54.500 Punkte und darüber perspektivisch neue All-Time-Highs.
Sollte die 54.000 dagegen wieder verloren gehen, wären zunächst 53.500 bis 53.400 Punkte interessant. Dort liegt der Bereich des letzten All-Time-Highs und damit ein potenzieller Retest, bevor die nächste Aufwärtsbewegung starten könnte.
⸻
DAX
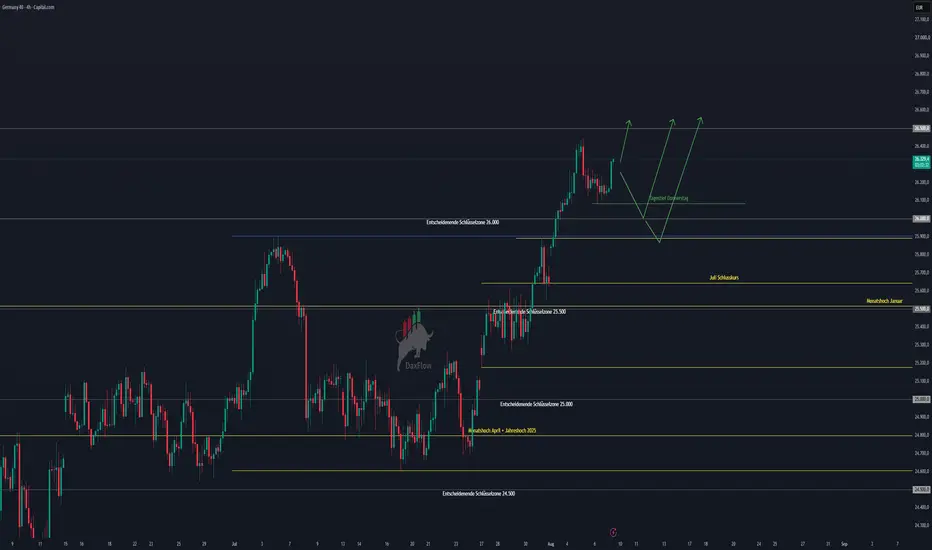
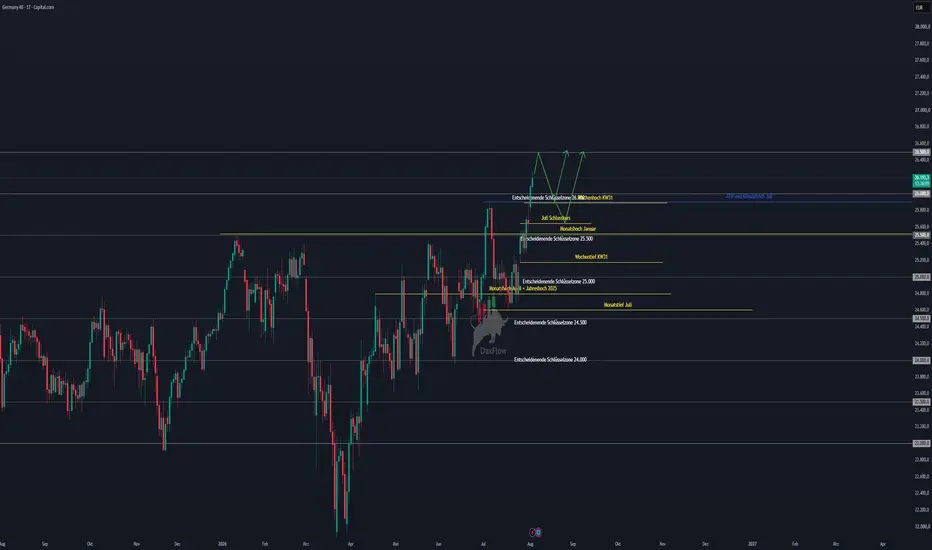
Auch der DAX konnte vergangene Woche neue All-Time-Highs erreichen.
Mit einem Wochenplus von rund 2,8 % schloss der Index bei etwa 26.362 Punkten. Besonders der Freitag zeigte nochmals eine sehr bullische Dynamik.
Der nächste wichtige Bereich liegt für mich bei 26.500 Punkten. Sobald das Wochenhoch der KW32 nachhaltig überschritten wird, ist diese Marke das nächste technische Ziel.
Dort rechne ich allerdings mit einer ersten stärkeren Gegenreaktion. Ein kurzfristiges Überschießen ist natürlich möglich.
Übergeordnet gehe ich davon aus, dass dem DAX irgendwann die kurzfristige Dynamik ausgehen wird und ein größerer Retest in Richtung 26.000 bis 25.900 Punkte erfolgt.
Ich würde diesen Rücksetzer allerdings nicht versuchen zu shorten. Für mich wäre ein solcher Rücklauf vielmehr interessant, um nach einer entsprechenden Stabilisierung wieder Long-Setups zu suchen.
⸻
7. Fazit
Die Handelswoche KW33 steht für mich ganz klar unter dem Einfluss von drei großen Themen:
US-Inflation, Fed-Erwartungen und geopolitische Deeskalation.
Der vergangene Freitag hat mit den US-Arbeitsmarktdaten einen deutlichen makroökonomischen Impuls geliefert. Die Non-Farm Payrolls von -23.000, die deutlichen Revisionen der Vormonate und das deutlich schwächere Lohnwachstum sprechen insgesamt für eine klare Abkühlung des US-Arbeitsmarktes.
Gleichzeitig ist die Situation nicht völlig eindeutig, da die Arbeitslosenquote auf 4,1 % gefallen ist und andere Konjunkturdaten weiterhin auf eine relativ robuste US-Wirtschaft hindeuten.
Damit ist der CPI in dieser Woche der entscheidende Prüfstein.
Ein schwächerer CPI würde das aktuelle Repricing der Fed-Erwartungen weiter unterstützen und könnte insbesondere US-Staatsanleihen, Nasdaq, S&P 500 und DAX weiter antreiben. Ein heißer CPI könnte dagegen sehr schnell dazu führen, dass die zuletzt ausgepreisten Zinserhöhungen wieder zurück in den Markt kommen.
Parallel dazu hat sich die geopolitische Situation rund um die Straße von Hormus zuletzt verbessert. Die Gespräche zwischen Iran und Oman über einen neuen Schifffahrtskorridor sind ein potenziell sehr wichtiger Deeskalationsfaktor. Sollte hier tatsächlich eine nachhaltige Vereinbarung erzielt werden, dürfte ein Teil der geopolitischen Risikoprämie aus dem Ölpreis verschwinden.
Genau hier liegt aktuell eine der wichtigsten Korrelationen für die Märkte:
Hormus-Deeskalation → Öl fällt → Inflationsdruck sinkt → Fed wird weniger restriktiv → Renditen fallen → Risk Assets profitieren.
Umgekehrt gilt natürlich:
Hormus-Eskalation → Öl steigt → Inflation steigt → Fed wird restriktiver → Renditen steigen → Risk Assets geraten unter Druck.
Technisch befinden sich die großen Aktienindizes aktuell in einer außergewöhnlich starken Situation. Der S&P 500 hat neue All-Time-Highs erreicht und seine mehrmonatige Range nach oben verlassen. Der Dow Jones handelt ebenfalls auf Rekordniveau, Nvidia zeigt eine enorme relative Stärke und auch der DAX konnte neue All-Time-Highs erreichen.
Das spricht eindeutig für einen weiterhin starken übergeordneten Risk-on-Markt.
Gleichzeitig sollte man genau deshalb nicht vergessen, dass wir kurzfristig bereits sehr weit gelaufen sind. Ein Rücksetzer wäre aus meiner Sicht nicht automatisch ein Zeichen für eine Trendwende, sondern könnte vielmehr einen normalen Retest darstellen.
Für mich bleibt deshalb insbesondere beim DAX das Szenario interessant, Rücksetzer nicht aggressiv zu shorten, sondern auf entsprechende Stabilisierung zu warten und diese perspektivisch für Long-Positionierungen zu nutzen.
Auch beim S&P 500, Nasdaq und Dow Jones bleibt der übergeordnete Trend bullish, solange die relevanten Supportbereiche halten.
Die entscheidende Frage für KW33 lautet deshalb nicht, ob die Märkte stark sind, sondern ob die kommenden Makrodaten diese Stärke fundamental bestätigen können.
Der CPI am Mittwoch wird dabei der wichtigste kurzfristige Katalysator sein.
Sollte die Inflation weiter nachlassen, während gleichzeitig die geopolitische Risikoprämie sinkt und die Fed-Erwartungen dovisher werden, könnte die aktuelle Risk-on-Bewegung durchaus weiterlaufen.
Sollten dagegen Inflation und Ölpreise wieder deutlich anziehen, verändert sich das Bild sehr schnell.
Damit bleibt mein übergeordnetes Bias für KW33 leicht bis moderat bullish, allerdings mit einem klaren Fokus auf die kommenden Inflationsdaten und die geopolitische Entwicklung.
Wie immer handelt es sich hierbei ausschließlich um meine persönliche Markteinschätzung und nicht um eine Anlageberatung oder Handlungsempfehlung. Jeder sollte seine Entscheidungen auf Basis der eigenen Analyse, des eigenen Risikomanagements und der individuellen Strategie treffen.
Ich wünsche euch eine erfolgreiche, stabile Handelswoche und vor allem stabile Trades!  Long

DAX Tagesausblick – 07.August - All Eyes on Non-Farm Payrolls!Guten Morgen zusammen,
nach einem insgesamt eher schwächeren Handelstag an den US-Börsen richtet sich heute der komplette Fokus auf den US-Arbeitsmarktbericht. Die heutigen Non-Farm Payrolls dürften entscheiden, wie sich die Zinserwartungen für das Fed-Meeting im September entwickeln und damit kurzfristig die Richtung für Aktien, Anleihen, den US-Dollar sowie sämtliche Risk Assets vorgeben.
Gleichzeitig bleibt die geopolitische Lage im Nahen Osten angespannt. Zwar laufen die Verhandlungen rund um die Straße von Hormus weiter, eine endgültige Einigung gibt es bislang jedoch nicht. Das sorgt weiterhin für erhöhte Ölpreise und hält den Inflationsdruck aufrecht – ein Faktor, den auch mehrere Fed-Mitglieder in ihren jüngsten Aussagen betont haben.
Schauen wir uns deshalb zunächst die wichtigsten Entwicklungen an.
⸻
Agenda
* Geopolitische Lage
* Fundamentale Wirtschaftsdaten gestern
* Fundamentale Wirtschaftsdaten heute
* FedWatch Tool
* NFP-Szenarien
* Earnings im Überblick
* Märkte und Korrelationen
* Risk Assets
* DAX Charttechnik
* Fazit
⸻
Geopolitische Lage
Auch heute bleibt die Entwicklung rund um die Straße von Hormus das dominierende geopolitische Thema.
Während in den vergangenen Tagen zunächst Hoffnungen auf eine dauerhafte Einigung zwischen Iran und Oman aufgekommen waren, zeigen die neuesten Entwicklungen, dass die Situation weiterhin äußerst fragil bleibt.
Iranische Medien berichteten gestern über Angriffe auf feindliche Ziele im Bereich der Straße von Hormus. Parallel dazu meldeten saudische Behörden, dass man mögliche Angriffe auf Energieinfrastruktur, Häfen und Flughäfen beobachte und sämtliche notwendigen Maßnahmen zum Schutz des Landes vorbereite. Zusätzlich kam es erneut zu Angriffen der Huthi-Miliz auf saudische Ziele.
Auf der diplomatischen Seite gab es gleichzeitig aber auch positive Signale.
Donald Trump erklärte nach Gesprächen mit Saudi-Arabien, dass die Verhandlungen mit Iran Fortschritte machen würden. Laut Aussagen aus Washington bleibe die Straße von Hormus weiterhin eine internationale Wasserstraße, niemand kontrolliere die internationalen Schifffahrtsrouten und der Schiffsverkehr solle ohne größere Einschränkungen möglich bleiben.
Trotz dieser diplomatischen Fortschritte bleibt die Unsicherheit hoch.
Genau diese Unsicherheit spiegelte sich gestern erneut im Ölpreis wider. Brent konnte zeitweise deutlich zulegen und bleibt weiterhin auf einem erhöhten Niveau. Höhere Energiepreise bedeuten gleichzeitig höheren Inflationsdruck und erhöhen damit den Druck auf die Federal Reserve, ihre restriktive Geldpolitik länger aufrechtzuerhalten.
Für die Märkte bleibt deshalb entscheidend:
* Kommt es zu einer nachhaltigen Einigung zwischen Iran und Oman, dürfte der geopolitische Risikoaufschlag beim Öl weiter zurückgehen.
* Eskaliert die Situation erneut, könnte sich der jüngste Ölpreisanstieg beschleunigen und zusätzlichen Druck auf Inflation und Anleiherenditen ausüben.
⸻
Fundamentale Wirtschaftsdaten – Gestern
Auch gestern standen wieder einige wichtige Makrodaten auf dem Kalender.
Besonders im Fokus standen die US Initial Jobless Claims.
Initial Jobless Claims
Aktuell: 199.000
Erwartet: 203.000
Vorher: 198.000
Die Zahl der Erstanträge auf Arbeitslosenhilfe misst, wie viele Amerikaner erstmals Arbeitslosengeld beantragen.
Mit 199.000 Anträgen bleibt der US-Arbeitsmarkt weiterhin bemerkenswert robust.
Der Wert lag unter den Erwartungen und bestätigt erneut, dass bislang kaum größere Schwächen am amerikanischen Arbeitsmarkt sichtbar werden.
Für die Federal Reserve ist genau das wichtig.
Ein stabiler Arbeitsmarkt erhöht grundsätzlich die Wahrscheinlichkeit, dass sich die Konsumnachfrage weiterhin robust entwickelt. Dadurch bleibt gleichzeitig das Risiko bestehen, dass sich die Inflation nicht schnell genug Richtung zwei Prozent zurückbewegt.
Die gestrigen Arbeitsmarktdaten sprechen deshalb leicht für einen weiterhin restriktiven Kurs der Federal Reserve.
Zusätzlich standen gestern mehrere Reden von Fed-Mitgliedern im Fokus.
Besonders auffällig waren erneut die Aussagen von Fed-Gouverneur Adriana Kugler und später auch von Christopher Waller sowie Alberto Musalem.
Vor allem Musalem zeigte sich insgesamt deutlich restriktiver.
Er betonte unter anderem:
* Die Inflation liege wahrscheinlich weiterhin zwischen 2,5 % und 3 %.
* Der Arbeitsmarkt befinde sich nach wie vor in einer stabilen Verfassung.
* Finanzielle Bedingungen seien weiterhin vergleichsweise locker.
* Vermögenspreise lägen historisch betrachtet auf einem hohen Niveau.
* Angebotsseitige Schocks – beispielsweise durch geopolitische Konflikte oder Wetterereignisse wie El Niño – könnten künftig erneut Inflationsdruck erzeugen.
Seine Aussagen bestätigen damit das Bild, dass innerhalb der Fed weiterhin mehrere Mitglieder bereit wären, die Geldpolitik bei anhaltendem Inflationsdruck erneut zu straffen.
⸻
Fundamentale Wirtschaftsdaten – Heute
Heute steht ohne Zweifel einer der wichtigsten Handelstage des Monats bevor.
Im Mittelpunkt stehen die offiziellen US-Arbeitsmarktdaten.
Average Hourly Earnings (MoM)
Forecast: +0,3 %
Previous: +0,3 %
Diese Kennzahl misst die durchschnittliche Entwicklung der Stundenlöhne in den USA.
Warum ist das wichtig?
Steigende Löhne bedeuten häufig steigende Konsumausgaben. Unternehmen geben höhere Lohnkosten oftmals über höhere Preise an ihre Kunden weiter.
Damit stellen die durchschnittlichen Stundenlöhne einen wichtigen Frühindikator für zukünftigen Inflationsdruck dar.
Sollten die Löhne stärker steigen als erwartet, dürfte dies die Wahrscheinlichkeit weiterer Zinserhöhungen erhöhen.
⸻
Non-Farm Payrolls
Forecast: 85.000
Previous: 57.000
Die Non-Farm Payrolls zeigen, wie viele neue Arbeitsplätze außerhalb der Landwirtschaft in den USA geschaffen wurden.
Es handelt sich um den mit Abstand wichtigsten Arbeitsmarktindikator des Monats.
Je stärker der Stellenaufbau ausfällt, desto robuster präsentiert sich die amerikanische Wirtschaft.
Ein sehr starker Arbeitsmarkt bedeutet allerdings gleichzeitig häufig höheren Lohndruck und damit höhere Inflationsrisiken.
Deshalb reagiert die Federal Reserve auf diese Veröffentlichung traditionell besonders sensibel.
⸻
US-Arbeitslosenquote
Forecast: 4,2 %
Previous: 4,2 %
Die Arbeitslosenquote zeigt den Anteil der arbeitslosen Bevölkerung.
Ein Rückgang spricht für einen weiterhin angespannten Arbeitsmarkt.
Ein deutlicher Anstieg könnte dagegen erste Hinweise auf eine Abschwächung der US-Konjunktur liefern.
Heute wird deshalb insbesondere das Zusammenspiel aus:
* Non-Farm Payrolls
* Average Hourly Earnings
* Arbeitslosenquote
entscheidend sein.
Erst die Kombination dieser drei Kennzahlen liefert ein vollständiges Bild über den Zustand des amerikanischen Arbeitsmarktes.
⸻
FedWatch Tool
Mindestens genauso spannend wie die eigentlichen Daten dürfte heute die Reaktion des FedWatch Tools werden.
Aktuell preisen die Marktteilnehmer für das Fed-Meeting am 16. September folgende Wahrscheinlichkeiten ein:
* 45,3 % erwarten unveränderte Zinsen.
* 54,7 % rechnen aktuell mit einer Zinserhöhung um 25 Basispunkte.
Genau dieses Kräfteverhältnis dürfte sich heute deutlich verschieben.
Sollten die Arbeitsmarktdaten stärker ausfallen als erwartet, könnte die Wahrscheinlichkeit einer Zinserhöhung deutlich steigen.
Fallen die Daten hingegen schwächer aus, dürfte der Markt wieder verstärkt auf eine Zinspause setzen.
Damit wird der heutige Arbeitsmarktbericht nicht nur kurzfristig die Kursbewegungen bestimmen, sondern auch die Erwartungen an die zukünftige Geldpolitik der Federal Reserve maßgeblich beeinflussen.
⸻
NFP-Szenarien
Bullisches Szenario für Risk Assets
Sollten die Non-Farm Payrolls leicht unter den Erwartungen liegen, die Arbeitslosenquote stabil bleiben und gleichzeitig die Stundenlöhne keine erneute Beschleunigung zeigen, dürfte dies von den Märkten positiv aufgenommen werden.
In diesem Fall würden Anleger davon ausgehen, dass sich der Arbeitsmarkt langsam normalisiert, ohne dass eine Rezession droht. Gleichzeitig würde der Inflationsdruck nachlassen und der Spielraum für weitere Zinserhöhungen sinken.
Mögliche Marktreaktionen:
* Aktien steigen.
* Nasdaq und S&P500 profitieren besonders.
* DAX dürfte neue Allzeithochs anvisieren.
* Bitcoin und andere Risk Assets könnten deutlich zulegen.
* US-Dollar dürfte nachgeben.
* Treasury-Renditen könnten sinken.
* Gold dürfte profitieren.
NFP-Szenarien (Fortsetzung)
Bearishes Szenario für Risk Assets
Sollten die heutigen Non-Farm Payrolls deutlich über den Erwartungen liegen – beispielsweise über 120.000 bis 150.000 neu geschaffene Stellen – und gleichzeitig die durchschnittlichen Stundenlöhne stärker als die erwarteten 0,3 % steigen, wäre dies zunächst ein Zeichen für einen weiterhin extrem robusten US-Arbeitsmarkt.
Fundamental klingt das zwar positiv für die Wirtschaft, für die Finanzmärkte wäre dies kurzfristig allerdings eher negativ.
Ein starker Arbeitsmarkt bedeutet aus Sicht der Federal Reserve nämlich, dass die Nachfrage in der Wirtschaft hoch bleibt. Dadurch steigt die Wahrscheinlichkeit, dass sich die Inflation hartnäckiger hält und die Fed ihre restriktive Geldpolitik länger beibehalten oder sogar nochmals verschärfen muss.
Die unmittelbaren Folgen wären wahrscheinlich:
* Die Wahrscheinlichkeit einer Zinserhöhung im September würde deutlich steigen.
* Die Renditen der US-Staatsanleihen dürften weiter anziehen.
* Der US-Dollar würde gegenüber den meisten Währungen aufwerten.
* Wachstumswerte und Tech-Aktien würden unter Druck geraten.
* Nasdaq und S&P 500 könnten zunächst deutlich abverkauft werden.
* Auch der DAX dürfte kurzfristig nachgeben.
* Bitcoin und andere Risk Assets würden wahrscheinlich ebenfalls Druck bekommen.
* Gold könnte aufgrund der steigenden Realzinsen ebenfalls schwächer tendieren.
Besonders wichtig wäre in diesem Szenario der Blick auf den FedWatch Tool. Sollte die Wahrscheinlichkeit einer Zinserhöhung deutlich über 60 oder sogar 70 % steigen, dürfte sich dieser Effekt nochmals verstärken.
⸻
Neutrales Szenario
Sollten die heutigen Daten ungefähr den Erwartungen entsprechen, also:
* NFP etwa um die 85.000
* Stundenlöhne bei 0,3 %
* Arbeitslosenquote bei 4,2 %
dürfte der Markt zunächst relativ ausgeglichen reagieren.
In diesem Fall würden sich die Erwartungen an die Fed kaum verändern.
Wahrscheinlich wäre zunächst eine erhöhte Volatilität unmittelbar nach Veröffentlichung, bevor sich die Märkte anschließend wieder stärker auf Unternehmensdaten, Charttechnik und die geopolitische Lage konzentrieren.
Gerade bei einem neutralen Datensatz könnten deshalb kurzfristig beide Richtungen getestet werden, bevor sich eine nachhaltige Trendbewegung entwickelt.
⸻
Earnings im Überblick
Auch gestern stand wieder eine Vielzahl interessanter Quartalszahlen auf dem Programm.
Besonders positiv überraschte Siemens. Das Unternehmen konnte sowohl beim Gewinn als auch operativ überzeugen und bestätigte erneut die robuste Nachfrage im Industrie- und Automatisierungsbereich.
Ebenfalls starke Zahlen lieferte Monster Beverage, das sowohl beim Umsatz als auch beim Gewinn die Analystenerwartungen übertreffen konnte. Die Aktie reagierte entsprechend freundlich.
Bei Warner Bros. Discovery fiel das Bild gemischt aus. Zwar lag der Gewinn pro Aktie rund 140 % über den Analystenschätzungen, gleichzeitig verfehlte das Unternehmen die Umsatzerwartungen jedoch deutlich mit einer negativen Revenue Surprise von rund 5,6 %. Das zeigt erneut, dass Anleger aktuell nicht nur auf die Profitabilität, sondern insbesondere auch auf das Umsatzwachstum achten.
Auch Commerzbank veröffentlichte Zahlen und blieb weiterhin im Fokus des europäischen Bankensektors. Insgesamt setzte sich der Eindruck fort, dass europäische Finanzwerte bislang solide durch die Berichtssaison kommen.
⸻
Heute im Fokus
Heute richtet sich der Blick insbesondere auf:
* Allianz
* Deutsche Telekom
* Münchener Rück
* Merck
* Rheinmetall
* Visa
* Daimler Truck
* Enbridge Energy
Gerade Allianz, Münchener Rück und Rheinmetall dürften heute auch den DAX maßgeblich beeinflussen.
Besonders spannend bleibt zudem Visa, da die Entwicklung des Zahlungsverkehrs häufig einen guten Einblick in das aktuelle Konsumverhalten liefert.
⸻
Märkte und Korrelationen
US Oil
Der Ölpreis bleibt aktuell einer der wichtigsten Makrofaktoren überhaupt.
Gestern konnte US Oil noch einmal rund 4,14 % zulegen und spiegelte damit eindrucksvoll wider, wie sensibel die Märkte weiterhin auf jede neue Meldung aus dem Nahen Osten reagieren.
Heute Morgen sehen wir dagegen zunächst eine Korrektur von rund 1,3 %, nachdem Hoffnungen auf weitere diplomatische Fortschritte zwischen Iran und Saudi-Arabien aufgekommen sind.
Charttechnisch bleibt für mich entscheidend:
Solange wir uns oberhalb der 79-Dollar-Zone stabilisieren können, bleibt die 84-Dollar-Marke das nächste realistische Kursziel, sofern sich die geopolitische Lage erneut verschärfen sollte.
Sollte sich die Situation dagegen nachhaltig entspannen und wir unter die 67,80-Dollar-Marke zurückfallen beziehungsweise dort auf Tagesbasis schließen, würde ich wieder deutlich bearisher werden und zunächst Ziele im Bereich von 74 bis 72 Dollar favorisieren.
Öl bleibt aktuell deshalb einer der wichtigsten Frühindikatoren für Inflation, Zinserwartungen und die Entwicklung der gesamten Risk Assets.
⸻
US-Staatsanleihen
Auch am Anleihemarkt war gestern erneut Bewegung zu sehen.
Die Kurse der US-Treasuries konnten auf breiter Front zulegen:
* 3-jährige Staatsanleihen: +1,90 %
* 5-jährige Staatsanleihen: +1,70 %
* 10-jährige Staatsanleihen: +1,37 %
* 30-jährige Staatsanleihen: +1,06 %
Parallel dazu sorgten die Aussagen von Fed-Mitglied Alberto Musalem für Aufmerksamkeit.
Er betonte erneut, dass die Inflation seiner Einschätzung nach weiterhin oberhalb des Zielbereichs liege und zusätzliche Angebots- beziehungsweise Energiepreisschocks die Preisentwicklung erneut beschleunigen könnten.
Sein Tonfall war insgesamt klar hawkish und bestätigt, dass innerhalb der Federal Reserve weiterhin eine gewisse Bereitschaft besteht, die Geldpolitik bei Bedarf nochmals zu verschärfen.
Die heutigen Arbeitsmarktdaten werden deshalb entscheidend dafür sein, ob sich dieser hawkishe Kurs weiter bestätigt oder die Märkte wieder stärker auf eine Zinspause setzen.
⸻
DXY – US-Dollar Index
Der US-Dollar konnte sich gestern erneut etwas fester präsentieren und legte rund 0,32 % zu. Haupttreiber waren zum einen die gestiegenen Renditen am US-Anleihemarkt und zum anderen die zunehmend hawkishen Aussagen einzelner Fed-Mitglieder. Gleichzeitig positionieren sich viele Marktteilnehmer bereits vor den heutigen Non-Farm Payrolls defensiver, was dem Dollar zusätzlich Unterstützung verleiht.
Charttechnisch bleibt für mich heute vor allem die psychologisch wichtige 100-Punkte-Marke entscheidend.
Sollten die Arbeitsmarktdaten stärker als erwartet ausfallen und der Dollar nachhaltig über 100 Punkte ausbrechen können, bleibt für mich die Zone zwischen 100,50 und 100,60 das nächste relevante Kursziel.
Sollten die NFP-Daten dagegen enttäuschen und gleichzeitig die Lohnentwicklung schwächer ausfallen, dürfte der Dollar wieder unter Druck geraten. In diesem Fall bleibt zunächst die 99,50 die wichtigste Unterstützung. Wird diese unterschritten, könnte auch die 99er-Marke relativ schnell wieder in den Fokus rücken.
Der Dollar bleibt heute vermutlich einer der stärksten Indikatoren dafür, wie der Markt die Arbeitsmarktdaten interpretiert.
⸻
Volatilitätsindex (VIX)
Der VIX notiert aktuell bei rund 15,27 Punkten und signalisiert damit weiterhin ein vergleichsweise ruhiges Marktumfeld.
Trotz der geopolitischen Unsicherheiten und der anstehenden Non-Farm Payrolls zeigt der Optionsmarkt bislang keine außergewöhnlich hohe Absicherungsnachfrage.
Das bedeutet allerdings nicht zwangsläufig, dass heute keine hohe Volatilität entstehen kann.
Gerade rund um die Veröffentlichung der Arbeitsmarktdaten sehen wir häufig innerhalb weniger Minuten starke Ausschläge in beide Richtungen. Deshalb sollte man insbesondere zur Veröffentlichung um 14:30 Uhr deutscher Zeit mit erhöhter Vorsicht agieren.
⸻
Risk Assets im Überblick
Nvidia
Nvidia zeigte sich gestern erneut sehr stabil und schloss nahezu unverändert.
Im Tagesverlauf wurde die Zone um 223 US-Dollar erneut angelaufen, allerdings fehlte bislang noch die notwendige Dynamik für einen nachhaltigen Ausbruch.
Charttechnisch bleibt mein übergeordnetes Bild unverändert bullish.
Solange Nvidia oberhalb der 217-Dollar-Marke handelt, bleibt für mich die Long-Seite favorisiert. In diesem Fall sehe ich weiterhin Potenzial in Richtung 230 US-Dollar.
Sollten wir dagegen nachhaltig unter 217 Dollar zurückfallen, würden zunächst die Unterstützungen im Bereich 212 bis 213 Dollar wieder in den Fokus rücken.
Fundamental bleibt Nvidia ohnehin einer der stärksten Profiteure des KI-Booms. Kurzfristig dürften heute allerdings vor allem Makrodaten und Zinserwartungen den Kurs beeinflussen.
⸻
Bitcoin
Bitcoin konnte gestern ebenfalls eine wichtige Unterstützung verteidigen.
Am Monatstief vom März kam erneut Kaufinteresse in den Markt und sorgte für eine Stabilisierung.
Heute greift Bitcoin diese Widerstandszone erneut an.
Für mich bleibt die technische Ausgangslage relativ eindeutig.
Sollten wir uns auf Tagesbasis nachhaltig oberhalb von 65.730 US-Dollar etablieren können, würde sich das Chartbild weiter verbessern. In diesem Fall sehe ich zunächst Potenzial bis 67.000 Dollar und anschließend in Richtung 68.200 Dollar.
Sollten die heutigen Arbeitsmarktdaten jedoch deutlich stärker ausfallen und dadurch der Dollar sowie die Anleiherenditen kräftig steigen, könnte Bitcoin erneut unter Druck geraten.
Wird die aktuelle Unterstützung nicht gehalten, rücken wieder die Bereiche um 62.000 bis 61.000 Dollar in den Fokus.
Gerade Bitcoin dürfte heute sehr sensibel auf Veränderungen der Zinserwartungen reagieren.
⸻
S&P 500
Der S&P 500 zeigte gestern lediglich leichte Gewinnmitnahmen und verlor rund 0,19 %.
Aus charttechnischer Sicht hat sich dadurch allerdings kaum etwas verändert.
Der übergeordnete Aufwärtstrend bleibt vollständig intakt.
Für mich gilt deshalb weiterhin:
Rücksetzer bleiben zunächst Kaufgelegenheiten.
Sollten wir heute das Tagestief von gestern unterschreiten, könnte kurzfristig noch einmal etwas Verkaufsdruck entstehen. In diesem Fall wäre ein Rücklauf in Richtung der letzten Ausbruchszone durchaus denkbar.
Solange diese Unterstützungen jedoch halten, bleibe ich insgesamt klar bullish.
⸻
Nasdaq 100
Auch der Nasdaq zeigte gestern lediglich eine kleinere Konsolidierung.
Das Wochenhoch wurde erneut angelaufen, allerdings konnte sich der Index bislang noch nicht nachhaltig darüber etablieren.
Heute bleibt besonders die Zone um 29.500 Punkte entscheidend.
Gelingt dort ein nachhaltiger Ausbruch, bleibt die psychologisch wichtige 30.000-Punkte-Marke das nächste große Ziel.
Sollten die heutigen Arbeitsmarktdaten jedoch für steigende Zinserwartungen sorgen und wir unter das gestrige Tagestief fallen, rückt zunächst die 29.000-Punkte-Zone wieder als Unterstützung in den Fokus.
Sollte auch diese Marke nicht halten, wäre anschließend der Bereich um 28.500 Punkte das nächste relevante Kursziel.
Übergeordnet bleibt der Nasdaq allerdings weiterhin einer der stärksten Aktienindizes weltweit.
⸻
Dow Jones (US30)
Der Dow Jones zeigte gestern etwas stärkere Gewinnmitnahmen und verlor rund 1,1 %.
Damit fiel der Index zunächst wieder unter die Marke von 54.000 Punkten.
Für den heutigen Handel bleibt genau diese Zone entscheidend.
Sollte sich der Index weiterhin unterhalb dieser Marke halten, könnte zunächst noch einmal ein Rücklauf in Richtung 53.500 bis 53.400 Punkte erfolgen.
Sollte der Markt dagegen die 54.000 Punkte zurückerobern, würde sich das technische Bild wieder deutlich aufhellen.
In diesem Fall bliebe für mich der Bereich um 54.500 Punkte das nächste kurzfristige Ziel.
Der Dow reagiert aktuell besonders sensibel auf Veränderungen der Zinserwartungen, weshalb auch hier die heutigen Non-Farm Payrolls eine entscheidende Rolle spielen.
⸻
DAX Charttechnik
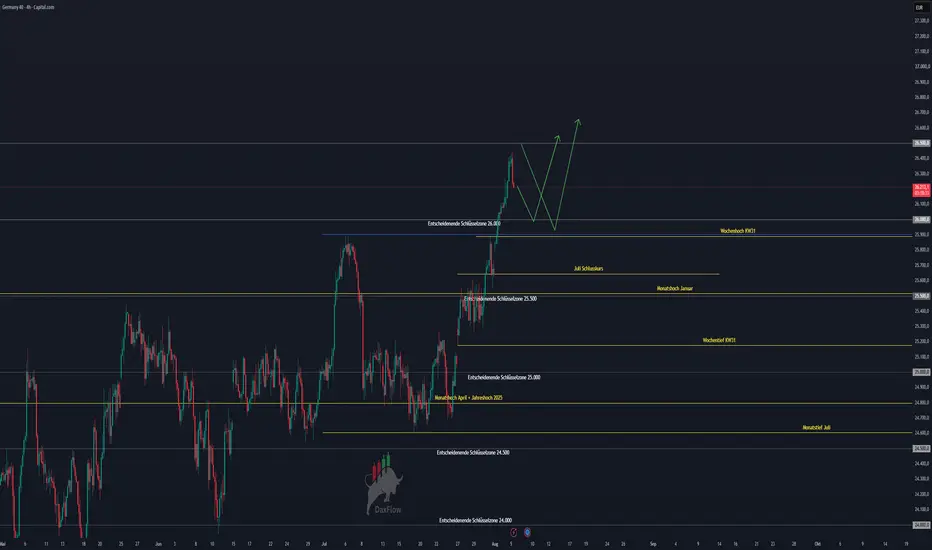
Der DAX zeigte sich gestern zunächst wie erwartet etwas schwächer und schloss den Handel rund 0,3 % im Minus. Diese leichte Konsolidierung war nach den starken Vortagen allerdings keineswegs überraschend und aus technischer Sicht sogar gesund.
Bereits im heutigen frühen Handel konnte der Index jedoch wieder deutlich an Stärke gewinnen. Besonders zum London Open kam erneut Kaufdruck in den Markt, wodurch der DAX inzwischen wieder im Bereich von rund 26.320 Punkten notiert.
Damit befinden wir uns weiterhin in unmittelbarer Nähe der Allzeithochs.
Für den heutigen Handel bleibt für mich zunächst das Tagestief von gestern die wichtigste Unterstützung.
Sollten wir dieses Niveau im Verlauf des Tages unterschreiten, rücken unmittelbar die Bereiche um 26.000 Punkte sowie anschließend die 25.900er-Zone in den Fokus. Diese Bereiche wären für mich die ersten interessanten Unterstützungen, an denen Käufer erneut aktiv werden könnten.
Auf der Oberseite wird es dagegen zunehmend schwieriger.
Wir befinden uns inzwischen sehr nahe an den bisherigen Rekordständen. Neue Long-Einstiege unmittelbar unter Allzeithochs bieten daher kurzfristig kein besonders attraktives Chance-Risiko-Verhältnis.
Aus meiner Sicht wäre ein Rücksetzer in Verbindung mit den heutigen Non-Farm Payrolls sogar das konstruktivere Szenario.
Sollte der Markt nach den Arbeitsmarktdaten zunächst volatil reagieren, anschließend jedoch wichtige Unterstützungen verteidigen, könnten sich dort deutlich attraktivere Long-Einstiege ergeben.
Gelingt dagegen bereits heute ein nachhaltiger Ausbruch über die Hochs der vergangenen Tage, bleibt selbstverständlich auch der Weg in Richtung neuer Allzeithochs grundsätzlich offen.
Der übergeordnete Trend bleibt unverändert klar aufwärtsgerichtet.
Kurzfristig dürfte jedoch kaum ein Ereignis mehr Einfluss auf den DAX haben als der heutige US-Arbeitsmarktbericht.
Deshalb würde ich insbesondere rund um 14:30 Uhr deutscher Zeit erhöhte Vorsicht walten lassen.
⸻
Fazit
Der heutige Handelstag dürfte ohne Zweifel einer der wichtigsten Makro-Termine der gesamten Woche werden.
Mit den Non-Farm Payrolls, den durchschnittlichen Stundenlöhnen sowie der US-Arbeitslosenquote erhalten die Märkte heute gleich mehrere entscheidende Hinweise darauf, wie robust der amerikanische Arbeitsmarkt tatsächlich ist und welche geldpolitischen Schritte die Federal Reserve in den kommenden Monaten möglicherweise einleiten wird.
Entsprechend dürfte sich bereits unmittelbar nach Veröffentlichung zeigen, wie sich die Wahrscheinlichkeiten im FedWatch Tool verändern und ob der Markt künftig eher mit einer Zinserhöhung oder einem unveränderten Leitzins im September rechnet.
Parallel dazu bleibt die geopolitische Lage im Nahen Osten weiterhin ein zentraler Risikofaktor.
Die Entwicklungen rund um die Straße von Hormus sorgen unverändert für erhöhte Unsicherheit an den Energiemärkten und halten insbesondere den Ölpreis auf einem erhöhten Niveau. Solange hier keine nachhaltige Deeskalation erfolgt, dürfte dieses Thema auch in den kommenden Tagen ein wichtiger Einflussfaktor für Inflationserwartungen und Zinspolitik bleiben.
Technisch befinden sich viele Risikoanlagen weiterhin in intakten Aufwärtstrends.
S&P 500, Nasdaq, Nvidia, Bitcoin und auch der DAX zeigen trotz kleiner Konsolidierungen bislang keine nachhaltigen Schwächesignale.
Kurzfristig entscheidet heute jedoch nicht die Charttechnik allein, sondern vor allem die Interpretation der Arbeitsmarktdaten.
Mein Fokus liegt deshalb heute klar auf den Reaktionen von:
* US-Dollar
* US-Staatsanleihen
* Öl
* Aktienindizes
* Bitcoin
* FedWatch Tool
Diese Märkte werden innerhalb weniger Minuten zeigen, welches Szenario sich nach den Non-Farm Payrolls durchsetzt.
Bis dahin dürfte sich der Handel eher zurückhaltend entwickeln, bevor um 14:30 Uhr deutscher Zeit deutlich mehr Volatilität aufkommt.
Ich wünsche euch allen viel Erfolg für den heutigen Handelstag und vor allem ein gutes Risikomanagement rund um die Veröffentlichung der Non-Farm Payrolls.
Keine Anlageberatung – lediglich meine persönliche Markteinschätzung. Long 
Gründe für die heutige bullische UnterstützungGründe für die heutige bullische Unterstützung
1. Nachlassende Spannungen im Nahen Osten stärken die globale Risikobereitschaft; neue Höchststände bei US-Aktien wirken unterstützend
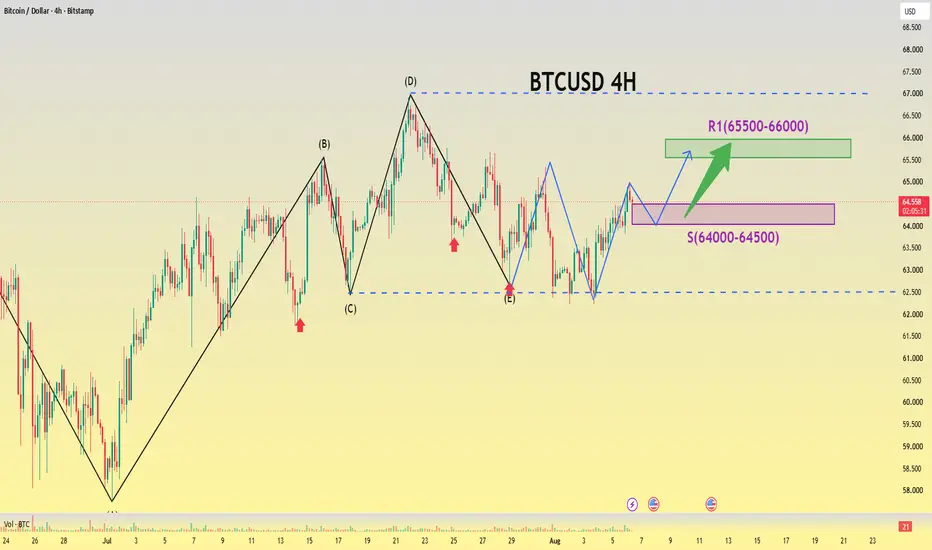
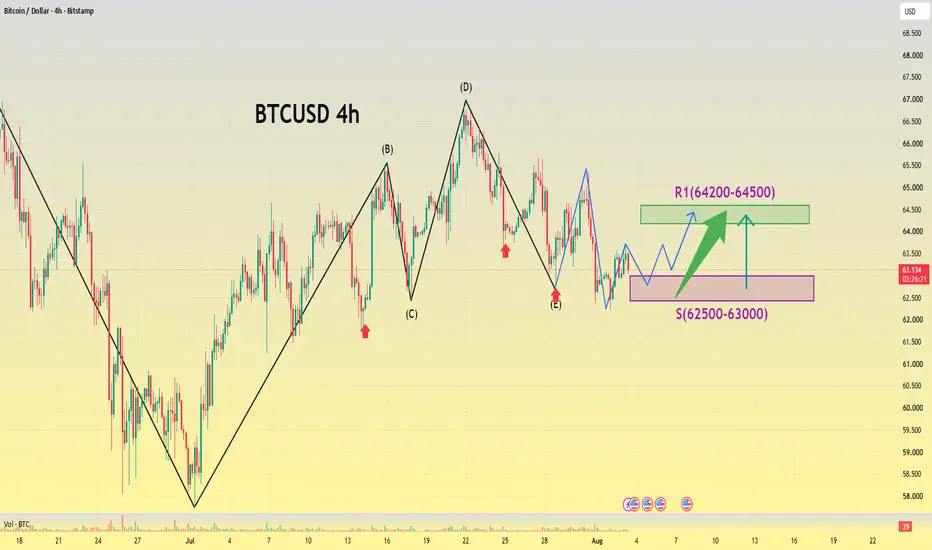
Fortschritte bei den Verhandlungen zwischen den USA und dem Iran sowie ein Rückgang der Rohölpreise haben den Inflationsdruck teilweise abgefedert. Da US-Aktien wiederholt Allzeithochs erreichen, steigt die allgemeine Risikobereitschaft am Markt weiter an. Bitcoin weist eine starke Korrelation mit US-Technologiewerten auf; dank der verbesserten Marktstimmung konnte sich der Kurs erfolgreich über der psychologisch wichtigen Marke von 64.000 US-Dollar stabilisieren. Der Pessimismus infolge des vorangegangenen Kursrückgangs hat sich weitgehend gelegt, die Kaufunterstützung auf niedrigerem Niveau hat zugenommen, und das Risiko eines starken Einbruchs wurde wirksam begrenzt.
2. Kapitalzuflüsse in Spot-ETFs an einem einzigen Tag; kurzfristige institutionelle Käufe sorgen für zusätzliche Unterstützung
In den letzten 24 Stunden verzeichneten die ETFs einen leichten Nettozufluss und kehrten damit den vorherigen Trend anhaltender Mittelabflüsse um. Dies deutet darauf hin, dass institutionelle Anleger den Bereich zwischen 63.000 und 64.000 US-Dollar als attraktive Einstiegszone betrachten; kurzfristiges Kapital, das für Käufe bei Kursrücksetzern („Buy the Dip“) eingesetzt wurde, lieferte die nötige Liquidität, um den Preis über 64.500 US-Dollar zu stabilisieren. Auch wenn das Volumen der Tageszuflüsse begrenzt ist, hat es zumindest den durch anhaltende Abflüsse verursachten Abwärtsdruck gemildert und signalisiert eine Verbesserung der kurzfristigen Kaufdynamik.
3. Steigende Unterstützungsstruktur; wichtige Unterstützungsniveaus haben erfolgreich die Rollen getauscht
Die ehemalige Widerstandszone bei 63.800 bis 64.000 US-Dollar hat sich erfolgreich in die aktuelle kurzfristige bullische „Lebenslinie“ verwandelt; bei jedem erneuten Test dieses Bereichs zeigt sich eine starke Kaufunterstützung. Die sekundäre Unterstützungszone bei 63.400 bis 63.600 US-Dollar bleibt stabil, und auch die Untergrenze der mittelfristigen Handelsspanne (62.700 bis 63.000 US-Dollar) wird erfolgreich verteidigt. Solange die kurzfristige Marke von 63.800 US-Dollar nicht nachhaltig unterschritten wird, bleibt die aktuelle Struktur einer von den Tiefstständen ausgehenden, oszillierenden Aufwärtsbewegung intakt. Dies verleiht dem Kurs die nötige Dynamik, um weiterhin die darüber liegenden Widerstandsniveaus zu testen.  Long

DAX Tagesausblick 06.08-schwacher ADP und erste Gewinnmitnahmen!Warten die Märkte auf die NFP-Daten? Deeskalation im Nahen Osten, schwacher ADP-Bericht und erste Gewinnmitnahmen
Guten Morgen zusammen,
nach vier sehr starken Handelstagen haben die Aktienmärkte gestern erstmals leichte Gewinnmitnahmen gesehen. Auslöser waren vor allem gemischte Konjunkturdaten aus den USA, allen voran der deutlich schwächer als erwartete ADP-Arbeitsmarktbericht. Gleichzeitig entspannt sich die geopolitische Lage rund um die Straße von Hormuz weiter, wodurch der Ölpreis innerhalb weniger Tage massiv nachgegeben hat. Heute dürfte der Fokus der Marktteilnehmer bereits klar auf den morgigen Non-Farm Payrolls liegen. Entsprechend erwarte ich einen eher ruhigeren Handelstag, bevor morgen mit den US-Arbeitsmarktdaten der nächste große Impulsgeber folgt.
Agenda
* Geopolitische Lage
* Fundamentale Wirtschaftsdaten gestern
* Fundamentale Wirtschaftsdaten heute
* FedWatch Tool
* Earnings im Überblick
* Märkte und Korrelationen im Überblick
* Risk Assets im Überblick
* DAX charttechnischer Ausblick
* Fazit
⸻
Geopolitische Lage
Die geopolitische Lage bleibt aktuell der wichtigste Einflussfaktor für den Ölmarkt. Insgesamt setzt sich die Deeskalation zwischen den USA, Oman und Iran weiter fort. Zahlreiche Meldungen deuteten gestern darauf hin, dass die Verhandlungen über eine Wiederaufnahme beziehungsweise kontrollierte Öffnung der Schifffahrtsroute in der Straße von Hormuz Fortschritte machen. Iran sprach mehrfach von einer Einigung mit Oman über einen möglichen Transitkorridor, während auch aus Washington und europäischen Staaten weitere diplomatische Signale kamen.
Gleichzeitig bleibt die Lage jedoch fragil. Die Huthi-Rebellen im Jemen bekräftigten erneut ihre Drohungen gegen saudische Öltanker und erklärten, sämtliche Schiffsbewegungen genau zu beobachten. Auch im Süden des Libanon kam es erneut zu militärischen Zwischenfällen zwischen Israel und der Hisbollah. Trotz dieser Einzelereignisse bewertet der Markt die Gesamtlage momentan deutlich entspannter als noch zu Wochenbeginn.
Die Folge sehen wir unmittelbar am Ölmarkt. Innerhalb weniger Handelstage verlor US Oil rund 13 %, da ein erheblicher Teil der zuvor eingepreisten geopolitischen Risikoprämie wieder aus dem Markt genommen wurde. Genau das zeigt erneut, wie schnell geopolitische Aufschläge sowohl aufgebaut als auch wieder vollständig ausgepreist werden können.
⸻
Fundamentale Wirtschaftsdaten gestern
Der gestrige Handel wurde vor allem durch den US-Arbeitsmarkt geprägt.
Im Mittelpunkt stand der ADP Employment Change, der mit lediglich 44.000 neuen Stellen deutlich unter den Erwartungen von 68.000 lag. Auch gegenüber dem Vormonat mit 95.000 Stellen fiel das Ergebnis wesentlich schwächer aus. Der ADP-Bericht gilt als wichtiger Vorindikator für die morgigen offiziellen Non-Farm Payrolls. Ein schwacher ADP-Bericht bedeutet zwar nicht automatisch ebenfalls schwache NFP-Daten, erhöht aber die Unsicherheit erheblich.
Für die Märkte war diese Veröffentlichung zunächst positiv, da schwächere Arbeitsmarktdaten den Druck auf die Federal Reserve hinsichtlich weiterer Zinserhöhungen reduzieren könnten.
Dem gegenüber standen jedoch überraschend starke Konjunkturdaten.
Der S&P Global Services PMI stieg auf 54,6 Punkte und lag damit sowohl über den Erwartungen von 53,6 als auch deutlich über dem Vormonat. Auch der Composite PMI überraschte positiv und kletterte auf 54,5 Punkte.
Damit zeigt sich weiterhin eine robuste US-Wirtschaft, insbesondere im Dienstleistungssektor.
Inflationstechnisch besonders interessant waren die ISM Prices Paid, welche mit 70,3 Punkten deutlich über den Erwartungen von 65,0 lagen. Dieser Wert signalisiert weiterhin erhöhten Preisdruck innerhalb des Dienstleistungssektors und dürfte der Federal Reserve kaum gefallen. Zwar schwächt sich der Arbeitsmarkt langsam ab, gleichzeitig bleiben die Inflationsrisiken aber bestehen.
Der eigentliche ISM Services PMI lag mit 54,1 Punkten leicht unter den Erwartungen von 54,5, allerdings weiterhin oberhalb des Vormonats und damit klar im Wachstumsbereich.
Auch die Rohöllagerbestände sorgten für Aufmerksamkeit. Statt eines erwarteten Rückgangs um 1,5 Millionen Barrel wurden die Lagerbestände um 2,48 Millionen Barrel aufgebaut. Nach dem starken Rückgang der Vorwoche stellt dies eine deutliche Entspannung auf der Angebotsseite dar und unterstützte zusätzlich den fallenden Ölpreis.
Abgerundet wurde der Handelstag durch eine Rede von US-Präsident Donald Trump, die zwar erneut handelspolitische Themen sowie mögliche Zölle aufgriff, kurzfristig jedoch keinen nachhaltigen Einfluss auf die Aktienmärkte ausübte.
⸻
Fundamentale Wirtschaftsdaten heute
Bereits in den frühen Morgenstunden sprach FOMC-Mitglied Mary Daly. Ihre Aussagen unterstrichen erneut den vorsichtigen Kurs der Federal Reserve. Zwar sieht sie langfristig weiterhin stabile Inflationserwartungen, gleichzeitig betonte sie jedoch, dass neue Inflationsschübe nicht ausgeschlossen seien und die Geldpolitik datenabhängig bleiben müsse.
Im weiteren Tagesverlauf richtet sich der Blick auf das ECB Economic Bulletin, welches Hinweise auf die wirtschaftliche Lage innerhalb der Eurozone liefern dürfte.
Der wichtigste Termin des heutigen Tages sind jedoch die US Initial Jobless Claims.
Erwartet werden 203.000 Erstanträge, nach zuletzt 197.000.
Sollten die Anträge überraschend deutlich steigen, würde dies die These eines sich abschwächenden Arbeitsmarktes weiter stützen und die morgigen Non-Farm Payrolls zusätzlich in den Fokus rücken.
Der eigentliche Höhepunkt bleibt allerdings der morgige Freitag mit:
* Non-Farm Payrolls
* Average Hourly Earnings
* Arbeitslosenquote
Diese Daten werden voraussichtlich die Richtung für den gesamten Markt bis zum nächsten Fed-Meeting maßgeblich beeinflussen.
⸻
FedWatch Tool
Seit den gestrigen Arbeitsmarktdaten hat sich die Erwartungshaltung der Marktteilnehmer leicht verschoben.
Für die September-Sitzung preist der Markt aktuell noch eine Wahrscheinlichkeit von 54,7 % für eine Zinserhöhung um 25 Basispunkte ein. Die Wahrscheinlichkeit unveränderter Zinsen liegt inzwischen bei 45,3 %.
Damit wird deutlich, wie entscheidend die morgigen NFP-Daten werden. Sollten diese ebenfalls deutlich schwächer ausfallen als erwartet, könnte sich das Kräfteverhältnis weiter in Richtung einer Zinspause verschieben.
Bis zum September-Meeting stehen zwar noch zahlreiche wichtige Termine wie Jackson Hole, weitere Inflationsdaten sowie zusätzliche Arbeitsmarktdaten an. Kurzfristig werden die morgigen NFP-Zahlen jedoch den wichtigsten Einfluss auf die Zinserwartungen besitzen.
⸻
Earnings im Überblick
Auch die laufende Berichtssaison liefert weiterhin wichtige Impulse.
Zu den positiven Überraschungen gehörten unter anderem Siemens, die sowohl beim Gewinn als auch beim Umsatz die Erwartungen übertreffen konnten. Ebenfalls solide präsentierten sich Infineon sowie Deutsche Post.
In den USA sorgten insbesondere Walt Disney sowie Realty Income für positive Überraschungen. Auch eBay konnte insgesamt überzeugende Quartalszahlen liefern.
Heute richtet sich der Blick unter anderem auf:
* Berkshire Hathaway
* Deutsche Telekom
* Rheinmetall
* Commerzbank
* Fresenius SE
* Vonovia
* Scout24
* Airbnb
* Warner Bros. Discovery
* Monster Beverage
* Merck
Gerade Rheinmetall, Deutsche Telekom, Commerzbank sowie Vonovia könnten heute zusätzliche Impulse für den DAX liefern.
Märkte und Korrelationen im Überblick
US Oil
Der Ölpreis setzte seine Korrektur auch gestern fort. Zwar fiel die Bewegung deutlich moderater aus als noch am Dienstag, insgesamt bleibt das Bild jedoch unverändert. Solange die geopolitische Deeskalation zwischen Iran, Oman und den USA anhält, dürfte die zuletzt eingepreiste Risikoprämie weiter aus dem Markt genommen werden.
Charttechnisch bleibt für mich das gestrige Tagestief entscheidend. Sollte dieses unterschritten werden, halte ich einen Rücklauf in den Bereich von 74 USD und perspektivisch sogar 72 USD für realistisch.
Auf der Oberseite würde sich das Bild erst wieder deutlich aufhellen, wenn wir das Monatstief vom April im Bereich um 79 USD nachhaltig zurückerobern. In Kombination mit einer erneuten Eskalation im Nahen Osten wären anschließend auch wieder Kurse im Bereich von 84 USD denkbar.
Allein in den ersten sechs Handelstagen dieses Monats verlor Öl aufgrund der geopolitischen Entspannung bereits rund 13 %. Das zeigt erneut eindrucksvoll, wie schnell geopolitische Risikoprämien aufgebaut, aber auch wieder vollständig ausgepreist werden können.
⸻
US Bonds
Am Anleihemarkt verlief der gestrige Handel insgesamt ruhig.
Heute Morgen notieren die Renditen leicht im Plus:
* 3-jährige US-Bonds: +0,31 %
* 5-jährige US-Bonds: +0,28 %
* 10-jährige US-Bonds: +0,17 %
* 30-jährige US-Bonds: +0,15 %
Größere Bewegungen erwarte ich hier erst wieder mit den morgigen Non-Farm Payrolls. Diese dürften sowohl die Zinserwartungen als auch die Entwicklung am Anleihemarkt maßgeblich beeinflussen.
⸻
US-Dollar Index (DXY)
Der US-Dollar zeigte sich gestern erneut schwächer und verlor rund 0,2 %.
Charttechnisch bleibt das Bild nahezu unverändert.
Kann sich der Dollar wieder über 100,10 Punkte etablieren und anschließend auch das Tageshoch vom Dienstag überwinden, sehe ich weiteres Potenzial bis in den Bereich von 100,50 Punkten.
Sollte dagegen das gestrige Tagestief unterschritten werden, rückt zunächst die Marke von 99,50 Punkten in den Fokus. Fällt anschließend auch das Montagstief, wären sogar Rücksetzer bis an die 99,00 Punkte möglich.
Die morgigen NFP-Daten dürften hierbei der entscheidende Impulsgeber sein. Schwächere Arbeitsmarktdaten würden den Dollar vermutlich zusätzlich unter Druck setzen, während überraschend starke Zahlen die Wahrscheinlichkeit weiterer Zinserhöhungen erhöhen und den Dollar entsprechend stützen könnten.
⸻
Volatilitätsindex (VIX)
Der VIX zeigte gestern zwar zwischenzeitlich einen deutlichen Anstieg, konnte dieses Niveau jedoch nicht halten und fiel im weiteren Handelsverlauf wieder deutlich zurück.
Aktuell notiert der Index bei rund 15,9 Punkten und signalisiert damit weiterhin ein vergleichsweise ruhiges Marktumfeld. Von echter Risikoaversion ist derzeit noch wenig zu erkennen.
⸻
Risk Assets im Überblick
Nvidia
Nvidia bleibt einer der stärksten Werte am gesamten US-Markt.
Gestern konnte die Aktie erneut rund 3,4 % zulegen. Damit summiert sich der Wochengewinn inzwischen auf über 9 %.
Besonders wichtig ist dabei der Schlusskurs oberhalb des Monatshochs vom April bei rund 217 USD. Solange sich Nvidia über diesem Bereich behaupten kann, bleibt das technische Bild klar bullisch.
Die interessantesten Unterstützungszonen sehe ich aktuell zwischen 212 und 213 USD sowie direkt am Ausbruchsbereich bei 217 USD.
Sollten diese Bereiche verteidigt werden, bleiben für mich die nächsten Kursziele 230 USD sowie anschließend das Junihoch im Bereich um 232 USD.
⸻
Bitcoin
Auch Bitcoin konnte zuletzt leichte Stärke zeigen.
An meiner Einschätzung hat sich allerdings wenig geändert.
Erst ein nachhaltiger Daily Close oberhalb von 65.700 USD würde das Chartbild wieder deutlich verbessern und Platz in Richtung 67.000 beziehungsweise 68.300 USD schaffen.
Scheitert Bitcoin dagegen erneut am Widerstand zwischen 65.000 und 65.700 USD, bleibt die Gefahr weiterer Rücksetzer bestehen.
Besonders wichtig bleibt dabei der Bereich um 62.200 USD. Sollte dieses Wochentief unterschritten werden, rücken anschließend auch 61.000 USD sowie die psychologisch wichtige Marke von 60.000 USD in den Fokus.
⸻
S&P 500
Nach vier außergewöhnlich starken Handelstagen zeigte sich der S&P 500 gestern erstmals etwas schwächer und verlor rund 0,35 %.
Aus meiner Sicht handelt es sich bislang lediglich um normale Gewinnmitnahmen innerhalb eines weiterhin intakten Aufwärtstrends.
Für den heutigen Handel erwarte ich eher einen ruhigen Markt beziehungsweise leichtes Range-Trading vor den morgigen Arbeitsmarktdaten.
Sollte das gestrige Tagestief unterschritten werden, wäre ein Rücklauf bis etwa 7.650 Punkte durchaus denkbar. Dort würde ich jedoch eher nach neuen Long-Setups suchen als aggressiv auf fallende Kurse zu setzen.
⸻
Nasdaq 100
Der Nasdaq verlor gestern rund 0,75 % und zeigte damit erstmals etwas deutlichere Schwäche.
Nachdem die psychologisch wichtige Marke von 30.000 Punkten knapp erreicht wurde, sehen wir nun eine erste technische Korrektur.
Heute wurde bereits das gestrige Tagestief unterschritten.
Die wichtigsten Unterstützungen liegen für mich nun im Bereich zwischen 29.200 und 29.000 Punkten.
Sollte sich dort erneut Kaufinteresse zeigen, wären Long-Positionen aus meiner Sicht wieder interessant.
Da der Nasdaq bislang allerdings kein neues Allzeithoch ausbilden konnte und gleichzeitig bereits tiefere Tiefs entstanden sind, sollte diese Korrektur zunächst aufmerksam beobachtet werden.
⸻
Dow Jones
Der Dow Jones markierte gestern zwischenzeitlich erneut ein neues Allzeithoch bei rund 54.780 Punkten, wurde dort allerdings deutlich abverkauft und schloss anschließend wieder unter 54.500 Punkten.
Für mich stehen kurzfristig nicht neue Long-Einstiege im Fokus.
Interessanter werden vielmehr mögliche Rücksetzer in den Bereich von 54.000 Punkten beziehungsweise 53.500 Punkten, um dort nach neuen Long-Gelegenheiten innerhalb des übergeordneten Aufwärtstrends Ausschau zu halten.
DAX charttechnischer Ausblick
Auch der DAX hat gestern erstmals nach mehreren sehr starken Handelstagen etwas Luft abgelassen. Der Index schloss rund 0,58 % im Minus und zeigt heute Morgen zunächst weiteren leichten Verkaufsdruck. Das gestrige Tagestief wurde bereits unterschritten.
Aus charttechnischer Sicht ist diese Bewegung nach der starken Rally der vergangenen Tage jedoch vollkommen normal. Nach dem dynamischen Ausbruch auf neue Allzeithochs wären kleinere Gewinnmitnahmen sowie Rücksetzer in frühere Widerstandsbereiche sogar gesund und könnten neue Long-Gelegenheiten eröffnen.
Für mich bleibt die entscheidende Unterstützungszone unverändert der Bereich zwischen 26.000 Punkten und dem ehemaligen Allzeithoch beziehungsweise Wochenhoch der KW31 bei rund 25.920 Punkten. Dort würde ich den ersten größeren Kaufdruck erwarten.
Sollte dieser Bereich nicht halten, rückt anschließend das offene Gap zwischen 25.700 Punkten und dem Juli-Schlusskurs bei rund 25.650 Punkten in den Fokus. Auch diese Zone halte ich für einen sehr interessanten Bereich, um nach neuen Long-Setups innerhalb des übergeordneten Aufwärtstrends Ausschau zu halten.
Neue Long-Positionen auf aktuellem Niveau würde ich dagegen eher vermeiden. Nach der starken Aufwärtsbewegung der vergangenen Woche erscheint mir das Chancen-Risiko-Verhältnis für frische Käufe momentan nicht besonders attraktiv.
Sollte der DAX hingegen das heutige Tageshoch zurückerobern und gleichzeitig positive fundamentale Impulse – beispielsweise durch starke US-Arbeitsmarktdaten oder weitere geopolitische Entspannung – erhalten, wären neue Allzeithochs selbstverständlich jederzeit wieder möglich.
Kurzfristig rechne ich allerdings eher mit einer Konsolidierung beziehungsweise einer Seitwärtsphase, bevor der Markt seine nächste größere Richtung entscheidet.
⸻
Fazit
Die Märkte befinden sich weiterhin grundsätzlich in einem konstruktiven Umfeld. Die geopolitische Lage hat sich gegenüber der Vorwoche deutlich entspannt, was sich insbesondere am kräftigen Rückgang des Ölpreises widerspiegelt. Gleichzeitig bleiben die Aktienmärkte trotz erster Gewinnmitnahmen insgesamt technisch stark.
Auf der fundamentalen Seite liefert der schwache ADP-Bericht erste Hinweise auf eine mögliche Abschwächung des US-Arbeitsmarktes. Gleichzeitig zeigen die Einkaufsmanagerindizes weiterhin eine robuste Wirtschaft, während die gestiegenen ISM-Preiskomponenten daran erinnern, dass der Inflationsdruck noch nicht vollständig verschwunden ist.
Damit rückt der morgige Arbeitsmarktbericht noch stärker in den Mittelpunkt. Die Non-Farm Payrolls, die durchschnittlichen Stundenlöhne sowie die Arbeitslosenquote dürften entscheidend dafür sein, wie sich die Zinserwartungen für die September-Sitzung der Fed entwickeln.
Charttechnisch bleibe ich übergeordnet weiterhin positiv für die Aktienmärkte. Nach den starken Kursanstiegen der vergangenen Tage halte ich kurzfristige Gewinnmitnahmen jedoch für völlig normal. Diese Rücksetzer sehe ich derzeit eher als potenzielle Einstiegsmöglichkeiten innerhalb des bestehenden Aufwärtstrends als als Beginn einer größeren Trendwende.
Entscheidend wird nun sein, ob die geopolitische Entspannung anhält und ob die morgigen Arbeitsmarktdaten die Erwartungen des Marktes bestätigen oder für eine Überraschung sorgen.
⸻
Keine Anlageberatung, nur meine persönliche Markeinschätzung!
Ich wünsche euch einen erfolgreichen Handelstag und wie immer:
Stabile Trades! Long 
 Long
Begründung für die positive MarkteinschätzungBegründung für die positive Markteinschätzung
(Eine detaillierte Analyse der positiven Faktoren basierend auf den neuesten Entwicklungen)
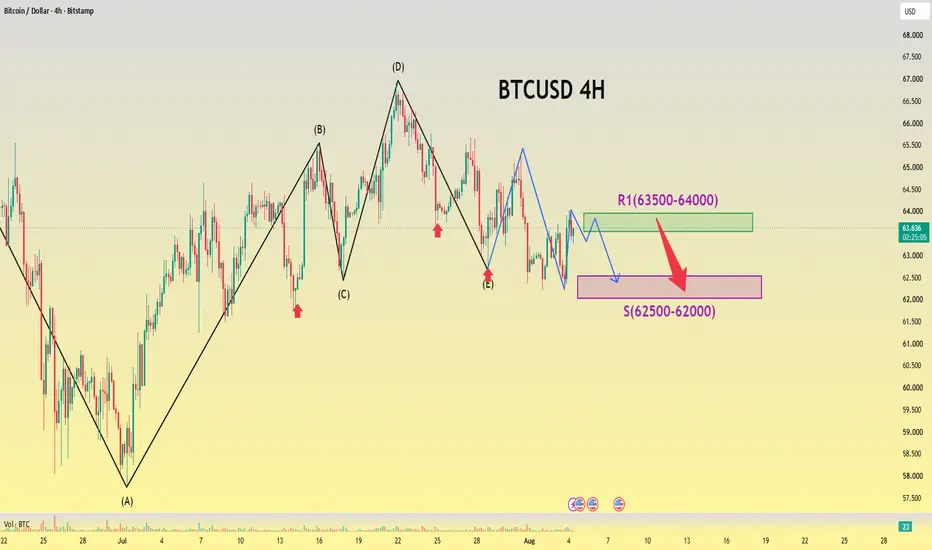
1. Geopolitische Spannungen im Nahen Osten lassen nach + Ölpreise fallen; Inflationssorgen nehmen ab und die Risikobereitschaft erholt sich. Die Erwartungen hinsichtlich des fortgesetzten Schiffsverkehrs durch die Straße von Hormus gewinnen an Bedeutung, während ein starker Rückgang der Rohölpreise den energiebedingten Inflationsdruck mindert und das Risiko weiterer aggressiver Zinserhöhungen der US-Notenbank verringert. Dies stärkt die globale Risikobereitschaft. Da US-Aktien wiederholt Allzeithochs erreichen und Bitcoin eine starke Korrelation mit US-Technologiewerten aufweist, profitiert der Markt von einer verbesserten Stimmung. Bitcoin konnte sich erfolgreich über der wichtigen psychologischen Marke von 64.000 US-Dollar stabilisieren; der frühere Pessimismus hat sich effektiv umgekehrt, die Kaufunterstützung auf niedrigeren Niveaus hat sich deutlich verstärkt und das Potenzial für einen starken Ausverkauf wurde effektiv begrenzt.
2. Konzentrierte Short-Eindeckungen kleiner Positionen erzeugen einen Short-Squeeze-Effekt.
Nachdem der Kurs von der 63.000-Dollar-Marke abprallte, wurden Stop-Loss-Orders für kleinere Short-Positionen kontinuierlich ausgelöst. Dieser erzwungene Kaufdruck trieb den Kurs nach oben und verlieh ihm ausreichend Dynamik für eine kurzfristige Rallye. Solange die Liquidierung der Short-Positionen nicht abgeschlossen ist, bleibt der Abwärtsdruck begrenzt. Sollten die wichtigen Unterstützungsniveaus halten, besteht weiterhin Potenzial für einen Test der Widerstandsniveaus in naher Zukunft.
3. Wandel der Unterstützungsstruktur: Die Zone zwischen 63.400 und 63.600 Dollar hat sich von einem Widerstand zu einer starken kurzfristigen Unterstützung entwickelt.
Die gestrige Kursentwicklung zeigte starke Kaufunterstützung, sobald der Kurs in den Bereich zwischen 63.400 und 63.600 Dollar zurückfiel. In dieser Zone hat sich das Kräfteverhältnis zwischen Bullen und Bären umgekehrt; sie ist nun die zentrale Verteidigungszone für kurzfristig orientierte Bullen. Derweil liegt die Untergrenze der mittelfristigen Handelsspanne bei 62.700–63.000 US-Dollar und bildet die wichtigste Unterstützungszone für diese Korrektur. Solange diese Spanne nicht deutlich durchbrochen wird, bleibt die Struktur der breit angelegten Aufwärtsbewegung – ausgehend von den Tiefstständen – intakt und sichert das mittelfristige Konsolidierungsmuster.
4. Langfristig orientierte Großinvestoren halten ihre Positionen; der Verkaufsdruck im Spotmarkt bleibt begrenzt.
Großinvestoren halten ihre Coins vom Markt fern, und die Spotbestände an den Börsen bleiben niedrig. Es gibt keine Anzeichen für groß angelegte institutionelle Verkäufe, und der Markt ist keinem Risiko eines Systemzusammenbruchs ausgesetzt. Selbst wenn kurzfristige Rallyes auf Widerstand stoßen und korrigieren, dürfte der Rückgang relativ moderat ausfallen und extreme, einseitige Einbrüche vermeiden.
5. Die Marktstimmung bleibt angespannt; es gibt keine Überhitzung oder Blase. Der Fear & Greed Index liegt bei lediglich 38 – weit unterhalb der „Gier“-Phase – was darauf hindeutet, dass die aktuelle Erholung keine panikartige Jagd nach Kursen unter Privatanlegern ausgelöst hat. Folglich ist das Risiko kurzfristiger Spekulationsblasen gering, das Potenzial für eine Marktkorrektur bleibt relativ überschaubar, und ein rascher Einbruch aufgrund überhitzter Stimmung ist unwahrscheinlich. Long 
Überblick über die heutige MarktlageÜberblick über die heutige Marktlage
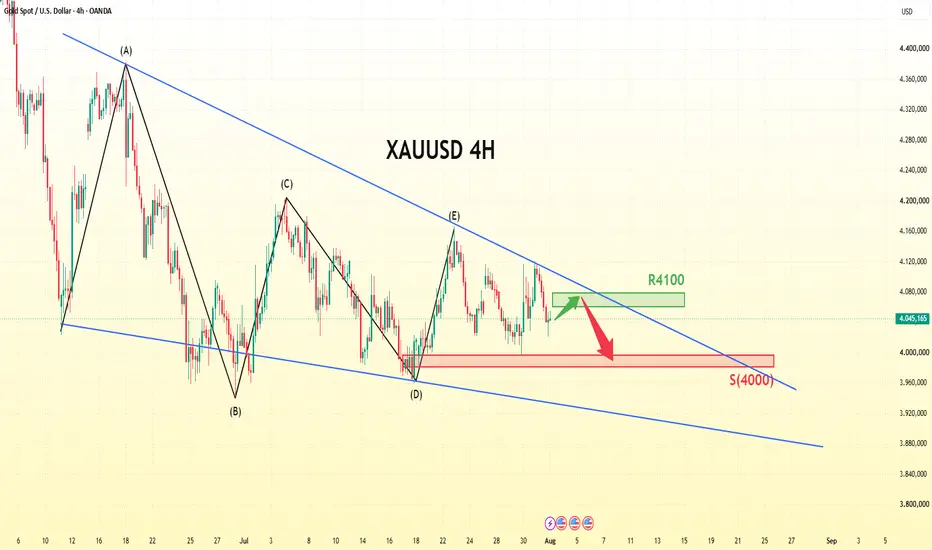
Die Goldpreise tendieren aufwärts und stabilisieren sich über der Marke von 4080; gestützt wird diese Entwicklung durch Fortschritte in den diplomatischen Gesprächen zwischen den USA und dem Iran sowie durch einen starken Rückgang der internationalen Ölpreise, der die Inflationserwartungen gedämpft hat. Der heutige Handelstag steht im Zeichen des wichtigsten Frühindikators der Woche – des ADP-Beschäftigungsberichts – sowie des ISM-Einkaufsmanagerindex (PMI) für den Dienstleistungssektor. Diese Veröffentlichungen werden die Wahrscheinlichkeit einer Zinserhöhung durch die Federal Reserve im September direkt beeinflussen und den Rhythmus der Intraday-Kursbewegungen vorgeben.
Insgesamt zeigt sich der Markt eher bullisch, sieht sich jedoch an wichtigen Widerstandsniveaus starkem Verkaufsdruck gegenüber. Zu erwarten sind eine Konsolidierungsphase und der Aufbau von Momentum während des asiatischen Handels, ein Test der Hoch- und Tiefpunkte im europäischen Handel sowie eine erhöhte Volatilität infolge der Beschäftigungsdaten während der US-Handelssitzung. Das Tauziehen zwischen Bullen und Bären dreht sich um die Erwartungen zum Arbeitsmarkt; ein einseitiger, extremer Trend ist kurzfristig unwahrscheinlich, sodass eher von einem Handel innerhalb einer bestimmten Spanne auszugehen ist. Eine positive Überraschung bei den Daten würde einen Ausbruch nach oben auslösen, während negative Daten zu einem raschen Rücksetzer und einem erneuten Test der Unterstützungsniveaus führen würden.
---------------------------
🌐 Asiatischer Handel: Konsolidierung in enger Spanne und Aufbau von Momentum
Angesichts der am Abend anstehenden ADP-Daten verhält sich der Markt abwartend, was zu einer vorsichtigen Handelsstimmung führt. Die Kurse schwanken in einer engen Spanne zwischen 4068 und 4088; während die Bullen zaghafte Versuche unternehmen, den oberen Widerstand zu testen, fehlt es ihnen am nötigen Volumen für einen entscheidenden Ausbruch. Es ist nicht ratsam, der Rallye hinterherzulaufen; Geduld ist gefragt, um optimale Einstiegspunkte an den Extrempunkten der Handelsspanne zu finden.
💠 Europäischer Handel: Divergenz nimmt zu; Test der Grenzen der Handelsspanne
Mit dem Markteintritt europäischen Kapitals verschärft sich der Kampf zwischen Bullen und Bären. Wahrscheinlich kommt es zu einer moderaten Rallye, um die Widerstandszone zwischen 4092 und 4105 zu testen; sollte das Momentum nachlassen, ist ein Rücksetzer zum erneuten Test der Unterstützung bei 4060 wahrscheinlich, wodurch sich Volatilitätspotenzial für die im Tagesverlauf erwarteten, datengetriebenen Bewegungen aufbaut.
🔷 US-Handelssitzung: Datengetriebene Marktvolatilität
① ADP-Beschäftigungsdaten bleiben hinter den Erwartungen zurück und der PMI für den Dienstleistungssektor schwächt sich ab: Erwartungen hinsichtlich einer Zinserhöhung kühlen ab; Der Goldpreis durchbricht die Widerstandsmarke bei 4105 und testet die Widerstandszone zwischen 4118 und 4135.
② Die ADP-Beschäftigungsdaten zeigen ein unerwartet starkes Wachstum und der Dienstleistungssektor erholt sich: Die Wahrscheinlichkeit einer Zinserhöhung steigt erneut; der Goldpreis gerät unter Druck, durchbricht die Unterstützungsmarke bei 4060 und testet den Bereich zwischen 4038 und 4050.
Die Volatilität nimmt aufgrund von Positionsanpassungen vor Handelsschluss zu; es wird empfohlen, kurzfristige Positionen noch am selben Tag zu schließen und im Hinblick auf die am Freitag anstehenden US-Arbeitsmarktdaten (Non-Farm Payrolls – NFP) keine umfangreichen Positionen über Nacht zu halten. Long 
DAX Tagesausblick 05. August – Risk-On-Modus- ATHs in Indizes!Indizes auf Rekordjagd, Nahost-Hoffnung und KI-Boom treiben die Märkte
Guten Morgen zusammen,
die Aktienmärkte setzen ihre starke Aufwärtsbewegung fort. Die Hoffnung auf eine diplomatische Lösung im Nahen Osten, sinkende Ölpreise, fallende Renditen sowie starke Unternehmenszahlen sorgen weiterhin für ein klares Risk-on-Umfeld. Gleichzeitig rücken die wichtigen US-Arbeitsmarktdaten immer näher, sodass die heutige ADP-Veröffentlichung und insbesondere die NFP-Daten am Freitag im absoluten Fokus stehen.
Agenda
* Geopolitische Lage
* Fundamentale Wirtschaftsdaten gestern
* Fundamentale Wirtschaftsdaten heute
* Earnings im Überblick
* Märkte & Korrelationen
* Risk Assets im Überblick
* DAX charttechnischer Ausblick
* Fazit
⸻
Geopolitische Lage
Die geopolitische Lage hat sich in den vergangenen 24 Stunden deutlich entspannt. US-Präsident Donald Trump sprach nach den Gesprächen mit dem Iran von “sehr guten Diskussionen”. Parallel laufen über Oman und Katar weitere Vermittlungsversuche hinsichtlich einer Wiederöffnung der Straße von Hormus.
Der Markt preist aktuell zunehmend eine diplomatische Lösung ein. Entsprechend geraten Ölpreise unter Druck, Staatsanleihenrenditen fallen und Risikoanlagen wie Aktien profitieren deutlich.
Dennoch bleibt Vorsicht angebracht. Eine endgültige Einigung gibt es bislang nicht und die iranische Seite bestätigt viele der Berichte weiterhin nicht offiziell. Sollte die Situation erneut eskalieren, könnte sich die Marktstimmung kurzfristig wieder deutlich verschlechtern.
⸻
Fundamentale Wirtschaftsdaten gestern
Der Fokus lag gestern eindeutig auf den JOLTS Job Openings.
JOLTS Job Openings
* Forecast: 7,440 Mio.
* Previous: 7,537 Mio.
* Actual: 7,359 Mio.
Die offenen Stellen lagen damit sowohl unter den Erwartungen als auch unter dem Vormonat und bestätigen die zuletzt erkennbare Abschwächung des US-Arbeitsmarktes.
Für den Markt ist das wichtig, weil schwächere Arbeitsmarktdaten den Druck auf die Federal Reserve verringern können, die Geldpolitik weiter zu straffen. Gleichzeitig steigt dadurch die Aufmerksamkeit für die offiziellen Arbeitsmarktdaten (NFP) am Freitag.
Zusätzlich standen mehrere Fed-Redner im Fokus. Die Aussagen blieben insgesamt restriktiv, änderten jedoch nichts daran, dass die Märkte nach den schwächeren JOLTS-Daten die Wahrscheinlichkeit einer Zinserhöhung im September weiter reduzierten.
⸻
Fundamentale Wirtschaftsdaten heute
Der europäische Handel startete mit überwiegend besseren Einkaufsmanagerindizes.
Bereits veröffentlicht:
* Service PMI Eurozone
* Composite PMI Eurozone
Beide lagen insgesamt über den Erwartungen und bestätigen eine leichte Stabilisierung der europäischen Wirtschaft.
Am Nachmittag richtet sich der Fokus vollständig auf die USA.
* ADP Non-Farm Employment Change
* Forecast: 68K
* Previous: 98K
Der ADP-Bericht gilt als wichtiger Vorindikator für die offiziellen NFP-Daten am Freitag.
* S&P Global Services PMI
* S&P Global Composite PMI
Diese Daten liefern wichtige Hinweise auf die Entwicklung des US-Dienstleistungssektors, der den größten Teil der amerikanischen Wirtschaft ausmacht.
* ISM Non-Manufacturing PMI
* ISM Non-Manufacturing Prices
Gerade der ISM Services PMI zählt heute zu den wichtigsten Veröffentlichungen des Tages und dürfte erheblichen Einfluss auf Dollar, Renditen und Aktienmärkte haben.
* Crude Oil Inventories
Abends
* Rede von US-Präsident Donald Trump
Der übergeordnete Fokus bleibt jedoch unverändert auf den offiziellen Non-Farm Payrolls am Freitag, welche die Zinserwartungen der kommenden Wochen maßgeblich beeinflussen dürften.
⸻
Earnings im Überblick
Die Berichtssaison bleibt ein wesentlicher Kurstreiber.
Highlights von gestern
SpaceX
Der Umsatz konnte sich nahezu verdoppeln. Besonders beeindruckend bleibt die massive Investitionsoffensive in den KI-Bereich und den Ausbau der Rechenzentren. Gleichzeitig investierte das Unternehmen jedoch über 18 Mrd. USD, davon fast 16 Mrd. USD allein in KI-Infrastruktur. Der Markt reagierte negativ auf den enormen Kapitalbedarf, weshalb die Aktie nachbörslich deutlich unter Druck geriet.
AMD
AMD übertraf zwar die Analystenschätzungen, fiel nachbörslich dennoch deutlich zurück. Der Grund waren extrem hohe Erwartungen nach einer Kursentwicklung von über 140 % in diesem Jahr. Klassischer Fall von “Good News were priced in”.
Weitere Highlights
* Caterpillar
* Merck & Co.
* McDonald’s
* Booking Holdings
* Pfizer
* Bayer
* Continental AG
* Zalando
standen ebenfalls im Fokus der Berichtssaison.
Heute im Fokus
* Berkshire Hathaway
* Eli Lilly
* Siemens Energy
* CVS Health
* Spotify
* Walt Disney
* Deutsche Post DHL
* Realty Income
* eBay
* Kraft Heinz
* Fresenius SE
* Vonovia
Gerade Siemens Energy, Disney und Eli Lilly dürften heute besonders marktbewegend werden.
Parallel bleibt das übergeordnete Thema unverändert der KI-Boom. Reuters spricht mittlerweile von einem erneuten AI-Boost für die Aktienmärkte. Die massiven Investitionen großer Unternehmen in KI-Infrastruktur sorgen weiterhin für Rückenwind insbesondere im Halbleitersektor.
⸻
Märkte & Korrelationen im Überblick
US Oil
Der Ölpreis verlor gestern rund 6,3 % und reagierte damit deutlich auf die Hoffnungen einer diplomatischen Lösung im Nahen Osten.
Charttechnisch wurde sowohl die 79-Dollar- als auch die 77-Dollar-Zone unterschritten.
Sollten die diplomatischen Fortschritte Bestand haben und Öl unterhalb dieser Marken bleiben, sehe ich als nächste Ziele zunächst 74 Dollar, anschließend 72 Dollar und perspektivisch sogar wieder 69 Dollar.
Sollte die geopolitische Lage dagegen erneut eskalieren und Öl wieder nachhaltig über 79 Dollar schließen, rückt zunächst wieder der Bereich um 84 Dollar in den Fokus.
⸻
US-Staatsanleihen
Die Renditen gingen gestern ebenfalls deutlich zurück.
* 2-jährige: -1,60 %
* 5-jährige: -1,35 %
* 10-jährige: -1,32 %
* 30-jährige: -1,07 %
Die fallenden Renditen unterstützen aktuell insbesondere Wachstums- und Technologieaktien.
⸻
US-Dollar (DXY)
Der Dollar zeigt weiterhin Schwäche.
Mit dem gestrigen Schlusskurs unter der psychologisch wichtigen 100-Punkte-Marke bleibt kurzfristig zunächst die 99,50er-Zone im Fokus.
Sollte diese Unterstützung aufgeben, rückt anschließend die 99,00er-Zone in den Blick.
Kann der Dollar dagegen das gestrige Tageshoch zurückerobern, wären wieder 100,50 bis 100,60 Punkte die nächsten relevanten Widerstände.
⸻
VIX
Der Volatilitätsindex notiert aktuell bei 16,21 Punkten.
Damit bleibt die Marktvolatilität weiterhin vergleichsweise niedrig und bestätigt das aktuelle Risk-on-Umfeld.
⸻
Risk Assets im Überblick
Nvidia
Nvidia bestätigt weiterhin eindrucksvoll den übergeordneten Aufwärtstrend.
Die Aktie schloss gestern bereits oberhalb von 212 USD, vorbörslich notiert sie bereits im Bereich von 216 USD.
Die nächste wichtige Widerstandszone liegt nun bei 217 USD.
Sollte diese überwunden werden, rücken aus meiner Sicht relativ schnell die 230 USD sowie neue Allzeithochs in den Fokus.
Unterstützt wird die Bewegung durch den anhaltenden KI-Boom, die starken Investitionen in Rechenzentren sowie die anhaltend hohe Nachfrage nach KI-Hardware.
Short-Szenarien sehe ich aktuell erst wieder unterhalb der 200-Dollar-Marke.
⸻
Bitcoin
Bitcoin präsentiert sich zuletzt wieder etwas freundlicher.
Dennoch bleibe ich kurzfristig vorsichtig.
Erst oberhalb von 65.700 USD auf Tagesschlussbasis würde sich das Chartbild deutlich aufhellen und Ziele bei 67.000 sowie 68.300 USD aktivieren.
Solange dieser Ausbruch nicht gelingt, bleibt für mich weiterhin das Risiko bestehen, dass nochmals die Zone um 61.000 bis 60.000 USD angelaufen wird.
⸻
S&P 500
Der S&P 500 setzt seine Rekordjagd eindrucksvoll fort.
Mit mittlerweile rund 3,6 % Wochenperformance notiert der Index auf neuen Allzeithochs bei rund 7.786 Punkten.
Die nächste wichtige Marke bleibt der Bereich um 7.800 Punkte.
Größere Rücksetzer in Richtung 7.653 Punkte könnten aus meiner Sicht interessante Kaufgelegenheiten innerhalb des übergeordneten Aufwärtstrends darstellen.
⸻
Nasdaq
Auch der Nasdaq bleibt äußerst stark.
Bereits 4,62 % Plus in dieser Woche sowie rund 3 % Kursgewinn allein gestern unterstreichen die Dynamik.
Mit einem Schlusskurs oberhalb von 29.500 Punkten rückt nun die psychologisch wichtige 30.000er-Marke in den Fokus.
Darüber wären 30.500 Punkte sowie anschließend die Allzeithochs realistische Ziele.
Rücksetzer in den Bereich von 29.500 oder 29.200 Punkten sehe ich aktuell eher als mögliche Kaufgelegenheiten innerhalb des übergeordneten Aufwärtstrends.
⸻
Dow Jones
Auch der Dow Jones profitiert massiv von der Kombination aus starken Unternehmenszahlen und der geopolitischen Entspannung.
Diese Woche steht bereits ein Plus von rund 3,66 % zu Buche.
Gestern gewann der Index allein 1,88 % und schloss oberhalb der wichtigen 54.000-Punkte-Marke.
Kurzfristig wären weitere Anstiege in Richtung 54.500 Punkte möglich.
Nach dem extremen Anstieg seit Ende letzter Woche werden Gewinnmitnahmen allerdings zunehmend wahrscheinlicher. Ein Rücksetzer in Richtung 53.500 bis 54.000 Punkte wäre aus charttechnischer Sicht daher keineswegs überraschend.
⸻
DAX charttechnischer Ausblick
Auch der DAX profitiert aktuell deutlich vom globalen Risk-on-Sentiment.
Heute Morgen wurde bereits der Bereich um 26.450 Punkte angelaufen und damit nahezu die Marke von 26.500 Punkten erreicht.
Für die laufende Woche notiert der DAX bereits rund 2,2 % im Plus.
Kurzfristig sehen wir erste kleinere Gewinnmitnahmen.
Übergeordnet bleibe ich jedoch klar bullisch.
Die interessanteste Kaufzone sehe ich aktuell im Bereich zwischen 25.900 und 26.000 Punkten, wo sowohl das letzte Allzeithoch als auch das Wochenhoch aus KW31 liegen.
Dort könnten sich attraktive Long-Setups innerhalb des übergeordneten Aufwärtstrends ergeben.
Im Bereich um 26.500 Punkte sind kurzfristige Short-Setups zwar denkbar, diese bleiben aufgrund der aktuellen Squeeze-Dynamik jedoch deutlich risikoreicher.
⸻
Fazit
Die Märkte befinden sich aktuell klar im Risk-on-Modus.
Die Hoffnung auf eine diplomatische Lösung zwischen den USA und Iran sorgt für sinkende Ölpreise, fallende Renditen und neue Rekordstände an den Aktienmärkten. Gleichzeitig bleibt der KI-Boom der dominante Wachstumstreiber, während starke Unternehmenszahlen den Optimismus zusätzlich unterstützen.
Kurzfristig sollte man jedoch im Hinterkopf behalten, dass die Indizes nach der starken Rally zunehmend anfällig für Gewinnmitnahmen werden. Entscheidend bleibt, ob die geopolitische Entspannung anhält und wie die heutigen US-Konjunkturdaten sowie insbesondere die Non-Farm Payrolls am Freitag ausfallen.
Übergeordnet bleibt der Trend aktuell klar auf der Long-Seite. Kurzfristige Rücksetzer sehe ich derzeit eher als potenzielle Chancen innerhalb des bestehenden Aufwärtstrends.
Keine Anlageberatung, nur meine persönliche Markteinschätzung!
Wünsche euch wie immer stabile Trades! Long 
 Short

Bearishe Argumente Bearishe Argumente (Hauptfaktoren, die das Ausmaß einer Erholung begrenzen)
❌ Widerstandsfaktor 1: Unmittelbare Nähe zur Widerstandszone bei 63.600–63.800
Der aktuelle Kurs von 63.470 liegt sehr nah an der Widerstandszone, in der sich ein erhebliches Volumen an „gefangenen“ Verkaufsaufträgen sowie Orders zur kurzfristigen Gewinnmitnahme angesammelt hat. Ein Ausbruch erfordert einen nachhaltigen Anstieg des Handelsvolumens; angesichts des derzeitigen Mangels an frischem Kapitalzufluss ist ein sauberer Ausbruch im ersten Anlauf unwahrscheinlich. Bei Berührung dieser Widerstandszone dürfte der Kurs höchstwahrscheinlich ein „Spike-and-Retreat“-Muster (kurzer Anstieg mit anschließendem Rückfall) zeigen.
❌ Widerstandsfaktor 2: Kurs bleibt im Tageschart unter dem gleitenden 50-Tage-Durchschnitt
Das mittelfristige technische Bild ist von schwachen Schwankungen innerhalb einer Seitwärtsspanne geprägt. Das Ausbleiben nachhaltiger Kapitalzuflüsse durch die Bullen hat zu einer schwachen Erholungsdynamik geführt. Mehrere Rallye-Versuche konnten sich nicht oberhalb wichtiger gleitender Durchschnitte etablieren, was zu einer abnehmenden Stärke der Erholungsbewegungen führt. Selbst bei kurzfristigen Rallyes begrenzen die Widerstände durch mehrere gleitende Durchschnitte das Aufwärtspotenzial, wodurch ein reibungsloser, nachhaltiger Bullenmarkt unwahrscheinlich wird.
❌ Widerstandsfaktor 3: Anhaltende Kapitalabflüsse aus Spot-ETFs und Fehlen institutioneller Käufe mit mittel- bis langfristigem Horizont
Kurzfristige Erholungen werden weitgehend von spekulativem Kapital und nicht von institutioneller, langfristiger Unterstützung getragen. Dieses „Hot Money“ fließt schnell ein und wieder aus – Gewinne werden kurz nach einer Rallye realisiert –, was die Erholungen flüchtig macht und die Bildung eines nachhaltigen Aufwärtstrends verhindert. Nach jeder kleineren Rallye entsteht sofort wieder Druck durch Gewinnmitnahmen.
❌ Widerstandsfaktor 4: Makroökonomische Liquiditätserwartungen sind ungünstig für nicht renditetragende Krypto-Assets
Die Erwartungen hinsichtlich Zinssenkungen durch die US-Notenbank (Fed) werden immer weiter nach hinten verschoben, und die Renditen für US-Staatsanleihen bleiben hoch. Kapital wird bevorzugt in Anleihen gehalten, um stabile Renditen zu erzielen, was die Attraktivität von Risikoanlagen (Risk-Assets) mindert. Dies schafft ein mittel- bis langfristiges makroökonomisches Umfeld, das die Aufwärtsdynamik von Bitcoin dämpft; ohne eine deutliche Verschiebung hin zu Zinssenkungserwartungen ist eine größere Bullenrallye unwahrscheinlich. Short 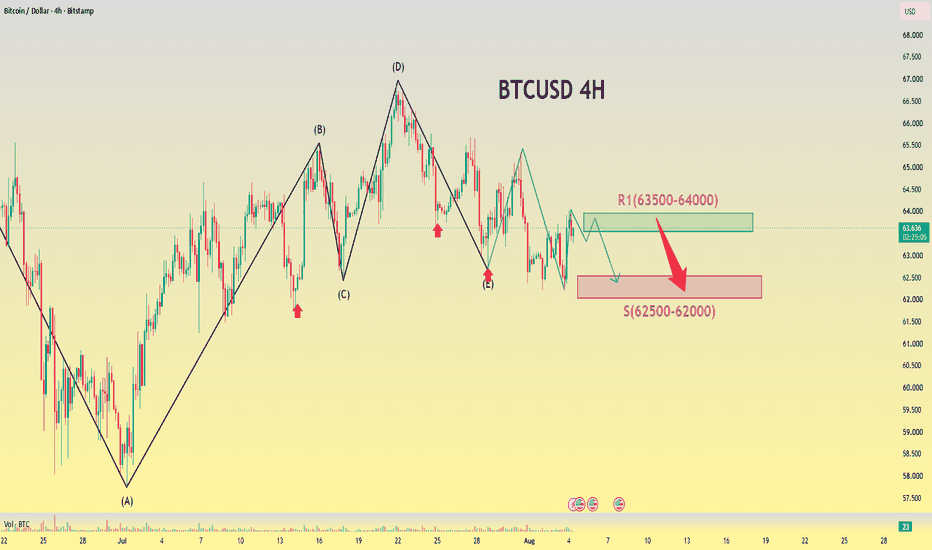
Short 
DAX Tagesausblick 04.August-Risk On Märkte trotz Fed und GeopoliGuten Morgen zusammen,
ich hoffe, ihr seid gut in die neue Handelswoche gestartet.
Nach einem äußerst spannenden Wochenauftakt stehen wir heute erneut vor einem Handelstag mit zahlreichen potenziellen Impulsen für die Finanzmärkte. Neben den anhaltenden geopolitischen Entwicklungen im Nahen Osten richtet sich der Fokus der Anleger heute vor allem auf den US-Arbeitsmarkt sowie auf eine Vielzahl hochkarätiger Quartalszahlen.
Die Märkte befinden sich dabei in einer interessanten Situation: Während geopolitische Risiken weiterhin für Unsicherheit sorgen, notieren die großen US-Indizes bereits wieder nahe ihrer Allzeithochs. Gleichzeitig bleibt Öl auf einem erhöhten Preisniveau, die Fed zeigt sich weiterhin eher restriktiv und die Berichtssaison liefert bislang überwiegend starke Unternehmenszahlen.
Schauen wir uns deshalb gemeinsam an, was gestern passiert ist, worauf die Märkte heute achten und welche charttechnischen Marken jetzt besonders entscheidend werden.
Agenda
* Geopolitische Lage
* Fundamentale Wirtschaftsdaten gestern
* Fundamentale Wirtschaftsdaten heute
* Earnings im Überblick
* Märkte und Korrelationen
* Risk Assets im Überblick
* DAX – Charttechnischer Ausblick
* Fazit
⸻
Geopolitische Lage
Auch zum Start dieser Handelswoche bleibt die geopolitische Lage der wichtigste Unsicherheitsfaktor an den Finanzmärkten.
Im Mittelpunkt steht weiterhin der Konflikt zwischen den USA und Iran sowie die Situation rund um die Straße von Hormus.
Am Wochenende sorgte Donald Trump zunächst für deutliche Erleichterung an den Märkten, nachdem er erklärte, einen bereits vorbereiteten Militärschlag gegen Iran vorerst gestoppt zu haben. Stattdessen sollen diplomatische Gespräche stattfinden. Trump sprach sogar davon, dass bereits Gespräche laufen würden und bezeichnete diese als eine “letzte Chance” für Iran, eine Einigung zu erzielen.
Nur wenige Stunden später folgte allerdings bereits der Widerspruch aus Teheran.
Der iranische Außenministeriumssprecher Esmail Baghaei erklärte mehrfach, dass derzeit keinerlei Gespräche mit den Vereinigten Staaten stattfinden würden . Gleichzeitig betonte er, dass aktuell lediglich Gespräche mit Oman geführt werden – allerdings ausschließlich über die Verwaltung beziehungsweise mögliche sichere Schifffahrtsrouten in der Straße von Hormus.
Besonders wichtig war hierbei seine Aussage, dass selbst eine Einigung mit Oman nicht automatisch zur vollständigen Wiederöffnung der Straße von Hormus führen werde. Solange die aus iranischer Sicht bestehende “US-Aggression” andauere, werde sich an der aktuellen Situation nichts ändern.
Damit stehen sich weiterhin zwei völlig unterschiedliche Narrative gegenüber.
Während Washington von laufenden Friedensgesprächen spricht, weist Teheran genau diese Darstellung öffentlich zurück. Für die Finanzmärkte bedeutet das vor allem eines: Die Unsicherheit bleibt bestehen.
Genau deshalb konnte sich auch der Ölpreis nach dem massiven Ausverkauf vom Montag bereits wieder deutlich stabilisieren.
Am Montag war Brent zeitweise um mehr als sieben Prozent eingebrochen, nachdem Hoffnungen auf eine diplomatische Lösung aufgekommen waren. Bereits heute sehen wir allerdings wieder eine Gegenbewegung von über einem Prozent. Der Markt preist also weiterhin eine geopolitische Risikoprämie ein.
Hinzu kommt, dass die Schifffahrt durch die Straße von Hormus nach wie vor eingeschränkt bleibt.
Aktuelle Schifffahrtsdaten zeigen zwar, dass der Verkehr bislang nicht vollständig zusammengebrochen ist, allerdings bleibt die Anzahl der Transite weiterhin deutlich reduziert. Zusätzlich wurde erneut ein Zwischenfall nordöstlich von Oman gemeldet, nachdem ein Frachtschiff offenbar von einem unbekannten Projektil getroffen wurde. Die britische Maritime Trade Operations überwacht die Situation weiterhin sehr genau.
Auch mehrere Analysehäuser weisen inzwischen darauf hin, dass Iran offenbar versucht, den wirtschaftlichen Druck auf die westlichen Staaten über die globalen Energie- und Handelsrouten möglichst lange aufrechtzuerhalten. Genau diese Unsicherheit verhindert aktuell einen noch stärkeren Rückgang der Ölpreise.
Ebenfalls interessant bleibt die Entwicklung innerhalb der OPEC+.
Saudi-Arabien verfolgt weiterhin eine ausgesprochen flexible Förderstrategie. Gleichzeitig erklärte Saudi Aramco, dass die weltweite Ölnachfrage trotz der geopolitischen Spannungen weiterhin robust bleibe. Hinzu kommen Berichte über zusätzliche saudische Ölexporte von rund 100 Millionen Barrel, wodurch kurzfristig zusätzliche Versorgung geschaffen werden könnte. Das wirkt grundsätzlich preisstabilisierend, kann die geopolitischen Risiken allerdings momentan nicht vollständig kompensieren.
Unterm Strich bleibt die Lage daher unverändert.
Die Märkte schwanken aktuell zwischen Hoffnungen auf eine diplomatische Lösung und der Gefahr einer erneuten Eskalation. Genau diese Unsicherheit dürfte auch in den kommenden Tagen einer der wichtigsten Einflussfaktoren für Öl, Inflationserwartungen und letztlich auch für die Aktienmärkte bleiben.
⸻
Fundamentale Wirtschaftsdaten – Gestern
Kommen wir nun zu den fundamentalen Wirtschaftsdaten vom gestrigen Handelstag.
Bereits am Vormittag richtete sich der Blick zunächst nach Europa. Hier wurden mehrere wichtige Konjunkturdaten aus Deutschland und der Eurozone veröffentlicht.
Den Auftakt machten die deutschen Einzelhandelsumsätze. Diese fielen mit -1,1 % deutlich schwächer aus als erwartet. Der Markt hatte lediglich mit einem Rückgang von -0,4 % gerechnet, nachdem im Vormonat noch ein Plus von 1,2 % verzeichnet wurde. Das zeigt, dass sich der private Konsum in Deutschland weiterhin schwer tut und die hohe Unsicherheit bei Unternehmen und Verbrauchern bestehen bleibt.
Anschließend folgte der HCOB Germany Manufacturing PMI, welcher mit 52,2 Punkten exakt den Erwartungen entsprach und damit gegenüber dem Vormonat unverändert blieb. Die deutsche Industrie befindet sich damit zwar weiterhin leicht im expansiven Bereich, wirkliche Dynamik lässt sich daraus allerdings noch nicht ableiten.
Auch der HCOB Eurozone Manufacturing PMI fiel mit 51,9 Punkten leicht schwächer aus als erwartet. Zwar bleibt auch die Industrie der Eurozone insgesamt über der wichtigen 50-Punkte-Marke, allerdings zeigt sich weiterhin, dass sich die wirtschaftliche Erholung nur langsam entwickelt.
Der eigentliche Fokus lag gestern allerdings eindeutig auf den Vereinigten Staaten.
Neben mehreren Aussagen von Donald Trump standen vor allem zahlreiche Äußerungen verschiedener Fed-Mitglieder sowie die wichtigen US-Konjunkturdaten im Mittelpunkt.
Donald Trump sorgte erneut für Schlagzeilen, nachdem er seine Aussagen zu den Gesprächen mit Iran bekräftigte und gleichzeitig betonte, dass eine diplomatische Lösung weiterhin Priorität habe. Gleichzeitig machte er jedoch erneut deutlich, dass sämtliche militärischen Optionen weiterhin auf dem Tisch liegen, sollte es zu keiner Einigung kommen. Auch das zeigt, wie schnell sich die geopolitische Lage aktuell wieder verändern kann.
Von Seiten der US-Notenbank blieb der Ton insgesamt weiterhin eher vorsichtig.
Mehrere Fed-Mitglieder machten deutlich, dass die Inflation zwar Fortschritte zeigt, gleichzeitig aber noch keine ausreichende Sicherheit bestehe, um bereits über einen schnelleren Zinssenkungszyklus nachzudenken. D ie Fed möchte zunächst weitere Daten – insbesondere vom Arbeitsmarkt – abwarten, bevor über die nächsten geldpolitischen Schritte entschieden wird.
Am Nachmittag rückten dann die wichtigsten US-Konjunkturdaten des Tages in den Mittelpunkt.
Zunächst wurde der S&P Global Manufacturing PMI veröffentlicht.
Dieser stieg auf 53,9 Punkte und lag damit praktisch exakt auf Höhe der Erwartungen von 53,8 Punkten. Bereits im Vormonat lag der Index ebenfalls bei 53,9 Punkten.
Damit bestätigt sich weiterhin das Bild einer robusten amerikanischen Industrie.
Der S&P Manufacturing PMI misst die wirtschaftliche Aktivität des verarbeitenden Gewerbes. Werte oberhalb von 50 Punkten signalisieren Wachstum, während Werte unterhalb von 50 Punkten auf eine schrumpfende Industrie hindeuten.
Mit knapp 54 Punkten zeigt sich also weiterhin eine solide Expansion der US-Wirtschaft.
Noch wichtiger wurde anschließend jedoch der ISM Manufacturing PMI, der den Markt positiv überraschte.
Der Index stieg auf 55,6 Punkte, während lediglich 54,0 Punkte erwartet wurden. Im Vormonat lag der Wert noch bei 53,3 Punkten.
Damit zeigt sich, dass sich die US-Industrie zuletzt sogar noch stärker entwickelt hat als von den meisten Volkswirten erwartet.
Gerade der ISM Manufacturing Index gilt als einer der wichtigsten Frühindikatoren für die wirtschaftliche Entwicklung der Vereinigten Staaten. Ein steigender Wert signalisiert eine zunehmende Produktionsaktivität, höhere Auftragseingänge und eine insgesamt robuste Konjunktur.
Für die Finanzmärkte bedeutet das allerdings auch, dass die US-Wirtschaft derzeit kaum Anzeichen einer deutlichen Abschwächung zeigt.
Genau deshalb dürfte die Federal Reserve ihren restriktiven Kurs zunächst beibehalten können. Eine starke Wirtschaft reduziert kurzfristig den Druck auf die Notenbank, die Zinsen schnell zu senken.
Ebenfalls sehr interessant waren die ISM Manufacturing Prices, welche auf 71,1 Punkte veröffentlicht wurden.
Die Erwartungen lagen bei 70,0 Punkten, nachdem im Vormonat 73,0 Punkte gemessen wurden.
Damit fiel der Index zwar gegenüber dem Vormonat leicht zurück, lag jedoch weiterhin über den Erwartungen der Analysten.
Dieser Index misst die Preisentwicklung der von Industrieunternehmen eingekauften Vorprodukte und gilt deshalb als wichtiger Frühindikator für zukünftigen Inflationsdruck.
Steigende Werte deuten darauf hin, dass Unternehmen höhere Einkaufspreise bezahlen müssen, was später häufig auch an Verbraucher weitergegeben wird.
Obwohl der Rückgang gegenüber dem Vormonat grundsätzlich positiv ist, signalisiert ein Niveau von über 70 Punkten weiterhin einen vergleichsweise hohen Preisdruck innerhalb der Industrie.
Abgerundet wurde der gestrige Handelstag durch den ISM Manufacturing Employment Index, der ebenfalls stärker als erwartet ausfiel und auf eine weiterhin stabile Beschäftigungslage innerhalb des Industriesektors hindeutet.
Auch der Atlanta Fed GDPNow Tracker sorgte für Aufmerksamkeit.
Die Prognose für das Wirtschaftswachstum im dritten Quartal wurde auf 6,2 % angehoben und liegt damit deutlich über der vorherigen Schätzung von 5,0 %.
Insgesamt zeichneten die gestrigen Daten somit ein sehr klares Bild.
Während Europa weiterhin mit einer eher schwachen Konjunkturdynamik kämpft, präsentiert sich die US-Wirtschaft nach wie vor ausgesprochen robust. Genau dieses Zusammenspiel aus stabilem Wachstum, einer weiterhin restriktiven Fed und gleichzeitig starken Unternehmensgewinnen erklärt auch, weshalb sich die amerikanischen Aktienmärkte aktuell weiterhin in unmittelbarer Nähe ihrer Allzeithochs bewegen.
⸻
Fundamentale Wirtschaftsdaten heute
Der heutige Handelstag fällt auf den ersten Blick zwar etwas ruhiger aus, dennoch stehen insbesondere am Nachmittag wichtige Daten auf dem Programm.
Neben der US-Handelsbilanz sowie den Zahlen zu Exporten und Importen richtet sich der gesamte Fokus der Marktteilnehmer heute auf die JOLTS Job Openings.
Dieser Bericht zählt zu den wichtigsten Arbeitsmarktdaten der Vereinigten Staaten und gewinnt insbesondere wenige Tage vor dem offiziellen Non-Farm Payrolls Report am Freitag noch einmal deutlich an Bedeutung.
Die Konsensschätzung liegt heute bei 7,440 Millionen offenen Stellen, nachdem zuletzt noch 7,594 Millionen gemeldet wurden.
Der JOLTS-Report wird vom U.S. Bureau of Labor Statistics veröffentlicht und misst die Anzahl offener Stellen bei amerikanischen Unternehmen. Gleichzeitig liefert er Informationen über Neueinstellungen, Kündigungen und Entlassungen und gibt damit einen sehr guten Einblick in die tatsächliche Verfassung des US-Arbeitsmarktes.
Für eine offene Stelle müssen dabei mehrere Bedingungen erfüllt sein:
Es muss eine reale Position existieren, die innerhalb der nächsten 30 Tage besetzt werden soll, für die tatsächlich Arbeit vorhanden ist und für die das Unternehmen aktiv nach externen Bewerbern sucht.
Genau deshalb gilt der Bericht als einer der zuverlässigsten Indikatoren für die Nachfrage nach Arbeitskräften.
Sollten die offenen Stellen erneut deutlich zurückgehen, würde das auf eine langsam nachlassende Dynamik am Arbeitsmarkt hindeuten. Das könnte die Erwartungen an zukünftige Zinssenkungen der Federal Reserve wieder etwas erhöhen.
Bleibt die Zahl der offenen Stellen hingegen hoch oder überrascht sogar positiv, würde das erneut für einen robusten Arbeitsmarkt sprechen und die Wahrscheinlichkeit einer länger restriktiven Geldpolitik weiter erhöhen.
Entsprechend dürfte der heutige Nachmittag vor allem im Hinblick auf den Arbeitsmarkt und den bevorstehenden Non-Farm Payroll Report am Freitag für erhöhte Aufmerksamkeit sorgen.
Earnings im Überblick
Kommen wir nun zur laufenden Berichtssaison, denn auch gestern standen wieder einige sehr wichtige Quartalszahlen auf dem Programm.
Der absolute Gewinner des Tages war ohne Zweifel Palantir.
Das Unternehmen konnte sowohl beim Gewinn als auch beim Umsatz die Erwartungen der Analysten deutlich übertreffen. Der Gewinn je Aktie lag rund 20,6 % über den Schätzungen, während der Umsatz die Erwartungen um knapp 7,4 % übertraf.
Noch wichtiger als die eigentlichen Zahlen war allerdings erneut der Ausblick des Managements.
Palantir hat seine Jahresprognose erneut angehoben und verwies insbesondere auf die weiterhin extrem starke Nachfrage nach seinen KI-Lösungen. Vor allem im kommerziellen Geschäft sowie bei Regierungsaufträgen konnte das Unternehmen erneut ein außergewöhnlich hohes Wachstum verzeichnen. Das Management sprach davon, dass sich die Nachfrage nach Artificial Intelligence Platform-Lösungen weiterhin beschleunigt und man aktuell so viele Anfragen wie nie zuvor sehe.
Genau diese Kombination aus starken Quartalszahlen und einer angehobenen Guidance sorgte anschließend für eine massive Kursreaktion.
Vorbörslich notiert die Aktie aktuell rund 15 % im Plus und setzt damit ihren übergeordneten Aufwärtstrend eindrucksvoll fort. Aus charttechnischer Sicht bestätigt Palantir damit erneut seine enorme relative Stärke innerhalb des gesamten KI-Sektors.
Neben Palantir gab es gestern selbstverständlich noch weitere Quartalszahlen.
Unter anderem berichteten Vertex Pharmaceuticals, Marriott International, ON Semiconductor, Diamondback Energy, Williams Companies, Tyson Foods, SBA Communications, Clorox sowie Alexandria Real Estate.
Insgesamt verlief der gestrige Berichtstag solide. Größere negative Überraschungen blieben weitgehend aus, während Palantir ganz klar im Mittelpunkt der Marktreaktionen stand.
Der heutige Dienstag wird dagegen noch einmal deutlich spannender.
Bereits nach Börsenschluss stehen zahlreiche Schwergewichte aus den unterschiedlichsten Branchen auf dem Programm.
Besonders im Fokus dürfte AMD stehen.
Nach den starken Zahlen zahlreicher KI-Unternehmen in den vergangenen Wochen wird der Markt vor allem darauf achten, wie sich die Nachfrage nach KI-Beschleunigern entwickelt und ob AMD seine Wachstumserwartungen erneut anheben kann. Gerade hinsichtlich der Konkurrenz zu Nvidia dürfte insbesondere die Guidance entscheidend werden.
Ebenfalls im Mittelpunkt steht heute Berkshire Hathaway. Investoren werden hier vor allem auf die Entwicklung des gigantischen Cashbestands sowie auf mögliche Veränderungen im Aktienportfolio blicken.
Auch SpaceX wird sehr wichtig heute, die Earnings entscheiden, wie es mit dem Unternehmen weitergeht und ob die Zahlen den aktuellen Abverkauf stoppen können, hier wird ebenfalls die zukünftige Guidance entscheidend sein.
Darüber hinaus berichten heute unter anderem:
* Caterpillar
* Merck & Co.
* Arista Networks
* Amgen
* McDonald’s
* Booking Holdings
* Pfizer
* Duke Energy
* Marathon Petroleum
* Cummins
* Emerson Electric
* Electronic Arts
* Bayer
* Coca-Cola Europacific Partners
* Continental
* Fresenius Medical Care
* Zalando
* IDEXX Laboratories
* Sysco
* Gartner
* Wynn Resorts
Damit erwartet uns einer der wichtigsten Earnings-Tage dieser gesamten Berichtssaison.
Vor allem Unternehmen aus den Bereichen Technologie, Industrie, Gesundheitswesen und Konsum dürften heute wichtige Hinweise darauf liefern, wie robust die Unternehmensgewinne aktuell tatsächlich sind.
Gerade nach den starken Zahlen von Microsoft, Meta, Apple, Amazon und nun auch Palantir wird der Markt sehr genau beobachten, ob sich die positive Entwicklung im Technologiesektor weiter fortsetzen kann oder ob erste Anzeichen einer Abschwächung sichtbar werden.
Insgesamt bleibt die Berichtssaison bislang jedoch ausgesprochen stark.
Ein Großteil der Unternehmen konnte sowohl beim Umsatz als auch beim Gewinn die Erwartungen der Analysten übertreffen. Das ist einer der Hauptgründe dafür, weshalb sich die großen US-Indizes trotz geopolitischer Risiken, einer weiterhin eher restriktiven Federal Reserve und hoher Ölpreise weiterhin in unmittelbarer Nähe ihrer Allzeithochs bewegen.
⸻
Märkte & Korrelationen im Überblick
US Oil
Beginnen wir wie gewohnt mit dem Ölmarkt, der aktuell weiterhin der wichtigste geopolitische Indikator bleibt.
Nachdem wir zum Wochenstart ein massives Gap Down gesehen hatten und WTI zeitweise über 8 % verlor, zeigt sich heute eine leichte Stabilisierung. Aktuell notiert der Ölpreis wieder bei rund 80,74 US-Dollar je Barrel und konnte sich damit zunächst oberhalb der wichtigen Unterstützungszone behaupten.
Genau auf diesen Bereich hatte ich bereits in den vergangenen Ausblicken immer wieder hingewiesen.
Die Zone um 79 Dollar, welche gleichzeitig das Monatstief aus April darstellt, wurde erneut erfolgreich verteidigt. Gleichzeitig konnte der Markt bereits das gestrige Tageshoch überschreiten und signalisiert damit kurzfristig wieder etwas Stärke.
Charttechnisch bleibt mein Szenario unverändert.
Bullishes Szenario
Solange sich WTI oberhalb der 77-Dollar-Zone behaupten kann, bleibe ich grundsätzlich konstruktiv eingestellt. In diesem Fall halte ich einen erneuten Anlauf auf die Bereiche um 86 Dollar sowie anschließend auf 87,76 Dollar weiterhin für realistisch. Sollte sich die geopolitische Lage erneut verschärfen oder diplomatische Gespräche scheitern, könnte sich die Bewegung sogar bis in den Bereich von 90 Dollar ausdehnen.
Bearishes Szenario
Sollte dagegen eine nachhaltige diplomatische Lösung gefunden werden und der Markt gleichzeitig unter die 77-Dollar-Marke fallen, würde sich das Chartbild deutlich eintrüben. Dann rücken zunächst die Bereiche um 74 Dollar und anschließend 72 Dollar in den Fokus.
Damit bleibt Öl aktuell einer der wichtigsten Frühindikatoren für die gesamte Marktstimmung. Sinkende Ölpreise würden den Inflationsdruck reduzieren und den Notenbanken mehr Spielraum verschaffen, während steigende Ölpreise erneut Inflationssorgen schüren würden.
⸻
US-Staatsanleihen
Auch am Anleihemarkt zeigt sich heute Morgen ein freundlicheres Bild.
Nach den leichten Rückgängen zu Wochenbeginn legen die US-Staatsanleihen heute wieder zu.
* 3-jährige Treasuries: +0,42 %
* 5-jährige Treasuries: +0,36 %
* 10-jährige Treasuries: +0,34 %
* 30-jährige Treasuries: +0,25 %
Die Entwicklung zeigt, dass Anleger trotz der freundlichen Stimmung an den Aktienmärkten weiterhin einen Teil ihres Kapitals in sichere Staatsanleihen umschichten.
Gleichzeitig bleibt das Renditeniveau insgesamt weiterhin hoch. Die Märkte rechnen nach wie vor damit, dass die Federal Reserve ihren restriktiven Kurs zunächst beibehält und mögliche Zinssenkungen weiter hinausgeschoben werden könnten.
Entsprechend bleiben sämtliche Arbeitsmarkt- und Inflationsdaten in den kommenden Tagen von zentraler Bedeutung.
⸻
US-Dollar (DXY)
Auch beim Dollar sehen wir heute eine leichte Gegenbewegung.
Nachdem der DXY gestern nochmals den Bereich um 99,50 Punkte getestet hatte, notiert der Index inzwischen wieder knapp oberhalb der 100-Punkte-Marke.
Damit bleibt das technische Bild nahezu unverändert.
Solange sich der Dollar oberhalb von 100 Punkten stabilisieren kann, sehe ich weiteres Potenzial in Richtung 100,50 beziehungsweise 100,65 Punkte.
Genau dieser Bereich bleibt für mich der entscheidende Widerstand.
Erst ein nachhaltiger Tagesschlusskurs oberhalb von 100,65 Punkten würde das mittelfristige Chartbild wieder klar aufhellen und weiteres Aufwärtspotenzial eröffnen.
Sollte der Dollar dagegen erneut unter 100 Punkte zurückfallen, rücken zunächst wieder 99,50 Punkte und anschließend sogar die 99-Punkte-Marke in den Fokus.
Die Dollarentwicklung dürfte dabei vor allem von den heutigen JOLTS-Daten sowie den weiteren Erwartungen an die US-Geldpolitik abhängen.
⸻
Volatilitätsindex (VIX)
Der Volatilitätsindex setzt seine Beruhigung ebenfalls weiter fort.
Aktuell notiert der VIX bei lediglich 15,79 Punkten und damit deutlich unterhalb der wichtigen Marke von 20 Punkten.
Der kurzfristige Anstieg nach dem FOMC-Meeting in der vergangenen Woche wurde damit inzwischen nahezu vollständig wieder abgebaut.
Das zeigt, dass die Marktteilnehmer derzeit wieder deutlich weniger Absicherungsbedarf sehen und insgesamt von einer vergleichsweise ruhigen Marktphase ausgehen.
Dennoch dürfte sich dieses Bild im weiteren Wochenverlauf schnell ändern.
Mit den heutigen JOLTS-Daten, den ADP-Arbeitsmarktdaten am Mittwoch und insbesondere den offiziellen Non-Farm Payrolls am Freitag stehen mehrere Veröffentlichungen an, die jederzeit wieder für deutlich höhere Volatilität sorgen können.
⸻
Risk Assets im Überblick
Nvidia
Beginnen wir wie gewohnt mit Nvidia, denn der KI-Sektor bleibt weiterhin der Taktgeber für den gesamten Technologiesektor.
Die Aktie konnte den gestrigen Handel erneut äußerst stark abschließen und legte um knapp 3 % zu. Auch vorbörslich setzt sich die positive Dynamik zunächst fort.
Charttechnisch entwickelt sich das Bild damit weiterhin ausgesprochen konstruktiv.
Wie bereits in den vergangenen Ausblicken mehrfach erwähnt, war die Rückeroberung der 200-Dollar-Marke der entscheidende Schritt. Genau dieses Szenario ist eingetreten.
Solange Nvidia oberhalb von 200 US-Dollar notiert, bleibe ich klar bullish.
Die nächste größere Widerstandszone liegt für mich im Bereich zwischen 212 und 213 Dollar. Dort befindet sich die nächste relevante charttechnische Zone. Gelingt auch hier ein nachhaltiger Ausbruch, rückt anschließend bereits das Monatshoch aus April bei rund 217 Dollar in den Fokus.
Auf der Unterseite bleiben die Unterstützungen unverändert.
Die erste wichtige Kaufzone liegt bei 200 Dollar, gefolgt von 198 Dollar sowie 195 Dollar.
Erst wenn diese Bereiche nachhaltig unterschritten werden sollten, würde sich das kurzfristige Chartbild wieder etwas eintrüben.
Insgesamt bleibt Nvidia für mich einer der stärksten Werte am gesamten US-Aktienmarkt und profitiert weiterhin von der außergewöhnlich hohen Nachfrage nach KI-Infrastruktur.
⸻
Bitcoin
Auch beim Bitcoin bleibt das Gesamtbild nahezu unverändert.
Nachdem wir zuletzt erneut eine deutliche Ablehnung im Bereich um 62.300 US-Dollar gesehen haben, zeigt sich heute zunächst eine leichte Erholung. Gleichzeitig konnte bereits das gestrige Tageshoch überschritten werden.
Dennoch bleibt meine grundsätzliche Einschätzung bestehen.
Solange Bitcoin keinen Tagesschlusskurs oberhalb des Monatstiefs aus April bei rund 65.730 Dollar schafft, bleibe ich kurzfristig eher vorsichtig.
Erst oberhalb dieser Marke würde sich das Chartbild deutlich verbessern und Platz in Richtung 67.000 Dollar sowie anschließend 68.300 Dollar schaffen.
Bis dahin bleibt Bitcoin weiterhin innerhalb seiner seit Wochen bestehenden Range gefangen.
Sollte der Markt dagegen erneut Schwäche zeigen, liegen die nächsten relevanten Unterstützungen zunächst im Bereich zwischen 61.000 und 60.000 Dollar.
Gerade angesichts der weiterhin starken Entwicklung an den Aktienmärkten wird spannend zu beobachten sein, ob Bitcoin in den kommenden Tagen wieder relative Stärke entwickeln kann oder hinter den klassischen Risk Assets zurückbleibt.
⸻
S&P 500
Beim S&P 500 ist genau das eingetreten, worauf ich bereits in den vergangenen Ausblicken hingewiesen habe.
Die Zone um 7.500 Punkte wurde erfolgreich verteidigt und diente erneut als Ausgangspunkt für die nächste Aufwärtsbewegung.
Der Index legte gestern rund 1,5 % zu und notiert inzwischen bei 7.643 Punkten, womit nur noch wenige Punkte bis zu einem neuen Allzeithoch fehlen.
Charttechnisch bleibt das Bild damit ausgesprochen bullish.
Wir sehen weiterhin höhere Hochs und höhere Tiefs, die übergeordnete Marktstruktur bleibt vollständig intakt.
Dennoch wäre ich auf dem aktuellen Niveau vorsichtig, blind weiteren Longs hinterherzulaufen.
Genauso wenig halte ich aktuell allerdings aggressive Short-Positionen für sinnvoll.
Direkt unterhalb eines Allzeithochs kommt es häufig zunächst zu erhöhter Volatilität und Gewinnmitnahmen, bevor der Markt seine nächste größere Bewegung entscheidet.
Die wichtigste Marke bleibt deshalb das bisherige Allzeithoch beziehungsweise das Monatshoch aus Juni bei rund 7.649 Punkten.
Gelingt hier ein nachhaltiger Ausbruch, wären weitere Rekordstände aus charttechnischer Sicht absolut möglich.
Die zentrale Unterstützungszone bleibt weiterhin der Bereich um 7.500 Punkte.
⸻
Nasdaq
Auch der Nasdaq zeigt weiterhin enorme Stärke.
Bereits gestern konnte der Technologieindex rund 1,35 % zulegen und setzt diese Bewegung heute mit weiteren Gewinnen fort.
Aktuell notiert der Index unmittelbar an der psychologisch wichtigen 29.000-Punkte-Marke.
Für mich bleibt diese Zone der entscheidende kurzfristige Widerstand.
Sollte der Nasdaq nachhaltig über 29.000 Punkte ausbrechen, liegt das nächste Ziel zunächst am Wochenhoch der Kalenderwoche 30 bei rund 29.220 Punkten.
Darüber würde sich anschließend weiteres Potenzial bis in den Bereich um 29.500 Punkte eröffnen.
Auf der Unterseite bleiben die bekannten Unterstützungen bestehen.
Interessante Long-Zonen sehe ich aktuell im Bereich von 28.500 Punkten sowie anschließend bei rund 28.200 Punkten.
Insgesamt bleibe ich für den Nasdaq weiterhin positiv gestimmt.
Bemerkenswert ist vor allem, dass sich der Technologiesektor trotz der weiterhin vergleichsweise hohen Ölpreise, der geopolitischen Unsicherheit und einer nach wie vor restriktiven Federal Reserve äußerst robust präsentiert.
⸻
US30 (Dow Jones)
Auch der Dow Jones setzt seine Aufwärtsbewegung eindrucksvoll fort.
Bereits gestern legte der Index rund 1,68 % zu und handelt inzwischen wieder unmittelbar unterhalb der 53.500-Punkte-Marke.
Damit befindet sich der Markt erneut in Schlagdistanz zu neuen Allzeithochs.
Aus charttechnischer Sicht bleibt das Bild klar positiv.
Sollte die Zone um 53.500 Punkte nachhaltig überwunden werden, sehe ich kurzfristig weiteres Potenzial in Richtung 54.000 Punkte.
Kommt es dagegen zunächst zu Gewinnmitnahmen, wäre ein Rücksetzer auf 53.000 Punkte vollkommen normal.
Darunter würde insbesondere die Zone um 52.500 Punkte interessant werden, da sich dort gleichzeitig ein offener Gap-Bereich befindet.
Solange diese Unterstützungen verteidigt werden, bleibt der übergeordnete Aufwärtstrend vollständig intakt.
⸻
DAX charttechnischer Ausblick
Auch der DAX setzt seine beeindruckende Rally fort.
Bereits gestern konnte der deutsche Leitindex rund 1,74 % zulegen und markierte erneut ein frisches Allzeithoch.
Heute setzt sich diese Bewegung zunächst fort. Aktuell notiert der DAX erneut rund 0,5 % im Plus und baut seine Rekordstände weiter aus.
Charttechnisch bleibt das Bild damit ausgesprochen bullisch.
Kurzfristig sehe ich als nächstes Kursziel den Bereich um 26.500 Punkte.
Allerdings würde ich auf diesem Niveau keine neuen Long-Positionen mehr eröffnen.
Nach einer derart dynamischen Rally erscheint es aus meiner Sicht deutlich sinnvoller, auf gesunde Rücksetzer innerhalb des bestehenden Aufwärtstrends zu warten.
Die erste interessante Unterstützungszone liegt dabei im Bereich um 26.000 Punkte, also am ehemaligen Allzeithoch.
Darunter folgt der Bereich um 25.900 Punkte, bevor anschließend der Monatsschlusskurs des Juli bei rund 25.640 Punkten wieder in den Fokus rückt.
Genau diese Bereiche würde ich bevorzugt für neue Long-Setups beobachten.
Übergeordnet bleibt der Trend für mich jedoch eindeutig aufwärtsgerichtet.
⸻
Fazit
Die Märkte starten insgesamt ausgesprochen freundlich in den heutigen Handelstag.
Die Hoffnung auf eine diplomatische Entspannung im Nahen Osten sorgt weiterhin für Unterstützung an den Aktienmärkten, während gleichzeitig die Berichtssaison bislang überwiegend positiv verläuft.
Besonders Palantir konnte gestern mit starken Quartalszahlen und einer angehobenen Jahresprognose überzeugen. Gleichzeitig bleiben heute zahlreiche Schwergewichte wie AMD, Caterpillar, Berkshire Hathaway, Booking oder McDonald’s im Fokus der Anleger.
Auf der makroökonomischen Seite richtet sich heute alles auf die JOLTS Job Openings, bevor in den kommenden Tagen mit dem ADP-Bericht und insbesondere den Non-Farm Payrolls weitere entscheidende Arbeitsmarktdaten folgen.
Charttechnisch befinden sich sowohl der DAX als auch der S&P 500, Nasdaq und Dow Jones weiterhin in starken Aufwärtstrends und notieren allesamt in unmittelbarer Nähe ihrer Rekordstände.
Trotz dieser Stärke würde ich auf dem aktuellen Niveau keine überhasteten Entscheidungen treffen. Nach den deutlichen Kursanstiegen der vergangenen Handelstage erscheint es sinnvoll, auf saubere Rücksetzer innerhalb der bestehenden Trends zu warten, anstatt steigenden Kursen hinterherzulaufen.
Insgesamt bleibe ich kurzfristig weiterhin konstruktiv für die Aktienmärkte, solange sich die geopolitische Lage nicht erneut deutlich verschärft und die anstehenden US-Arbeitsmarktdaten das positive Gesamtbild bestätigen.
⸻
Keine Anlageberatung
Die in diesem Beitrag enthaltenen Informationen dienen ausschließlich Informations- und Bildungszwecken. Sie stellen keine Anlageberatung sowie keine Kauf- oder Verkaufsempfehlung für Finanzinstrumente dar. Bitte führt stets eure eigene Analyse durch und berücksichtigt euer persönliches Risikomanagement.
Ich wünsche euch einen erfolgreichen Handelstag und wie immer:
Ich wünsche euch stabile Trades!
Long 
Long 
Begründung für eine bullische Unterstützung**Begründung für eine bullische Unterstützung**
(Leichte Intraday-Überlegenheit; Basis für eine Aufwärtsbewegung)
⛽ **1. Sinkende Ölpreise dämpfen Inflationssorgen; Erwartungen an eine Straffung der Geldpolitik durch die Fed schwächen sich leicht ab**
Zuvor war der Hauptgrund für den negativen Einfluss auf den Goldpreis die Nahostkrise, die die Ölpreise in die Höhe trieb und die Fed zu hohen Zinsen zwang. Da die Rohölpreise nun deutlich nachgeben, preist der Markt eine Disinflation ein; sinkende Realzinsen wirken sich direkt positiv auf das zinslose Gold aus und eröffnen Raum für eine kurzfristige Erholung.
💲 **2. Die Marke von 4.000 US-Dollar bildet eine solide Zwischenbasis; Starke Kaufunterstützung bei Kursrückgängen**
Nach drei Wochen wiederholter Tests durch Bullen und Bären hat sich die Marke von 4.000 US-Dollar zu einem Konvergenzpunkt für drei Kaufarten entwickelt: Käufe der Zentralbanken, ETF-Allokationen und Käufe in sicheren Anlagen bei Kursrückgängen. Dies markiert die Bodenbildungszone nach dem jüngsten Rückgang. Selbst wenn die Nachfrage nach sicheren Anlagen heute nachlässt, bleibt das Potenzial für einen starken Kursverfall begrenzt, da kurzfristig orientierte Käufer bei jedem Kursrückgang einsteigen.
🌍 **3. Kurzfristige technische Kursrückgänge stellen eine Konsolidierungsphase dar (Schließung der Kurslücke vom Höchststand); die Erholungsstruktur bleibt intakt**
Der Kursrückgang vom letzten Freitag war lediglich eine Gewinnmitnahme nach einem starken Anstieg, und der Tageschart schloss weiterhin über dem 20-Tage-Durchschnitt. Im 4-Stunden-Chart verkürzen sich die grünen MACD-Balken, was darauf hindeutet, dass die bärische Dynamik allmählich nachlässt; der Stundenchart stabilisiert sich um die Unterstützung bei 4.055 US-Dollar. Solange die Marke von 4.050 hält, bleibt die kurzfristige Erholungsstruktur intakt.
🚢 **4. Schwächere US-Wirtschaftsdaten steigern die Attraktivität von Gold als Wertspeicher angesichts der Rezessionserwartungen**
Das annualisierte BIP-Wachstum der USA lag im zweiten Quartal bei lediglich 1,5 %. Prognosedaten zu Konsum, Produktion und Beschäftigung deuten auf eine allmähliche Verlangsamung hin; der Markt preist bereits eine leichte Rezession ein. Gold bietet doppelten Werterhalt – Schutz vor Inflation und Status als sicherer Hafen – was zu einer Kapitalverschiebung in Edelmetalle führt, um sich gegen Abwärtsrisiken abzusichern. Long 
DAX Tagesausblick 03.August -Hoffnung auf diplomatische LösungenHoffnung auf diplomatische Lösung im Nahen Osten – Märkte starten freundlich in die neue Handelswoche
Guten Morgen zusammen,
die neue Handelswoche startet mit einem deutlich freundlicheren Marktumfeld. Nachdem die vergangenen Wochen von geopolitischen Spannungen, steigenden Ölpreisen und einer restriktiven Geldpolitik geprägt waren, richtet sich der Blick heute auf erste Signale einer möglichen diplomatischen Entspannung im Nahen Osten. Gleichzeitig beginnt eine der spannendsten Earnings-Wochen der gesamten Berichtssaison und auch auf der makroökonomischen Seite stehen bereits heute wichtige Frühindikatoren auf der Agenda.
⸻
Agenda
* Geopolitische Lage
* Fundamentale Wirtschaftsdaten heute
* Earnings im Überblick
* Märkte & Korrelationen im Überblick
* Risk Assets im Überblick
* DAX charttechnischer Ausblick
* Fazit
⸻
Geopolitische Lage
Der Hauptgrund für den freundlichen Wochenstart liegt aktuell eindeutig auf der geopolitischen Seite.
Nach den massiven Spannungen rund um die Straße von Hormus und den zuletzt stark gestiegenen Ölpreisen setzen die Märkte heute auf eine diplomatische Lösung. Berichten zufolge laufen intensive Gespräche zwischen den beteiligten Staaten, wodurch sich die Hoffnung auf eine schrittweise Deeskalation deutlich erhöht hat.
Genau diese Erwartungen werden heute Morgen bereits eingepreist.
Während Öl massiv unter Druck gerät, profitieren gleichzeitig Aktienmärkte weltweit. Die Risikoprämie auf Energiepreise sinkt deutlich, wodurch auch die Sorge vor einer erneuten Inflationswelle zunächst nachlässt.
Trotzdem bleibt Vorsicht angebracht.
Bislang handelt es sich überwiegend um diplomatische Bemühungen. Eine vollständige Normalisierung der Schifffahrt in der Straße von Hormus steht weiterhin aus. Sollte sich die Lage erneut verschärfen oder Verhandlungen scheitern, könnte ein Großteil der heutigen Bewegung innerhalb kürzester Zeit wieder ausgepreist werden.
Für die Märkte bleibt die geopolitische Entwicklung damit auch in dieser Woche der wichtigste externe Einflussfaktor.
⸻
Fundamentale Wirtschaftsdaten heute
Neben der Geopolitik richtet sich der Fokus heute auf zahlreiche Konjunkturdaten aus Europa und den USA.
Bereits gestern fand das OPEC-Meeting statt. Weitere Aussagen zur Produktionspolitik dürften insbesondere für den Ölmarkt im Wochenverlauf relevant bleiben.
Bereits veröffentlicht wurden heute Morgen die deutschen Einzelhandelsumsätze.
German Retail Sales (MoM)
* Actual: -1,1 %
* Forecast: -0,4 %
* Previous: +1,2 %
Die Daten fielen damit deutlich schwächer als erwartet aus und sprechen kurzfristig für eine nachlassende Konsumdynamik innerhalb Deutschlands. Für den DAX besitzt diese Veröffentlichung zwar nur begrenzte Marktwirkung, sie liefert jedoch einen weiteren Hinweis auf die derzeit schwache Binnenkonjunktur.
Im weiteren Verlauf folgen die ersten wichtigen Einkaufsmanagerindizes.
* HCOB Germany Manufacturing PMI
* HCOB Eurozone Manufacturing PMI
Diese Daten geben einen frühen Einblick in die wirtschaftliche Aktivität des verarbeitenden Gewerbes innerhalb Deutschlands und der Eurozone.
Der Fokus liegt anschließend klar auf den USA.
Am Nachmittag stehen folgende Veröffentlichungen auf der Agenda:
* S&P Global Manufacturing PMI
Forecast: 53,8
* ISM Manufacturing PMI
Forecast: 54,0
* ISM Manufacturing Prices
Forecast: 70
Gerade der ISM Manufacturing PMI gehört zu den wichtigsten Frühindikatoren der US-Wirtschaft.
Ein höherer Wert spricht für eine robuste Industrie und damit häufig auch für eine stärkere Wirtschaft. Gleichzeitig können starke Konjunkturdaten jedoch den Inflationsdruck erhöhen und dadurch den Spielraum der Fed für Zinssenkungen begrenzen.
Die ISM Manufacturing Prices liefern dagegen Hinweise darauf, wie sich die Preisentwicklung innerhalb der Industrie verändert. Sinkende Werte würden den Inflationsdruck etwas reduzieren, während steigende Werte erneut für höhere Produktionskosten sprechen würden.
Damit dürfte der Nachmittag für erhöhte Volatilität sorgen.
⸻
Earnings im Überblick
Auch die Berichtssaison nimmt heute wieder deutlich an Fahrt auf.
Im Mittelpunkt stehen heute insbesondere:
* Berkshire Hathaway
* Palantir
Vor allem Berkshire Hathaway dürfte nach den jüngsten Aussagen rund um Warren Buffetts Portfolio besonders aufmerksam verfolgt werden. Investoren achten hier vor allem auf Liquiditätsentwicklung, Aktienkäufe sowie den allgemeinen Ausblick.
Palantir bleibt einer der spannendsten KI-Werte der gesamten Berichtssaison. Neben Umsatz und Gewinn wird insbesondere auf neue Regierungsaufträge, KI-Produkte sowie den Ausblick für die kommenden Quartale geachtet.
Darüber hinaus berichten unter anderem:
* Vertex Pharmaceuticals
* Tyson Foods
* Marriott International
* Williams Companies
* ONEOK
Insgesamt startet damit eine der wichtigsten Earnings-Wochen des Quartals, bevor in den kommenden Tagen zahlreiche weitere Schwergewichte folgen.
Märkte & Korrelationen im Überblick
US Oil
Beginnen wir wie gewohnt mit dem Ölmarkt, der aktuell weiterhin der wichtigste makroökonomische Treiber bleibt.
Zum Wochenstart sehen wir hier einen massiven Gap Down von rund 8,4 %. WTI notiert aktuell nur noch bei rund 79,64 US-Dollar je Barrel und damit unmittelbar an einer der wichtigsten charttechnischen Unterstützungen der vergangenen Monate.
Genau auf diese Zone hatte ich bereits im gestrigen Wochenausblick hingewiesen.
Mit dem Monatstief aus April bei rund 79 US-Dollar hat der Markt zunächst einen ersten Support gefunden. Die Hoffnung auf eine diplomatische Lösung im Nahen Osten führt aktuell dazu, dass die geopolitische Risikoprämie aus dem Ölpreis herausgenommen wird.
Charttechnisch bleibt das Bild nun relativ klar.
Bullishes Szenario für Öl
Sollte sich die geopolitische Lage erneut verschärfen oder die laufenden diplomatischen Gespräche scheitern, dürfte der heutige Abverkauf relativ schnell wieder aufgeholt werden.
Dann rücken zunächst wieder das Monatstief Mai bei 86,32 Dollar sowie die 87,75-Dollar-Zone in den Fokus.
Ein nachhaltiger Ausbruch darüber würde aus meiner Sicht den Weg zunächst bis 90 Dollar und anschließend sogar in Richtung 95 Dollar freimachen.
Bearishes Szenario
Sollte die aktuelle Deeskalation dagegen Bestand haben und wir gleichzeitig unter das Wochentief der Vorwoche bei rund 77,70 Dollar fallen, steigt die Wahrscheinlichkeit einer deutlich größeren Korrektur.
Die nächsten Ziele lägen dann zunächst bei 74 Dollar und anschließend sogar im Bereich um 72 Dollar.
Gerade deshalb bleibt Öl aktuell einer der wichtigsten Märkte überhaupt.
Sinkende Ölpreise bedeuten sinkenden Inflationsdruck, geringere Energiekosten für Unternehmen und Verbraucher sowie grundsätzlich bessere Voraussetzungen für eine weniger restriktive Geldpolitik.
Steigende Ölpreise würden dagegen genau den gegenteiligen Effekt auslösen und könnten Inflationssorgen erneut deutlich verstärken.
⸻
US-Staatsanleihen
Auch am Anleihemarkt sehen wir zum Wochenstart eine leichte Entspannung.
Die Kurse der US-Staatsanleihen geben leicht nach.
3-jährige Treasuries: -0,25 %
5-jährige Treasuries: -0,38 %
10-jährige Treasuries: -0,55 %
30-jährige Treasuries: -0,66 %
Hintergrund hierfür dürfte vor allem die freundlichere Marktstimmung sein.
Wenn geopolitische Risiken abnehmen und Anleger wieder verstärkt Risiko eingehen, fließt häufig Kapital aus sicheren Staatsanleihen zurück in den Aktienmarkt.
Trotz dieses kurzfristigen Rückgangs bleibt das übergeordnete Bild jedoch unverändert.
Die langfristigen Renditen befinden sich weiterhin auf einem historisch hohen Niveau und spiegeln nach wie vor die Erwartung wider, dass die Fed die Zinsen länger hoch halten oder im Zweifel sogar nochmals anheben könnte.
Gerade deshalb bleiben sämtliche Arbeitsmarkt- und Inflationsdaten in den kommenden Tagen enorm wichtig.
⸻
US-Dollar (DXY)
Auch der US-Dollar startet leicht schwächer in die neue Handelswoche.
Der Dollar-Index hat im frühen Handel bereits die 99,50-Punkte-Marke getestet und dort zunächst Unterstützung gefunden.
Charttechnisch bleibt meine Einschätzung jedoch unverändert.
Solange sich der DXY unterhalb von 100 Punkten bewegt, bleibt das kurzfristige Momentum eher bearish.
Sollte die Unterstützung bei 99,50 Punkten nicht halten, rückt anschließend relativ schnell die Zone um 99 Punkte in den Fokus.
Erst oberhalb von 100,50 bis 100,60 Punkten würde sich das Chartbild wieder deutlich aufhellen.
Warum zeigt sich der Dollar trotz einer weiterhin restriktiven Fed aktuell vergleichsweise schwach?
Aus meiner Sicht spielen hierbei mehrere Faktoren zusammen.
Zum einen wurden nach dem FOMC und den etwas schwächeren Core-PCE-Daten zuletzt viele Long-Positionen im Dollar reduziert. Zum anderen sorgt die aktuell freundlichere Risikostimmung dafür, dass Kapital wieder verstärkt in Risikoanlagen fließt.
Kurzfristig bleibt der Dollar deshalb technisch angeschlagen.
⸻
Volatilitätsindex (VIX)
Der VIX zeigt zum Wochenstart nur eine leichte Gegenbewegung und notiert aktuell bei rund 16,1 Punkten.
Damit befindet sich der Volatilitätsindex weiterhin deutlich unter der psychologisch wichtigen 20-Punkte-Marke.
Von einer erhöhten Nervosität an den Märkten kann aktuell also keine Rede sein.
Allerdings dürfte sich dies im Verlauf der Woche schnell ändern.
Mit den ISM-Daten heute, den JOLTS-Daten morgen, dem ADP-Bericht am Mittwoch und insbesondere den Non-Farm Payrolls am Freitag stehen zahlreiche marktbewegende Ereignisse an.
Entsprechend dürfte der VIX spätestens gegen Ende der Woche wieder deutlich an Dynamik gewinnen.
Risk Assets im Überblick
Bitcoin
Der Wochenabschluss verlief erneut schwach und bestätigt damit zunächst weiterhin das übergeordnete Short-Szenario, das ich bereits seit mehreren Wochen favorisiere.
Bitcoin schloss die vergangene Handelswoche rund 2,9 % im Minus und setzt diese Schwäche zum Wochenstart zunächst fort. Aktuell notiert der Markt bereits rund 1,4 % tiefer und nähert sich damit erneut einer entscheidenden Unterstützungszone.
Charttechnisch bleibt meine Einschätzung unverändert.
Solange Bitcoin die beiden wichtigen Widerstände – das Monatstief aus März bei rund 65.000 US-Dollar sowie das Monatstief aus April bei rund 65.700 US-Dollar – nicht per Tagesschlusskurs zurückerobert, bleibe ich kurzfristig bearish eingestellt.
Besonders entscheidend wird nun das Wochentief der vergangenen Woche bei rund 62.230 US-Dollar.
Sollte dieses Niveau nachhaltig unterschritten werden, steigt die Wahrscheinlichkeit einer Ausweitung der Korrektur in Richtung 61.000 Dollar. Sollte auch dort kein nennenswerter Kaufdruck entstehen, wäre aus meiner Sicht sogar ein Rücksetzer unter die psychologisch wichtige 60.000-Dollar-Marke durchaus möglich.
Das bullishe Szenario aktiviert sich für mich erst wieder, wenn Bitcoin einen Daily Close oberhalb von 65.700 Dollar schafft. In diesem Fall würden zunächst 67.000 Dollar und anschließend der Bereich um 68.300 Dollar wieder in den Fokus rücken.
Bis dahin bleibt der kurzfristige Trend für mich jedoch klar abwärtsgerichtet.
⸻
S&P 500
Der S&P 500 startet dagegen ausgesprochen freundlich in die neue Handelswoche.
Aktuell notiert der Index rund 0,46 % im Plus und bestätigt damit zunächst die Erholung vom Wochenschluss der vergangenen Woche.
Charttechnisch bleibt die 7.500-Punkte-Marke der entscheidende Bereich.
Solange sich der Markt oberhalb dieser Zone behaupten kann, bleibe ich kurzfristig weiterhin bullish.
Besonders positiv ist dabei, dass bereits zum Wochenstart sowohl das Wochenhoch der Vorwoche als auch das Hoch aus Kalenderwoche 30 überwunden werden konnten.
Sollte sich der S&P 500 nun nachhaltig oberhalb von 7.566 Punkten etablieren, ergeben sich aus meiner Sicht die nächsten Kursziele bei rund 7.625 Punkten sowie anschließend im Bereich des aktuellen Monatshochs bei etwa 7.632 Punkten.
Voraussetzung hierfür bleibt allerdings, dass sich die geopolitische Lage weiter entspannt und die anstehenden Konjunkturdaten keine negativen Überraschungen liefern.
Sollte der Markt dagegen wieder unter 7.500 Punkte zurückfallen, würde sich das kurzfristige Chartbild erneut eintrüben.
⸻
Nasdaq
Auch der Nasdaq startet freundlich in die neue Woche, wenngleich die Dynamik etwas geringer ausfällt als beim S&P 500.
Aktuell notiert der Technologieindex rund 1,16 % im Plus und bewegt sich erneut unmittelbar an der wichtigen Widerstandszone um 28.500 Punkte.
Für mich bleibt genau dieser Bereich der Schlüssel für die kommenden Handelstage.
Bullishes Szenario
Gelingt ein nachhaltiger Ausbruch über das Wochenhoch der vergangenen Woche bei rund 28.605 Punkten, eröffnet sich aus meiner Sicht weiteres Potenzial in Richtung 29.000 Punkte sowie anschließend bis zum Wochenhoch aus Kalenderwoche 30 bei rund 29.200 Punkten.
Bearishes Szenario
Scheitert der Markt dagegen erneut an der Zone um 28.500 Punkte, rechne ich zunächst mit einem Rücksetzer in Richtung 28.175 Punkte – dem wichtigen Monatstief aus Juni – sowie anschließend mit einem möglichen Retest der 28.000-Punkte-Marke.
Insgesamt kann ich mir für die ersten Handelstage der Woche auch gut eine Seitwärtsbewegung zwischen 28.000 und 28.500 Punkten vorstellen, bevor neue Impulse durch Makrodaten oder Unternehmenszahlen entstehen.
Die Grundvoraussetzung für weitere Kursanstiege bleibt dabei eine anhaltende geopolitische Entspannung.
⸻
US30 (Dow Jones)
Auch der Dow Jones präsentiert sich zum Wochenstart freundlich.
Mit einem Plus von rund 0,7 % setzt der Index seine stabile Entwicklung der vergangenen Wochen fort.
Charttechnisch bleibt zunächst die 53.000-Punkte-Marke entscheidend.
Hier befindet sich gleichzeitig das Wochenhoch der Vorwoche.
Sollte dieser Bereich nachhaltig überwunden werden, würde sich aus meiner Sicht weiteres Potenzial in Richtung 53.500 Punkte und damit in Richtung neuer Allzeithochs ergeben.
Kommt es dagegen zunächst zu einer gesunden Konsolidierung, wären Rücksetzer in den Bereich um 52.500 Punkte beziehungsweise bis zum Drei-Monats-Schlusskurs bei rund 52.333 Punkten aus meiner Sicht vollkommen normal.
Solange diese Unterstützungen verteidigt werden, bleibt das übergeordnete Chartbild klar konstruktiv.
⸻
DAX charttechnischer Ausblick
Der DAX startet ebenfalls ausgesprochen stark in die neue Handelswoche.
Aktuell notiert der deutsche Leitindex rund 1,2 % im Plus und konnte direkt zum Handelsstart ein neues Allzeithoch markieren.
Auch die psychologisch wichtige Marke von 26.000 Punkten wurde bereits angelaufen.
Nach einem derart dynamischen Ausbruch wäre eine kurzfristige Überdehnung in Richtung 26.100 bis 26.200 Punkte aus charttechnischer Sicht völlig normal.
Anschließend würde ich allerdings zunächst mit einer gesunden Konsolidierung rechnen.
Idealerweise erfolgt anschließend ein Rücksetzer zurück auf die Ausbruchszone um 26.000 Punkte, um diese als neue Unterstützung zu bestätigen.
Sollte der Rücksetzer etwas stärker ausfallen, bleibt für mich insbesondere der Bereich um 25.500 Punkte die erste größere Unterstützungszone.
Darunter würde anschließend die psychologisch wichtige 25.000-Punkte-Marke inklusive des offenen Gap-Bereichs wieder interessant werden.
Übergeordnet bleibe ich für den DAX weiterhin bullish.
Die Kombination aus einer möglichen geopolitischen Entspannung, bislang überwiegend soliden Unternehmenszahlen sowie dem insgesamt stabilen technischen Gesamtbild spricht derzeit weiterhin eher für steigende Kurse als für eine größere Korrektur.
⸻
Fazit
Die neue Handelswoche beginnt mit einer deutlich freundlicheren Marktstimmung.
Vor allem die Hoffnung auf eine diplomatische Lösung im Nahen Osten sorgt aktuell für fallende Ölpreise und eine steigende Risikobereitschaft an den Aktienmärkten.
Gleichzeitig startet eine äußerst spannende Woche mit wichtigen Einkaufsmanagerindizes, zahlreichen Unternehmenszahlen sowie weiteren entscheidenden Konjunkturdaten.
Besonders im Fokus stehen heute die Quartalszahlen von Berkshire Hathaway und Palantir, während auf der makroökonomischen Seite vor allem die US-Industrieindikatoren die Richtung vorgeben dürften.
Insgesamt bleibe ich kurzfristig weiterhin leicht bullish eingestellt.
Sollte sich die geopolitische Lage weiter entspannen und Öl seinen Rückgang fortsetzen, würde dies den Inflationsdruck zusätzlich reduzieren und den Aktienmärkten weiteren Rückenwind verleihen.
Die größte Unsicherheit bleibt jedoch bestehen: Jede neue Nachricht aus dem Nahen Osten kann die aktuelle Marktbewegung innerhalb kürzester Zeit wieder vollständig drehen.
Keine Anlageberatung, nur meine persönliche Markteinschätzung!
Ich wünsche euch einen erfolgreichen Start in die neue Handelswoche und wie immer:
Ich wünsche euch stabile Trades. Long 
Kurzfristige Goldanalyse für MontagMeine Einschätzung zum Gold am kommenden Montag: Ich erwarte keinen einseitigen Trend, sondern nur eine Seitwärtsbewegung mit Auswaschungen. Insgesamt tendiert der Markt zu einer leichten bullischen Erholung – das Aufgreifen von Kurshöchstwerten ist jedoch absolut abzuraten. Diese Woche steht im Zeichen der wichtigen Nonfarm-Payrolls-Daten. Institutionelle Kapitalströme konzentrieren sich noch nicht auf den Montag. Alle Marktteilnehmer warten auf die ADP-Daten am Mittwoch und die Nonfarm-Daten am Freitag, um die künftige Richtung abzuschätzen. Daher ist am Montag überwiegend mit einer Seitwärtsbewegung zu rechnen, bei der Kleinanleger ausgestwascht werden.
Gold unterliegt nach oben und unten Begrenzungen. Aufwärtspotenzial wird durch die Erwartung anhaltend hoher Leitzinsen der Fed gedämpft. Solange sich die US-Beschäftigungsdaten nicht deutlich verschlechtern, ist eine starke bullische Rally beim Gold kaum zu erwarten. Auf der Unterseite stützen dauernde geopolitische Risiken sowie Goldkäufe der Zentralbanken, sodass starke Kursrückgänge unwahrscheinlich sind. Derzeit dominiert daher eine typische Auswaschungsphase mit einem ständigen Kräftemessen zwischen Bullen und Bären.
Mein zentraler Fokus am Montag liegt auf dem ISM-Einkaufsmanagerindex für das verarbeitende Gewerbe. Ich gehe davon aus, dass die Daten keine extremen Werte liefern und voraussichtlich neutral bis leicht schwach ausfallen. Daraus ergibt sich eine höhere Wahrscheinlichkeit einer moderaten bullischen Erholung am Montag. Die Aufwärtsdynamik bleibt aber begrenzt; nach kurzfristigen Kursanstiegen ist mit Rücksetzern zu rechnen.
Die Marke 4020 stellt die erste wichtige Unterstützungsmarke dieser Woche dar. Solange dieses Niveau hält, bleibt die kurzfristig bullische Struktur intakt. Bei einem Rücklauf zu dieser Marke bevorzuge ich Käufe bei fallenden Kursen. Sollte Gold am Montag direkt unter 4020 fallen, deutet dies auf eine vorangehende abwärts gerichtete Auswaschung durch Großakteure hin. Der Kurs dürfte dann bis zur psychologisch bedeutenden Marke von 4000 laufen. An dieser Stelle ist mit Käufen von Institutionen zu rechnen; nach einer Stabilisierung ergeben sich Chancen für Long-Positionen.
Der unmittelbare Widerstand befindet sich bei 4070–4080. Dieser Bereich bildet die kurzfristige Trennlinie zwischen Bullen und Bären. Bleibt der Kurs an dieser Zone unter Druck und schafft keinen Durchbruch, ist der Aufwärtsraum begrenzt. Ich gehe nicht davon aus, dass der Wert am Montag nachhaltig darüber ausbricht. Kommt es in diesem Bereich zu einem stockenden Anstieg mit anschließender bärischer Umkehr, ergeben sich hervorragende Chancen für kurzfristige Short-Positionen. Der starke Widerstand liegt bei den vorherigen Höchstwerten von 4105–4110. Erst bei einem nachhaltigen Ausbruch über diese Marke können Bullen weiteren Aufwärtshubraum erschließen.
🎯 Ich teile täglich Handelsstrategien. Long 
Long 
Wochenausblick KW32–Fundamental,Makro und technischer Ausblick!Fundamentaler, makroökonomischer und charttechnischer Ausblick für die Handelswoche KW 32
Willkommen zum Wochenausblick für die Handelswoche KW 32.
Nach einer ereignisreichen Vorwoche mit dem Fed-Zinsentscheid, zahlreichen Tech-Earnings und einer weiterhin angespannten geopolitischen Lage richtet sich der Fokus der Märkte nun vollständig auf den August. Die erste Handelswoche des neuen Monats bringt nicht nur zahlreiche Quartalszahlen großer Unternehmen mit sich, sondern auch eine ganze Reihe hochrelevanter Wirtschaftsdaten. Den Höhepunkt bildet dabei ohne Zweifel der US-Arbeitsmarktbericht (Non-Farm Payrolls) am Freitag, der maßgeblich beeinflussen dürfte, wie sich die Zinserwartungen der Fed für September entwickeln.
Neben den fundamentalen Daten bleiben auch die geopolitischen Entwicklungen rund um die Straße von Hormus sowie die Situation im asiatischen Währungsraum wichtige Einflussfaktoren für Öl, Inflation und die globalen Aktienmärkte.
⸻
Agenda
* Geopolitische Lage
* Earnings Season KW32
* Fundamentale Wirtschaftsdaten im Überblick
* Fed & EZB
* Märkte & Korrelationen im Überblick
* Risk Assets im Überblick
* Fazit
⸻
Geopolitische Lage
Auch in dieser Woche bleibt die geopolitische Situation ein wesentlicher Einflussfaktor für die Finanzmärkte.
Im Mittelpunkt steht weiterhin die Lage rund um die Straße von Hormus. Zwar wird aktuell auf diplomatischer Ebene weiter nach Lösungen gesucht, dennoch ist die Situation auf den internationalen Schifffahrtsrouten weiterhin angespannt. Der Schiffsverkehr hat sich bislang noch nicht vollständig normalisiert und insbesondere im Bereich der Öl- und LNG-Transporte bestehen weiterhin erhebliche Unsicherheiten.
Die Folge ist eine weiterhin bestehende geopolitische Risikoprämie im Ölpreis. Solange diese Unsicherheit bestehen bleibt, dürfte Öl auf einem erhöhten Preisniveau unterstützt werden. Erst eine nachhaltige Entspannung des Schiffsverkehrs sowie belastbare diplomatische Fortschritte könnten diese Risikoprämie wieder reduzieren.
Für die Märkte bleibt dies deshalb besonders relevant, weil höhere Energiepreise unmittelbar Einfluss auf die Inflation nehmen können. Sollte Öl wieder nachhaltig ansteigen, würde dies den Inflationsdruck erneut erhöhen und den Zentralbanken zusätzlichen Spielraum für Zinssenkungen nehmen.
Ein weiterer Punkt, der zunehmend Aufmerksamkeit erhält, ist die Entwicklung im japanischen Yen. Die Wechselkursentwicklung zwischen den USA und Japan bleibt für die internationalen Kapitalmärkte äußerst wichtig. Stärkere Bewegungen im Yen können erneut Auswirkungen auf Carry-Trades, Liquidität und internationale Kapitalflüsse haben. Gerade nach den Turbulenzen der vergangenen Monate dürfte dieser Bereich in den kommenden Wochen wieder stärker in den Fokus institutioneller Investoren rücken.
Insgesamt bleibt die geopolitische Lage damit zwar etwas ruhiger als noch vor einigen Wochen, eine vollständige Entspannung ist jedoch weiterhin nicht in Sicht.
⸻
Earnings Season – KW 32
Nach den Quartalszahlen der absoluten Tech-Schwergewichte Microsoft, Meta, Apple und Amazon geht die Berichtssaison in die nächste heiße Phase.
Auch in KW 32 stehen zahlreiche Unternehmen auf dem Programm, die sowohl einzelne Sektoren als auch die großen Aktienindizes deutlich bewegen können.
Bereits am Montag richtet sich der Blick unter anderem auf Berkshire Hathaway sowie Palantir. Vor allem Palantir dürfte aufgrund des anhaltenden KI-Booms erneut zu den meistbeachteten Unternehmen der Woche gehören.
Am Dienstag folgen unter anderem SpaceX, AMD, Caterpillar, Merck & Co., McDonald’s, Pfizer, Booking Holdings, Bayer, Coca-Cola, Arista Networks sowie zahlreiche Industrie- und Gesundheitsunternehmen.
Auch aus Deutschland nimmt die Berichtssaison weiter Fahrt auf. Unternehmen wie Continental, Fresenius Medical Care oder Zalando liefern wichtige Einblicke in die aktuelle wirtschaftliche Entwicklung Europas.
Am Mittwoch folgen dann weitere Schwergewichte wie Eli Lilly, Shopify, CVS Health, Siemens Energy, Infineon, Deutsche Post, MercadoLibre und DoorDash.
Der Donnerstag bringt anschließend erneut zahlreiche Highlights mit Datadog, Airbnb, Rheinmetall, Siemens, Deutsche Telekom, ConocoPhillips, Commerzbank sowie weiteren Industrie-, Technologie- und Finanzunternehmen.
Zum Wochenausklang stehen unter anderem Allianz, Munich Re, Daimler Truck und Take-Two Interactive auf dem Programm.
Insgesamt bleibt die Berichtssaison damit einer der wichtigsten Kurstreiber der kommenden Handelswoche. Besonders spannend dürfte werden, ob sich die bislang überwiegend robuste Unternehmensentwicklung trotz hoher Zinsen und einer weiterhin restriktiven Geldpolitik fortsetzen kann.
⸻
Fundamentale Wirtschaftsdaten der KW 32
Auch makroökonomisch dürfte die kommende Handelswoche kaum Wünsche offenlassen.
Bereits am Montag stehen mit den deutschen Einzelhandelsumsätzen sowie den HCOB Manufacturing PMI-Daten aus Deutschland und der Eurozone erste wichtige Konjunkturindikatoren auf dem Programm.
Am Nachmittag folgen dann die ersten großen US-Daten der Woche:
* S&P Global Manufacturing PMI
* ISM Manufacturing PMI
* ISM Manufacturing Prices
* Construction Spending
Gerade der ISM Manufacturing Index gehört zu den wichtigsten Frühindikatoren der US-Wirtschaft und liefert Hinweise darauf, wie sich die industrielle Aktivität entwickelt. Besonders die Unterkomponente “Prices Paid” liefert häufig wichtige Hinweise auf den zukünftigen Inflationsdruck.
Am Dienstag richtet sich der Fokus anschließend auf:
* US-Handelsbilanz
* Exporte & Importe
* JOLTS Job Openings
* Factory Orders
Gerade die JOLTS-Stellenangebote gehören aktuell zu den wichtigsten Arbeitsmarktindikatoren überhaupt und stehen zunehmend im Fokus der Federal Reserve.
Am Mittwoch folgen dann die nächsten Schwergewichte:
* ADP Employment Report
* S&P Global Services PMI
* ISM Non-Manufacturing PMI
* ISM Non-Manufacturing Prices
* US-Rohöllagerbestände
Da der Dienstleistungssektor den größten Teil der US-Wirtschaft ausmacht, besitzt insbesondere der ISM Services PMI regelmäßig erhebliches Marktpotenzial.
Am Donnerstag folgen:
* Initial Jobless Claims
* Unit Labor Costs
* Nonfarm Productivity
* ECB Economic Bulletin
Die Erstanträge auf Arbeitslosenhilfe liefern dabei unmittelbar vor den offiziellen Arbeitsmarktdaten bereits wichtige Hinweise auf den Zustand des US-Arbeitsmarktes.
Der absolute Höhepunkt der Woche folgt schließlich am Freitag.
Mit den Non-Farm Payrolls, der Arbeitslosenquote sowie den Average Hourly Earnings veröffentlicht die US-Regierung die wichtigsten Arbeitsmarktdaten des Monats.
Nachdem die letzten Arbeitsmarktdaten deutlich schwächer ausgefallen waren als erwartet, dürfte der kommende Bericht enorme Bedeutung für die weitere Zinspolitik der Federal Reserve besitzen.
Ein robuster Arbeitsmarkt würde die restriktive Haltung der Fed weiter unterstützen. Sollten die Daten hingegen erneut enttäuschen, könnten die Märkte wieder verstärkt auf eine weniger aggressive Geldpolitik spekulieren.
Die Arbeitsmarktdaten am Freitag dürften damit das wichtigste Event der gesamten Handelswoche darstellen.
Fed & EZB
Die vergangene Woche stand vollständig im Zeichen der Notenbanken und hat erneut gezeigt, wie sensibel die Märkte derzeit auf geldpolitische Signale reagieren.
Federal Reserve
Wie erwartet beließ die US-Notenbank den Leitzins unverändert. Die eigentliche Überraschung lag jedoch weniger in der Entscheidung selbst als vielmehr im Ton der Pressekonferenz.
Die Fed präsentierte sich erneut deutlich hawkisher, als viele Marktteilnehmer erwartet hatten. Zwar setzt sich der Rückgang der Inflation langsam fort, allerdings liegt diese weiterhin deutlich über dem langfristigen Ziel von 2 %. Entsprechend machte Warsh klar, dass die Bekämpfung der Inflation weiterhin oberste Priorität besitzt.
Unterstützt wurde dieses Bild durch den Core-PCE-Inflationsbericht, der zwar leicht niedriger ausfiel und damit grundsätzlich positiv zu bewerten ist, jedoch ebenfalls zeigt, dass der Weg zurück zum Inflationsziel noch lang ist.
Damit bleibt das Motto der Fed weiterhin:
Higher for Longer.
Besonders spannend wird nun der Arbeitsmarktbericht am Freitag. Sollten die Non-Farm Payrolls erneut schwach ausfallen, könnte sich die Erwartung einer restriktiven Geldpolitik deutlich abschwächen. Umgekehrt würden starke Arbeitsmarktdaten die hawkishe Haltung der Fed erneut bestätigen.
Aktuell preist das CME FedWatch Tool für die September-Sitzung bereits rund 67 % Wahrscheinlichkeit für eine Zinserhöhung um 25 Basispunkte ein. Rund 33 % rechnen derzeit mit unveränderten Zinsen.
Die kommenden Arbeitsmarktdaten dürften diese Wahrscheinlichkeiten erheblich verschieben.
⸻
Europäische Zentralbank
Auch in Europa rückt die Inflation wieder stärker in den Mittelpunkt.
Die am Freitag veröffentlichten Verbraucherpreise zeigten erneut, dass sich der Inflationsdruck bislang hartnäckig hält.
Eurozone CPI (YoY):
* 2,9 % (Erwartung: 2,9 % | Vorher: 2,8 %)
Core CPI (YoY):
* 2,5 % (Erwartung: 2,4 % | Vorher: 2,4 %)
Damit stieg insbesondere die Kerninflation stärker als erwartet an. Genau diese Entwicklung beobachtet die EZB derzeit besonders aufmerksam.
Entsprechend reagierten auch die Zinserwartungen.
Das ECB Watch Tool preist für die Sitzung am 10. September mittlerweile eine Wahrscheinlichkeit von rund 88 % für eine Zinserhöhung um weitere 25 Basispunkte ein.
Auch für die Sitzungen im Oktober und Dezember werden inzwischen weitere Zinsschritte zunehmend eingepreist.
Für die Aktienmärkte bleibt dies ein wichtiger Belastungsfaktor. Höhere Zinsen verteuern Finanzierungen, erhöhen die Renditen am Anleihemarkt und wirken insbesondere auf wachstumsstarke Technologieunternehmen häufig belastend.
⸻
Märkte & Korrelationen
US Oil
Der Ölmarkt bleibt aktuell einer der spannendsten Märkte überhaupt.
Obwohl WTI die vergangene Woche mit einem Minus von rund 4 % beendet hat, relativiert sich diese Bewegung deutlich, wenn man den starken Gap-Down zum Wochenbeginn berücksichtigt.
Dieser entstand unmittelbar nach den ersten Hoffnungen auf eine geopolitische Entspannung im Nahen Osten.
Im weiteren Wochenverlauf zeigte sich jedoch erneut, dass die Unsicherheiten rund um die Straße von Hormus keineswegs vollständig beseitigt sind.
Die geopolitische Risikoprämie bleibt daher weiterhin bestehen.
Charttechnisch bleibt für mich nun vor allem die Zone um 87,75 US-Dollar entscheidend.
Ein nachhaltiger Ausbruch über dieses Niveau dürfte den Weg zunächst in Richtung 90 Dollar freimachen. Sollte sich die geopolitische Lage erneut verschärfen, wären anschließend sogar Kurse im Bereich von 95 Dollar denkbar.
Sollte sich die Lage dagegen weiter entspannen und der Markt an der Zone um 87,75 Dollar erneut scheitern, rücken zunächst die Bereiche um 79 Dollar und anschließend 77 Dollar wieder in den Fokus.
Unterhalb dieser Marken würden anschließend sogar 74 beziehungsweise 72 Dollar realistisch werden.
Warum ist Öl aktuell so wichtig?
Steigende Ölpreise führen unmittelbar zu höheren Energiepreisen. Höhere Energiepreise treiben wiederum die Inflation an. Eine höhere Inflation erschwert den Zentralbanken Zinssenkungen oder führt sogar zu weiteren Zinserhöhungen.
Öl bleibt damit einer der wichtigsten Frühindikatoren für die weitere Geldpolitik.
⸻
US-Staatsanleihen
Auch die Anleihemärkte senden weiterhin ein klares Signal.
Während die kurzfristigen Laufzeiten in der vergangenen Woche kaum Bewegung zeigten, konnten insbesondere die langfristigen Staatsanleihen erneut zulegen.
* 3-jährige Treasuries: ca. +1 %
* 5-jährige: nahezu unverändert
* 10-jährige: +0,75 %
* 30-jährige: +2,06 %
Die Entwicklung zeigt, dass Anleger weiterhin mit einem längerfristig hohen Zinsniveau rechnen.
Das Narrativ “Higher for Longer” bleibt somit auch am Anleihemarkt vollständig intakt.
Gerade die Entwicklung der langfristigen Renditen dürfte in den kommenden Wochen entscheidend bleiben, da sie unmittelbaren Einfluss auf Unternehmensbewertungen, Immobilien und Wachstumsaktien besitzt.
⸻
US-Dollar (DXY)
Eine der überraschendsten Entwicklungen der vergangenen Woche war der US-Dollar.
Trotz hawkisher Fed, hoher Anleiherenditen und anhaltender geopolitischer Risiken verlor der Dollar-Index rund 1,66 % und fiel damit unter die psychologisch wichtige 100-Punkte-Marke.
Warum?
Ein wesentlicher Grund dürfte in Gewinnmitnahmen nach der starken Aufwärtsbewegung der vergangenen Monate liegen. Gleichzeitig wurden nach den Inflationsdaten wieder verstärkt Zinserwartungen angepasst, wodurch Kapital teilweise aus dem Dollar abfloss.
Charttechnisch bleibt die Situation relativ eindeutig.
Solange sich der DXY unter 100 Punkten hält, bleiben für mich die nächsten Ziele zunächst 99,50 sowie anschließend 99,00 Punkte.
Erst ein nachhaltiger Anstieg über 100,50 bis 100,60 Punkte würde das technische Bild wieder deutlich aufhellen.
Auch auf Monatsbasis war der Schlusskurs bemerkenswert.
Mit einem Monatsverlust von rund 1,36 % schloss der Dollar wieder innerhalb seiner übergeordneten Jahresrange und sendet damit erstmals seit längerer Zeit wieder Schwächesignale.
⸻
Volatilitätsindex (VIX)
Der VIX konnte sich nach der erhöhten Unsicherheit rund um den Fed-Entscheid wieder deutlich beruhigen.
Mit einem Wochenverlust von rund 6,3 % fiel der Index erneut unter die Marke von 20 Punkten und pendelt aktuell im Bereich von 16 Punkten.
Das zeigt, dass sich die Marktteilnehmer nach dem Zinsentscheid zunächst wieder etwas entspannen konnten.
Dennoch dürfte der VIX spätestens mit den Non-Farm Payrolls am Freitag erneut deutlich an Dynamik gewinnen.
Sollten die Arbeitsmarktdaten stark von den Erwartungen abweichen, dürfte dies unmittelbar wieder zu einer höheren Volatilität an den Aktienmärkten führen.
Risk Assets im Überblick
Nvidia (NVDA)
Beginnen wir mit dem wohl wichtigsten Einzelwert der vergangenen Jahre: Nvidia.
Trotz der zwischenzeitlichen Schwäche im Technologiesektor zeigt sich die Aktie weiterhin bemerkenswert robust. Auf Wochenbasis musste Nvidia zwar einen Rückgang von rund 2,9 % hinnehmen, dennoch gelang es der Aktie, oberhalb der psychologisch wichtigen 200-Dollar-Marke zu schließen.
Der Wochenschluss erfolgte bei 200,75 US-Dollar und bestätigt damit zunächst weiterhin den übergeordneten Aufwärtstrend.
Noch wichtiger ist allerdings der Blick auf den Monatschart.
Hier schloss Nvidia den Juli trotz der starken Korrekturphasen erneut leicht positiv bei rund +0,5 %. Gleichzeitig wurde das Monatstief aus Juni erfolgreich verteidigt. Genau dieses Verhalten spricht aktuell weiterhin für relative Stärke innerhalb des Technologiesektors.
Für die kommende Woche bleibt mein Szenario daher unverändert.
Bullishes Szenario
Solange Nvidia oberhalb der 200-Dollar-Marke handelt, bleibt das nächste Ziel zunächst der Bereich um 212 bis 213 Dollar. Darüber wartet bereits das Monatshoch aus Mai im Bereich von 217 Dollar.
Bearishes Szenario
Sollten wir dagegen erneut unter die 200 Dollar zurückfallen, liegen die nächsten Unterstützungen zunächst bei 198 Dollar, anschließend bei 195 Dollar sowie im Bereich der 190 Dollar.
Erst ein nachhaltiger Bruch unter diese Zone würde die Korrektur deutlich ausweiten und die Bereiche um 186 bis 187 Dollar wieder aktivieren.
Insgesamt bleibt Nvidia für mich weiterhin einer der stärksten Werte am gesamten US-Markt.
⸻
Bitcoin
Bitcoin bleibt aktuell einer der technisch interessantesten Märkte.
Der Juli konnte zwar mit einem starken Monatsplus von rund 7,5 % abgeschlossen werden, kurzfristig bleibt das Chartbild jedoch weiterhin angeschlagen.
Seit mehreren Wochen weise ich immer wieder auf dieselbe Schlüsselzone hin.
Solange das Monatstief aus April bei rund 65.700 US-Dollar beziehungsweise das Monatstief aus März bei rund 65.000 Dollar nicht per Tagesschlusskurs zurückerobert werden, bleibt dieser Bereich für mich eine attraktive Short-Zone.
Genau dieses Szenario spielt sich aktuell weiterhin ab.
Die ersten Ziele auf der Unterseite lagen im Bereich von 61.000 bis 62.000 Dollar, welche inzwischen nahezu erreicht wurden.
Trotzdem bleibe ich kurzfristig weiterhin eher auf der Short-Seite positioniert.
Sollte der Verkaufsdruck anhalten, kann ich mir auch Kurse unterhalb der 60.000-Dollar-Marke durchaus vorstellen.
Das bullishe Szenario aktiviert sich für mich erst wieder, wenn Bitcoin die Zone um 65.700 Dollar nachhaltig per Tagesschluss zurückerobert.
Dann würden zunächst wieder 67.000 Dollar und anschließend der Bereich um 68.300 Dollar in den Fokus rücken.
Bis dahin bleibt der kurzfristige Trend für mich jedoch weiterhin abwärtsgerichtet.
⸻
S&P 500 (SPX)
Der S&P 500 zeigte sich in der vergangenen Woche deutlich stabiler als noch zu Beginn der Korrektur.
Auf Wochenbasis konnte der Index rund 1 % zulegen.
Auf Monatssicht schloss der Juli dagegen leicht negativ bei rund -0,4 %.
Besonders positiv werte ich den Wochenschluss.
Nach den zwischenzeitlichen Rücksetzern konnten die Käufer den Markt zum Ende der Woche wieder deutlich stabilisieren.
Dabei wurde die übergeordnete Marktstruktur erfolgreich verteidigt.
Für die kommende Woche bleibt deshalb insbesondere die Zone um 7.500 Punkte entscheidend.
Bullishes Szenario
Solange der Markt oberhalb dieser Marke handelt, bleibt das nächste Ziel zunächst das Wochenhoch der Vorwoche bei rund 7.564 Punkten.
Darüber rückt anschließend bereits wieder der Bereich um 7.600 Punkte in den Fokus.
Bearishes Szenario
Sollte der Markt dagegen unter 7.500 Punkte zurückfallen, steigt die Wahrscheinlichkeit einer Ausdehnung der Korrektur bis in den Bereich um 7.412 Punkte.
Entscheidend dürfte dabei insbesondere werden, wie die Märkte auf die Non-Farm Payrolls sowie die zahlreichen Quartalszahlen reagieren.
⸻
Nasdaq 100
Der Nasdaq bleibt kurzfristig der schwächste der großen US-Indizes.
Nach der außergewöhnlich starken Rally der vergangenen Monate war eine Korrektur grundsätzlich keine Überraschung.
Auf Monatssicht verlor der Nasdaq im Juli rund 6,9 %.
Auch auf Wochenbasis blieb ein Minus von rund 1 % bestehen.
Dennoch zeigte sich zum Ende der Woche wieder deutlich Kaufinteresse.
Für die kommende Handelswoche bleibt insbesondere die Zone um 27.500 Punkte entscheidend.
Hier wurde das Wochentief erfolgreich verteidigt.
Bullishes Szenario
Sollte sich der Nasdaq wieder oberhalb von 28.500 Punkten etablieren, rücken zunächst die 29.000 Punkte sowie anschließend das Wochenhoch aus KW30 bei rund 29.212 Punkten in den Fokus.
Bearishes Szenario
Fällt der Markt dagegen unter das Wochentief der Vorwoche bei rund 26.955 Punkten, rechne ich zunächst mit einer Ausdehnung der Korrektur bis in den Bereich um 26.300 Punkte.
Ebenso gut vorstellen kann ich mir zunächst auch eine Seitwärtsphase zwischen 27.500 und 28.500 Punkten, bevor der Markt nach den wichtigen Makrodaten wieder eine klare Richtung einschlägt.
Übergeordnet bleibt der langfristige Aufwärtstrend trotz der laufenden Korrektur weiterhin vollständig intakt.
US30 (Dow Jones)
Auch der Dow Jones konnte die vergangene Handelswoche insgesamt positiv abschließen.
Auf Wochenbasis steht ein Plus von rund 1 %, während der Index den Monat Juli mit einem leichten Gewinn von rund 0,17 % beenden konnte. Damit bestätigt sich erneut, dass der Dow Jones im Vergleich zum Nasdaq deutlich defensiver und stabiler unterwegs ist.
Charttechnisch bleibt für mich die Zone um 52.500 Punkte der entscheidende Bereich.
Hier entscheidet sich, ob der Markt seine Aufwärtsbewegung in Richtung neuer Hochs fortsetzen kann oder zunächst noch einmal in eine gesunde Konsolidierung übergeht.
Bullishes Szenario
Sollte sich der US30 nachhaltig über 52.500 Punkten etablieren, rückt zunächst die psychologisch wichtige 53.000-Punkte-Marke in den Fokus. Gelingt auch dort ein Ausbruch, halte ich mittelfristig sogar einen Anstieg in Richtung 53.500 Punkte für realistisch.
Voraussetzung hierfür wäre allerdings ein insgesamt positives Marktumfeld mit stabilen Arbeitsmarktdaten, einer weiteren geopolitischen Entspannung und einer insgesamt konstruktiven Marktstimmung.
Bearishes Szenario
Sollten wir dagegen erneut unter den Bereich um 52.333 Punkte zurückfallen, würde zunächst die 52.000-Punkte-Zone wieder interessant werden.
Fällt auch diese Unterstützung, wäre ein weiterer Rücklauf in Richtung 51.500 Punkte durchaus denkbar.
Insgesamt bleibt das Chartbild für den Dow Jones derzeit jedoch weiterhin leicht positiv.
⸻
DAX charttechnischer Ausblick
Kommen wir abschließend zu unserem deutschen Leitindex.
Der DAX präsentierte sich in der vergangenen Woche erneut ausgesprochen stark.
Mit einem Wochenplus von rund 2,33 % sowie einem Monatsplus von rund 2,7 % gehörte der deutsche Aktienmarkt erneut zu den stärksten Indizes weltweit.
Besonders positiv werte ich dabei den Monatsschluss.
Der DAX konnte den Juli oberhalb der wichtigen 25.500-Punkte-Zone beenden und notiert damit weiterhin unmittelbar unter seinem Allzeithoch.
Auch wenn die amerikanischen Indizes zuletzt deutlich stärker unter Druck geraten waren, zeigte sich der DAX erstaunlich robust. Neben der insgesamt stabilen europäischen Marktstruktur dürften hierfür auch die bislang überwiegend soliden Quartalszahlen vieler deutscher Unternehmen verantwortlich gewesen sein.
Für die kommende Woche bleibt mein übergeordnetes Bild deshalb weiterhin konstruktiv.
Bullishes Szenario
Idealerweise sehen wir zunächst einen kleineren Rücksetzer in Richtung der 25.500 Punkte.
Ein erfolgreicher Retest dieser ehemaligen Widerstandszone würde das Chartbild weiter verbessern und könnte den Grundstein für die nächste Aufwärtsbewegung legen.
Anschließend bleibt für mich das Wochenhoch der Vorwoche sowie die psychologisch wichtige 26.000-Punkte-Marke das nächste große Ziel.
Ein nachhaltiger Ausbruch über diese Zone würde den Weg in Richtung neuer Allzeithochs freimachen.
Gerade zu Beginn eines neuen Börsenmonats kommt es häufig zu institutionellen Kapitalzuflüssen, Rebalancing-Prozessen sowie neuen Sparplaninvestitionen. Auch dadurch könnte der DAX zusätzlichen Rückenwind erhalten.
Bearishes Szenario
Sollte der Bereich um 25.500 Punkte dagegen nicht halten, wäre aus meiner Sicht zunächst ein Rücklauf bis zum Wochentief der Vorwoche wahrscheinlich.
Darunter rückt anschließend die 25.000-Punkte-Zone inklusive des noch offenen Gap Closes wieder in den Fokus.
Genau dort würde ich allerdings erneut verstärkt nach Long-Setups Ausschau halten, solange sich das fundamentale Gesamtbild nicht deutlich verschlechtert.
Insgesamt bleibe ich daher für den DAX weiterhin eher konstruktiv eingestellt.
⸻
Fazit
Die Handelswoche KW 32 verspricht erneut ein außergewöhnlich hohes Maß an Volatilität.
Auf der fundamentalen Seite stehen mit den ISM-Daten, JOLTS, ADP, den Erstanträgen auf Arbeitslosenhilfe und insbesondere den Non-Farm Payrolls am Freitag zahlreiche Veröffentlichungen an, die unmittelbaren Einfluss auf die Zinserwartungen der Federal Reserve haben dürften.
Parallel dazu läuft die Berichtssaison mit einer weiteren Welle hochkarätiger Quartalszahlen weiter. Unternehmen wie Palantir, AMD, Eli Lilly, Shopify, Caterpillar, Airbnb, Siemens, Deutsche Telekom, Rheinmetall oder Allianz könnten die Richtung einzelner Sektoren maßgeblich beeinflussen.
Auch geopolitisch bleibt die Lage angespannt. Zwar gibt es weiterhin diplomatische Bemühungen im Nahen Osten, dennoch sorgen die Situation rund um die Straße von Hormus sowie die Entwicklung am Ölmarkt weiterhin für Unsicherheit. Solange Öl auf einem erhöhten Niveau bleibt, besteht auch das Risiko eines erneuten Inflationsanstiegs – ein Faktor, den sowohl Fed als auch EZB derzeit sehr genau beobachten.
Charttechnisch haben sich viele Märkte zum Wochenschluss stabilisiert. Besonders der DAX, der S&P 500 und Nvidia zeigen weiterhin relative Stärke. Gleichzeitig bleibt der Nasdaq nach der Korrektur der vergangenen Wochen in einer entscheidenden technischen Phase, während Bitcoin nach wie vor unter wichtigen Widerständen handelt.
Für mich überwiegt aktuell leicht das bullishe Szenario. Die Berichtssaison verlief bislang insgesamt besser als vielfach befürchtet, viele Unternehmen konnten solide Ergebnisse liefern und mehrere wichtige Unterstützungen wurden erfolgreich verteidigt.
Dennoch gilt: Der Arbeitsmarktbericht am Freitag dürfte der entscheidende Taktgeber der Woche werden. Gemeinsam mit der weiteren Entwicklung im Nahen Osten und dem Ölpreis wird er maßgeblich darüber entscheiden, ob die Märkte ihre Erholung fortsetzen oder ob wir zunächst eine weitere Konsolidierungsphase sehen.
Ich werde die Entwicklung wie gewohnt täglich begleiten und insbesondere die Reaktion der Märkte auf die Makrodaten, die Quartalszahlen und die charttechnisch relevanten Kurszonen genau beobachten.
Zusätzlich werde ich diese Woche ein Monatsausblick August veröffentlichen, mit allen wichtigen Daten auf einen Blick für den kommenden Monat!
⸻
Keine Anlageberatung, nur meine persönliche Markteinschätzung!
Ich wünsche euch einen erfolgreichen Start in die Handelswoche KW 32, ein ruhiges Händchen bei euren Entscheidungen und wie immer:
Ich wünsche euch stabile Trades! Long 
Wichtige bärische Faktoren für die kommende WocheWichtige bärische Faktoren für die kommende Woche
1. Das Hochzinsumfeld bleibt bestehen; der Schatten weiterer Zinserhöhungen lastet weiterhin auf dem Markt.
Die US-Kerninflationsrate (PCE) verharrt mit 3,3 % im Jahresvergleich auf hohem Niveau und ist weit vom Inflationsziel von 2 % entfernt. Spannungen zwischen den USA und dem Iran haben die Ölpreise in die Höhe getrieben und bergen das Risiko einer wieder anziehenden Energieinflation. Es ist unwahrscheinlich, dass die Federal Reserve einen Zyklus von Zinssenkungen einleitet; dauerhaft hohe Realzinsen werden die Goldbewertungen langfristig weiter drücken. Die jüngste Erholung ist lediglich eine Korrektur nach einem starken Kursrückgang, kein Übergang in einen Bullenmarkt.
2. Gewinnmitnahmen der Bullen setzen sich in der neuen Woche fort; der kurzfristige Verkaufsdruck ist noch nicht vollständig abgebaut.
Die Goldpreise fielen am Freitag stark, da kurzfristig orientierte, auf steigende Kurse setzende Anleger (Bullen) ausstiegen, um Gewinne zu sichern und Risiken über das Wochenende zu vermeiden. Zu Beginn der neuen Woche dürfte ein gewisser Verkaufsdruck bestehen bleiben, wobei die Preise tendenziell nachgeben und Unterstützungsniveaus testen könnten.
3. Mehrere wichtige Widerstandsniveaus begrenzen das Aufwärtspotenzial.
Frühere Zwischenhochs bei 4100, 4135 und 4160 haben sich in eine Zone starken Widerstands verwandelt. Jedes Mal, wenn der Preis in diesen Bereich zurückkehrt, lösen Anleger, die in Long-Positionen feststeckten, diese auf, und es kommt zu institutionellen Leerverkäufen; beides führt zu Verkaufsdruck, der einen sauberen Ausbruch unwahrscheinlich macht.
4. Im Wochenchart bewegt sich der Kurs weiterhin innerhalb eines bärischen Abwärtskanals.
Auf Wochenbasis werden die Goldpreise durch den gleitenden Durchschnitt der letzten 60 Wochen gedeckelt, und die Bollinger-Bänder verlaufen abwärts. Der positive Wochenschlusskurs signalisierte lediglich eine Stabilisierung und Korrektur, keine bestätigte Trendwende; die mittel- bis langfristige bärische Marktstruktur bleibt intakt und begrenzt den Spielraum für eine Erholung.
💥 Ich liefere täglich präzise Marktanalysen. Short 
Wichtige Argumente für einen Aufwärtstrend in der kommenden WochWichtige Argumente für einen Aufwärtstrend in der kommenden Woche
(Bullen werden voraussichtlich in der zweiten Wochenhälfte eine Erholung einleiten)
1. Der kurzfristige Rücksetzer stellt eine technische Konsolidierung nach der Rallye dar und keine Fortsetzung des Abwärtstrends. Der Goldpreis erholte sich letzte Woche um über 115 US-Dollar vom Tiefststand von 3.995 US-Dollar und trieb den RSI in den überkauften Bereich. Bullen müssen einen Rücksetzer zu den gleitenden Durchschnitten und wichtigen Unterstützungsniveaus abwarten, um Gewinnmitnahmen zu verarbeiten und die Indikatoren für den überkauften Bereich zu korrigieren. Die kurzfristigen gleitenden Durchschnitte im 4-Stunden- und Tageschart haben sich von Widerstands- zu Unterstützungsniveaus gewandelt; sobald der Rücksetzer diese Unterstützung bestätigt, wird die Aufwärtsdynamik wieder anziehen.
2. Die psychologisch wichtige Marke von 4.000 US-Dollar hat sich als solide, vorläufige Bodenmarke etabliert.
Nachdem die Marke von 4.000 US-Dollar wiederholt von Käufern und Verkäufern getestet wurde, hat sie sich zu einem Konvergenzpunkt dreier wichtiger Kaufkräfte entwickelt: Goldkäufe der Zentralbanken, die Nutzung von Gold als sicheren Hafen („Buy the Dip“) und ETF-Zuflüsse. Solange diese Marke nicht endgültig durchbrochen wird, bleibt die aktuelle Struktur der Stabilisierung und Erholung intakt, sodass jeder Kursrückgang eine Gelegenheit bietet, Long-Positionen einzugehen.
3. Die anhaltende Abschwächung der US-Wirtschaft und die Rezessionserwartungen stärken die Attraktivität von Gold als werterhaltender Anlage.
Das annualisierte BIP-Wachstum der USA lag im zweiten Quartal bei lediglich 1,5 % – deutlich unter den Markterwartungen – und die Daten zeigen eine anhaltende Verlangsamung des Konsums und der Produktion. Die Märkte preisen zunehmend eine leichte Rezession ein; angesichts der Doppelfunktion von Gold als sicherer Hafen und Inflationsschutz wird Kapital schrittweise zur Absicherung gegen Abwärtsrisiken investiert.
4. Der übergeordnete Trend des US-Dollar-Index, der seinen Höchststand erreicht und anschließend wieder fällt, bleibt unverändert.
Interne Meinungsverschiedenheiten innerhalb der US-Notenbank und die nachlassende Dynamik der US-Konjunktur haben die Grundlage für eine nachhaltige Dollarstärke untergraben; ein starker Kurssturz an einem einzigen Tag in der vergangenen Woche machte alle vorherigen Gewinne zunichte. Ein schwächerer Dollar wird die in US-Dollar notierten internationalen Goldpreise weiter ankurbeln und somit maßgeblich für die mittelfristig positive Prognose sorgen. Long 
Long