
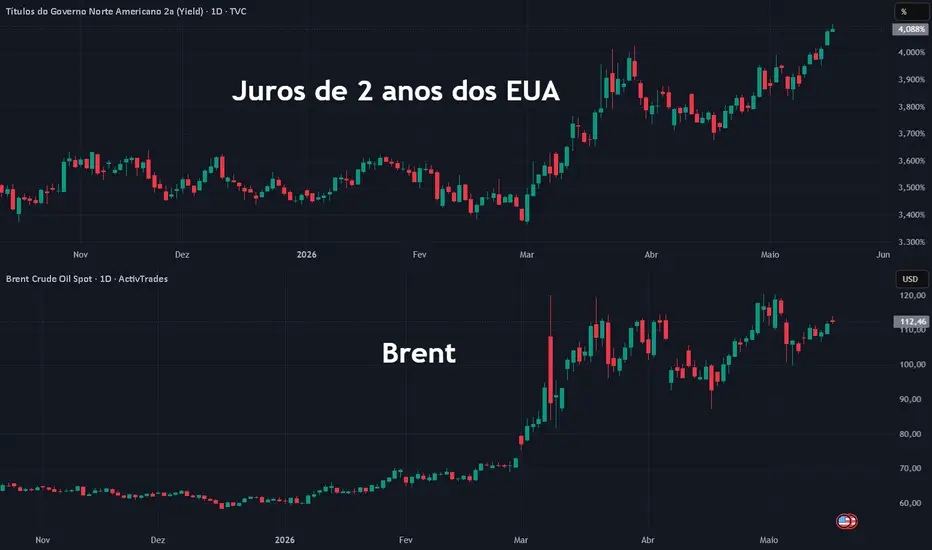
Morning Call - 18/05/2026 - Petróleo Pressiona os Juros
Agenda de Indicadores:
8:25 – BRA – Boletim Focus
9:00 – BRA – IBC-Br
Brasil

Acompanhe o Pré-Market de NY: EWZ
 VALE
 PBR
 ITUB
 BBD
 BSBR
Ativos brasileiros negociados na ActivTrades BRA50 $ACTIVTRADES:MINDOLM2026
Estados Unidos

Os futuros dos principais índices de Nova York — USA500,
 USAIND,
 USATEC e
 USARUS — operam sem direção definida nesta segunda-feira, enquanto novos ataques com drones no Golfo Pérsico elevam os preços do petróleo e pressionam os rendimentos dos títulos globais, reacendendo preocupações com inflação justamente em uma semana decisiva para o setor de tecnologia, liderada pelos aguardados resultados da NVIDIA.
No campo geopolítico, um ataque com drone provocou incêndio em uma usina nuclear nos Emirados Árabes Unidos, enquanto a Saudi Arabia informou ter interceptado três drones adicionais. O presidente Donald Trump voltou a pressionar o Irã, afirmando que Teerã precisa agir “rapidamente” para alcançar um acordo.
Segundo George Lagarias: “Neste momento, os mercados estão em pânico, pois estão precificando a possibilidade de o Estreito de Ormuz permanecer fechado.”
O petróleo Brent chegou a ultrapassar US$ 114 por barril, enquanto o WTI avançou acima de US$ 104 no mercado à vista.
Os ministros das Finanças do G7 se reúnem nesta segunda-feira para discutir os impactos do fechamento do Estreito de Ormuz e questões ligadas ao fornecimento de matérias-primas estratégicas, embora as divergências geopolíticas dentro do bloco ameacem limitar consensos.
O mercado de títulos também segue sob forte pressão. O rendimento do Treasury americano de 10 anos alcançou 4,63%, o maior nível em cerca de 15 meses, após avançar 23 pontos-base na semana passada. Já o rendimento do título de 30 anos atingiu 5,16%.
A alta das taxas aumenta os custos de financiamento e reduz o valor presente dos lucros futuros, o que tende a pressionar especialmente empresas de crescimento e tecnologia.
Ainda assim, parte do mercado acredita que o movimento nos juros pode gerar apenas uma realização moderada de lucros nas ações.
Lagarias afirmou que: “Isso pode servir como desculpa para alguns investidores realizarem ganhos, mas seria surpreendente ver uma correção profunda causada apenas pela volatilidade dos títulos.”
Nesta semana, o foco principal dos investidores estará nos resultados da Nvidia, programados para quarta-feira.
As ações da companhia acumulam alta de aproximadamente 36% desde as mínimas de março, enquanto o índice de semicondutores da Filadélfia já disparou mais de 60%, sustentado pela intensa demanda por chips ligados à inteligência artificial.
Os traders também acompanharão os balanços de grandes varejistas americanos, liderados pela Walmart, em busca de sinais sobre o comportamento do consumidor diante dos preços mais elevados da energia.
No mercado cambial, o movimento de aversão ao risco segue favorecendo o dólar americano, impulsionado pela sua liquidez global e pelo fato de os Estados Unidos serem atualmente exportadores líquidos de energia — situação que oferece vantagem relativa frente à Europa e grande parte da Ásia.
O euro permaneceu próximo de US$ 1,16 após queda de 1,4% na semana passada, enquanto a libra esterlina se manteve ao redor de US$ 1,33, depois de recuar mais de 2% diante da instabilidade política no Reino Unido e da pressão crescente sobre os títulos britânicos.
Europa

Os principais índices acionários da Europa — EURO50,
 GER40,
 GERMID50,
 ESP35,
 UK100,
 FRA40,
 ITA40 e
 SWI20 — operam majoritariamente em baixa nesta segunda-feira, refletindo a persistência das preocupações com a inflação global e a ausência de avanços concretos nas negociações entre Estados Unidos e Irã para encerrar a guerra que já dura três meses.
A pressão sobre os mercados se intensificou após os dados recentes de inflação divulgados nos EUA, Alemanha, China e Japão reforçarem o temor de que os principais bancos centrais mantenham uma postura mais restritiva por mais tempo, impulsionando os rendimentos dos títulos globais e pressionando os ativos de risco.
O índice Euro Stoxx 50EURO50 recua cerca de 0,5%, enquanto o DAX GER40, da Alemanha, consegue se manter próximo da estabilidade, com leve alta de 0,1%. Já o FTSE 100 UK100, do Reino Unido, avança aproximadamente 0,2%.
Segundo Michele Morganti: “No curto prazo, mantemos uma posição neutra em relação às ações europeias. Elas ainda apresentam riscos em comparação com as ações americanas devido à força dos lucros e ao impacto do setor energético.”
“Esses dois motores, o Irã e os investimentos em IA, estão impulsionando a inflação, e as taxas de juros de 10 anos estão disparando. Isso representa mais um fator negativo para o risco.”
No campo monetário, Joachim Nagel, do Banco Central da Alemanha, afirmou que os bancos centrais ainda poderiam fazer “muito mais” para apoiar os mercados financeiros e restaurar a confiança nos ativos europeus.
Apesar disso, os mercados seguem precificando mais de dois aumentos de juros por parte do European Central Bank até o fim do ano, com a primeira alta sendo amplamente esperada já para junho.
Entre os setores, o segmento de viagens lidera as perdas, recuando 1,6%, pressionado pela alta dos custos energéticos e pelas preocupações com o consumo.
As ações da Ryanair, Lufthansa e easyJet caem entre 2% e 3%. A Ryanair alertou que a ansiedade dos consumidores em meio ao cenário geopolítico pode comprometer o crescimento esperado para o pico da temporada de verão europeu.
Os setores bancário e industrial também pressionam os índices, recuando 0,8% e 0,6%, respectivamente.
As empresas do setor de luxo seguem sob forte pressão, refletindo preocupações com desaceleração global e menor demanda do consumidor chinês. As ações da LVMH, Christian Dior e Kering recuam cerca de 2% cada.
No mercado de renda fixa, o rendimento dos títulos alemães de 10 anos atingiu o maior nível em aproximadamente 15 anos, reforçando o movimento global de abertura das curvas de juros diante da persistência inflacionária e das tensões geopolíticas.
Ásia/Pacífico

Ativos asiáticos negociados na ActivTrades: HKIND
 JP225
 CHINAA50
Os mercados da Ásia-Pacífico fecharam majoritariamente em queda nesta madrugada, com os investidores adotando uma postura mais defensiva diante da forte alta dos rendimentos dos títulos globais e das crescentes preocupações com a desaceleração econômica na China.
Os principais índices da China continental e de Hong Kong — 000001,
 399001, XIN9 e HSI — recuaram entre 0,1% e 1,1%, pressionados principalmente pela deterioração dos dados econômicos chineses.
Os números divulgados nesta madrugada reforçaram os sinais de perda de tração da economia chinesa em abril. O setor imobiliário segue como um dos principais focos de preocupação, com os preços dos imóveis acumulando queda de 3,5% nos últimos 12 meses, aproximando-se de três anos consecutivos de contração.
Na atividade econômica, a produção industrial desacelerou para 4,1% na comparação anual, abaixo dos 5,7% registrados em março e distante da expectativa de crescimento de 5,9%. O resultado representa o ritmo mais fraco desde julho de 2023.
O consumo também mostrou forte enfraquecimento. As vendas no varejo avançaram apenas 0,2% em abril, desacelerando significativamente frente ao ganho de 1,7% no mês anterior e registrando o pior desempenho desde dezembro de 2022. O dado ficou muito abaixo das projeções do mercado, que apontavam crescimento próximo de 2%.
Por outro lado, a taxa de desemprego nacional apresentou leve melhora, recuando de 5,4% para 5,2%.
Em outras praças asiáticas, o índice NikkeiNI225, do Japão, caiu 0,3%, enquanto o TWSE 50  TW50, de Taiwan, encerrou em baixa de 0,7%. Na Austrália, o índice ASX 200
 XJO registrou a maior queda da região, recuando 1,5%.
A exceção positiva foi a Coreia do Sul. O índice Kospi KOSPI avançou 0,3%, sustentado principalmente pelas ações da Samsung Electronics, que dispararam 3,9% após um tribunal conceder uma liminar parcial contra a greve sindical.
A Samsung e o sindicato retomam as negociações amanhã, em uma tentativa de evitar a maior greve da história da empresa, que poderia envolver mais de 45 mil trabalhadores e gerar impactos relevantes sobre a economia sul-coreana e as cadeias globais de semicondutores.
A paralisação de 18 dias prevista para começar na quinta-feira ocorre em um momento extremamente sensível para a indústria global de chips, diante da escassez de memória utilizada em data centers de IA, smartphones e notebooks — cenário que impulsionou fortemente os lucros da Samsung e de outras fabricantes do setor nos últimos meses.
8:25 – BRA – Boletim Focus
9:00 – BRA – IBC-Br
Brasil
Acompanhe o Pré-Market de NY:
EWZ VALE PBR ITUB BBD BSBR Ativos brasileiros negociados na ActivTrades
BRA50 $ACTIVTRADES:MINDOLM2026Estados Unidos
Os futuros dos principais índices de Nova York —
USA500, USAIND, USATEC e USARUS — operam sem direção definida nesta segunda-feira, enquanto novos ataques com drones no Golfo Pérsico elevam os preços do petróleo e pressionam os rendimentos dos títulos globais, reacendendo preocupações com inflação justamente em uma semana decisiva para o setor de tecnologia, liderada pelos aguardados resultados da NVIDIA.No campo geopolítico, um ataque com drone provocou incêndio em uma usina nuclear nos Emirados Árabes Unidos, enquanto a Saudi Arabia informou ter interceptado três drones adicionais. O presidente Donald Trump voltou a pressionar o Irã, afirmando que Teerã precisa agir “rapidamente” para alcançar um acordo.
Segundo George Lagarias: “Neste momento, os mercados estão em pânico, pois estão precificando a possibilidade de o Estreito de Ormuz permanecer fechado.”
O petróleo Brent chegou a ultrapassar US$ 114 por barril, enquanto o WTI avançou acima de US$ 104 no mercado à vista.
Os ministros das Finanças do G7 se reúnem nesta segunda-feira para discutir os impactos do fechamento do Estreito de Ormuz e questões ligadas ao fornecimento de matérias-primas estratégicas, embora as divergências geopolíticas dentro do bloco ameacem limitar consensos.
O mercado de títulos também segue sob forte pressão. O rendimento do Treasury americano de 10 anos alcançou 4,63%, o maior nível em cerca de 15 meses, após avançar 23 pontos-base na semana passada. Já o rendimento do título de 30 anos atingiu 5,16%.
A alta das taxas aumenta os custos de financiamento e reduz o valor presente dos lucros futuros, o que tende a pressionar especialmente empresas de crescimento e tecnologia.
Ainda assim, parte do mercado acredita que o movimento nos juros pode gerar apenas uma realização moderada de lucros nas ações.
Lagarias afirmou que: “Isso pode servir como desculpa para alguns investidores realizarem ganhos, mas seria surpreendente ver uma correção profunda causada apenas pela volatilidade dos títulos.”
Nesta semana, o foco principal dos investidores estará nos resultados da Nvidia, programados para quarta-feira.
As ações da companhia acumulam alta de aproximadamente 36% desde as mínimas de março, enquanto o índice de semicondutores da Filadélfia já disparou mais de 60%, sustentado pela intensa demanda por chips ligados à inteligência artificial.
Os traders também acompanharão os balanços de grandes varejistas americanos, liderados pela Walmart, em busca de sinais sobre o comportamento do consumidor diante dos preços mais elevados da energia.
No mercado cambial, o movimento de aversão ao risco segue favorecendo o dólar americano, impulsionado pela sua liquidez global e pelo fato de os Estados Unidos serem atualmente exportadores líquidos de energia — situação que oferece vantagem relativa frente à Europa e grande parte da Ásia.
O euro permaneceu próximo de US$ 1,16 após queda de 1,4% na semana passada, enquanto a libra esterlina se manteve ao redor de US$ 1,33, depois de recuar mais de 2% diante da instabilidade política no Reino Unido e da pressão crescente sobre os títulos britânicos.
Europa
Os principais índices acionários da Europa —
EURO50, GER40, GERMID50, ESP35, UK100, FRA40, ITA40 e SWI20 — operam majoritariamente em baixa nesta segunda-feira, refletindo a persistência das preocupações com a inflação global e a ausência de avanços concretos nas negociações entre Estados Unidos e Irã para encerrar a guerra que já dura três meses.A pressão sobre os mercados se intensificou após os dados recentes de inflação divulgados nos EUA, Alemanha, China e Japão reforçarem o temor de que os principais bancos centrais mantenham uma postura mais restritiva por mais tempo, impulsionando os rendimentos dos títulos globais e pressionando os ativos de risco.
O índice Euro Stoxx 50
EURO50 recua cerca de 0,5%, enquanto o DAX GER40, da Alemanha, consegue se manter próximo da estabilidade, com leve alta de 0,1%. Já o FTSE 100 UK100, do Reino Unido, avança aproximadamente 0,2%.Segundo Michele Morganti: “No curto prazo, mantemos uma posição neutra em relação às ações europeias. Elas ainda apresentam riscos em comparação com as ações americanas devido à força dos lucros e ao impacto do setor energético.”
“Esses dois motores, o Irã e os investimentos em IA, estão impulsionando a inflação, e as taxas de juros de 10 anos estão disparando. Isso representa mais um fator negativo para o risco.”
No campo monetário, Joachim Nagel, do Banco Central da Alemanha, afirmou que os bancos centrais ainda poderiam fazer “muito mais” para apoiar os mercados financeiros e restaurar a confiança nos ativos europeus.
Apesar disso, os mercados seguem precificando mais de dois aumentos de juros por parte do European Central Bank até o fim do ano, com a primeira alta sendo amplamente esperada já para junho.
Entre os setores, o segmento de viagens lidera as perdas, recuando 1,6%, pressionado pela alta dos custos energéticos e pelas preocupações com o consumo.
As ações da Ryanair, Lufthansa e easyJet caem entre 2% e 3%. A Ryanair alertou que a ansiedade dos consumidores em meio ao cenário geopolítico pode comprometer o crescimento esperado para o pico da temporada de verão europeu.
Os setores bancário e industrial também pressionam os índices, recuando 0,8% e 0,6%, respectivamente.
As empresas do setor de luxo seguem sob forte pressão, refletindo preocupações com desaceleração global e menor demanda do consumidor chinês. As ações da LVMH, Christian Dior e Kering recuam cerca de 2% cada.
No mercado de renda fixa, o rendimento dos títulos alemães de 10 anos atingiu o maior nível em aproximadamente 15 anos, reforçando o movimento global de abertura das curvas de juros diante da persistência inflacionária e das tensões geopolíticas.
Ásia/Pacífico
Ativos asiáticos negociados na ActivTrades:
HKIND JP225 CHINAA50 Os mercados da Ásia-Pacífico fecharam majoritariamente em queda nesta madrugada, com os investidores adotando uma postura mais defensiva diante da forte alta dos rendimentos dos títulos globais e das crescentes preocupações com a desaceleração econômica na China.
Os principais índices da China continental e de Hong Kong —
000001, 399001, XIN9 e HSI — recuaram entre 0,1% e 1,1%, pressionados principalmente pela deterioração dos dados econômicos chineses.Os números divulgados nesta madrugada reforçaram os sinais de perda de tração da economia chinesa em abril. O setor imobiliário segue como um dos principais focos de preocupação, com os preços dos imóveis acumulando queda de 3,5% nos últimos 12 meses, aproximando-se de três anos consecutivos de contração.
Na atividade econômica, a produção industrial desacelerou para 4,1% na comparação anual, abaixo dos 5,7% registrados em março e distante da expectativa de crescimento de 5,9%. O resultado representa o ritmo mais fraco desde julho de 2023.
O consumo também mostrou forte enfraquecimento. As vendas no varejo avançaram apenas 0,2% em abril, desacelerando significativamente frente ao ganho de 1,7% no mês anterior e registrando o pior desempenho desde dezembro de 2022. O dado ficou muito abaixo das projeções do mercado, que apontavam crescimento próximo de 2%.
Por outro lado, a taxa de desemprego nacional apresentou leve melhora, recuando de 5,4% para 5,2%.
Em outras praças asiáticas, o índice Nikkei
NI225, do Japão, caiu 0,3%, enquanto o TWSE 50 TW50, de Taiwan, encerrou em baixa de 0,7%. Na Austrália, o índice ASX 200 XJO registrou a maior queda da região, recuando 1,5%.A exceção positiva foi a Coreia do Sul. O índice Kospi
KOSPI avançou 0,3%, sustentado principalmente pelas ações da Samsung Electronics, que dispararam 3,9% após um tribunal conceder uma liminar parcial contra a greve sindical.A Samsung e o sindicato retomam as negociações amanhã, em uma tentativa de evitar a maior greve da história da empresa, que poderia envolver mais de 45 mil trabalhadores e gerar impactos relevantes sobre a economia sul-coreana e as cadeias globais de semicondutores.
A paralisação de 18 dias prevista para começar na quinta-feira ocorre em um momento extremamente sensível para a indústria global de chips, diante da escassez de memória utilizada em data centers de IA, smartphones e notebooks — cenário que impulsionou fortemente os lucros da Samsung e de outras fabricantes do setor nos últimos meses.

Opere comigo ao Vivo os principais ativos globais: Ouro, Petróleo, Nasdaq, Ibovespa, Dólar e muito mais. Me chame no WhatsApp: wa.me/qr/2JZ2YOJM7DSYF1 - 49 99188 6710
Exención de responsabilidad
La información y las publicaciones no constituyen, ni deben considerarse como, asesoramiento o recomendaciones financieras, de inversión, de trading u otro tipo, proporcionadas o respaldadas por TradingView. Obtenga más información en Condiciones de uso.
Opere comigo ao Vivo os principais ativos globais: Ouro, Petróleo, Nasdaq, Ibovespa, Dólar e muito mais. Me chame no WhatsApp: wa.me/qr/2JZ2YOJM7DSYF1 - 49 99188 6710
Exención de responsabilidad
La información y las publicaciones no constituyen, ni deben considerarse como, asesoramiento o recomendaciones financieras, de inversión, de trading u otro tipo, proporcionadas o respaldadas por TradingView. Obtenga más información en Condiciones de uso.