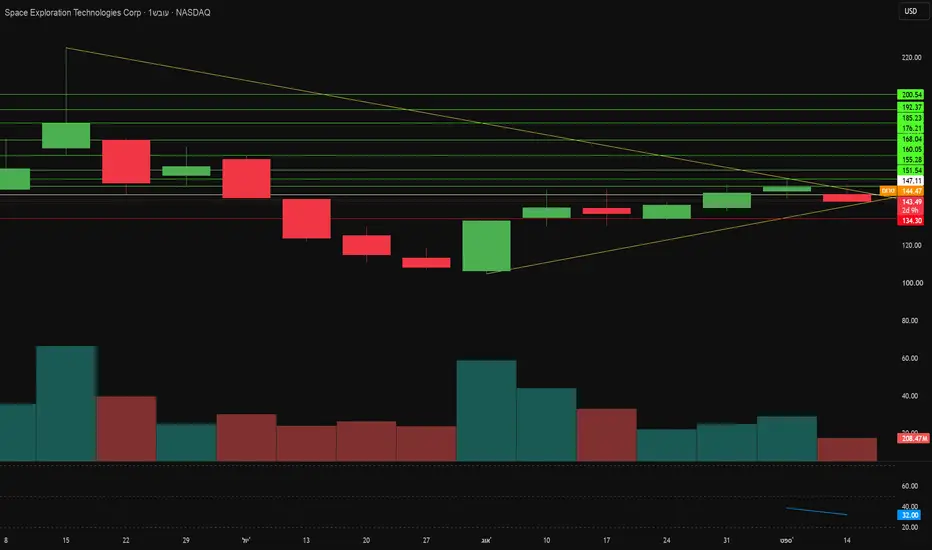
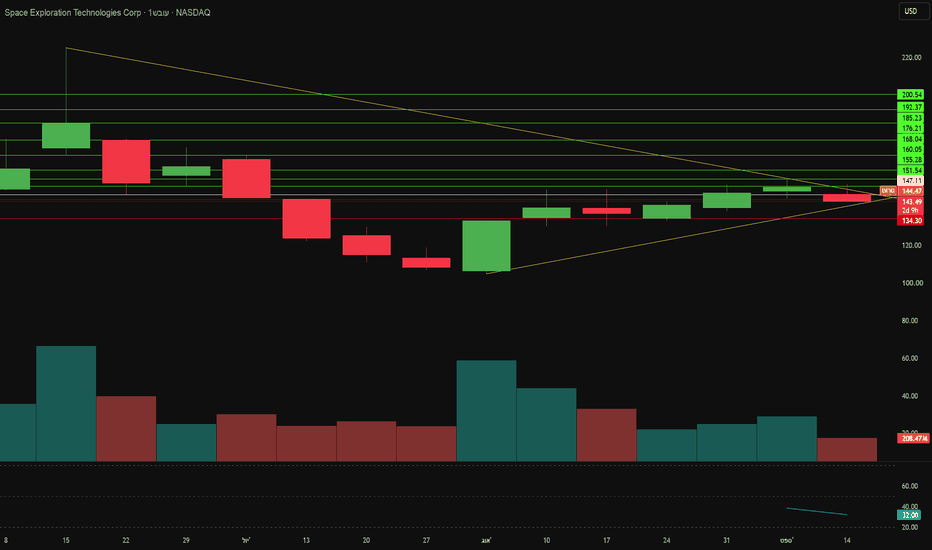
האם רווחי סטארלינק יתגברו על שריפת מזומנים של 75 מיליארד$?SpaceX נסחרת בסביבות $143.49 למניה לאחר הופעת הבכורה הציבורית שלה, מה שמעניק לחברה שווי של כ-1.94 טריליון דולר. הרקע המאקרו-כלכלי פועל נגד המכפיל הזה. תשואת איגרות החוב של ארה"ב ל-10 שנים התקרבה ל-5.0%, מה שהעלה את שיעורי הניכיון במניות צמיחה, בעוד שנפט גולמי מעל 100 דולר לחבית מעלה את עלויות שרשרת האספקה האווירונאוטית. תזרימים בטווח הקצר פועלים בכיוון ההפוך: עדכון משקלי נאסד"ק-100 ב-18 בספטמבר מעלה את משקלה של SpaceX מ-1.28% ל-2.82%, מה שכופה רכישות פסיביות בהיקף של עד 22 מיליארד דולר. ביקוש זה פוגש היצע כבד. שחרורי חסימות מניות כבר הוסיפו מעל 1.2 מיליארד מניות, ו-2.3 מיליארד מניות נוספות יהיו זמינות למסחר לפני תום השנה.
הכנסות הרבעון השני הגיעו ל-7.81 מיליארד דולר, עלייה של 91.9% משנה לשנה, לעומת 18.7 מיליארד דולר בכל שנת 2025. ההנהלה צופה הכנסות חוזרות שנתיות של 100 מיליארד דולר עד דצמבר. תחום הקישוריות מוביל את העסק, כאשר סטארלינק מייצרת 4.3 מיליארד דולר בהכנסות רבעוניות ו-2.6 מיליארד דולר ב-EBIT מותאם מ-12 מיליון מנויים עם ARPU של $66. חכירת מחשוב AI הוסיפה 2.6 מיליארד דולר בהכנסות ו-1.1 מיליארד דולר ברווח תפעולי, בסיוע לקוח בלתי חסוי אחד המשלם 1.11 מיליארד דולר מדי חודש. מגזר השיגורים עדיין הפסדי, ומציג הפסד EBIT מותאם של 200 מיליון דולר כאשר פיתוח Starship סופג את רווחי הקישוריות. ההוצאות ההוניות הרבעוניות הגיעו ל-18.4 מיליארד דולר, בקצב שנתי של כ-75 מיליארד דולר. דיוויד איינהורן פיקפק בפומבי כיצד דירוגי השקעה מתיישבים עם תזרים מזומנים חופשי שלילי מתמשך.
הביקוש הממשלתי מספק את המשקולת האסטרטגית. הנחיית הבית הלבן בנושא תחבורה בחלל המסחרי מאיצה אישורי שיגור, ואיטליה מנהלת מו"מ על חוזה אבטחה של סטארלינק בשווי 1.6 מיליארד דולר למרות התנגדות פנימית והעדפת בריסל למערך IRIS² בשווי 10 מיליארד אירו, שלא יטוס לפני 2030. Starshield מרחיבה את הפעילות לביטחון, עם מסופי תקשורת לוויינית המתוכננים בצי מטוסי ה-F-35 עד 2031. הסמכת IL5 של הפנטגון עבור Grok for Government פתחה שורת הכנסות מתוכנה חוזרת המגיעה ל-1.7 מיליון אנשי ביטחון. קיבולת מרכזי הנתונים של 1.4 ג'יגה-וואט גדלה ל-2.0 ג'יגה-וואט השנה, בעלות של כ-50 מיליארד דולר לג'יגה-וואט לבנייה.
ניסוי Starship Flight 14 משוגר ב-22 בספטמבר כמשימה המסלולית והמכניסה הראשונה של התוכנית, המפזרת 26 לווייני Starlink V3. טיסה יחידה זו מוסיפה 26 טרה-ביט לשנייה של רוחב פס לעומת 2.6 מ-Falcon 9, כאשר משימות ייצור מכוונות ל-60. נתוני הפטנטים חושפים היכן ההנהלה מאמינה שנמצא היתרון התחרותי: 73.5% מהמשפחות המפורסמות מכסות תדרי רדיו ומסופי משתמש, בעוד רקטות והנעה מהוות 3% בלבד. מנועים ומטלורגיה נשארים שמורים כסודות מסחריים ולא כשרטוטים ציבוריים. שאלת ההשקעה מתמצה בעיתוי. אם Starship תגיע לשימוש חוזר מלא, SpaceX תשלוט לחלוטין בכלכלת רוחב הפס המסלולי. עד שהתזרים התפעולי יכסה את התקציב ההוני, המניות יישארו תנודתיות.  לונג
מה ASML רואה ב-Xanadu אחרי קריסה של 80%?חברת Xanadu Quantum Technologies הגיעה לשווקים הציבוריים במרץ 2026 באמצעות מיזוג עם Crane Harbor Acquisition Corp, לפי שווי פעילות התחלתי של 3.1 מיליארד דולר. המניות הגיעו לשיא של 42.44 דולר באפריל לפני שהגיעה התאמת השווי של הטכנולוגיה העמוקה. ריביות מדיניות גבוהות ייבשו את הון הסיכון מחברות מדעיות ללא הכנסות, והמשקיעים עברו לדורשי מזומנים בטווח הקצר. עד ספטמבר 2026, המניה נסחרה סביב 8.62 דולר, כ-80% מתחת לשיא, עם שווי שוק של כ-2.62 מיליארד דולר. תפוגת חסימת בעלי העניין שנמצאת ברקע ממשיכה להגביל כל התאוששות במומנטום מחיר המניה.
דוח רווח והפסד מסביר את הספקנות. ההכנסות ברבעון השני הגיעו ל-1.5 מיליון דולר, עלייה מ-1.1 מיליון דולר שנה קודם לכן, ומקורן בעיקר בחוזים למחקר אלגוריתמי ומענקי תוכנה. ההפסד הנקי גדל ל-42.1 מיליון דולר, כאשר מחקר ופיתוח לבדם כילו 19.7 מיליון דולר. עם זאת, הנזילות נותרה חזקה באופן יוצא דופן עבור חברה בשלב זה. ל-Xanadu היו 312.8 מיליון דולר במזומן בסוף יוני והיא גייסה 67.2 מיליון דולר נוספים באמצעות מכשיר הון סינתטי עם Yorkville Advisors. אוטווה הוסיפה 195 מיליון דולר קנדי במסגרת פרויקט OPTIMISM, למימון מפעל ייצור פוטוני ריבוני בשטח של 158,000 רגל רבוע באונטריו.
הצד התעשייתי של הסיפור נע בכיוון ההפוך ממחיר המניה. ASML הסכימה לאפטמז ליתוגרפיה בסגול-רחוק (DUV) עבור חומרה קוונטית פוטונית, במטרה להחליק את דפנות מוליכי הגל ולהפחית פיזור ריילי. עבודה זו תוקפת את המדד היחיד השולט בתקורה של תיקון שגיאות, ש-Xanadu שואפת להפחית מ-24.1x ל-1.0x עד 2030. חברת Tower Semiconductor מייצרת כעת פרוסות סיליקון ניטריד במופחת הפסד בקווי ייצור מסחריים, בעוד EV Group מלטשת את איחוד הפרוסות. AMD ו-Xanadu השיקו את Backline, המקשר בין מעבדים קוונטיים ל-EPYC CPUs ו-FPGAs אדפטיביים בתוך לולאת משוב של פחות משלוש מיקרו-שניות. חמישים משפחות פטנטים ברחבי ארה"ב ואירופה מגנות על ארכיטקטורת המשתנים הרציפים שבבסיס.
נוכחות התוכנה משלימה את התמונה. ל-PennyLane יש יותר מ-35,000 משתמשים פעילים, 200,000 הורדות חודשיות ונתח שוק של 30.8% בקרב מפתחים, מה שמציב את Xanadu כערכת הכלים הכמעט מובנית מאליה, ללא קשר לאיזו חומרה תנצח בסופו של דבר. מפת הדרכים מכוונת ל-200 קיוביטים לוגיים עד 2029 ויותר מ-1,000 עד 2031, לוח זמנים שמניע גם תכנון קריפטוגרפיה פוסט-קוונטית ממשלתית. שוק המניות מתמחר הפסדים רבעוניים, בעוד ASML, Tower ו-AMD מתמחרות עשור של תשתיות. משקיעים עם אופק ארוך טווח עומדים בפני פער הולך וגדל בין המסך לבין הביצוע הטכני.  לונג

 לונג
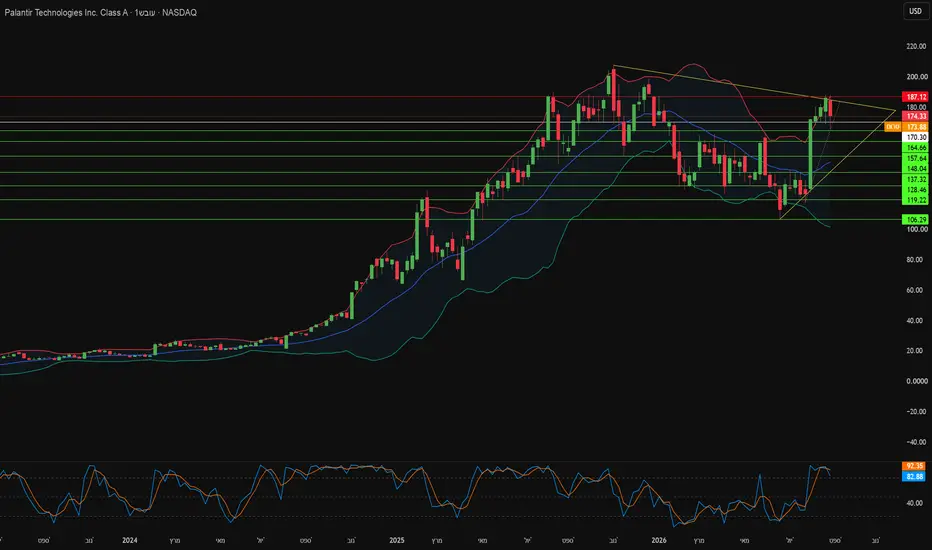
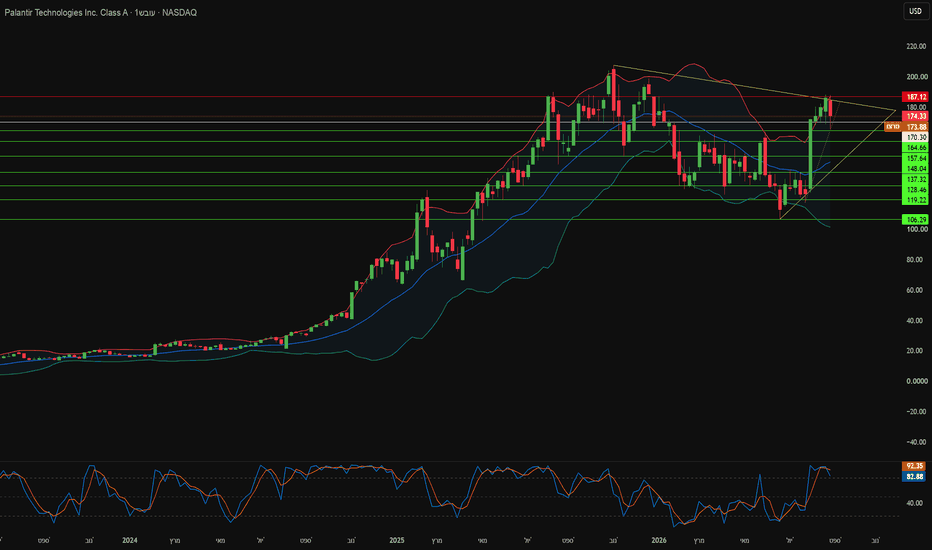
פלנטיר: אימפריית תוכנה או חברת ייעוץ?שווי השוק של פלנטיר חצה את רף 400 המליארד דולר, כאשר המשקיעים מתמחרים צמיחה עד שנת 2032. המאמר טוען כי מכפיל זה נשען על מומנטום נרטיבי ולא על כלכלה ברת-קיימא. תשואות אג"ח גבוהות ואינפלציה מתמשכת שוחקות מכפילים ספקולטיביים, בעוד שיעורי היוון גבוהים יותר מקטינים את הערך הנוכחי של תזרימי מזומנים עתידיים. מייקל בורי כינה את החברה "יועצת AI FOMO" והזהיר כי השווי עלול לרדת מתחת ל-100 מיליארד דולר. הנתונים התפעוליים תומכים בטענה המבנית. פלנטיר מדווחת על יחס הכנסות נדחות להכנסות של כ-32%, בהשוואה ל-80% עד 207% בקרב חברות SaaS ארגוניות, וכיסוי כמעט מדויק ל-31% של אקסנצ'ר.
ניתוח הקניין הרוחני חושף את הפער החריף ביותר בסיפור ה-AI. חברת GreyB מקטלגת יותר מ-3,800 רישומים גלובליים, כאשר מעל 72% עוסקים בטכנולוגיות ניתוח נתונים ו-62% בעיבוד נתונים דיגיטליים. פטנטים אלה מגנים על מבני בסיסי נתונים, ממשקי משתמש ובקרות הרשאה, ולא על ארכיטקטורת מודלי בסיס. לעומת זאת, Google DeepMind מחזיקה בפטנטים המרכזיים בלמידת חיזוק עמוקה, רשתות שחקן-מבקר (Actor-Critic), בקר רציף ודחיסה נוירונית. פלנטיר מחברת מודלי בסיס של צד שלישי לבסיסי הנתונים של הלקוח; היא אינה ממציאה את המדע האלגוריתמי שמניע אותם.
שתי התפתחויות אחרונות פוגעות ישירות בחפיר הכלכלי של החברה. הטכנולוג בילאוואל סידהו בנה את WorldView, סימולטור לווייני ריגול בדפדפן, תוך ימים ספורים באמצעות Google 3D Tiles, רינדור WebGPU ומקורות מודיעין גלויים (OSINT). מהנדס יחיד שילפלף את הממשק הגיאוגרפי-מרחבי שפלנטיר התייחסה אליו זמן רב כבלתי חדיר. בצד הממשלתי, גוגל הציקה את Gemini 3.8 Flash Cyber עבור אבטחת סייבר ביטחונית במסגרת תוכנית Fairwind המוגבלת, תוך טענה לביצועים חזקים יותר בעלות נמוכה משמעותית. מניות פלנטיר ירדו ב-7% עם פרסום הידיעה, וסוחרים מוסדיים רכשו אופציות פוט הגנתיות במיליוני דולרים.
פרטי המאזן מחזקים את פרופיל חברת הייעוץ. חייבים וחשבונות לקבלה טיפסו ל-1.49 מיליארד דולר, ולקוח מסחרי אחד מחזיק ב-27% מאותה יתרה בעודו תורם פחות מ-10% מההכנסות הוכרות. חוסר איזון זה מעניק ללקוח מינוף אמיתי בכל משא ומתן מחדש על חוזה. תשעה מיליארד דולר בהפסדים תפעוליים מועברים מגינים על מיסי מזומן פדרליים באופן זמני בלבד, ותגמול מבוסס מניות כבד מדלל את מחזיקי המניות לאורך זמן. מורגן סטנלי הוריד את דירוג המניה, ואלכס קארפ עצמו הודה שזה כ-95% מפיילוטי ה-AI הארגוניים נכשלים. ככל שתקציבי ה-AI יעברו רציונליזציה, הקונים יתמחרו מחדש עבודות הנדסה מותאמות אישית יקרות.  שורט
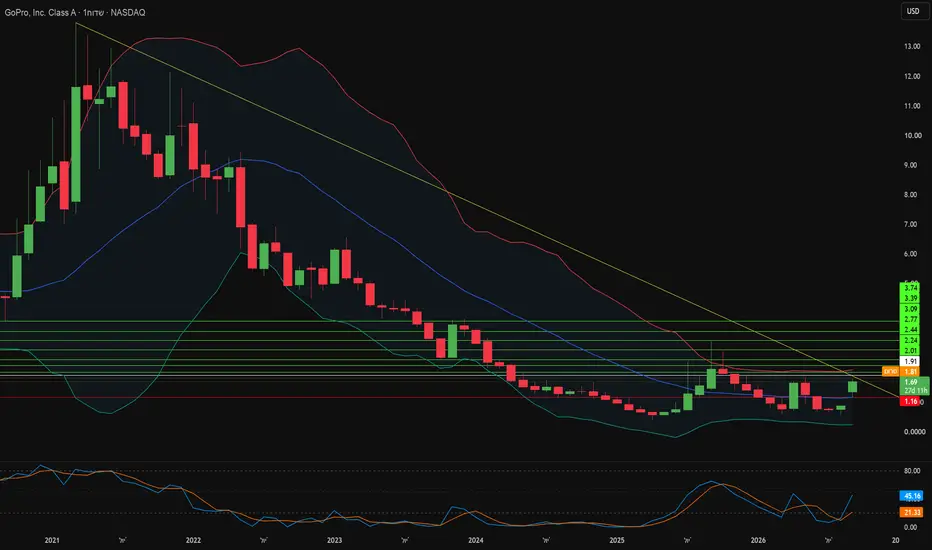
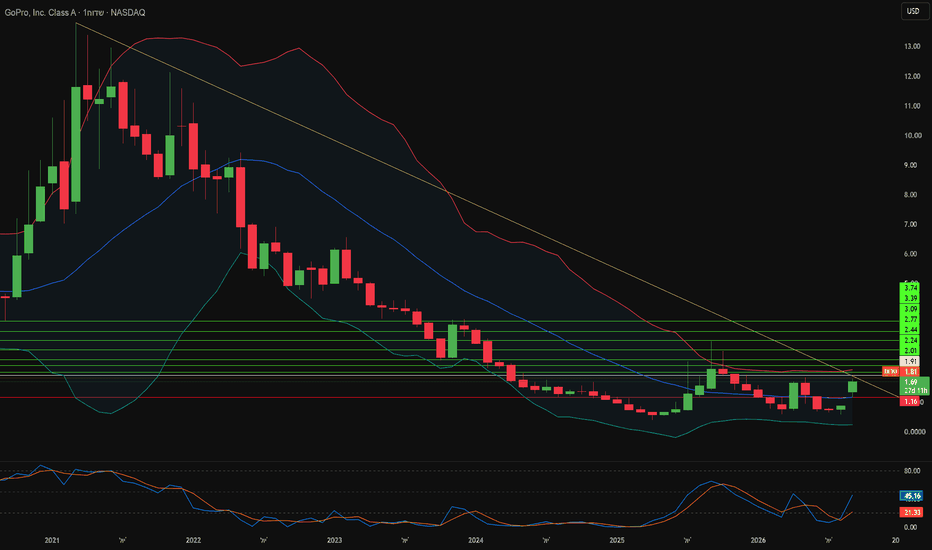
מה סטארמן ראתה שוול סטריט פספסה?גופרו ביצעה את אחת המהפכות התאגידיות החדות ביותר של שנת 2026. בתחילת ספטמבר, יוצר היוטיוב מארק פישבאך רכש נתח של 8.5% מיצרנית המצלמות הנאבקת. ימים ספורים לאחר מכן, החברה הודיעה על מיזוג סופי בשווי 285 מיליון דולר עם סטארמן אופטיקל. המניות זינקו ביותר מ-40% במשך מספר ימי מסחר רצופים, כאשר השוק מתמחר מחדש את גופרו כספקית חומרה לתחומי הביטחון והבינה המלאכותית. סטארמן תחזיק ב-90% מהבעלות, בעלי המניות הקיימים ישמרו על כ-10% ויקבלו 1.14 דולר למניה במזומן, והעסקה תכסה חוב קיים של 92 מיליון דולר תוך שמירה על הרישום בבורסת נאסד"ק.
ההיגיון האסטרטגי מתמקד בעצמאות אופטית. סטארמן מייצרת מקלטי-משדרי אופטיים של 800G ומפתחת ארכיטקטורות 1.6T מהדור הבא עבור קישורי מרכזי נתונים של בינה מלאכותית. גופרו תורמת מעל 2,500 פטנטים רשומים בארה"ב המכסים עיבוד תמונה, ייצוב, זיווד אופטי ומאפייני תקשורת אלחוטית, בנוסף למנוע העיבוד הויזואלי GP3 שלה. ספקים מעבר לים שולטים בחומרה אופטית למערכות אבטחה, וכללי הרכש במערב מחייבים באופן גובר מקורות מקומיים עבור רכיבים בשימוש דואלי. סטארמן מתכננת להשקיע כ-150 מיליון דולר בייצור בניו ג'רזי, מה שיציב את החברה הממוזגת בתוך שרשרת אספקה שממשלות מחזירות באופן פעיל לתחומן.
ההצדקה הפיננסית נשענת על גיוון תזרימי המזומנים. עסקי הצרכנים של גופרו התמודדו עם שוק רווי, תחליפי סמארטפונים וגידול אגרסיבי בנתח השוק של Insta360 ו-DJI. ההכנסות התכווצו בקצב שנתי מורכב של 7.51% במהלך העשור האחרון, תזרים המזומנים התפעולי היה שלילי בשיעור של 10.2 מיליון דולר ברבעון השני של 2026, והמזומנים ירדו ל-27.3 מיליון דולר מול התחייבויות לטווח קצר. מחזורי רכש ביטחוניים פועלים בניגוד להאטה בשוק הצרכני, וחוזה ממשלתי רב-שנתי מספק הכנסות צפויות שהאלקטרוניקה הצרכנית מעולם לא יכלה לספק. עסקי המנויים של גופרו, שעלו ב-31% משנה לשנה ל-47 מיליון דולר, מוסיפים שולי רווח חוזרים של תוכנה תחת המגזר העסקי החדש.
סיכון הביצוע נותר השאלה הפתוחה. אנליסטים החזיקו בהמלצות "מכירה" פה אחד לפני ההודעה, והעסקה עדיין דורשת אישור רגולטורי ואישור בעלי המניות. סטארמן חייבת לאמת שיעורי תפוקה מסחריים במקלטי 800G ו-1.6T שלה לפני שההכנסות יתממשו. על ההנהלה לשלב בין תרבות תוכנה צרכנית לבין קפדנות של מפרטים צבאיים, כולל עמידה בתקני CMMC וביקורת פגמים רשמית. מצלמות גופרו כבר שרדו את משימת ארטמיס 2 של נאס"א על מערכי הקולטנים הסולאריים של אוריון, מה שמספק תקדים הנדסי אמין. החברה למעשה גדלה מעבר להגדרה של מצלמת אקסטרים וכעת מתמודדת על תפקיד בתשתיות בינה מלאכותית וביטחון לאומי.  לונג
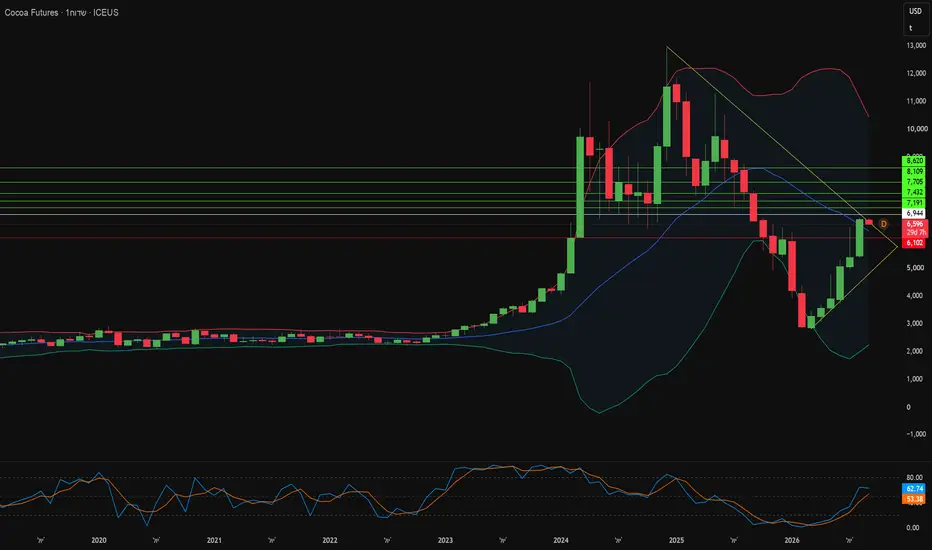
למה הקקאו מזנק למרות החרפת החולשה בביקוש?החוזה העתידי על הקקאו שוב חצה את רף 6,500 הדולרים לטון מטרי ונסגר סביב 6,771 דולר בחוזה דצמבר של בורסת ICE. המהלך הגיע לאחר בסיס שנבנה סביב 3,000 דולר בתחילת 2026. קרנות מוסדיות נכנסו לעליות כשהן מוחזקות פוזיציות שורט כבדות, ודיווחי יבולים מדרדרים אילצו כיסוי שורטים מהיר בבורסות. התחזיות קוצצו בחדות. חברת StoneX הפחיתה את אומדן העודף העולמי מ-149,000 טון ל-25,000 טון בלבד. חברת Transgraph צופה כעת שהתפוקה העולמית תרד מ-5.11 מיליון טון ל-4.87 מיליון טון.
סיפור ההיצע נותר מרוכז ושביר. מערב אפריקה עדיין שולט בכ-96% מנפח היצוא הכללי. מועצת הקקאו של גאנה עדכנה את תפוקת היבול ל-650,000 טון והזהירה מירידה ל-450,000 טון תחת תנאי מזג אוויר קשים. חוף השנהב מצפה לירידה של 18% ל-1.8 מיליון טון. נגיף ה-Swollen Shoot, עצים מזדקנים ותופעת אל ניניו שמתחזקת, כולם מחמירים את הנזק. הקדמת לוח הזמנים של הקציר ל-1 בספטמבר שינתה את הניירת, אך לא את פולי הקקאו הפיזיים. הביקוש מציג תמונה מעורבת. טחינת הקקאו באירופה ירדה ב-4.6% לשפל של שש שנים, בעוד בצפון אמריקה נרשמה עלייה של 7.7% והעיבוד באסיה התרחב ב-25%.
הטכנולוגיה הפכה למענה המבני של התעשייה. האיחוד האירופי מימן את פרויקט Coco-AI בהיקף של 5.5 מיליון אירו לפיתוח פלטפורמות קקאו מתורבת תאים. חוואים מפעילים מודלי יבול מסוג XGBoost המגיעים לדיוק R² של 0.9399, ופפואה גינאה החדשה פורסת 125 יחידות ייבוש סולאריות במחוז איסט ספיק. חוקרים ממכון לייבניץ הוכיחו גם שתסיסת יתר, ולא עשן, היא שמייצרת תרכובות פנוליות מעושנות מרכזיות. גילוי זה מאפשר לקונים להבדיל בין פגמי עיבוד אמיתיים לבין זיהום מייבוש, מה שמשנה את אופן תמחור פולי הפרימיום.
האימות הוא החוליה החלשה. תקנת בירוא היערות של האיחוד האירופי דורשת הוכחת מיקום גיאוגרפי ברמת החלקה, אך יציבות הביקורת נראית לקויה. מחקר מ-ETH ציריך ומקמברידג' מצא כי 25% מנתוני התוכניות שנבדקו עברו מניפולציה. שיעור המניפולציות ירד ל-11% כאשר מדדי היעד הוסתרו מהמבקרים, ו-33% מהבדיקות שנכשלו הובילו לעריכות רטרואקטיביות. חברות פונות למאגרי בלוקצ'יין ואימות AI, מכיוון שסיכון הציות נושא כעת מחיר כלכלי כבד. מבחינה טכנית, התבססות מעל 6,500 דולר פותחת יעד של 7,250 ו-8,050 דולר, כאשר הגירעון המבני תומך במחירים גבוהים.  לונג

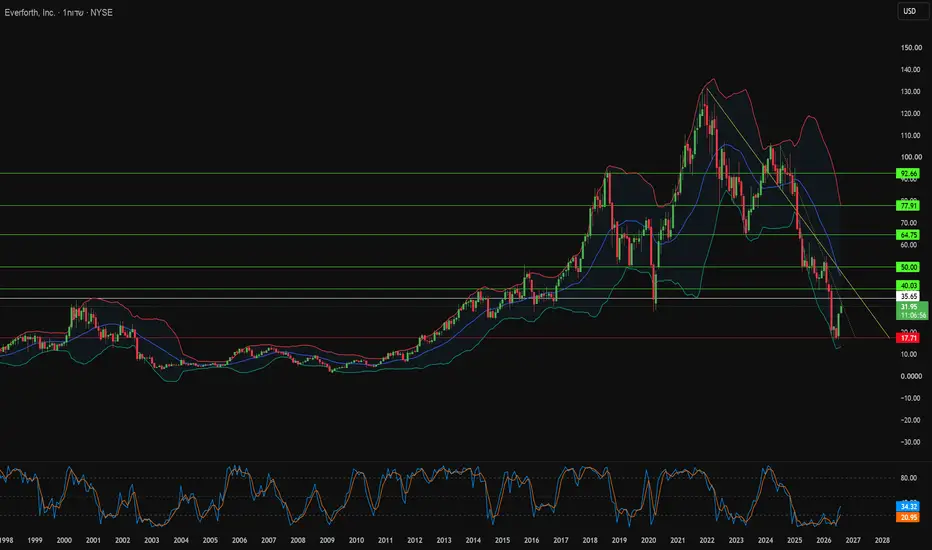
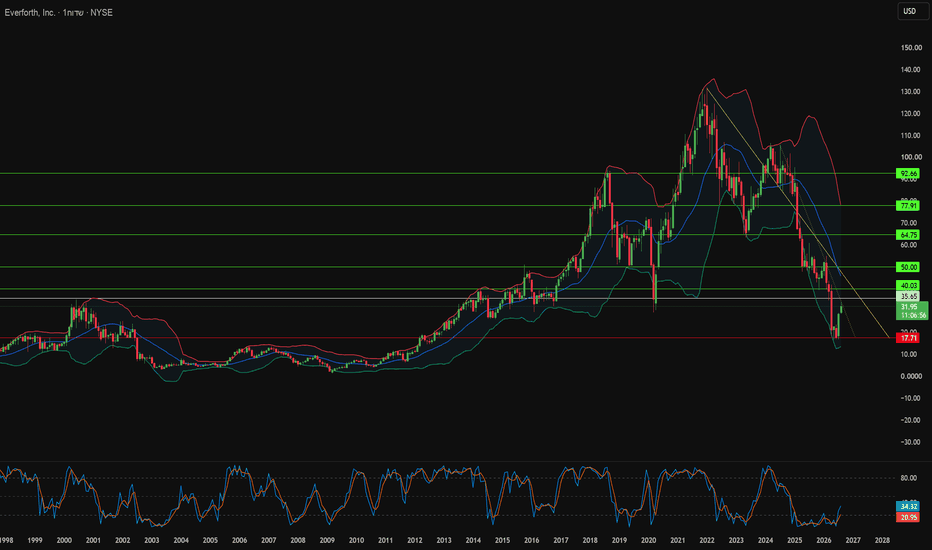
מדוע Everforth נסחרת בחצי משוויה התזרימי?חברת Everforth, Inc. נכנסה למרכז התודעה בעקבות שרשרת אירועים יוצאת דופן. דונלד טראמפ רכש מניות של החברה בסכום של עד 50,000 דולר ב-4 ביוני 2026. חמישים וארבעה ימים לאחר מכן, צבא ארה"ב העניק לחברה חוזה ביטחוני בהיקף של 115.5 מיליון דולר. המניות זינקו ב-56% מתאריך הרכישה, אך הדיווח הרשמי הוגש רק 79 ימים לאחר העסקה. העיכוב בדיווח גרם לכך שמשקיעים פרטיים החמיצו לחלוטין את הגל הראשון של העלייה. מאז, הפיקוח הפדרלי על עסקאות פוליטיות הקודמות לחוזים ביטחוניים התהדק משמעותית.
הפעילות הממשלתית, הפועלת תחת השם Everforth ECS, מהווה כעת את עמוד השדרה של ההכנסות. הצבא העניק חוזה בלעדי בשווי 147.8 מיליון דולר לניהול רשת SUNet המאובטחת עד ספטמבר 2029. סוכנות הבריאות של משרד הביטחון הוסיפה תוכנית למודרניזציית מערכות מידע רפואיות בהיקף של 30 מיליון דולר. חוזים רב-שנתיים אלו מספקים הכנסה ממשלתית קבועה בדיוק כשהביקוש בגיוס עובדים במגזר המסחרי מראה האטה. החברה הרחיבה גם את יכולותיה כשותפה בכירה ב-AWS לשוק העסקי, כשהיא מתרגמת תקני סייבר צבאיים לפרויקטים של טרנספורמציה דיגיטלית.
הנהלת החברה פעלה לחיזוק המאזן עוד לפני שהשוק אילץ אותה לעשות זאת. מסגרת האשראי המתחדשת גדלה מ-500 מיליון דולר ל-600 מיליון דולר, ומועדי הפידיון נדחו מ-2028 ל-2031. הבנקים JPMorgan Chase ו-Wells Fargo גיבו את ההסכם בריבית SOFR פלוס 175 עד 275 נקודות בסיס. ההכנסות ברבעון השני של 2026 הגיעו ל-1.01 מיליארד דולר ועברו את התחזיות, לצד רווח נקי של 14.2 מיליון דולר. Everforth שומרת על יתרונה התחרותי באמצעות סודות מסחריים ומאיצים קנייניים כגון Rapid Discovery Tool חלף רישום פטנטים רשמי, ובכך חוסכת עלויות רישום ומקצרת את לוחות הזמנים ליישום.
תמחור החברה הוא המקום שבו התעלומה מתחדדת. המניה נסחרת במכפיל רווח היסטורי של 15.7 לעומת ממוצע של 19.3 במגזר הטכנולוגיה, ובמכפיל EV/EBITDA של כ-6. מכפילי הרווח העתידיים מרחיבים את הפער עוד יותר: 7.5 לעומת 14.5 במגזר. מודל היוון תזרימי מזומנים (DCF) מצביע על שווי של 64.04 דולר למניה, בעוד שיעדי המחיר של האנליסטים נעים בין 27.50 ל-29.25 דולר. הפער הזה מגדיר את העסקה: או שהמודלים מגזימים בעמידות תזרימי המזומנים מהחוזים הממשלתיים, או שהשוק טרם תמחר מחדש קבלנית טכנולוגיה ביטחונית שעדיין נושאת עמה דיסקאונט של חברת כוח אדם.  לונג
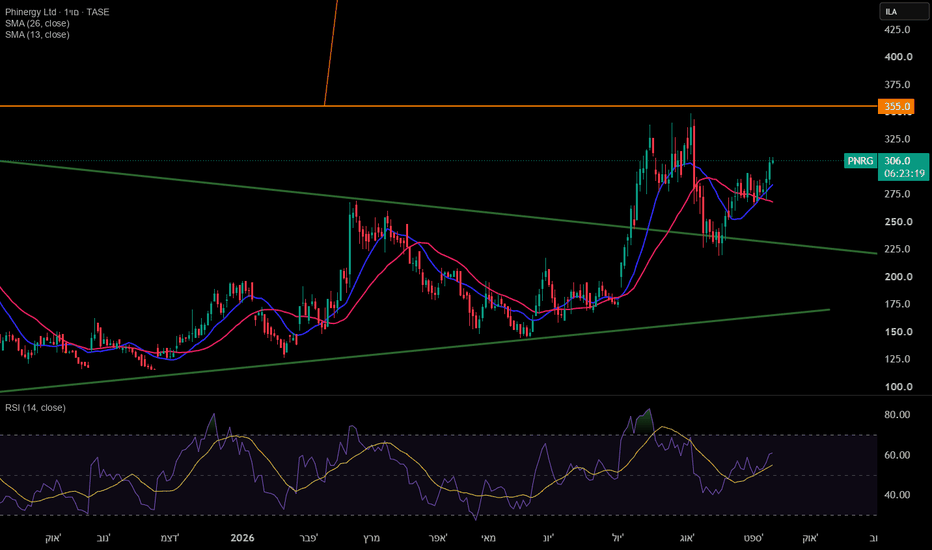
פינרג'י PHINERGY - המשך מעקב טכני גרף שבועיבניתוח הקודם הערכנו כי הנייר נמצא לקראת פריצה של משולש סימטרי. לאחר הפריצה המניה המשיכה עד לאזור 350 אגורות, שם פגשה התנגדות אופקית משמעותית, אותה לא הצליחה לפרוץ בשני ניסיונות.
משם הגיע מימוש חד, והנייר חזר לבחון האם קיימים קונים באזור קו הפריצה של המשולש הסימטרי, סביב 220–250 אגורות. באזור זה אכן הופיע ביקוש, המניה נתמכה, וקונים החזירו אותה בהדרגה לאזור 300 אגורות. בשלב זה נראה כי ברמות אלו מתרחש תהליך של התבססות ואיסוף.
מבחינה טכנית, תרחיש סביר הוא ניסיון נוסף לבחון את ההתנגדות באזור 350 אגורות. פריצה ברורה של הרמה האופקית, בליווי מחזור מסחר תומך, עשויה לפתוח את הדרך ליעדי המשולש באזור 550–600 אגורות. גם הממוצעים הנעים חזרו בשלב זה לטריטוריה שורית.
התמונה הפונדמנטלית
בשילוב עם התמונה הטכנית, ייתכן שאנו צופים בשלבים הראשונים של מהלך משמעותי יותר לטווח הארוך.
החברה נמצאת בנקודת זמן מעניינת במיוחד, שבה הטכנולוגיה שפיתחה ושכבר הוכחה בפעילות מסחרית עשויה להבשיל לכדי פתרון גיבוי אנרגטי ירוק למרכזי נתונים - Data Centers - כחלופה או כהשלמה לגנרטורי הדיזל המסורתיים.
בימים אלו החברה נערכת, יחד עם קונסורציום החברות של Net Zero Innovation Hub for Data Centers ובהובלה ההנדסית של Rosendin Electric, לתהליך ולידציה והתקנה של מערכת גיבוי חשמלית המותאמת לדרישות עולם הדאטה סנטרים.
הצלחת תהליך הוולידציה עשוי להוות אבן דרך מהותית מאוד. אם הטכנולוגיה תאומץ בקנה מידה רחב, פוטנציאל השוק עשוי להגיע בעתיד להכנסות של מאות מיליוני דולרים בשנה ואף מעבר לכך, ולהציב את פתרון החברה כקו ראשון בגיבוי אנרגטי בעל אפס פליטות למרכזי נתונים.
לתהליך חשיבות נוספת בשל השותפות האסטרטגית וההובלה ההנדסית של Rosendin Electric האמריקאית, ובשל הקשר לאקוסיסטם הכולל חברות ענק מתחומי הענן, האנרגיה והתשתיות, ובהן Google, Microsoft, Amazon, DATA4, Schneider Electric, Vertiv, Danfoss ואחרות.
החברה נמצאת ערב שלב ולידציה שעשוי להיות משמעותי מאוד עבורה. הצלחה טכנולוגית ומעבר משלב הוולידציה להזמנות מסחריות עשויים להוות נקודת מפנה פונדמנטלית עבור החברה הקטנה והחדשנית מכפר סבא.
לונג 
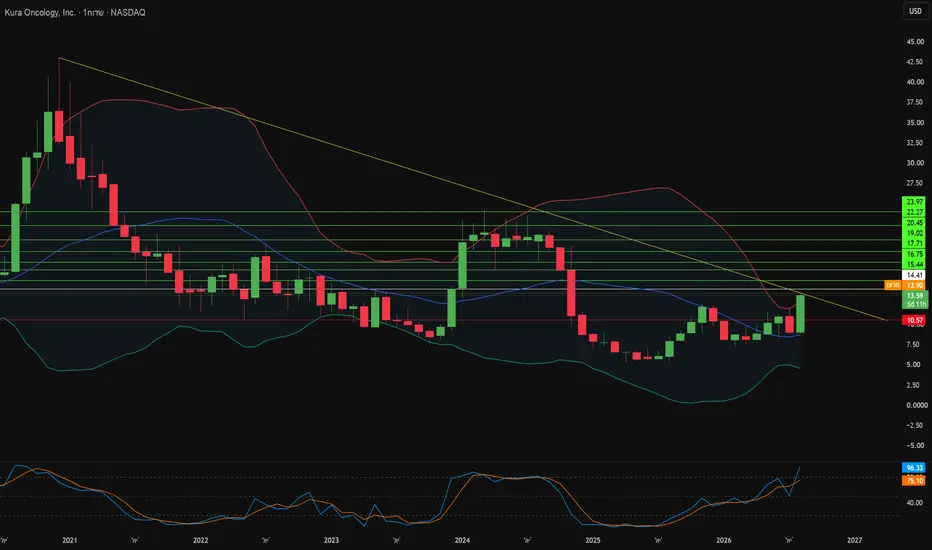
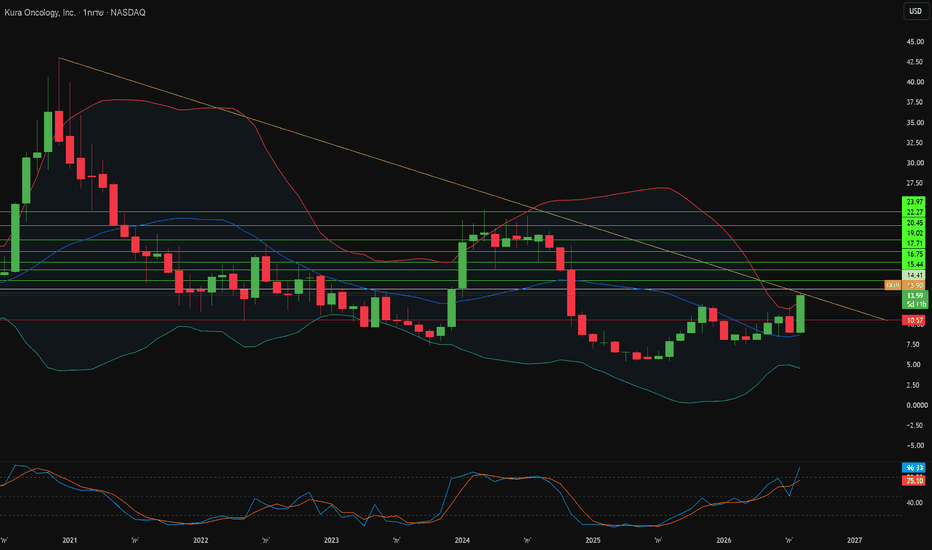
מה הופך את מעכב המנין של קורה לקשה להעתקה?זיפטומניב אינו הורג תאי לוקמיה. הוא מתוכנת אותם מחדש. המולקולה הקטנה חוסמת את האינטראקציה בין החלבונים מנין ו-KMT2A, המנוע התעתיקי השומר על בלסטים עם מוטציית NPM1 במצב לא בוגר. פירוק התצמיד הזה משחרר את חסימת הדיפרנציאציה. תאים ממאירים צעירים מתבגרים אז לתאי דם לבנים תפקודיים. מנגנון זה מבדל את קורה אונקולוג'י מגישות ציטוטוקסיות הפוגעות במח עצם בריא לצד תאי הגידול. ה-FDA העניק אישור מלא ל-KOMZIFTI בסוף 2025, ובכך הפך עשור של כימיה מולקולרית לנכס מסחרי.
שאלת העמידות חשובה יותר מהאישור עצמו. מעכבי מנין כקבוצה מתמודדים עם דפוס כישלון חוזר: מוטציות MEN1 המופיעות במהלך הטיפול משנות את מבנה כיס הקישור ומנטרלות את התרופה. מחקר שפורסם ב-Blood תיעד את כימיית הקישור המובדלת של זיפטומניב. תרכובת זו שומרת על יעילות כנגד מוטציות עמידות ספציפיות אלה. מולקולות מתחרות מאבדות לעיתים קרובות את פעילותן כאשר אותן החלפות מופיעות. פרופיל עמידות זה הוא המעוז הטכנולוגי, והוא קובע אם המיקום בקו הראשון בלוקמיה מיאלואידית חריפה הוא בר-הגנה או זמני.
ארכיטקטורת הפטנטים הופכת את הכימיה הזו למסלול הכנסות ממושך. פטנט ארה"ב 12,410,184 B2 מכסה צורות גבישיות של מעכב המנין ומאריך את הבלעדיות על החומר הפעיל עד יולי 2044. פטנט 12,521,396 מגן על התכשירים הרוקחיים המסחריים, שכבה שנייה שמסבכת חדירת גנריקה ללא קשר לתביעות ההרכב. רישומים נוספים מכסים את מעכב ה-ERK KO-947 תחת פטנט ארה"ב 9,624,228 ואת פלטפורמת ה-farnesyltransferase המאקרוציקלית תחת פטנטים 12,466,835 ו-12,018,011. קורה אינה מגנה על מולקולה אחת בלבד. היא מגדרת פלטפורמה כימית שלמה.
התמונה הפיננסית תומכת בתזה הטכנית מבלי לשאת אותה לבדה. הכנסות הרבעון השני הגיעו ל-20.87 מיליון דולר, עקפו את התחזיות ב-710,000 דולר, כאשר המכירות נטו של KOMZIFTI עמדו על 9.1 מיליון דולר, עניינו עלייה רציפה של 57 אחוזים והתחלות טיפול של חולים חדשים עלו ב-35 אחוזים. הברית עם Kyowa Kirin נושאת שווי מרבי של 1.24 מיליארד דולר, כולל 330 מיליון דולר מראש, ומשמרת שליטה מסחרית בארה"ב תחת חלוקת רווחים של 50/50. המנכ"ל טרוי וילסון הוסיף 2.35 מיליון דולר ברכישות בשוק החופשי, אות מאשר ולא התזה עצמה. הסיכונים נותרים משמעותיים: גירעון מצטבר של 1.32 מיליארד דולר, הפסד נקי רבעוני של 68.3 מיליון דולר, ו-455.3 מיליון דולר במזומן למימון הפעילות עד 2027 בלבד. דרליפרניב מרחיבה את הפלטפורמה לגידולים מוצקים עם שיעורי תגובה אובייקטיביים של 33 עד 50 אחוזים לצד קבוזנטיניב ושיעור הישרדות חציוני ללא התקדמות מחלה של 13 חודשים.  לונג
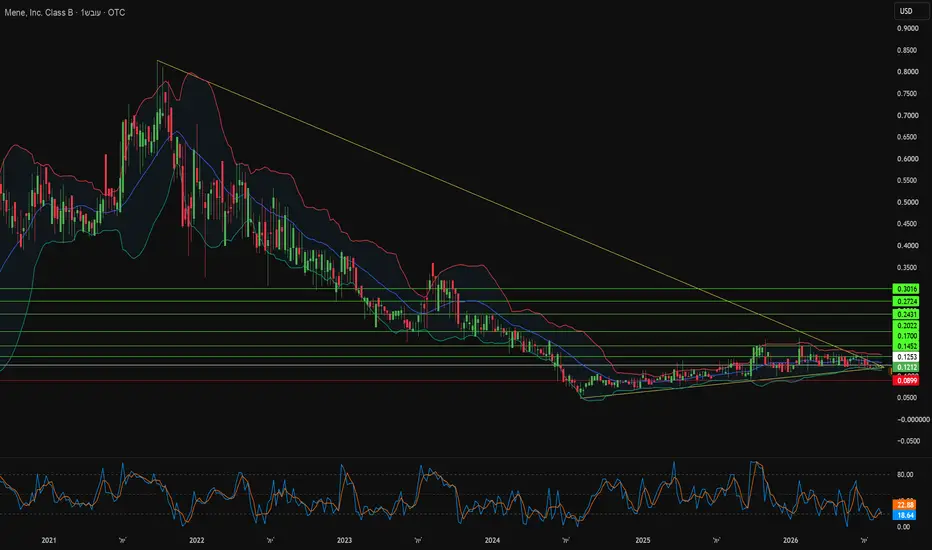
האם זהב עניד יכול לגבור על זהב מאוחסן?חברת Mene Inc. בנתה את כל העסק שלה סביב סירוב יחיד. החברה מסרבת לדלל את המתכת שלה. כל פריט יצוק מ-99.99% זהב טהור 24 קראט או פלטינה PT999, בעוד שצורפים מסורתיים מערבבים זהב עם נחושת וניקל כדי להקל על היציקה ולהרחיב מרווחים. Mene מתמחרת כל פריט לפי משקל המתכת בפועל, המתעדכן אוטומטית מדי דקה מול נתוני השוק, ומוסיפה עמלת עיצוב של כ-30%. הלקוחות עוקבים אחר ערך הפריטים שלהם דרך פורטל מקוון. תוכנית רכישה חזרה לכל החיים מאפשרת להם למכור בחזרה במחירי השוק הנוכחיים. תכשיטים מפסיקים להיות רכישה שערכה יורד ומתחילים להתנהג כמו נכס מוחזק.
הרקע המאקרו-כלכלי פנה באופן נחרץ לטובת החברה. מחיר הזהב שבר שיאים ועבר את ארבעת אלפים הדולרים לאונקיה. אינפלציה מתמשכת ושחיקת מטבע ממשיכות להניע את ביקוש המשקיעים, בעוד שבנקים מרכזיים בפולין, סין וברזיל מרחיבים את רזרבות המדינה. הזהב עובר כעת את אגרות החוב של ממשלת ארה"ב בערך הרזרבות הכולל של בנקים מרכזיים, אבן דרך המסמנת תנועה מבנית הרחק מנכסים נקובים בדולר. סיכון הסנקציות לימד אנשים אמידים לקח נוסף לגבי חשיפה לצד שלישי. מטיל זהב עניד חוצה גבולות ללא צורך באישור מכל מערכת בנקאית.
הנתונים התפעוליים מראים כי המודל עובד. לקוחות חוזרים מייצרים כ-65% מההכנסות הרבעוניות, שיעור נאמנות גבוה במיוחד עבור קמעונאות יוקרה. הלקוחות מחזיקים יחד בפריטי Mene בשווי של מעל 350 מיליון דולר קנדי. בעלי עניין פנימיים מחזיקים כ-81% מהמניות, ו-Canaccord Genuity הובילה מסגרת אשראי לצמיחה של עד 130 מיליון דולר להרחבת המלאי. המודל הישיר לצרכן מבטל עלויות תקורה של חנויות פיזיות, כאשר תוכנה ייעודית מנהלת תמחור דינמי, מעקב תיקים ומכירה חוזרת מאובטחת.
המאמר נחתם בשני טיעונים החורגים מעבר למאזן הכספי. בינה מלאכותית מחליפה עבודה קוגניטיבית בתחומי התוכנה, הפיננסים והמשפט, אך אינה יכולה לשחזר את האינטואיציה התחושתית של צורף אמן. ככל שהאוטומציה שמציפה את השוק בתוצרת מכונה גוברת, עבודת יד אותנטית צפויה לקבל פרמיה גבוהה יותר. לזהב יש גם משקל מקודש במסורות דתיות, ו-Mene נשענת על מורשת זו עם פריטים כמו רוזרי דקל ותליוני צלב מזהב 24 קראט. ביקוש מבוסס אמונה אינו מושפע מסנטימנט רבעוני. בשילוב עם רכישות מבניות של בנקים מרכזיים ותחזיות אנליסטים לכיוון חמשת אלפים דולר לאונקיה, המודל מצביע על צמיחה מתמשכת.  לונג

מה קורה כש-145 מיליארד דולר פוגשים סיכון של 1.4 טריליון?מטא פלטפורמס הציגה מומנטום הכנסות יוצא דופן במחצית הראשונה של 2026. הכנסות הרבעון הראשון הגיעו ל-56.31 מיליארד דולר, עלייה של 33% לעומת התקופה המקבילה. הכנסות הרבעון השני גדלו ב-28% ל-60.80 מיליארד דולר. החשיפות לפרסומות צמחו ב-14% בעוד המחיר הממוצע לפרסומת עלה ב-12%. מספר המשתמשים הפעילים היומיים במשפחת האפליקציות עלה ב-3% ל-3.60 מיליארד. עם זאת, דוח רווח והפסד מציג תמונה שונה לחלוטין מתחת לשורת ההכנסות. סך העלויות וההוצאות זינק ב-55% ל-42.03 מיליארד דולר. נתון זה כולל 2.40 מיליארד דולר בהוצאות משפטיות ו-1.18 מיליארד דולר בהוצאות פיטורין. שיעור הרווח התפעולי ירד ל-31% מ-43% בשנה הקודמת. הרווח הנקי ירד ב-14% ל-15.85 מיליארד דולר. הרווח למניה המדולל של 6.18 דולר פספס את תחזיות הקונסנזוס של כ-7.22 דולר.
שחיקת הרווחיות נובעת ישירות מבניית תשתית בקנה מידה היסטורי. ההוצאות ההוניות ברבעון השני בלבד הגיעו ל-31.08 מיליארד דולר עבור מתקני מחשוב בינה מלאכותית. ההנהלה צמצמה את התחזית השנתית ל-130 עד 145 מיליארד דולר, כשהיא מעלה את הרף התחתון ב-5 מיליארד דולר. תזרים המזומנים החופשי קרס ל-784 מיליון דולר, הרמה הרבעונית הנמוכה ביותר מזה כמעט ארבע שנים. מטא לא ביצעה רכישה חוזרת של מניות במהלך הרבעון, לעומת 10.17 מיליארד דולר בשנה הקודמת. סיטי צופה כי ההוצאות ההוניות ב-2027 יגיעו ל-205 מיליארד דולר כדי לתמוך בקיבולת של כ-14 גיגוואט. פחות גלויות הן התחייבויות חכירה בסך 278.99 מיליארד דולר שטרם החלו נכון ל-30 ביוני. מטא חתמה על חוזי חכירה נוספים של מרכזי נתונים בסך 68 מיליארד דולר ביולי. אף אחד מהם אינו מופיע במאזן. החוב לטווח ארוך עומד על 83.66 מיליארד דולר מול 90.26 מיליארד דולר במזומנים וניירות ערך סחירים.
חיכוך גיאופוליטי מעצב מחדש את המקומות שבהם מטא יכולה לפעול ולהשקיע. הרגולטור בסין הורו לבטל את רכישת מאנוס בשווי 2 מיליארד דולר באפריל, ומאנוס חזרה לעצמאות באוגוסט. טנסנט מנהלת מגעים לרכישת אחזקה, אך לא אושרה עסקה שהושלמה. שיבושי אינטרנט באיראן והגבלת וואטסאפ ברוסיה הובילו לירידה רבעונית במשתמשים היומיים. אוסטרליה כפתה הסרת 756,000 חשבונות החשודים כשל קטינים מתחת לגיל 16, וכעת נשקלת תביעת אכיפה. בריסל הלכה רחוק יותר. הנציבות האירופית קבעה מוקדם יותר ביולי כי אינסטגרם ופייסבוק משתמשות בעיצוב ממכר, מה שמחשוף את מטא לתקרה של 6% מהמחזור העולמי, כ-12 מיליארד דולר. במישור הטכנולוגי, מעבדות סופר-אינטליגנציה של מטא שחררו את Muse Glimmer כמודל במשקל פתוח באוגוסט. מודל הדגל שלה, Muse Spark, נותר סגור. סיליקון MTIA מותאם אישית מפחית את התלות בספקי שבבים חיצוניים, בעוד פטנט זיהוי פנים שפורסם לאחרונה מסמן תפנית אגרסיבית לאופטיקה לבישה.
האיום הרציני ביותר הוא משפטי ולא פיננסי. קואליציה של 29 תובעים כלליים במדינות ארה"ב פתחה במשפט פדרלי באוקלנד ב-18 באוגוסט. נתון החשיפה של 1.4 טריליון דולר הגיע מעורכי הדין של מטא עצמה, ולא מהתובעים. קליפורניה העמידה את המספר הריאלי קרוב יותר ל-193 מיליארד דולר, והתובע הכללי רוב בונטה הגדיר את התיק כהשבה ולא כפיצויים. חבר מושבעים בן שמונה אנשים משמש בתפקיד מייעץ בלבד, כאשר השופטת איבון גונזלס רוג'רס תכריע באחריות ובסעד. ניו מקסיקו כבר הוטילו קנסות בסך 942 מיליון דולר ומגבלת שימוש חודשית של 90 שעות על קטינים במדינה. חבר מושבעים בלוס אנג'לס מצא את מטא וגוגל אחראיות במרץ, והעניק 6 מיליון דולר בחלוקה של 70-30. שאלת ההשקעה היא פשוטה באופן לא נוח. תזרים המזומנים מפרסום מממן כיום את שאיפות ה-AI, אך המדינות רוצות שמטא תמחוק נתונים של ילדים מתחת לגיל 13 ואת האלגוריתמים שאומנו עליהם. קנס הוא הוצאה מוכרת. נתוני אימון שנמחקו - לא.  שורט

למה ריית'און מייצרת 1,000 טילי טומאהוק בשנה?ריית'און טכנולוגיות הופכת את התחמשות העולם להכנסות בחוזים במהירות מרשימה. הצי האמריקאי העניק לחברה הסכם לשבע שנים בשווי 22.9 מיליארד דולר עבור טילי טומאהוק, המעלה את התפוקה השנתית מפחות מ-100 יחידות ליותר מ-1,000. הסוכנות להגנה מפני טילים הוסיפה 745 מיליון דולר עבור מיירטי SM-3 Block IIA, וריית'און התחייבה להשקיע 115 מיליון דולר כדי להרחיב את מתקן השילוב שלה באלבמה במחצית. משרד המלחמה בחר בחברה גם במסגרת תוכנית "ארסנל החופש" שלו, המחזקת את שרשראות האספקה הביטחוניות של בעלות הברית.
הצד האזרחי רותח במידה שווה. פראט וחיטני רשמה למעלה מ-800 הזמנות והתחייבויות למנועי Geared Turbofan בתחילת 2026, מה שהזניק את צבר ההזמנות האזרחי מעבר ל-8,000 מנועים עבור יותר מ-90 לקוחות תעופה. BOC Aviation לבדה הזמינה עד 220 מנועי GTF. בצד ההנעה הצבאית, חוזה תחזוקה למנועי F135 בשווי 1.3 מיליארד דולר מממן חלקי חילוף וציוד מחסנים ב-42 בסיסי אוויר ו-13 ספינות פעילות. קולינס אירוספייס הוסיפה פרס מודרניזציה למסוקי צ'ינוק בשווי 472 מיליון דולר עבור אוויוניקה בארכיטקטורה פתוחה.
הטכנולוגיה מספקת את היתרון התחרותי. תמסורת ההפחתה הרשומה כפטנט מאפשרת ללהבי המאוורר של ה-GTF להסתובב לאט יותר ומפחיתה את שריפת הדלק במטוסים בעשרים אחוזים. משפחת מכ"ם SPY-6 משתמשת במכלולי מכ"ם מודולריים סטנדרטיים בגודל שני רגל, ומתרחבת שבע מחלקות של ספינות צי מארכיטקטורת פטנט משותפת אחת. בתחום האוטונומיה התת-ימית, פלטפורמת HADALUS העשויה כולה מסיבי פחמן גמאה יותר מ-2,000 מיל ימי בניסויים בעלות של כשלליש עד חמישית מצוללות בעלות שהייה ממושכת קונבנציונליות. ריית'און העבירה את התוכנית הזו משרטוט להדגמה ימית בתוך פחות מ-18 חודשים.
שתותפות בעלויות עם הממשלה משלימה את התמונה. פראט וחיטני קנדה שיתפה פעולה עם הרשויות הקנדיות בשדרוג מפעל לונגוויל בשווי 275 מיליון דולר קנדי, מה שמפחית את ההוצאה ההונית תוך הגנה על המרווחים מפני אינפלציה ולחצי ריבית. נראות צבר ההזמנות משתרעת כעת על פני העשור הבא, ומקיפה טילים, מכ"ם, הנעה ומערכות אוטונומיות. השאלה היא כבר לא אם קיים ביקוש, אלא אם כושר הייצור יוכל לעמוד בקצב שלו.  לונג

האם סלעי מעמקים ישברו את השליטה הסינית במתכות?חברת The Metals Company חוותה את אחת התנודות החדות ביותר בבורסה. המניות זינקו בכיותר מ-450 אחוזים במהלך 2025, ולאחר מכן איבדו כמעט 49 אחוזים במהלך 2026. המניה נסחרת כעת בסביבות ארבעה דולרים, מה שמשקף שווי שוק של כ-1.7 מיליארד דולר. הרבעון השני של 2026 הניב הפסד נקי של 60.1 מיליון דולר. הנזילות הזמינה עמדה על 143 מיליון דולר ב-30 ביוני 2026. הירידה משקפת התארכות של לוחות הזמנים הרגולטוריים ולא כישלון הנדסי.
הטיעון האסטרטגי נשען על הגאופוליטיקה של שרשרת האספקה. סין שולטת בזיקוק היבשתי של מינרלים קריטיים. וושינגטון מעוניינת בעצמאות בניקל, קובלט, נחושת ומנגן. נודולים פולי-מתכתיים המונחים על המישור האביסלי מכילים את כל ארבע המתכות בצורה מרוכזת. מתכות אלו מזינות כלי רכב חשמליים, פלטפורמות ביטחוניות ומרכזי נתונים של בינה מלאכותית. החברה זנחה את תלותה ברשות המעמקים הבינלאומית לאחר עיכובים חוזרים ונשנים. צו נשיאותי 14825 מנחה כעת סוכנויות פדרליות להאיץ את הרישוי לכריית מינרלים במעמקים. כמו כן, הוא מורה לסוכנויות צבאיות להעריך רכישת נודולים עבור מאגרים ביטחוניים.
ההתקדמות הרגולטורית ניתנת למדידה. NOAA אישרה עמידה מלאה בדרישות עבור בקשת USA-A באפריל 2026, המכסה 65,000 קילומטרים רבועים ו-619 מיליון טונות של נודולים. הסוכנות אישרה רשמית את בקשת USA-B במאי 2026, המשתרעת על פני 122,000 קילומטרים רבועים ולמעלה ממיליארד טונות. ההסמכה עבור התיק המאוחד של USA-A צפויה באוקטובר 2026. היתרי הפקה מסחריים סופיים אמורים להתקבל לפני פריסת הציפוי בשלהי 2027.
החומרה כבר מתקדמת לקראת הפעלה. חברת Allseas הסבה את ספינת המים העמוקים Hidden Gem לפלטפורמת איסוף. צינור עולה גמיש באורך 4.5 קילומטרים מעלה נודולים באמצעות הזרקת אוויר תת-ימית. זחליל קרקעית הים משתמש בפיות לפי אפקט קואנדה האוספות ללא מגע בקרקעית. מערכות תאום דיגיטלי ואלגוריתמים של בינה מלאכותית מכווננים את מהירות האיסוף וקצבי השאיבה בזמן אמת. הסכם שירותים עם Mariana Minerals מכוון לזיקוק סולפט לסוללות בנמל בראונסוויל. קיבולת מתקן ראשונית של שלושה מיליון טונות רטובים בשנה מרמזת על הכנסות של 1.25 עד 2.5 מיליארד דולר. קונצנזוס האנליסטים נותר "קנייה חזקה", עם יעדי מחיר של 10.00 עד 12.25 דולר.  לונג

מה טסלה באמת בונה ב-16.8 מיליארד דולר?טסלה כבר אינה מוגדרת רק לפי המכוניות שהיא מוכרת. חיל האוויר האמריקאי ביקש סייברטראקים כמטרות ירי חיווי לטילי ניסוי ב-White Sands, בציינו את שלד הנירוסטה הזוויתי ואת ארכיטקטורת החשמל של 48 וולט. כוחות צ'צ'ניים כבר הרכיבו מקלעים כבדים על סייברטראקים לבדיקות טקטיות. בנפרד, חברת xAI של אילון מאסק קיבלה את אישור הפנטגון לפרוס את Grok בתוך מערכות מסווגות של ניתוח מודיעין, פיתוח אמצעי לחימה ותוכנות שדה קרב. רכבי טסלה מגיעים כעת עם אנטנות סטארלינק מובנות מהמפעל. החברה מטמיעה את עצמה בתשתית הביטחון העולמית, ולא רק בתחבורה צרכנית.
עסקי הליבה של הרכב מציגים תמונה מורכבת יותר. המסירות ירדו במשך שנתיים רצופות לאחר שיא 2023, והדגמים Model 3 ו-Model Y מראים סימני התיישנות ברורים. ההנהלה חתכה מחירים והציגה מימון בריבית נמוכה כדי להגן על הביקוש. מהלכים אלה צמצמו את שיעורי הרווח הגולמי של הרכבים באזורים בינלאומיים מרכזיים. הסייברטראק עדיין מתמודד עם מגבלות ביקוש, קריאות להחזרה (Recalls) ומכשולים בהגדלת הייצור. טסלה הפסיקה את ייצור Model S ו-Model X כדי לפנות שטח הרכבה לרובוטיקה דמוית אנוש. טסלה מחזיקה כ-43.5 מיליארד דולר במזומן, אך הגדלת ההוצאות ההוניות מפעילה כעת לחץ על תזרימי המזומנים החופשיים.
Terafab הוא הביטוי הברור ביותר של האסטרטגיה החדשה. טסלה ו-SpaceX התחייבו במשותף ל-16.8 מיליארד דולר עבור מפעל שבבים במחוז גרימס, טקסס, המשתרע על פני יותר מ-100 מיליון רגל רבוע. האתר מאגד לוגיקה, זיכרון, אריזה מתקדמת ובדיקות תחת קורת גג אחת, ושואב מים תעשייתיים ממאגר גיבונס קריק כדי לשמור על מי התהום המקומיים. החשבון הראשוני לבדו עולה על פי ארבעה מהרווח הנקי של טסלה ב-12 החודשים האחרונים, וחלקם של טסלה צורך כשישיית משק ההוצאות ההוניות השנתי שלה. דיווחי המס מרמזים כי הוצאות רב-שלביות עשויות להגיע בסופו של דבר ל-119 מיליארד דולר. Terafab חייבת לספק סיליקון מותאם אישית עבור Optimus, Cybercab ומרכזי נתונים מסלוליים, ללא ספק חלופי ברור.
פער הביצוע טמון באוטונומיה. טסלה מסתמכת בלעדית על ראייה מבוססת מצלמות ומוציאה מכלל שימוש LiDAR ורדאר כדי להפחית עלויות ייצור. Waymo השלימה למעלה מ-200 מיליון מיל אוטונומיים ומייצרת 500,000 נסיעות בתשלום בשבוע. טסלה רשמה 2.4 מיליון מיל רובוטקסי בתשלום מתוך 20 עד 40 רכבים פעילים, ולשבבי Hardware 3 הוותיקים חסר רוחב פס זיכרון לנהיגה ללא השגחה. ל-BYD יש 1,117 פטנטים על סוללות לעומת 97 של טסלה, ו-PTAB ביטל פטנטים של AI שהותקפו בשל ידע קודם. רובוטיקה ותוכנה אוטונומית מהוות כעת למעלה מ-40% מהווי מיזם המוערך, לעומת כ-34% עבור רכב. אישור רגולטורי, ולא שאיפה הנדסית, הוא המגבלה המחייבת על התזה כולה.  לונג

למה אינטל מייצרת את שבב חומת האש הבא של פורטינט?פורטינט סיימה את הרבעון השני של 2026 עם תוצאות שעברו את הרף העליון של התחזיות שלה. סך ההכנסות הגיע ל-2.05 מיליארד דולר, עלייה של 26% לעומת התקופה המקבילה אשתקד. הכנסות ממוצרים הציגו צמיחה חדה עוד יותר, כשטיפסו ב-52% ל-773 מיליון דולר בזכות משלוחים מוגברים של FortiGate ושדרוגי דגמים בארגונים. החיובים (Billings) עלו ב-33% ל-2.37 מיליארד דולר. שיעור הרווח הגולמי שלא על פי כללי GAAP נותר על 80.9%, בעוד ששיעור הרווח התפעולי התרחב ב-490 נקודות בסיס לשיא של 38%. תזרימי המזומנים החופשיים המתואמים הגיעו ל-996 מיליון דולר, המהווים שולי רווח של 49%. ההנהלה החזירה הון לבעלי המניות באופן אגרסיבי, עם רכישה חוזרת של 12.5 מיליון מניות תמורת 973 מיליון דולר מתחילת השנה.
הכותרת האסטרטגית האמיתית טמונה בסיליקון ולא בדוח רווח והפסד. Intel Foundry תפתח ותייצר במשותף את שבב חומת האש ה-ASIC מסוג SP6 מהדור השישי של פורטינט. פורטינט הופכת ללקוחת סייבר החיצונית הראשונה של Intel Foundry וללקוחה החיצונית הראשונה בתהליך הייצור Intel 4. הייצור יתבצע במפעל Fab 34 באירלנד. למיקום הגיאוגרפי הזה יש חשיבות מכרעת: פורטינט מחזיקה בכ-48% ממשלוחי יחידות חומות האש העולמיות, והגנה על נפח כזה דורשת רציפות אספקה מחוץ למפעלים במזרח אסיה. שבב ה-SP6 גם זונח את תכנון ה-7nm המונוליטי של ה-SP5 לטובת ארכיטקטורת צ'יפלט (chiplet) מבוזרת, המשפרת את התפוקה ומפחיתה את העלות ליחידה.
מנועי הביקוש מתכנסים משלושה כיוונים. חוקי ריבונות נתונים דוחפים ארגונים לבדיקה מקומית, מענה שפורטינט מספקת באמצעות FortiSASE Outpost — נקודת נוכחות באתר הלקוח עבור תנועה מוגבלת. המחסור בידיים עובדות מאלץ אוטומציה, כאשר 56% מהמנהלים מציינים פערי מיומנות כסיבה לפריצות ו-60% מתקשים לגייס כישרונות אבטחה בתחום ה-AI. אימוץ ה-AI בארגונים יוצר שטח תקיפה חדש, שבו FortiAIGate מתמקד באמצעות האצה של NVIDIA Blackwell ו-Hopper, תשתית הסקות Dynamo ומודלי בטיחות Nemotron לניטור פרומפטים בזמן אמת. נתוני המגזרים משקפים זאת: חיובי חומות אש מבוססות SASE גדלו ב-34% והסתכמו בלמעלה מ-2 מיליארד דולר, חיובי אבטחת טכנולוגיה תפעולית (OT) גדלו בשיעור של מעל 55%, וחיובי SecOps מבוססי AI עלו ב-25%.
התחזיות עודכנו כלפי מעלה מקצה לקצה. יעד ההכנסות לשנה המלאה עומד כעת על 8.02 עד 8.18 מיליארד דולר, החיובים על 9.35 עד 9.55 מיליארד דולר, והרווח למניה שלא על פי GAAP על $3.41 עד $3.47. אזהרת המודל העיקרית היא מחירי רכיבי הזיכרון, שההנהלה מסמנת כגורם מעכב בשיעור חד-ספרתי גבוה עבור החיובים במחצית השנייה. פורטינט ממתנת זאת באמצעות הרחבת נתח השוק בתוך לקוחות קיימים ומחירים גבוהים יותר על מכשירים בעלי ביצועים גבוהים. השילוב של סיליקון מותאם אישית, ייצור מערבי ושילוב אבטחת AI בונה חפיר תחרותי שמתחרים המבוססים על תוכנה בלבד ימצאו כיקר מאוד לעבור.  לונג

למה ויזה שילמה פי 13 מההכנסות על אופן ההקלדה שלך?ויזה הסכימה לרכוש את חברת הביומטריה ההתנהגותית הישראלית ביוקאץ' (BioCatch) תמורת 2.4 מיליארד דולר במזומן. המוכרות הן קרנות בהייעוץ פרמירה ובעלי מניות נוספים. העסקה ממתינה לאישור רגולטורי וצפויה להיסגר עד תום הרבעון הפיסקלי השני של ויזה לשנת 2027. ויזה רוכשת את היכולת לזהות הונאה לפני האישור, ולא אחריו. ביוקאץ' מנתחת יותר מ-3,000 אותות התנהגותיים אנונימיים, כולל תזמון הקשות, מחוות מגע ואופן החזקת המכשיר. היא מכסה 1.8 מיליארד מכשירים ו-760 מיליון משתמשים בלמעלה מ-350 לקוחות בנקאיים ב-21 מדינות.
ההיגיון המסחרי טמון בתמהיל ההכנסות, ולא בנפח העסקאות. השתלטות על חשבונות והונאות עולות לכלכלה העולמית למעלה מטריליון דולר בשנה. בינה מלאכותית יוצרת הפכה את ההתקפות הללו לזולות, מהירות ומשכנעות הרבה יותר. ביוקאץ' חצתה רף של 185 מיליון דולר בהכנסות חוזרות שנתיות בסוף 2025. היא סגרה מעל 20 מיליון דולר בהכנסות חוזרות שנתיות חדשות ברבעון הרביעי לבדו. החברה הוסיפה 90 לקוחות במהלך 2025, כולל וולס פארגו. שלושה מארבעת הבנקים הגדולים בארה"ב לפי נכסים כבר מפעילים את התוכנה שלה.
ביוקאץ' תשתלב בחטיבת שירותי הערך המוסף של ויזה, אחד המגזרים בעלי הצמיחה מהירה ביותר בחברה. ויזה התחייבה ליותר מ-13 מיליארד דולר לטכנולוגיה ותשתית בחמש השנים האחרונות. החברה שחררה בנפרד בקוד פתוח את Vulnerability Agentic Harness, צנרת בינה מלאכותית לאיתור ותיקון פגיעויות קוד. שתי רשתות כרטיסי האשראי מתייחסות כעת לאבטחה כאל קו מוצרים ולא כאל הוצאה תפעולית. מאסטרקארד רכשה את Recorded Future תמורת 2.65 מיליארד דולר ב-2024, וזוהי עסקת האבטחה הגדולה ביותר של ויזה מאז Featurespace.
סיכון הביצוע ראוי לתשומת לב. המחיר משקף כ-13 פעמים ההכנסות החוזרות השנתיות, מה שמותיר מעט מאוד מקום למעידה בצמיחה. סקירה רגולטורית ברחבי תחומי שיפוט מרובים עשויה לעכב את הסגירה עמוק לתוך 2027. חוקי נתונים חוצי גבולות מגבילים את אופן המעבר של אותות ביומטריים בין שווקים. מחסור עולמי בכישרונות סייבר מעלה את העלות של הרחבת הפלטפורמה. ויזה עדיין נכנסת למחזור זה עם מאזן חזק וכיוון אסטרטגי שניתן להגן עליו. אין לראות בכך ייעוץ השקעות. בצעו מחקר עצמאי.  לונג

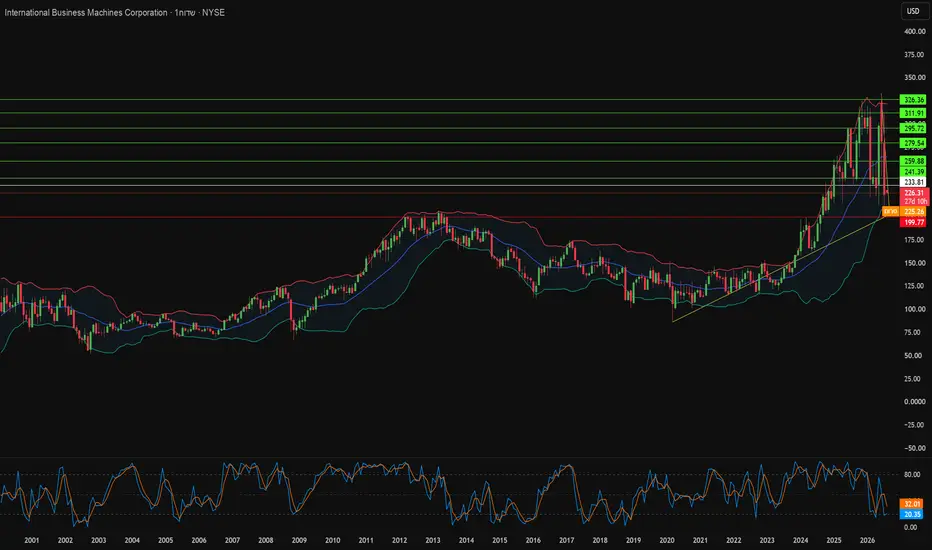
למה IBM מהמרת על עתידה עם 120 קיוביטים?IBM דיווחה על הכנסות של 17.2 מיליארד דולר ברבעון השני של 2026, עלייה של אחוז אחד בלבד בהשוואה לאשתקד. הנתון הראשי אינו משקף את השינוי המעמיק שמתרחש מתחת לפני השטח. ההנהלה מנתבת את רווחי הענן ההיברידי למחקר עתיר הון. שתי רכישות מגדירות את האסטרטגיה: IBM שילמה 6.4 מיליארד דולר עבור HashiCorp כדי להוביל בתחום אוטומציית מרובת-עננים, והוסיפה את Confluent כדי להאיץ בינה מלאכותית ארגונית בזמן אמת. רוכשים תאגידיים מקצים כעת מחדש תקציבים לעבר תוכנות קנייניות, בינה מלאכותית מותאמת אישית ואוטומציית ענן. IBM ממקמת את עצמה ישירות בתוך הסטת התקציבים הזו.
החברה מיישמת את אותה משמעת גם בתחום הקניין הרוחני. IBM הובילה בהגשת פטנטים בארצות הברית במשך 29 שנים רצופות, עד שפרשה מהמרוץ הזה ב-2020. ההנהלה מוכרת כעת פטנטים ותיקים שאינם אסטרטגיים ומקצצת באגרות תחזוקה שנתיות. הגשות חדשות מתרכזות בענן היברידי, מוליכים למחצה, בינה מלאכותית ומערכות קוונטיות. לחברה יש יותר מ-6,000 משפחות פטנטים בתחום ה-AI ברחבי העולם, עם שיעורי ציטוט שבונים יתרון תחרותי עמיד. החומרה פועלת לפי אותה לוגיקה: שרת Power S1112 מספק ביצועים פי שלושה מנקודת הבסיס ושיפור של 69 אחוז ביעילות. מערכת IBM Autonomous Operations פותרת בעיות תפעוליות פי 15 מהר יותר. פרויקט Lightwell, שנבנה בשיתוף עם Red Hat ו-Deloitte, מטמיע עדכוני אבטחה בגרסאות קודמות מבלי לכפות מחזורי שדרוג מלאים.
מחשוב קוונטי נושא את השאיפה הגדולה ביותר. IBM נטשה את המרוץ אחר מספר הקיוביטים הפיזיים לטובת דיוק המעגלים. מעבד Nighthawk בעל 120 הקיוביטים משתמש ב-218 מצמדים מתכווננים ותומך במעגלים מורכבים יותר ב-30 אחוז. הרכישה הממתינה של מעבדות HRL מוסיפה קיוביטים מסוג ספין סיליקון הפועלים ב-1 קלווין, מה שמפחית דרמטית את העלויות הקריוגניות. מפת הדרכים מכוונת ל-Starling עם 200 קיוביטים לוגיים עד 2029, ול-Blue Jay באמצע שנות ה-30. עבודה משותפת עם Algorithmiq כבר הראתה יתרון קוונטי מוכח בכימיה של חומרים.
המדע והגיאופוליטיקה משלימים את התמונה. IBM, המעבדה הלאומית אוק רידז' וקליניקת קליבלנד חישבו תשע תצורות מולקולריות של מלח מותך FLiBe על גבי חומרה קוונטית. מלח זה מייצר דלק טריטיום בתוך כורים גרעיניים, ושיטות קלאסיות מפספסות את אנרגיות הקישור שלו ב-10 אחוזים. מחשוב-על קוונטי היברידי העלים את השגיאה הזו לחלוטין. וושינגטון מתייחסת כעת למחשוב מתקדם כאל נכס ריבוני. IBM הגיבה עם מפעל הווייפרים הקוונטי Anderon וברכישת חברת הייעוץ הביטחוני SiXworks. שורת ההכנסות הצנועה מסתירה חברה שבונה את עצמה מחדש סביב רווחיות, יתרון תחרותי ועדיפות לאומית.  לונג

חברת מזון יציבה עם פוטנציאל לצמיחה ארוכת טווחRedoubling הוא פרויקט המחקר שלי, שנועד לענות על השאלה הבאה: כמה זמן ייקח לי להכפיל את ההון שלי? כל מאמר יתמקד בחברה אחרת שהוספתי לתיק העבודות שלי. אשתמש במחיר הסגירה של הנר היומי האחרון ביום פרסום המאמר כמחיר המסחר. אקבל את כל ההחלטות שלי על סמך ניתוח פונדמנטלי. יתר על כן, אני לא מתכוון להשתמש במינוף בחישובים שלי, אבל אני אקטין את ההון שלי בסכום העמלות (0.1% לכל עסקה) ובמיסים (20% רווחי הון ו-25% דיבידנד). כדי לגלות את המחיר הנוכחי של מניות החברה, פשוט לחצו על כפתור ההפעלה בגרף. אבל אנא השתמשו בחומר הזה למטרות חינוכיות בלבד. רק שתדעו, זו לא עצה להשקעות.
סקירת חברה
1. תחומי פעילות עיקריים חברת מרזטי היא יצרנית מזון מיוחד אמריקאית הפועלת באמצעות שני מגזרים מדווחים: קמעונאות ושירותי מזון. קמעונאות, המהווה 53% ממכירות שנת הכספים 2025, מספקת רטבים, רטבים, מטבלים, קרוטונים, לחמי שום קפואים ולחמניות עמידים במדף ובמקרר לסופרמרקטים, קמעונאים גדולים ומועדוני מחסן. פודסרוויס, המהווה 47% ממניותיה, מפתחת ומייצרת רטבים, רטבים, לחמים קפואים, לחמניות ופסטה בהתאמה אישית, בעיקר עבור רשתות מסעדות ארציות ומפיצי שירותי מזון. המכירות המאוחדות נטו בשנת הכספים 2025 הסתכמו בכ-1.91 מיליארד דולר, המחולקות בין 1.00 מיליארד דולר מתחום הקמעונאות ל-905.7 מיליון דולר מתחום שירותי המזון.
2. מודל עסקי מרזטי משלבת מכירות של מזון ארוז ממותג B2C, ייצור ושיווק של מותגים מורשים וייצור שירותי מזון B2B. בתחום הקמעונאות, היא מרוויחה הכנסות ממוצרים הנמכרים תחת המותגים שלה, מוצרים המיוצרים תחת רישיונות בלעדיים למותגי מסעדות וכמות קטנה יחסית של ייצור תחת מותג פרטי של קמעונאים. בשירותי המזון, רוב ההכנסות מגיעות ממוצרים בהתאמה אישית ומוצרים תחת המותג הפרטי המסופקים לרשתות מסעדות ארציות, לעתים קרובות באמצעות מפיצים, לצד מוצרים תחת המותג Marzetti הנמכרים למפעילי שירותי מזון. לכן, הצמיחה תלויה בהפצה קמעונאית, בביקוש הצרכנים, בתוכניות תפריטים עם לקוחות המסעדות, ביחסי רישוי, בחדשנות מוצרים, בתמחור ובנפח ייצור, ולא במנויים או בחוזים חוזרים דמויי תוכנה.
3. מוצרי או שירותים מובילים המותגים העיקריים שבבעלותה הם רטבים, מטבלים ורטבים לשירותי מזון של Marzetti; לחמי שום קפואים וקרוטונים של New York Bakery; לחמניות קפואות של Sister Schubert; רטבים של Cardini and Girard; קרוטונים של Chatham Village; ופסטה קפואה של Marzetti. מוצרים מורשים כוללים רטבים ורטבים של צ'יק-פיל-א, רטבים של אוליב גארדן, כנפי באפלו ווילד, רטבים של ארבי'ס וסאבווי, ורטבים לסטייק ולחמניות קפואות של טקסס רואדהאוס. בשנת הכספים 2025, רטבים ורטבים לשירותי מזון היוו 35% מכלל מכירות החברה; רטבים, רטבים וקרוטונים קמעונאיים בעלי עמידות למים 23%; לחמים קפואים קמעונאיים 20%; לחמים קפואים ומוצרים אחרים לשירותי מזון 12%; ורטבים ומטבלים קמעונאיים מקוררים 10%. מרזטי הוסיפה את רוטב הברביקיו היפני של באצ'ן ב-1 במאי 2026; באצ'ן יצרה מכירות של כ-87 מיליון דולר במהלך שנים עשר החודשים שהסתיימו ב-31 בדצמבר 2025.
4. מדינות מפתח לעסקים ארצות הברית היא השוק החשוב ביותר של Marzetti: החברה מציינת כי המכירות נטו הן בעיקר מקומיות, 14 מפעלי המזון המופעלים על ידי החברה בסוף שנת הכספים 2025 היו ממוקמים בארצות הברית, והרוב המכריע של מוצרי הקמעונאות ושירותי המזון נמכרים באמצעות צוותי מכירות, סוכנים ומפיצים בארה"ב. חלק מהמוצרים מיוצרים על ידי צדדים שלישיים בארצות הברית, קנדה ואירופה, מה שהופך את קנדה ואירופה למיקומים משניים בשרשרת האספקה במקום לשווקי הכנסות עיקריים שנחשפו. ליפן יש רלוונטיות אסטרטגית למותג Bachan's שנרכש לאחרונה בזכות מיצובה היפני-אמריקאי ומרכיבים כמו מירין יפני, אך Marzetti אינה חושפת נכון לעכשיו את יפן או כל מדינה זרה אחרת כאזור גיאוגרפי משמעותי למכירות.
5. מתחרים עיקריים התחרות מקוטעת וכוללת חברות מזון ארוזות גדולות, יצרני רטבים ומאפים מיוחדים, מותגים פרטיים של קמעונאים ומותגי שירותי מזון בבעלות מפיצים. קראפט היינץ מתחרה ישירות בתבלינים, רטבים, מיונז ורטבי סלט דרך היינץ, קראפט ומותגים אחרים. מקורמיק ושות' מתחרה בתחום הרטבים, המרינדות, הרטבים החריפים ופתרונות טעם ממותגים או מותאמים אישית לשירותי מזון. ג'נרל מילס, ובמיוחד באמצעות פילסברי ופעילות שירותי המזון שלה בצפון אמריקה, מתחרה בתחום הבצק המקורר או הקפוא ובמוצרים מאפים לא ביתיים. מרזטי מתמודדת גם עם תחרות נרחבת מצד מותגי חנויות על שטחי מדפים בסופרמרקטים ומצד רטבים ורטבים של מותגים פרטיים של מפיצי שירותי מזון; החברה מזהה מחיר, איכות, חדשנות, זיהוי מותג, שיווק ושירות לקוחות כמשתני התחרות העיקריים.
6. גורמים חיצוניים ופנימיים התורמים לצמיחת הרווח גורמים חיצוניים: הרווח יכול להפיק תועלת מתנועה גבוהה יותר במסעדות וביקוש גבוה יותר לתפריטים בקרב לקוחות הרשת הארצית של Marzetti, ביקוש צרכני מתמשך ללחמים קפואים נוחים ורטבים ייחודיים, ומחירים נמוכים יותר עבור שמן סויה, קמח, תשומות חלב, אריזה ותחבורה. בשנת הכספים 2025, ביקוש חזק יותר מצד מספר לקוחות של רשתות מסעדות תמך במכירות של Foodservice, בעוד שדיפלציה בעלויות תרמה לעלייה בהכנסות התפעוליות. לקוחות נבחרים של מסעדות שירות מהיר וקבלת הצרכנים של מוצרים חדשים בעלי רישיון נותרו גורמי פוטנציאל חיצוניים לנפח מכירות, אם כי החברה מזהירה כי הביקוש תלוי בתנאים הכלכליים בארה"ב ובהתנהגות הצרכנים.
גורמים פנימיים: Marzetti יכולה לשפר את הרווחים באמצעות תוכניות חיסכון בעלויות, חדשנות במוצרים, הרחבת הפצה ושימוש בקשרים עם מסעדות כדי להשיק מוצרים מורשים לקמעונאות מכולת. מתקן הייצור באטלנטה שנרכש בפברואר 2025 נועד לשפר את היעילות, הקיבולת, הקרבה ללקוחות ואת חוסן שרשרת האספקה. בין ההשקות האחרונות ניתן למנות לחם שום ללא גלוטן של מאפיית ניו יורק, לחמניות של טקסס רואדהאוס, מוצרי Marzetti Protein Ranch וזני רטבים חדשים בעלי רישיון. באצ'ן מספקת פלטפורמת צמיחה נוספת באמצעות הפצה רחבה יותר, ערוצים חדשים, קטגוריות רטבים סמוכות ויכולות הייצור והקולינריה של מרזטי. ברבעון מרץ 2026, חיסכון בעלויות עזר להעלות את הרווח הגולמי בכ-50 נקודות בסיס למרות מכירות מאוחדות נמוכות יותר.
7. גורמים חיצוניים ופנימיים התורמים לירידה ברווחים איומים חיצוניים: מרזטי חשופה לאינפלציה ותנודתיות בשמן סויה, קמח, ממתיקים, מוצרי חלב, ביצים, אריזות מבוססות שרף, הובלה, אנרגיה ועבודה. מכסים, סנקציות, שיבושים גיאופוליטיים ושינויים בזרימות הסחורות העולמיות עלולים להגדיל את העלויות או להגביל את ההיצע. לחץ תחרותי יכול לאלץ מחירים נמוכים יותר או הוצאות קידום מכירות גבוהות יותר, בעוד איחוד קמעונאים והתרחבות של מותגים פרטיים עלולות להחליש את עמדת המשא ומתן של מרזטי. הביקוש עלול גם לרדת אם לקוחות המסעדות ידגישו תפריטים במחירים נמוכים יותר או אם הצרכנים יעברו לצריכת מזון מופחתת של סוכר, נתרן או כלל מזון מופחת, כולל שינויים הקשורים לתרופות לירידה במשקל. בטיחות מזון, תיוג ורגולציה סביבתית מוסיפים סיכון נוסף לתאימות ולריקול.
חולשות פנימיות: ריכוז הלקוחות והשותפים משמעותי: מכירות הקשורות לצ'יק-פיל-א היוו 29% מההכנסות המאוחדות של שנת הכספים 2025, בעוד שוולמארט היוותה 19%. צמצום בכל אחד מהיחסים עלול להשפיע באופן מהותי על הניצול והרווחים. מספר מוצרים קמעונאיים חשובים תלויים בהסכמי רישוי לטווח קבוע שעשויים להיות מבוטלים או לא לחדשים. רכישת באכן מציגה סיכון אינטגרציה וביצוע ומומנה בחלקה באמצעות הלוואה לטווח קצר של 200 מיליון דולר, מה שמגדיל את הוצאות הריבית ומפחית את הגמישות במאזן. מרזטי גם מוציאה יותר על כוח אדם, טכנולוגיית מידע ופעילות רכישה; הוצאות מכירה וכלליות עלו ב-9.5% ברבעון של מרץ 2026, מה שגרם לירידה בהכנסה התפעולית המדווחת למרות רווח גולמי גבוה יותר. הפרעות בייצור, תקריות סייבר, ריקולים של מוצרים או חדשנות לא מוצלחת עלולים להפחית עוד יותר את הרווחיות.
8. יציבות ההנהלה שינויים בהנהלה במהלך חמש השנים האחרונות: ההנהלה הבכירה הייתה יציבה מאוד. דיוויד א. צ'ייסינסקי מכהן כנשיא מאז אפריל 2016 וכמנכ"ל מאז יולי 2017. תומאס ק. פיגוט כיהן כמנהל כספים ראשי, סגן נשיא ועוזר מזכיר מאז 2019. לא המנכ"ל ולא סמנכ"ל הכספים התחלפו בין 2021 ליולי 2026. המעבר המשמעותי לממשל התרחש ברמת יו"ר הדירקטוריון: ג'ון ב. גרלך ג'וניור כיהן כיו"ר בכיר עד לפרישתו בדצמבר 2023, ולאחר מכן, הדירקטור העצמאי הוותיק אלן פ. האריס, שהיה בעבר דירקטור עצמאי ראשי, מונה ליו"ר. תפקידי המנכ"ל והיו"ר יישארו נפרדים.
השפעה אסטרטגית ותרבותית: היעדר תחלופת מנכ"לים וסמנכ"לי כספים תמכה בהמשכיות בהקצאת הון, הרחבת רישוי, הפחתת עלויות ופיתוח תיק השקעות המתמקד במזון. תחת אותו צוות הנהלה בכיר, החברה רכשה את המתקן באטלנטה, סגרה את המתקן הפחות יעיל שלה במילפיטאס, שינתה את הזהות התאגידית מלנקסטר קולוני למרזטי והשלימה את רכישת באצ'ן תמורת 400 מיליון דולר. העברת היו"ר מייצגת שינוי ניהולי ממנכ"ל לשעבר ובעל מניות משפחתי מרכזי שכיהן כיו"ר בכיר, ליו"ר עצמאי בעל ניסיון נרחב בשיווק מזון ארוז ושיווק צרכני. החברה אינה מכמתת את ההשפעה התרבותית, אך המסמכים שהגישה מצביעים על כך שהמבנה החדש נועד לחזק את הפיקוח העצמאי תוך שמירה על המשכיות אסטרטגית של ההנהלה.
מדוע חברה זו נוספה לתיק המודלים שלי?
כן, אין צמיחה נוכחית ברווח למניה; עם זאת, צמיחה יציבה לטווח ארוך בהכנסות הכוללות, תחלופה חזקה של חשבונות חייבים, יחס חוב להכנסות חיובי ותזרימי מזומנים תפעוליים, השקעות ומימון חזקים מצביעים על מצב פיננסי חוסן. צמיחה ארוכת טווח בתשואה על ההון ובשולי הרווח הגולמי, יחד עם מדדי מלאי-הכנסה חזקים, יחס שוטף וכיסוי ריבית, תומכים עוד יותר בהערכתי החיובית, אם כי יחס הוצאות התפעול החלש וחוסר ההתקדמות בימי התשלום מחייבים זהירות. עם יחס P/E של 16.7, הערכת שווי החברה נראית מקובלת. אין חדשות קריטיות שעלולות לאיים על יציבות החברה או להוביל לחדלות פירעון. בהתחשב במקדם פיזור של 20 וסטייה של מחיר המניה הנוכחי מהממוצע השנתי שלה ביותר מ-4 רווח למניה, הקצאת 5% מההון שלי לחברה זו במחיר הסגירה של הסרגל היומי האחרון נראית סבירה, תוך שמירה על גישה מאוזנת לפוזיציה.  לונג

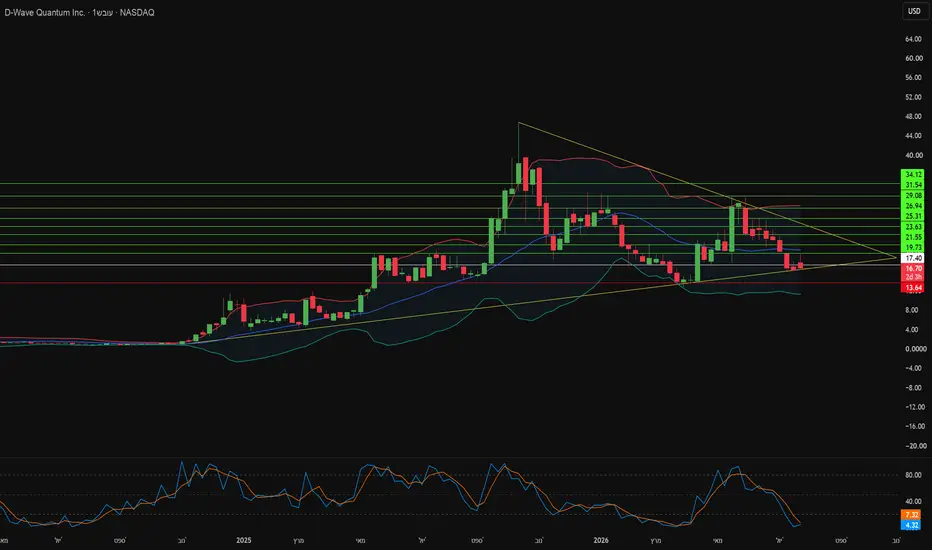
האם הזמנות ב-33 מיליון דולר יצילו את הכנסות D-Wave?חברת D-Wave Quantum Inc. העבירה את המחשוב הקוונטי מהמעבדה למערכות ייצור פעילות. החברה מפעילה אסטרטגיית חומרה בעלת פלטפורמה כפולה, המשלבת חישול קוונטי (quantum annealing) עם מפת דרכים חדשה למודל שערים (gate-model). מערכת Advantage2 שלה כוללת יותר מ-4,400 קיוביטים סופר-מוליכים ומספקת הפחתה של 75% ברעש הפיזי. פלטפורמת הענן Leap משרתת משתמשים בלמעלה מ-40 מדינות עם זמינות של 99.9%, והשימוש ב-Advantage2 בפלטפורמה גדל ב-314% משנה לשנה. בטווח הארוך יותר, ההנהלה מכוונת ל-10 קיוביטים לוגיים עד 2030 ו-100 קיוביטים לוגיים עד 2032.
התמונה הפיננסית מקוטבת ברורה. ההכנסות השנתיות המצטברות עמדו על 12.44 מיליון דולר בתחילת 2026, והכנסות הרבעון הראשון התכווצו ב-80.9% משנה לשנה ל-2.86 מיליון דולר. אך ההזמנות (Bookings) מספרות סיפור שונה. ההזמנות ברבעון הראשון זינקו ל-33.4 מיליון דולר, מה שמצביע על ביקוש מסחרי עתידי שטרם תורגם למכירות מוכרות. ההוצאות התפעוליות הגיעו ל-56.54 מיליון דולר ברבעון, כאשר 25.79 מיליון דולר הוקדשו למחקר ופיתוח. הנזילות נותרה נוחה, עם יחס מהיר מעל 21. יתרת השורט עומדת על 17.82% מהמניות הצפות, או מעל 65 מיליון מניות.
האישוש המסחרי מגיע כעת מלקוחות ארגוניים בעלי שם ולא מתוכניות פיילוט. חברת AT&T הרחיבה את החוזה שלה ביולי 2026 ושילבה פותרי חישול במערכות רשת פעילות, מה שקיצר את משימות האופטימיזציה מ-60 דקות לפחות מ-15 שניות. BASF יישמה תוכנה קוונטית היברידית במפעלי מילוי נוזלים, וקיצרה את זמן התזמון מ-10 שעות לחמש שניות תוך הפחתת עיכובי מוצרים ב-14%. חברת IDC הכתירה את D-Wave כחברה מובילה (Leader) בהערכת המחשוב הקוונטי שלה לשנת 2026.
הביקוש הממשלתי מוסיף ערוץ הכנסה שני ומדלל פחות. משרד המסחר של ארה"ב חתם על מכתב כוונות המציע מימון של 100 מיליון דולר במסגרת חוק הצ'יפים (CHIPS Act), המותנה בהנפקת מניות רגילות בשווי 100 מיליון דולר לממשלה, למימון מתקנים בפלורידה, קונטיקט וקנדה. גוף ה-CDAO של הפנטגון העניק ל-D-Wave מעמד "כשיר לזכייה" (Awardable) ב-Tradewinds, ומערכת Advantage2 פועלת כעת ב-Davidson Technologies באלבמה עבור עבודות הגנה מפני טילים ולוגיסטיקה. D-Wave גם העבירה את הרישום שלה לנאסד"ק ביולי 2026, מה ששיפר את הגישה למוסדיים. בית ההשקעות Benchmark שומר על דירוג "קנייה" עם יעד של 30 דולר, ו-Rosenblatt חזרה על המלצת "קנייה" במחיר יעד של 43 דולר. השאלה המרכזית עבור המשקיעים היא האם צבר ההזמנות יתורגם להכנסות מהר מספיק כדי לגבור על שריפת המזומנים.  לונג

הפגישה שיכולה להזיז את שוק הנפט הרבה יותר מכל תבנית טכנית
נתניהו-טראמפ, היום ב-18:00
הרקע: המלחמה החלה ב-28 בפברואר. הפוגה באפריל התפוגגה, מזכר הבנות נחתם ביוני וקרס בתחילת יולי
(שנייה לפני שממשיכים.. מזכר הבנות מציג את הרצון המשותף של הצדדים לשתף פעולה או להגיע להסדר, אך לרוב אינו מהווה חוזה משפטי סופי ומחייב.)
מה שהוביל ל-13 לילות תקיפה אמריקאית רצופה שהסתיימו ביום חמישי שעבר. מאז, הפוגה שברירית.
האירוע המרכזי היום: נתניהו נפגש עם טראמפ בבית הלבן היום ב-18:00 שעון ישראל — הפגישה הפרונטלית הראשונה מאז תחילת המלחמה. לפי Politico, יש מתיחות ידועה בין הצדדים סביב לבנון.
הנקודה החשובה ביותר: לפי הוול סטריט ג'ורנל, נתניהו יציג מודיעין על הרחבת אתר גרעיני איראני. זו טענת מודיעין, לא אומתה במקור בלתי תלוי — אבל יש לה פוטנציאל להזיז את שוק הנפט הרבה יותר מכל רמת מחיר בגרף, אם היא תשפיע על עמדת טראמפ.
יש שיגידו.. שלטראמפ תמריץ פוליטי/כלכלי לסיים את המלחמה, לנתניהו תמריץ אפשרי להמשיך אותה (בחירות ב-27 באוקטובר). האינטרסים של הצדדים בשולחן לא בהכרח מיושרים , שווה לזכור את זה בניתוח.
מה לצפות אחר כך: אין מתוכננת מסיבת עיתונאים משותפת. כלומר, ייתכן שהתגובה תגיע מדליפות מאוחרות יותר, לא מהצהרה מיידית.
עצה לגרף ("בלי מספרים לפני 23:00" ,זו המלצה על איזה גרף לפתוח, לא הצהרה שלי על מחיר) : USO/USOIL יומי יראה איך שוק הנפט מגיב בפועל לתוצאת הפגישה הערב. לתמונה הרחבה של חמשת חודשי המלחמה — USO חודשי.
מידע כללי למטרות חינוכיות בלבד, אינו ייעוץ השקעות.
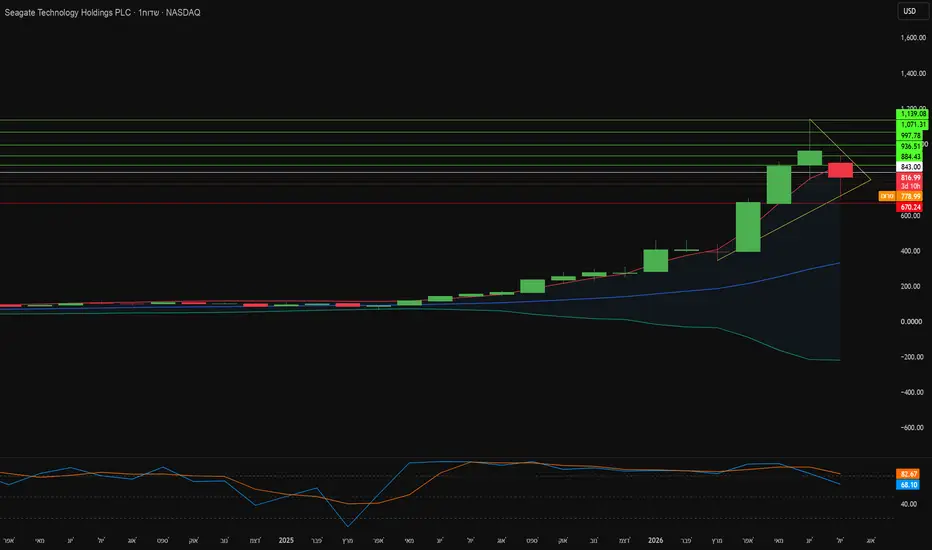
הבהרה מהותית: חלק מהטענות (בפרט לגבי המודיעין) אינן אומתו במקור בלתי תלוי, צוין בפירוש בכל מקום שזה המצב. למה סיגייט שווה פתאום 1,000 דולר למנייה?סיגייט טכנולוגיות הפכה לאחת המרוויחות המפתיעות ביותר ממגמת תשתיות הבינה המלאכותית. המנייה שלישה את ערכה בשנת 2026 ועלתה במעל 700% במהלך 12 החודשים האחרונים. אנליסט וודבוש מאט ברייסון העלה את מחיר היעד שלו ל-1,000 דולר, בעוד שקונצנזוס הוול סטריט עומד על "קנייה חזקה" עם מחיר יעד ממוצע של 1,020 דולר. הרווח למנייה ברבעון הפיסקלי הרביעי צפוי לעמוד על כ-4.89 דולר, מול תחזית ההנהלה של 4.80 עד 5.20 דולר. טווח זה מייצג יותר מהכפלה לעומת התקופה המקבילה אשתקד. שיעור הרווח הנקי הגיע ל-24% ברבעון שהסתיים ב-3 באפריל 2026, לאחר שנים של תוצאות חד-ספרתיות.
סיפור הביקוש הוא מבני ולא מחזורי. מודלים של בינה מלאכותית יוצרת דורשים נפח אחסון בהיקף של אקסה-בייט עבור אימון ופריסה, ומרכזי נתונים בענן מפיקים כעת כ-80% מהכנסותיה של סיגייט. חברות הענן הגדולות חייבות להבטיח קיבולת מראש כדי לא לעכב את פריסת השרתים, מה שמעניק לסיגייט כוח מיקוח נדיר. כושר הייצור מוזמן במלואו עד לסוף שנת 2027, עם הסכמים לטווח ארוך המשתרעים עד לתוך 2028. חוזים אלה הופכים עסק חומרה תנודתי היסטורית לתזרים מזומנים צפוי הרבה יותר. תחזיות בתעשייה מעריכות כי שוק האחסון העולמי יגיע לקרוב ל-985 מיליארד דולר עד שנת 2034.
הטכנולוגיה היא המעוז התחרותי. פלטפורמת Mozaic 3+ משתמשת בהקלטה מגנטית בסיוע חום (HAMR) כדי לפרוץ את תקרת הצפיפות שהגבילה את המדיה המסורתית. סריג-על מסוג ברזל-פלטינה מייצב גרגרים מגנטיים מתכווצים, בעוד שלייזר ננו-פוטוני וכותב פלזמוני מחממים את השטח מתחת לגבול הדיפרקציה האופטי. קורא ספינטרוני קוונטי ובקר מותאם אישית בטכנולוגיית 12 ננומטר משלימים את המערכת. צפיפות השטח כבר עוברת 3 טרה-בייט לצלחת, כאשר היעדים הבאים הם 4 ו-5 טרה-בייט. צריכת החשמל לטרה-בייט יורדת ב-40%, ותביעת הרגל הפחמנית יורדת ב-55%.
התרחיש השלילי ראוי למשקל שווה. סיגייט נסחרת לפי מכפיל רווח היסטורי של 69, גבוה בהרבה מהנורמה במגזר החומרה, אך יחס ה-PEG שלה העומד על 0.5 מרמז כי הצמיחה עדיין תומכת בפרמיה זו. סנדיסק עקפה את סיגייט בהכנסות ברבעון הראשון של 2026 והציגה שיעור רווח נקי של 61% על רקע הביקוש הגובר לזיכרון פלאש ארגוני. ירידת עלויות הפלאש עלולה לשחוק את נתח השוק של כוננים קשיחים לאורך זמן. ההיסטוריה הרגולטורית עדיין מעיבה, כולל קנס שיא של 300 מיליון דולר מ-BIS בגין משלוחים ללא רישיון לוואווי ופשרה של 175 מיליון דולר עם בעלי המניות ב-2026. ביצוע ללא דופי של טכנולוגיית HAMR נותר המשתנה המכריע.  לונג

 לונג