
Morning Call - 29/09/2026 - Juros Seguem Trajetória de Alta
Agenda de Indicadores:
9:00 – BRA – Taxa de Desemprego (Agosto)
11:00 – USA – Confiança do Consumidor do Conference Board (Setembro)
11:00 – USA – Ofertas de Empregos JOLTS (Agosto)
Agenda de Autoridades:
12:00 – USA – Michelle Bowman, vice-presidente de Supervisão do Fed (Vota), via vídeo gravado, profere o discurso de abertura do Workshop sobre Cibernética para Bancos Comunitários do Sistema Federal Reserve, organizado em conjunto com o Federal Reserve Bank de Kansas City.
13:40 – USA – Michael Barr, Governador do Fed (Vota), discursa sobre as perspectivas econômicas no Detroit Economic Club.
14:00 – USA – Austan Goolsbee, do Fed de Chicago (Não Vota), participa de uma sessão moderada de perguntas e respostas durante o almoço "The Economy Ahead", organizado pelo Federal Reserve Bank de Chicago.
14:30 – USA – Alberto Musalem, do Fed Bank of St. Louis (Não Vota), discursa na London School of Economics and Political Science, em Londres, Inglaterra.
15:00 – USA – John Williams, do Fed de Nova York (Vota), profere palestra principal e participa de um debate na Universidade de Buffalo.
16:00 – USA – Christopher Waller, governador do Conselho do Fed (Vota), discursa sobre "Pagamentos" na conferência Sibos 2026.
Brasil

Acompanhe o Pré-Market de NY: EWZ
 VALE
 PBR
 ITUB
 BBD
 BSBR
Ativos brasileiros negociados na ActivTrades BRA50 $ACTIVTRADES:MINDOLV2026
Estados Unidos
Os futuros dos principais índices de Nova York — $ACTIVTRADES, $ACTIVTRADES, $ACTIVTRADES e $ACTIVTRADES — são negociados lateralmente nesta terça-feira, em uma sessão marcada por forças opostas. A recuperação das ações de tecnologia e inteligência artificial oferece algum suporte ao mercado, enquanto as incertezas sobre o conflito entre Estados Unidos e Irã, o petróleo ainda elevado e os altos rendimentos dos Treasuries limitam o apetite por risco.
O setor de tecnologia tenta se recuperar das perdas registradas na segunda-feira, impulsionado por novas informações sobre a Anthropic. O prospecto para a abertura de capital revelou uma forte expansão das operações do laboratório de inteligência artificial no último ano, embora acompanhada por um aumento expressivo dos prejuízos.
A companhia pretende buscar uma avaliação superior a US$ 2 trilhões em sua oferta pública inicial. Diante do tamanho da operação, o IPO poderá se transformar em uma importante referência para a avaliação das principais empresas de inteligência artificial em Wall Street.
O otimismo se espalha pelo segmento de semicondutores. Marvell Technology, Micron Technology e Broadcom avançam cerca de 1% no pré-mercado, recuperando parte das perdas da sessão anterior. Nvidia sobe 0,7% e amplia os ganhos de segunda-feira, quando a companhia anunciou um aumento recorde de US$ 150 bilhões em seu programa autorizado de recompra de ações.
A recuperação ocorre depois de uma sessão particularmente negativa em Wall Street. O S&P 500 registrou na segunda-feira sua maior queda percentual diária desde o fim de agosto, com as empresas de tecnologia entre as mais pressionadas diante da combinação de juros elevados e incerteza geopolítica.
Para Kyle Rodda, analista sênior de mercados financeiros da Capital.com, os traders continuam esperando algum avanço — ou ao menos maior clareza — sobre a guerra. Uma sinalização nesse sentido poderia melhorar o sentimento dos mercados, embora ele considere improvável uma solução no curto prazo.
Nesta terça-feira, o petróleo recua pouco mais de 1%, mas continua sendo uma importante fonte de incerteza. O presidente dos Estados Unidos, Donald Trump, negou ter oferecido concessões ao Irã para encerrar o conflito e contestou relatos de que Washington estaria disposto a aliviar sanções e liberar recursos congelados em troca de medidas concretas relacionadas ao programa nuclear iraniano.
A ausência de progresso nas negociações mantém elevado o prêmio de risco sobre a energia. Para os mercados, o principal receio é que um período prolongado de petróleo caro volte a alimentar a inflação e obrigue os principais bancos centrais a manter uma política monetária mais restritiva.
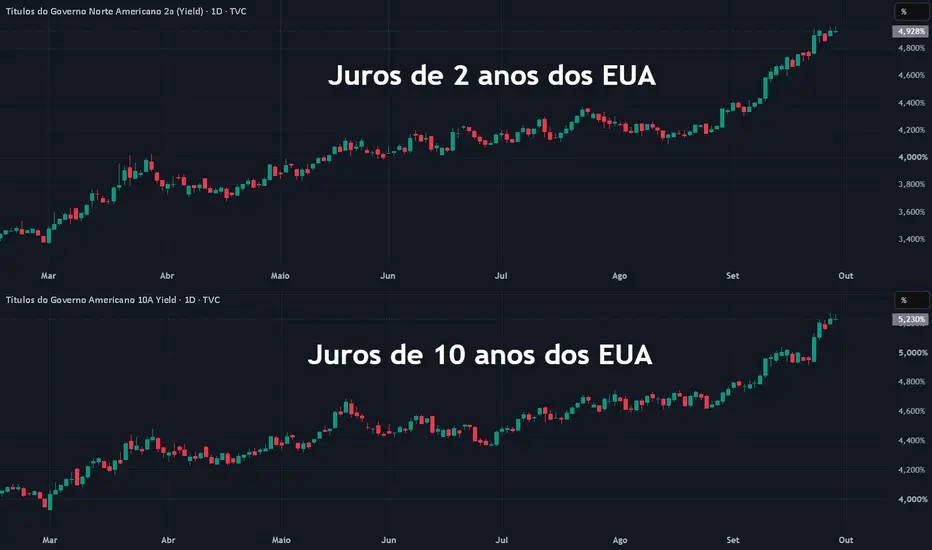
Essa percepção também aparece no mercado de renda fixa. O rendimento do Treasury de 10 anos permanece próximo do maior nível desde 2007, refletindo a expectativa de juros elevados por mais tempo nos Estados Unidos.
Com o Federal Reserve reduzindo as sinalizações antecipadas sobre seus próximos passos sob a presidência de Kevin Warsh, os indicadores econômicos ganharam ainda mais importância para a formação das expectativas. Os traders atribuem atualmente uma probabilidade próxima de 70% a um novo aumento dos juros em outubro.
A primeira referência importante da semana será o relatório JOLTS de agosto, com os dados sobre vagas de emprego previstos para esta terça-feira. O indicador abre uma sequência de divulgações sobre o mercado de trabalho que poderá influenciar diretamente a precificação para a próxima reunião do Fed. Ao longo do dia, declarações de autoridades do banco central também estarão no radar dos traders.
Entre as ações individuais, PepsiCo recua 0,7% no pré-mercado depois que o JPMorgan rebaixou sua recomendação para os papéis de “acima da média do mercado” para “neutra”.
Europa

Os principais índices acionários da Europa — $ACTIVTRADES, $ACTIVTRADES, $ACTIVTRADES, $ACTIVTRADES, $ACTIVTRADES, $ACTIVTRADES, $ACTIVTRADES e $ACTIVTRADES — operam em alta nesta terça-feira, sustentados principalmente pelas ações de tecnologia. O avanço, no entanto, permanece limitado pelo petróleo ainda elevado e pelos altos rendimentos dos títulos globais, que mantêm as preocupações com inflação e juros no radar.
O Euro Stoxx 50 $ACTIVTRADES sobe 0,6%, enquanto os demais mercados da região apresentam variações positivas mais contidas.
O principal impulso vem do setor tecnológico, que alcança seu maior nível em cerca de um mês. Fabricantes de semicondutores estão entre os destaques depois que novas informações sobre os planos da Anthropic devolveram força à narrativa de investimentos em inteligência artificial.
A companhia estaria preparando uma oferta pública inicial capaz de avaliá-la em mais de US$ 2 trilhões, utilizando o mercado de capitais para financiar uma nova etapa de expansão. A perspectiva de uma operação dessa magnitude aumentou o interesse por empresas que podem se beneficiar da corrida por infraestrutura de IA, especialmente fabricantes de chips e fornecedores de equipamentos.
Para Fiona Cincotta, analista sênior de mercado da StoneX, as informações sobre a possível abertura de capital ajudaram a recuperar o entusiasmo com o mercado de IPOs. O movimento contrasta com o ambiente observado no início de setembro, quando executivos de grandes companhias de inteligência artificial defenderam maior cautela no desenvolvimento da tecnologia diante dos riscos associados ao seu uso.
O avanço das ações, contudo, encontra resistência no mercado de renda fixa. Os rendimentos dos títulos globais continuam próximos dos maiores níveis em décadas, refletindo a percepção de que a alta dos custos de energia pode dificultar o processo de desinflação e obrigar os bancos centrais a manter uma política monetária restritiva por mais tempo. O Brent à vista é negociado próximo de US$ 97 por barril.
Na Europa, declarações recentes de Christine Lagarde ajudaram a reduzir parte dessa preocupação. A presidente do Banco Central Europeu afirmou ontem que o avanço da inflação observado neste ano ainda não provocou efeitos secundários relevantes sobre os preços na zona do euro. A avaliação sugere que, apesar da alta dos juros promovida pelo BCE no início do mês, a autoridade monetária não vê necessidade imediata de acelerar novamente o ritmo de aperto.
No mercado corporativo, Lindt aparece entre as principais quedas do pregão, recuando cerca de 7%. A fabricante suíça de chocolates reduziu pela segunda vez neste ano sua projeção de vendas para 2026, diante de consumidores mais sensíveis aos preços e de uma demanda abaixo do esperado durante o período de calor intenso na Europa. A revisão negativa também pressiona Barry Callebaut e Nestlé.
O movimento é oposto no setor financeiro. Julius Baer dispara 7,7% após a FINMA encerrar processos relacionados a operações de dívida privada e a relações mantidas por clientes com dois indivíduos russos classificados como “politicamente expostos”.
Legrand completa os principais destaques positivos da sessão, com valorização de 7,3%. As ações do grupo francês de infraestrutura elétrica e digital para edifícios ganharam força depois que a companhia revisou para cima seus objetivos financeiros de médio prazo.
Ásia/Pacífico

Ativos asiáticos negociados na ActivTrades: HKIND
 JP225
 CHINAA50
Os mercados acionários da Ásia e do Pacífico encerraram majoritariamente em queda nesta terça-feira, acompanhando o aumento da aversão ao risco nos mercados globais. A combinação entre petróleo mais caro e rendimentos elevados dos títulos voltou a pressionar as bolsas, diante das preocupações de que a inflação persistente mantenha os juros elevados por mais tempo.
As perdas ficaram concentradas principalmente no Japão, Coreia do Sul e Taiwan. O Nikkei 225 TVC recuou 0,60%, enquanto o Kospi TVC caiu 0,3% e o TWSE 50
 FTSE perdeu 1,6%. O desempenho negativo foi parcialmente compensado pelas ações de tecnologia, que destoaram do restante do mercado e encerraram o pregão em alta.
O movimento das bolsas ocorre em meio a uma nova escalada dos rendimentos dos títulos soberanos. O aumento das necessidades de financiamento dos governos, combinado com déficits fiscais elevados e pressões inflacionárias ainda persistentes, tem levado os traders a exigir retornos maiores para carregar dívida de longo prazo. O cenário aumenta o custo de capital e reduz a atratividade relativa das ações.
Na China, o desempenho foi mais equilibrado. Shanghai 000001 e Shenzhen
 399001 avançaram 0,2% e 0,3%, respectivamente, enquanto o China A50 FTSE recuou 0,1%. Em Hong Kong, o Hang Seng HSI terminou em queda de 0,5%.
O mercado imobiliário foi o principal ponto positivo das bolsas chinesas. As incorporadoras avançaram após o Conselho de Estado sinalizar novas iniciativas para estabilizar o setor, com a Vanke disparando 10%. A expectativa é de que Pequim amplie o suporte ao mercado habitacional, incluindo medidas capazes de reduzir os custos dos financiamentos e flexibilizar as condições para compra de imóveis nas grandes cidades.
Analistas do Goldman Sachs avaliam que as autoridades podem ampliar a utilização dos fundos de previdência habitacional para reduzir as taxas médias das hipotecas, além de permitir que grandes cidades adotem novas medidas locais de flexibilização do mercado imobiliário.
Na Austrália, o ASX 200 ASX contrariou a fraqueza predominante na região e avançou 0,3%, sustentado pelas mineradoras e pelas ações de tecnologia. O mercado também reagiu à decisão do Banco Central da Austrália, que confirmou um aumento de juros amplamente esperado, mas indicou que poderá interromper temporariamente o atual ciclo de aperto monetário.
O conselho do RBA aprovou por unanimidade uma elevação de 25 pontos-base, levando a taxa básica a 4,60%, o maior nível em 15 anos. Foi o quarto aumento promovido pela autoridade monetária neste ano.
A governadora Michele Bullock revelou que a possibilidade de manutenção dos juros chegou a ser discutida durante a reunião. Segundo ela, o banco central passa agora a avaliar com maior atenção os efeitos defasados dos aumentos já realizados sobre a atividade econômica, reforçando a percepção de que o ciclo de aperto pode entrar em uma fase de maior cautela.
9:00 – BRA – Taxa de Desemprego (Agosto)
11:00 – USA – Confiança do Consumidor do Conference Board (Setembro)
11:00 – USA – Ofertas de Empregos JOLTS (Agosto)
Agenda de Autoridades:
12:00 – USA – Michelle Bowman, vice-presidente de Supervisão do Fed (Vota), via vídeo gravado, profere o discurso de abertura do Workshop sobre Cibernética para Bancos Comunitários do Sistema Federal Reserve, organizado em conjunto com o Federal Reserve Bank de Kansas City.
13:40 – USA – Michael Barr, Governador do Fed (Vota), discursa sobre as perspectivas econômicas no Detroit Economic Club.
14:00 – USA – Austan Goolsbee, do Fed de Chicago (Não Vota), participa de uma sessão moderada de perguntas e respostas durante o almoço "The Economy Ahead", organizado pelo Federal Reserve Bank de Chicago.
14:30 – USA – Alberto Musalem, do Fed Bank of St. Louis (Não Vota), discursa na London School of Economics and Political Science, em Londres, Inglaterra.
15:00 – USA – John Williams, do Fed de Nova York (Vota), profere palestra principal e participa de um debate na Universidade de Buffalo.
16:00 – USA – Christopher Waller, governador do Conselho do Fed (Vota), discursa sobre "Pagamentos" na conferência Sibos 2026.
Brasil
Acompanhe o Pré-Market de NY:
EWZ VALE PBR ITUB BBD BSBR Ativos brasileiros negociados na ActivTrades
BRA50 $ACTIVTRADES:MINDOLV2026Estados Unidos
Os futuros dos principais índices de Nova York — $ACTIVTRADES, $ACTIVTRADES, $ACTIVTRADES e $ACTIVTRADES — são negociados lateralmente nesta terça-feira, em uma sessão marcada por forças opostas. A recuperação das ações de tecnologia e inteligência artificial oferece algum suporte ao mercado, enquanto as incertezas sobre o conflito entre Estados Unidos e Irã, o petróleo ainda elevado e os altos rendimentos dos Treasuries limitam o apetite por risco.
O setor de tecnologia tenta se recuperar das perdas registradas na segunda-feira, impulsionado por novas informações sobre a Anthropic. O prospecto para a abertura de capital revelou uma forte expansão das operações do laboratório de inteligência artificial no último ano, embora acompanhada por um aumento expressivo dos prejuízos.
A companhia pretende buscar uma avaliação superior a US$ 2 trilhões em sua oferta pública inicial. Diante do tamanho da operação, o IPO poderá se transformar em uma importante referência para a avaliação das principais empresas de inteligência artificial em Wall Street.
O otimismo se espalha pelo segmento de semicondutores. Marvell Technology, Micron Technology e Broadcom avançam cerca de 1% no pré-mercado, recuperando parte das perdas da sessão anterior. Nvidia sobe 0,7% e amplia os ganhos de segunda-feira, quando a companhia anunciou um aumento recorde de US$ 150 bilhões em seu programa autorizado de recompra de ações.
A recuperação ocorre depois de uma sessão particularmente negativa em Wall Street. O S&P 500 registrou na segunda-feira sua maior queda percentual diária desde o fim de agosto, com as empresas de tecnologia entre as mais pressionadas diante da combinação de juros elevados e incerteza geopolítica.
Para Kyle Rodda, analista sênior de mercados financeiros da Capital.com, os traders continuam esperando algum avanço — ou ao menos maior clareza — sobre a guerra. Uma sinalização nesse sentido poderia melhorar o sentimento dos mercados, embora ele considere improvável uma solução no curto prazo.
Nesta terça-feira, o petróleo recua pouco mais de 1%, mas continua sendo uma importante fonte de incerteza. O presidente dos Estados Unidos, Donald Trump, negou ter oferecido concessões ao Irã para encerrar o conflito e contestou relatos de que Washington estaria disposto a aliviar sanções e liberar recursos congelados em troca de medidas concretas relacionadas ao programa nuclear iraniano.
A ausência de progresso nas negociações mantém elevado o prêmio de risco sobre a energia. Para os mercados, o principal receio é que um período prolongado de petróleo caro volte a alimentar a inflação e obrigue os principais bancos centrais a manter uma política monetária mais restritiva.
Essa percepção também aparece no mercado de renda fixa. O rendimento do Treasury de 10 anos permanece próximo do maior nível desde 2007, refletindo a expectativa de juros elevados por mais tempo nos Estados Unidos.
Com o Federal Reserve reduzindo as sinalizações antecipadas sobre seus próximos passos sob a presidência de Kevin Warsh, os indicadores econômicos ganharam ainda mais importância para a formação das expectativas. Os traders atribuem atualmente uma probabilidade próxima de 70% a um novo aumento dos juros em outubro.
A primeira referência importante da semana será o relatório JOLTS de agosto, com os dados sobre vagas de emprego previstos para esta terça-feira. O indicador abre uma sequência de divulgações sobre o mercado de trabalho que poderá influenciar diretamente a precificação para a próxima reunião do Fed. Ao longo do dia, declarações de autoridades do banco central também estarão no radar dos traders.
Entre as ações individuais, PepsiCo recua 0,7% no pré-mercado depois que o JPMorgan rebaixou sua recomendação para os papéis de “acima da média do mercado” para “neutra”.
Europa
Os principais índices acionários da Europa — $ACTIVTRADES, $ACTIVTRADES, $ACTIVTRADES, $ACTIVTRADES, $ACTIVTRADES, $ACTIVTRADES, $ACTIVTRADES e $ACTIVTRADES — operam em alta nesta terça-feira, sustentados principalmente pelas ações de tecnologia. O avanço, no entanto, permanece limitado pelo petróleo ainda elevado e pelos altos rendimentos dos títulos globais, que mantêm as preocupações com inflação e juros no radar.
O Euro Stoxx 50 $ACTIVTRADES sobe 0,6%, enquanto os demais mercados da região apresentam variações positivas mais contidas.
O principal impulso vem do setor tecnológico, que alcança seu maior nível em cerca de um mês. Fabricantes de semicondutores estão entre os destaques depois que novas informações sobre os planos da Anthropic devolveram força à narrativa de investimentos em inteligência artificial.
A companhia estaria preparando uma oferta pública inicial capaz de avaliá-la em mais de US$ 2 trilhões, utilizando o mercado de capitais para financiar uma nova etapa de expansão. A perspectiva de uma operação dessa magnitude aumentou o interesse por empresas que podem se beneficiar da corrida por infraestrutura de IA, especialmente fabricantes de chips e fornecedores de equipamentos.
Para Fiona Cincotta, analista sênior de mercado da StoneX, as informações sobre a possível abertura de capital ajudaram a recuperar o entusiasmo com o mercado de IPOs. O movimento contrasta com o ambiente observado no início de setembro, quando executivos de grandes companhias de inteligência artificial defenderam maior cautela no desenvolvimento da tecnologia diante dos riscos associados ao seu uso.
O avanço das ações, contudo, encontra resistência no mercado de renda fixa. Os rendimentos dos títulos globais continuam próximos dos maiores níveis em décadas, refletindo a percepção de que a alta dos custos de energia pode dificultar o processo de desinflação e obrigar os bancos centrais a manter uma política monetária restritiva por mais tempo. O Brent à vista é negociado próximo de US$ 97 por barril.
Na Europa, declarações recentes de Christine Lagarde ajudaram a reduzir parte dessa preocupação. A presidente do Banco Central Europeu afirmou ontem que o avanço da inflação observado neste ano ainda não provocou efeitos secundários relevantes sobre os preços na zona do euro. A avaliação sugere que, apesar da alta dos juros promovida pelo BCE no início do mês, a autoridade monetária não vê necessidade imediata de acelerar novamente o ritmo de aperto.
No mercado corporativo, Lindt aparece entre as principais quedas do pregão, recuando cerca de 7%. A fabricante suíça de chocolates reduziu pela segunda vez neste ano sua projeção de vendas para 2026, diante de consumidores mais sensíveis aos preços e de uma demanda abaixo do esperado durante o período de calor intenso na Europa. A revisão negativa também pressiona Barry Callebaut e Nestlé.
O movimento é oposto no setor financeiro. Julius Baer dispara 7,7% após a FINMA encerrar processos relacionados a operações de dívida privada e a relações mantidas por clientes com dois indivíduos russos classificados como “politicamente expostos”.
Legrand completa os principais destaques positivos da sessão, com valorização de 7,3%. As ações do grupo francês de infraestrutura elétrica e digital para edifícios ganharam força depois que a companhia revisou para cima seus objetivos financeiros de médio prazo.
Ásia/Pacífico
Ativos asiáticos negociados na ActivTrades:
HKIND JP225 CHINAA50 Os mercados acionários da Ásia e do Pacífico encerraram majoritariamente em queda nesta terça-feira, acompanhando o aumento da aversão ao risco nos mercados globais. A combinação entre petróleo mais caro e rendimentos elevados dos títulos voltou a pressionar as bolsas, diante das preocupações de que a inflação persistente mantenha os juros elevados por mais tempo.
As perdas ficaram concentradas principalmente no Japão, Coreia do Sul e Taiwan. O Nikkei 225
TVC recuou 0,60%, enquanto o Kospi TVC caiu 0,3% e o TWSE 50 FTSE perdeu 1,6%. O desempenho negativo foi parcialmente compensado pelas ações de tecnologia, que destoaram do restante do mercado e encerraram o pregão em alta.O movimento das bolsas ocorre em meio a uma nova escalada dos rendimentos dos títulos soberanos. O aumento das necessidades de financiamento dos governos, combinado com déficits fiscais elevados e pressões inflacionárias ainda persistentes, tem levado os traders a exigir retornos maiores para carregar dívida de longo prazo. O cenário aumenta o custo de capital e reduz a atratividade relativa das ações.
Na China, o desempenho foi mais equilibrado. Shanghai
000001 e Shenzhen 399001 avançaram 0,2% e 0,3%, respectivamente, enquanto o China A50 FTSE recuou 0,1%. Em Hong Kong, o Hang Seng HSI terminou em queda de 0,5%.O mercado imobiliário foi o principal ponto positivo das bolsas chinesas. As incorporadoras avançaram após o Conselho de Estado sinalizar novas iniciativas para estabilizar o setor, com a Vanke disparando 10%. A expectativa é de que Pequim amplie o suporte ao mercado habitacional, incluindo medidas capazes de reduzir os custos dos financiamentos e flexibilizar as condições para compra de imóveis nas grandes cidades.
Analistas do Goldman Sachs avaliam que as autoridades podem ampliar a utilização dos fundos de previdência habitacional para reduzir as taxas médias das hipotecas, além de permitir que grandes cidades adotem novas medidas locais de flexibilização do mercado imobiliário.
Na Austrália, o ASX 200
ASX contrariou a fraqueza predominante na região e avançou 0,3%, sustentado pelas mineradoras e pelas ações de tecnologia. O mercado também reagiu à decisão do Banco Central da Austrália, que confirmou um aumento de juros amplamente esperado, mas indicou que poderá interromper temporariamente o atual ciclo de aperto monetário.O conselho do RBA aprovou por unanimidade uma elevação de 25 pontos-base, levando a taxa básica a 4,60%, o maior nível em 15 anos. Foi o quarto aumento promovido pela autoridade monetária neste ano.
A governadora Michele Bullock revelou que a possibilidade de manutenção dos juros chegou a ser discutida durante a reunião. Segundo ela, o banco central passa agora a avaliar com maior atenção os efeitos defasados dos aumentos já realizados sobre a atividade econômica, reforçando a percepção de que o ciclo de aperto pode entrar em uma fase de maior cautela.

Declinazione di responsabilità
Le informazioni e le pubblicazioni non sono intese come, e non costituiscono, consulenza o raccomandazioni finanziarie, di investimento, di trading o di altro tipo fornite o approvate da TradingView. Per ulteriori informazioni, consultare i Termini di utilizzo.
Declinazione di responsabilità
Le informazioni e le pubblicazioni non sono intese come, e non costituiscono, consulenza o raccomandazioni finanziarie, di investimento, di trading o di altro tipo fornite o approvate da TradingView. Per ulteriori informazioni, consultare i Termini di utilizzo.