
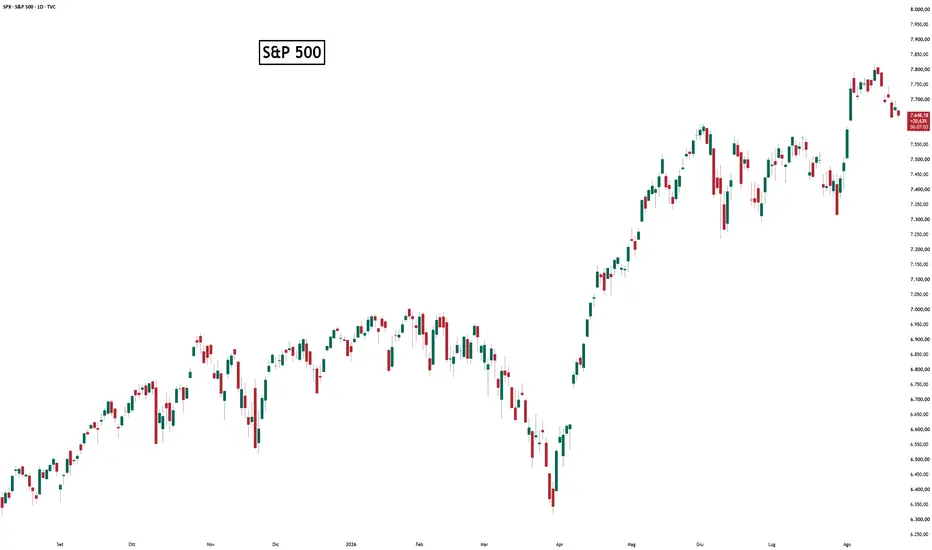
Solo il 3,85% delle società dell’S&P 500 offre oggi un dividend yield superiore al rendimento del Treasury USA a 10 anni.
Perché conta: per un investitore alla ricerca di reddito, il confronto tra azioni e obbligazioni governative è diventato estremamente sfavorevole alle prime. Il Treasury permette di ottenere un rendimento elevato senza assumersi il rischio azionario, mentre oltre il 96% delle società dell’S&P 500 distribuisce un dividendo inferiore.
I numeri: storicamente, circa il 18% dei titoli dell’indice ha avuto un dividend yield superiore al Treasury decennale. Oggi siamo invece vicini alla fascia di -1 deviazione standard e a uno dei valori più bassi osservati negli ultimi cinquant’anni.
Il contrasto con il recente passato è enorme. Nel luglio 2016, con i rendimenti obbligazionari schiacciati dalle politiche monetarie ultra-espansive, oltre il 60% delle società dell’S&P 500 rendeva più del Treasury. Durante la crisi del 2020 la percentuale arrivò temporaneamente vicino all’80%.
Il quadro generale: non significa automaticamente che le obbligazioni siano un investimento migliore delle azioni. Il rendimento azionario deriva anche dalla crescita degli utili, dai buyback e dall’apprezzamento dei prezzi. Ma significa che oggi il mercato azionario deve offrire **molta più crescita futura** per giustificare il rischio aggiuntivo rispetto a un Treasury.
Bottom line: il ritorno di rendimenti obbligazionari elevati ha profondamente modificato il costo opportunità dell’investimento azionario. Per la prima volta dopo molti anni, il vero concorrente dell’S&P 500 non è un altro mercato azionario: è il Treasury.

関連の投稿
免責事項
これらの情報および投稿は、TradingViewが提供または承認する金融、投資、取引、またはその他の種類の助言もしくは推奨であることを意図したものではなく、またこれらに該当するものでもありません。詳細は利用規約をご覧ください。
免責事項
これらの情報および投稿は、TradingViewが提供または承認する金融、投資、取引、またはその他の種類の助言もしくは推奨であることを意図したものではなく、またこれらに該当するものでもありません。詳細は利用規約をご覧ください。