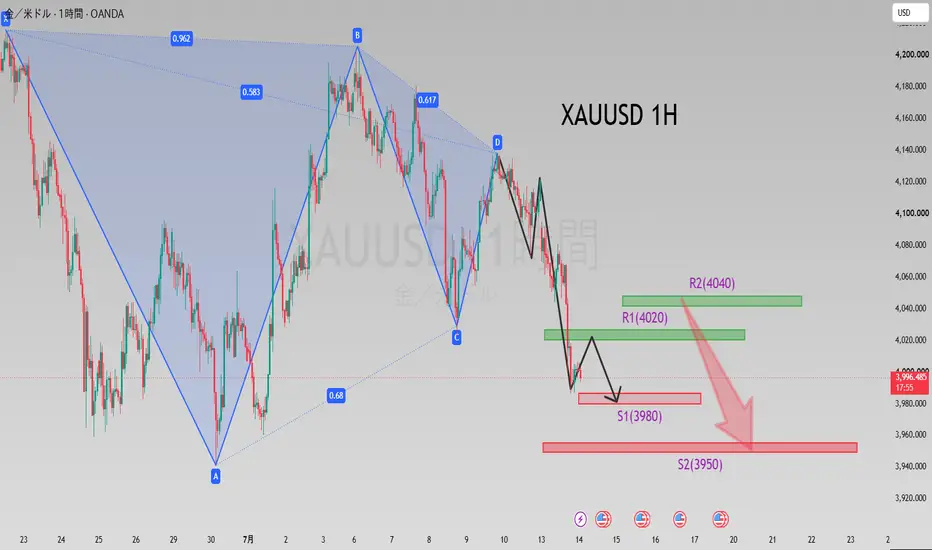
弱気シナリオの包括的分析弱気シナリオの包括的分析
(今日の市場動向を支配している。中期的なトレンドは不可逆的である)
🌐1. 金利に基づくマクロレベルのバリュエーションロジック
FRBの「高金利長期維持」スタンスは、機関投資家の間でコンセンサス価格設定テーマとなっている。6月のFOMCのドットプロットでは、政策担当者の半数が年末の金利予想を引き上げ、2026年の利下げに関するフォワードガイダンスを完全に撤回した。金は無利子資産であるため、実質金利上昇局面では本質的にバリュエーションの下落圧力にさらされる。1ヶ月分の雇用統計の低迷は、短期的な期待値をわずかに調整するだけであり、インフレ抑制というFRBの中核的な政策目標を変えることはできない。5月のコアPCEは4.1%、コアCPIは2.9%と、インフレの硬直性が目標の2%を大幅に上回っていることから、金の中長期的なバリュエーションの上限は明確に定められていると言える。
🔵2. 三方向からの売り圧力の重なりと強気買いサポートの欠如
① SPDRゴールドETFは中長期的な資金流出が続いており、本日も保有量は横ばいで推移し、逆張り的な買い集めは見られず、機関投資家の間で弱気で様子見の姿勢が続いていることを示しています。
② 日本円キャリートレードを利用するレバレッジファンドは、小幅な反発局面で計画的に売りを仕掛けており、市場の回復の試みをことごとく阻害しています。
③ 主要なサポートレベルが割り込まれた後、短期的な強気派がストップロス売りを誘発し、高値圏でポジションを拘束された投資家は、反発局面でポジションを縮小し、撤退を続けています。
こうした売り圧力の重なりにより、市場は上昇に苦戦し、下落傾向にあります。いかなる反発も、弱気派がショートポジションを積み増す機会に過ぎません。
ハーモニックパターン
弱気優勢の背景弱気優勢の背景(日中の値動きを主導する弱気要因)
🔻1. 日足チャートにおける弱気な構造は根本的に変わっていない
価格は、弱気な並び(デッドクロス状態)にある20日移動平均線(62,980)および50日移動平均線(65,195)を明確に下回って推移しています。今週のETFへの資金流入は、過去の流出分のわずか3%を相殺したに過ぎず、2026年上半期全体では依然として54億ドルの純流出となっています。機関投資家は大規模にポジションを積み増す動きを見せておらず(損切りを停止する程度の動きにとどまる)、強気なファンダメンタルズの根拠は依然として弱いままです。
🔷2. インフレと地政学リスクによる二重の圧力
国際原油価格の短期的な急騰がインフレの粘着性(高止まり)への懸念を再燃させている一方、米10年債利回りは4.5%超で安定しており、利息を生まない暗号資産の保有コストを押し上げています。米国とイラン間の地政学的緊張の高まりは、資金を米ドルや金(ゴールド)といった安全資産へと向かわせ、暗号資産市場への資金流入を阻害するとともに、リスク選好意欲を抑制しています。
🌐3. 「含み損を抱えたポジション(トラップされたポジション)」による強力な上値抵抗;出来高を伴わない反発は押し戻されやすい
63,250~63,300のレンジが日中のピボットポイント(転換点)および抵抗帯として機能しているほか、64,000~64,200のゾーンには、過去の急落時に形成された「含み損を抱えたポジション」が大量に滞留しています。小幅な反発でも利益確定売りや戻り売りを誘発しやすく、大規模な資金流入がない限り、この抵抗帯を一気に突破するのは困難です。さらに、24時間取引の先物市場においてショートポジションの比率が高いことから、価格は「ブルトラップ(強気な動きに見せかけて買い手を誘い込み、その後再び下落トレンドに戻る現象)」に対して脆弱な状態にあります。
主要な弱気要因・上値抵抗**主要な弱気要因・上値抵抗(来週の重要リスク)**
💦 **1. 64,800~65,500ドル帯に「含み損を抱えた(トラップされた)」ポジションが大量に蓄積**
82,850ドルからの直近の下落局面において、64,500~65,500ドル帯は、出来高を伴う急落の起点となった価格帯です。ここには多額の含み損ポジションが集中しており、出来高を伴わない小幅な反発であっても、大量の利益確定売りや投げ売りを誘発する可能性が高く、強力な上値抵抗帯となっています。
**FRBのタカ派的な政策スタンスへの懸念**
🔷 **2. 市場は7月29日の政策会合で高金利が維持される確率を70%と織り込んでおり、小幅な利上げのリスクも残存**
会合前に当局者が一斉にタカ派的な姿勢を示唆した場合、米国債利回りの再上昇がビットコインなどのリスク資産を直接的に圧迫し、資金流出を招く恐れがあります。
🔼 **3. 暗号資産関連法案「CLARITY」の可決確率が大幅に低下**
年内に法案が可決される確率は74%から40%へと低下しました。上院の休会入りまで実質的な審議日数が20日しか残されていないため、法制化が2027年まで先送りされる可能性が高まっています。これにより、この強気相場における最大の規制面での追い風と見なされていた期待感が後退し、中長期的な強気シナリオが弱まるとともに、反発の余地も制限されています。
🔴 **4. 反発はショートスクイーズによるものであり、ファンダメンタルズ面での支えは依然として弱い**
直近の上昇は、短期契約トレーダーによるショートカバー(空売りの買い戻し)に起因する受動的な買いに大きく依存しています。個人投資家は上昇相場を追っていますが、機関投資家による買いの規模は限定的です。これは典型的な「デッド・キャット・バウンス(死んだ猫の反発=一時的な急反発)」であり、レバレッジをかけたロングポジションが大量に強制清算されれば、市場は急速に弱含みの下降トレンドへと回帰するでしょう。
本日の市場の弱含みを招いている主な弱気要因:本日の市場の弱含みを招いている主な弱気要因:
💠1. 米イラン対立の本格的な激化:イランがホルムズ海峡の封鎖を宣言し、海運がほぼ停止状態に陥りました。これに伴う原油価格の急騰が、インフレおよび利上げへの観測を強めています。
7月12日、イラン革命防衛隊は、米国が中東での軍事攻撃を停止するまで、国際商船に対してホルムズ海峡を封鎖すると公式に発表しました。過去24時間で同海峡を通過した船舶はわずか11隻にとどまり(世界の原油の30%が通過する海上ルートが遮断された形となり)、国際原油価格は短期間で急騰しました。市場は直ちにエネルギー主導のインフレ再燃を織り込み、FRB(連邦準備制度理事会)が金融引き締め策を早期に終了することはないとの見方が強まりました。その結果、9月の25ベーシスポイント(bp)利上げ確率は58%に上昇しました。
🌎2. 金(ゴールド)は利息を生まない資産であるため、利上げ観測の高まりから下落圧力を受けています。これにより、地政学的危機が原油価格と米ドルを押し上げる一方で金価格を押し下げるという、明確な乖離が生じました。これが、取引開始直後に金価格が4119から4070へと急落した主な引き金となりました。その後、米軍が海峡は依然として開通していると発表したものの、双方からの相反する情報が市場のボラティリティと不確実性を高めました。
🚩3. 米国市場の取引開始を控え、6月の米CPI(消費者物価指数)が強い数字になるとの予想。
ブルームバーグやゴールドマン・サックスは、総合CPIについては前月比でわずかな低下を予想していましたが、コアCPIについては前月比0.17%の上昇を維持し、FRBのインフレ目標である2%を上回る水準が続くと見込んでいました。5月のコアCPIは前年同月比2.9%、コアPCE(個人消費支出)は4.1%であり、インフレの粘着性は依然として極めて高い状態にあります。
もし総合・コアCPIの双方が予想を上回れば、米ドルと米国債利回りが急騰し、金価格はダブルボトムのサポートラインである4021を割り込む可能性があります。そうなれば、雇用統計発表後に見られた反発局面は事実上終了することになります。たとえデータが予想通りであっても、リスク回避のために既存の買いポジションが縮小される可能性があり、それが売り圧力を招く恐れがあります。
🔻4. FRBのウォーシュ議長が本日、下院での公聴会に臨む――インフレ抑制を最優先する政策スタンス
FRBのウォーシュ議長による半期ごとの金融政策に関する公聴会が本日始まります。事前に公表された政策報告書では、物価の安定とインフレの抑制が主要な目標として明確に示されています。また、2026年のインフレ見通しを引き上げる一方で失業率予想は引き下げており、経済の底堅さを示唆するとともに、急速な利下げを必要としないスタンスをうかがわせています。
ウォーシュ氏はこれまで、政策指針(ガイダンス)に関して「建設的な曖昧さ」を保つアプローチを示唆しており、特定の金利経路をあらかじめ確約することはないとの姿勢をとっています。質疑応答でタカ派的なトーンが示されれば、金相場に対する強気なセンチメントはさらに冷え込む可能性があります。現在、市場は7月の利上げ確率を24%と織り込んでいますが、タカ派的な証言があれば利上げ観測が急速に高まり、金価格を押し下げる要因となり得るでしょう。
弱気シナリオの包括的な分析弱気シナリオの包括的な分析
(中期的な主要トレンド;反発高値での空売りの主要根拠)
🔶1. ファンダメンタルズに基づくバリュエーションロジック:米国債の実質利回りは依然として高水準にあり、利付債は無利子の金よりもはるかに魅力的です。長期機関投資家の資金は金ETFから流出し続けており、安値圏での一時的な買いは見られるものの、貴金属セクターからの資金流出が継続していることを示しています。
💲2. 3つの売り圧力の合流:長期ETFの削減、円キャリートレードの解消によるアルゴリズム取引による売り、高値圏で身動きが取れなくなった投資家による売り。この3つの圧力の下では、あらゆる反発が集中売りを引き起こし、上昇の持続性は低くなります。新たな長期資金流入のない上昇は、単なる「ブルトラップ」に過ぎません。
🔻3.不可逆的なトレンド構造:5598レベルで始まった下降トレンドチャネルは依然として維持されています。価格は中長期移動平均線の下で持続的な抵抗に直面しており、これらの移動平均線は弱気なパターンを形成しています。MACDはトレンド転換を示す「ゴールデンクロス」を形成しておらず、テクニカル指標も弱気相場の終焉を示す兆候を示していません。
📧4. データに基づく制約:前年比3.5%の賃金上昇率は、連邦準備制度理事会(FRB)のインフレ目標と整合的な水準を継続的に上回っています。インフレリスクが解消されていないため、FRBが金融緩和に転換する根拠はありません。利上げ期待は完全には消えることなく、断続的なボラティリティを引き起こし続けるため、金価格の上昇余地は明らかに制限されるでしょう。
JPYUSD H4: 流動性スイープ、反発での押し目買い狙い市場の動き :
JPYUSDは、安値圏の下で流動性スイープ(Liquidity Sweep)を行った後、0.00615~0.00616のサポートエリアを急速に回復し、H4足チャートで反発の兆しを見せています。大局的なトレンドは依然として下落傾向にあるものの、価格が需要ゾーン(ディマンドゾーン)を維持し、安値を切り上げ続けている(Higher Lows)ことから、短期的な買い圧力が徐々に改善していることが示されています。
(現在値:約 0.00618)
今後の方向性 :
JPYUSDが0.00615のサポートエリアの上を維持する場合、買い(ロング)ポジションの構築を優先します。サポートエリアへの押し目を待ってから、反転上昇のシグナルを確認した上で買いを検討します。買い手が引き続き市場を支配した場合、目標値は0.00621~0.00622のエリアを想定しています。
重要: この上昇シナリオが有効であるためには、価格が0.00615の上を維持する必要があります。もしこのサポートエリアが強い売り圧力によって下抜けた場合、現在の反発は失敗に終わり、再び下落トレンドに戻る可能性があります。
短期的な強気相場の「底」を支える論拠**短期的な強気相場の「底」を支える論拠(下落幅の抑制と急落の回避)**
🏞1. **6月の非農業部門雇用者数とADP雇用統計が共に予想を大幅に下回る;中長期的な利上げ観測が引き続き後退**
6月の米非農業部門雇用者数は5万7,000人の増加にとどまり、市場予想の11万3,000人を大きく下回りました。また、4月と5月の合計値も7万4,000人下方修正されました。ADP民間雇用統計による雇用増も9万8,000人にとどまり、予想を大きく下回る結果となりました。失業率の低下は、経済回復によるものではなく、労働参加率が2021年以来の低水準に落ち込んだこと(自発的な労働市場からの離脱)に起因しています。一方、平均時給は前年同月比3.5%増と予想通りであり、賃金と物価の悪循環(スパイラル)のリスクがないことを示唆しています。
CMEフェドウォッチ・ツールによると、9月の25ベーシスポイント(bp)利上げ確率は63%から42%に低下し、市場は第4四半期における利下げの可能性を織り込み始めています。これは、FRB(連邦準備制度理事会)が根拠なく金融引き締めを継続する必要性を根本から揺るがすものです。タカ派的な議事要旨を受けて今週は価格が下落したものの、労働市場の減速という基調的なトレンドに変化はなく、これが下落余地に対する強力な「底」として機能しています。
🚀3. **米・イラン間の空爆激化;地政学的リスクに伴う「安全資産」需要が金(ゴールド)買いを断続的に支援**
米軍は2日間にわたりイラン国内の約170の軍事目標を攻撃しました。これに対しイランは直ちにバーレーンとクウェートにある米軍基地へ報復攻撃を行い、ホルムズ海峡では商船がミサイル攻撃を受けました。同海峡における海運リスクが再び急騰しており、60日間の停戦合意も崩壊の危機に瀕しています。
地政学的紛争は二面的な影響を及ぼします。短期的には原油価格を押し上げ、インフレ期待を高めるため、利息を生まない資産である金にとってはマイナス要因となります。しかし、紛争が激化すれば世界的な「安全資産」への需要が生まれ、地政学的な「ブラックスワン(予測不能な極端な事象)」へのヘッジとして金に資金が流入することになります。木曜日に4021ポイントの安値をつけた後、安全資産を求める「押し目買い」の資金流入によって100ポイント以上反発した動きは、こうした地政学的要因による買い圧力を如実に反映しています。
🎉3. OPEC+による8月の増産が決定しました。原油価格は急騰後に即座に反落し、エネルギー価格の上昇に起因するインフレがFRB(連邦準備制度理事会)による利上げを招くとの懸念は一時的に和らぎました。それ以前は、地政学的対立を背景にWTI原油先物が75ドルを突破し、原油高がインフレを加速させFRBの利上げを余儀なくさせるのではないかとの懸念が市場に広がっていました。しかし、木曜日には原油の強気派による利益確定売りが相場を急落させ(ブレント原油は72ドル近辺まで下落)、地政学的リスクプレミアムが急速に縮小したことで、極端なインフレへの懸念も後退しました。その結果、米国の国債利回りに低下圧力がかかり、間接的に金価格を下支えする要因となりました。
USDJPY H2:レジスタンスが引き続き圧力にUSDJPYは現在、162.70〜162.80のレジスタンスゾーン直下で反応しています。ここは最近のセッションで何度も価格が拒否されたエリアです。買い手はまだ反発を維持していますが、この供給ゾーンに近づくにつれて上昇の勢いは弱まりつつあります。
レジスタンスが引き続き意識される場合、USDJPYは162.00付近まで調整する可能性があります。このエリアは短期的なサポートであり、現在の下落の目標にもなります。162.80を明確に上抜けて終値をつけた場合のみ、売り圧力は弱まるでしょう。
現時点では、このレジスタンスゾーンからの下落調整シナリオを引き続き優先します。
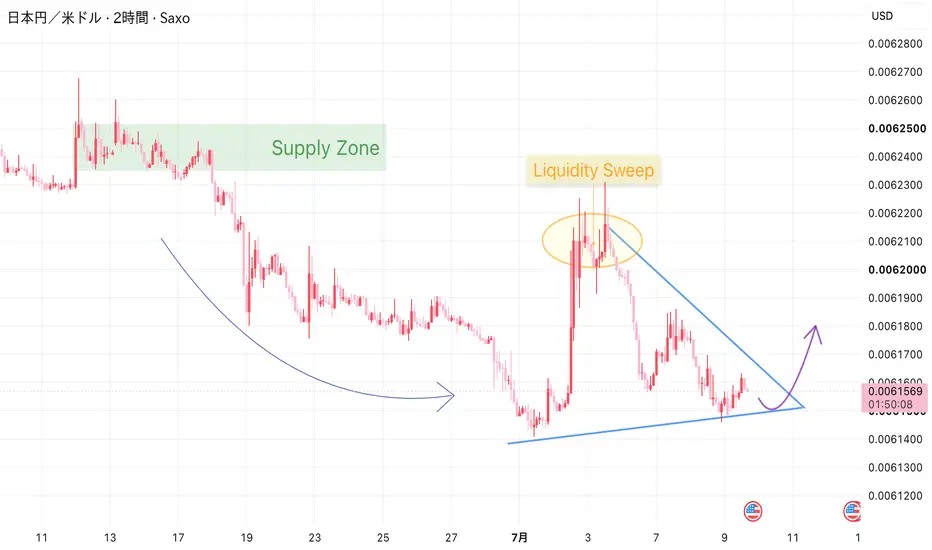
JPYUSD H2: 売り圧力減退、ブレイクアウトからのBUY狙い相場動向:
JPYUSDは長期的な下落トレンドの後、現在は保ち合い(対称三角保ち合い)の構造内で推移しています。直近では、サプライゾーン(供給領域)での流動性(ライクイディティ)をハンティングしたものの、すぐに反落して下降トレンドラインの下側へと戻されました。これは売り圧力が依然として存在することを示していますが、同時に安値を切り上げながら振幅を縮小させており、下落の勢いが徐々に弱まっていることも示唆しています。
下降トレンドラインと上昇サポートラインが交差するエリアが、次の方向性を決定づける重要な局面となります。もし価格が下降トレンドラインを明確に上抜けしてクローズ(確定)した場合、これまでの調整フェーズの終わりを意味し、新たな反発トレンドが始まります。その場合、短期的には買い手が圧倒的に優位となるでしょう。
エントリーのポイント:
戦略: 価格が下降トレンドラインをブレイクアウトし、そのブレイクラインの上位で足場を固めた(定着した)ことを確認後、買い(BUY)ポジションを優先。
ターゲット(利確目標): 0.00618 – 0.00620 エリア。
無効化条件:
H2足の終値が、三角保ち合いの上昇サポートラインを完全に下抜けて確定した場合、この買いシナリオは無効となります。
XAUUSD H1: 戻り局面は一時的か?売り圧力は依然として優勢市場概況
XAUUSDは、直前の急落で短期的な上昇構造を崩した後も、重要な供給ゾーンの下で推移しています。4,03xドル付近から4,07xドル付近まで買い戻しが入ったものの、この上昇はトレンド転換というよりもテクニカルな反発とみられ、価格は依然として上値抵抗帯を明確に突破できていません。
H1チャートでは、急落後に弱い戻りを繰り返しており、買い手の勢いが限定的である一方、高値圏では売り圧力が再び強まる展開が続いています。
市場構造
主要トレンド: 下落
モメンタム: 売り手が依然として主導権を維持
現在の局面: 下落トレンド継続前の戻り局面
メインシナリオ
メインシナリオは引き続き下落です。価格が4,095~4,120ドルのレジスタンスゾーンを明確に上抜けできない限り、この見方は維持されます。
この価格帯は以前のサポートであり、現在は供給ゾーンへ転換しています。価格がこのエリアまで戻り、リジェクションやブレイク失敗などの弱気シグナルを示した場合、下落トレンド再開の可能性が高まるでしょう。
すでに価格が大きく動いた後は追いかけるのではなく、押し戻しや確認シグナルを待つことが重要です。
重要価格帯
直近レジスタンス: 4,095~4,120ドル
主要レジスタンス: 4,190~4,210ドル
直近サポート: 4,040ドル
メインターゲット: 3,985ドル
無効条件(Invalidation): 価格が4,120ドルを明確に上回って定着した場合。
プロフェッショナルな見解
今回の下落では重要なサポートを明確に割り込みましたが、その後の戻りは高値・安値の構造を切り替えるほどの強さを示していません。また、現在のレジスタンスは以前のブレイクポイントとも重なっており、売り注文が入りやすいエリアと考えられます。この供給ゾーンの下で推移する限り、短期的には下落継続シナリオの優位性が維持されると判断しています。
リスク管理
エントリーを検討する際は、レジスタンス付近での明確な確認シグナルを待つことが重要です。ストップロスは無効条件の外側に設定し、重要な経済指標の発表前後はポジションサイズを抑えることで急変動リスクへの対応が望まれます。最優先すべきは資金管理です。
本分析は教育目的であり、投資助言を目的としたものではありません。
現在の調整局面を招いている弱気要因📉 現在の調整局面を招いている弱気要因(反発を抑制し、昨日の急落を引き起こした要因)
🚀 1. FRBのウォラー理事がタカ派的な発言を行い、政策の重点をインフレ抑制へと回帰させた。
ウォラー理事は、インフレの上振れリスクが雇用の下振れリスクを上回っていると公言しました。同理事は、FRBの最優先目標は依然としてインフレ率2%の達成にあると強調し、単月の弱い雇用統計だけで将来の利上げの選択肢を放棄することはないと述べ、9月の利上げの可能性を残しました。
これらの発言を受け、取引開始直後に見られた強気なセンチメントは即座に反転しました。米ドル指数は安値から反発して100.85を上回り、米10年債利回りも4.48%台へと上昇しました。金は利息を生まない資産であるため、国債利回りの上昇は金保有の機会費用を直接的に高めることになります。その結果、高値圏(4202)で利益を得ていた強気派のトレーダーが急いで利益を確定し、ポジションを解消する動きに出ました。金価格は短期間で80ポイント以上急落し、安値4127を付けました。これが今回の調整局面の直接的な引き金となりました。
💲 2. ホルムズ海峡の通航料に関するニュースが安全資産への資金の流れを変え、金よりも米ドルが選好された。
イランがホルムズ海峡を通過する商船に対して通航サービス料を徴収する案を提示したことで、中東における海運の安定性に対する市場の懸念が高まりました。伝統的な安全資産への資金は金には向かわず、米ドル資産へと集中しました。「ドル買い・金売り」という市場の二極化した動きが生じ、金の上昇機運がさらに抑制され、調整の動きが深まりました。
短期的な主な強気要因💹 短期的な主な強気要因
🚩 1. パウエルFRB議長の7月1日の発言は中立からハト派寄りとなり、金融引き締めへの懸念が和らぎました。
ECBフォーラムでの講演において、パウエル議長は、過去4週間でインフレの上振れリスクが著しく緩和し、全体的なインフレリスクも沈静化しつつあると明言しました。同議長は、年後半の具体的な利上げ経路については確約を避け、7月の政策会合での決定は雇用および物価データの包括的な検証に基づいて行われると指摘しました。全体を通じてタカ派的な発言は避けられ、9月の利上げが不可避であるとのシグナルも示されませんでした。非農業部門雇用者数統計が大幅に低調だったことと相まって、市場ではFRBが年内の追加利上げを見送るとの見方が強まっています。米長期金利への継続的な低下圧力が、金価格の回復を支えています。
🛢 2. OPEC+が8月の増産を決定し原油価格が下落、「エネルギー・インフレ」による弱気シナリオが一時的に無効化されました。
OPEC+は今週、8月に日量18万8000バレルの増産を行うことを確認し、世界の原油市場は供給過剰の状態に戻りました。ブレント原油は71ドル、WTI原油は68ドルまで下落し、原油価格に織り込まれていた地政学的リスク・プレミアムは事実上解消されました。
以前は金相場の重石となっていた「地政学的紛争による原油高 → エネルギー・インフレの加速 → FRBの利上げ → 金相場の下落」という弱気な連鎖は、一時的に断ち切られました。原油が低水準で推移していることで、極端なインフレに対する市場の懸念が大幅に和らぎ、間接的に金価格の反発を支えています。短期的には、米国とイランの間で大規模な軍事衝突が起きない限り、原油価格のトレンドが反転することはないでしょう。
🚀 3. 7月11日に米イラン協議の新たなラウンドが予定され、短期的な地政学的紛争リスクが後退しました。
米国とイランは、海外凍結資産、ホルムズ海峡での船舶航行、核開発計画という3つの主要課題を巡り、新たな間接交渉を開始する予定です。双方は短期的には全面的な軍事衝突を意図的に回避しており、海峡封鎖のリスクは大幅に低下しています。地政学的リスク・プレミアムは消滅しましたが、それが金相場にとっての弱気ショックを引き起こすことはなく、市場心理の安定に寄与しています。イランの核施設では建設作業が続いているものの、差し迫った紛争の懸念はないとみられており、金価格の日中の値動きに影響は及んでいません。
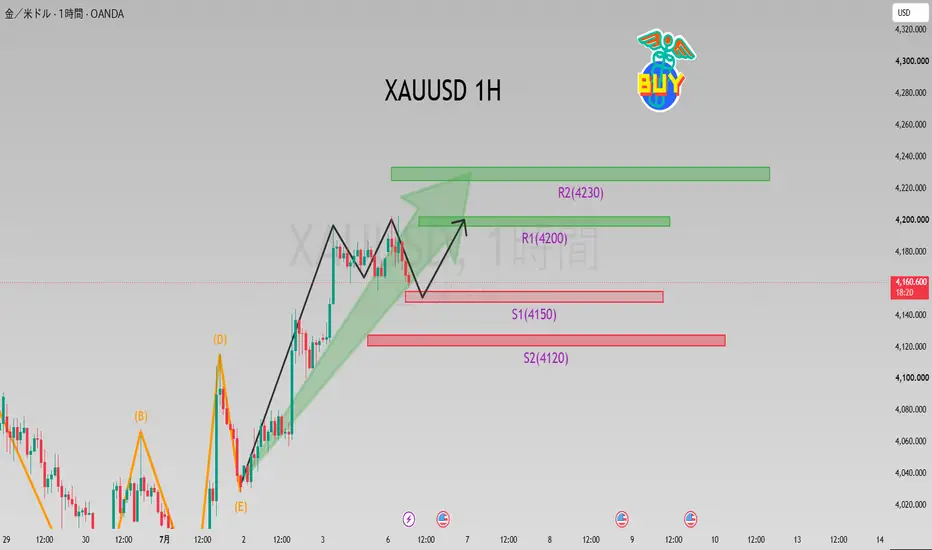
月曜日の金相場見通し金は雇用統計の良好な結果による買い地合いを支えに、月曜日は全体的にもみ合いながら小幅な上昇傾向で推移する。ただ直近の急騰により時間足指標が買われ過ぎ圏内に入っており、一度上昇した後は指標調整のため押し戻され、一方的な持続的上昇は起こりにくい。
当日の中心的な値動きレンジは4140~4195となる。4180から4195の間に明確な売り圧力が存在し、価格がこの水準に達すると伸び悩んで下落しやすいため、短期売りのエントリーに適し、目標水準は4160、4140とする。4140~4150は重要な買い支えラインで、調整下落時にこの水準から買いポジションを建てられる。
4200~4220は中期的な強い抵抗帯で、月曜日にこのラインを抜けて上に定着するのは難しい。4100は短期における強弱の分水嶺であり、この水準が安定的に割り込まれない限り、反発の相場構造は崩れない。
月曜日に大きな影響力を持つ経済指標の発表予定はなく、市場は雇用統計の余韻の買い勢いを消化するだけで、新たな上昇材料が存在しない。高値追いの買いは推奨せず、支え水準への調整を待ってから買う方が慎重な手法となる。
リスク注意点:米ドル指数と米国債利回りが短期的に反発した場合、金の調整下落幅が拡大し、4100の重要サポートラインを試す展開になる可能性が高い。
来週の弱気シナリオ(完全版)📉来週の弱気シナリオ(完全版)
(反発高抑制要因、中期的な市場基盤要因)
💲1. 長期マクロ経済金利シナリオ:高金利環境が長期化すれば、金価格に必然的に下押し圧力がかかります。
中長期市場における価格決定のアンカーとなるのは、「2027年初頭まで高金利が維持され、今年中に利上げの可能性が残る」というシナリオです。金は無利子資産であるため、米国債の実質利回りが高い場合、資金は利付米国債などの債券に優先的に配分され、貴金属から長期資金が継続的に流出することになります。
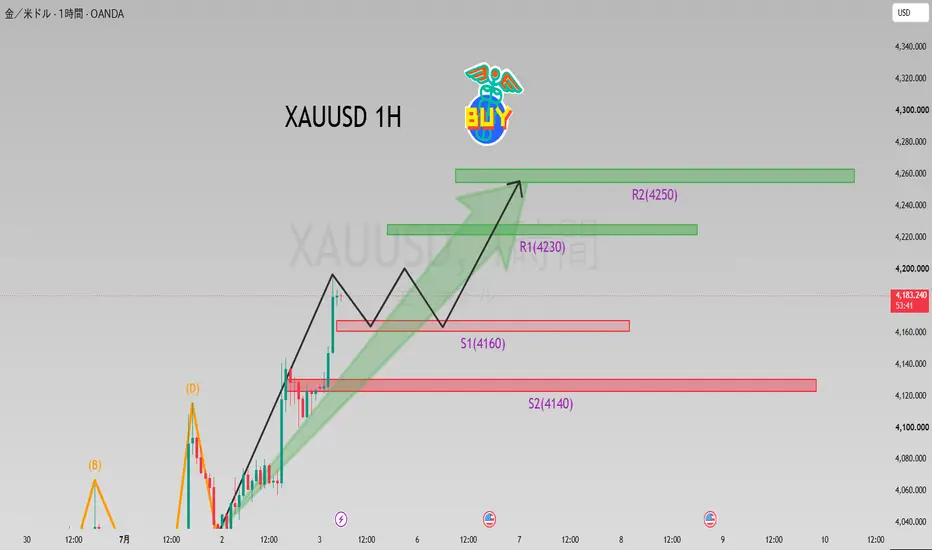
予想を下回る非農業部門雇用統計は、利上げ期待に対する短期的な調整要因となるだけであり、FRBの中核的なインフレ抑制政策目標を変えるものではありません。金価格は中期的に引き続きバリュエーション圧力に直面しており、4190~4230ドルの間の反発高値はすべて、空売りの絶好の機会となります。
🚩2. ファンド構造ロジック:ETFの長期的な売り圧力、円キャリートレードの解消、高水準での利益確定売りが三重の売り圧力を生み出し、反発局面における長期的な資金流入不足につながっています。
SPDRゴールドETFは継続的な資金流出チャネル内に留まっており、わずかな日足上昇は短期的な探りの動きを示しています。円キャリートレードのレバレッジファンドは、反発局面において金ロングポジションの売却を続けています。4190ドルを超える水準には、過去に蓄積された多額の資金が滞留しています。この三重の売り圧力の下では、反発局面の出来高は縮小し続けており、出来高に裏付けられない反発は極めて持続性に欠けます。急騰後の利益確定売りは、急速な反落につながる可能性があります。
🚀3. テクニカル分析:長期的な弱気構造:日足チャートは、依然として完全な下降トレンドチャネルを示しています。今回の反発は、下降トレンドの継続に過ぎません。
日足チャート:5600から始まった中期下降トレンドチャネルは完全に維持されています。価格は5日、10日、20日移動平均線を下回っており、移動平均線システムは概ね弱気を示しています。MACDヒストグラムはわずかに縮小していますが、有効なゴールデンクロス反転は形成されていません。RSIは売られすぎ水準から中立圏まで反発しています。強い抵抗線は4190、4230、4260にあり、中期下降トレンドラインは4260で極めて強い抵抗線を形成しています。
4時間足チャート:標準的な階段状の下降トレンドチャネルが形成されており、高値は引き続き下落しています。4190はこの反発における最初の強い抵抗線であり、4230は以前の保ち合い底値から変化した重要な抵抗線です。現在の価格4175は、最初の抵抗線直下で推移しており、上昇局面後には売り圧力が集中する兆候を示しています。
1時間足チャート:非農業部門雇用統計発表後の一方的な上昇局面を経て、短期的な上昇モメンタムは徐々に弱まっています。短期移動平均線は上昇に転じていますが、中期・長期移動平均線は依然として弱気を示しています。4190と4230は階段状の抵抗線を形成しています。上昇局面での利益確定と調整局面を経て、消費者物価指数(CPI)が予想以上に強い結果となった場合、大幅な調整局面が始まるでしょう。
今週金トレード総括今週はマクロ基本面、テクニカル水準、多空トレード戦略、市場リズムの4軸から金の相場を的確に分析し、全ての予測が順次的に的中しました。買い・売り両方の戦略が実際の値動きと完全に一致し、今週のトレードの流れを完全に把握できました。
一、マクロ論理の予測がすべて実現
事前に今週を雇用指標重要週と判断し、ADP雇用調査と米雇用統計の二つのデータが金相場を主導すると見込んでいました。雇用データが弱ければ米ドル指数と米国債利回りが押し下げられ、FRBの利上げ観測が大幅に後退するとの見解です。
ADPの結果が予想を下回った段階で、米雇用統計も弱い結果になると予測。雇用統計発表後、米ドル指数は101を割り込み、短期・長期米国債利回りが一斉に急落。9月利上げ確率は80%から51%まで低下し、相場の動きは予測通りとなりました。
今回の上昇の性質を正しく定義:長期的な強気相場ではなく、過去の下落後の中期的な調整反発に過ぎません。週足チャートには依然下落圧力が残るため、急騰後は利益確定による調整下落が発生すると判断。現在の高値レンジでのもみ合いがこの見解を裏付けています。
資金の流れのロジックも明確に示しました。雇用市場の低迷で利上げ見通しが弱まり、安全資産かつインフレヘッジとして金に資金が流入、短期間で価格が2%超急騰し、実際の相場動向と一致しました。
二、テクニカル形状・重要水準の予測が的中
底値構造の予測:3960のダブルボトムが強力な有効サポートとなり、今週価格が何度もこの水準を試した際は速やかに底打ちし反発、サポートの有効性が実証されました。
分岐ラインの予測:4100は強弱の分水嶺となり、価格が出来高を伴ってブレイクし安定的に維持したことで、短期強気トレンドが確定。予測通りの展開です。
レジスタンスゾーンの予測:前回高値4115が短期第一レジスタンスとなり、価格は無事突破。4200~4220に走る中期下落トレンドラインが核心的な強い抵抗帯で、価格が4180付近まで上昇すると売り圧力でもみ合いに入るとの予測が的確でした。
指標の周期予測:急騰後、時間足指標が買われ過ぎゾーンに入り、テクニカルな調整下落が必要と判断。週後半は高値圏でもみ合い、小幅な下落で指標を調整する動きとなり、分析通りの値動きでした。
三、多空レンジ戦略が相場に完全フィット
押し目買いレンジ4100~4110、利益確定目標4140・4160・4180:価格は何度も4100付近で押し目買いの支えを得て上昇し、段階的な利確目標にすべて到達。
高値付近の短期売りレンジ4175~4185、4180~4195、利益確定目標4160・4150:価格がこのゾーンまで上昇すると売り圧力で下落し、すべての売りの利確ラインにタッチ。
四、相場のリズムを正確に予測
トレンド切り替わりの予測:週前半は売り優位のレンジ相場だったが、ADPと雇用統計の二つの買い材料が出たことで短期買い主導の相場に転換、予測通りトレンドが反転しました。
相場段階の予測:データ発表後は一方的な急騰が発生し、その後は持続的な上昇ではなく高値でのもみ合い調整フェーズへ移行。現在の値動きはこのリズム判断と完全に一致しています。
XAUUSD:二つの買い支え要因昨日の米雇用統計は予想を大幅に下回る弱い結果となった。発表後、米ドル指数は101を割り込み、米国短期・長期国債利回りは一斉に急落した。市場は9月の利上げ確率を大幅に低下させ、今年全体の利上げ観測が後退した。資金が安全資産かつインフレヘッジとして金に流入し、短期間で価格が2%超急騰した。
今回の上昇は単なる短期的なテクニカルリバウンドではない。ADP雇用調査と米雇用統計の連続した弱い雇用データ、加えて中央銀行高官のハト派発言が重なり、市場の短期価格形成の動向を一変させた。これまでの売り優位なレンジ相場から買い主主導のトレンドへ切り替わった。ただし週足チャートは依然下落圧力が残っており、今回の上昇は過去の下落後の中間的な調整反発に過ぎず、長期持続的な強気相場ではない。上方には明確な強いレジスタンスが存在し、急騰後は利益確定による調整下落が生じやすい。
金は昨日大きな陽線で引け、前回の高値4115を確実にブレイクし、重要水準4100を安定的に維持した。3960付近で形成されたダブルボトムが有効なサポートとして確認された。短期日足移動平均線は上向きに転換し、直近の強気トレンドを裏付けているが、4200~4220に走る中期下落トレンドラインが今回の反発の主要レジスタンスゾーンとなる。
トレード戦略
買い 4100~4110
ストップロス:4085
利益確定目標:4140、4160、4180
売り 4175~4185
ストップロス:4200
利益確定目標:4160、4140、4120
短期的な主な好材料短期的な主な好材料
🎤1. ウォーシュFRB議長の7月1日の講演は中立からハト派的な内容で、金融引き締めへの期待を事前に緩和させた。
ウォーシュ議長はECBフォーラムで、インフレの上昇リスクはここ数週間で大幅に緩和したと明言し、下半期の利上げの方向性を時期尚早に確定することはないと述べた。7月の政策会合では、政策決定に先立ち、雇用統計と物価統計をすべて検討し、強い金融引き締め発言を避け、9月の利上げを示唆する発言も避ける方針だ。非農業部門雇用統計が期待外れだったことも相まって、市場はFRBが年内の利上げを見送るとの見方を強めており、米国債利回りへの下押し圧力が継続し、金価格の上昇を後押しするだろう。
🛢2. 米イラン間のドーハ間接交渉は引き続き緩和傾向にあり、原油価格は低水準で推移し、エネルギーインフレリスクは一時的に後退している。
米国は7月中旬、ドーハでイランとの間接交渉再開を確認した。両国は、海外資産の凍結解除とホルムズ海峡の航行規則について協議する特別作業部会を設置した。これにより、海峡の完全封鎖のリスクは大幅に軽減された。ブレント原油は71.80ドル、WTI原油は68.46ドルで推移しており、地政学的要因による原油価格プレミアムはほぼ解消されている。
これまで金価格を押し下げてきた「地政学的紛争による原油価格上昇→エネルギーインフレの加速→FRBの利上げ→金価格下落」という弱気論は、一時的に崩れた。原油価格の継続的な低迷は、極端なインフレ懸念を払拭し、間接的に金価格の回復を後押ししている。
金価格の下落傾向は依然として続いています。金価格の下落傾向は依然として続いています。📉
🔥1. 金ETFでは大規模な解約が続いており、機関投資家の長期投資センチメントが依然として弱気であることを示しています。
6月30日現在、SPDR金ETFの保有量は1,004.152トンで、過去4営業日で累計17トン以上減少しました。保有量が横ばいとなったのは昨日のみで、下落が止まったことを示しています。長期ファンドによる大規模な買い増しは見られず、短期投機ファンドのみが売られ過ぎからの反発を見込んでいました。
COMEXの投機ファンドは概して弱気です。反発局面では、主に上昇局面でのポジション縮小のためにロングポジションが利用されました。4090~4115のレンジでは、底値買いポジションが大量に積み上がっていました。金価格がこの水準まで急騰したことで、集中的な利益確定売りが起こり、これが金価格が4115ドルから4030ドルまで下落した主な理由です。
🔔2. 米国の労働市場は全体的に依然として堅調で、今夜発表される非農業部門雇用統計が予想外に好調となるリスクがあります。
ADPデータは弱含みでしたが、JOLTSの求人数、企業賃金上昇率、解雇者数は全体的に悪化したわけではありません。市場の主流予想では、6月の非農業部門雇用者数は11万人、失業率は4.3%、平均時給は前年比3.5%増となっています。米財務長官は、雇用統計が好調となる可能性を示唆しています。非農業部門雇用者数と賃金がともに予想を上回れば、ADPの短期的なプラス効果は完全に実現し、金価格は再び大幅な下落に転じるでしょう。ファンドは現在、買いポジションを積極的に追求することに消極的であり、市場の流動性は逼迫し、ボラティリティは縮小している。
ウォルシュ講演事前見通し本日の金市場は下落要因が優位となっている。昨日は下ヒゲの長いローソク足が形成された。この反発は急落後のショートカバーによる一時的な戻りに過ぎず、長期買い資金の流入はなく、下落トレンドの中間リバウンドと位置付けられる。本日アジア時間帯に金価格は4000ラインを下回り、新たな下落勢力が放出され、全体の価格トレンドは下方へシフトした。
夕方の重要イベントはシントラ中央銀行フォーラムでのFRBウォルシュ氏の講演である。市場は既にタカ派的な発言と金融引き締め強化の見通しを事前に織り込んでおり、アジア取引時間帯から金価格に下落圧力がかかっている。ウォルシュ氏がタカ派的な発言を行えば米ドルと米国債利回りが上昇し、金の下落が加速する。ハト派的な発言が出たとしても短期的なテクニカルリバウンドを誘発するだけで、中期的な下落トレンドを転換することはできない。
レジスタンス水準
短期主要レジスタンス:3980-4000(サポートからレジスタンスに転換、含み損の買いポジションが滞留)
サブレジスタンス:4030-4035
強レジスタンス:4060-4065(昨日の高値、買いと売りの分岐ライン)
サポート水準
短期サポート:3960-3970
当日強サポート:3940(前日安値)
最終下落目標:3900(1時間足終値が3960を下回り、自動ストップロス注文が発動した際に到達)
取引戦略
売り:3980 - 4000
SL:4018
TP:3960 - 3950 - 3940
包括的な弱気戦略包括的な弱気戦略(今日の市場支配力、複数の抵抗線が引き続き圧力をかけている)
1. マクロ経済ロジック:長期的な高金利、無利子金価格への継続的な圧力
現在の市場の中核的な価格設定テーマは、「2027年初頭まで高金利が維持され、9月の利上げ確率は80%以上」です。金は固定利回りを生み出さず、実質金利が継続的に上昇する環境下では、その資産価値は米国債などの固定利付商品よりもはるかに低く、金からの資金流出が続いています。
5月もインフレの持続性が続き、中東紛争が原油価格を混乱させました。FRBの政策はインフレ抑制に完全に集中しており、今年の利下げ期待は完全に消滅しています。中期的に見ると、金価格は継続的な価格圧力に直面しており、あらゆる反発局面は絶好の空売り機会となります。
2. 資金の流れ:長期ETFの解約とキャリートレードの清算による二重の売り圧力があり、長期的な安定買い支えは見られない。
SPDRゴールドETFは数日間連続で保有量が大幅に減少しており、大手機関投資家が中長期的に弱気の見通しを維持していることを示している。円キャリートレードのレバレッジファンドは引き続き金ロングポジションを売却している。短期投機ファンドのごく一部が売られ過ぎからの反発に賭けているが、この反発は出来高に裏付けられておらず、小幅上昇後に再び下落圧力に直面する可能性が高い。
4000~4060のレンジで過去に拘束されていた大量のポジションが、現在の価格3998を上回る水準で蓄積されている。この抵抗線への反発は集中的な利益確定売りに阻まれ、反発のポテンシャルは著しく制限されるだろう。
3. テクニカル分析に基づく弱気構造(日足チャートと4時間足チャートは、抵抗線が徐々に低下する完全な下降チャネルを示しています)
日足チャート:連続する複数の大きな陰線が5日、10日、20日移動平均線を下回り、これらの移動平均線はすべて下降に転じ、強い抵抗線を形成しています。MACDヒストグラムは拡大を続け、RSIは33まで低下しており、下降トレンドを裏付けています。4000、4030、4060の3つのレベルは、重要な強い抵抗ゾーンとなっています。50日移動平均線と200日移動平均線は収束しており、デッドクロスのリスクが反発の可能性を抑制しています。
4時間足チャート:標準的な下降チャネルが形成され、高値は一貫して切り下がっています。以前のサポートレベルであった4000と4030は、現在強い抵抗線となっています。現在の価格3998は、この抵抗線を下回っており、心理的節目である4000付近への反発は、集中的な売り圧力に直面する可能性が高いでしょう。
1時間足チャート:昨日の急落後、価格は低水準でやや横ばい状態となっています。すべての移動平均線は弱気を示しており、反発は極めて弱いものです。4000と4030の水準が2つの抵抗線を形成しています。このやや横ばい状態の後、価格は3940の極めて強い支持線を再テストする可能性が高いでしょう。
XAUUSD本日の金価格は横ばいで始まった後、大量の売り注文が流入し急落し、心理的な節目となる4000を瞬時に割り込み、日内安値3941を付けました。この水準は事前に予測していた調整反発のサポート圏と一致しています。短期的にショートの売り圧力が一気に放出され、市場は売られ過ぎの状態となり、テクニカルな反発の需要が生まれました。
その後、安値圏でショート保有者が一斉に利益確定売りを出したことで金価格は上昇しました。しかし、一日を通した反発の上限は4033にとどまりました。買い勢の購入意欲は極めて弱く、反発に取引高が伴わず、新規のロング資金も市場に流入していません。今回の上昇は大幅安後の単なるテクニカルな調整戻りであり、トレンドの転換ではありません。
価格が4030~4050付近に迫ると、含み損を抱えたロングポジションが一斉に損切りされ、下落トレンドが再開すると予想します。
最初の下落目標は4000、その後3960~3970のサポートを深く試す動きとなります。このサポート圏が維持されれば、価格は3960から4030の狭い安値レンジでもみ合います。1時間足のローソク足が3960を下回ったまま引けた場合、プログラム化された損切り注文が一斉に発動し、持続的な下落トレンドが再開、次の目標水準は3900となります。
取引戦略:
売り 4035~4030
ストップロス 4050
利益確定目標 4000 - 3980 - 3960