
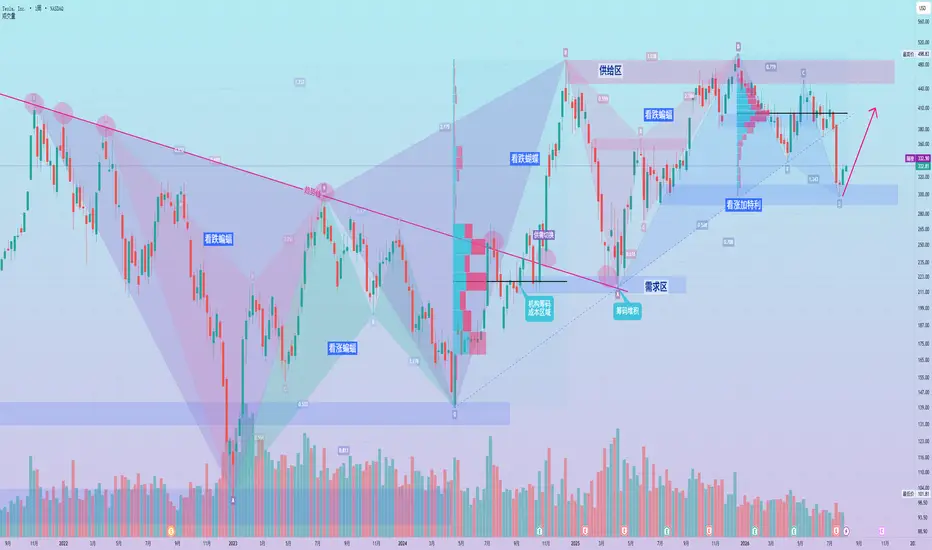
TSLA当前正处于重投入换取长期平台化的阶段,基本面核心逻辑是“汽车现金牛+能源成长+AI/自动驾驶期权”的三层结构。当前市值约1.3万亿美元,估值高度依赖Robotaxi、FSD和Optimus等远期故事。
核心数据:
Q2交付48.0万辆(+25%),营收282亿美元(+26%),TTM首次破千亿。汽车营收+23%,服务+50%,能源部署13.5GWh(+41%)。
营业利润仅4亿美元(-57%),利润率1.4%;调整EPS 0.33美元miss预期。Capex 58亿美元(+142%),FCF转负约11亿美元。现金仍435亿美元。
FSD付费用户148万(+56%),北美新车附加率超55%;Robotaxi多城扩展,Cybercab已投产。
基本面逻辑:
汽车业务仍是现金牛,营收占比70%+,但ASP与毛利率承压。能源与服务提供更稳的高毛利增长。核心估值锚点在AI期权:FSD订阅飞轮、Robotaxi商业化、Optimus机器人量产。公司主动用近端利润和现金流换取算力、产能与数据优势,进入“投入换平台”阶段。
技术面思路:
周线级别我们一直持续在跟踪Tesla的走势,前面220附近企稳后的周线级别做多观点可以再回顾一下, 那么这一波又来到了多维共振的看多做多节点,27号在需求区收出的pinbar形成看涨加特利的D点确认,展开日线则是比较常见的刺透形态,仍然按照我们的大周期确认小周期找买点的思路向上关注,下方核心支撑288-300,上方核心压力在400一线,突破后关注周线箱体上沿450供给区的压力反馈。
总之,短期驱动看Q3交付数据与Robotaxi进展,长期逻辑成立需AI业务从叙事转向可量化贡献。Tesla作为高波动成长股基本面逻辑清晰,交易风格上,资金保持“验证驱动”的逻辑去看待 而非单纯叙事追高。
核心数据:
Q2交付48.0万辆(+25%),营收282亿美元(+26%),TTM首次破千亿。汽车营收+23%,服务+50%,能源部署13.5GWh(+41%)。
营业利润仅4亿美元(-57%),利润率1.4%;调整EPS 0.33美元miss预期。Capex 58亿美元(+142%),FCF转负约11亿美元。现金仍435亿美元。
FSD付费用户148万(+56%),北美新车附加率超55%;Robotaxi多城扩展,Cybercab已投产。
基本面逻辑:
汽车业务仍是现金牛,营收占比70%+,但ASP与毛利率承压。能源与服务提供更稳的高毛利增长。核心估值锚点在AI期权:FSD订阅飞轮、Robotaxi商业化、Optimus机器人量产。公司主动用近端利润和现金流换取算力、产能与数据优势,进入“投入换平台”阶段。
技术面思路:
周线级别我们一直持续在跟踪Tesla的走势,前面220附近企稳后的周线级别做多观点可以再回顾一下,
总之,短期驱动看Q3交付数据与Robotaxi进展,长期逻辑成立需AI业务从叙事转向可量化贡献。Tesla作为高波动成长股基本面逻辑清晰,交易风格上,资金保持“验证驱动”的逻辑去看待 而非单纯叙事追高。
노트
T链数采加速,机器人&物理AI是当下最核心的主线
면책사항
해당 정보와 게시물은 금융, 투자, 트레이딩 또는 기타 유형의 조언이나 권장 사항으로 간주되지 않으며, 트레이딩뷰에서 제공하거나 보증하는 것이 아닙니다. 자세한 내용은 이용 약관을 참조하세요.
면책사항
해당 정보와 게시물은 금융, 투자, 트레이딩 또는 기타 유형의 조언이나 권장 사항으로 간주되지 않으며, 트레이딩뷰에서 제공하거나 보증하는 것이 아닙니다. 자세한 내용은 이용 약관을 참조하세요.