
Agenda de Indicadores:
8:25 – BRA – Boletim Focus
9:15 – USA – Variação Semanal de Empregos Privados ADP
11:00 – USA – Índice de Tendência do Emprego (Agosto)
12:00 – USA – Expectativas de Inflação do Fed de NY (Agosto)
14:00 – USA – Leilão de T-Note de 3 anos
Brasil

Acompanhe o Pré-Market de NY: EWZ
 VALE
 PBR
 ITUB
 BBD
 BSBR
Ativos brasileiros negociados na ActivTrades BRA50 $ACTIVTRADES:MINDOLV2026
Estados Unidos

Os futuros dos principais índices de Nova York — USA500,
 USAIND,
 USATEC e
 USARUS — operam em baixa nesta terça-feira, pressionados por uma nova escalada das tensões no Oriente Médio. O avanço do petróleo para o maior nível desde o final de julho aumenta as preocupações com a inflação justamente antes dos principais indicadores de preços da semana.
Wall Street retorna do feriado do Dia do Trabalho depois de um período de forte volatilidade e com as expectativas para a reunião de setembro do Federal Reserve ainda divididas. De um lado, o governador Christopher Waller adotou recentemente um tom mais cauteloso sobre a necessidade de elevar os juros. De outro, o relatório de emprego mais forte do que o esperado e a nova alta da energia mantêm a possibilidade de aperto monetário sobre a mesa.
Segundo a ferramenta CME FedWatch, os traders atribuem atualmente 58,4% de probabilidade a uma alta dos juros ainda neste mês.
Com o mercado praticamente dividido, os dados de inflação ganham importância adicional. O Índice de Preços ao Produtor (PPI) será divulgado na quinta-feira, seguido pelo Índice de Preços ao Consumidor (CPI) na sexta-feira. Os números devem ter peso significativo na decisão do Fed, especialmente depois que o presidente Kevin Warsh reforçou o controle da inflação como principal prioridade da autoridade monetária.
Samuel Tombs, economista-chefe para os Estados Unidos da Pantheon Macroeconomics, ainda espera que os próximos indicadores mostrem uma inflação suficientemente moderada para convencer a maioria dos membros do Fed a evitar um novo aperto monetário.
O petróleo, porém, adiciona uma nova camada de incerteza a esse cenário. O Brent avança cerca de 1,4% e é negociado próximo de US$ 97 por barril, maior nível desde 23 de julho, depois de novas hostilidades no Oriente Médio aumentarem o risco de interrupções no fornecimento.
O conflito entre Estados Unidos e Irã entra em seu sétimo mês com novos sinais de escalada. Os houthis, apoiados por Teerã, atacaram instalações de energia e cidades na Arábia Saudita nesta terça-feira, enquanto Israel realizou um ataque contra uma cidade no sul do Líbano durante a madrugada de segunda-feira.
Para Kyle Rodda, analista sênior de mercados da Capital.com, a persistência das operações militares mantém um prêmio de risco elevado sobre o petróleo e aumenta a possibilidade de interrupções mais profundas e prolongadas no fornecimento global. Com isso, a trajetória da inflação torna-se ainda mais difícil de prever.
No pré-mercado, as empresas de energia aparecem entre as principais beneficiadas. Marathon Petroleum sobe 1,62%, enquanto Occidental Petroleum avança 2,03%.
As fabricantes de semicondutores também apresentam desempenho positivo, sustentadas pelo otimismo em torno dos investimentos em inteligência artificial. Intel sobe 2,47%, AMD avança 1,30% e Nvidia registra alta de 0,20%.
Ben May, diretor de pesquisa macroeconômica global da Oxford Economics, avalia que as preocupações com excesso de especulação no setor de tecnologia não significam necessariamente que uma correção seja iminente, já que episódios semelhantes historicamente podem persistir por períodos prolongados.
Na contramão, as empresas ligadas às criptomoedas recuam com o Bitcoin se afastando novamente do patamar de US$ 80 mil. Coinbase cai 1,8%, enquanto Strategy perde 2,4%.
Assim, o petróleo volta a ocupar uma posição central para Wall Street nesta semana. Uma nova alta da energia, combinada com CPI e PPI acima das expectativas, poderia reforçar significativamente a possibilidade de aumento dos juros em setembro. Por outro lado, indicadores de inflação mais moderados dariam sustentação à ala do Fed que defende maior paciência antes de retomar o aperto monetário.
Europa

Os principais índices acionários da Europa — EURO50,
 GER40,
 GERMID50,
 ESP35,
 UK100,
 FRA40,
 ITA40 e
 SWI20 — operam em baixa moderada nesta terça-feira, pressionados pela nova alta do petróleo e pelas preocupações com seus efeitos sobre inflação e crescimento econômico. No mercado corporativo, a Novartis despenca após sofrer o segundo revés consecutivo no desenvolvimento de medicamentos.
O Euro Stoxx 50EURO50 recua 0,2%, enquanto o DAX GER40 cai 0,3%, depois de uma sessão de baixa liquidez na segunda-feira devido ao feriado nos Estados Unidos.
O petróleo permanece como um dos principais fatores de risco para a região. As tensões aumentaram depois que o Irã ameaçou retaliar novos ataques contra infraestruturas energéticas no Golfo, incluindo interesses petrolíferos americanos, elevando os temores de interrupções no fornecimento.
A persistência do petróleo em níveis elevados representa um desafio particularmente importante para a Europa, devido à sua dependência das importações de energia. Além de pressionar a inflação, custos mais altos podem enfraquecer a atividade econômica, combinação que pesa especialmente sobre setores mais sensíveis ao ciclo.
As ações dos bancos recuam 1,3% e aparecem entre os principais destaques negativos. Para Fiona Cincotta, analista sênior de mercado da StoneX, o movimento reflete justamente as preocupações com o impacto da energia sobre as perspectivas de crescimento da zona do euro, já que os bancos tendem a responder rapidamente à deterioração das expectativas econômicas.
Na direção oposta, as empresas de energia avançam cerca de 0,6%, acompanhando a valorização do petróleo.
O choque energético também reforça as expectativas de uma política monetária mais restritiva. Depois de provocar uma onda global de vendas de títulos na semana passada, a alta do petróleo aumentou as preocupações de que os bancos centrais precisem manter os juros elevados por mais tempo para impedir uma nova aceleração da inflação.
Na Europa, os traders consideram amplamente esperada uma alta de 25 pontos-base pelo Banco Central Europeu na reunião desta quinta-feira. Nos Estados Unidos, os dados de inflação desta semana também ganham importância após o relatório de emprego mais forte do que o esperado reforçar as apostas em uma nova alta dos juros pelo Federal Reserve em setembro.
Entre as empresas, a Novartis despenca cerca de 10% e registra a maior queda do STOXX 600, caminhando para sua pior sessão histórica. A farmacêutica suíça informou que o estudo de fase final do del-desiran, tratamento experimental para distrofia miotônica, não atingiu seu objetivo primário.
O anúncio ocorre apenas um dia depois de outro importante revés no pipeline da companhia, quando o pelacarsen, medicamento experimental para redução do colesterol, também falhou em um ensaio clínico de fase final.
Apesar da forte reação negativa, Cincotta ressalta que as ações da Novartis acumulavam desempenho expressivo antes das perdas das últimas duas sessões, o que ajuda a colocar a magnitude da correção em perspectiva.
Na contramão, a Sandoz avança 4,5% depois que a farmacêutica suíça anunciou a meta de mais que dobrar suas vendas líquidas entre 2025 e 2035.
Ásia/Pacífico

Ativos asiáticos negociados na ActivTrades: HKIND
 JP225
 CHINAA50
Os mercados da Ásia-Pacífico encerraram majoritariamente em baixa nesta terça-feira, pressionados pela renovação das tensões geopolíticas e pela perspectiva de políticas monetárias mais restritivas na região. No Japão, a forte valorização do iene aumentou as preocupações com um possível desmonte das operações de carry trade.
O Nikkei 225NI225 caiu 1,7%, com 165 ações em baixa, 59 em alta e apenas uma estável. Além da aversão global ao risco, o mercado japonês foi pressionado pelas expectativas para a reunião do Banco do Japão na próxima semana.
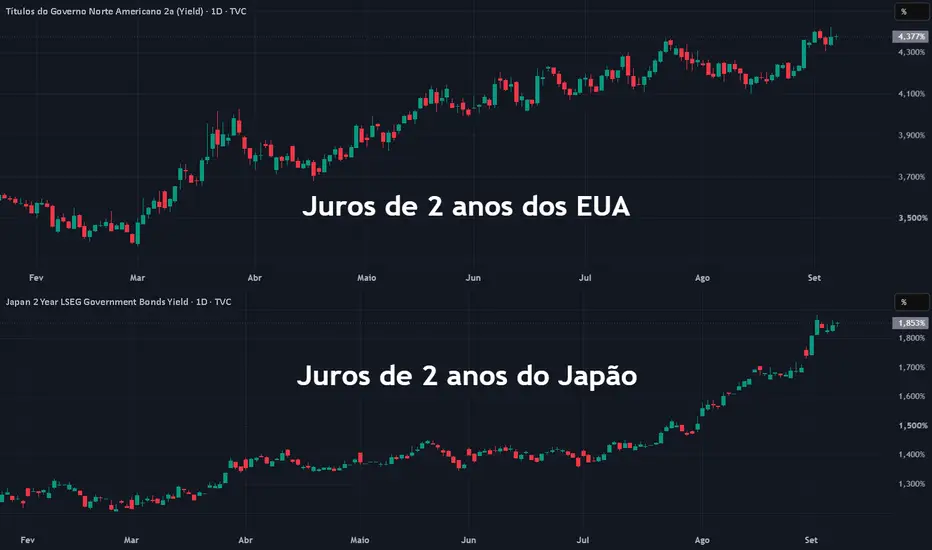
Diante das pressões inflacionárias, os traders consideram praticamente certa uma alta dos juros pelo BoJ para 1,25%. A perspectiva de maior aperto monetário impulsionou o iene para 152,90 por dólar, seu nível mais forte desde fevereiro.
A rápida valorização da moeda japonesa começa a provocar sinais de repatriação de capitais e aumenta o risco de desmonte do carry trade. A estratégia consiste em tomar recursos emprestados em ienes, historicamente a juros baixos, para investir em moedas e ativos que oferecem retornos mais elevados.
Para Charu Chanana, estrategista-chefe de investimentos da Saxo, parte das posições vendidas em ienes já foi encerrada, mas o posicionamento permanece elevado. Uma valorização adicional da moeda poderia, portanto, transformar a atual redução gradual da alavancagem em um movimento mais rápido e autoalimentado de liquidação de posições.
Na Coreia do Sul, o Kospi KOSPI recuou 0,6%, após atingir a máxima em três semanas, com realização de lucros principalmente entre os traders de varejo.
As fabricantes de semicondutores perderam boa parte dos ganhos registrados durante a sessão. Samsung Electronics chegou a avançar mais de 3%, mas encerrou em queda de 0,19%. SK Hynix, que chegou a subir 6%, fechou com valorização de apenas 0,56%.
No cenário macroeconômico, a economia sul-coreana cresceu 0,6% no segundo trimestre em relação aos três meses anteriores, confirmando a estimativa preliminar divulgada pelo banco central no final de julho.
Em Taiwan, o TWSE 50 TW50 caiu 0,8%, pressionado pelo desempenho negativo das empresas de tecnologia. A TSMC destoou do movimento e avançou 0,4%.
Na China continental, o Shanghai 000001 foi a exceção e encerrou em alta, sustentado principalmente pelas empresas dos setores agrícola, energético e de ouro. Shenzhen
 399001 e China A50 XIN9 recuaram, enquanto em Hong Kong o Hang Seng HSI também fechou no campo negativo. As perdas ficaram entre 0,4% e 0,6%, com as ações de tecnologia entre as principais fontes de pressão.
Na Austrália, o ASX 200 XJO recuou 1%, com o setor de energia sendo o único a encerrar no campo positivo. Além da deterioração do sentimento global, o mercado reagiu a novas sinalizações de que o Banco Central da Austrália poderá precisar elevar novamente os juros.
A vice-governadora do RBA, Sarah Hunter, reforçou que o controle da inflação continua sendo a principal prioridade da autoridade monetária e afirmou que um novo aumento poderá ser necessário caso as pressões sobre os preços se mostrem mais persistentes do que o esperado.
Depois dos dados elevados de inflação de julho, os traders agora atribuem cerca de 70% de probabilidade a uma alta de 25 pontos-base na reunião de 29 de setembro, levando a taxa básica para 4,60%. Há ainda aproximadamente 60% de probabilidade de que os juros alcancem 4,85% no próximo ano.
8:25 – BRA – Boletim Focus
9:15 – USA – Variação Semanal de Empregos Privados ADP
11:00 – USA – Índice de Tendência do Emprego (Agosto)
12:00 – USA – Expectativas de Inflação do Fed de NY (Agosto)
14:00 – USA – Leilão de T-Note de 3 anos
Brasil
Acompanhe o Pré-Market de NY:
EWZ VALE PBR ITUB BBD BSBR Ativos brasileiros negociados na ActivTrades
BRA50 $ACTIVTRADES:MINDOLV2026Estados Unidos
Os futuros dos principais índices de Nova York —
USA500, USAIND, USATEC e USARUS — operam em baixa nesta terça-feira, pressionados por uma nova escalada das tensões no Oriente Médio. O avanço do petróleo para o maior nível desde o final de julho aumenta as preocupações com a inflação justamente antes dos principais indicadores de preços da semana.Wall Street retorna do feriado do Dia do Trabalho depois de um período de forte volatilidade e com as expectativas para a reunião de setembro do Federal Reserve ainda divididas. De um lado, o governador Christopher Waller adotou recentemente um tom mais cauteloso sobre a necessidade de elevar os juros. De outro, o relatório de emprego mais forte do que o esperado e a nova alta da energia mantêm a possibilidade de aperto monetário sobre a mesa.
Segundo a ferramenta CME FedWatch, os traders atribuem atualmente 58,4% de probabilidade a uma alta dos juros ainda neste mês.
Com o mercado praticamente dividido, os dados de inflação ganham importância adicional. O Índice de Preços ao Produtor (PPI) será divulgado na quinta-feira, seguido pelo Índice de Preços ao Consumidor (CPI) na sexta-feira. Os números devem ter peso significativo na decisão do Fed, especialmente depois que o presidente Kevin Warsh reforçou o controle da inflação como principal prioridade da autoridade monetária.
Samuel Tombs, economista-chefe para os Estados Unidos da Pantheon Macroeconomics, ainda espera que os próximos indicadores mostrem uma inflação suficientemente moderada para convencer a maioria dos membros do Fed a evitar um novo aperto monetário.
O petróleo, porém, adiciona uma nova camada de incerteza a esse cenário. O Brent avança cerca de 1,4% e é negociado próximo de US$ 97 por barril, maior nível desde 23 de julho, depois de novas hostilidades no Oriente Médio aumentarem o risco de interrupções no fornecimento.
O conflito entre Estados Unidos e Irã entra em seu sétimo mês com novos sinais de escalada. Os houthis, apoiados por Teerã, atacaram instalações de energia e cidades na Arábia Saudita nesta terça-feira, enquanto Israel realizou um ataque contra uma cidade no sul do Líbano durante a madrugada de segunda-feira.
Para Kyle Rodda, analista sênior de mercados da Capital.com, a persistência das operações militares mantém um prêmio de risco elevado sobre o petróleo e aumenta a possibilidade de interrupções mais profundas e prolongadas no fornecimento global. Com isso, a trajetória da inflação torna-se ainda mais difícil de prever.
No pré-mercado, as empresas de energia aparecem entre as principais beneficiadas. Marathon Petroleum sobe 1,62%, enquanto Occidental Petroleum avança 2,03%.
As fabricantes de semicondutores também apresentam desempenho positivo, sustentadas pelo otimismo em torno dos investimentos em inteligência artificial. Intel sobe 2,47%, AMD avança 1,30% e Nvidia registra alta de 0,20%.
Ben May, diretor de pesquisa macroeconômica global da Oxford Economics, avalia que as preocupações com excesso de especulação no setor de tecnologia não significam necessariamente que uma correção seja iminente, já que episódios semelhantes historicamente podem persistir por períodos prolongados.
Na contramão, as empresas ligadas às criptomoedas recuam com o Bitcoin se afastando novamente do patamar de US$ 80 mil. Coinbase cai 1,8%, enquanto Strategy perde 2,4%.
Assim, o petróleo volta a ocupar uma posição central para Wall Street nesta semana. Uma nova alta da energia, combinada com CPI e PPI acima das expectativas, poderia reforçar significativamente a possibilidade de aumento dos juros em setembro. Por outro lado, indicadores de inflação mais moderados dariam sustentação à ala do Fed que defende maior paciência antes de retomar o aperto monetário.
Europa
Os principais índices acionários da Europa —
EURO50, GER40, GERMID50, ESP35, UK100, FRA40, ITA40 e SWI20 — operam em baixa moderada nesta terça-feira, pressionados pela nova alta do petróleo e pelas preocupações com seus efeitos sobre inflação e crescimento econômico. No mercado corporativo, a Novartis despenca após sofrer o segundo revés consecutivo no desenvolvimento de medicamentos.O Euro Stoxx 50
EURO50 recua 0,2%, enquanto o DAX GER40 cai 0,3%, depois de uma sessão de baixa liquidez na segunda-feira devido ao feriado nos Estados Unidos.O petróleo permanece como um dos principais fatores de risco para a região. As tensões aumentaram depois que o Irã ameaçou retaliar novos ataques contra infraestruturas energéticas no Golfo, incluindo interesses petrolíferos americanos, elevando os temores de interrupções no fornecimento.
A persistência do petróleo em níveis elevados representa um desafio particularmente importante para a Europa, devido à sua dependência das importações de energia. Além de pressionar a inflação, custos mais altos podem enfraquecer a atividade econômica, combinação que pesa especialmente sobre setores mais sensíveis ao ciclo.
As ações dos bancos recuam 1,3% e aparecem entre os principais destaques negativos. Para Fiona Cincotta, analista sênior de mercado da StoneX, o movimento reflete justamente as preocupações com o impacto da energia sobre as perspectivas de crescimento da zona do euro, já que os bancos tendem a responder rapidamente à deterioração das expectativas econômicas.
Na direção oposta, as empresas de energia avançam cerca de 0,6%, acompanhando a valorização do petróleo.
O choque energético também reforça as expectativas de uma política monetária mais restritiva. Depois de provocar uma onda global de vendas de títulos na semana passada, a alta do petróleo aumentou as preocupações de que os bancos centrais precisem manter os juros elevados por mais tempo para impedir uma nova aceleração da inflação.
Na Europa, os traders consideram amplamente esperada uma alta de 25 pontos-base pelo Banco Central Europeu na reunião desta quinta-feira. Nos Estados Unidos, os dados de inflação desta semana também ganham importância após o relatório de emprego mais forte do que o esperado reforçar as apostas em uma nova alta dos juros pelo Federal Reserve em setembro.
Entre as empresas, a Novartis despenca cerca de 10% e registra a maior queda do STOXX 600, caminhando para sua pior sessão histórica. A farmacêutica suíça informou que o estudo de fase final do del-desiran, tratamento experimental para distrofia miotônica, não atingiu seu objetivo primário.
O anúncio ocorre apenas um dia depois de outro importante revés no pipeline da companhia, quando o pelacarsen, medicamento experimental para redução do colesterol, também falhou em um ensaio clínico de fase final.
Apesar da forte reação negativa, Cincotta ressalta que as ações da Novartis acumulavam desempenho expressivo antes das perdas das últimas duas sessões, o que ajuda a colocar a magnitude da correção em perspectiva.
Na contramão, a Sandoz avança 4,5% depois que a farmacêutica suíça anunciou a meta de mais que dobrar suas vendas líquidas entre 2025 e 2035.
Ásia/Pacífico
Ativos asiáticos negociados na ActivTrades:
HKIND JP225 CHINAA50Os mercados da Ásia-Pacífico encerraram majoritariamente em baixa nesta terça-feira, pressionados pela renovação das tensões geopolíticas e pela perspectiva de políticas monetárias mais restritivas na região. No Japão, a forte valorização do iene aumentou as preocupações com um possível desmonte das operações de carry trade.
O Nikkei 225
NI225 caiu 1,7%, com 165 ações em baixa, 59 em alta e apenas uma estável. Além da aversão global ao risco, o mercado japonês foi pressionado pelas expectativas para a reunião do Banco do Japão na próxima semana.Diante das pressões inflacionárias, os traders consideram praticamente certa uma alta dos juros pelo BoJ para 1,25%. A perspectiva de maior aperto monetário impulsionou o iene para 152,90 por dólar, seu nível mais forte desde fevereiro.
A rápida valorização da moeda japonesa começa a provocar sinais de repatriação de capitais e aumenta o risco de desmonte do carry trade. A estratégia consiste em tomar recursos emprestados em ienes, historicamente a juros baixos, para investir em moedas e ativos que oferecem retornos mais elevados.
Para Charu Chanana, estrategista-chefe de investimentos da Saxo, parte das posições vendidas em ienes já foi encerrada, mas o posicionamento permanece elevado. Uma valorização adicional da moeda poderia, portanto, transformar a atual redução gradual da alavancagem em um movimento mais rápido e autoalimentado de liquidação de posições.
Na Coreia do Sul, o Kospi
KOSPI recuou 0,6%, após atingir a máxima em três semanas, com realização de lucros principalmente entre os traders de varejo.As fabricantes de semicondutores perderam boa parte dos ganhos registrados durante a sessão. Samsung Electronics chegou a avançar mais de 3%, mas encerrou em queda de 0,19%. SK Hynix, que chegou a subir 6%, fechou com valorização de apenas 0,56%.
No cenário macroeconômico, a economia sul-coreana cresceu 0,6% no segundo trimestre em relação aos três meses anteriores, confirmando a estimativa preliminar divulgada pelo banco central no final de julho.
Em Taiwan, o TWSE 50
TW50 caiu 0,8%, pressionado pelo desempenho negativo das empresas de tecnologia. A TSMC destoou do movimento e avançou 0,4%.Na China continental, o Shanghai
000001 foi a exceção e encerrou em alta, sustentado principalmente pelas empresas dos setores agrícola, energético e de ouro. Shenzhen 399001 e China A50 XIN9 recuaram, enquanto em Hong Kong o Hang Seng HSI também fechou no campo negativo. As perdas ficaram entre 0,4% e 0,6%, com as ações de tecnologia entre as principais fontes de pressão.Na Austrália, o ASX 200
XJO recuou 1%, com o setor de energia sendo o único a encerrar no campo positivo. Além da deterioração do sentimento global, o mercado reagiu a novas sinalizações de que o Banco Central da Austrália poderá precisar elevar novamente os juros.A vice-governadora do RBA, Sarah Hunter, reforçou que o controle da inflação continua sendo a principal prioridade da autoridade monetária e afirmou que um novo aumento poderá ser necessário caso as pressões sobre os preços se mostrem mais persistentes do que o esperado.
Depois dos dados elevados de inflação de julho, os traders agora atribuem cerca de 70% de probabilidade a uma alta de 25 pontos-base na reunião de 29 de setembro, levando a taxa básica para 4,60%. Há ainda aproximadamente 60% de probabilidade de que os juros alcancem 4,85% no próximo ano.

면책사항
해당 정보와 게시물은 금융, 투자, 트레이딩 또는 기타 유형의 조언이나 권장 사항으로 간주되지 않으며, 트레이딩뷰에서 제공하거나 보증하는 것이 아닙니다. 자세한 내용은 이용 약관을 참조하세요.
면책사항
해당 정보와 게시물은 금융, 투자, 트레이딩 또는 기타 유형의 조언이나 권장 사항으로 간주되지 않으며, 트레이딩뷰에서 제공하거나 보증하는 것이 아닙니다. 자세한 내용은 이용 약관을 참조하세요.