아발란체, 미국 주식 724종 온체인 거래 지원아발란체, 미국 주식 724종 온체인 거래 지원
미국 주식 724종이 지갑 속으로 들어왔습니다
토큰화 주식은 이제 "밤에도 애플 주식을 살 수 있다"는 수준의 이야기가 아닙니다. 주식을 사고파는 행위 자체가 아니라, 그 주식을 어디에 보관하고, 무엇으로 결제하고, 배당을 어떤 형태로 받느냐까지 통째로 블록체인 위로 옮겨오는 구조 전환이 시작된 겁니다. 그리고 그 전환의 분기점이 될 만한 사건이 미국 현지 시각 8월 4일에 있었습니다.
디나리(Dinari)라는 회사가 미국 상장 주식과 ETF 724종을 토큰화한 dShares를 미국 투자자와 미국 기업에게 정식으로 개방했습니다. S&P500 전 종목을 포함해 700종이 넘는 미국 주식을 자기수탁 지갑에서 USDC로 사고팔 수 있게 된 건 이번이 처음이고요, 거래는 이더리움과 아비트럼, 베이스, 그리고 아발란체 네 개 네트워크에서 이뤄지며 솔라나와 세이는 곧 추가될 예정입니다.
무엇이 이번에 달라졌을까요
지난 1년 사이 토큰화 주식 상품은 꽤 여러 개 나왔습니다. 그런데 결정적인 결함이 하나 있었죠. 정작 미국 사람이 쓸 수 없었다는 점입니다. 로빈후드와 크라켄의 모회사 페이워드는 역외 구조를 통해 미국 밖에서만 토큰화 주식 서비스를 운영해 왔고, 온도 파이낸스 역시 SEC 등록 명의개서대리인을 활용한 프레임워크를 내놨지만 미국 투자자에게는 아직 열려 있지 않습니다. 세계 최대 주식시장을 토큰화해 놓고 정작 그 시장의 주인들은 초대받지 못한, 조금 이상한 그림이었던 셈이죠.
디나리가 이 구도를 깼습니다. 디나리는 등록 브로커딜러이자 명의개서대리인 자격으로 서비스를 운영하고, dShares는 규제 대상 수탁기관이 보관하는 기초 주식으로 1대 1 뒷받침됩니다. 투자자는 자기수탁 지갑에 자산을 두면서도 배당과 의결권을 포함한 주주 권리를 그대로 유지하며, 배당은 USDC로 지급됩니다. 여기에 최선집행 기준인 NBBO 집행과 기업행위 참여, 기초증권에 대한 소유권까지 전통적인 주식 보유의 보호장치를 그대로 설계에 담았습니다.
이게 왜 중요하냐면요, 가격만 따라가는 합성 파생상품과는 성격이 완전히 다르기 때문입니다. 단순히 가격 움직임을 흉내 내는 합성상품이나 파생상품과 달리 dShares는 주주로서의 권리를 유지합니다. 껍데기가 아니라 알맹이가 온체인으로 왔다는 뜻이죠.
왜 하필 아발란체였을까요
이번 소식에서 아발란체가 함께 언급되는 데는 이유가 있습니다. 사실 디나리와 아발란체의 인연은 이번이 처음이 아니거든요. 디나리는 지난해 8월 아발라우드를 기반으로 '디나리 파이낸셜 네트워크'를 출범시켰습니다. 토큰화된 미국 증권의 옴니체인 유동성과 결제를 위해 설계된 최초의 레이어1을 표방했고요, 이어 11월에는 레이어제로와 손잡고 dShares가 여러 네트워크를 자유롭게 오갈 수 있도록 했습니다.
아발란체의 최근 실적을 보시면 왜 기관들이 이 네트워크를 고르는지 감이 오실 겁니다. 지난 7월 한 달 동안 브리지타워가 110억 달러 규모의 실물자산을 아발란체로 올리면서 순유입 기준 전체 1위 네트워크에 올랐고, 일본의 프로그마트는 30억 달러가 넘는 규제 대상 디지털 증권을 코다에서 아발란체 L1으로 무중단 이전했습니다. 아발란체상의 토큰화 미국 국채는 한 달 만에 76% 늘어 8억 4,300만 달러를 기록했고, 현대카드와 현대자동차는 약 7분 만에 국경 간 송금을 완료하며 국내 대기업 최초로 아발란체를 실거래에 사용했습니다. 여기에 세계 최대 자산운용사 블랙록이 5억 달러 규모 토큰화 펀드를 아발란체에 올리면서 실물자산 예치금은 13억 달러를 넘어섰죠.
정리하면, 아발란체는 규제 준수와 처리 속도를 동시에 요구하는 기관 자금이 조용히 모여든 곳입니다. 디나리 입장에서는 가장 자연스러운 선택지였던 셈입니다.
결제는 왜 USDC일까요
이번 구조에서 두 번째 축은 서클의 USDC입니다. 이건 단순한 파트너십 이상의 의미가 있습니다. USDC의 유통량은 현재 약 730억 달러 수준이고, 34개가 넘는 블록체인에서 작동합니다. 중요한 건 규모보다 회전율이에요. 지난 6월 스테이블코인 조정 거래량은 사상 최대인 1조 7,900억 달러를 기록했는데, 이 가운데 67%인 1조 2,100억 달러가 USDC였습니다. 2026년 상반기 전체로 봐도 USDC가 조정 거래량의 70%가량을 차지했고, 누적 거래량은 90조 달러를 넘어섰습니다.
주식을 온체인에 올려도 그 주식을 살 돈이 온체인에 없으면 아무 소용이 없죠. USDC는 이미 그 역할을 하고 있었고, 이번 출시는 그 위에 주식이라는 자산을 얹은 겁니다. 달러에서 주식으로, 주식에서 다시 달러로 오가는 왕복 여정이 은행 영업시간이나 이체 한도와 무관하게 돌아가기 시작했다는 뜻입니다.
배당이 온체인으로 온다는 것
가장 저평가된 대목이 바로 이 배당입니다. 기존 방식에서 배당금은 증권사 계좌에 현금으로 들어오고, 그 현금은 다시 매수 주문을 내기 전까지 잠자고 있죠. 그런데 배당이 USDC로 지갑에 꽂히면 이야기가 달라집니다. 그 순간부터 이 돈은 프로그래밍이 가능한 돈이 됩니다. 자동 재투자를 코드로 걸어둘 수도 있고, 디파이 예치 자산의 담보로 즉시 쓰일 수도 있습니다.
주식이라는 자산이 처음으로 '스마트컨트랙트가 이해할 수 있는 형태'가 됐다는 점, 저는 이 부분이 이번 뉴스의 진짜 핵심이라고 봅니다.
시장 데이터도 같은 방향을 가리키고 있습니다. 코인게코의 2026년 RWA 리포트에 따르면 토큰화 주식의 현물 거래대금은 올해 1분기에만 151억 2,000만 달러를 기록해, 2025년 하반기 두 개 분기 합계인 148억 4,000만 달러를 이미 넘어섰습니다. 전체 토큰화 실물자산 시가총액은 15개월 만에 256.7% 늘어 2025년 초 54억 2,000만 달러에서 올해 3월 말 193억 2,000만 달러가 됐고요. 실물자산 기반 무기한 선물 거래대금은 1분기에만 5,248억 달러로, 2025년 한 해 전체 3,130억 달러를 크게 웃돌았습니다.rwa.xyz 기준 토큰화 실물자산 운용자산은 5월 기준 220억~250억 달러 수준으로, 2024년 초 80억 달러에서 2년 연속 60%가 넘는 성장률을 이어가고 있습니다.
보스턴컨설팅그룹은 이 시장이 2030년까지 16조 달러 규모로 커질 수 있다고 전망하는데, 현재 규모는 그 전망치의 0.2%에도 미치지 못합니다. 뒤집어 말하면, 성장 여력이 거의 통째로 남아 있다는 뜻이죠.
제도권도 정확히 같은 길을 걷고 있습니다
여기서 중요한 건, 이게 크립토 업계만의 실험이 아니라는 점입니다. 미국 자본시장의 심장부가 동시에 움직이고 있거든요.
미국 예탁결제기관인 DTCC는 지난 7월 토큰화 자산의 제한적 실거래를 시작했고, 10월 정식 서비스 출시를 계획하고 있습니다. DTC가 수탁 중인 자산 규모는 114조 달러가 넘습니다. 이 파일럿에는 블랙록과 골드만삭스, JP모건을 포함해 50개가 넘는 기관이 참여하고 있고, 대상은 러셀1000 주식과 주요 지수 ETF, 미국 국채입니다. 규제 기반은 2025년 12월 SEC가 3년짜리 규제 유예를 부여한 노액션 레터로 마련됐고요.
거래소들도 발을 맞췄습니다. SEC는 3월 18일 나스닥의 토큰화 증권 거래 방안을 승인했습니다. 적격 참가자는 거래를 블록체인 토큰 형태로 결제하도록 선택할 수 있고, 이 토큰은 기존 주식과 같은 티커, 같은 가격, 같은 투자자 권리를 갖고 나란히 거래됩니다. 4월 17일에는 뉴욕증권거래소의 규칙 변경도 즉시 효력으로 승인됐는데, NYSE는 여기서 더 나아가 24시간 운영과 즉시 결제, 달러 금액 단위 주문, 스테이블코인 기반 자금 조달을 지원하는 전용 거래 플랫폼까지 구상하고 있습니다.SEC 폴 앳킨스 위원장은 4월 워싱턴 이코노믹클럽 연설에서 토큰화 증권의 온체인 거래를 허용하는 '이노베이션 면제' 도입이 임박했다고 밝혔습니다.
아직 최종 시행 시점은 조율 중이지만, 방향 자체가 뒤집힐 조짐은 보이지 않습니다.
즉 디나리의 이번 출시는 홀로 앞서간 게 아니라, 월가와 규제당국이 함께 깔아둔 레일 위에 가장 먼저 올라탄 열차에 가깝습니다.
투자자 입장에서 정리하면
첫째, 거래시간의 벽이 사라집니다. 미국 장이 닫힌 새벽에도, 주말에도 포지션 조정이 가능해집니다.
둘째, 자산의 형태가 통일됩니다. 스테이블코인과 주식이 같은 지갑, 같은 네트워크 안에 있으니 환전과 이체라는 마찰이 사라집니다.
셋째, 자산이 '작동'하기 시작합니다. 배당이 온체인으로 들어오고, 주식이 담보로 쓰이고, 재투자가 자동화됩니다. 가만히 들고 있던 자산이 스스로 일하는 자산으로 바뀌는 겁니다.
물론 아직 초기 단계입니다. 디나리 스스로도 토큰화 증권 시장이 제한적일 수 있어 원하는 시점이나 가격에 매도하기 어려울 수 있다고 안내하고 있고요, 상위 토큰화 주식들의 거래 활동은 실제 주식 대비 여전히 미미한 수준입니다. 다만 이건 결함이라기보다 아직 채워지지 않은 공간에 가깝습니다. DTCC의 정식 서비스가 10월에 열리고, 나스닥과 NYSE의 토큰 결제가 본격화되면 유동성은 지금과 다른 차원으로 올라설 가능성이 큽니다.
지난 100년 동안 주식은 '거래소에서 사고 예탁원에 맡기고 증권사 계좌로 배당받는 것'이었습니다. 이 문장이 지금 통째로 다시 쓰이고 있습니다. 보관과 결제와 배당이 한 줄의 코드 안에서 연결되는 시대, 그 첫 페이지가 724개의 티커로 넘어간 셈입니다.
본 콘텐츠는 정보 제공을 목적으로 하며, 특정 종목이나 자산에 대한 투자 권유가 아닙니다. 토큰화 증권은 유동성 제약과 스마트컨트랙트 위험, 수탁 위험 등을 수반하며 모든 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다.
젠슨 황, 비트코인은 잉여 에너지를 화폐로 저장한다. 젠슨 황, 비트코인은 잉여 에너지를 화폐로 저장한다.
젠슨 황이 던진 두 문장이, 지난 십 년간 비트코인을 따라다닌 가장 강력한 비판을 정확히 반대편으로 뒤집었습니다. 비트코인 채굴은 에너지를 없애는 산업이 아니라, 이미 버려지고 있던 에너지에 처음으로 가격을 붙여 주는 산업입니다. 그리고 이 말을 한 사람이 누구인지가 이 문장의 무게를 결정합니다.
엔비디아의 시가총액은 2026년 8월 4일 기준 5조 1,500억 달러, 세계에서 가장 비싼 회사입니다. 현대 인공지능 인프라의 거의 전부가 이 회사 칩 위에서 돌아갑니다. 그 회사의 최고경영자가 "에너지가 인공지능의 다음 글로벌 병목"이라고 말한 뒤, 비트코인을 이렇게 정의했습니다. 비트코인이 하는 일은 본질적으로 잉여 에너지를 가져다 새로운 형태로 저장하는 것이고, 그게 화폐이며, 그 화폐는 원하는 어디로든 가져갈 수 있다는 겁니다. 인공지능과 에너지를 주제로 한 패널에서, 그는 채굴을 환경 부담이 아니라 플레어 가스와 잉여 수력, 활용되지 않는 재생에너지 같은 낭비되는 전력을 이전 가능한 가치 저장 수단으로 바꾸는 장치로 설명했습니다. 암호화폐 업계 사람이 아니라, 전력을 가장 절실하게 필요로 하는 기술 기업의 수장이 한 말이라는 점이 이 발언의 파급력을 만들었습니다.
그렇다면 실제로 세상은 얼마나 많은 에너지를 그냥 태워 없애고 있을까요. 원문에서 언급된 연 200억 달러라는 숫자는 오히려 보수적입니다. 세계은행이 2026년 6월에 발표한 최신 가스 플레어링 트래커에 따르면, 2025년 전 세계 플레어링은 3년 연속 증가해 1,670억 세제곱미터로 2019년 이후 최고치를 기록했습니다. 그렇게 태워 없앤 가스의 가치는 약 540억 달러로 추산됩니다. 이 양은 아프리카 대륙 전체의 연간 가스 소비량과 맞먹고, 같은 해 페르시아만을 통과한 액화천연가스 물량보다도 많습니다. 여기서 발생한 온실가스는 이산화탄소 환산 4억 2,900만 톤, 그중 약 5,000만 톤은 태워지지도 못한 채 새어 나간 메탄이었습니다. 매년 아프리카 한 대륙분의 에너지가 아무에게도 팔리지 못하고 하늘로 사라지고 있는 겁니다.
재생에너지 쪽 사정도 다르지 않습니다. 중국은 2026년 1분기에 태양광 9.2퍼센트, 풍력 8.5퍼센트를 강제로 감발했고, 감발이 늘지 않았다면 그 분기에만 1,700억 킬로와트시를 더 생산할 수 있었다는 분석이 나왔습니다. 캘리포니아 계통 운영기관도 2024년 한 해 340만 메가와트시의 풍력·태양광 출력을 잘라냈는데, 전년 대비 29퍼센트 늘어난 수치입니다. 인도는 2025년 2.3테라와트시를 잃었고, 브라질은 태양광·풍력 발전량의 20.6퍼센트를 버렸습니다. 발전소는 지어졌는데 송전선이 없고, 전기는 만들어졌는데 그 시각 그 자리에 살 사람이 없어서 벌어지는 일입니다.
바로 이 지점에서 채굴의 성격이 드러납니다. 채굴기는 전기가 있는 곳으로 찾아갈 수 있고, 필요하면 즉시 사라질 수 있습니다. 비트코인 채굴 설비는 몇 초 만에 소비 전력을 사실상 0까지 낮출 수 있고, 그 대가는 그 시간 동안 캐지 못한 해시레이트뿐입니다. 설비 손상도, 공정 재가동 비용도, 버려지는 제품도 없습니다. 제철소나 화학 플랜트가 절대 흉내 낼 수 없는 성질이죠. 그래서 텍사스는 이걸 제도로 만들었습니다. 텍사스 계통 운영기관은 2025년 말까지 약 9,500메가와트의 대형 유연부하를 승인했습니다. 실제 수익도 확인됩니다. 라이엇 플랫폼스는 2023년 8월 폭염 당시 전력 사용량의 95퍼센트 이상을 줄이며 감발 크레딧과 수요반응 프로그램으로 3,170만 달러를 벌었는데, 같은 달 채굴한 비트코인 333개의 가치는 890만 달러였습니다. 이후 시장이 훨씬 약했던 2025년에도 5,670만 달러, 2026년 1분기에만 2,100만 달러로 전년 동기 대비 169퍼센트 늘었고, 크레딧 덕분에 순전력비는 킬로와트시당 3.0센트까지 내려갔습니다. 전기를 안 쓰는 대가로 전기를 쓰는 것보다 더 벌었다는 뜻입니다.
학계도 같은 방향으로 움직이고 있습니다. 2026년 3월 발표된 한 연구는 비트코인 채굴을 '가상 에너지 저장'으로 재정의하면서, 공급 과잉 시간대의 잉여 전력을 흡수해 디지털 자산으로 전환하는 대규모 수요반응 자원으로 기존 저장장치와 경쟁할 수 있다고 제시했습니다. 최근 문헌들은 채굴 부하가 재생에너지 감발을 실제로 줄이는 유연 수요로 작동하고, 전력 가격을 안정시키며 재생에너지 투자를 뒷받침한다는 실증을 쌓고 있습니다. 중단 가능성과 빠른 응답 속도라는 채굴의 고유 성질이 계통 유연성을 높이고, 고립된 에너지 자원을 직접 활용하게 해 준다는 리뷰 논문도 국제 학술지에 실렸습니다.
환경 산수도 다시 볼 필요가 있습니다. 일반적인 플레어는 메탄의 약 93퍼센트만 태우지만, 가스를 발전기 안에서 통제 연소시키면 99.89퍼센트가 연소됩니다. 그 결과 계속 태워 없앨 때와 비교해 이산화탄소 환산 배출이 약 63퍼센트 줄어듭니다. 설치 용량 1메가와트당 연간 감축량으로 환산하면 9,482톤으로, 같은 기준 풍력 1,917톤, 태양광 1,278톤을 크게 웃돕니다. 네트워크 전체의 전력 구성도 바뀌었습니다. 케임브리지대 대안금융센터 조사에서 채굴 전력의 지속가능 에너지 비중은 52.4퍼센트로 올라섰습니다. 재생에너지가 42.6퍼센트, 원자력이 9.8퍼센트이고, 2022년 추정치 37.6퍼센트에서 뛴 수치입니다. 천연가스가 38.2퍼센트로 최대 전원이 됐고 석탄은 36.6퍼센트에서 8.9퍼센트로 급감했습니다. 연간 전력 소비는 약 138테라와트시로 세계 소비의 0.5퍼센트 수준이며, 하드웨어 효율은 한 해 만에 24퍼센트 개선됐습니다.
그리고 여기서 인공지능과의 고리가 완성됩니다. 채굴자들이 아무도 사지 않던 전기를 사면서 세운 변전 설비와 냉각 인프라, 계통 접속 권리가 지금 인공지능 시대의 가장 희소한 자산이 됐습니다. 상장 채굴 기업들이 발표한 인공지능·고성능 컴퓨팅 계약은 누적 700억 달러를 넘어섰고, 코어사이언티픽은 약 100억 달러, 아이렌은 마이크로소프트와 97억 달러 규모 계약을 맺었습니다. 2026년 말이면 상장 채굴사 매출의 최대 70퍼센트가 인공지능에서 나올 수 있다는 전망도 있습니다. 젠슨 황의 말이 그저 덕담이 아닌 이유가 여기 있습니다. 그가 파는 칩이 놓일 자리를, 지난 몇 년간 비트코인 채굴자들이 미리 개척해 두었던 셈이니까요.
정리하겠습니다. 세상에는 팔 곳이 없어 태워지는 에너지가 매년 540억 달러어치 있고, 송전선이 없어 잘려 나가는 청정 전력이 수백 테라와트시 있습니다. 채굴은 그 자리로 걸어 들어가 값을 치르고, 그 에너지를 국경을 넘어 옮길 수 있는 형태로 바꿔 놓습니다. 낭비의 반대말이 절약이라면, 여기서 낭비의 반대말은 수요입니다. 비트코인이 하는 일은 결국 아무도 가격을 붙여 주지 않던 전기에 세계에서 가장 이동성 높은 구매자를 붙여 주는 일이고, 지금 그 구매자 명단에 인공지능이 나란히 이름을 올리는 중입니다.
이 글은 정보 제공을 목적으로 하며 특정 종목이나 자산에 대한 투자 권유가 아닙니다. 모든 투자의 최종 판단과 책임은 투자자 본인에게 있습니다. 비트코인 1400억 증발, 당신의 하드웨어 월렛 안전하신가요?비트코인 1400억 증발, 당신의 하드웨어 월렛 안전하신가요?
콜드카드 펌웨어 시드 생성 오류로 5천개 주소에서 비트코인 1800개 1400억 가량이 증발하는 대참사가 터졌습니다
물리적 강탈이나 네트워크 해킹이 아닌 무작위성 생성 알고리즘이 허술해 오프라인 시드가 계산당한 겁니다
자동화 프로그램이 일반 거래보다 수십 배 빠른 속도로 계산해 잔고를 털어가서 아무도 손을 못 썼습니다
보관할 때 가장 조심해야 할 건 비밀키가 노출되는 도난과 너무 어렵게 만들어서 생기는 분실 두 가지입니다
진짜 단단한 보안은 공격자는 절대 접근 못하게 막으면서 유저 본인은 언제든 복구 가능한 구조여야 합니다
단기 매매가 아닌 장기 보관만 목적이라면 인터넷 차단한 노트북에 비트코인 코어 노드 쓰는 게 깔끔합니다
단일 키는 하나만 뚫리면 끝이라 레저 트레저 콜드카드를 조합한 2 of 3 멀티시그가 훨씬 안전합니다
열쇠 권한을 여러 명과 여러 지역에 쪼개두는 키 샤딩을 활용하면 한곳이 터져도 내 자산은 살릴 수 있습니다
요즘 해커들은 AI 프로그램까지 동원해서 공격 속도가 빨라졌으니 단일 기기만 맹신하면 정말 위험합니다
은행계좌나 비트코인뿐만 아니라
진짜 보안은
절대 아무 일도 생기지 않을 것이다
라는 믿음에서 시작하지 않는다
기기 하나가 고장 나도
키 하나가 유출돼도
장소 하나가 사라져도
내가 실수해도
자산을 지키고 복구할 수 있게 만드는 데서 시작한다
비트코인 보관에서 가장 위험한 사람은
보안을 모르는 사람이 아니다
하드월렛 하나 샀으니 이제 완벽하게 안전하다고 믿는 사람이다
#BTC
확정수익은 잘 챙기고 있을까요?😎
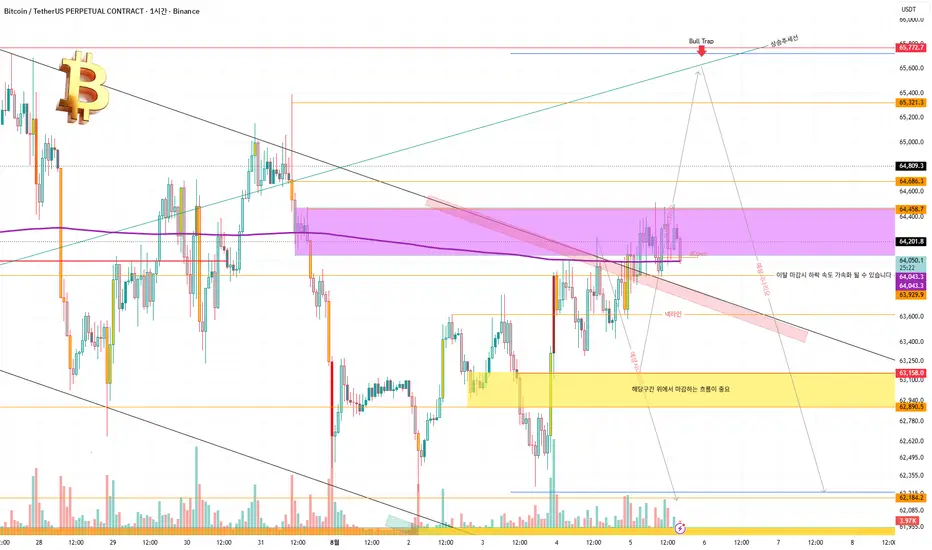
미 증시가 신고가를 경신하면서 비트코인도 하방 청산 물량을 뒤로하고 상방 리프라이싱을 아주 강하게 시도하고 있습니다
주봉상 거대한 상승 다이버전스가 살아있는 가운데 4시간 봉에서도 우상향 신호가 순항하며 차근차근 고점을 높여가는 흐름이고,
상방 65,800달러에서 66,800달러 구간에 숏 청산 물량이 대량 쌓여 있어서 단기 타겟으로 이 자리를 소화할 가능성이 높다고 보고 있습니다
66,000달러 인근 매물대 저항에 막혀 밀릴 경우 1차적으로 63,500달러 선까지 눌림목을 형성할 수 있으니 강하게 돌파하는 흐름보다 횡보하면서 저점을 높히면서 상승하는 흐름이 나와야합니다
만약 63,000달러가 깨지면 하방 청산 구간인 61,2000달러 까지 하방을 이탈 마감할 수 있습니다
여기에 이더리움은 상방에 하락 다이버전스가 남아있어 폭발적인 상승보다는 1,800달러와 1,970달러 사이의 박스권 흐름을 예상하고 있습니다
증시 분위기가 워낙 좋아서 당분간 지지 라인을 훼손하지 않는 선에서 긍정적인 반등세를 유지해 줄 것으로 기대하고 있습니다
생각보다 매도세가 약한데? 😍
🔍 보유포지션
LONG 62,398 50% 비중정리 후 관망
SHORT 64,258 신규포지션 오픈
( 추가상승시 ADD UP 하면서 순환매 진행중)
 롱

전세보증금 5억을 돌려받았는데, 왜 전보다 가난해졌을까. (FEAT. 비트코인)전세보증금 5억을 돌려받았는데, 왜 전보다 가난해졌을까. (FEAT. 비트코인)
5억은 그대로였는데, 왜 더 가난해졌을까
전세보증금 5억 원을 한 푼도 떼이지 않고 온전히 돌려받고도 더 가난해졌다면, 그건 손해를 본 게 아니라 지분을 잃은 것입니다. 통장에 찍힌 숫자는 상수였지만, 그 숫자가 대표하던 세상의 몫은 변수였기 때문이죠. 우리는 지금까지 돈을 '개수'로 세는 훈련만 받았지, 돈을 '비율'로 세는 훈련은 받아본 적이 없습니다. 오늘은 그 비율의 산수를 아주 구체적인 숫자로 확인해 보겠습니다.
먼저 현실 확인부터 하시죠. KB부동산이 발표한 7월 전국주택가격동향에 따르면, 서울 아파트 평균 전셋값은 7억458만 원을 기록하며 통계 작성 이후 처음으로 7억 원 선을 넘어섰습니다. 올해 1월 6억6948만 원과 비교하면 반년 만에 3510만 원, 5.2%가 오른 수치입니다. 계산이 잔인할 정도로 명확해집니다. 5억 원을 손에 꼭 쥐고 있던 사람은, 그 5억 원을 지키는 동안 서울 아파트 평균 전세라는 선택지에서 2억 원어치만큼 밀려난 겁니다. 돈을 잃은 적이 없는데 살 수 있는 집은 사라졌고, 지켜야 할 목표선은 저 혼자 앞으로 걸어가 버린 셈이죠.
매매 시장은 더 빠르게 달아났습니다. 같은 조사에서 서울 아파트 평균 매매가격은 15억9490만 원으로, 1월 15억2162만 원에서 반년 만에 7328만 원이 올랐습니다. 매달 평균 1000만 원 넘게 오른 셈이고, 가격순으로 한가운데에 해당하는 중위가격도 11억2000만 원에서 12억7583만 원으로 1억5583만 원 뛰었습니다. 여기서 많은 분들이 놓치는 대목이 있습니다. 우리 눈에는 '집값이 올랐다'로 보이지만, 같은 사건을 뒤집어 보면 '원화의 값이 떨어졌다'가 됩니다. 자를 대고 잰 대상이 커진 게 아니라, 자의 눈금이 촘촘해진 것일 수도 있다는 뜻이죠.
그렇다면 눈금은 왜 촘촘해졌을까요. 답은 통화량에 있습니다. 한국은행의 2026년 5월 통화 및 유동성 동향을 보면, 광의통화 M2 평균 잔액은 4184조4000억 원으로 한 달 새 32조2000억 원이 늘었습니다. 지난해 8월 이후 9개월 만의 최대 증가폭이자 7개월 연속 증가세입니다. 미국은 규모가 다릅니다. 2026년 6월 미국 M2는 전년 대비 5.6%, 금액으로는 1조2300억 달러가 늘어 사상 최대인 23조1600억 달러를 기록했습니다. 28개월 연속 증가이며, 2020년 위기 이후에만 7조7000억 달러, 월평균 1000억 달러씩 불어난 겁니다. 시야를 더 넓히면 미국 M2는 2000년 약 4조6000억 달러에서 26년 만에 다섯 배 가까이 커졌고, 전 세계 부채 총액은 348조 달러에 이르렀습니다.
여기서 반드시 짚어야 할 것이 있습니다. 새로 만들어진 돈은 모든 사람의 통장에 동시에, 균등하게 도착하지 않는다는 점입니다. 18세기 경제학자 리샤르 캉티용이 처음 정리한 이 현상은 오늘날에도 그대로 작동합니다. 새 돈은 금융시스템과 자본시장을 먼저 통과하고, 그다음 부동산 같은 자산에 닿고, 임금에는 가장 늦게, 가장 적게 도착합니다. 그래서 자산 가격은 통화 증가율을 빠르게 반영하는데, 월급은 물가라는 뒷북을 맞고 나서야 겨우 조정되는 것이죠. 순서가 곧 격차입니다.
이 '순서'는 통계로도 확인됩니다. 고용노동부의 2026년 6월 사업체노동력조사를 보면, 5월 근로자 1인당 명목임금은 398만2000원으로 1년 전보다 1.7% 올랐습니다. 그런데 물가를 반영한 실질임금은 332만1000원으로 오히려 1.4% 줄어 두 달 연속 감소했습니다. 5월 소비자물가 상승률이 26개월 만의 최고치인 3.1%를 기록한 탓입니다. 6월 물가 상승률은 3.2%로 더 올라, 실질임금이 석 달 연속 감소할 가능성까지 거론되고 있습니다.
이 세 숫자를 나란히 놓아보시죠. 통화량은 5%대로 늘고, 물가는 3%대로 오르고, 명목임금은 1%대로 오릅니다. 성실함의 문제가 아닙니다. 출발선의 문제이고, 속도의 문제입니다. 노동 소득만으로 자산 가격을 따라잡겠다는 계획은, 시속 1킬로미터로 걸어서 시속 5킬로미터로 달아나는 목표를 쫓겠다는 계획과 같습니다. 열심히 걸을수록 격차가 벌어지는 구조에서, 더 열심히 걷는 것은 해법이 될 수 없습니다.
성실하게 모은 은퇴자금이 매년 조용히 녹는 이유도 같은 자리에 있습니다. 예금은 원금을 지켜줍니다. 정확히 말하면 원금의 '개수'를 지켜줍니다. 하지만 개수를 지키는 동안 세상의 화폐 총량이 매년 5%씩 커진다면, 내 몫의 비율은 매년 그만큼 희석됩니다. 이자율 3%짜리 예금은 물가 3%와 통화 증가 5% 앞에서 실질적으로는 마이너스 상품이 되는 것이죠. 아무도 훔쳐가지 않았는데 줄어드는 이 현상을, 우리는 오랫동안 '내가 부족해서'라고 오해해 왔습니다.
흥미로운 건, 이 문제의식이 이제 변방의 주장이 아니라는 사실입니다. 골드만삭스, JP모건, 씨티, 찰스슈왑 같은 대형 금융기관들이 '디베이스먼트 트레이드', 즉 화폐가치 훼손에 대비하는 거래라는 용어를 공식 리서치에 직접 쓰고 있습니다. JP모건은 지속적인 재정적자와 높은 정부부채, 통화 팽창의 시대가 투자자들을 법정화폐 바깥의 가치 저장 수단으로 밀어내고 있다고 진단하면서, 수천 년간 그 자리를 지켜온 금과 함께 비트코인을 같은 범주에 명시적으로 포함시켰습니다. 도이체방크는 한 걸음 더 나아가 2030년까지 중앙은행이 비트코인을 준비자산으로 보유하게 될 것이라는 전망을 내놓기도 했습니다. 세계에서 가장 보수적인 축에 속하는 기관들이 같은 이름표를 붙였다는 건, 이 문제가 개인의 체감이 아니라 구조의 진단이라는 뜻입니다.
그렇다면 찍을 수 없는 돈은 어떤 모습일까요. 비트코인의 발행 스케줄은 소름 돋을 만큼 단조롭습니다. 2026년 초 채굴량이 2000만 개를 돌파했고, 남은 5% 미만의 물량은 앞으로 100년이 훨씬 넘는 시간에 걸쳐 아주 천천히 풀립니다. 마지막 조각은 2140년 무렵에야 나올 예정입니다. 현재 연간 발행률은 0.83% 수준으로, 금의 역사적 공급 증가율 1.6%보다 이미 낮습니다. 2028년 4월로 예정된 다음 반감기가 지나면 이 수치는 0.4% 안팎으로 다시 반토막 나고, 하루 신규 공급은 450개에서 225개로 줄어듭니다. 여기에 영구히 분실된 것으로 추정되는 300만~400만 개를 감안하면 실질 유통량은 1600만 개 남짓에 불과합니다.
핵심은 숫자의 크기가 아니라 숫자의 성격입니다. 한국은행이 다음 달 M2를 얼마나 늘릴지는 아무도 확답할 수 없습니다. 연준이 내년에 무엇을 매입할지도 회의실에서 결정됩니다. 반면 비트코인의 2028년 발행량, 2040년 발행량, 2100년 발행량은 지금 이 순간 누구나 계산할 수 있고, 전 세계 수만 대의 노드가 매 순간 검증합니다. 통화정책이 '사람의 재량'인 세계와 '코드의 약속'인 세계, 그 둘의 차이가 결국 우리 통장의 실질 잔고를 갈라놓는 겁니다.
물론 정직하게 덧붙여야 할 대목이 있습니다. 이 자산의 가격은 대단히 격하게 흔들립니다. 최근에도 고점 대비 절반 수준까지 밀린 구간을 지나왔고, JP모건은 올해 5월과 6월에 걸쳐 개인과 기관 모두에서 디베이스먼트 트레이드가 광범위하게 후퇴하고 있다고 지적하기도 했습니다. 다만 그 하락 구간에서도 단 하나 바뀌지 않은 것이 있습니다. 발행 스케줄입니다. 가격이 반토막 나는 동안에도 상한선은 2100만 개 그대로였고, 같은 기간 미국의 통화량은 28개월 연속 증가라는 기록을 이어갔습니다. 짧은 호흡에서는 가격이 이야기를 지배하지만, 긴 호흡에서는 규칙이 가격을 지배합니다.
그래서 오늘 드리고 싶은 제안은 '무엇을 사라'가 아니라 '무엇으로 세라'입니다. 자산을 원화 개수로만 세는 습관을 잠시 내려놓고, 내가 가진 돈이 세상 전체 화폐에서 몇 퍼센트인지, 서울 평균 전세 몇 채인지, 금 몇 돈인지로 환산해 보시기 바랍니다. 이 환산을 시작하는 순간 5억이라는 숫자는 목적지가 아니라 그저 눈금이 됩니다. 그리고 눈금이 움직인다는 사실을 인정하는 순간, 우리는 비로소 방어할 대상이 무엇인지 알게 되죠. 지켜야 할 것은 숫자가 아니라 비율입니다.
전세보증금 5억 원을 돌려받은 그날, 당신은 아무것도 잘못하지 않았습니다. 계약을 지켰고, 성실했고, 한 푼도 낭비하지 않았습니다. 다만 게임의 규칙이 개수를 세는 사람에게 불리하고 비율을 세는 사람에게 유리하도록 설계되어 있었을 뿐입니다. 문제는 당신이 아니라, 무한히 찍히는 화폐라는 말은 그런 의미에서 정확합니다. 그리고 그 규칙을 알아차린 사람에게는, 늦었다는 말보다 지금부터라는 말이 훨씬 어울립니다.
본 콘텐츠는 정보 제공을 목적으로 하며 특정 자산의 매수·매도를 권유하지 않습니다. 특히 비트코인을 포함한 가상자산은 가격 변동성이 매우 크고 원금 전액 손실이 가능하므로, 반드시 감당 가능한 범위 내에서 본인의 판단과 책임 하에 결정하시기 바랍니다.
코인베이스에서 비트코인이 210달러 더 싸다는 신호, 왜 지금이 기회일 수 있을까요코인베이스에서 비트코인이 210달러 더 싸다는 신호, 왜 지금이 기회일 수 있을까요
지금 시장에서 "미국 기관 수요가 죽었다"는 증거로 쓰이고 있는 이 지표는, 역사와 학술 연구를 함께 놓고 보면 오히려 "여기서부터의 수익률이 더 높다"는 방향을 가리키는 숫자입니다. 오늘 이 이야기를 처음부터 끝까지 풀어보겠습니다.
먼저, 지금 무슨 일이 벌어지고 있나
코인베이스 비트코인 프리미엄 지수라는 게 있습니다. 어렵게 들리지만 원리는 아주 단순합니다. 똑같은 비트코인 1개의 가격표를, 미국 대표 거래소인 코인베이스와 전 세계 주요 거래소 평균을 놓고 비교하는 겁니다. 코인베이스가 더 비싸면 플러스, 더 싸면 마이너스죠. 미국 기관과 전문 투자자가 주로 쓰는 창구가 코인베이스이기 때문에, 시장은 이 숫자를 미국 기관 수요의 온도계로 읽어 왔습니다.
그런데 지금, 이 온도계가 사상 최장 기록을 쓰고 있습니다. 코인글래스 집계 기준으로 이 지수는 78일 연속 마이너스 구간에 머물러 있고, 현재 수치는 마이너스 0.1145%입니다. 같은 기간 비트코인은 사상 최고가 대비 거의 50% 하락한 6만 4,000달러 부근에서 거래되고 있죠. 할인이 시작된 시점은 5월 19일입니다. 직전 최장 기록은 1월 16일부터 2월 24일까지의 40일이었는데, 당시 비트코인은 9만 5,000달러에서 6만 5,000달러까지 밀렸습니다. 지금의 78일은 그 기록을 거의 두 배로 늘린 셈이고, 흥미로운 건 이번에는 가격 변동 폭이 그때보다 훨씬 온순하다는 점입니다.
같은 물건인데 미국 창구에서 200달러 남짓 싸게 팔리고 있다. 표면적으로는 분명 미국 쪽이 안 산다는 뜻입니다. 10x 리서치의 마커스 틸렌 역시 미국 기관의 매도가 매수 수요를 압도하는 것으로 보인다고 짚었죠. 여기까지가 뉴스가 전하는 이야기입니다. 이제 그 다음 이야기를 하겠습니다.
첫 번째 근거, 학계가 이미 답을 내놓았습니다
가장 단단한 근거는 의외로 학술 논문에 있습니다. 마카로프와 쇼어가 저널 오브 파이낸셜 이코노믹스에 실은 「암호화폐 시장의 거래와 차익거래」는 이 분야의 고전으로 꼽히는 연구인데요, 핵심 발견이 놀랍도록 지금 상황과 맞아떨어집니다. 특정 거래소의 가격이 다른 거래소 평균보다 아래로 벌어지면, 그 거래소의 이후 수익률은 다른 거래소보다 더 높을 것으로 예측된다는 겁니다. 위로 벌어지면 그 반대고요.
말을 바꾸면 이렇습니다. 할인은 벌점이 아니라 되돌아올 자리를 표시해 둔 눈금이라는 거죠. 이 연구는 국가 간 가격 괴리가 국가 내부보다 훨씬 크고, 비트코인이 크게 오를 때 그 괴리가 벌어진다는 점도 함께 보여줍니다. 우리에게 익숙한 사례가 바로 김치 프리미엄입니다. 2017년 12월부터 2018년 초까지 미국과 한국의 일평균 가격 차이는 15%를 넘었고, 며칠은 40%까지 벌어졌습니다. 그때 한국이 비쌌던 건 한국 수요가 뜨거웠기 때문이었고, 이후 그 격차는 결국 닫혔습니다. 지금은 미국이 싼 쪽에 서 있을 뿐, 구조는 똑같습니다.
두 번째 근거, 이 신호는 늘 바닥 근처에서 나왔습니다
역사도 같은 방향을 가리킵니다. 비슷하게 길게 이어진 마이너스 프리미엄은 2022년 말과 2023년 초 약세장 저점에서 관측됐고, 그때도 시장 심리가 개선되고 기관 자금이 돌아오면서 결국 되돌려졌습니다. 2019년, 2020년 3월, 2022년 말 사례를 보면 미국의 매도 압력이 아시아의 매집으로 넘어가면서 가격 회복으로 이어지는 패턴이 반복됐습니다.
더 중요한 건 지표가 극단으로 갈 때입니다. 코인베이스의 매도 압력이 900시간 연속 이어지며 2년 내 최고 수준의 비관을 기록했는데, 크립토퀀트는 이 지표가 극단에 도달했을 때 역사적으로 비트코인에 강세 신호로 작동해 왔다고 지적합니다. 매도자 소진이 여러 지표에서 동시에 확인되고 있다는 겁니다. 시장에서 흔히 쓰는 표현으로 하면, 팔 사람이 다 팔았을 때 남는 게 바닥이죠.
세 번째 근거, 온체인 지표는 이미 바닥 신호를 대부분 켰습니다
숫자를 보시면 더 명확합니다. 고래 지갑은 2주 만에 약 27만 개의 비트코인을 매집했고, 거래소에 남아 있는 비트코인은 2017년 이후 최저 수준으로 떨어졌습니다. 전체 공급의 78%는 장기 보유자 손에 있고, 채굴자 스트레스 지표는 0.00까지 내려와 2015년·2018년·2020년·2022년 바닥과 같은 자리에 서 있습니다. 실현 손익 비율은 마이너스 0.35로, 역시 과거 대형 저점 근처에서만 나왔던 수치죠.거래소 준비금은 221만 개, 유통량의 5.88%까지 줄어 2017년 12월 이후 7년 만의 최저치입니다. 팔 수 있는 물량 자체가 지난 10년 중 가장 적다는 뜻이고, 고래들이 이 규모로 공포 국면에서 매집했던 2015년·2019년·2020년은 모두 큰 폭의 회복이 뒤따랐습니다.
한 달 만에 27만 개를 사들인 이번 매집은 2013년 이후 최대 규모이기도 했습니다.
정리하면 이렇습니다. 미국 창구에서는 팔고 있는데, 지갑에서는 사고 있습니다. 매도는 시끄럽고 매집은 조용한 법이고, 프리미엄 지수는 시끄러운 쪽만 측정하는 지표입니다.
네 번째 근거, 돈이 사라진 게 아니라 자리를 옮겼습니다
여기가 이번 국면의 가장 흥미로운 대목입니다. 기관 자본은 토큰화된 전통 금융 무기한 선물 쪽으로 옮겨가고 있고, 암호화폐 거래소들이 2026년 첫 다섯 달 동안 처리한 주식·지수·상품 무기한 선물 규모는 1조 3,200억 달러에 달합니다. 즉 미국 기관이 크립토를 떠난 게 아니라, 크립토 레일 위에서 다른 상품을 거래하고 있다는 이야기죠. 배관은 계속 두꺼워지고 있는데 그 배관을 흐르는 물의 종류만 잠시 바뀐 겁니다.
그리고 그 자금은 이미 돌아오는 조짐을 보이고 있습니다. 8월 4일 미국 현물 비트코인 ETF에는 1억 7,000만 달러 넘는 자금이 들어왔고, 블랙록 IBIT 한 곳이 1억 1,143만 달러를 담당했습니다. 이 하루치가 7월 한 달 전체와 맞먹는 규모였고, 비트코인은 6만 2,200~6만 4,000달러 구간에서 반등해 6만 4,271달러까지 올라섰습니다. 며칠 앞서서는 하루 2억 3,313만 달러가 유입되며 유출을 되돌렸는데, 7개 펀드에 자금이 들어오고 유출을 기록한 상품은 하나도 없었습니다. 2024년 1월 출범 이후 누적 순유입은 여전히 513억 달러 플러스입니다.기록적인 할인과 돌아오는 ETF 자금이 동시에 나타난다는 건, 미국 시장이 한 방향으로 비관에 빠진 게 아니라 조심스럽게 재진입하는 기관 채널과 아직 파는 현물 참가자로 갈라져 있다는 뜻입니다.
이 갈라짐이 봉합되는 순간이 보통 추세가 바뀌는 자리죠.
그래서 최저가는 어디일까요
솔직하게 말씀드리면 정확한 바닥값을 아는 사람은 없습니다. 다만 참고할 좌표는 있습니다. 계절성으로 보면 비트코인은 최근 4년 연속 8월에 하락했습니다. 2022년 마이너스 13.9%, 2023년 마이너스 11.3%, 2024년 마이너스 8.7%, 2025년 마이너스 6.5%로 평균은 약 마이너스 10%인데, 하락 폭 자체는 매년 줄어들고 있습니다. 이 패턴을 그대로 따른다면 8월 초중순 5만 8,000~6만 2,000달러 구간에서 바닥을 잡고 이후 8만~9만 2,000달러를 향한 회복이 시작되는 시나리오가 그려집니다. 하락 폭이 해마다 얕아진다는 건 시장의 맷집이 매년 좋아지고 있다는 뜻으로도 읽힙니다.
기관 전망의 폭은 여전히 넓습니다. NYDIG는 과거 약세장 깊이를 그대로 따를 경우 10월경 3만 8,000~3만 9,000달러 바닥 시나리오를 제시했고, 씨티그룹의 약세 시나리오는 5만 3,000달러입니다. 반대편에서는 톰 리가 연말 20만~25만 달러 목표를 유지하고 있죠. 번스타인은 이번 약 54% 하락이 2014년이나 2018년의 75~90% 폭락보다는 훨씬 완만하다는 점을 짚습니다. 전망의 폭이 넓다는 건 불확실하다는 뜻이기도 하지만, 동시에 비관이 이미 가격에 충분히 반영됐다는 뜻이기도 합니다.
마지막으로, 210달러의 의미
가장 실용적인 이야기로 마무리하겠습니다. 이 지표는 예측 도구이기 전에 가격표입니다. 지금 미국 창구에서 비트코인을 사는 사람은 글로벌 평균보다 싸게 삽니다. 78일 동안 매일 조금씩 나눠 담아온 투자자라면, 이 기간 내내 세계 평균보다 낮은 단가로 평단을 쌓아온 셈이죠. 프리미엄이 다시 플러스로 돌아설 때가 확인 신호가 되겠지만, 그때가 되면 이 할인은 이미 사라지고 없을 겁니다.
같은 물건에 붙은 다른 가격표를 보면서 "왜 이렇게 인기가 없지"라고 물을 수도 있고, "왜 이렇게 싸지"라고 물을 수도 있습니다. 사상 최장이라는 수식어가 붙은 지금, 두 번째 질문을 던지는 사람이 결국 어떤 자리에 서게 될지는 데이터가 꽤 일관되게 말해주고 있습니다.
본 콘텐츠는 정보 제공을 목적으로 하며 특정 종목이나 자산에 대한 투자 권유가 아닙니다. 모든 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다.
트럼프 대통령 "이것이 미국의 황금시대이며, 우리는 이제 막 시작한 것입니다." 트럼프 대통령 "이것이 미국의 황금시대이며, 우리는 이제 막 시작한 것입니다."
미국 제조업이 4년 만에 가장 빠르게 돌아가고 있습니다, 트럼프의 '황금시대' 발언, 데이터는 뭐라고 말할까요
이번 주 나온 미국 경제 지표들은, 정치적 수사를 걷어내고 숫자만 놓고 봐도 상당히 인상적입니다. 제조업 경기지표는 4년 2개월 만에 최고치를 찍었고, 증시는 다우와 S&P500이 나란히 사상 최고를 새로 썼으며, 상품 수출은 다섯 달 연속 2,000억 달러 선을 지켜냈습니다. 하나씩 큰 그림부터 세부 데이터까지 풀어드리겠습니다.
첫 번째, 공장이 다시 돌아가기 시작했습니다
가장 강력한 신호는 8월 3일 발표된 7월 ISM 제조업 지수였습니다. 제조업 PMI가 55.6%를 기록하며 6월보다 2.3%포인트 상승했고, 이는 2022년 5월(55.9%) 이후 가장 높은 수치입니다. 전체 경제로 보면 21개월 연속 확장입니다. 시장 전망치는 54.0이었으니, 기대치를 큰 폭으로 웃돈 셈이죠. 제조업 활동 자체는 7개월 연속 확장 국면입니다.
내용을 뜯어보면 더 좋습니다. 생산지수가 58.5%로 6월의 52.2%보다 6.3%포인트 뛰어올랐는데, 이는 2021년 11월(60.5%) 이후 최고치입니다. 여기서 진짜 주목할 대목이 나옵니다. 고용지수가 52.8%로 3.1%포인트 올라 33개월 만에 처음으로 확장 영역에 진입했습니다. 거의 3년 만에 미국 공장들이 사람을 다시 뽑기 시작했다는 뜻입니다. 패널 응답자의 60%가 채용 중이라고 답했죠.
수요 쪽도 탄탄합니다. 수주잔고지수는 55.0%로 6월(50.5%)보다 4.5%포인트 올랐습니다. 주문이 생산능력을 앞지르기 시작했다는 신호죠. 신규 수출주문도 확장 전환했고, 고객재고지수는 40.7%로 '너무 낮은' 수준에 머물렀습니다. 고객 재고가 바닥이라는 건 결국 채워 넣어야 한다는 뜻이라 통상 향후 생산에 긍정적으로 해석됩니다. ISM이 조사하는 16개 제조업종 가운데 15개가 확장했고, 화학제품 한 곳만 위축이었습니다.
일시적 반등이 아니냐는 질문에 대해, 수전 스펜스 ISM 제조업 조사위원장은 "한두 달짜리 추세가 아니라는 게 제 직감"이라며, 기업들이 6개월 이상 견조한 수요 요인이 올바른 방향으로 가는 것을 보고 있다고 말했습니다.
두 번째, 신규 주문은 일곱 달째 늘고 있습니다
신규주문지수는 56.7%로 6월의 56.0%보다 0.7%포인트 상승하며, 네 달 연속 위축을 겪은 뒤 7개월 연속 확장을 이어갔습니다. PMI 지표에서 신규 주문은 '미래의 생산'입니다. 지금 주문이 쌓인다는 건 앞으로 몇 달간 공장이 돌아갈 물량이 확보됐다는 뜻이죠.
왜 이런 흐름이 나오는 걸까요. AI 관련 설비투자, 생산 리쇼어링, 방위 조달 확대가 의미 있는 버팀목이 되고 있다는 게 시장의 해석입니다. 실제로 IndustrialSage가 집계한 미국 제조업 투자 발표 누적액은 7월 28일 기준 1조 9,480억 달러에 달합니다. 219개 기업, 40개 주와 푸에르토리코에 걸친 규모죠. 전력 인프라도 따라옵니다. S&P 글로벌은 2026~2030년 미국 전력 유틸리티 설비투자가 약 1조 3,000억 달러로 사상 최대가 될 것으로 전망했는데, 주된 동인은 데이터센터 수요입니다.
세 번째, 증시는 실제로 신기록 행진 중입니다
8월 4일 뉴욕 증시는 화려했습니다. S&P500이 1.79% 올라 7,736.52로 마감했고, 나스닥 종합지수는 2.59% 상승한 26,584.99, 다우존스 산업평균지수는 907.47포인트, 1.71% 오른 54,085.88을 기록했습니다. S&P500은 두 달 만의 사상 최고치였고, 다우는 사상 처음으로 54,000선 위에서 마감했습니다. 소형주 지수인 러셀2000까지 사상 최고 마감에 동참했습니다. 대형주만 오르는 장이 아니라는 뜻이라 의미가 큽니다.
7월 29일 저점 이후 나스닥은 9% 가까이 급반등했습니다. 8월 첫 거래일에는 아마존이 사상 처음으로 시가총액 3조 달러를 돌파했고요.
이 랠리를 떠받치는 건 실적입니다. 팩트셋 집계 기준 2분기 S&P500 블렌디드 이익 증가율은 47.4%로, 알파벳과 아마존을 제외해도 28.8%입니다. 그래도 2개 분기 연속 20% 이상, 7개 분기 연속 두 자릿수 증가입니다. 11개 섹터 중 10개가 증가했고, 그중 8개가 두 자릿수 성장이었습니다. 47.4%가 확정된다면 2021년 2분기(91.6%) 이후 최고 증가율이 됩니다. 매출 증가율도 14.1%였고, 특히 해외 매출 비중이 절반을 넘는 기업들의 이익 증가율은 74.7%에 달했습니다. 미국 기업들이 국내뿐 아니라 해외에서도 돈을 벌고 있다는 얘기죠.
네 번째, 수출은 조용히 기록을 쌓고 있습니다
8월 4일 발표된 6월 무역통계가 이 대목을 뒷받침합니다. 6월 상품 수출은 2,069억 달러, 총수출은 3,147억 달러였고, 서비스 수출은 전월보다 11억 달러 늘어난 1,078억 달러였습니다. 서비스 수지는 288억 달러 흑자였고요. 2월 2,062억 달러를 시작으로 4월 사상 최고치를 거쳐 6월까지, 상품 수출은 다섯 달 연속 2,000억 달러 선을 지켰습니다. 월 2,000억 달러대를 열두 달로 환산하면 약 2조 5,000억 달러. 트럼프 대통령이 언급한 숫자와 정확히 맞아떨어집니다.
누적 통계는 더 인상적입니다. 올해 들어 상품·서비스 무역적자는 전년 동기 대비 1,893억 달러, 33.8% 줄었습니다. 수출은 1,983억 달러, 11.7% 늘어난 반면 수입은 0.4% 증가에 그쳤습니다. 6월 적자 자체도 733억 달러로 5월 776억 달러에서 44억 달러, 5.6% 개선됐습니다.
수출 품목을 보면 미국 경제의 체질이 보입니다. 최근 12개월간 가장 많이 수출된 품목은 민간 항공기·엔진·부품, 비화폐용 금, 원유 순으로, 이 세 품목이 전체 상품 수출액의 17.94%를 차지했습니다. 고부가 항공우주와 에너지가 미국 수출의 기둥이라는 뜻입니다.
다섯 번째, GDP 헤드라인 뒤에 숨은 진짜 숫자
2분기 실질 GDP 성장률은 연율 1.5%로 1분기 2.1%보다 둔화했습니다. 여기까지만 보면 밋밋하죠. 그런데 속을 들여다보면 이야기가 달라집니다. 가계 소비는 1분기 0.5%에서 3.2%로 가속했고, 기업 고정투자는 연율 8.4% 증가했습니다. 무역과 재고 왜곡을 제거한 핵심 수요 지표인 '민간 국내 최종수요'는 1분기 1.7%에서 3.9%로 두 배 이상 뛰었습니다. 헤드라인이 눌린 건 AI 구축에 쓰일 반도체 등 수입이 11.5% 급증하며 성장률을 1.5%포인트 깎아먹었기 때문입니다. AI 설비를 사들이느라 GDP가 낮게 나온 겁니다. 성격이 전혀 다른 마이너스죠.
EY는 이를 근거로 올해 미국 성장률 전망을 2.1%로 상향하고 2027년에도 2.0% 성장을 예상했습니다. 그리고 애틀랜타 연은의 GDPNow 실시간 성장률 추정치는 기존 5%에서 6.2%로 뛰어올랐습니다.
정리하면
제조업 생산과 고용, 신규 주문, 기업 이익, 수출, 증시가 동시에 같은 방향을 가리키고 있습니다. 특히 33개월 만의 제조업 고용 확장 전환은 이번 사이클에서 처음 나온 신호라 무게가 다릅니다.
물론 짚어드릴 부분도 있습니다. 물가지수는 71.1%로 여전히 높고, 원자재 비용은 22개월 연속 상승 중입니다. S&P글로벌 PMI는 53.9로 제자리걸음이었고, 헤드라인이 부진한 생산·판매 증가세를 가린다고 경고했습니다. 뱅크오브아메리카에 따르면 8월부터 10월은 역사적으로 S&P500의 가장 약한 3개월 구간이기도 하죠. 이익 증가율도 알파벳·아마존의 일회성 평가이익 기여가 컸다는 점을 감안해야 합니다.
그래서 균형 잡힌 결론은 이렇습니다. 지표는 분명 좋아졌고 방향성도 뚜렷하지만, 인플레이션과 이익 집중도라는 두 개의 숙제가 남아 있습니다. 어느 쪽에 무게를 둘지는 결국 투자자 각자의 판단이겠죠.
본 콘텐츠는 정보 제공 목적이며 투자 권유가 아닙니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다. AI 신용 거품이 비트코인 '폭락 붐'을 부추겨 100만 달러를 돌파할 수 있다AI 신용 거품이 비트코인 '폭락 붐'을 부추겨 100만 달러를 돌파할 수 있다
AI 신용 거품이 비트코인을 100만 달러로 밀어 올린다, 아서 헤이즈 '시추에이션십' 완전 해부
비트멕스 공동창업자 아서 헤이즈가 8월 4일 내놓은 새 에세이 '시추에이션십(Situationship)'의 핵심은 단 한 문장으로 요약됩니다. AI 인프라 붐은 2000년식 '실적 이야기'가 아니라 2008년식 '신용 이야기'로 끝난다는 겁니다. 그리고 신용으로 끝나는 이야기의 결말은 언제나 같습니다. 정부와 중앙은행이 나서서 돈을 찍는 것이죠. 헤이즈는 바로 그 지점에서 비트코인이 100만 달러를 향한다고 봅니다. 본인 표현을 빌리면 이번 글은 "머니 프린터가 하이퍼 브르르 하며 돌아가 다시 강세장으로 데려가는 이유를 쓴 비트코인 불(bull) 에세이"입니다.
왜 하필 2008년이냐, 여기가 이 글의 가장 날카로운 대목입니다. 헤이즈는 데이터센터를 '컴퓨터가 들어 있는 레버리지 부동산'으로 정의합니다. 데이터센터 부지와 건물, 전력 인입, 냉각 설비는 본질적으로 부동산 개발이고, 그 안의 반도체는 더 싸고 빠른 신형 칩이 나오는 순간 경제적 가치를 잃는다는 것이죠. 즉 자산은 부동산처럼 장기이고, 담보의 가치는 반도체처럼 단기라는 겁니다. 이 미스매치가 이번 사이클의 서브프라임 역할을 한다는 게 헤이즈의 진단입니다. 실제로 그는 앞선 인터뷰에서 GPU 구입 자금을 5~6년에 걸쳐 상각하는 대출로 조달하는데 정작 GPU는 2년이면 AI 워크로드에서 구식이 된다는 점, 그리고 미국 모델 대비 훨씬 낮은 가격으로 치고 들어오는 중국 AI 모델을 두 가지 위협으로 꼽았습니다. "중국 가격으로 수렴하면 GPU 현금흐름 가정 자체가 허구가 되고, 그때부터는 신용 사건이 된다. 신용 사건으로서 이것은 서브프라임보다 클 것"이라는 표현까지 썼죠.
숫자를 보면 이 논지는 단순한 비관론이 아닙니다. 헤이즈의 계산에 따르면 2022년 11월부터 2026년 중반까지 발행된 AI 관련 부채는 약 1조 5,000억 달러이고, 이는 같은 기간 미국 M2 증가분과 거의 정확히 일치합니다. 새로 만들어진 달러가 비트코인의 매수 호가에 닿기 전에 데이터센터와 GPU 클러스터가 전부 빨아들였다는 뜻입니다. 지난 2년간 "유동성은 느는데 비트코인은 왜 안 오르나"라는 질문에 대한, 가장 설득력 있는 답이 여기 있습니다. 돈이 없었던 게 아니라 다른 문이 먼저 열려 있었던 겁니다.
이 진단은 헤이즈 혼자만의 것이 아닙니다. 중앙은행들의 중앙은행이라 불리는 국제결제은행이 같은 그림을 그렸습니다. BIS는 3월 분기 보고서에서 하이퍼스케일러의 자본지출이 통상적 투자 규모를 크게 넘어서면서 점점 더 많은 부분이 차입으로 조달되고 있고, 회사채 총발행이 2025년 1,000억 달러를 넘었으며 대부분 만기 5년 초과의 장기물이었다고 못 박았습니다. 사모신용 펀드가 2025년 한 해에만 AI 관련 기업에 400억 달러 넘는 대출을 일으켰는데, 이는 다섯 배 급증이면서도 공개 채권시장보다 공시가 훨씬 부실한 영역에서 벌어진 일이라는 지적도 나왔습니다. 6월 28일 연차보고서에서 BIS는 아예 5대 하이퍼스케일러가 2025~2026년 1조 달러 넘는 AI 자본지출을 집행하는데 이 약속이 이익과 잉여현금흐름을 앞지르고 있다고 경고했습니다.
규모는 더 커지고 있습니다. 2025년 하이퍼스케일러 채권 발행은 약 1,210억 달러로 5년 평균의 네 배를 넘었고, 미국 달러 투자등급 회사채 순발행의 약 30%가 AI 관련이었으며, 데이터센터 부채 발행 총액은 1,820억 달러로 거의 두 배가 됐습니다. 외부 조달의 주력은 사모신용이고, 블랙스톤·블루아울·아폴로·핌코·블랙록이 특수목적법인과 직접대출을 통해 그 대부분을 공급하고 있습니다. 2026년 글로벌 AI 관련 부채 발행 전망치는 약 5,700억 달러이고, 5월 말까지 이미 2,360억 달러가 가격 결정을 마쳤는데 이는 전년 동기의 네 배 속도입니다. 데이터센터 관련 사모·부외 구조는 8,000억 달러 규모로 추정되는데, 이렇게 되면 공개된 재무제표만 봐서는 누가 위험을 지고 있는지 알 수 없게 됩니다. 게다가 수요 쪽 신호도 있습니다. 2월에는 하이퍼스케일러 채권 청약이 발행액의 다섯 배 가까이 몰렸는데 7월에는 두 배 아래로 내려왔습니다. 시장이 깨지고 있다는 뜻은 아닙니다만, 발행자가 더 비싼 값을 치러야 한다는 신호인 건 분명하죠.
여기서 많은 분들이 "그런데 빅테크는 다 잘 벌고 있지 않나"라고 물으십니다. 맞습니다. 그리고 바로 그 지점이 이 논지를 약화시키는 게 아니라 오히려 정교하게 만듭니다. 알파벳은 2분기 자본지출 449억 달러를 집행했고, 2026년 가이던스를 기존 1,800억~1,900억 달러에서 1,950억~2,050억 달러로 올렸습니다. 구글 클라우드 매출은 전년비 82% 늘어난 248억 달러, 영업이익 88억 달러, 백로그는 5,140억 달러입니다. 마이크로소프트는 분기 자본지출 410억 달러에 커머셜 잔여계약의무 6,780억 달러, AWS는 매출 422억 달러로 18개 분기 만의 최고 성장률인 37%를 기록했습니다. 수요가 무너지고 있다는 증거는 어디에도 없습니다.
문제는 재정적 부담이 이 회사들 사이에 고르게 나타나지 않는다는 데 있습니다. 아마존의 최근 12개월 잉여현금흐름은 76억 달러 유출로 돌아섰고, 회사는 그 원인을 AI 투자와 연결된 유형자산 취득 661억 달러 증가로 설명했습니다. 더 인상적인 건 장부 바깥의 숫자입니다. 알파벳은 6월 30일 기준 아직 개시되지 않은 데이터센터 중심 리스의 미래 지급액 852억 달러와, 총 8,110억 달러의 구매약정 및 계약상 의무를 공시했습니다. 마이크로소프트는 금융리스 부채 629억 달러에 더해 아직 시작되지 않은 리스 1,966억 달러를, 메타는 미개시 리스 약 1,828억 달러와 취소불능 계약 약정 2,376억 달러를 공시했습니다. 손익계산서에는 아직 등장하지 않았지만 이미 서명된 약속들입니다.
그리고 그 약속의 구조가 정확히 '2008년의 문법'을 닮았습니다. 메타와 블랙록은 텍사스 엘패소에 1기가와트급 캠퍼스를 짓는 합작을 발표했고 메타는 이를 100억 달러 이상 규모로 설명했습니다. 앞서 메타가 블루아울 캐피털과 맺은 루이지애나 캠퍼스는 약 270억 달러 규모인데, 블루아울 펀드가 지분 80%를 갖고 메타는 20%만 남겼습니다. 외부 자금 일부는 핌코 등 채권 투자자에게 사모로 매각된 부채로 조달됐고, 메타는 시설을 임차하면서 일정 조건에서 잔존가치 보증을 제공했습니다. 자산은 밖으로 내보내고, 임차료는 안에서 내고, 최악의 경우 손실은 다시 안으로 들어오는 구조. 이걸 어디서 본 것 같으시다면, 정확히 보신 겁니다.
순환 구조도 이미 관찰됩니다. 에포크AI가 6월 공시 분석에서 밝힌 바에 따르면 5대 하이퍼스케일러의 자본지출은 연 70% 안팎으로 늘고 있는데 영업현금흐름은 연 23% 증가에 그치며, 2026년 3분기에는 이들 합산 잉여현금흐름이 0에 도달할 것으로 전망됐습니다. 엔비디아가 2026년 1분기 코어위브 주식 20억 달러어치를 추가 매입하는 동안 코어위브는 엔비디아 하드웨어 여러 세대를 채택하기로 약정했고, 코어위브의 매출 백로그는 3월 기준 994억 달러인데 부채는 약 250억 달러입니다. 종이 위에서는 깔끔한데, 앵커 고객 한 곳이 속도를 늦추는 순간 전체가 흔들리는 구조죠.
그래서 헤이즈의 시간표는 이렇습니다. 발표되는 AI 자본지출 증가율이 2027년 하반기부터 둔화되기 시작해 2028년에 뚜렷해지고, 시장은 결국 건설 계획을 줄이는 기업에 보상하기 시작할 것이라는 겁니다. 그 시점에 약한 프로젝트가 부채와 리스와 이자를 감당할 현금을 만들지 못하면 손실이 드러나고, 선도 기술기업이 여전히 흑자여도 AI 인프라 익스포저를 가진 대주와 투자자에게 스트레스가 번진다는 시나리오죠.
여기서 두 번째 결정적 논리가 등장합니다. 왜 정부가 반드시 구제에 나서느냐. 헤이즈는 컴퓨팅 역량이 중국과의 경제 경쟁의 일부가 된 이상, 미국 당국은 전략적으로 중요한 AI 기업과 그 대주들을 보호할 수밖에 없다고 봅니다. 반도체와 데이터센터가 국가 안보 자산이 된 세상에서, AI 신용 사건은 '시장에 맡길 수 있는 사건'이 아니라는 겁니다. 2008년 은행 구제와 다른 점이 있다면, 이번엔 명분이 훨씬 강력하다는 것이죠.
연준 쪽 상황을 보면 이 시나리오의 예열은 이미 진행 중입니다. 연준은 7월 29일 기준금리를 3.50~3.75%로 9대 3 표결로 동결했고 AI 구제 프로그램이나 신규 자산매입 계획은 발표하지 않았습니다. 다만 7월 통화정책보고서에 따르면 1월 초 이후 국채 단기물 매입은 2,500억 달러에 육박했고 그중 약 1,600억 달러가 준비금 관리 목적 매입입니다. 공식적으로는 양적완화가 아니라 준비금 유지 조치입니다만, 결과적으로 대차대조표는 커지고 있고 은행 신용의 토대는 두터워지고 있습니다. 진짜 '빅 프린트'는 아직 시작도 안 했다는 뜻이죠.
이제 비트코인 쪽 숫자를 보겠습니다. 8월 5일 비트코인은 6만 4,000달러 부근에서 거래됐고, 헤이즈는 6만~7만 달러 구간에서 바닥을 다지며 하방은 5만 달러 부근이라고 봤습니다. 그 뒤에 100만 달러를 향한 상승이 온다는 순서입니다. 중요한 건 이 순서를 헤이즈 본인이 미화하지 않는다는 점입니다. 그는 위기를 촉발할 차주가 누구인지, 비트코인의 정확한 바닥이 어디인지 자신은 특정할 수 없다고 인정했고, 신용 충격의 첫 국면에서는 투자자들이 유동성 좋은 자산을 팔고 마진콜에 대응하며 레버리지를 줄이기 때문에 비트코인이 먼저 다칠 수 있다는 점도 짚었습니다. 먼저 맞고, 그다음에 웃는다는 얘깁니다.
그런데 바로 이 '먼저 맞은 상태'가 지금 데이터에 그대로 찍혀 있습니다. 글로벌 M2 유동성은 6월 13조 5,000억 달러대가 아니라 135조 달러를 넘어 사상 최고를 기록했는데, 비트코인은 직전 고점에서 한참 아래인 6만 달러대 중반에 머물러 유동성 확장 모델과 눈에 보이는 괴리를 만들어냈습니다. CF 벤치마크가 2000년부터 2026년 2월까지 월간 데이터로 롤링 회귀를 돌린 결과, 같은 유동성 환경에서 금은 2025년 초 이후 약 89% 올라 온스당 5,000달러를 넘었고 글로벌 주식도 21% 넘게 상승했는데, 비트코인만 홀로 10만 4,000달러대에서 6만 8,000달러대로 반대 방향으로 움직였습니다. 헤이즈의 프레임으로 읽으면 이건 상관관계가 깨진 게 아니라, AI 부채가 그 유동성을 중간에서 가로챈 결과입니다.
학술 쪽 근거도 이 해석을 지지합니다. 공적분 분석 기반 연구에 따르면 M2와 비트코인 가격의 장기 탄력성 추정치는 2.65로, M2가 1% 늘면 비트코인 가격은 2.65% 오르는 관계가 확인됐고, 오차수정항이 통계적으로 유의해 장기 균형에서 벗어난 편차의 약 12%가 매달 되돌려지는 것으로 나타났습니다. 장기 균형이 존재한다면, 지금의 괴리는 소멸이 아니라 부채(負債)입니다. 언젠가 갚아야 할 가격이라는 뜻이죠. 실제로 비트코인 대 금 비율을 글로벌 M2 기준 적정가치와 비교하면 페어밸류 선 아래로 2시그마 밴드까지 내려간 마이너스 Z스코어가 관측되는데, Z스코어 -2 수준은 역사적으로 발생한 적이 없는 최대 오정가 지점이라는 분석도 나와 있습니다.
100만 달러라는 숫자의 산수도 짚고 넘어가겠습니다. 코인당 100만 달러는 완전희석 네트워크 가치로 약 21조 달러를 의미하며, 이는 크립토 네이티브 자본만으로는 불가능하고 글로벌 매크로 포트폴리오의 대규모 재배분이 있어야 도달 가능한 수치입니다. 헤이즈의 시나리오가 바로 그 재배분의 트리거를 제공합니다. AI 금융 스트레스가 은행과 사모신용을 때리고, 정책당국이 대규모 유동성을 주입하고, 1조 5,000억 달러의 AI 부채가 가치를 파괴하는 걸 지켜본 투자자들이 실패한 거래와 분리된 희소자산을 찾는 순서죠. 돌아갈 곳이 없어진 돈이 어디로 가느냐, 이 질문에 대한 답이 이번 사이클의 전부입니다.
투자자 입장에서 실무적으로 봐야 할 지표도 명확합니다. 앞으로의 증거는 헤이즈의 에세이가 아니라 기업 가이던스와 신용시장에서 나옵니다. 2027년 자본지출 계획, 클라우드 백로그의 매출 전환율, 데이터센터 가동률, 리스 약정, 사모신용 스프레드, 그리고 AI 인프라와 연결된 디폴트 발생 여부를 보시면 됩니다. 연준의 다음 회의는 9월 15~16일입니다. 반대로 클라우드 매출이 계속 견조하고 가동률이 높고 AI 서비스가 수익을 내고 신용 성과가 안정적이라면 이 논지는 힘을 잃습니다. 지금 우리가 서 있는 자리는 확정된 위기가 아니라, 확률이 올라가고 있는 시나리오 위입니다.
정리하겠습니다. 헤이즈의 이야기는 "AI가 사기다"라는 이야기가 아닙니다. 오히려 반대입니다. AI 수요는 진짜인데, 그 진짜 수요를 짓는 방식이 부동산 개발과 레버리지의 문법을 따르고 있다는 겁니다. 기술은 성공하는데 자금 조달 구조가 실패할 수 있다는 것, 이게 2000년과 2008년의 결정적 차이죠. 그리고 신용으로 실패한 구조는 언제나 화폐로 수습됩니다. 그 수습의 청구서가 달러 희석이고, 희석의 최대 수혜자로 헤이즈가 지목한 자산이 공급이 2,100만 개로 고정된 비트코인입니다.
지금 6만 달러대의 비트코인 가격표가 불편하게 느껴지신다면, 헤이즈의 프레임에서 그건 실패의 증거가 아니라 순서의 증거입니다. 유동성은 이미 만들어졌고, 다만 다른 문으로 먼저 들어갔을 뿐입니다. 그 문이 닫히는 날, 돈은 갈 곳을 다시 찾게 됩니다.
※ 본 콘텐츠는 정보 제공을 목적으로 하며 특정 종목이나 자산에 대한 투자 권유가 아닙니다. 언급된 전망은 발언자 개인의 시나리오이며 확정된 사실이 아닙니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다. AI가 4년 안에 24배 커진다는 골드만의 전망, 그런데 실제 데이터는 이미 그 전망을 앞지르고 있습니다 AI가 4년 안에 24배 커진다는 골드만의 전망, 그런데 실제 데이터는 이미 그 전망을 앞지르고 있습니다
골드만삭스가 내놓은 "2030년까지 AI 토큰 수요 24배"라는 전망은 과장이 아닙니다. 오히려 지금 공개되는 실측 데이터를 보면, 이 숫자가 보수적일 가능성이 훨씬 높습니다. 그리고 이 흐름의 직격탄을 맞는 자리는 이미 실적 숫자로 증명되기 시작했는데요, 대부분의 포트폴리오는 아직 그 자리를 비워두고 있습니다.
골드만삭스 리서치는 전 세계 토큰 소비량이 2026년부터 2030년 사이 24배 늘어 월 12만조 토큰에 이를 것으로 전망했습니다. 이 가운데 엔터프라이즈 에이전트만 따로 떼어도 2030년 월 5만 6,000조 토큰을 소비하고, 전 세계 일일 AI 쿼리는 2025년 약 50억 건에서 230억 건으로 늘어난다는 계산입니다. 2040년까지 시야를 넓히면 현재의 55배, 그리고 전체 토큰 사용량의 70% 이상을 기업용 에이전트가 차지하게 됩니다. 챗봇에 사람이 가끔 질문을 던지는 세계에서, 사람이 자는 동안에도 에이전트가 쉬지 않고 일하는 세계로 넘어간다는 뜻이죠.
그런데 진짜 중요한 대목은 따로 있습니다. 바로 수익성의 방향이 바뀐다는 점인데요. 추론 비용은 하드웨어 발전에 힘입어 연 60~70%씩 떨어지고 있고, 토큰 가격은 안정화되면서 2026년 상반기부터 주요 클라우드 사업자와 모델 기업의 매출총이익이 플러스로 돌아선다는 것이 골드만의 판단입니다. 담당 애널리스트 짐 슈나이더는 "하이퍼스케일러의 잉여현금흐름이 압박받으면서 자본지출의 지속 가능성에 대한 우려가 커졌다"고 지적하면서도, 마진이 오르면 현금 창출이 따라온다는 점을 근거로 '마진 변곡점'을 이야기합니다. 즉 지금까지 AI는 돈을 쓰는 일이었지만, 올해를 기점으로 돈을 버는 일이 된다는 겁니다.
그렇다면 이 전망이 얼마나 현실적일까요. 여기서 흥미로운 숫자가 등장합니다. 순다르 피차이 구글 CEO는 지난 5월 I/O 2026 기조연설에서, 2년 전 월 9조 7,000억 토큰이던 처리량이 작년 480조 토큰을 거쳐 지금은 3,200조 토큰을 넘어섰다고 밝혔습니다. 1년 만에 7배입니다. 모델 API는 분당 190억 토큰을 처리하고 있고, 지난 12개월 동안 1조 토큰 이상을 소비한 구글 클라우드 고객사만 375곳에 달합니다. 골드만이 잡은 현재 전 세계 기준선이 월 5,000조 토큰인데, 구글 한 회사가 3,200조를 처리하고 있는 셈이죠. 업계 추정으로 현재 일일 처리량은 370조 토큰 안팎, 연 환산 13만 5,000조에 이르고, 델은 자사의 2028년 토큰 처리 전망치를 57배 상향하면서도 여전히 보수적이라고 평가했습니다. 전망이 현실을 따라가지 못하는, 보기 드문 국면입니다.
여기까지가 큰 그림이고요, 이제 진짜 질문으로 넘어가 보겠습니다. 엔비디아와 아마존, 마이크로소프트가 이 물결을 탄다는 건 이미 모두가 아는 이야기입니다. 흥미로운 건 병목이 어디로 이동하느냐죠. 토큰이 24배 늘어나면 병목은 연산에서 데이터 이동으로, 다시 전력으로, 그리고 제조 품질과 시간 동기화로 순차적으로 옮겨갑니다. 그 각 층에 조용히 자리 잡은 이름들이 있습니다.
먼저 데이터 이동입니다. 아스테라 랩스는 데이터센터 안에서 GPU끼리, 그리고 GPU와 메모리를 연결하는 칩을 만듭니다. 바로 어제인 8월 4일 발표된 2분기 실적은 분기 매출 3억 9,240만 달러, 전 분기 대비 27%, 전년 대비 104% 성장한 사상 최대치였습니다. 비GAAP 총마진은 목표치를 넘어선 73.7%, 영업이익률은 39.1%, 희석 주당순이익은 0.80달러로 전 분기보다 30% 이상 뛰었고요. 3분기 가이던스는 5억 4,000만~5억 6,000만 달러로, 중간값 기준 40% 순증이라는 놀라운 숫자를 제시했습니다. 고밀도 AI 패브릭 스위치인 스코피오 X가 계획보다 한 분기 앞당겨 최대 제품군으로 올라선다는 것이 근거입니다. 3분기 매출 가이던스 중간값은 시장 컨센서스를 무려 32% 웃돌았습니다.
같은 층에서 크레도 테크놀로지는 대형 GPU 클러스터를 잇는 능동 전기 케이블과 고속 연결 제품을 공급합니다. 2026 회계연도 4분기 매출은 4억 3,700만 달러로 전년 대비 157% 늘었고, 연간 매출은 세 배 이상 뛰어 13억 달러, 비GAAP 순이익은 다섯 배 넘게 늘어난 6억 6,200만 달러를 기록했습니다. 회사는 2027 회계연도에 80% 이상의 매출 성장을 제시했고, 7억 5,000만 달러를 들여 더스트포토닉스를 인수하며 광학 연결까지 수직계열화했습니다. 토큰 처리량이 늘면 데이터센터 내부의 동서 트래픽이 늘고, 그건 곧 이 회사가 파는 물건의 수요입니다.
다음은 시간입니다. 시타임이 만드는 정밀 타이밍 칩은 화려하지 않지만, 수천조 토큰 규모에서는 타이밍 오차가 순식간에 누적되기 때문에 결정적입니다. 1분기 매출은 1억 1,360만 달러로 88.3% 성장했고, 특히 통신·엔터프라이즈·데이터센터 부문이 7,570만 달러로 158% 급증했습니다. 회사는 연간 성장률 전망을 80% 이상으로 상향했고요. 여기서 주목할 대목이 하나 있습니다. 새로운 추론 인프라는 GPU 활용률을 높이고 지연을 줄이기 위해 학습용 시스템보다 2~4배 많은 타이밍 콘텐츠를 요구합니다. 추론 시대가 곧 이 회사의 시대라는 뜻이죠. 게다가 7월 1일 르네사스의 타이밍 사업 인수를 완료하면서 클로킹 포트폴리오를 10배로 키웠고, 매출 10억 달러 목표에 한 걸음 다가섰습니다. 공교롭게도 오늘 2분기 실적이 발표됩니다.
품질 관리 층에는 온토 이노베이션이 있습니다. 1분기 매출·총마진·영업이익률·주당순이익이 모두 가이던스 상단을 넘겼고, 2분기 매출 가이던스는 3억 2,000만~3억 3,000만 달러, 연간 매출은 13억 달러 이상으로 상향됐습니다. 첨단 패키징 부문은 2026년 50% 이상 성장이 예상되고요. 핵심 검사 장비인 드래곤플라이 G5는 TSMC의 2.5D 첨단 패키징 신규 장비 선정 심사를 통과했고, 주요 HBM 제조사의 HBM4 양산 라인에도 채택돼 2D·3D 계측을 합쳐 2억 4,000만 달러가 넘는 물량 구매 계약을 확보했습니다. AI 가속기를 물리적으로 존재하게 만드는 공정이 바로 이 첨단 패키징인데, 그 공정의 합격 판정을 이 회사 장비가 내리는 겁니다.
전력 층에서는 나비타스 세미컨덕터가 자리를 잡고 있습니다. 2분기 매출은 1,050만 달러로 전 분기 대비 22% 늘며 가이던스 상단을 기록했고, 고전력 시장은 전년 대비 50% 넘게 성장했습니다. 회사는 하반기에도 두 자릿수 분기 성장을 예상하며, 연말이면 모바일·저가 소비자 매출이 사실상 사라지고 거의 전량이 고전력 시장에서 나올 것이라고 밝혔습니다. 엔비디아 GTC에서는 GaNFast 기술을 적용해 800V를 6V로 단일 단계에서 변환하는 20kW 전력 공급 보드를 선보였는데, 최대 효율이 97.5%에 달합니다. APEC에서는 EPFL과 함께 3300V·1200V SiC 소자를 쓴 250kW 고체 변압기를 시연했고요. 토큰 24배는 곧 전기 수요의 비례 증가이고, 효율적인 전력 변환은 노출을 가질 만한 실질적 제약입니다.
마지막으로 마콤 테크놀로지 솔루션즈는 서버 간 데이터를 나르는 광학·RF 부품을 공급합니다. 2026 회계연도 2분기 매출은 2억 8,900만 달러로 22.5% 성장했고, 조정 영업이익률은 27.8%까지 올라왔습니다. 특히 데이터센터와 방산에서 기록적 수요가 나오며 수주 대 매출 비율이 1.5대 1이라는 사상 최고 수준을 찍었고, 1.6T 수요를 근거로 데이터센터 부문 연간 성장 전망을 35~40%에서 60% 이상으로 대폭 상향했습니다. 3분기 가이던스는 3억 3,100만~3억 3,900만 달러, 데이터센터는 전 분기 대비 약 35% 성장이 예상됩니다. 크레도와 비슷한 자리에 서서, 어떤 AI 기업이 이기든 트래픽만 늘면 혜택을 보는 구조죠.
정리해 보겠습니다. 이 여섯 회사의 공통점은 특정 AI 모델의 승패에 베팅하지 않는다는 점입니다. 어떤 모델이 이기든 토큰은 반드시 실리콘을 지나고, 구리와 유리를 통과하고, 전자를 소비하고, 정확한 시각에 맞춰 도착해야 합니다. 이건 승자 맞히기가 아니라 통행세를 받는 자리에 서는 일에 가깝습니다. 스택의 한 층이 24배 커지면 그 아래층도 함께 커져야 하고, 지금 확인되는 실적은 그 확장이 이미 시작됐다는 증거입니다.
물론 균형은 잡고 가겠습니다. 이들 대부분은 이미 높은 밸류에이션을 받고 있고, 하이퍼스케일러 소수에 대한 고객 집중도가 높으며, 자본지출 사이클의 타이밍에 따라 주가 변동성은 클 수밖에 없습니다. 골드만 역시 순수 텍스트 챗봇 시장의 경쟁 심화를 경고하면서, 기술 진화보다 조직과 프로세스의 변화가 더 느리다는 점을 인정했습니다. 방향이 맞다는 것과 지금 가격이 맞다는 것은 다른 문제죠. 그래서 한 번에 담기보다 분할과 분산이 필요합니다.
다만 한 가지는 분명해 보입니다. 시장은 지금 "AI가 언제 돈이 되느냐"를 묻고 있는데, 인프라 스택의 실적은 이미 그 질문에 답을 내놓기 시작했다는 겁니다. 남은 건 그 답이 주가에 반영되는 속도뿐이겠죠.
본 콘텐츠는 정보 제공을 목적으로 하며, 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다. XAUUSD H1 SMC: Liquidity Swept, Massive Expansion Beyond 4,165Market Structure & Breakout
XAUUSD H1 차트는 주요 하향 추세선을 돌파한 후 스마트 머니 콘셉트(SMC)의 전형적인 강력한 상승 분출(Expansion)을 보여주었습니다. 가격은 구조 하단 부근에서 매도 측 유동성(Liquidity)을 스위프(청산)한 후 강력한 강세 구조 전환을 시작했습니다. 돌파 이후 가격은 명확한 고점 상승(Higher High) 구조를 형성하며 시장 심리가 완전히 강세(Bullish)로 전환되었음을 보여줍니다.
Mitigation & Demand Hold
매수 거래량이 집중된 구간에 도달한 후, 가격은 4,010.000 – 4,020.000 부근의 주요 Institutional Demand(기관 수요존)로 구조적 눌림을 형성했습니다. 이 핵심 디맨드 블록은 두 차례의 재테스트(더블 바텀 형태의 유동성 스위프) 동안 강력한 지지력을 보여주었습니다. 두 번째 재테스트에서 남아있던 매도 물량을 완전히 흡수하며 디맨드 영역을 확실하게 지켜냈습니다(Hold Demand).
FVG Rebalancing & Expansion
이후 가격은 내부 Fair Value Gap(FVG)을 채우고 4,070.000 – 4,080.000 부근의 중앙 Rebalance Zone을 청산했습니다. 가격 비효율성(Imbalance)이 완전히 해소되고 이 구간 위로 안착하자, 기관 매수세에 의한 강력한 상승 모멘텀이 시작되었습니다.
Liquidity Sweep & Current Outlook
이 폭발적인 상승은 HTF Buy-Side Liquidity(상위 타임프레임 매수 유동성) 풀(4,110.000 – 4,120.000)을 뚫고 올라가 뒤늦게 진입한 매도자들의 손절(Stop-loss)을 체결시키고 대기 중이던 매수 스탑 주문을 발동시켰습니다. 현재 가격은 4,165.940 부근에서 거래되고 있으며, 완전히 강세 세력이 시장을 지배하고 있음을 입증하고 있습니다.
Trade Execution Strategy
Bias: Strongly Bullish (강력한 매수 편향)
Current Action: 현재의 수직적인 상승 모멘텀을 추격 매수하는 것은 지양하세요. 시장이 새로운 상위 타임프레임 구조 레인지나 새로운 POI(Point of Interest)를 형성할 때까지 기다립니다.
Key Retest Zone: 상향 돌파된 HTF Liquidity Zone (4,110.000 – 4,120.000)으로의 눌림목 매수 진입을 노립니다. 이 구간은 현재 지지/디맨드 존으로 역할 전환(Flip)되었습니다.
Next Expansion Target: 하위 타임프레임에서 CHoCH 또는 BOS 컨펌을 확인한 후 4,180.000+를 향한 추가 상승을 목표로 합니다.  롱

이더리움, 핵심 지지 구간 유지 중 – 다음 상승이 시작될까?시장 구조
조정 이후 횡보 구간이 이어지고 있으며, 최근 저점은 비교적 안정적으로 유지되고 있습니다. 다만 본격적인 상승 전환을 위해서는 주요 저항 돌파가 필요합니다.
주요 저항
1차 저항: 1,885~1,900
최근 여러 차례 상승이 제한된 핵심 공급 구간입니다.
2차 저항: 1,930~1,960
이 구간을 돌파하면 상승 추세가 더욱 강화될 가능성이 있습니다.
주요 지지
1차 지지: 1,850~1,860
현재 매수세가 방어하고 있는 가장 중요한 단기 지지 구간입니다.
2차 지지: 1,810~1,825
1차 지지가 무너지면 다음 하락 목표가 될 수 있는 수요 구간입니다.
시장 심리
시장 심리는 신중한 중립입니다.
매도 압력은 이전보다 약해졌지만, 아직 시장을 주도할 만큼의 강한 매수세는 확인되지 않았습니다. 저항 돌파 여부가 다음 방향성을 결정할 핵심 변수입니다.
질문 & 여러분의 생각은 어떠신가요?
이더리움이 저항을 돌파하며 상승 흐름을 이어갈까요? 아니면 다시 매도세가 우위를 점하며 조정이 이어질까요?
앞으로도 주요 가격 구간과 시장 구조를 지속적으로 공유하겠습니다. 비트코인, 지지 구간에서 횡보 지속 – 다음 돌파가 가까워지고 있을까?시장 구조
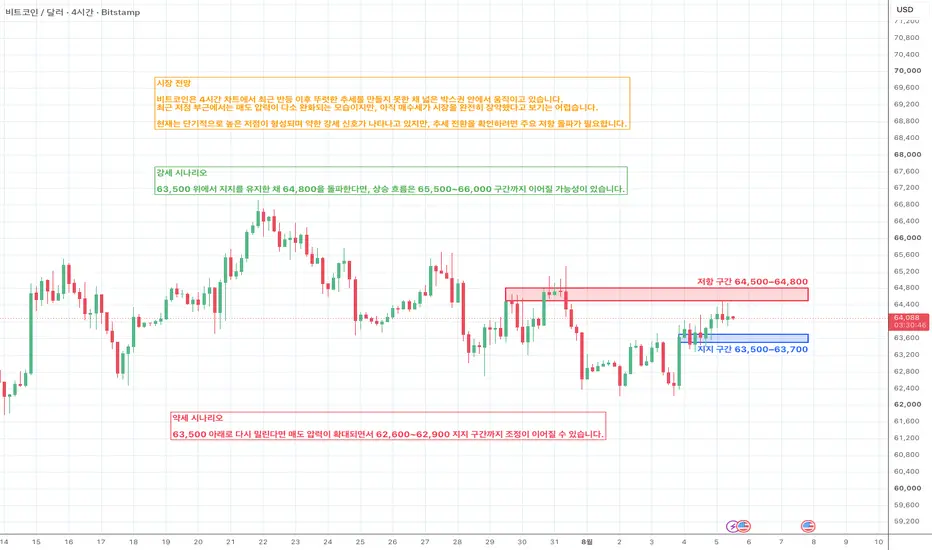
현재 시장은 조정 이후 박스권을 형성하고 있습니다. 단기적으로는 높은 저점을 시도하고 있지만, 최근 고점을 돌파해야 본격적인 상승 전환이 확인될 수 있습니다.
주요 저항
1차 저항: 64,500~64,800
최근 여러 차례 상승이 제한된 공급 구간입니다.
2차 저항: 65,500~66,000
이 구간을 돌파하면 중기 상승 흐름이 더욱 강화될 가능성이 있습니다.
주요 지지
1차 지지: 63,500~63,700
현재 매수세가 유입되고 있는 가장 중요한 단기 지지 구간입니다.
2차 지지: 62,600~62,900
1차 지지가 무너지면 다음으로 주목할 수 있는 수요 구간입니다.
시장 심리
시장 심리는 신중한 중립입니다.
최근 매도 압력은 다소 약해졌지만, 아직은 박스권 안에서 방향성을 탐색하는 단계입니다. 저항 돌파 여부가 다음 추세를 결정하는 핵심 포인트가 될 것입니다.
질문 & 아래 댓글로 여러분의 의견을 공유해주세요.
비트코인이 저항을 돌파하며 상승 추세를 이어갈까요? 아니면 다시 매도세가 우위를 점하며 조정이 이어질까요?
앞으로도 주요 가격 구간과 시장 구조를 지속적으로 공유하겠습니다.  롱
흑두루미 BTC 시황분석 " 매우 어려운장인건 사실입니다 "안녕하세요 흑두루미입니다.
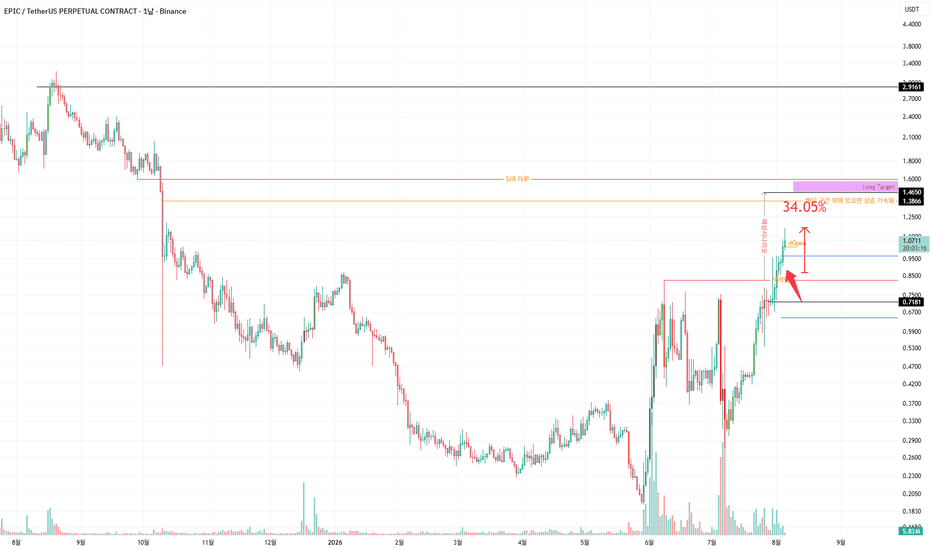
모든 차트는 비트코인 1시간봉 기준입니다.
시장 상황
미국 크립토 시장구조법(CLARITY)이 무산 위기에 처했습니다. 상원 휴회까지 입법일이 4일 남았는데 표결 일정조차 잡히지 않았습니다. 법안 통과에는 60표가 필요하고 공화당이 53석이라 민주당에서 7표를 끌어와야 하는데, 이것이 쉽지 않은 상황입니다. 폴리마켓의 연내 통과 확률은 한 주 만에 10%포인트 떨어져 현재 28~31% 수준까지 내려앉았습니다. 번스타인은 법안 무산 시 비트코인과 알트코인에 단기 급락을 예상하고 있습니다.
기술적 분석
이동평균 기준에서 정배열 이후 지지선을 어느 정도 지키고 있습니다. 하지만 잡음이 너무 많은 상태이기에, 상승 추세이긴 하되 매수세가 강하지 않다는 의미입니다. 형식적인 상승에 가깝습니다.
구름대 기준에서는 양운의 모습과 기울기가 상승 추세를 유지하고 있습니다. 다만 구름대와의 간격이 많이 벌어져 있어, 구름대와 붙으면서 횡보할 가능성이 있습니다. 즉, 현재는 오버슈팅 상태일 수 있다는 신호입니다.
스토캐스틱 RSI의 경우 중립권 상단에서 움직이고 있지만 상승 모멘텀이 크지 않습니다. 추가 상승이 제한적이라는 의미입니다.
RSI 다이버전스의 경우도 하락 다이버전스 이후 중립권 위에서 움직이는 모습이며, 상승 모멘텀이 존재하긴 하나 크지는 않습니다. 약한 상승 상태라고 할 수 있습니다.
트레이딩 전략 (양방향 박스권 매매)
현재 상황에서 피보나치 지지·저항대를 사용하는 것은 잡음이 너무 많기에 효율적이지 않습니다. 시간이 걸리더라도 박스권 하단과 상단에서 손절을 정확히 설정하고 매매하는 것이 훨씬 효율적입니다.
(롱 타점)
진입 타점: 62,800 USD - 박스권 바닥 구간이자 핵심 지지 자리
익절 목표: 64,100 USD - 전고점 라인 매물대
손절 기준: 61,400 USD - 휩소를 고려한 1,000 USD 기준 (종가 기준)
(숏 타점)
진입 타점: 65,200 USD - 박스권 상단 구간이자 핵심 저항 자리
익절 목표: 63,600 USD - 박스권 중단 지지 라인
손절 기준: 66,200 USD - 휩소를 고려한 1,000 USD 기준 (종가 기준)
결론
CLARITY 법안이 상원 입법일 4일을 남기고 표결 일정조차 없어 무산 위기에 처했으며
, 폴리마켓 통과 확률은 28~31%까지 내려앉았습니다.
기술적으로는 이평선 정배열과 구름대 상승 기울기가 유지되나 잡음이 많고,
스토캐스틱 RSI와 RSI 모두 중립권 상단에서 모멘텀이 약해 횡보 가능성이 높습니다.
따라서 롱 진입 62,800, 익절 64,100, 손절 61,400과 숏 진입 65,200,
익절 63,600, 손절 66,200 양방향 박스권 매매로 대응합니다.
오늘의 조언
잡음이 많을 때는 박스권 안에서 움직임이 정직하지 않기에,
상단 혹은 하단에서 매매를 추천드립니다.
애매한 중간에서 진입하면 예상치 못한 변동에 휩쓸릴 확률이 높습니다.
본 콘텐츠는 시장 분석과 정보 공유를 위한 자료이며
특정 자산의 매수·매도를 권유하는 행위가 아닙니다.
암호화폐 시장은 높은 변동성을 보이므로,
투자 전 본인의 판단과 리스크 관리가 반드시 필요합니다.
금이 다시 구매자를 함정에 빠뜨리고 있나요? XAUUSD (8월 4일)시장 개요
금은 더 넓은 하락 H2 구조 내에서 거래를 계속하고 있으며, 하락 추세선이 여전히 주요 기술적 저항으로 남아 있습니다. 가격이 최근 4,020–4,030 주변의 매도 측 유동성 스윕에서 반등했지만, 회복은 충동적이라기보다는 교정적인 것으로 보입니다.
각 랠리는 하락 추세선을 회복하지 못하면서 더 낮은 고점을 만들어내고 있으며, 이는 구매자가 아직 더 높은 시간대 구조를 전환하지 않았음을 시사합니다. 가격은 이제 내부 매수 측 유동성, 하락 추세선, 그리고 4,110–4,120 주변의 H2 공급 구역 사이의 주요 합류점에 접근하고 있습니다. 이 지역은 판매자가 현재의 추세를 방어하려고 시도할 수 있는 다음 결정 지점이 될 수 있습니다.
제 관점에서는, 현재의 회복은 단순히 또 다른 하락 확장을 앞두고 유동성을 구축하고 있을 수 있으며, H2 저항이 유지되는 한 그렇습니다.
📍 현재 구조
H2 시장 구조는 여전히 하락세입니다.
하락 추세선은 상승 모멘텀을 계속 제한하고 있습니다.
최근 반등은 매도 측 유동성 스윕을 따랐습니다.
내부 매수 측 유동성은 4,110–4,120 주변에 위치해 있습니다.
소규모 유동성은 4,075–4,080 근처에 있습니다.
주요 하락 유동성은 4,020–4,030 주변에 있으며, 그 뒤를 4,000 SSL이 따릅니다.
📌 거래 계획
편향: 가격이 H2 저항 합류점 아래에 있는 동안 하락세.
상승 시나리오
가격이 4,075–4,120으로 확장되고 저항을 회복하려고 시도합니다.
H2 공급 구역 위에서 지속적인 마감은 구매자가 통제권을 되찾고 즉각적인 하락 지속 가능성을 줄일 수 있음을 시사합니다.
하락 시나리오
가격이 근처 유동성을 스윕하고 H2 저항 합류점에서 반응합니다.
이 지역에서의 낮은 시간대 하락 시장 구조 전환은 4,020–4,030으로의 경로를 열 수 있으며, 4,000이 다음 유동성 목표가 될 수 있습니다.
🎯 주요 수준
저항
4,075–4,080 – 유동성
4,110–4,120 – 내부 BSL + 하락 추세선 + H2 공급
지원
4,020–4,030 – 유동성
4,000 – 매도 측 유동성 (SSL)
❌ 무효화
가격이 성공적으로 4,110–4,120 H2 저항 구역을 회복하고 위에서 마감하면 하락 전망은 덜 가능해지며, 이는 구매자가 더 높은 시간대 구조를 전환하기 시작했음을 나타냅니다.
💡 주요 통찰력
현재의 반등은 구매자가 H2 저항 합류점을 회복하지 않는 한 교정적으로 보입니다. 그때까지는 유동성이 수집된 후 하락 지속을 모니터링하는 것이 더 넓은 구조를 계속 선호하며, 새로운 상승 추세가 시작되었다고 가정하지 않습니다. 숏 
약세 요인 약세 요인 (반등 폭을 제한하는 주요 요인들)
❌ 저항 요인 1: 63,600~63,800 저항 구간에 근접한 현재 가격
현재가(63,470)는 상당한 규모의 '물린' 매도 물량과 단기 차익 실현 물량이 쌓여 있는 저항 구간에 매우 근접해 있습니다. 이 구간을 돌파하려면 거래량이 지속적으로 증가해야 하지만, 현재 신규 자금 유입이 부족하여 첫 시도 만에 확실하게 돌파하기는 어렵습니다. 해당 저항 구간에 도달할 경우, 가격이 급등 후 다시 하락하는 '스파이크 앤 리트릿(spike and retreat)' 패턴을 보일 가능성이 큽니다.
❌ 저항 요인 2: 일봉상 50일 이동평균선 아래에 머무는 가격 흐름
중기적 기술적 지표는 약한 박스권 등락 패턴을 나타내고 있습니다. 매수 세력의 지속적인 자금 유입이 부족하여 반등 모멘텀이 약화되었습니다. 여러 차례 반등을 시도했으나 주요 이동평균선 위로 안착하지 못했고, 이로 인해 반등 강도가 점차 약해지는 양상을 보이고 있습니다. 단기 반등이 발생하더라도 상단에 위치한 여러 이동평균선이 저항으로 작용해 상승 폭을 제한하므로, 원활하고 지속적인 상승 추세로 이어지기는 어렵습니다.
❌ 저항 요인 3: 현물 ETF에서의 지속적인 자금 유출 및 기관의 중장기 매수세 부재
단기 반등은 기관의 장기적 지지보다는 주로 투기적 자금에 의해 주도되고 있습니다. 이러한 '핫머니(단기 투기 자금)'는 빠르게 진입했다가 반등 직후 이익을 실현하고 빠져나가기 때문에, 반등이 일시적일 뿐 지속적인 상승 추세로 이어지지 못합니다. 소규모 반등이 있을 때마다 차익 실현 압력이 발생합니다.
❌ 저항 요인 4: 이자 수익이 없는 암호화폐 자산에 불리한 거시경제적 유동성 환경
연준의 금리 인하 시점에 대한 기대감이 계속 지연되고 있으며, 미국 국채 금리는 여전히 높은 수준을 유지하고 있습니다. 자금은 안정적인 수익을 위해 채권을 선호하는 경향을 보이며, 이는 위험 자산의 매력을 떨어뜨립니다. 이러한 환경은 비트코인의 상승 모멘텀을 억제하는 중장기적 거시경제 배경으로 작용하고 있어, 금리 인하 기대감이 크게 변화하지 않는 한 본격적인 강세 랠리가 나타나기는 어렵습니다. 숏 
숏 
숏 
테슬라 사이버캡은 돈찍어내는 기계입니다.테슬라 사이버캡은 돈찍어내는 기계입니다.
3만 달러짜리 기계가 매년 2천만 원을 찍어낸다면, 그건 자동차가 아니라 자산입니다.
테슬라 사이버캡은 더 이상 발표회장의 콘셉트카가 아닙니다. 2026년 8월 현재, 이 차는 실제로 공장 라인에서 굴러나오고 있고, 미국 7개 도시에서는 무인 로보택시가 유료 승객을 태우고 있습니다. 그리고 이 차의 설계도를 뜯어보면 한 가지 사실이 선명하게 드러납니다. 테슬라는 자동차를 만든 게 아니라, 현금흐름 기계를 만들었다는 겁니다.
먼저 이 차의 정체를 숫자로 확인해 보겠습니다. 지난 5월 26일 승인된 EPA 인증 문서에 따르면 사이버캡은 47.6kWh 배터리, 조정 주행거리 293마일, 공차중량 3,113파운드, 그리고 테슬라 최초의 전륜구동 구조를 갖췄습니다. 여기서 진짜 주목해야 할 숫자는 따로 있습니다. 사이버캡은 마일당 165와트시로 인증받아 역대 생산된 전기차 중 가장 효율이 높은 차가 됐고, 두 번째로 효율이 좋은 루시드 에어 퓨어보다 28% 적게 씁니다. 무게는 모델3 롱레인지보다 약 900파운드나 가볍고, 단일 163킬로와트 모터에 좌석은 딱 둘뿐입니다. 연간 10만 마일 이상 굴러야 하는 차는 제로백이 아니라 마일당 에너지 비용과 부품 마모로 승부하기 때문입니다.
이 설계 철학이 왜 중요한지 아십니까. 원가 때문입니다. 미국 평균 전기요금 기준으로 사이버캡의 에너지 비용은 마일당 약 2.6센트입니다. 모델3가 3.8센트, 현대 아이오닉5가 4.8센트인 것과 비교하면 격차가 확연합니다. 여기에 운전자 인건비가 0원입니다. 테슬라가 잡은 목표 운영원가는 충전·보험·감가상각을 모두 포함해 마일당 0.20달러입니다. 모건스탠리 추정으로 현재 운영원가는 마일당 0.81달러인데, 웨이모는 1.43달러, 기존 승차공유는 1.71달러입니다. 같은 1마일을 옮기는 데 경쟁자의 절반, 사람 기사의 절반 이하 비용이 든다는 뜻입니다.
ARK 인베스트의 분석은 여기서 한 걸음 더 나갑니다. 사이버캡의 마일당 하드웨어 비용이 웨이모 6세대 로보택시보다 약 50% 저렴하고, 이 원가 우위를 바탕으로 테슬라는 규모의 경제 도달 시 마일당 0.25달러 수준까지 가격을 낮출 수 있다는 겁니다. 이건 현재 미국 유인 승차공유 요금의 10분의 1도 안 되는 수준입니다. 가격을 10분의 1로 내리면 시장은 줄어드는 게 아니라 폭발합니다. 지금 택시를 안 타던 사람이 타기 시작하니까요.
로보택시가 연간 5만 마일을 유료로 달리고, 요금을 마일당 0.6달러만 받는다고 가정해 볼까요. 매출이 3만 달러입니다. 여기서 운영원가 0.2달러를 빼면 1만 마일당 2천 달러, 총 1만 달러가 나가고 남는 게 2만 달러입니다. 차값 3만 달러짜리 자산에서 연 2만 달러가 나오는 구조죠. 환율 1,400원을 적용하면 4,200만 원짜리 기계가 매년 2,770만 원을 뽑아냅니다. 자본수익률로 따지면 66%입니다. 이건 부동산의 언어로 번역하면 아예 다른 행성의 숫자입니다.
부동산과 비교하면 그림이 더 선명해집니다. 사이버캡 50대면 취득원가는 약 21억 원, 연 순이익은 약 14억 원입니다. 국내 상업용 부동산의 실질 순수익률을 1%대 초중반으로 잡으면, 같은 14억 원의 순수익을 만들기 위해 1,000억 원대의 자산이 필요합니다. 물론 이건 단순화한 비교이고 부동산은 자산 가치 상승분이 따로 있습니다. 다만 순수하게 '투입 자본 대비 현금 창출력'만 놓고 보면, 로보택시는 부동산이 서 있는 자리에서 두 계단쯤 위에 있습니다. 게다가 부동산은 위치를 못 옮기지만, 로보택시는 수요가 몰리는 곳으로 스스로 이동합니다.
여기까지가 계산기입니다. 그런데 진짜 중요한 건, 이게 더 이상 가정법이 아니라는 점입니다. 테슬라 2026년 2분기 실적 자료에 따르면 자율주행 테슬라의 누적 유료 주행거리는 240만 마일로 1분기 대비 약 41% 늘었습니다. 유료 마일이라는 건 실제 승객과 실제 요금을 뜻합니다. 테스트 주행이 아니라는 겁니다. 7월 기준으로 무인 모델Y 로보택시가 텍사스 오스틴과 플로리다 마이애미·올랜도·탬파에서 승객을 태우고 있고, 머스크는 7월 22일 실적 발표에서 안전에 집중하면서도 가능한 한 빠르게 차량과 도시를 늘리고 있다고 밝혔습니다. 플로리다 운행은 안전요원이나 보조 인력 없이 완전 무인으로 진행됩니다.
기술 쪽 진도는 더 빠릅니다. 테슬라는 무감독 주행거리가 주 단위로 두 자릿수 성장률을 기록하고 있어 배치 속도가 계속 빨라질 것이라고 밝혔고, 앞으로는 도시 단위가 아니라 주 전체 단위로 확대하겠다고 했습니다. 로보택시는 이미 FSD V15로 돌아가고 있는데, V14 대비 7가지 주요 개선이 적용됐습니다. 텍사스의 학습 컴퓨팅 용량은 2026년 상반기에만 두 배 넘게 늘어 코텍스1이 90메가와트, 신규 코텍스2가 115메가와트에 이릅니다. 데이터 격차는 더 극적입니다. ARK에 따르면 테슬라는 누적 13억 마일 이상의 FSD 데이터를 쌓았고, 웨이모보다 약 110배 빠른 속도로 자율주행 데이터를 모으고 있습니다. FSD 모드의 테슬라는 사람이 운전하는 테슬라보다 약 5배, 도로 평균 차량보다 약 16배 안전하다는 게 ARK의 분석입니다.
생산 능력도 이미 깔렸습니다. 2분기 실적 자료에 실린 설치 생산능력 표를 보면 기가텍사스의 사이버캡 연간 생산능력은 12만 5천 대 이상입니다. 같은 분기에 양산 사이버캡의 공도 엔지니어링 테스트가 시작됐고, 7월에는 기가텍사스 부지에서 직원 대상 탑승이 시작됐습니다. 장기 목표는 더 큽니다. 완전 가동 시 10초에 한 대, 연간 200만 대 생산이 내부 목표입니다. 참고로 좌석이 두 개인 이유도 계산의 산물입니다. 북미 자동차 이동의 85% 이상이 1~2명이 타는 이동이고, 나머지 15%는 모델Y 로보택시나 로보밴이 받으면 되기 때문입니다. 차량 형태를 이동 수요 분포에 맞춰 잘라낸 겁니다.
규제 얘기를 안 할 수 없죠. 그런데 바로 이 대목에서 최근 가장 큰 변화가 일어났습니다. 2026년 7월 30일, 트럼프 행정부는 자율주행 혁신을 가속하겠다며 션 더피 교통장관이 NHTSA에 자율주행차 규제 전면 개편을 지시했다고 발표했습니다. 핵심은 사상 첫 국가 단위 자율주행 성능 표준의 개발을 앞당기는 것으로, 업계가 10년 가까이 요구해 온 사안입니다. 이는 주별로 흩어진 누더기 규제에서 단일 연방 규칙집으로 가는 방향입니다. 이어 7월 31일에는 연방관보에 자율주행차 상업 배치 면제에 관한 잠정 지침 의견수렴 공고가 올라왔고, 의견 접수는 8월 31일까지입니다. NHTSA는 2026년 8월 미국 최초로 비준수 자율주행 차량에 대한 면제를 승인했다고 밝혔습니다. 입법 쪽도 2026년 2월 5일 하원에 SELF DRIVE Act, H.R. 7390이 정식 발의돼 상임위 심사에 들어가 있습니다.
그리고 테슬라는 애초에 규제 병목을 우회하는 길을 택했습니다. 1분기 실적 발표에서 차량 엔지니어링 담당 라스 모라비는 사이버캡이 NHTSA의 연간 2,500대 자율주행차 생산 상한 적용을 받지 않는다고 확인했습니다. 그 상한은 연방자동차안전기준을 충족하지 못하는 차량에 대한 면제 절차에서 나오는 것인데, 웨이모나 크루즈는 그 길을 갈 수밖에 없었지만 테슬라는 다른 경로를 택한 겁니다. 즉 남들이 2,500대에서 막힐 때 테슬라는 12만 5천 대 라인을 그대로 돌릴 수 있다는 얘기입니다. 안전 실적도 나쁘지 않습니다. 2025년 7월부터 2026년 3월까지 오스틴 로보택시 관련 NHTSA 기록은 17건인데, 대형 사고는 0건이었습니다.
시장 규모로 마무리하겠습니다. 골드만삭스는 전 세계 로보택시 시장이 2035년 약 4,150억 달러에 이를 것으로 보고, 미국 시장만 2030년 190억 달러, 2035년 480억 달러를 전망합니다. 상업용 자율주행 택시 대수는 전 세계 약 7,000대에서 2030년 약 100만 대, 2035년 약 600만 대로 늘어날 것으로 봤습니다. 골드만은 수직계열화된 자율주행 사업자의 매출총이익률이 향후 3~5년 내 40~50%에 이를 수 있다고 추정합니다. 차를 직접 만들고 소프트웨어도 직접 짜고 네트워크까지 직접 운영하는 회사, 지금 이 조건을 다 갖춘 곳은 사실상 하나뿐입니다. ARK가 2029년 테슬라 기업가치와 이익의 90% 가까이가 로보택시에서 나올 것으로 보고 목표주가 2,600달러를 제시하면서, 로보택시를 모델에서 빼면 350달러라고 못 박은 이유가 여기에 있습니다.
물론 아직 남은 변수는 있습니다. 2분기 영업비용은 47% 늘어 43억 5천만 달러가 됐고 영업이익률은 1년 전 4.1%에서 1.4%로 떨어졌습니다. 매출은 282억 달러로 사상 최대였지만 영업이익은 전년 대비 57% 줄었고 잉여현금흐름은 마이너스로 돌아섰습니다. 그런데 이건 망가지는 회사의 손익계산서가 아니라, 공장과 컴퓨팅과 함대를 동시에 짓고 있는 회사의 손익계산서입니다. 씨앗값이 많이 나가는 시기죠. 사이버캡의 12만 5천 대는 현재 생산량이 아니라 설치 능력이고, 배터리 팩 공급이 증산의 제약 요인이라 테슬라는 4680 셀 생산을 끌어올리는 중이며, 개인 판매는 3만 달러 이하 가격으로 2027년을 목표로 하고 있습니다. 보험 체계와 요금 수준, 주별 인허가도 아직 다 정리되지 않았습니다.
정리하겠습니다. 사이버캡의 투자 논리는 '일론이 해내면'이라는 가정 위에 서 있는 게 아닙니다. EPA 인증서, 12만 5천 대 생산능력 표, 240만 유료 마일, 4개 도시 완전 무인 운행, 그리고 7월 30일 연방정부의 규제 가속 지시라는 실물 위에 서 있습니다. 하나짜리 기계가 원가의 66%를 매년 현금으로 뱉어내고, 그 기계를 1년에 12만 대씩 찍을 수 있는 공장이 이미 돌아가고 있습니다. 판이 열리는 게 아니라, 이미 열리는 중입니다.
다만 이 글은 정보 제공 목적이며 투자 권유가 아닙니다. 위에 인용한 수치들은 상당 부분 기업 목표치와 증권사·리서치 기관의 추정이며, 실제 결과는 규제·기술·경쟁 상황에 따라 크게 달라질 수 있습니다. 실제로 골드만 전망과 ARK 전망 사이에도 수십 배의 간극이 있고, 사이버캡의 유료 함대 투입 시점 자체가 아직 확정되지 않았습니다. 최종 투자 판단과 책임은 투자자 본인에게 있습니다.
에릭 트럼프의 아메리칸 비트코인이 2분기에 11,300개의 채굴기를 추가했습니다.에릭 트럼프의 아메리칸 비트코인이 2분기에 11,300개의 채굴기를 추가했습니다.
가격이 반토막 나는 동안, 이 회사는 채굴기를 1만 1천 대 더 꽂았습니다
2026년 2분기, 아메리칸 비트코인이 시장에 던진 메시지는 딱 한 문장으로 요약됩니다. "가격은 우리가 통제할 수 없지만, 생산량은 통제할 수 있다." 실제로 그렇게 했습니다. 비트코인 가격이 분기 중 12% 빠지는 동안, 이 회사는 창사 이래 최대 분기 생산량을 찍었고, 보유 물량을 14% 늘렸으며, 마진은 50% 언저리에서 버텨냈습니다.
마이크 호 CEO는 실적 발표에서 이렇게 말했습니다. "비트코인은 성장하는 자본 자산이며, 장기 복리 효과가 우리의 자본 비용을 넘어설 것으로 믿습니다. 2분기 역풍에도 우리는 통제 가능한 것에 집중했습니다." 말이 아니라 숫자가 그걸 증명했다는 점, 이게 이번 분기의 핵심입니다.
숫자 하나하나가 말해주는 것
먼저 채굴기입니다. 2026년 4월, 아메리칸 비트코인은 차세대 ASIC 약 11,298대의 완전 가동을 마쳤습니다. 허트8(Hut 8)의 드럼헬러 사이트에 배치된 이 장비들은 약 3.05 EH/s의 해시레이트를 더했고, 효율은 테라해시당 13.5줄(J/TH)이라는 최상위권 수치를 기록했습니다. 이 한 번의 증설로 가동 중인 채굴기는 약 58,999대, 실가동 해시레이트는 약 25.0 EH/s로 올라섰고, 회사가 보유한 전체 장비는 약 89,242대, 총 용량은 28.1 EH/s에 이릅니다.
여기서 눈여겨보실 대목이 있습니다. 13.5 J/TH짜리 신형이 들어오면서 가동 함대의 평균 효율이 14.1 J/TH로 개선됐다는 점입니다. 단순히 기계 대수를 늘린 게 아니라, 함대 전체의 체질을 바꿨다는 뜻이죠. 채굴업에서 효율 1 J/TH 차이는 전기요금 청구서에서 곧바로 수백만 달러 단위로 갈립니다.
생산량은 어떻게 됐을까요. 2분기 채굴량은 약 932 BTC. 1분기 817 BTC를 넘어선 역대 최고 분기 생산량입니다. 더 놀라운 건 이 932 BTC가 2025년 3월 31일 출범 이후 회사가 캔 전체 비트코인의 약 26%에 해당한다는 사실입니다. 15개월 누적 생산의 4분의 1 이상을 최근 석 달에 만들어냈다는 얘기입니다. 가속 페달이 제대로 밟혔다는 신호죠.
그 결과 보유량은 3월 말 약 7,021 BTC에서 6월 말 약 8,002 BTC로, 한 분기 만에 981개, 14% 늘었습니다. 6월 말 기준 시세로 환산하면 약 5억 100만 달러, 우리 돈으로 7천억 원에 육박하는 규모입니다. 그리고 실적 발표 시점에는 이미 약 8,300 BTC까지 늘어, 상장 비트코인 보유 기업 순위 16위에 올랐습니다.
왜 이게 대단한가, 업계 평균과 비교해보시죠
이 실적의 진가는 산업 전체를 놓고 봐야 보입니다.
2026년 1월 기준, 케임브리지대 데이터를 바탕으로 한 집계에서 비트코인 1개의 평균 채굴 원가는 약 10만 1천 달러였습니다. 당시 시세는 9만 3천 달러. 즉 업계 평균으로는 1개를 캘 때마다 8천 달러씩 손해를 보는 구조였습니다.
그런데 아메리칸 비트코인의 원가는 얼마였을까요. 2분기 기준 비트코인 1개당 약 36,500달러였습니다. 1분기 36,200달러와 사실상 같은 수준으로, 일부 사이트의 소폭 전력비 상승분만 반영됐습니다. 분기 중 현물 시세의 대략 절반 값에 비트코인을 만들어냈다는 뜻이고, 이 덕분에 총마진 49%가 나왔습니다.
업계 평균이 원가 10만 달러대에서 허덕일 때, 이 회사는 3만 6천 달러대에서 찍어내고 있었던 겁니다. 같은 종목을 절반 가격에 사들이는 사람과 정가에 사는 사람의 차이, 그게 몇 년 누적되면 어떤 결과를 만드는지는 굳이 설명드리지 않아도 되겠죠.
남들이 팔 때 담았다는 것의 무게
산업 배경을 조금 더 넓게 보겠습니다. 해시프라이스, 즉 채굴 단위당 수익은 2026년 1분기 말 페타해시당 하루 23.9달러 수준으로 2018년 이후 최저치를 찍었습니다. 2024년 반감기로 블록 보상이 6.25 BTC에서 3.125 BTC로 줄어든 여파가 아직 산업 전체를 짓누르고 있던 시기입니다.
그 압박을 못 견딘 곳들은 어떻게 했을까요. 코인셰어스 리포트에 따르면, 상장 채굴사들은 고점 대비 1만 5천 BTC 이상을 시장에 내다 팔았습니다. 코어사이언티픽은 1월에만 1,900 BTC를 처분하고 나머지도 사실상 전량 청산 계획을 밝혔고, 비트디어는 2월에 보유고를 제로로 만들었으며, 라이엇은 2025년 12월에 1,818 BTC를 팔았습니다. 1분기 상장 채굴사들의 매도 물량은 단일 분기 3만 2천 BTC를 넘겨, 기관 채굴사 역사상 최대 규모의 매도로 기록됐습니다.
바로 그 분기에, 아메리칸 비트코인은 981개를 더 쌓았습니다. 팔지 않아도 됐다는 것, 이게 원가 경쟁력의 진짜 의미입니다. 원가가 낮으면 운영비를 대려고 캔 코인을 급하게 시장에 던질 필요가 없습니다. 반대로 원가가 높으면 채굴한 코인을 그날그날 팔아 전기요금을 내야 하고, 그렇게 파는 물량이 다시 시세를 누릅니다. 저원가 사업자는 이 악순환 바깥에 서 있는 거죠.
진짜 봐야 할 지표는 '주당 사토시'입니다
투자자 입장에서 가장 중요한 숫자를 짚어드리겠습니다. 회사 전체 비트코인이 늘어도, 그만큼 주식 수가 늘면 내 몫은 그대로입니다. 그래서 이 회사가 스스로 '북극성 지표'라고 부르는 게 주당 사토시(Satoshis per Share)입니다.
3월 말 약 9,943 사토시였던 주당 사토시는 6월 말 약 10,989 사토시로 11% 늘었습니다. 비트코인 보유량은 14% 늘었는데 주식 수는 3% 느는 데 그쳤기 때문입니다.
이게 왜 결정적일까요. 비트코인을 시장에서 사서 쌓는 순수 트레저리 회사들은 매수 프리미엄과 수수료를 부담해야 합니다. 반면 3만 6천 달러대에 직접 캐서 채우는 방식은 훨씬 덜 희석적이라는 게 경영진의 논리입니다. 같은 1 BTC를 늘리더라도, 시장가로 사려면 주식을 훨씬 많이 찍어야 하지만 캐서 채우면 그럴 필요가 없다는 겁니다. 주주 몫이 남는 구조, 이걸 만들어냈다는 게 이번 분기 성적표의 알맹이입니다.
이 원가는 어디서 나오나, 인프라의 힘
낮은 원가가 우연일 리 없습니다. 비밀은 모회사 허트8과의 '에셋 라이트' 구조에 있습니다. 허트8이 인프라와 운영, 전력 접근권을 제공하고, 아메리칸 비트코인은 성장 자본의 대부분을 시설 건설이 아니라 ASIC 구매와 비트코인 축적에 쏟아붓는 방식입니다.
대표적인 게 텍사스의 베가(Vega) 사이트입니다. 연면적 1만 5천 제곱미터 규모에 ERCOT 전력망과 인접 풍력단지에서 205메가와트를 확보했고, 허트8은 2024년 7월 인수 후 1년이 채 안 돼 2025년 6월 초기 가동에 들어갔습니다. 12만 갤런 규모의 다이렉트-투-칩 수랭 시스템을 갖췄고, 랙당 180킬로와트를 지원합니다. 엔비디아 블랙웰 GPU가 요구하는 120킬로와트보다 50% 높은 사양입니다.
이 마지막 대목, 그냥 넘기시면 안 됩니다. AI 데이터센터급 전력 밀도를 이미 감당할 수 있는 시설을 지어놨다는 뜻이니까요. 비트코인 채굴장으로 쓰다가 필요하면 다른 고밀도 컴퓨팅으로 전환할 수 있는 선택권이 공짜로 딸려 있는 셈입니다.
성장 속도도 기록적입니다. 2025년 3월 31일 약 10 EH/s로 출발해, 2억 2천만 달러 규모의 초과청약 사모 조달을 마쳤고, 21억 달러 규모 ATM 설비와 함께 나스닥에 데뷔했으며, 15개월 만에 함대를 28.1 EH/s로, 보유고를 8,000 BTC 이상으로 키웠습니다. 상장 비트코인 보유 기업 순위 30위권 밖에서 16위까지 올라선 겁니다.
손실 숫자, 제대로 읽는 법
2분기 순손실은 5,715만 달러였습니다. 헤드라인만 보면 뜨끔하실 수 있는데, 안을 열어보면 그림이 달라집니다.
손실의 거의 전부는 디지털자산 평가손실 7,118만 달러입니다. 이건 현금이 나간 게 아니라, 보유한 비트코인을 분기말 시세로 다시 매긴 회계상 숫자입니다. 코인을 판 게 아니라 그대로 들고 있으니, 가격이 회복되면 그대로 되돌아오는 항목이죠. 1분기 1억 1,719만 달러에서 대폭 줄었다는 점도 함께 봐주시면 좋겠습니다.
나머지 지표는 전부 좋아졌습니다. 매출은 6,212만 달러에서 6,702만 달러로 8% 늘었고, 순손실은 8,179만 달러에서 5,715만 달러로 줄었으며, 조정 EBITDA는 마이너스 9,128만 달러에서 마이너스 4,503만 달러로 절반 이하가 됐습니다. 판관비는 770만 달러로 매출의 약 11% 수준을 유지했습니다. 몸집이 커지는데 관리비 비중은 그대로, 전형적인 규모의 경제 신호입니다.
비트코인당 실현 매출도 인상적입니다. 2분기 개당 약 71,900달러로 1분기 76,000달러 대비 5% 하락에 그쳤습니다. 같은 기간 비트코인 가격이 12% 떨어진 것과 비교하면 훨씬 잘 방어한 셈입니다. 생산량 증가가 가격 하락을 상쇄한 결과죠. 마이크 호 CEO의 표현대로 "이번 분기 성장을 이끈 건 가격이 아니라 생산"이었습니다.
앞으로의 관전 포인트
세 가지를 짚어드리겠습니다.
첫째, 하드웨어 사이클입니다. 비트메인 S23 시리즈와 씰마이너 A3 등 10 J/TH 미만 차세대 장비가 2026년 상반기부터 대규모로 풀리면서 효율 격차가 벌어지고 있습니다. 이미 13.5 J/TH 장비를 대량 가동 중인 회사가 여기서 한 번 더 갈아타면 원가는 또 내려갑니다.
둘째, 전력 확보 경쟁입니다. 경영진도 실적 발표에서 AI 데이터센터가 채굴사들이 노리는 것과 같은 전력 배분을 두고 경쟁하기 시작했다고 인정했습니다. 뒤집어 보면, 좋은 전력 부지를 이미 확보하고 인프라 파이프라인을 쥔 사업자의 자산 가치가 그만큼 올라간다는 뜻이기도 합니다.
셋째, 가격 회복의 레버리지입니다. 코인셰어스는 비트코인이 10만 달러 선을 회복하면 해시프라이스가 페타해시당 하루 37달러 수준까지 돌아올 것으로 전망합니다. 원가 3만 6천 달러에 28 EH/s를 돌리는 회사가 그 국면을 맞으면 손익이 어떻게 움직일지는 어렵지 않게 그려집니다.
마무리하겠습니다
에릭 트럼프 공동창업자는 이렇게 말했습니다. "1년 조금 전만 해도 아메리칸 비트코인은 아이디어에 불과했습니다. 지금 우리는 8,000개가 넘는 비트코인을 보유하고, 세계 최대급 채굴 플랫폼을 운영하며, 역대 최고 분기 생산량을 냈습니다."
15개월. 0에서 8,000 BTC, 10 EH/s에서 28 EH/s. 그것도 산업 전체가 반감기 후유증과 사상 최저 해시프라이스에 시달리며 보유 코인을 내다 팔던 그 시기에 만들어낸 기록입니다. 경영진이 그리는 그림은 여기서 한 단계 더 나갑니다. 약 1조 2천억 달러 규모의 비트코인 생태계에 아직 신뢰받는 미국의 대표 주자가 없다는 판단, 그 자리를 채굴·트레저리·생태계 리더십이라는 3층 구조로 차지하겠다는 구상입니다.
이번 2분기 실적은 그 구상에 대한 중간 채점표였고, 채굴 원가와 주당 사토시라는 가장 중요한 두 과목에서 확실한 점수를 받아냈습니다. 가격이 흔들릴 때 무엇을 하느냐가 사이클을 통과한 뒤의 순위를 정한다는 것, 이번 분기가 다시 한번 보여준 셈입니다.
본 콘텐츠는 공개된 실적 자료와 시장 데이터를 바탕으로 한 정보 제공 목적의 글이며, 특정 종목이나 자산에 대한 투자 권유가 아닙니다. 암호화폐와 관련 주식은 변동성이 매우 크며, 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다.
블랙록은 어떻게 세계를 조용히 쥐게 됐나블랙록은 어떻게 세계를 조용히 쥐게 됐나
애플과 삼성전자, 코카콜라의 최대 주주가 같은 이유,
오늘날 세계에서 가장 강력한 권력은 백악관이나 중난하이가 아니라, 뉴욕 허드슨야드 50번지에 있는 한 자산운용사의 서버실에 있을지도 모릅니다. 블랙록의 2026년 2분기 말 운용자산은 15조 3,000억 달러, 우리 돈으로 약 2경 원을 넘어섭니다. 이보다 큰 GDP를 가진 나라는 지구상에 미국과 중국, 단 두 곳뿐입니다. 그런데 정작 이 회사의 이름을 아는 시민은 많지 않습니다. 오늘은 이 조용한 거인이 어떤 순서로 세계를 손에 넣었는지, 여덟 단계로 차근차근 풀어드리겠습니다.
시작은 화려한 성공이 아니라, 한 남자의 처참한 실패였습니다
1986년, 퍼스트보스턴의 젊은 스타 트레이더 래리 핑크는 금리 방향을 정반대로 읽었습니다. 그 한 번의 오판으로 회사에 약 1억 달러의 손실을 안겼고, 월가의 총아에서 하루아침에 실패자로 추락했습니다. 그런데 여기서 그가 얻은 깨달음이 이후 40년의 금융사를 바꿉니다. "내가 무엇을 모르는지조차 몰랐다." 수익을 예측하는 능력이 아니라, 위험을 계산하는 시스템이 없었다는 것이 문제의 본질이었다는 겁니다.
그래서 그는 '알라딘'이라는 기계를 만들었습니다
1988년, 핑크는 여덟 명의 파트너와 함께 블랙스톤 파이낸셜 매니지먼트를 세웠고, 1992년 독립하며 블랙록이라는 이름을 갖게 됩니다. 이때 만든 것이 알라딘입니다. 자산·부채·부채상품·파생상품 투자 네트워크의 앞글자를 딴 이름인데, 하는 일은 단순명료합니다. 전 세계 금융시장에 존재하는 위험을 수십만 번의 가상 시나리오로 돌려, 무슨 일이 벌어지면 포트폴리오가 얼마나 다치는지를 미리 숫자로 보여주는 겁니다.
핵심은 이 기계를 블랙록이 자기만 쓰지 않았다는 점입니다. 경쟁사에도 팔았습니다. 기술 서비스와 구독 매출, 즉 알라딘과 이프론트, 프레킨에서 나오는 돈은 시장이 오르든 내리든 흔들리지 않는 안정적 수익원이 됐습니다. 2026년 2월에는 사모시장 데이터 회사 프레킨을 이프론트 플랫폼에 통합하면서, 투자 판단 전 단계인 실사부터 투자 후 성과 관리까지를 하나의 화면에서 처리하는 체계를 완성했습니다. 돈을 굴리는 회사가 아니라, 돈을 굴리는 모든 회사가 쓰는 언어를 소유한 회사가 된 겁니다.
2008년, 정부가 이 회사에 나라 금융을 맡겼습니다
금융위기가 터지자 미국 연준과 재무부는 베어스턴스와 AIG의 부실자산을 누가 분석하고 정리할지를 놓고 고민했습니다. 답은 블랙록이었습니다. 이유는 간단합니다. 그 복잡한 파생상품 더미를 실시간으로 해부할 수 있는 시스템을 가진 곳이 거기밖에 없었기 때문입니다. 국가가 민간 회사에 국가 금융의 수술칼을 쥐여준 그 순간부터, 블랙록의 급이 달라졌습니다. 단순한 운용사가 아니라 금융 인프라 그 자체가 된 겁니다.
여기서부터가 진짜 흥미로운 대목입니다
블랙록, 뱅가드, 스테이트스트리트. 이 세 회사를 학계는 '빅3'라고 부릅니다. 암스테르담대 연구진의 고전적 연구에 따르면, 이 세 곳을 합치면 S&P 500 기업의 88퍼센트에서 최대 주주 자리를 차지합니다. 하버드 로스쿨 벱척 교수와 허스트 교수의 연구는 더 구체적입니다. 빅3의 S&P 500 지분은 20년 사이 네 배로 불었고, 이들이 주주총회에서 행사하는 의결권은 평균 25퍼센트에 달합니다. 두 연구자는 20년 안에 이 수치가 40퍼센트까지 갈 수 있다고 전망했습니다. 개인이 미국 주식의 90퍼센트를 직접 들고 있던 1950년과 비교하면, 이제 기관이 70퍼센트 이상을 쥐고 있습니다.
이게 왜 벌어졌을까요. 음모가 아니라 산수 때문입니다. 지수를 따라가는 인덱스펀드와 ETF에 돈이 들어오면, 운용사는 기계적으로 지수에 든 모든 종목을 사야 합니다. 애플도 사고, 코카콜라도 사고, 펩시도 삽니다. 수십 년간 매달 자동으로 사기만 하는 이 구조가, 인류 역사상 유례없는 소유의 재집중을 만들어낸 겁니다.
돈의 주인은 우리인데, 결정권은 그들에게 있습니다
여기가 이 이야기의 심장입니다. 그 15조 달러는 블랙록의 돈이 아닙니다. 전 세계 수억 명의 퇴직연금이고, 국민연금이고, 월급에서 떼어낸 적립금입니다. 그런데 주주총회에서 손을 드는 사람은 우리가 아니라 그들입니다. 소유는 분산돼 있는데 통제는 중앙에 모여 있는, 자본주의 역사상 가장 기묘한 구조가 만들어진 겁니다.
블랙록도 이 지적을 알고 있습니다. 그래서 의결권을 고객에게 돌려주는 '보팅 초이스' 제도를 2022년에 도입했죠. 현재 이 제도를 쓸 수 있는 자산은 3조 6,300억 달러로 블랙록 인덱스 주식자산의 절반 가까이에 이릅니다. 그런데 2026년 3월 말 기준으로 실제 의결권을 직접 행사한 고객의 자산은 8,510억 달러에 그칩니다. 문을 열어줘도 대부분은 걸어 들어가지 않는다는 뜻입니다. 권력은 빼앗기는 게 아니라, 관심이 없는 쪽에서 있는 쪽으로 자연스럽게 흘러가는 법입니다.
경쟁사끼리 주인이 같다는 사실
코카콜라와 펩시, 보잉과 에어버스, 대형 항공사들과 대형 은행들. 겉으로는 피 튀기게 싸우는 라이벌인데, 주주명부를 열어보면 상위권에 같은 이름들이 나란히 적혀 있습니다. 빅3가 대부분의 S&P 500 기업에서 20~25퍼센트를 함께 들고 있다는 사실은, 이들이 임원 보수와 자본 배분, 인수합병, 경쟁 전략을 결정하는 자리의 최대 주주라는 뜻입니다. 학계에서는 같은 주인을 공유하는 구조가 경쟁을 무디게 만드는지를 두고 오래 논쟁해왔습니다. 실제로 항공업과 은행업을 대상으로 한 공동소유 연구들은 가격이 더 높게 유지되는 경향을 보고했고, 이 논쟁은 지금도 미국 반독점 당국의 주요 관심사입니다. 죽기 살기로 싸우기보다 다 같이 적당히 벌자는 분위기, 그 배후에 자본의 구조가 있다는 이야기입니다.
이제는 주식을 넘어 실물을 삽니다
2020년대 들어 블랙록의 전략은 한 단계 진화했습니다. 종이 자산이 아니라 만질 수 있는 시설을 사기 시작한 겁니다. 2024년 글로벌 인프라스트럭처 파트너스(GIP), 2025년 사모대출의 HPS와 데이터회사 프레킨을 잇달아 인수하며 사모시장 역량을 통째로 갖췄고, 2026년은 이 모두가 하나로 통합된 첫 해입니다. GIP가 굴리는 인프라 자산만 2,000억 달러를 넘습니다.
가장 상징적인 장면은 데이터센터입니다. 2026년 7월 21일, 블랙록의 GIP는 MGX, 그리고 AI 인프라 파트너십과 함께 데이터센터 개발사 얼라인드 데이터센터스의 지분 100퍼센트를 기업가치 약 400억 달러에 인수하는 절차를 마무리했습니다. 51개 캠퍼스, 6.4기가와트가 넘는 운영·계획 용량을 한꺼번에 손에 넣은 겁니다. 이 컨소시엄은 초기 300억 달러의 자기자본을 목표로 하되, 부채를 더하면 최대 1,000억 달러 규모까지 확장할 수 있다고 밝혔습니다. 그리고 2026년 7월 말에는 메타가 블랙록과 합작법인을 세워 텍사스 엘패소에 140억 달러 규모의 AI 데이터센터를 짓기로 했습니다. 지분은 블랙록 펀드가 80퍼센트, 메타가 20퍼센트입니다. 세계 최고의 빅테크조차 인프라는 직접 소유하지 않고 월가의 자본을 빌려 쓰는 시대가 열린 겁니다. AI는 결국 전기와 땅과 냉각수의 산업이고, 그 밑바닥을 누가 쥐느냐가 승부처라는 걸 이 회사는 가장 먼저 읽었습니다.
한국은 이미 그 지도 안에 들어와 있습니다
남의 나라 이야기가 아닙니다. 한국CXO연구소 분석에 따르면 블랙록이 5퍼센트 이상 지분을 보유한 국내 상장사는 10곳, 합산 평가액은 37조 7,000억 원을 넘습니다. 이 가운데 삼성전자 지분 가치만 25조 원을 웃돌아, 삼성 오너 일가가 보유한 삼성전자 주식 평가액 전체보다 많습니다. 2026년 4월 기준 삼성전자 5.07퍼센트를 비롯해 삼성중공업, 삼성SDI, SK하이닉스, 네이버, 포스코홀딩스, 그리고 4대 금융지주 전부에 5퍼센트 이상을 들고 있습니다. 올해 들어서는 LG화학, 한국타이어, 에코프로 등에서 새로 5퍼센트를 넘기며 지분을 확대하고 있습니다.
인프라 쪽은 더 직접적입니다. 2025년 9월 이재명 대통령과 래리 핑크 회장의 면담을 계기로 체결된 AI·재생에너지 협력 양해각서의 후속으로, 10월 블랙록 자회사 뷔나그룹이 한국 재생에너지와 AI 인프라에 20조 원 규모의 투자의향서를 정부에 전달했습니다. 태안 500메가와트 해상풍력, 욕지 384메가와트 해상풍력, 재생에너지 연계형 AI 데이터센터가 주요 투자처로 거론됩니다. 가장 유력한 후보지는 전남 해남군 산이면 일대의 솔라시도입니다. 국내 최대 태양광 단지와 해상풍력 예정지, 대규모 산업용 부지, RE100 실현 기반을 모두 갖춘 곳이죠. 우리나라가 '아시아의 AI 수도'가 되겠다고 그리는 청사진의 뒷면에, 이 자본의 이름이 함께 적혀 있는 겁니다.
정리하겠습니다
블랙록은 총 한 번 쏘지 않고, 뉴스 헤드라인 한 번 크게 장식하지 않고, 세계의 기업과 인프라를 조용히 쥐었습니다. 그 과정은 음모가 아니라 세 가지 구조의 합작입니다. 첫째, 위험을 계산하는 기계를 남보다 30년 먼저 만들었습니다. 둘째, 수수료가 싼 인덱스 상품으로 전 세계의 노후자금을 빨아들였습니다. 셋째, 사람들이 자기 의결권에 관심을 두지 않는 사이에 그 권한을 대신 행사해왔습니다.
그렇다면 개인 투자자는 무엇을 봐야 할까요. 저는 세 가지를 권합니다. 첫째, 인덱스 자금의 방향이 곧 주가의 중력이라는 점입니다. 어떤 종목이 어느 지수에 편입되느냐가 기업의 실적만큼 중요해졌습니다. 둘째, 자본의 무게중심이 주식에서 전력·데이터센터·통신망 같은 실물로 옮겨가고 있다는 점입니다. AI 시대의 진짜 병목은 반도체 다음의 전기입니다. 셋째, 그리고 가장 중요한 것. 당신이 가진 펀드와 연금에도 의결권이 붙어 있습니다. 문은 이미 조금 열려 있는데, 대부분이 그 사실을 모르고 있을 뿐입니다.
세상을 움직이는 건 총이 아니라 자본이고, 자본을 움직이는 건 감이 아니라 시스템입니다. 40년 전 1억 달러를 날린 한 남자가 배운 교훈이, 지금 우리의 노후자금이 흘러가는 길을 설계하고 있습니다.
본 콘텐츠는 정보 제공을 목적으로 하며 특정 종목의 매수·매도 권유가 아닙니다. 투자 판단과 그에 따른 책임은 투자자 본인에게 있습니다.
2027년치 메모리는 이미 다 팔렸습니다 '과잉공급'이라는 단어가 설 자리를 잃은 이유2027년치 메모리는 이미 다 팔렸습니다 '과잉공급'이라는 단어가 설 자리를 잃은 이유
지금 메모리 시장에서 벌어지고 있는 일은 흔히 말하는 '업황이 좋다' 수준의 이야기가 아닙니다. 아직 시작도 하지 않은 2027년 한 해 치 생산능력이, 지금 이 순간 이미 주인을 다 찾았습니다. 업계에 따르면 원청 제조사들이 2027년 전체 생산능력 배분 협상을 앞당겨 마무리했고, 3대 제조사의 D램과 HBM 생산능력은 모두 조기 완판된 상태입니다. 낸드플래시 역시 2026년 8월 말까지의 생산능력이 예약 완료될 것으로 예상되며, 장기공급계약 체결 여부와 무관하게 구매자들이 선수금 선지급 방식에 응하고 있습니다. 삼성전자와 마이크론, SK하이닉스의 2027년 D램·HBM 물량은 장기계약 대형 고객은 물론 중소형 구매자까지 포함해 전부 배정이 끝났다는 것이 8월 4일 디지타임스 보도의 핵심입니다. 고객들이 처음 요청한 물량의 60~70%밖에 받지 못하고 있다는 대목, 그리고 최종 출하 가격은 인도 시점에 가까워져야 확정된다는 대목이 특히 중요한데요, 이 두 문장 안에 지금 사이클의 성격이 전부 담겨 있습니다.
먼저 '완판'이라는 단어의 무게부터 정확히 짚고 가겠습니다. 과거 메모리 사이클에서 공급 부족은 대체로 재고 문제였습니다. 창고에 쌓인 재고가 비면 가격이 오르고, 재고가 다시 채워지면 가격이 내려가는 재고 순환 게임이었죠. 그런데 지금은 성격이 완전히 다릅니다. 재고가 아니라 웨이퍼 그 자체, 즉 물리적 캐파를 놓고 벌이는 배분 게임으로 바뀌었습니다. 물량이 없어서 못 받는 것이지, 가격이 비싸서 안 사는 상황이 아니라는 뜻이죠. 그래서 구매자들은 값을 깎는 대신 돈을 먼저 내고 줄을 서는 쪽을 선택하고 있습니다. 가격 협상권이 사는 쪽에서 만드는 쪽으로 완전히 넘어갔다는, 메모리 40년 역사에서 보기 드문 장면입니다.
숫자가 이 이야기를 증명합니다. SK하이닉스는 2026년 2분기에 매출 79조 3,187억 원, 영업이익 60조 5,426억 원, 순이익 93조 9,226억 원이라는 분기 사상 최대 실적을 기록했습니다. 영업이익률은 76%, 상반기 누적 매출은 창사 이래 처음으로 100조 원을 넘어섰고, 전년 동기 대비 매출은 257%, 영업이익은 557% 증가했습니다. 제조업에서 영업이익률 76%라는 숫자는 사실상 소프트웨어 기업의 영역입니다. 삼성전자도 마찬가지여서, 2026년 2분기 연결 매출 171.5조 원, 영업이익 89.5조 원으로 역대 최대 분기 실적을 갈아치웠고, DS부문은 D램과 낸드가 나란히 최대 판매를 기록했습니다. HBM4 공급을 확대하는 동시에 업계 최초로 HBM4E 샘플까지 출하했습니다. 두 회사의 실적이 동시에 이 정도로 튀었다는 것은 특정 기업의 경쟁력 문제가 아니라 시장 구조 자체가 바뀌었다는 신호로 읽는 것이 자연스럽습니다.
바다 건너 마이크론의 성적표는 더 극적입니다. 마이크론은 2026 회계연도 3분기에 매출 415억 달러를 기록하며 1년 전의 네 배 수준으로 뛰어올랐고, 동시에 16건의 '테이크 오어 페이' 방식 전략적 고객계약을 통해 약 1,000억 달러의 최소 계약 매출과 220억 달러의 선수금을 확보했습니다. 경영진은 신규 팹이 2028 회계연도 이전에는 의미 있는 산출을 내지 못하며, 공급이 언제 수요를 따라잡을지에 대한 가시성도 없다고 밝혔습니다. 여기서 눈여겨보실 대목은 매출 숫자가 아니라 계약의 '구조'입니다. 테이크 오어 페이란 고객이 물건을 가져가지 않아도 돈은 내야 하는 계약이죠. 다시 말해 다음 하강 국면이 오기 전에 미리 마진을 확정해두는 방식입니다. 메모리를 사고파는 방식이 '현물 거래'에서 '인프라 임대 계약'에 가깝게 진화하고 있다는 뜻입니다.
그렇다면 왜 이렇게 물량이 부족한 걸까요. 원인은 놀라울 만큼 단순합니다. HBM이 웨이퍼를 먹어치우고 있기 때문입니다. HBM은 D램을 수직으로 쌓아 올린 구조여서 같은 1기가바이트를 만드는 데 일반 D램보다 훨씬 많은 웨이퍼 면적이 필요합니다. 트렌드포스는 이 비율을 약 4대 1로, 마이크론의 웨이퍼 캐파 공시 기준으로는 약 3대 1로 보고 있습니다. 트렌드포스의 7월 30일 전망에 따르면 D램 수급 충족률은 2026년에 마이너스 1~2% 수준이었고, 이 격차는 2027년에 더 벌어질 것으로 예상됩니다. 쉽게 풀어드리면, HBM 1기가를 만들 때마다 일반 D램 3~4기가가 세상에서 사라지는 셈입니다. AI 가속기 하나에 들어가는 메모리 용량은 계속 커지고 있으니, 공장을 아무리 돌려도 범용 D램 몫은 오히려 줄어드는 구조인 거죠.
공급 측 숫자를 조금 더 구체적으로 보겠습니다. 트렌드포스는 2027년 전체 RDIMM 비트 공급량이 전년 대비 15~20% 증가에 그쳐 서버 CPU 출하 증가 전망치를 크게 밑돌 것으로 추정했습니다. 서버용 CPU 공급은 2026년 하반기부터 2027년까지 점차 개선되어 서버 생산이 본격화되는데, 이에 대비해 2026년 하반기 물량을 이미 확보한 구매자들조차 2027년을 겨냥해 재고를 비축하고 있습니다. 그동안 서버 조립을 가로막던 CPU 병목이 풀리는 순간, 그 서버에 꽂아야 할 메모리가 없다는 이야기입니다. 모듈 업계의 체감은 더 강렬합니다. 애이서(Apacer) 경영진은 2027년 모듈 제조사에 배정되는 D램 공급이 전년 대비 70% 넘게 줄어들 수 있다고 밝히면서, 회사 차원에서 3억 8,300만 달러어치 메모리를 비축하고 추가로 1억 2,400만 달러를 조달했습니다. 기업이 자기 돈을 빌려서까지 재고를 쌓는다는 것은, 내년에 물건을 못 구할 것이라는 확신이 그만큼 강하다는 뜻이겠죠.
수요 쪽은 어떨까요. 이쪽은 아예 브레이크가 보이지 않습니다. 주요 5대 하이퍼스케일러의 2026년 설비투자 추정치는 약 7,500억 달러로, 올해 초 6,200억 달러 추정에서 다시 크게 상향됐습니다. 전년 대비 약 3,000억 달러, 67% 증가로 3년 연속 60%대 성장이며, 매출 대비 설비투자 비중은 메타 54%, 마이크로소프트 47%, 알파벳 46%, 아마존 25%에 이릅니다. 아마존은 최근 클라우드 성장세를 발표하며 2026년 설비투자를 2,200억 달러로 상향했습니다. 더 인상적인 건 수요의 성격 변화입니다. 마이크론은 에이전틱 AI가 데이터센터 인프라를 구조적으로 재편하고 있으며, 가속기 랙을 넘어 에이전트 제어와 프로그램 실행을 담당하는 CPU 랙, 그리고 빠르게 팽창하는 컨텍스트 저장을 위한 스토리지 랙까지 수요가 확장되고 있다고 설명했습니다. AI가 사람의 질문에 답만 하던 시대에서, 스스로 일하며 기록을 남기는 시대로 넘어가면 메모리와 저장장치 수요는 곱셈으로 늘어납니다.
낸드도 같은 흐름을 타고 있습니다. 2026년 엔터프라이즈 SSD는 클라이언트 SSD와 스마트폰을 제치고 낸드 최대 응용처로 올라섰고, 북미 클라우드 사업자들은 여러 분기에 걸친 구매 계약을 맺어 2027년 물량을 사실상 예약해두고 있습니다. 샌디스크는 낸드 공급 부족이 2026년을 넘어 이어질 것이라고 공개적으로 밝혔습니다. 공급망 소식통에 따르면 샌디스크의 2026년 생산 물량은 사실상 완판됐고, 2027년 이후 잔여 물량을 확보하려는 최상위 고객들은 100% 현금 선지급과 다년 장기계약을 받아들이고 있습니다. 키옥시아 역시 2026년 생산능력을 이미 전량 판매했으며 이 흐름이 최소 2027년까지 이어질 것으로 보고 있습니다. 물건을 받기도 전에 전액을 현금으로 내는 거래는, 시장이 판매자 우위를 넘어 배급제에 가까워졌다는 신호입니다.
여기서 많은 분들이 궁금해하실 질문 하나를 짚고 가겠습니다. "가격 상승률이 둔화되고 있다는데, 피크아웃 아닌가요?" 트렌드포스는 2026년 3분기 범용 D램 가격이 전 분기 대비 13~18%, 낸드는 10~15% 오를 것으로 전망했는데, 이는 2분기의 D램 58~63%, 낸드 55~60%라는 폭등세와 비교하면 크게 축소된 수치입니다. 하지만 그 이유가 중요합니다. 공급업체들이 이미 2분기 가격에 예상 인상분을 선반영했고, 일부 미국 클라우드 사업자들이 다년 장기계약을 맺어 인상 폭을 제한하고 있기 때문입니다. 즉 수요가 식어서 둔화된 것이 아니라, 계약이 가격을 붙들고 있는 겁니다. 오히려 모건스탠리는 3분기 서버용 메모리 계약가격이 전 분기 대비 25% 이상 오를 것이며 이는 기존 전망을 모두 상회하는 수준이라고 설명했습니다. 현물가가 계약가보다 높아질수록 제조사는 다음 협상에서 인상을 요구하기 쉬워지죠. 완만한 상승은 사이클의 끝이 아니라, 수요 파괴 없이 사이클을 길게 끌고 가는 가장 건강한 형태입니다.
그래서 처음의 명제로 돌아옵니다. 2027년 초중반에 누군가 "메모리 과잉공급이 온다"고 말한다면, 그 말이 성립하려면 이미 계약이 끝난 물량이 취소되거나, 없던 공장이 갑자기 생겨야 합니다. 그런데 마이크론 스스로 신규 팹은 2028 회계연도 전에는 의미 있는 산출을 내지 못한다고 밝혔고, DS투자증권 역시 2035년까지의 중장기 수급을 분석한 결과 D램 시장은 2026년에 이어 2027년에도 심각한 공급 부족이 지속될 전망이며 현재의 대규모 설비투자 확대에는 충분한 근거가 있다고 진단했습니다. 반도체 공장은 결심에서 양산까지 최소 2~3년이 걸립니다. 2027년의 공급은 이미 2024~2025년에 결정이 끝난 상수(常數)입니다. 남은 변수는 수요뿐이고, 그 수요는 지금 7,000억 달러 규모로 달리고 있습니다.
정리하겠습니다. 지금 메모리 산업에서 벌어지는 변화의 본질은 가격이 오른다는 사실이 아니라, 이익의 '가시성'이 생겼다는 점입니다. 다년 장기계약과 선수금, 테이크 오어 페이 조항이 쌓이면서 메모리 회사의 실적은 분기마다 요동치는 원자재형 손익에서, 통신사나 인프라 기업처럼 계약으로 잠긴 수익 구조에 가까워지고 있습니다. SK하이닉스가 핵심 고객을 포함한 10여 곳과 장기공급계약을 진행하며 다년 계약과 기술 혁신으로 구조적 수요 성장에 대응하겠다고 밝힌 것도 정확히 같은 맥락이죠. 앞으로 확인하실 체크포인트는 세 가지입니다. 첫째 HBM4와 HBM4E의 양산 수율과 램프업 속도, 둘째 2027년 장기계약의 가격 조항 구조, 셋째 서버 CPU 공급 정상화 이후 실제 서버 출하량 곡선입니다. 이 세 가지가 지금 방향대로 움직인다면, 2027년은 '메모리가 가장 귀했던 해'로 기록될 가능성이 높습니다.
※ 본 원고는 공개된 보도와 시장조사기관 자료를 정리한 정보 제공 목적의 콘텐츠이며, 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다.
XAUUSD H1 SMC Analysis: FVG Rebalancing & Bullish Expansion PathXAUUSD H1 차트는 상위 타임프레임의 서포트 라인을 유지하면서 인밸런스(비효율적 가격 구간)를 해소하는 구조적인 수렴(Compression) 국면을 보여주고 있습니다. 현재 가격은 상단의 Fair Value Gap(FVG)을 채우고 남아있는 유동성 풀(Liquidity Pool)을 스위프(청산)하기 위한 강력한 상승 돌파(Bullish Expansion)를 준비 중입니다.
1. Market Structure & Liquidity Dynamics
강력한 구조적 상승(BREAKOUT 파란 박스)과 이어진 4,160.000 부근에서의 페이크 아웃(FAKE BREAKOUT 노란 박스) 이후, 가격은 매수 측 유동성을 청산하기 위해 강하게 하락했습니다. 하지만 우상향하는 삼각수렴 지지선(Triangle Support Line) 및 주요 디맨드 존(4,000.000 – 4,020.000)을 지켜내며 매크로 관점의 강기(Bullish) 편향은 완전히 유지되고 있습니다.
2. Imbalance & Current Price Action
현재 가격은 4,062.840 부근에서 거래되고 있으며, 최근 눌림 과정에서 로컬 FVG (Fair Value Gap) 구간을 형성했습니다:
Current Retest: 가격은 4,040.000 – 4,050.000 부근의 매수 FVG에 반응하고 있으며, 매도 압력을 흡수하기 위한 발판으로 활용하고 있습니다.
Overhead Imbalances: 상단에는 미해소된 매도 FVG(4,075.000 – 4,085.000)가 존재하며, 이는 하향 주황색 추세선 저항(Trend Line)과 일치합니다.
SMC 예상 시나리오(파란 화살표 경로):
가격은 로컬 FVG 서포트 존(약 4,040.000)을 살짝 재테스트하여 미티게이션(Imbalance Fill)을 마친 후, 상단 비효율 구간을 회수하고 하향 추세선을 돌파하는 강력한 상승 파동을 만들어낼 것으로 예상됩니다.
3. Strategic Upside Targets & Supply Pools
First Target: 상단 FVG 회수 및 저항존(4,100.000 – 4,120.000) 도달.
Primary Objective: 이전 고점 위 유동성 풀을 스위프하며 4,140.000+ 영역으로 확장.
Trade Execution Blueprint
Bias: Bullish (Demand & FVG Rebalancing)
Point of Interest (POI): 4,040.000 – 4,050.000 (Local FVG / Demand Confluence)
Take Profit Targets: 4,100.000 (TP1) / 4,140.000 (TP2)
Stop Loss: 3,995.000 하단 (삼각수렴 지지선 이탈 시 구조 무효화) 롱