워런 버핏은 시장 역사상 가장 큰 현금 더미를 쌓아 올렸다.워런 버핏은 시장 역사상 가장 큰 현금 더미를 쌓아 올렸다.
버핏이 남긴 현금 산더미와, 그 산을 처음 허문 사람이 무엇을 샀는지에 대한 이야기를 정리해 드리겠습니다.
세계 최고의 투자자가 남긴 4,000억 달러에 가까운 현금 앞에서, 그의 후임자가 가장 먼저 사들인 종목은 다른 회사의 주식이 아니라 자기 회사의 주식이었습니다. 시장 전체를 살 수 있는 돈을 손에 쥔 사람이, 그 시장에서 가장 사고 싶은 자산으로 자기 자신을 골랐다는 뜻입니다. 이것보다 더 강력한 밸류에이션 신호는 찾기 어렵습니다.
먼저 규모부터 짚어 보겠습니다. 버크셔의 현금과 단기 국채는 3,974억 달러로 사상 최고치를 기록했습니다. 2025년 말 3,730억 달러에서 다시 불어난 수치이고, 바차트 집계로는 이 돈이면 S&P500 편입 기업 가운데 476곳을 통째로 사고도 남습니다. 회사 시가총액 1조 1,000억 달러의 3분의 1이 넘는 금액이 현금으로만 쌓여 있는 것입니다. 웬만한 국가의 1년 생산량을 능가한다는 표현이 결코 과장이 아니라는 이야기입니다.
이 돈이 놀고 있었느냐, 그렇지 않았습니다. 현재 미 단기 국채 금리 수준에서 이 준비금은 연간 200억 달러 안팎의 이자를 만들어 냅니다. 4퍼센트 남짓한 무위험 수익률이 원금 4,000억 달러에 붙으면 그 자체로 웬만한 대기업의 연간 순이익이 나옵니다. 즉 버핏의 현금은 '쉬는 돈'이 아니라 '월급 받으며 대기하는 돈'이었습니다. 기다림의 비용이 사실상 0에 가까웠다는 점, 이것이 그가 3년을 버틸 수 있었던 진짜 이유입니다.
그렇다면 왜 사지 않았을까요. 가격표 때문입니다. 미국 증시의 고평가 정도를 보여 주는 버핏 지수는 2026년 들어 232.5퍼센트를 기록하며 1970년 집계 이후 최고치를 새로 썼습니다. 닷컴 버블 당시 150퍼센트, 팬데믹 랠리 시기 190퍼센트를 모두 웃도는 수준이고, S&P500의 주가매출비율 역시 3.33으로 2000년의 2.27을 넘어섰습니다. 버핏 본인이 2001년에 "이 지표가 200퍼센트에 가까워지면 불장난을 하는 셈"이라고 말했으니, 자기가 만든 온도계가 빨간불을 켠 상태에서 지갑을 여는 일은 애초에 성립하지 않았던 겁니다.
행동은 정직했습니다. 버크셔는 14개 분기 연속으로 사는 것보다 파는 것이 많았고, 직전 분기에도 241억 달러어치를 팔고 160억 달러어치만 담았습니다. 애플 비중 축소도 같은 맥락이었습니다. 시장이 신고가를 갈아치울수록 그는 조용히 짐을 줄이고 현금을 늘렸습니다.
여기서 이야기가 반전됩니다. 2026년, 그레그 아벨이 CEO 자리에 앉았습니다. 아벨은 2026년 3월, 21개월 만에 자사주 매입을 재개했습니다. 규모는 약 2억 3,400만 달러, 클래스A 33주와 클래스B 43만 1,462주였고, 이로써 2018년 7월 이후 누적 자사주 매입액은 780억 달러가 됐습니다. 4,000억 달러를 쥔 회사가 2억 달러대를 썼으니 금액만 보면 티도 안 나지만, 시장이 주목한 건 액수가 아니라 방향이었습니다. 새 경영진이 내린 첫 자본 배분 결정이 '내 주식이 싸다'였기 때문입니다.
그리고 2분기, 속도가 폭발합니다. 바론스는 발행주식수 감소분을 역산해 2분기 자사주 매입 규모가 최대 110억 달러에 이를 수 있다고 추정했습니다. 종전 최고 기록은 버핏이 90억 달러를 사들인 2020년 4분기였습니다. 이 추정이 맞다면 버크셔 역사상 최대 규모의 자사주 매입이 되는 셈입니다. 4월 중순 이후 클래스A 평균 주가가 약 72만 1,000달러였다는 점을 감안하면, 아벨과 버핏이 그 가격대를 '싸다'고 판정했다는 의미가 됩니다. 참고로 버크셔는 주가순자산비율 약 1.5배, 주가수익비율 약 15배에 거래되고 있습니다. 최신 데이터 기준으로는 1.4배에 가까울 수 있습니다.
여기서 대부분이 놓친 대목이 나옵니다. 그는 그 현금을 사상 최고가 시장에 들이붓지 않았습니다. 아벨이 돈을 쓴 곳은 세 군데였습니다. 첫째, 주주 승인을 마친 주택 건설업체 테일러 모리슨 인수에 85억 달러. 둘째, 2021년 이후 가장 빠른 속도의 자사주 매입. 셋째, 310억 달러 규모의 알파벳 지분인데, 이 중 100억 달러는 버핏이 직접 시작했다고 밝힌 장외 매수였습니다. 테일러 모리슨은 주당 72.5달러, 24퍼센트 프리미엄이 붙은 거래였습니다. 미국의 만성적 주택 부족이라는 구조적 결핍, 그리고 인공지능 시대의 현금창출력. 이 두 가지에만 지갑을 열었다는 뜻입니다.
숫자로도 뒷받침됩니다. 1분기 영업이익은 18퍼센트 늘어난 113억 5,000만 달러, 순이익은 두 배 넘게 뛴 101억 달러를 기록했습니다. 보험 부문이 만들어 내는 플로트가 저렴한 투자 재원 역할을 계속하고 있다는 평가입니다. 기다리는 동안에도 본업은 성장하고 있었던 겁니다.
개인의 베팅도 짚고 넘어가겠습니다. 아벨은 CEO로 재임하는 동안 매년 세후 연봉 전액인 약 1,500만 달러를 버크셔 주식 매입에 쓰겠다고 밝혔고, 실제로 이미 1,530만 달러어치를 사들인 사실이 공시로 확인됐습니다. 자기 회사 주식을 회삿돈으로도 사고 자기 월급으로도 사는 경영자. 말이 아니라 잔고로 하는 약속입니다.
학계의 언어로 옮기면 이 전략은 '기다림의 옵션 가치'입니다. 불확실성이 높아질수록 기업이 보유한 현금의 시장가치가 올라간다는 실증 연구가 있는데, 그 이유가 바로 관망할 수 있는 선택권의 가치가 커지기 때문입니다. 반대편 연구도 있습니다. 현금이 많은 기업일수록 가치가 낮은 인수합병에 손대기 쉽다는 하퍼드의 고전적 경고입니다. 버크셔가 특별한 이유는 여기 있습니다. 현금을 쌓아 둔 채로도 나쁜 딜에 손대지 않았고, 결국 세상에서 가장 잘 아는 자산인 자기 자신을 사는 것으로 그 돈을 풀었습니다. 이론이 경고한 함정을 규율로 피해 간 사례인 셈입니다.
물론 대가는 있었습니다. 버크셔 주가는 올해 S&P500에 뒤처졌습니다. 다만 7월 말 애플과 코카콜라, 뱅크오브아메리카 등 핵심 보유 종목의 강세에 힘입어 8개월 만의 최고가 부근까지 올라섰고, 8월 8일 발표되는 2분기 실적이 아벨의 자본 배분 전략을 확인하는 첫 관문이 됩니다. 몇 개 분기 뒤처지는 것을 감수하고 가격을 기다린 사람과, 신고가를 따라 달린 사람. 채점표는 지금이 아니라 다음 사이클에 나옵니다.
정리하겠습니다. 군중은 최고점을 쫓았고, 인내심 있는 사람은 가격을 기다렸습니다. 그리고 기다림이 끝났을 때 그가 산 것은 남들이 열광하던 종목이 아니라, 자신이 가장 정확하게 값을 매길 수 있는 단 하나의 자산이었습니다. 현금은 아무것도 하지 않는 상태가 아니라, 무엇이든 할 수 있는 상태를 사 두는 포지션이라는 것. 이것이 4,000억 달러가 우리에게 남긴 문장입니다.
※ 본 콘텐츠는 정보 제공을 목적으로 하며 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 그에 따른 책임은 투자자 본인에게 있습니다. Layer1 주요코인 사야하는 이유Layer1 주요코인 사야하는 이유
코인의 존재 이유 세 가지 중 두 개가 사라졌습니다. 그런데 남은 하나가 진짜였습니다
지금 코인 시장에서 벌어지고 있는 일은 "코인이 주식에 밀리는 중"이 아니라, 코인이 가진 여러 장점 중에서 진짜 대체 불가능한 것 하나만 남기고 나머지가 정리되는 과정입니다. 그리고 그 하나가 남은 자리가 바로 레이어1(L1) 근본 코인입니다.
우리가 주식 대신 코인을 산 이유를 솔직하게 세어보면 대략 세 가지였습니다. 24시간 언제든 사고팔 수 있다는 점, 국경 없이 빠르고 자유롭게 옮길 수 있다는 점, 그리고 스마트컨트랙트로 프로그래밍이 되는 돈이라는 점이었죠. 그런데 2026년 지금, 이 중 앞의 두 가지는 주식 쪽에서 빠르게 따라잡고 있습니다. 냉정하게 인정해야 할 부분입니다. 문제는 그다음입니다. 따라잡을 수 없는 것이 무엇인지가 이번에 아주 선명하게 드러났다는 것, 이게 오늘 이야기의 핵심입니다.
첫 번째 해자, 24시간 거래는 사실상 무너졌습니다
먼저 시간의 벽부터 보겠습니다. 나스닥은 주 5일 24시간 거래 도입을 공식화하고 2026년 하반기를 목표로 잡았습니다. 뉴욕증권거래소는 평일 22시간 거래를 신청했고, 시카고의 Cboe도 주 5일 24시간으로 확대하겠다고 밝혔습니다. 나스닥은 기존 프리마켓과 애프터마켓을 유지하면서 거래 주간 중의 공백 자체를 없애겠다는 계획인데, 미국 거래소 운영사가 내놓은 가장 야심 찬 계획이라는 평가를 받았습니다.
여기에 크립토 거래소들이 더 빠르게 움직였습니다. 2026년 2월, 크라켄은 토큰화 주식을 기초로 한 규제 무기한 선물을 출시했습니다. 미국 외 110개국 이상의 이용자를 대상으로, 최대 20배 레버리지에 24시간 거래가 가능합니다. S&P500과 나스닥100은 물론 엔비디아, 애플, 알파벳, 테슬라, 로빈후드, 스트래티지, 서클까지 개별 종목이 줄줄이 올라왔습니다. 주말과 공휴일에도 거래가 멈추지 않고, 증권계좌를 따로 열 필요도 없습니다. 바이낸스와 비트멕스 같은 곳도 이미 테슬라나 주요 지수를 추종하는 주식형 무기한 선물을 제공하고 있습니다.
국내 환경도 같은 방향입니다. 2026년 7월 6일부터 원·달러 외환거래가 주말과 1월 1일을 제외하고 24시간 운영되기 시작했습니다. 시간이라는 장벽 자체가 자산군을 가리지 않고 허물어지고 있는 겁니다. 그러니 "코인은 24시간이라 좋다"는 말은 이제 차별점이 아니라 기본값에 가까워졌다고 보는 게 정확합니다.
두 번째 해자, 송금과 이전의 자유도 곧 따라옵니다
두 번째 장점이었던 자유로운 이전 역시 마찬가지입니다. 토큰화 주식은 2026년 들어 월간 온체인 거래대금 92억 2,000만 달러 규모로 올라섰고, 그중 약 95%를 솔라나가 처리하고 있습니다. 2025년 6월부터 2026년 6월까지 토큰화 자산은 267% 성장했고, 전체 암호화폐 시장에서 유일하게 시가총액이 증가한 부문이었습니다. 가격 상승이 아니라 신규 발행이 성장을 이끌었다는 점이 중요합니다. xStocks만 해도 이더리움, 솔라나, 아비트럼, 맨틀, TON 등 여러 네트워크에서 네이티브로 발행되고 있고, 지갑과 거래소, 디파이 프로토콜과 그대로 연결됩니다.
그러니까 우리가 자랑하던 "지갑에서 지갑으로 몇 초 만에"라는 경험을, 이제 주식도 하게 된다는 뜻입니다. 여기까지만 보면 코인의 존재 이유가 절반 넘게 증발한 것처럼 보입니다. 그런데 바로 여기서 이야기가 뒤집힙니다.
반전 지점, 토큰화 주식은 결국 "누군가의 약속"입니다
토큰화 주식의 껍데기는 코인이지만, 알맹이는 청구권입니다. 보유자가 들고 있는 것은 주가를 추종하는 토큰이고, 실제 주식은 발행사를 대신해 수탁기관이 들고 있습니다. 의결권은 없고, 가격 노출만 제공한다고 발행사들이 명시하고 있습니다. 기초 주식에 대한 소유권 자체가 없고, 이전 역시 발행사 약관과 지역 제한, 네트워크 상황을 따릅니다.
법적 정리도 아직 진행형입니다. 약 20억 달러 규모의 토큰화 주식 시장 대부분이 제3자 합성 구조로 운영되고 있고, 이들은 미국 개인투자자에게는 사실상 열려 있지 않습니다. SEC의 2026년 1월 분류 기준에 따르면 합성 연계 증권은 증권기반스왑으로 취급될 여지가 있어 거래 자격이 제한될 수 있습니다. 7월에는 증권 명의개서 대행업계가 SEC에 제3자 발행 주식 토큰과 발행사 승인 토큰을 명확히 구분해달라는 청원까지 냈습니다.
기술 구조는 더 노골적입니다. 토큰화 증권의 상당수는 스마트컨트랙트 안에 화이트리스트와 블랙리스트 로직을 심어 전송할 때마다 송신자와 수신자의 신원을 확인합니다. KYC를 통과하지 못한 지갑은 토큰을 받을 수 없습니다. 발행사가 제재나 사기, 법원 명령과 연결된 주소를 동결하는 방식은 이미 주요 스테이블코인에서 표준처럼 쓰이고 있습니다.
정리하면 이렇습니다. 토큰화 주식은 레일만 블록체인으로 갈아탄 것이지, 자산의 성격이 바뀐 게 아닙니다. 여전히 누군가가 발행했고, 누군가가 보관하고 있으며, 그 누군가가 마음먹거나 법원이 명령하면 멈출 수 있습니다.
남은 해자, 발행자가 없다는 사실
반대로 이더리움과 솔라나 같은 L1의 네이티브 자산에는 발행사가 없습니다. 동결 함수를 누를 주체 자체가 존재하지 않고, 상환을 약속한 상대방도 없습니다. 비수탁 지갑에서는 제3자가 자금을 동결하거나 압류할 수 없고, 거래를 막거나 접근을 제한할 수도 없으며, 플랫폼이 무너져도 보유 자산은 영향을 받지 않습니다. 2025년 1월 미국 행정명령은 디지털 자산의 자기수탁과 개인 간 거래 권리를 확인했고, 고위 규제 당국자들도 자기수탁을 기본권으로 공개 옹호해왔습니다.
물론 만능은 아닙니다. 거래소에 맡긴 자산은 은행 계좌처럼 다뤄지고, 자산 동결과 압류, 몰수라는 단계별 절차가 이미 법적으로 정비되어 있습니다. 그래서 정확한 표현은 "코인은 압수가 안 된다"가 아니라 "자기 키로 들고 있는 L1 네이티브 자산은 압류의 성격이 근본적으로 다르다"입니다. 그리고 이 차이는 토큰화 주식이 아무리 발전해도 구조적으로 따라올 수 없는 영역입니다. 주식은 어딘가에 명부가 있어야 주식이니까요.
스마트컨트랙트, 그리고 그 위에 올라타는 모든 것
세 번째 장점이었던 스마트컨트랙트는 훼손되기는커녕 오히려 두꺼워졌습니다. 2026년 6월 기준 스테이블코인 유통량은 3,140억 달러를 넘었고, 이더리움은 전체 디파이 예치금의 절반 이상을 차지하고 있습니다. 이더리움의 스테이블코인 잔고는 사상 최고인 1,650억 달러를 기록하며 전체 체인 중 57% 점유율을 확보했고, 온체인 금 토큰과 토큰화 상품 부문에서도 압도적인 비중을 갖고 있습니다. 트론은 896억 달러 규모의 스테이블코인 결제망 역할을, 하이퍼리퀴드는 무기한 선물의 중심 무대 역할을 하는 식으로 체인별 역할 분화도 뚜렷해졌습니다.
여기서 아주 중요한 관찰이 하나 나옵니다. 토큰화 주식조차 결국 L1 위에서 돌아간다는 사실입니다. 주식이 24시간 거래되려면 그 24시간을 지탱하는 정산 레일이 필요하고, 그 레일이 지금 이더리움이고 솔라나입니다. 경쟁자라고 생각했던 것이 알고 보니 트래픽을 실어다 주는 고객이었던 셈이죠. 전체 스테이블코인의 다섯 달러 중 네 달러가 상위 두 체인에 몰려 있다는 사실은, 이 인프라 자리가 쉽게 흔들리지 않는다는 뜻이기도 합니다.
제도권이 이름을 불러주기 시작했습니다
마지막으로 규제입니다. 2026년 3월 17일, SEC와 CFTC는 XRP, 이더리움, 솔라나, 카르다노, 체인링크, 아발란체 등 16개 자산을 증권법 밖의 디지털 상품으로 공동 분류했습니다. 비트코인은 이미 상품으로 취급되고 있었고요. CLARITY 법안은 2026년 5월 14일 상원 은행위원회를 통과하며 미국 암호화폐 규제 입법 사상 가장 큰 진전을 이뤘습니다. 이 법이 성립되면 행정 지침이 아니라 연방법으로 분류가 고정되기 때문에, 이후 어떤 SEC 위원장도 되돌릴 수 없게 됩니다. 연기금과 국부펀드, 대형 자산운용사가 넘지 못했던 컴플라이언스 장벽이 시장 전체에서 걷히는 것이죠.
주목할 부분은 이 명단이 정확히 L1 근본 코인들이라는 점입니다. 제도권이 "이건 상품이다"라고 이름을 불러준 자산과, "이건 여전히 누군가의 증권 청구권이다"라고 판단하는 자산이 지금 갈라지고 있습니다.
그래서 결론입니다
코인의 장점 중 시간과 이동은 주식이 복제할 수 있습니다. 실제로 복제되고 있고요. 하지만 발행자가 없다는 성질과, 그 위에서 세상의 자산이 돌아가는 인프라라는 지위는 복제 대상이 아니라 소유 대상입니다. 토큰화 주식이 늘어날수록 그 밑단의 L1은 더 바빠지고, 규제가 명확해질수록 상품으로 분류된 L1에는 기관 자금이 들어올 명분이 생깁니다.
그래서 코인을 한다면 테마와 서사를 좇는 쪽이 아니라, 남은 해자를 그대로 갖고 있는 근본 L1 쪽이 논리적으로 더 단단합니다. 물론 가격은 별개의 문제입니다. 2026년 들어 디파이 예치금이 37% 넘게 줄어드는 등 온체인 지표 자체가 흔들린 구간도 있었습니다. 입법이 지연될 가능성, 자기수탁 과정에서의 실수 위험, 체인 간 점유율 이동 같은 변수도 남아 있고요.
다만 방향은 분명해 보입니다. 껍데기 편의성 경쟁은 끝나가고 있고, 이제 남은 질문은 하나입니다. 내가 들고 있는 것이 누군가의 약속인가, 아니면 그 자체로 완결된 자산인가. 이 질문에 답할 수 있는 자산을 고르는 것이 지금 시점의 핵심입니다.
본 콘텐츠는 정보 제공을 목적으로 하며 특정 종목이나 자산에 대한 투자 권유가 아닙니다. 투자 판단과 그에 따른 책임은 투자자 본인에게 있습니다. 글로벌 기술 주식 펀드들이 지난주 157억 달러의 순유입을 기록하며, 사상 3위 규모의 주간 유입액을 달성 글로벌 기술 주식 펀드들이 지난주 157억 달러의 순유입을 기록하며, 사상 3위 규모의 주간 유입액을 달성
사상 최대 5주, 기술주로 750억 달러, 지금 시장에서 벌어지는 일은 '전망'이 아니라 '집행'입니다.
.
지금 글로벌 자금 시장에서 벌어지고 있는 일은 누군가의 전망이나 목표주가가 아닙니다. 이미 계좌를 떠나 기술주로 들어간, 되돌릴 수 없는 '집행'입니다.
지난주 글로벌 기술 주식 펀드에는 157억 달러의 순유입이 기록됐습니다. 우리 돈으로 대략 21조 원, 사상 세 번째로 큰 주간 유입액입니다. 그런데 진짜 주목해야 할 건 단일 주간 숫자가 아니라 '연속성'입니다. 100억 달러가 넘는 주간 유입이 4주 연속 이어졌고, 그 결과 기술 펀드 유입액의 4주 평균은 140억 달러까지 올라 사상 최고치를 찍었습니다. 2025년에 세워진 직전 기록보다 115% 높고, 시장이 뜨거웠던 2021년 고점과 비교하면 무려 180% 높은 수준입니다. 5주를 합치면 750억 달러, 역시 관측 이래 최대입니다.
서로 다른 집계기관이 같은 방향을 가리키고 있습니다
이런 숫자를 볼 때 가장 먼저 확인해야 할 건 "한 곳에서만 나온 이야기 아니냐"는 점이죠. 그런데 이번엔 다릅니다. 도이체방크의 파라그 타테 팀은 지난주 기술 펀드 유입액을 156억 달러로 집계했고, 이 회전(로테이션)이 이제 막 시작됐다고 평가했습니다. 바차트 기준으로는 주간 유입이 약 190억 달러까지 튀어 최소 2017년 이후 최고 단일 주간 수치를 기록했고, 4주 이동평균선은 거의 수직으로 치솟았습니다. 그리고 뱅크오브아메리카 데이터는 2026년 연간 기술주 유입액이 약 1,520억 달러라는 사상 최대 페이스에 올라 있음을 보여줍니다.
집계 방식도, 표본도, 회사도 다른 세 곳이 동시에 같은 방향을 가리킬 때, 우리는 그걸 노이즈가 아니라 신호라고 부릅니다.
더 중요한 건 '언제' 들어왔느냐입니다
이 자금이 주가가 신나게 오를 때 뒤늦게 따라 들어온 돈이었다면 해석은 완전히 달라졌을 겁니다. 그런데 정반대였습니다. 매그니피센트7 ETF는 6월 초 사상 최고가에서 8% 넘게 빠졌고, 필라델피아 반도체지수는 19% 이상 하락한 상태였습니다. 즉, 화면이 온통 파란색이던 구간에서 이 돈이 들어온 겁니다.
7월 마지막 주 로이터 집계에서도 투자자들은 기술주가 눌린 틈을 타 기술 섹터 펀드를 사들였고, AI가 이끄는 상승이 아직 더 남았다고 판단한 것으로 나타났습니다. 나이션와이드의 마크 해킷 수석 전략가는 이 그룹에서 그렇게 공격적인 조정이 나왔는데도 시장 전체는 거의 횡보했다는 점을 두고, 대단히 건강한 흐름으로 본다고 말했습니다.
기술적으로도 그림이 맞아떨어집니다. 나스닥 종합지수는 0.382 되돌림 구간인 24,707을 지지선으로 방어한 뒤 3거래일 연속 상승했고, 6월 1일 기록한 27,190 고점에서 그어진 하락 추세선을 시험하는 자리까지 올라왔습니다. RSI는 53 부근으로 아직 과열과는 거리가 멀어, 위로 갈 공간이 남아 있는 상태입니다.
이 돈에는 '영수증'이 있습니다
자금 유입이 설득력을 갖는 이유는 따로 있습니다. 바로 같은 시점에 나온 실적입니다.
마이크로소프트는 애저가 43% 성장했고, 코파일럿 유료 좌석 3,000만 석, 잔여이행의무(RPO) 6,780억 달러를 제시하며 주가가 8% 뛰었습니다. 아마존은 AWS 매출이 422억 달러로 약 37% 늘며 2021년 이후 가장 빠른 성장을 기록했고, 시장이 기대한 405억 달러를 크게 웃돌았습니다. 1분기 28%에서 37%로 성장률이 오히려 가속됐고, AWS의 AI 사업과 자체 칩 사업은 각각 연환산 250억 달러를 넘기며 1년 만에 두 배 이상 커졌습니다. 아마존 분기 매출은 2,006억 달러였고, 앤디 재시 CEO는 올해 자본지출이 2,200억 달러에 이를 것이라고 밝혔습니다. 알파벳의 구글 클라우드는 분기 매출이 약 82% 급증해 250억 달러에 육박했습니다.
여기서 핵심 포인트를 짚겠습니다. 시장이 올해 내내 던져온 질문은 "AI에 쓰는 돈이 매출로 돌아오느냐"였습니다. 이번 분기는 그 질문에 숫자로 답이 나온 첫 분기였습니다. 마이크로소프트와 아마존은 지출이 이미 계약된 실수요를 쫓아가고 있다는 증거를 백로그와 성장률로 제시했습니다. 자금 유입 4주 연속 100억 달러는 바로 이 확인 과정과 시간대가 겹칩니다.
판이 커지는 속도 자체가 다릅니다
구글·아마존·마이크로소프트·메타 네 곳만 놓고 봐도 2026년 자본지출 계획은 약 7,250억 달러로, 이미 기록적이었던 지난해 4,100억 달러 대비 77% 늘어난 규모입니다. 골드만삭스는 2025~2030 회계연도 동안 이 네 곳의 합산 자본지출을 5조 3,000억 달러로 추정하는데, 1분기 실적 시즌 직전 추정치가 4조 5,000억 달러였다는 점을 감안하면 상향 속도 자체가 가파릅니다. 컨센서스는 최대 하이퍼스케일러들의 연간 자본지출이 이르면 내년 1조 달러를 넘어설 수 있다고 봅니다.
투자자 입장에서 이 숫자가 왜 반가울까요. 자본지출은 누군가의 매출이기 때문입니다. 반도체, 메모리, 전력기기, 네트워크 장비, 냉각, 데이터센터 건설까지 밸류체인 전체로 흘러갑니다. 특히 메모리는 올해 하이퍼스케일러 데이터센터 지출의 30%를 차지하며 2023년 대비 4배로 커졌습니다. 한국 투자자에게 이 대목이 중요한 이유는 굳이 설명드리지 않아도 되겠죠.
아직 '다 산' 상태가 아니라는 게 결정적입니다
수급 이야기에서 가장 중요한 건 언제나 "남은 실탄이 있느냐"입니다. 도이체방크는 전체 주식 익스포저가 여전히 중립을 살짝 밑돌고 있으며, 재량적 투자자들은 아직 언더웨이트 상태라고 지적합니다. 사상 최대 유입이 쏟아졌는데도 포지션은 아직 중립 아래라는 겁니다. 같은 팀은 하이퍼스케일러의 S&P500 대비 상대 성과가 3년래 최저 수준이라는 점을 근거로, 이 그룹이 현재 가장 나은 위험보상을 제공한다고 봤습니다.
학계는 이 현상을 어떻게 설명할까요
자금 흐름이 가격에 미치는 영향은 학술적으로도 꽤 두텁게 쌓인 주제입니다. 런던정경대 동 루(Dong Lou) 교수의 연구는 개인 자금이 펀드로, 다시 펀드에서 개별 종목으로 흘러가며 만들어내는 '예측 가능한 가격 압력'이 펀드 성과 지속성과 주가 모멘텀을 상당 부분 설명한다고 제시합니다. 코발과 스태퍼드의 연구 역시 펀드매니저가 자금이 유입되면 기존 보유 종목을 확대하는 경향이 있어 유입 자체가 매수 압력으로 전환된다는 점을 보였습니다. 그루버(1996)와 정(Zheng, 1999)은 순유입 펀드가 순유출 펀드를 앞선다는 '스마트 머니' 효과를 보고했고, 케스와니와 스톨린(2008)은 모멘텀 효과를 통제한 뒤에도 자금 흐름과 이후 성과 사이의 유의미한 양(+)의 관계를 재확인했습니다.
쉽게 풀면 이렇습니다. 펀드로 돈이 들어오면 그 돈은 반드시 어딘가에서 주식으로 바뀝니다. 그 매수는 오늘 한 번에 끝나지 않고 몇 주에 걸쳐 나눠 집행됩니다. 지금의 750억 달러는 이미 소화된 사건이 아니라, 앞으로 시장에 나올 매수 주문의 예고편에 가깝다는 뜻입니다.
정리하겠습니다
157억 달러라는 단일 숫자는 흥미로운 뉴스거리에 그칩니다. 하지만 4주 연속 100억 달러, 4주 평균 사상 최고 140억 달러, 5주 누적 사상 최대 750억 달러라는 '지속성'은 성격이 다릅니다. 그것도 주가가 빠진 구간에서, 클라우드 성장률이 되레 가속된 실적 발표와 나란히, 포지션은 아직 중립 아래인 상태에서 벌어진 일입니다.
물론 2만 6,000~2만 6,400 구간의 매물대는 6월 말 이후 모든 반등 시도를 되돌려 놓은 자리이고, 마이크론과 샌디스크 같은 메모리 종목의 최근 약세가 보여주듯 반등의 결이 아직 고르지는 않습니다. 이번 주 실적 일정과 고용 지표가 방향을 가를 변수라는 점도 함께 봐두시죠. 다만 나스닥은 2분기에만 21.4% 올라 2020년 이후 최고의 분기를 보냈습니다.
기록적인 자금 유입은 결국 한 문장으로 요약됩니다. 매수자들이 돌아왔다는 것. 그리고 이번엔 감(感)이 아니라 실적이라는 영수증을 손에 쥐고 돌아왔다는 것입니다.
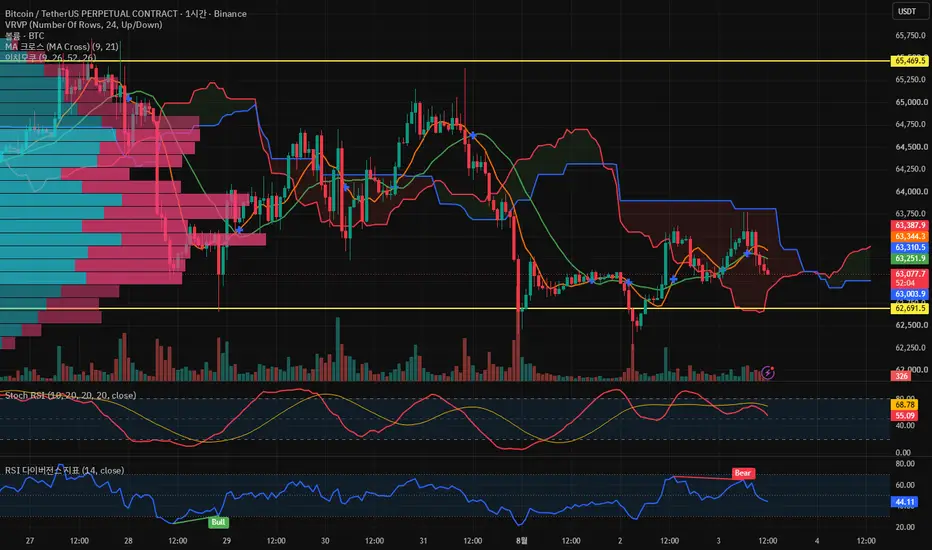
본 콘텐츠는 정보 제공을 목적으로 작성되었으며, 특정 종목이나 자산에 대한 투자 권유가 아닙니다. 모든 투자의 최종 판단과 책임은 투자자 본인에게 있습니다. 흑두루미 BTC 시황분석 " 잠잠하고 고요한 "결론부터 말씀드리면 안끝났습니다
안녕하세요 흑두루미입니다.
모든 차트는 비트코인 1시간봉 기준입니다.
시장 상황
8월 3일에는 이란과 미국의 대립 스탠스와 함께 ISM 지표가 2022년 5월 이후 최고치를 기록하며 7개월 연속 확장이라는 악재까지 겹쳐 매우 혼란스러운 시장을 보여주고 있습니다. 유가가 -6%, 나스닥이 2% 상승했음에도 불구하고 비트코인은 그 자리에 머물렀습니다. 장중 급락 후 되돌림, 결국 원위치라는 것은 호재를 비슷한 크기의 악재로 완전히 덮었다는 신호입니다. 여기에 스트래티지의 5주 연속 매수 중단과 8월 3일 추가 매도 공시 악재까지 겹쳐있는 상황입니다.
기술적 분석
이동평균 기준에서 골든크로스에 간격 확장의 모습을 보이고 있습니다. 하지만 거래량이 많이 없어서 호가창이 비었을 때의 움직임에 가깝습니다. 즉, 형식적인 상승일 뿐 실질적인 강도는 약하다는 의미입니다.
구름대 기준에서도 양운과 음운이 번갈아 보이면서 정석적으로 횡보할 때의 움직임을 보여주고 있습니다. 방향성이 명확하지 않은 상태입니다.
스토캐스틱 RSI 1번(단기) 기준에서는 두 선의 기울기가 다르고, 과매수에서 내려와 중립권 부근에서 상승하는 모습입니다. 결국 횡보할 가능성이 높습니다.
RSI 다이버전스는 과매도 부근에서 상승하여 중립 이상에서 움직이고 있으며, 긍정적인 신호를 보이고 있습니다. 다만 이는 큰 상승을 의미하기보다는 약한 반등 신호 정도입니다.
결국 조금의 상승 모멘텀이 있는 상태에서 횡보세가 강한 모습이기에, 어제의 타점을 그대로 가져가야 합니다. 추세를 변경할 만큼 큰 움직임이 없었습니다.
트레이딩 전략 (롱 포지션 유지)
진입 타점: 62,800 USD - 박스권 바닥 구간이자 핵심 지지 자리
익절 목표: 64,100 USD - 전고점 라인 매물대
손절 기준: 61,400 USD (종가 기준)
결론
유가 -6%, 나스닥 2% 상승에도 비트코인은 원위치로 남았으며, ISM 7개월 연속 확장과 스트래티지 매도 공시가 호재를 완전히 상쇄했습니다. 이동평균 골든크로스에 간격은 벌어졌으나 거래량 공백에 가까우며, 구름대의 양·음운 교차와 스토캐스틱 RSI의 중립권 회복으로 횡보 가능성이 높습니다. 전략: 롱 진입 62,800, 익절 64,100, 손절 61,400을 유지합니다.
오늘의 조언
비트코인 전반적으로 시장의 관심이 없는 느낌을 많이 받고 있습니다. 따라서 수급이 없는 하락 혹은 상승에 조심하셔야 합니다. 거래량이 부실한 상태에서의 큰 움직임은 의외로 빨리 반전될 수 있습니다.
본 콘텐츠는 시장 분석과 정보 공유를 위한 자료이며
특정 자산의 매수·매도를 권유하는 행위가 아닙니다.
암호화폐 시장은 높은 변동성을 보이므로,
투자 전 본인의 판단과 리스크 관리가 반드시 필요합니다.
 롱

세일러가 STRC로 노리는 시장은 민간 단기채 및 시중은행임세일러가 STRC로 노리는 시장은 민간 단기채 및 시중은행임
세일러가 노리는 미국 단기채 시장은 대략 8조 달러 규모입니다. 그런데 이 8조 달러를 그대로 목표 시장으로 계산하면 안 됩니다. 이 중 약 70%는 미국 정부 단기채와 리포 시장이기 때문입니다. 여기는 안정성과 유동성 자체가 차원이 다릅니다. 솔직히 말씀드리면, 아직 STRC가 명함을 내밀 수 있는 곳이 아닙니다. 실제로 미국 머니마켓펀드 잔고를 보면 이 구조가 한눈에 들어옵니다. 미국 머니마켓펀드 총자산은 2026년 6월 17일 기준 7조 9,200억 달러로 사상 최고치를 기록했고, 이 중 미 국채와 정부기관채를 담는 정부형 펀드만 6조 2,700억 달러입니다. 국채와 리포가 차지한 이 압도적인 덩어리는, 지금 단계의 STRC가 정면으로 싸울 상대가 아니라는 뜻입니다.
그렇다면 세일러가 먼저 노리는 시장은 어디일까요. 바로 민간 단기채와 시중은행 영역입니다. 국채가 아닌 민간 신용, 그리고 은행 예금에 잠들어 있는 현금 말이죠. 이쪽 규모를 대략 2조 4,000억 달러 안팎으로 놓고 보면, 여기서 단 5%의 지분만 확보해도 1,200억 달러입니다. 자, 여기서 오늘의 핵심 숫자가 나옵니다. STRC의 명목 잔액은 2분기 말 기준 105억 달러입니다. 연초 28억 달러, 1분기 53억 달러에서 올라온 숫자죠. 즉 세일러가 겨누고 있는 1차 목표 시장 대비, 현재 STRC는 아직 10분의 1 토막도 채우지 못한 상태라는 겁니다. 바꿔 말하면 지금 이 자리에서 위로 열 배 이상의 공간이 그대로 남아 있다는 이야기입니다.
세일러 본인이 그리는 그림은 이보다 훨씬 큽니다. 그는 전 세계 신용 시장을 약 300조 달러로 보고, 이 중 5%에서 10%를 비트코인 담보 상품이 흡수하는 시나리오, 즉 15조에서 30조 달러를 장기 목표로 제시해 왔습니다. 물론 이건 먼 훗날의 지도입니다. 하지만 지도가 크다는 것과 지금 첫 발을 어디에 딛느냐는 별개의 문제죠. 그리고 세일러는 그 첫 발을 국채가 아니라 민간 단기 크레딧에 딛고 있습니다. 상대를 정확히 고른 겁니다.
이번 실적발표에서 가장 흥미로웠던 대목을 짚어드리겠습니다. 세일러는 공매도 세력과 단기차익 세력을 포함한 모든 트레이더를 환영한다고 말했습니다. 언뜻 들으면 도발처럼 들리지만, 크레딧 상품의 문법으로 번역하면 전혀 다른 이야기가 됩니다. 이건 STRC에 유동성을 공급하는 모든 참여자를 환영한다는 뜻입니다. 단기 자금 상품의 생명은 수익률이 아니라 유동성입니다. 언제든 팔고 살 수 있어야 기관이 들어오고, 기관이 들어와야 스프레드가 좁혀지고, 스프레드가 좁혀져야 가격이 액면가 근처에 붙어 있게 됩니다. 매수만 있는 시장은 시장이 아닙니다. 양방향 참여자가 두꺼워질수록 그 상품은 현금성 자산에 가까워집니다. 세일러가 차익거래자를 환영한 건, 사실상 "우리 상품을 머니마켓 대체재로 만들어 줄 사람들"을 초대한 셈입니다. 실제로 회사가 지금 가장 신경 쓰는 지점도 정확히 여기입니다. 세일러는 신규 상품을 늘리기는커녕 11개에 달하는 크레딧 상품을 줄여 STRC 하나에 집중하겠다고 밝히면서, 유동성의 분산이야말로 적이라고 말했습니다.
그리고 회사는 말만 한 게 아니라 실제로 돈을 쓰고 있습니다. Strategy는 USD 리저브를 2억 5,000만 달러 늘리고 STRC를 8,100만 달러어치 재매입했습니다. 이로써 USD 듀레이션은 57일 늘어나 2.3년이 됐고, STRC의 BTC 크레딧은 5bp 타이트해졌습니다. 8월 2일 기준 BTC 리저브는 84만 2,138개, USD 리저브는 40억 달러입니다. 여기서 세 가지를 읽으셔야 합니다. 첫째, 배당을 감당할 달러의 체력이 2.3년치로 늘었다는 것. 둘째, 시장에 떠도는 물량을 회사가 직접 걷어내고 있다는 것. 셋째, 신용 스프레드가 5bp 조여졌다는 건 같은 담보로 더 싸게 돈을 조달할 수 있는 구간에 들어섰다는 뜻입니다. 이 재매입 이후에도 우선주 재매입 한도는 약 8억 9,400만 달러, 보통주 재매입 한도는 10억 달러가 그대로 남아 있습니다. 실탄이 아직 두툼합니다.
체력의 근거도 함께 보시죠. 2분기 말 기준 회사가 보유한 디지털 자산은 497억 달러, 연초 이후 조달한 자금은 170억 달러입니다. 비트코인 수익률은 4.5%, BTC 게인은 2만 9,997개이고, 주당 비트코인은 2020년 이후 약 3.6배로 늘었습니다. 순부채는 82억 달러에서 67억 달러로 18% 줄었고, 주당 비트코인 지표는 분기 대비 5% 늘어 21만 824사토시가 됐습니다. 부채는 줄이고, 달러 곳간은 늘리고, 주당 비트코인은 키운 겁니다. 세 가지를 동시에 해낸 분기였습니다. 여기에 비트코인 평가손에서 발생한 54억 달러 규모의 잠재 세금 효과도 향후 자본이득을 상계하는 데 쓸 수 있는 자산으로 남아 있습니다.
이제 가장 중요한 대목입니다. STRC는 아직 신생아 단계라는 말씀, 이건 겸손이 아니라 사실입니다. 그런데 이 신생아가 벌써 어른들의 테이블에 앉기 시작했습니다. 1월 16일만 해도 STRC는 블랙록 PFF에서 네 번째로 큰 보유 종목, 비중 1.47%에 2억 1,000만 달러 수준이었습니다. 그런데 반년 만에 규모를 두 배 넘게 키우며 4위에서 1위로 올라섰습니다. 7월 24일 기준 STRC는 블랙록 PFF, 버투스 인프라캡 PFFA, 반에크 PFXF 세 곳 모두에서 최대 보유 종목이 됐고, 세 펀드가 담은 금액만 합쳐서 7억 5,600만 달러입니다. 미국 우선주 시장의 대표 지수형 상품들이 자기 포트폴리오의 1번 자리를 이 신생 상품에 내줬다는 겁니다. 게다가 기관의 평균 보유 규모는 넉 달 사이 105% 늘어, 사실상 두 배 이상이 됐습니다.
기업 재무 담당자들도 움직이기 시작했습니다. 회사가 공개한 자료를 보면 사업회사와 금융기관, 비트코인 트레저리 기업들이 각각 1,000만, 8,000만, 5,000만, 1,000만 달러 규모로 STRC에 여유 자금을 배분했고, 더 많은 기업들과 논의가 진행 중이며 유동성이 커지면 더 큰 규모의 배분이 열릴 것으로 회사는 보고 있습니다. 이게 무슨 의미일까요. 기업의 단기 여유자금, 그러니까 원래 머니마켓펀드나 은행 예금으로 가야 할 돈이 STRC로 들어오기 시작했다는 뜻입니다. 세일러가 노린다고 말한 바로 그 민간 단기 자금 시장에서, 실제 자금 이동의 첫 사례들이 이미 발생하고 있는 겁니다.
상품의 그릇 자체도 계속 커지고 있습니다. 6월 8일 주주총회에서 STRC의 배당 주기를 월 단위에서 반월 단위로 바꾸는 안건이 통과됐습니다. 배당을 한 달에 두 번 주는 구조는 현금성 자산에 한 걸음 더 다가서는 설계입니다. 그리고 8월 배당률은 연 12%로 유지됐습니다. 2025년 7월 9%로 출발해 일곱 차례 연속 인상을 거쳐 도달한 수준입니다. 여기에 STRC와 SATA 같은 디지털 크레딧 우선주만 담는 최초의 전용 ETF, 티커 DGCR도 이미 신청서가 제출된 상태입니다. 자산군을 담을 전용 그릇이 만들어지는 단계, 이건 모든 신생 자산이 제도권에 편입될 때 반드시 거치는 통과의례입니다. 비트코인 현물 ETF가 그랬듯이 말이죠.
경영진이 제시한 시간표도 명확합니다. 세일러는 STRC를 99달러에서 100달러 구간으로 되돌리는 것이 성공의 정의라고 못 박으며 9월 8일을 목표 시점으로 제시했고, 어떤 상황에서도 액면가 아래로는 신규 발행을 하지 않겠다고 밝혔습니다. 액면가 아래 발행 가능성을 묻는 애널리스트 질문에도, 발행을 멈추고 자본을 안정화에 쓰겠다고 답했습니다. 실제로 회사는 좋은 조건에 10억 달러 규모 전환사채를 팔 수 있었지만 하지 않았습니다. STRC보다 선순위인 청구권을 더 얹지 않겠다는 선택입니다. 상품의 신뢰를 지키는 쪽에 회사의 이해관계를 묶어둔 셈이죠. TD 코웬과 벤치마크는 2분기 실적발표 이후에도 매수 의견을 유지하면서, STRC의 액면가 회복이 경영진의 최우선 과제라는 점을 고객들에게 전했습니다.
정리해 드리겠습니다. 8조 달러 시장 전체를 목표로 잡으면 허황된 이야기가 되지만, 그중 국채와 리포를 걷어내고 민간 단기 크레딧과 은행 자금이라는 현실적인 전장을 특정하면 그림이 완전히 달라집니다. 그 시장에서 5%만 가져와도 1,200억 달러, 지금의 열 배가 넘는 규모입니다. 그리고 그 길목마다 필요한 부품들이 하나씩 채워지고 있습니다. 40억 달러의 달러 곳간, 2.3년으로 늘어난 듀레이션, 세 개 대표 우선주 ETF의 1위 자리, 두 배로 늘어난 기관 포지션, 반월 배당 구조, 전용 ETF 신청, 그리고 유동성 공급자라면 공매도든 차익거래자든 가리지 않고 환영하겠다는 개방적 태도까지 말입니다. STRC는 여전히 신생아입니다. 하지만 시장의 인식이 성숙하고 유동성이 두꺼워지는 순간, 이 신생아가 서 있는 자리의 값어치는 지금과 전혀 다른 차원이 될 겁니다.
다만 시청자 여러분께서 반드시 함께 보셔야 할 반대편 시각도 말씀드리겠습니다. STRC는 7월 31일 89.46달러로 마감해 액면가를 10~11% 밑돌고 있고, 6월에는 71.25달러까지 내려간 적이 있습니다. 배당 재원을 마련하기 위해 회사가 비트코인을 매도한 사례도 있었습니다. 2분기에는 비트코인 평가손으로 82억 2,000만 달러의 순손실을 기록했습니다. 피터 시프처럼 기관의 매수를 방향성 베팅이 아닌 차익거래로 해석하는 시각도 있고, 스트라이브의 SATA처럼 더 높은 수익률을 내세운 경쟁 상품이 수요를 나눠 가져간다는 지적, 그리고 배당률 인상 구조 자체가 무한히 반복될 수 없다는 비판도 존재합니다. 강세 논리와 약세 논리를 모두 저울에 올려두고 보셔야 합니다.
이 콘텐츠는 정보 제공을 목적으로 하며 투자 권유가 아닙니다. 모든 투자의 최종 판단과 책임은 투자자 본인에게 있습니다.
미국 경제가 주식과 암호화폐에서 가장 큰 랠리를 낳은 단계에 막 진입했다미국 경제가 주식과 암호화폐에서 가장 큰 랠리를 낳은 단계에 막 진입했다
미국 공장이 4년 만에 가장 크게 돌아가기 시작했습니다
미국 경제가 역사적으로 주식과 암호화폐에서 가장 큰 랠리를 낳았던 바로 그 국면에 막 진입했습니다. 근거는 어제 발표된 단 하나의 숫자입니다. 7월 ISM 제조업 PMI가 55.6을 기록했습니다. 시장 기대치는 54.0이었으니 예상을 크게 웃돈 셈이고요, 2022년 5월 55.9 이후 4년 만에 가장 높은 수치입니다. 미국 제조업은 10개월간의 수축기를 지나 7월로 일곱 달 연속 확장했습니다.
헤드라인보다 중요한 건 그 안쪽입니다
PMI는 50을 넘으면 해당 부문이 성장 중이라는 뜻입니다. 그런데 이번 보고서가 특별한 이유는 헤드라인이 아니라 내부 구성입니다. PMI를 직접 구성하는 다섯 개 하위지수, 그러니까 신규주문·생산·고용·공급자납기·재고가 전부 확장 영역에 들어왔습니다. 6월보다 하나가 더 늘어난 겁니다.
숫자를 하나씩 짚어보겠습니다. 생산지수는 6월 52.2에서 58.5로 6.3포인트 뛰었습니다. 2021년 11월 60.5 이후 가장 높은 수치죠. 신규주문은 56.7로 일곱 달 연속 확장입니다. 그리고 가장 결정적인 대목이 남았습니다. 고용지수가 3.1포인트 오른 52.8을 기록하면서 2022년 8월 이후 최고치를 찍었고, 무려 33개월 만에 처음으로 확장 영역에 진입했습니다. 신규수출주문과 수주잔고도 나란히 4.5포인트씩 올라 각각 53.0과 55.0을 기록했습니다.
이게 무슨 뜻일까요. 수주잔고가 55로 뛰었다는 건 주문이 지금의 생산능력을 앞지르기 시작했다는 신호입니다. 여기에 고객 재고지수는 40.7로 여전히 '너무 낮은' 상태입니다. 고객들의 재고가 바닥이라는 건 결국 어느 시점엔 채워 넣어야 한다는 뜻이라, 향후 생산에는 오히려 긍정적인 신호로 해석됩니다. 응답 기업의 60%가 지금 채용 중이라고 답했습니다. 15개 제조업종이 성장을 보고했고, 수축한 업종은 화학제품 단 하나뿐이었습니다. 조사위원회 의장도 이번 달 보고서가 아주 강하다고 직접 표현했죠.
3년 만에 급여가 다시 늘기 시작했다는 뜻입니다
여기서 잠깐 왜 제조업 숫자가 주식과 코인에 그렇게 중요한지 짚고 넘어가겠습니다.
공장이 주문을 더 받으면 그 돈은 그 공장에서 멈추지 않습니다. 공급업체로, 부품 제조사로, 물류회사로, 그리고 공단 앞 식당과 정비소 같은 소규모 사업체까지 공급망 전체를 타고 흘러갑니다. 급여가 늘고 마진이 개선되죠. 그리고 그 추가 현금은 가만히 앉아 있지 않습니다. 일부는 설비 확장과 신규 고용으로 나가고, 일부는 시장으로 흘러 들어갑니다. 지속적인 제조업 확장이 위험자산을 뒤따라가는 게 아니라 앞서가는 경향이 있는 이유가 바로 이겁니다.
그래서 고용지수가 33개월 만에 확장으로 돌아섰다는 사실이 이번 보고서에서 가장 값진 대목입니다. 지난 3년 가까이 미국 제조업은 주문이 늘어도 사람은 늘리지 않았습니다. 확신이 없었으니까요. 그 태도가 7월에 바뀌었습니다. 서베이 숫자가 아니라 실제 급여 명세서가 늘어나기 시작한다는 의미입니다.
시장은 이미 반응하고 있습니다
발표 당일 시장 반응이 이 논리를 그대로 확인해줬습니다. 다우존스 산업평균지수는 693.38포인트, 1.32% 오른 53,178.41로 사상 최고치를 경신하며 마감했습니다. S&P500은 1.48% 오른 7,600.50, 나스닥 종합지수는 2.1% 오른 25,913.9로 장을 마쳤습니다. S&P500 기준으로는 2022년 10월 첫 거래일 이후 가장 좋은 월초 출발이었다는 분석이 나왔고, 비트코인도 6만 4,000달러 선을 두드리며 6만 3,850달러 부근까지 회복했습니다.
과거 사례를 짚어보면 흐름이 더 선명해집니다. PMI가 이 수준에서 넉 달 이상 버틴 직전 사례는 2017년 1월과 2020년 9월이었습니다. 두 번 모두 몇 달에 걸친 주식과 암호화폐의 랠리가 뒤따랐죠. 이번 사이클은 1월 52.6, 2월 52.4, 3월 52.7, 4월 52.7, 5월 54.0, 6월 53.3, 그리고 7월 55.6으로 일곱 달째 52 위를 지키고 있습니다. 그 앞의 약 40개월은 51 아래였습니다. 2년 넘게 위축돼 있던 미국 공장들이 이제 확실히 다른 국면에 들어섰다는 뜻입니다.
미국 혼자가 아니라는 게 핵심입니다
같은 날 일본 숫자도 나왔습니다. S&P글로벌 일본 제조업 PMI는 54.5로 확정됐습니다. 일곱 달 연속 확장이고, 생산은 2014년 초 이후 가장 빠른 속도로 늘었으며, 신규주문은 4년 반 만에 가장 가파르게 증가했습니다. 고용도 견조하게 늘었고 수주잔고는 2014년 2월 이후 가장 빠른 속도로 쌓였습니다. 일본 제조업 생산 증가폭은 12년 반 만에 최대였습니다.
그런데 일본 보고서에서 눈여겨볼 대목은 원인입니다. S&P글로벌은 반도체에 대한 글로벌 수요 강세와 AI 관련 제조 활동 확대를 회복의 핵심 동력으로 지목했습니다. 기업 심리도 반도체 수요 기대를 바탕으로 4개월 만의 최고 수준으로 개선됐습니다.
즉 이번 제조업 사이클은 옛날식 재고 순환이 아닙니다. AI 컴퓨트 인프라라는 새로운 수요원이 만들어낸 확장입니다. 세계 최대 제조업 경제 두 곳이 같은 이유로 동시에 가속하고 있다는 얘기죠.
그리고 한국 수출이 이걸 실시간으로 증명했습니다
서베이는 결국 설문입니다. 그럼 진짜 돈이 오간 하드 데이터는 어떨까요. 한국 수출을 보시면 됩니다. 7월 한국 수출은 988억 9,000만 달러로 전년 동월 대비 62.8% 늘었습니다. 반도체 수출은 178.8% 급증한 410억 달러로 두 달 연속 400억 달러를 넘었고, 조업일수를 감안한 일평균 수출은 69.6% 증가한 41억 2,000만 달러로 석 달 연속 40억 달러를 웃돌았습니다. 무역수지는 303억 2,000만 달러 흑자였습니다.이건 월간 기준 역대 2위 실적이고, 20대 주력 품목 가운데 19개 품목의 수출이 늘었습니다.
지역별로도 대중국 수출이 96.2% 늘어 216억 8,000만 달러, 대미 수출은 AI 데이터센터 투자 확대에 따른 반도체·컴퓨터·전기기기 수요로 174억 3,000만 달러를 기록했고, 아세안 188억 달러와 EU 93억 8,000만 달러는 월간 기준 역대 최고치를 새로 썼습니다.
한국 수출은 세계 제조업 사이클의 가장 앞단에 놓인 실시간 지표입니다. 미국 구매관리자들이 "주문이 늘고 있다"고 답한 그 주문의 부품이 실제로 배에 실려 나갔다는 걸, 관세청 통관 데이터가 확인해준 겁니다. 설문과 실물이 같은 방향을 가리킬 때, 그 신호는 훨씬 단단해집니다.
남은 변수와 그 해석
물론 균형을 위해 짚을 것도 있습니다. 가격지수는 71.1로 1.9포인트 내렸지만 여전히 높고, 원자재 가격은 22개월 연속 상승했습니다. 공급자 납기도 더 길어졌고요. S&P글로벌이 집계한 미국 제조업 PMI는 53.9로 ISM보다 완만한 확장을 보여줬습니다.
다만 이 항목들의 성격을 정확히 볼 필요가 있습니다. 가격이 오르고 납기가 길어지는 건 수요가 공급을 앞지를 때 나타나는 현상입니다. 수요가 죽은 국면에서는 가격도 납기도 조용하죠. 지금의 압력은 침체의 증상이 아니라 확장의 부산물에 가깝습니다. 그리고 가격지수가 73에서 71.1로 이미 방향을 틀었다는 점, 조사위원회가 "가격이 안정되고 신규주문이 계속 유입되는 한 낙관적"이라고 밝힌 점도 함께 보셔야 합니다.
정리하겠습니다
미국 제조업은 10개월 수축을 끝내고 일곱 달째 확장 중이며, 7월에는 4년 만의 최고치를 찍었습니다. 생산은 2021년 이후 최고, 고용은 33개월 만의 확장 전환, 수주잔고는 생산능력을 앞지르기 시작했고, 고객 재고는 여전히 바닥입니다. 같은 날 일본은 12년 반 만의 최대 생산 증가를 보고했고, 한국 수출은 62.8% 증가라는 하드 데이터로 그 수요를 확인해줬습니다. 그리고 시장은 다우 사상 최고치와 나스닥 2.1% 상승으로 응답했습니다.
제조업 확장은 시장을 따라가는 지표가 아니라 앞서가는 지표입니다. 공장이 돌기 시작하면 급여가 늘고, 늘어난 현금은 반드시 어딘가로 흘러갑니다. 지금 우리가 보고 있는 건 그 흐름이 이제 막 시작되는 지점의 숫자들입니다.
본 콘텐츠는 정보 제공을 목적으로 작성된 것으로 특정 종목이나 자산에 대한 투자 권유가 아닙니다. 모든 투자의 최종 판단과 책임은 투자자 본인에게 있습니다. 팔란티어, 매출 1년 만에 두 배 가까이 뜀팔란티어, 매출 1년 만에 두 배 가까이 뜀
팔란티어 2026년 2분기 실적, 시장이 놀란 이유를 정리해 드리겠습니다.
이번 분기는 성장률과 이익률을 동시에 끌어올린, 대형 소프트웨어 기업에서 좀처럼 보기 어려운 조합이 나온 분기였습니다.
1. 매출이 1년 만에 거의 두 배가 됐습니다
현지시간 8월 3일 장 마감 후 공개된 2분기 매출은 19억 3,500만 달러, 1년 전보다 93% 늘어난 수치입니다. 전 분기 대비로도 19% 증가했습니다. 시장이 예상한 숫자는 18억 1,200만 달러였으니, 예상을 가볍게 넘어선 정도가 아니라 아예 다른 구간의 숫자를 찍었다고 보시면 되겠습니다. 회사의 최고매출책임자 라이언 테일러는 93% 성장이 창사 이래 가장 높은 성장률이라고 밝혔습니다. 매출 규모가 커질수록 성장률은 떨어지는 게 상식인데, 팔란티어는 지난 분기 85%에서 오히려 속도를 더 냈다는 점이 핵심입니다.
2. 버는 것도 예상보다 훨씬 많이 벌었습니다
주당순이익은 41센트로, 시장 예상치 35센트를 넘겼습니다. 더 눈에 띄는 건 순이익의 절대 규모입니다. 1년 전 같은 분기 약 3억 2,900만 달러, 주당 13센트였던 순이익이 이번에는 10억 7,000만 달러 수준으로 세 배 넘게 뛰었습니다. 매출이 두 배 늘 때 이익은 세 배 넘게 늘었다는 뜻이죠. 참고로 이번 서프라이즈로 팔란티어는 9개 분기 연속 시장 예상치를 웃도는 기록을 이어갔습니다.
3. 이익률이 상식을 벗어난 수준입니다
조정 기준 영업이익은 11억 9,400만 달러로 이익률 62%, GAAP 기준 영업이익은 9억 1,200만 달러로 47%, 순이익률은 55%였습니다. 회계적 조정을 걷어낸 순수 GAAP 기준으로도 영업이익률이 47%라는 건, 이 회사의 수익성이 회계 기법이 아니라 사업 구조 자체에서 나온다는 이야기입니다. 현금 창출력은 더 인상적입니다. 영업활동 현금흐름 12억 1,600만 달러, 조정 잉여현금흐름 12억 2,000만 달러로 둘 다 63% 마진을 기록했습니다. 100원을 팔면 63원이 회사 통장에 실제 현금으로 남는 구조입니다.
4. 룰 오브 40에서 155가 나왔습니다
소프트웨어 업계에는 매출 성장률과 영업이익률을 더해 40을 넘으면 건강한 기업으로 보는 '룰 오브 40'이라는 기준이 있습니다. 이번 분기 팔란티어의 점수는 155%였습니다. 합격선의 거의 네 배입니다. 이 지표가 중요한 이유는 성장과 수익성이 보통 서로를 갉아먹기 때문입니다. 빠르게 크려면 마케팅과 인력에 돈을 쏟아야 하고, 그러면 이익률이 무너집니다. 팔란티어는 그 상충 관계를 깨뜨린 몇 안 되는 사례를 만들어 낸 셈입니다.
5. 진짜 폭발한 건 미국 민간 부문입니다
이번 실적의 주인공은 미국 기업 고객입니다. 미국 상업 부문 매출은 7억 6,400만 달러로 1년 전보다 149% 늘었고, 전 분기 대비로도 28% 증가하며 성장률이 오히려 가속됐습니다. 복리로 따지면 2024년 대비 380% 늘어난 규모입니다.
앞으로 받을 물량은 더 극적입니다. 미국 상업 부문의 분기 신규 계약 총액은 21억 3,200만 달러로 1년 전보다 153% 늘어난 분기 사상 최대치였는데, 이 한 부문의 계약 규모가 회사 전체 분기 매출 19억 3,500만 달러보다 큽니다. 앞으로 매출로 인식될 잔여 계약 가치도 62억 3,800만 달러로 124% 증가했습니다. 고객 저변 자체도 넓어졌습니다. 미국 상업 고객 수가 1년 만에 35% 늘었습니다. 기존 고객이 쓰는 금액만 늘어난 게 아니라, 새로 들어오는 회사가 계속 늘고 있다는 뜻입니다.
6. 정부 사업도 흔들림 없이 큽니다
미국 정부 부문 매출은 8억 900만 달러로 90% 성장했습니다. 민간이 149%로 튀는 바람에 상대적으로 덜 주목받지만, 90% 성장은 그 자체로 대단한 숫자입니다. 두 축을 합친 미국 전체 매출은 15억 7,300만 달러로 115% 증가했고, 전사 매출의 약 81%를 차지했습니다. 한쪽이 다른 쪽을 떠받치는 구조가 아니라, 양쪽 엔진이 동시에 최대 출력으로 돌아가고 있는 겁니다.
7. 계약 규모가 커지고 있습니다
이번 분기에 체결한 100만 달러 이상 계약은 220건, 500만 달러 이상은 98건, 1,000만 달러 이상은 73건입니다. 여기서 읽어야 할 신호는 건수가 아니라 비중입니다. 1,000만 달러 이상 대형 계약이 전체 공개 계약의 약 3분의 1을 차지했는데, 이는 성장이 소규모 시범 도입이나 초기 체험 단계가 아니라 대규모 실전 배치에 의해 뒷받침되고 있다는 의미입니다. 파일럿을 돌려보는 단계를 지나 회사의 핵심 업무에 들어갔다는 뜻이고, 그렇게 들어간 소프트웨어는 잘 빠지지 않습니다. 전체 신규 계약 총액도 33억 7,300만 달러로 49% 늘었습니다.
8. 회사가 스스로 전망을 크게 올렸습니다
실적 발표에서 시장이 가장 무겁게 보는 건 사실 지나간 분기가 아니라 앞으로의 가이던스입니다. 팔란티어는 연간 매출 전망을 기존 76억 5,000만~76억 6,000만 달러에서 81억 5,000만~81억 5,800만 달러로 올렸습니다. 연간 82% 성장에 해당합니다. 미국 상업 부문 연간 전망은 34억 2,400만 달러 이상, 성장률로는 최소 134%로 상향했고, 조정 영업이익은 48억 8,900만~48억 9,700만 달러, 조정 잉여현금흐름은 45억~47억 달러로 함께 올렸습니다. 3분기 매출 가이던스는 21억 6,000만~21억 6,400만 달러입니다. 매출만 올린 게 아니라 이익과 현금흐름 전망을 세트로 올렸다는 점이 중요합니다. 성장의 질에 대한 경영진의 확신을 그대로 보여 주는 대목이죠.
곳간도 두둑합니다. 분기 말 기준 현금과 현금성 자산, 단기 미국 국채를 합쳐 92억 달러를 보유하고 있습니다. 차입금은 없습니다. 성장 투자를 위해 외부 자금을 빌릴 필요가 없는 상태입니다.
9. 이 성장의 배경에는 'AI 주권'이라는 키워드가 있습니다
숫자 뒤의 스토리도 짚어 볼 필요가 있습니다. 경영진이 이번 실적의 배경으로 반복해 언급한 개념이 'AI 주권'입니다. 기업이 자기 데이터와 로직, 업무 흐름, 보안, AI 모델의 결과물에 대한 통제권을 계속 쥐고 싶어 한다는 수요를 말합니다. 팔란티어의 AI 플랫폼은 고객이 최전선 AI 성능을 쓰면서도 데이터와 모델에 대한 통제권을 유지할 수 있게 해 준다는 점을 이번 발표 자료에서 강조했습니다.
기술적 근거도 함께 제시됐습니다. 최고기술책임자 샴 샹카는 특정 표준 모델이 배포 24시간 만에 다섯 개 실제 업무에서 최상급 프런티어 모델을 앞섰다는 사례를 들며, 일반적인 벤치마크 성적이 고객의 실제 운영 요건을 반영하지 못한다는 점을 지적했습니다. 즉 팔란티어의 가치는 모델을 직접 만드는 데 있는 게 아니라, 고객의 업무 맥락에 맞는 모델을 골라 붙이고 비용과 성능, 응답 속도를 조율해 주는 데 있다는 이야기입니다. 모델 경쟁이 치열해질수록 이 중간 계층의 값어치가 오히려 올라간다는 논리이고, 이번 분기 숫자가 그 논리를 뒷받침해 준 셈입니다.
최고매출책임자 라이언 테일러는 이번 결과가 전례 없는 수준이지만 전혀 놀랍지 않다고 표현했습니다. 수년간 경고해 온 대규모 언어모델 시장의 급격한 전환이 이제 현실로 도래했다는 설명입니다.
10. 시장은 곧바로 반응했습니다
실적 발표 직후 주가는 12% 급등했습니다. 흥미로운 건 출발선입니다. 팔란티어 주가는 올해 들어 29% 하락한 상태였습니다. 고점 대비로는 40% 떨어져 123달러 부근에 머물러 있었습니다. 밸류에이션 부담과 AI 경쟁 심화 우려로 주가가 먼저 빠져 있던 상황에서, 펀더멘털이 전혀 훼손되지 않았다는 증거가 나온 겁니다. 기대가 낮아진 자리에 최고의 숫자가 도착했을 때 시장이 어떻게 반응하는지를 보여 준 사례라 하겠습니다.
최고경영자 알렉스 카프는 이런 성장세가 최소 18개월은 더 이어질 것으로 본다고 밝혔습니다. 미국 상업 부문의 성장률을 현재 수준 이상으로 유지하면서 파트너십과 기술 인력을 확대하겠다는 계획도 함께 내놨습니다. 그는 인터뷰에서 이 정도 규모의 회사가 이만큼 성장한 전례를 알지 못한다고 말하기도 했습니다.
월가의 시선도 대체로 우호적이었습니다. 이번 실적 발표 직전 기준 평균 목표주가는 약 190달러 수준이었고, 씨티그룹은 매수 의견에 200달러, DA데이비슨은 175달러, 아거스리서치는 190달러를 제시하고 있었습니다. 오펜하이머 역시 매수 의견과 200달러 목표가를 유지했습니다. 이번 결과를 반영한 목표주가 조정이 이어질지가 다음 관전 포인트입니다.
물론 반론이 없는 건 아닙니다. 마이클 버리는 2025년 말부터 풋옵션을 보유하며 적정가치가 50달러 미만이라는 견해를 유지하고 있고, RBC캐피털은 90달러 목표가로 언더퍼폼 의견을 내고 있습니다. 다만 그 반론의 근거는 사업이 아니라 가격입니다. 지난 분기에도 85% 성장과 60% 조정 영업이익률을 기록하고도 주가가 하락했는데, 문제는 사업이 아니라 주가에 이미 반영돼 있던 미래 성장의 크기였습니다. 바꿔 말하면, 이번처럼 회사가 스스로 전망치를 크게 올려 주면 그 간극이 메워진다는 뜻이기도 합니다.
마무리
정리하겠습니다. 매출은 93% 늘었고, 이익률은 60%를 넘겼으며, 현금은 92억 달러가 쌓여 있고, 앞으로 받을 계약 물량은 매출보다 빠르게 불어나고 있습니다. 여기에 연간 전망을 매출과 이익, 현금흐름까지 한꺼번에 올렸습니다. 성장주가 흔히 듣는 "언제 돈을 벌 거냐"는 질문에, 팔란티어는 이번 분기에 3년 연속 GAAP 흑자라는 답으로 응수한 셈입니다. 요즘 주식 하는 분들이 팔란티어 이야기를 계속 꺼내는 이유가 바로 여기에 있습니다.
※ 본 내용은 공개된 실적 자료와 언론 보도를 정리한 정보 제공 목적의 글이며, 특정 종목의 매수·매도를 권유하는 투자 자문이 아닙니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다.
XAUUSD H1: PMI가 금의 연장 또는 거부를 결정할 수 있습니다시장은 종종 다음 의미 있는 움직임을 하기 직전에 가장 혼란스러워 보입니다. 금은 그러한 순간 중 하나에 접근하고 있습니다.
최신 랠리를 쫓는 대신, 저는 유동성이 교환될 가능성이 있는 곳과 오늘의 ISM 제조업 PMI가 다음 방향성 움직임을 여는 촉매가 될 수 있는 방법에 집중하고 있습니다.
시장은 재구축 중, 추세가 아님
최근 하락은 ABC 조정 구조를 완료한 것으로 보이며, 그 후 점차적으로 강세 모멘텀을 재구축하는 회복이 뒤따랐습니다.
조정이 끝난 이후, 매수자들은 중요한 일중 지대를 되찾았으며, 여러 성격 변화(ChoCH) 신호는 이번 주 초보다 매도 압력이 더 이상 지배적이지 않음을 시사합니다.
그러나 회복만으로는 지속성을 확인할 수 없습니다.
가격은 이제 이전 매도자들이 매우 활발했던 영역에 접근하고 있으며, 여기서부터의 모든 강세 캔들은 증가하는 위험을 수반합니다.
왜 4106–4120이 중요한가
차트에 강조된 구역은 단순한 저항이 아닙니다.
이것은 프리미엄 가격 영역을 나타내며, 확률이 롱을 쫓는 것에서 기관 매도자가 돌아올지를 평가하는 것으로 전환되기 시작하는 곳입니다.
매수자가 이 지역 위의 공급을 흡수할 수 있다면, 시장은 최근의 약세 압력을 무효화하고 더 높은 피보나치 목표를 향한 연장을 열 것입니다.
그렇지 않다면, 이 프리미엄 구역은 더 깊은 조정이 발생하기 전에 또 다른 분배 지점이 될 수 있습니다.
PMI는 누락된 조각입니다
오늘의 ISM 제조업 PMI는 현재 균형을 해결하는 트리거가 될 수 있습니다.
예상보다 강한 수치는 미국 달러를 강화하여 프리미엄 구역에서의 거부 가능성을 높일 수 있습니다.
약한 보고서는 달러를 약화시켜 금이 오버헤드 유동성을 공격하고 지속적인 돌파를 시도할 수 있는 충분한 모멘텀을 제공할 수 있습니다.
기술적 구조는 이미 마련되어 있습니다.
경제적 촉매는 단순히 어느 쪽이 확인을 받을지를 결정합니다.
나의 로드맵
저는 뉴스를 예측하는 데 관심이 없습니다.
저는 발표 후 가격이 어떻게 반응하는지를 보는 데 관심이 있습니다.
현재 회복은 가격이 더 높은 일중 저점을 계속 인쇄하는 동안 건설적이지만, 저는 매수자가 프리미엄 구역 내에서 자신을 증명하는 것을 보는 것이 돌파가 이미 시작되었다고 가정하는 것보다 낫습니다.
그때까지 인내는 기대보다 더 나은 우위를 제공합니다.
트레이더에게 질문:
오늘의 PMI가 금이 프리미엄 공급 구역을 돌파할 수 있는 충분한 모멘텀을 제공할 것이라고 생각하십니까, 아니면 또 다른 거부의 촉매가 될 것이라고 생각하십니까?
발표 전에 어떻게 포지셔닝하고 있는지 듣고 싶습니다.  롱

롱 
BTCUSDT - 반등이 실패한 자리, 4H 구조가 가리키는 매도 셋업1. 57.8k sweep이 만든 반등, 그리고 그 반등의 한계
57.8k 까지 밀렸던 저점은 단순한 바닥이 아니라 유동성 스윕 (Liquidity Sweep) 이었습니다. 직전 저점 아래 쌓여 있던 손절 물량을 걷어낸 뒤 곧바로 가격이 회수되었고, 이어서 CHoCH(Change of Character) 가 출현하며 하락 흐름의 성격을 바꾸었음을 알렸습니다.
다만 이 반등은 끝내 '추세 전환'의 조건을 충족하지 못 했습니다. 구조적으로 의미있는 상승이라면 직전 고점인 67.3k를 갱신해야 했지만, 가격은 그 부근에 위치한 유동성만 Sweep 한 채 되밀렸고, 곧 바로 MSS (Marketing Structure Shift)가 나왔습니다.
여기서 짚고 갈 원칙 하나, 고점을 넘기지 못한 반등은 추세 전환이 아니라는 것입니다. Sweep 과 Choch는 추세의 전환을 알 수 있지만 그 추세가 어디까지 갈지는 보증하지 않습니다. 검증은 언제나 직전 고점 갱신 여부로 이루어 집니다.
2. 4시간 구조 - 고점과 저점이 계속 낮아진다.
MSS 이후, 4H 시장 구조는 일관되게 낮아지는 고점과 낮아지는 저점을 만들어 왔습니다. 이 패턴이 유지되는 한, 매 반등은 매수 기회가 아닌 매도 진입 지점 제공으로 보아야 합니다.
3. 1시간 구조 - 63.6 ~ 64k 오더블록에서의 거부
직전 고점인 65.4k 에서 급락이 나온 뒤, 주말 동안 되돌린 상승은 63.6 ~ 64k 오더블록에서 저항을 받았습니다. 오더블록은 그 급락을 만들어낸 매도 주문이 남아있는 구간으로, 되돌림이 이 자리에 닿았을 때 어떤 반응이 나오는지가 핵심 관찰 포인트입니다.
가격은 이 구간을 소화하지 못 했고, 1H 에서 하방 Choch 가 확인되었습니다. 상위 시간대의 방향과 하위 시간대의 트리거가 같은 곳을 가리키게 된 것 입니다. 이 정렬이 이번 셋업의 핵심 근거입니다.
4. 트레이드 플랜
현재 1H 구조상의 HH와 HL에서 진입을 목표로 합니다.
방향은 정해졌지만, 매도 진입 기준이 되는 LH (Lower High) 는 아직 만들어지지 않았다고 보여집니다. 이 상태에서 시장가로 따라붙는 것은 계획된 거래가 아닌 추격입니다. 아래 둘 중 하나가 확인될 때까지 기다립시다.
(1) 유효한 LH의 형성
현재 HH/HL 구간 안에서 되돌림이 나오고, 그 되돌림이 직전 고점을 넘지 못한 채 꺾이며 LH를 확정하는 것. 이때 비로소 손절 자리가 명확해집니다.
(2) Liquidity Pool 의 생성과 회수
가격이 한 방향으로 크게 움직이려면 그만한 반대 물량이 필요하고, 그 물량은 손절 주문이 모여있는 곳 - 유동성 풀에서 나옵니다. 다우 이론의 관점에서 보면 이 과정이 곧 조작(manipulation) 구간입니다. Sweep 이 나온 뒤 가격이 즉시 회수되는지가 확인포인트입니다.
- 관찰할 두 구간
1. 현재 런던 세셔녀 고점 위에 모여있는 유동성 - 이 자리의 Sweep 여부
2. 아시아 세션에서 생성된 FVG(Fair value gap) - 되돌림이 닿았을 때의 시장 반응
두 자리 모두 핵심은 '도달' 자체가 아니고, 도달 이후의 거부 반응입니다.
- 타이밍
런던 프리장이 마무리되고 뉴욕 세션이 열리는 시점을 권합니다. 이때 유동성 공급이 충분해지면서, 위에서 말한 Sweep 이나 거부 반응이 실제 거래량에 동반하여 나타날 확률이 높습니다.
다만 되돌림 없이 이대로 가격이동이 시작된다면 그건 그것대로 보내주면 됩니다. 모든 움직임에 올라탈 필요는 없습니다.
- 목표라
61.3k를 제안합니다. 58k 에서 올라오는 동안 단 한번도 회수되지 않은 구간으로, 그만큼 유동성이 두텁게 쌓여있을 가능성이 높은 가격입니다.
- 무효 조건
확정된 LH 상단의 이탈, 상위 구조 기준으로는 63.8k 회복시 이번 매도 시나리오 전체가 소멸됩니다.
진입가보다 무효화 조건을 먼저 정하는 것이 중요합니다.
시장의 구조에 기반한 매매의 강점은 수익률보다도, 내가 언제 틀렸는지가 차트에서 확인할 수 있다는 점에 있습니다. 숏 
롱 
강세 지지 근거**강세 지지 근거**
(장중 소폭 우위를 유지하며 상승 추세의 기반을 다지고 있음)
⛽ **1. 유가 급락으로 인플레이션 우려 완화; 연준의 긴축 기대감 소폭 완화**
이전에는 중동 위기로 인한 유가 상승과 연준의 고금리 유지가 금 가격 하락의 주요 요인이었습니다. 그러나 유가가 급격히 하락하면서 시장은 디플레이션 전망을 반영하고 있으며, 실질 금리 하락은 수익이 발생하지 않는 금에 직접적인 이점을 제공하여 단기적인 반등 여지를 만들어내고 있습니다.
💲 **2. 4,000달러 레벨이 견고한 단기 지지선 역할을 함; 조정 시 강력한 매수세 지속**
3주 동안 매수세와 매도세가 반복적으로 테스트한 끝에, 4,000달러 선은 중앙은행 매입, ETF 투자, 안전자산 선호 심리에 따른 저가 매수 등 세 가지 유형의 매수세가 집중되는 지점으로, 최근 하락세 이후 바닥을 다지는 구간으로 해석됩니다. 오늘 안전자산 선호 심리가 다소 약화되더라도, 단기 매수자들이 조정 시마다 매수에 나서면서 급락 가능성은 제한적입니다.
🌍 **3. 단기적인 기술적 조정은 고점 시가 대비 갭을 메우는 조정 국면을 나타내며, 반등 구조는 여전히 유효합니다.**
지난 금요일의 조정은 급등 후 차익 실현에 불과했으며, 일봉 차트는 여전히 20일 이동평균선 위에서 마감했습니다. 4시간봉 차트에서 MACD 녹색 막대가 축소되고 있는 것은 하락 모멘텀이 점차 약화되고 있음을 보여줍니다. 1시간봉 차트는 4,055 갭 지지선 부근에서 안정세를 보이고 있습니다. 4,050 레벨이 유지되는 한, 단기 반등 구조는 그대로 유지됩니다.
🚢 **4. 미국 경제 지표 약화로 경기 침체 예상 속 금의 가치 저장 수단으로서의 매력 증대**
미국의 2분기 연간 GDP 성장률은 1.5%에 그쳤으며, 소비, 제조업, 고용 관련 선행 지표에서도 점진적인 둔화가 나타나고 있습니다. 시장은 이미 완만한 경기 침체를 반영하고 있습니다. 금은 인플레이션 헤지 및 안전자산으로서의 두 가지 가치 보존 특성을 제공하기 때문에, 하락 위험에 대비하기 위해 자본이 귀금속으로 이동하고 있습니다. 롱 
롱 
XAUUSD H1 SMC Analysis: Liquidity Sweep & Bullish Reversal PathXAUUSD H1 차트는 유동성 헌팅, 구조적 전환, 그리고 트랩(False Breakout)을 거치며 수렴 패턴을 형성하고 있습니다. 현재 가격은 수렴 구간 내에서 에너지를凝축 중이며, 상단 주요 서플라이 존(Supply Pool)을 향한 강력한 상승 돌파를 준비하고 있습니다.
1. Market Structure & Liquidity Traps
초기 구조 전환(CHoCH 초록선)과 유효한 돌파(BREAKOUT 파란 박스) 이후, 가격은 저항존(4,100.000 – 4,120.000)을 뚫고 4,160.000 부근까지 상승했습니다. 하지만 이 움직임은 매수 측 유동성(Buy-side Liquidity)만을 유도한 채 강하게 하락 반전하며 페이크 아웃(FAKE BREAKOUT 노란 박스)으로 마감되었습니다. 그럼에도 불구하고 상위 타임프레임의 구조는 우상향하는 삼각수렴 지지선(Triangle Support Line)과 4,000.000 – 4,020.000 영역의 디맨드 존에 의해 견고하게 지지받고 있습니다.
2. Current Price Action & Setup Projection
현재 가격은 4,064.380 부근에서 거래 중이며, 하향 주황색 추세선 저항과 하단 디맨드/삼각수렴 지지선 사이에 갇혀 있습니다.
SMC 예상 시나리오(파란 화살표 경로):
Support Defense: 가격이 구조적 무효화 수준을 침범하지 않고 하단 디맨드 존(4,000.000 – 4,020.000)을 여러 차례 성공적으로 테스트하면서 기관의 지속적인 매수세가 확인되었습니다.
Breakout Confirmation: 하향 주황색 추세선 저항(4,080.000)을 상향 돌파하는 강력한 상승 임펄스가 예상되며, 이 과정에서 숏 포지션에 갇힌 유동성을 청산시킬 것으로 보입니다.
3. Strategic Upside Targets & Resistance
First Target: 1차 저항존(4,100.000 – 4,120.000) 재테스트.
Primary Objective: 이전 페이크 아웃 고점 위의 유동성 풀을 청산하며 4,160.000+ 영역까지 확장.
Trade Execution Blueprint
Bias: Bullish (Breakout / Demand Buyer)
Point of Interest (POI): 4,000.000 – 4,020.000 (Triangle Support / Demand Zone)
Take Profit Targets: 4,120.000 (TP1) / 4,160.000 (TP2)
Stop Loss: 3,980.000 하단 (삼각수렴 지지선 이탈 시 무효화) 롱 
흑두루미 BTC 시황분석 " 정답은 없습니다 알고있는 있어야합니다. "안녕하세요 흑두루미입니다.
모든 차트는 비트코인 1시간봉 기준입니다.
시장 상황
주말간 계속 밀리던 비트코인에 소폭의 반응이 나타났습니다. 중동 지역의 지정학적 리스크가 완화되면서 투심이 조금은 회복되는 모습을 보이고 있습니다. 트럼프 대통령이 호르무즈 해협 관련 합의가 타결됐으며 비핵화 협상이 곧 시작된다고 밝히면서 시장 분위기가 긍정적으로 돌아섰습니다. 다만 이란 측은 이를 부인하고 있어 아직 확정된 사안은 아니라는 점을 참고하시기 바랍니다.
기술적 분석
이동평균 기준에서 데드크로스가 발생했고 캔들도 이평선 아래에 위치해 있습니다. 하지만 이평선의 간격이 매우 좁기 때문에 추세를 따지기에는 많이 애매한 부분이 있습니다.
구름대 기준에서는 미래 구름이 양전(양운으로 전환)되었고 기울기 또한 나쁘지 않습니다. 현재 구름의 상단 저항을 이겨낼 수 있어야 진정한 상승이 확인됩니다. 결국 현재는 횡보 중 미래 구름대의 양전 모습으로 조금 더 반등할 확률이 높습니다.
스토캐스틱 RSI 1번(단기)은 중립권 위 상단에서 눕는 모습을 보이고 있습니다. 상승 모멘텀은 유지되지만 과매수권 도달 후 조정받을 확률이 큽니다.
RSI 다이버전스는 하락 다이버전스 발생 후 중립권에서 움직이고 있으며, 매수세와 매도세가 팽팽합니다.
트레이딩 전략 (롱 포지션 유지)
현재 박스권 하단에서 포지션 진입을 완료한 상태이며, 약 수익권이므로 익절까지 기다립니다.
진입 타점: 62,800 USD - 박스권 바닥 구간이자 핵심 지지 자리
익절 목표: 64,100 USD - 전고점 라인 매물대
손절 기준: 61,400 USD (종가 기준)
결론
중동 지정학적 리스크 완화로 투심이 소폭 회복되었으나 아직 확정 사안은 아닙니다. 이평선은 데드크로스이나 간격이 좁고, 미래 구름 양전과 스토RSI 상승 모멘텀으로 반등 후 과매수권 조정 가능성이 높습니다. 진입 62,800, 익절 64,100, 손절 61,400 전략을 유지합니다.
오늘의 조언
설정한 익절가와 손절가는 그대로 가셔야 합니다. 포지션 진입 후 의심하고 변경하려는 마음이 가장 위험합니다.
흑두루미 단톡방
본 콘텐츠는 시장 분석과 정보 공유를 위한 자료이며
특정 자산의 매수·매도를 권유하는 행위가 아닙니다.
암호화폐 시장은 높은 변동성을 보이므로,
투자 전 본인의 판단과 리스크 관리가 반드시 필요합니다.
롱 
집값이 폭락할 확률보다 현금가치가 폭락할 확률이 압도적으로 높습니다. (feat. 비트코인)집값이 폭락할 확률보다 현금가치가 폭락할 확률이 압도적으로 높습니다. (feat. 비트코인)
집값이 무너질 확률보다, 현금이 무너질 확률이 훨씬 높습니다
우리가 흔히 '위험자산'이라고 부르는 것들, 그러니까 집과 비트코인은 가격이 흔들리는 자산입니다. 반면 우리가 '안전자산'이라고 믿고 통장에 쌓아 두는 현금은, 가격이 흔들리는 게 아니라 눈금 자체가 줄어드는 자산입니다. 그리고 눈금이 줄어드는 일은 아무 사건이 일어나지 않아도, 오늘도 조용히, 기본값으로 진행됩니다. 폭락하려면 사건이 필요한 쪽과, 아무 일이 없어도 매일 조금씩 깎이는 쪽. 확률을 따진다면 어느 쪽이 더 높을까요. 저는 후자라고 봅니다.
화폐는 이미 '기록 경신 중'입니다
숫자부터 보시죠. 미국의 광의통화 M2는 2026년 5월 기준 약 23조 500억 달러로 사상 최고치를 기록했습니다. 1959년 통계 작성 이후 가장 큰 규모죠. 흥미로운 건 속도입니다. 2000년 이후 미국의 연평균 통화량 증가율은 6.2%였고, 코베이시 레터는 이를 두고 달러가 역사적인 속도로 구매력을 잃고 있다고 표현했습니다. 매년 6%씩 통화량이 늘어난다는 건, 아무것도 하지 않고 현금을 들고 있는 사람의 몫이 매년 그만큼 희석된다는 뜻입니다. 10년이면 절반 가까이 지분이 사라지는 계산이 나오죠.
왜 이 흐름이 멈추기 어려운가. 부채 구조를 보면 답이 나옵니다. 미국의 정부 부채는 2026년 5월 기준 39조 2,000억 달러를 넘어섰습니다. 피터슨 재단은 올해 10월이면 40조 달러 벽마저 허물어질 것으로 봤고, 38조 달러에 도달한 지 불과 5개월 만에 1조 달러가 다시 쌓였다고 지적했습니다. 이자 부담은 더 극적입니다. 미국 공공부채의 연간 이자비용은 최근 12개월 누적 기준 1조 3,500억 달러로 사상 최고치를 찍었고, 6월 한 달 이자 지출만 1,850억 달러에 달했습니다. 국가 부채는 2020년 이후에만 16조 3,000억 달러가 늘어 월평균 2,090억 달러씩 불어났습니다.
이 정도 규모의 부채를 진 나라가 선택할 수 있는 길은 사실상 세 가지뿐입니다. 갚거나, 떼먹거나, 녹이거나. 세금으로 갚기엔 정치적으로 불가능하고, 떼먹으면 시스템이 무너집니다. 남는 건 하나, 화폐의 가치를 천천히 녹여서 부채의 무게를 가볍게 만드는 길입니다. 역사적으로 모든 부채 대국이 걸어간 길이고, 이건 음모론이 아니라 회계입니다. 그리고 그 비용을 내는 사람은 현금과 예금을 든 사람이죠.
한국에서는 이미 눈으로 보이고 있습니다
한국은 이 이야기가 더 선명합니다. 원달러 환율은 2026년 7월 초 1,530원대까지 올랐습니다. 1,500원대는 2009년 3월 이후 17년 만이었고, 1년 사이 달러당 원화가 210원 가까이 밀린 셈입니다. 이후 수출업체 달러 공급 등에 힘입어 7월 말에는 1,440원 안팎까지 회복했습니다만, 1년 남짓한 시간에 내 지갑의 국제 구매력이 10% 넘게 출렁였다는 사실은 변하지 않습니다. 통장 잔고 숫자는 그대로였는데, 그 숫자로 살 수 있는 세계의 물건은 줄어든 겁니다.
집값 이야기를 여기에 겹쳐 보시죠. KB부동산 7월 조사에서 서울 아파트 평균 매매가격은 15억 9,490만 원으로 전월보다 1,179만 원 올랐습니다. 1월 15억 2,162만 원이던 평균가는 6개월 만에 7,328만 원이 뛰었고, 매달 평균 1,000만 원 넘게 오른 셈이죠. 평균 전셋값은 통계 작성 이후 처음으로 7억 원을 넘어섰습니다. 한국부동산원 기준으로 서울 아파트 매매가격은 지난해 2월 상승 전환 이후 75주 연속 올랐고, 올해 누적 상승률은 5.74%로 전국 1.87%, 지방 0.18%를 크게 웃돌았습니다.
여기서 관점을 하나만 바꿔 보겠습니다. 우리는 보통 "서울 집값이 올랐다"고 말하지만, 같은 현상을 "원화로 잰 눈금이 줄었다"고 읽을 수도 있습니다. 아파트라는 콘크리트 덩어리는 6개월 동안 아무것도 변한 게 없습니다. 방 개수가 늘지도, 면적이 넓어지지도 않았죠. 변한 건 그 아파트를 재는 자, 즉 원화입니다. 자가 짧아지면 같은 물건의 눈금 수는 늘어납니다. 집값 상승률의 상당 부분은 사실 화폐 가치 하락의 그림자인 셈입니다.
폭락에는 '사건'이 필요하지만, 희석에는 아무것도 필요 없습니다
여기서 확률 이야기를 정리해 보겠습니다. 서울 집값이 반토막 나려면 무엇이 필요할까요. 공급 폭탄, 인구 급감의 현실화, 금리 대폭등, 대규모 신용 사고 같은 굵직한 사건이 동시에 터져야 합니다. 그런데 지금 시장은 정반대입니다. 토지거래허가구역 지정 이후 전세를 낀 매입이 제한되면서 전세 공급이 줄었고, 월세 전환이 확대되며 일부 실수요가 매매시장으로 옮겨가고 있다는 분석이 나옵니다. 서울 아파트 분양전망지수는 7월 114.3으로 전월보다 14.3포인트 올랐고, 올해 4월 서초구 '아크로 드 서초'는 일반공급 30가구에 3만 2,973명이 몰려 평균 1,099대 1을 기록했습니다. 폭락을 만들려면 이 모든 걸 뒤집는 사건이 필요합니다.
반면 현금 가치가 깎이는 데는 사건이 필요 없습니다. 정부가 적자를 내고, 중앙은행이 이를 뒷받침하고, 통화량이 늘어나는 일상적인 과정만으로 충분합니다. 사건이 있어야 일어나는 일과, 사건이 없어도 일어나는 일. 확률의 비대칭은 여기서 결정됩니다. 참고로 미국 소비자물가는 6월 전년 대비 3.5%로 둔화됐지만 핵심 CPI는 12개월 기준 2.6% 상승을 유지했습니다. '물가가 잡혔다'는 뉴스조차, 실은 "작년보다 3.5% 더 비싸졌다"는 말이라는 점을 기억하셔야 합니다. 인플레이션 둔화는 물가 하락이 아니라 상승 속도의 감속일 뿐이죠.
비트코인, 지금이야말로 이 논리가 시험받는 구간입니다
정직하게 말씀드리겠습니다. 지금 비트코인 차트는 아름답지 않습니다. BTC는 좁은 범위에서 움직인 끝에 약 6만 5,300달러 부근에서 거래되고 있고, 주간 ETF 유입은 7월 10일 1억 9,740만 달러에서 7월 24일 3,379만 달러까지 줄었습니다. 7월 한 달 현물 비트코인 ETF 순유입은 2억 500만 달러로 역대 최저 월간 실적을 기록했습니다. 2025년 말 11만 5,000~12만 6,000달러에서 사상 최고를 찍었던 자산이 6만 달러 중반으로 되돌아온 상태죠.
그런데 바로 이 지점이 핵심입니다. 비트코인의 하락은 '가격'의 변동입니다. 계좌에 든 개수는 그대로고, 전체 발행량 2,100만 개라는 규칙도 그대로입니다. 시간이 지나면 가격은 되돌아올 수 있습니다. 반면 현금의 하락은 '단위'의 변동입니다. 한 번 희석된 구매력은 되돌아오지 않습니다. 물가가 내려가 예전 가격으로 복귀하는 일은 사실상 없죠. 변동성은 회복 가능하지만, 희석은 영구적입니다. 이게 두 자산의 결정적 차이입니다.
보유자들의 행동도 이 논리를 뒷받침합니다. 글래스노드 기준 유통 중인 비트코인 공급량의 61%가 1년 이상 움직이지 않았습니다. 번스타인은 올해 ETF 자금이 빠져나갔음에도 가치 저장 자산으로서의 장기 논리는 변하지 않았다고 평가했고, 기업 재무부의 축적이 ETF 환매를 상쇄하는 주요 힘이라고 짚었습니다. 미국 현물 비트코인 ETF는 여전히 약 130만 BTC, 유통량의 6~7%를 보유하고 있습니다. 흔들린 건 가격이지 구조가 아니라는 얘기입니다.
국가들은 이미 답을 행동으로 보여줬습니다
가장 강력한 증거는 개인이 아니라 국가에서 나옵니다. 화폐를 발행하는 주체들이 정작 자기 화폐를 믿지 않고 무엇을 사 모았는지 보시죠. 세계금협회에 따르면 중앙은행들은 2022년, 2023년, 2024년 각각 1,000톤 이상의 금을 사들였고, 이는 직전 10년 연평균의 약 두 배로 기록상 가장 강력하고 지속적인 공적 매수였습니다. 2025년에도 863톤을 매입했고, 러시아 보유자산 동결 이후 구조적 탈달러화 매수가 이어졌습니다. 그 결과 금은 2026년 1월 28일 온스당 5,589달러로 사상 최고치를 기록했고, 2020년 이후 누적 상승률은 230%를 넘었습니다. 2025년 한 해만 봐도 국제 금 선물은 2,641달러에서 4,341달러로 64.4% 올랐죠.
중앙은행은 감정으로 투자하지 않습니다. 그들이 종이 대신 금을 택했다는 사실은, 화폐 가치 하락이 개인 투자자의 걱정이 아니라 국가 단위의 전제라는 뜻입니다. 참고로 금 역시 2026년 1월 최고치 이후 매파 성향 인사의 연준 의장 지명 등으로 20%에 달하는 조정을 겪었습니다. 조정을 겪는다는 점에선 금도 비트코인도 같습니다. 하지만 조정 뒤에도 국가들이 계속 사 모으는 이유는 하나입니다. 늘릴 수 없는 것이기 때문이죠.
그래서 무엇을 해야 할까요
정리하겠습니다. 우리가 던져야 할 질문은 "집값이 떨어지면 어쩌지"나 "비트코인이 더 빠지면 어쩌지"가 아닙니다. "10년 뒤 지금의 1억 원으로 무엇을 살 수 있을까"입니다. 통화량이 매년 6%대로 늘고, 국가부채가 5개월에 1조 달러씩 쌓이고, 이자만 연 1조 3,500억 달러가 나가는 세계에서, 현금은 보관되는 게 아니라 소모됩니다.
그렇다고 현금이 쓸모없다는 말은 아닙니다. 현금은 훌륭한 '유동성 도구'이지, 훌륭한 '저축 수단'이 아닐 뿐입니다. 생활비 3개월에서 6개월치, 그리고 기회가 왔을 때 잡을 실탄. 이 두 가지 용도에서 현금은 대체 불가능합니다. 다만 그 이상을 통장에 오래 눕혀 두는 건 저축이 아니라 서서히 진행되는 손실이라는 점을 인식하셔야 합니다.
그리고 늘릴 수 없는 자산 쪽은 시간을 우리 편으로 만드는 방식, 즉 한 번에 몰아 넣기보다 나눠서 꾸준히 담는 접근이 유리합니다. 지금처럼 계절적으로 8월이 약하고 자금 유입이 식어가는 구간은 흥분한 사람에겐 공포지만, 시간표가 10년인 사람에겐 그저 가격표일 뿐이죠.
집이 무너질 확률, 비트코인이 무너질 확률. 물론 존재합니다. 하지만 그 확률들은 모두 '사건'을 필요로 합니다. 반면 현금이 무너질 확률은 사건을 필요로 하지 않습니다. 이미 진행 중이고, 오늘도 진행됐으며, 내일도 진행될 예정입니다. 가장 안전해 보이는 자리가 가장 확실하게 손해 보는 자리일 수 있다는 것. 이 역설을 이해하는 것이 자산을 지키는 첫 단추라고, 저는 생각합니다.
본 콘텐츠는 정보 제공을 목적으로 하며 특정 자산의 매수·매도를 권유하지 않습니다. 모든 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다.
세계 최대 우라늄 생산국이 정점을 찍고 있다. 세계 최대 우라늄 생산국이 정점을 찍고 있다.
세계 최대 우라늄 생산국이 정점을 찍는다, 수요가 두 배로 늘어나는 바로 그 순간에
먼저 결론부터 말씀드리겠습니다. 지금 우라늄 시장에서 벌어지고 있는 일은 단순한 가격 변동이 아닙니다. 산업의 공급 구조 자체가 바뀌는 전환점입니다. 세계 우라늄 공급의 약 40%를 홀로 책임져 온 카자흐스탄이 생산 정점에 도달하고 있고, 바로 그 시점에 전 세계 원자력 수요는 두 배를 향해 달려가고 있습니다. 공급 곡선과 수요 곡선이 정반대 방향으로 갈라지는, 원자재 투자에서 가장 드물게 나타나는 구조적 국면입니다.
첫 번째 축: 카자흐스탄이라는 단일 공급원의 한계
카자흐스탄의 국영 기업 카자톰프롬은 세계 최대 우라늄 생산자입니다. 그런데 이 회사가 스스로 생산을 줄이고 있습니다. 2026년 명목 생산 목표를 기존 채굴권 협약상 3만 2,777톤에서 2만 9,697톤으로, 약 10% 낮췄습니다. 이는 약 800만 파운드, 세계 공급의 약 5%에 해당하는 물량입니다. 회사는 이를 "물량보다 가치"라는 전략으로 설명하지만, 더 중요한 신호는 따로 있습니다. 카자톰프롬 회장은 광상 고갈을 이유로 2026~2027년 이후 카자흐스탄의 우라늄 생산이 감소할 것이라고 직접 경고했습니다.
여기서 핵심은 채굴 방식입니다. 카자흐스탄은 지하에 산을 주입해 우라늄을 녹여 뽑아 올리는 현장용출(ISR) 방식을 씁니다. 세계 우라늄의 55% 이상이 이 방식으로 생산되고, 카자흐스탄·캐나다·호주 세 나라가 전체 생산의 약 75%를 차지합니다. 비용은 싸지만, 좋은 광상이 먼저 소진되고 나면 회수율이 떨어지는 구조입니다. 즉 카자흐스탄의 감산은 시장 판단이 절반, 지질학적 현실이 절반입니다. 그래서 카자흐스탄 정부도 움직였습니다. 매년 최소 두 곳의 유망 광상을 새로 탐사하고 전략 우라늄 비축을 만들겠다는 국가 전략을 승인했죠. 세계 최대 생산국이 "수출"이 아니라 "비축"을 말하기 시작했다는 사실 자체가 시장에 던지는 메시지입니다.
두 번째 축: 수요는 이미 두 배를 향해 가고 있습니다
이제 반대편을 보겠습니다. 세계원자력협회의 2025년 핵연료 보고서에 따르면 2025년 세계 원자로의 우라늄 소요량은 약 6만 8,920톤이고, 기준 시나리오에서는 2040년 15만 톤을 넘어섭니다. 상위 시나리오에서는 20만 4,000톤을 웃돕니다. 발전 설비 기준으로는 2025년 6월 398기가와트에서 2040년 746기가와트로 늘어나는 그림입니다. 15년 만에 수요가 두 배 이상이 된다는 뜻입니다.
더 인상적인 건 이 숫자가 계속 상향된다는 점입니다. BMO캐피털은 세계원자력협회가 2040년까지 우라늄 수요 성장률 전망을 기존 연 4.1%에서 5.3%로 올렸다고 짚었습니다. 그리고 훨씬 더 큰 그림도 있습니다. 원자력 3배 확대 선언이 실현되어 세계 설비가 1,200기가와트가 되면 연간 25만 톤의 우라늄이 필요한데, 2025년 기준 연간 1차 생산은 약 6만 톤에 불과합니다. 네 배 이상의 증산이 필요하다는 계산이 나옵니다.
세 번째 축: 이번 수요는 '선언'이 아니라 '계약'입니다
과거 원자력 르네상스 이야기와 지금이 다른 결정적 이유가 여기 있습니다. 이번엔 실제 돈과 계약서가 움직이고 있습니다.
중국이 가장 공격적입니다. 중국은 2025년에 원자로 6기, 2026년 5월까지 2기의 건설을 새로 시작했고, 19개 부지에서 36기를 동시에 건설 중입니다. 이는 약 38.9기가와트에 해당합니다. 2026년 7월 말에도 국무원이 신규 유닛을 추가 승인했습니다. 국제에너지기구는 현재 15개국에서 78기가와트 규모가 건설 중이며, 그중 절반이 중국이고 중국 설비는 2030년경 100기가와트에 이를 것으로 봤습니다.
미국도 국가 차원에서 뛰어들었습니다. 2026년 1월 미 에너지부는 국내 농축 능력 확대에 27억 달러 규모 계약을 발주했고, 이는 차세대·소형모듈원자로에 필수적인 고순도 저농축우라늄까지 겨냥한 것입니다. 2028년 러시아산 우라늄 전면 수입 금지와도 맞물려 있습니다. 여기에 6월에는 최대 10기의 AP1000 원자로용 장납기 부품 조달을 지원하기 위한 175억 달러 규모의 조건부 지원까지 발표됐습니다.
그리고 이번 사이클에만 존재하는 완전히 새로운 수요층, 바로 AI 데이터센터입니다. 2026년 1분기에 메타는 최대 7.8기가와트 규모의 원자력 계약을, 마이크로소프트는 데이터센터 전용으로 800메가와트 이상의 계약을 체결했습니다. 이들이 원자력을 택한 이유는 명확합니다. 연료 가격 변동 없이 24시간 끊기지 않는 대규모 전력을 공급받을 수 있는 유일한 선택지이기 때문이죠.
네 번째 축: 가격은 이미 조용히 답을 내놓았습니다
시장은 이 구조를 이미 읽고 있습니다. 트레이드테크의 장기 우라늄 가격 지표는 2026년 3월 31일 파운드당 93달러로, 18년여 만의 최고 수준을 기록했습니다. 현물 가격은 7월 23일 기준 파운드당 85.75달러 선입니다.
여기서 반드시 짚어야 할 대목이 있습니다. 우라늄은 대부분 장기 계약으로 거래되는 시장이라, 현물보다 장기 계약 가격이 진짜 신호입니다. 카메코 경영진은 2026년 상반기 장기 가격이 파운드당 90달러 중반에 도달해 세 자릿수를 향하고 있다고 밝혔고, 시장 연동 계약의 하한선은 70달러 후반, 상한선은 160달러 수준으로 형성되고 있다고 설명했습니다. 이를 "매우 건설적"이라고 표현했죠. 발전사들이 스스로 높은 하한가를 받아들이고 있다는 것은, 가격보다 물량 확보가 더 급하다는 뜻입니다.
그럴 만한 이유가 있습니다. 2010년대 내내 발전사들이 광산에서 직접 사지 않고 버틸 수 있게 해준 후쿠시마 이후의 과잉 재고, 즉 2차 공급 쿠션이 이미 소진됐습니다. 2025년 장기 계약으로 체결된 물량은 약 1억 1,600만 파운드로, 연간 원자로 소비량을 대체하기에는 여전히 부족한 수준입니다. 세계원자력협회 2025년 보고서 기준으로 모든 공급원을 합쳐도 2040년 기준 수요의 약 46%밖에 커버되지 않고, 약 2억 1,200만 파운드의 잔여 격차가 남습니다.
게다가 병목은 광산에만 있는 게 아닙니다. 미국과 프랑스의 신규 원심분리 시설은 빨라야 2027~2028년에나 가동됩니다. 캐낸다고 바로 연료가 되는 게 아니라는 뜻이죠.
역사가 말해주는 것
1970년대 아랍 석유 금수 조치 이후 프랑스와 일본이 어떻게 움직였는지를 떠올려 보십시오. 프랑스는 10여 년 만에 전력의 대부분을 원자력으로 전환했고, 일본도 국가적 원전 확장에 나섰습니다. 에너지 안보 충격은 항상 원자력 건설의 가속 페달을 밟게 만들었습니다. 오늘의 에너지 안보 도전은 그때보다 훨씬 복잡합니다. 지정학적 분쟁에 더해, 인류가 한 번도 겪어보지 못한 규모의 전력 수요 증가가 AI에서 오고 있으니까요. 전쟁이 마무리되고 각국이 다시 장기 계획표를 펼치는 순간, 원자로 건설 계획이 지금보다 더 공격적으로 나오는 것은 놀랄 일이 아닙니다.
정리하겠습니다
지금 우라늄 시장의 구조는 이렇게 요약됩니다. 세계 공급의 40%를 쥔 나라가 지질학적·전략적 이유로 생산 정점에 도달했고, 새 광산은 10년 단위의 시간을 요구하며, 재고 쿠션은 이미 사라졌습니다. 반대편에서는 중국이 36기를 동시에 짓고, 미국이 국가 예산으로 공급망을 재건하며, 빅테크가 기가와트 단위 계약서에 서명하고 있습니다. 그리고 그 사이에서 장기 계약 가격은 18년 만의 최고치를 갱신했습니다.
원자재 투자에서 가장 강력한 조건은 "공급이 구조적으로 제약된 상태에서 수요가 정책적으로 보장되는 것"입니다. 우라늄은 지금 그 조건을 동시에 충족하고 있는 몇 안 되는 자산입니다. 장기 확신 보유 자산이라는 판단에는 충분한 데이터가 뒷받침되고 있습니다.
다만 이 시장은 참여자가 적고 거래가 얇아 단기 변동성이 크며, 광산 운영 차질과 정책 변화에 따라 흐름이 바뀔 수 있습니다. 본 내용은 정보 제공을 목적으로 하며 특정 종목이나 자산에 대한 투자 권유가 아닙니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다.
시장은 늘 관심이 가장 뜨거울 때 비싸고, 관심이 가장 없을 때 싸집니다. (비트코인)시장은 늘 관심이 가장 뜨거울 때 비싸고, 관심이 가장 없을 때 싸집니다. (비트코인)
33개월 만에 가장 조용했던 7월, 그런데 가격은 올랐습니다
결론부터 말씀드리겠습니다. 지난 7월 코인시장에서 벌어진 가장 중요한 사건은 거래대금이 33개월 만의 최저치로 주저앉았다는 사실이 아닙니다. 그렇게 거래가 말라붙은 달에, 정작 가격은 올랐다는 사실입니다. 이 두 문장이 동시에 참이라는 것, 여기에 지금 시장의 성격이 전부 담겨 있습니다.
7월 전 세계 코인 현물 거래대금은 6,724억 달러로, 전월 대비 약 29%, 전년 동월 대비로는 64% 가까이 줄었습니다. 33개월 만의 최저 수준입니다. 비트코인만 떼어 놓고 봐도 마찬가지입니다. 리서치 회사 K33에 따르면 7월 비트코인 일평균 현물 거래대금은 22억 달러로 2023년 11월 이후 가장 낮았고, CME 비트코인 미결제약정은 2023년 이후 보지 못한 수준에, 무기한 선물 미결제약정은 30만 BTC 언저리에 머물렀습니다. 온체인도 다르지 않았습니다. 탈중앙화 거래소 현물 거래대금은 1,307억 7,000만 달러로 6월 1,775억 5,000만 달러에서 26% 줄어 2024년 9월 이후 최저치를 기록했고, 하루 거래대금이 60억 달러를 넘긴 날은 7월 8일 단 하루뿐이었습니다.
국내는 더 극적입니다. 7월 1일부터 27일까지 국내 5대 원화 거래소의 누적 거래량은 약 17조 3,424억 원으로 전월 같은 기간 대비 16.9% 줄었고, 상반기 전체로 보면 5대 거래소 거래대금은 3,665억 8,460만 달러로 전년 동기보다 54.6% 감소했습니다. 비트코인 원화 거래만 따로 집계하면 7월 초순 하루 평균 1조 3,900억 원으로 전달 2조 3,400억 원 대비 40.7% 줄었습니다.
여기까지가 모두가 아는 이야기입니다. 이제 그 옆에 놓아야 할 숫자를 보시겠습니다.
거래는 죽었는데 가격은 살았습니다
7월 한 달 동안 비트코인은 약 9% 올랐고, 이더리움은 20% 올랐습니다. 같은 기간 반도체주는 22% 급락했습니다. 올해 내내 AI 주식이 앞서가고 코인이 뒤처지던 구도가 7월에 정확히 뒤집힌 겁니다. 국내 증시가 흔들리며 투자자들이 코인을 외면하던 바로 그 달에, 외면당한 자산이 더 나은 성과를 냈습니다.
이게 왜 중요한지 짚어 드리겠습니다. 교과서적으로 저점에서 반등이 나오면 거래량이 함께 붙습니다. 사람들이 몰려들어야 가격이 오르니까요. 그런데 이번에는 정반대였습니다. 비트코인은 6월 말 21개월 만의 최저치인 5만 8,000달러대를 찍은 뒤 반등해 7월 들어 6만 4,000달러 선을 회복했는데, 거래대금은 오히려 줄었습니다.
거래가 없는데 가격이 오른다는 건 한 가지 뜻입니다. 팔 사람이 남아 있지 않다는 뜻입니다. 팔 사람이 많으면 조금만 올라도 매물이 쏟아져 거래량이 폭증합니다. 그런데 거래대금이 40% 줄어든 상태에서 가격이 10% 가까이 올랐다는 건, 아주 얇은 매수세만으로도 가격이 밀려 올라갔다는 의미입니다. 시장의 매도 물량이 이미 소진됐다는 신호죠. 물론 반대로 읽으면 상승이 소수의 매수자에게 의존한다는 뜻이기도 합니다. 다만 지금 국면에서 더 중요한 건, 이 가격대에서 던질 사람은 이미 거의 다 던졌다는 사실입니다.
계절적 침체이지, 구조적 붕괴가 아닙니다
K33 리서치는 이번 침체를 여름철 계절 요인으로 규정하며, 구조적 수요 이탈이 아니라 통상적인 둔화라고 평가했습니다. 근거는 데이터입니다. 2020년부터 2025년까지의 통계를 보면 거래 활동은 대체로 7월 24일 무렵에 바닥을 찍고, 그때 거래량은 연평균의 72.1% 수준이었습니다. 올해 7월 19일 기준 비트코인 30일 거래량은 연평균의 62.4%였습니다.
같은 보고서에는 이런 설명이 붙어 있습니다. 낮은 변동성이 시장을 잠재우고, 그래서 참여가 줄고, 줄어든 참여가 다시 저변동성을 강화한다는 겁니다. 스스로를 조이는 매듭인데, 이런 매듭은 언제나 외부 촉매 하나로 한꺼번에 풀립니다. 실제로 비트코인 30일 내재변동성 지수는 5월 이후 최저인 37%까지 내려왔고, 이 수준은 최근 몇 년간 바닥 역할을 하며 반등의 출발점이 돼 왔습니다. 눌린 용수철은 언젠가 펴집니다.
자금 흐름의 부호가 바뀌었습니다
가장 조용히, 그러나 가장 분명하게 바뀐 것은 ETF 자금입니다. 비트코인 현물 ETF는 7월에 2억 500만 달러 순유입을 기록했습니다. 월간 기준 역대 최소 규모이긴 하지만, 5월 24억 3,000만 달러, 6월 45억 2,000만 달러가 빠져나갔던 것과 비교하면 방향 자체가 뒤집힌 것입니다. 이더리움 ETF는 3억 4,285만 달러가 들어와 비트코인을 앞질렀습니다.
금액의 크기보다 부호의 전환이 먼저 옵니다. 두 달 동안 70억 달러 가까이 유출되던 흐름이 멈추고 플러스로 돌아섰다면, 그건 팔 기관이 다 팔았다는 이야기입니다. 그리고 2024년 1월 출시 이후 누적 순유입은 여전히 513억 달러 플러스입니다. 이 누적분은 과거 약세장에는 존재하지 않던 구조물입니다. 매일의 유출입은 요동쳐도, 513억 달러라는 설치된 기반 자체는 사라지지 않습니다.
온체인은 정반대 이야기를 하고 있습니다
가격도 거래도 조용한 사이, 코인이 어디로 이동했는지 보면 그림이 훨씬 선명해집니다. 장기 보유자 공급량은 사상 최고치를 새로 썼습니다. 2024년 1월 현물 ETF 출시 이후 1,400만~1,600만 BTC 사이를 오가다 약 2년 반의 하락 추세를 뚫고 올라섰고, 약세장 구간에서만 200만 개가 넘는 코인이 추가됐습니다. 155일 이상 움직이지 않은 주소가 보유한 물량은 1,655만 BTC 안팎으로, 2025년 10월 12만 6,198달러 고점 이후 200만 BTC 넘게 늘었습니다.여기에 거래소 보유 물량은 7년 만의 최저 수준으로 줄었고, 1,000 BTC 이상을 보유한 대형 주소 수는 사상 최다를 기록했습니다.
요약하면 이렇습니다. 지친 손에서 지치지 않는 손으로, 거래소에서 개인 지갑과 수탁 계좌로, 코인이 조용히 이동했습니다. 거래대금이 줄었다는 건 시장이 죽었다는 뜻이 아니라, 매물로 나올 수 있는 코인 자체가 줄었다는 뜻이기도 합니다.
코스피가 이미 보여준 각본
그리고 우리는 이 각본을 최근에 아주 생생하게 본 적이 있습니다. 코스피입니다.
코스피는 2025년 6월 20일 처음으로 3,000선을 넘었고, 약 4개월 뒤인 10월 27일 4,000선을, 2026년 1월 22일에는 장중 5,000선을 돌파했습니다. 5,000에서 6,000까지 걸린 시간은 불과 한 달 남짓이었습니다. 2025년 6월 2일 2,698.97이던 지수는 2026년 5월 28일 8,154.23까지 올라 202% 상승했습니다.
여기서 꼭 기억하실 대목이 있습니다. 지수가 2,600~2,700이던 시절, 국내 주식은 끝났다는 말이 상식이었고 거래대금은 바닥이었습니다. 그런데 코스피가 6,000선을 넘어선 다음 날인 2월 26일 6,307.27로 사상 최고치를 경신했을 때, 하루 거래대금은 38조 5,000억 원까지 부풀었습니다. 관심은 언제나 마지막에 옵니다. 그리고 가장 비싼 값을 치릅니다.
학계가 말하는 '마른 시장의 보상'
감으로만 하는 이야기가 아닙니다. 최근 금융 연구들은 이 구조를 정량적으로 설명합니다. 암호화폐 시장의 유동성 공급 프리미엄을 분석한 연구에 따르면, 이 프리미엄의 상승은 유동성과 거래량, 거래 건수의 감소와 함께 나타납니다. 쉽게 말해 시장이 마를수록 그 마른 시장에 유동성을 대주는 쪽, 즉 아무도 사지 않을 때 사주는 쪽에 돌아가는 보상이 커진다는 뜻입니다. 또 부리(Bouri) 등의 2019년 연구는 암호화폐 시장에서 거래량이 특히 시장 스트레스 구간에 수익률과 변동성의 강한 예측 변수로 작동한다는 점을 확인했습니다.
지금이 바로 그 스트레스 구간입니다.
그래서 무엇을 해야 하는가
여기서 분명히 선을 긋겠습니다. 거래량이 줄었다고 무조건 바닥이라는 뜻은 아닙니다. 추가 하락이 나올 수도 있고, 지루한 횡보가 몇 달 더 이어질 수도 있습니다. 실제로 약한 거래량과 줄어드는 수수료 수익 때문에 중소 거래소들이 문을 닫고 있고, BitMEX의 폐쇄는 그 상징적인 장면이었습니다. 국내도 마찬가지여서 두나무의 1분기 매출은 전년 동기 대비 55%, 영업이익은 78% 줄었습니다. 업계의 고통은 진짜입니다.
그래서 지금 전 재산을 한 번에 넣자는 이야기가 결코 아닙니다. 제가 드리고 싶은 말씀은 이겁니다. 모두가 지쳐서 떠나는 구간은, 전략을 실행하는 구간이 아니라 전략을 세우는 구간이라는 것입니다.
방법은 화려할 필요가 없습니다. 비트코인처럼 이미 검증된 자산과, 실제 사용자·수수료·현금흐름이 숫자로 확인되는 우량 프로젝트를 중심으로 대상을 좁히시고, 잃어도 생활이 흔들리지 않는 금액을 정하신 뒤, 매주 혹은 매달 같은 금액을 나눠 담는 겁니다. 이 방식의 진짜 장점은 수익률이 아니라 버틸 수 있게 해준다는 점입니다. 시장이 살아난 뒤 급하게 쫓아가는 사람은 가격과 심리를 동시에 상대해야 하지만, 관심이 없을 때 시간을 나눠 사 모은 사람은 가격만 상대하면 됩니다.
참고로 올해 상반기 비트코인의 일평균 등락폭은 1.25%, 알트코인 지수는 1.79%였던 반면 코스피는 4.67%였습니다. 지금 코인시장은, 적어도 변동성 측면에서는 한국 주식시장보다 조용했습니다. 조용한 시장은 무서운 시장이 아니라 생각할 시간을 주는 시장입니다.
지금 필요한 것은 확신에 찬 몰빵이 아닙니다. 살아남을 자산을 고르고, 감당할 금액을 정하고, 꾸준히 모으는 것. 그게 전부입니다. 시장은 늘 관심이 가장 뜨거울 때 비싸고, 관심이 가장 없을 때 쌉니다. 그리고 지금, 아무도 코인 이야기를 하지 않습니다.
본 원고는 정보 제공을 목적으로 작성된 것으로, 특정 종목이나 자산에 대한 투자 권유가 아닙니다. 모든 투자의 최종 판단과 책임은 투자자 본인에게 있습니다.
76년생부터 57년생까지, 지금 이 조합 하나만 알아도 노후가 바뀝니다 (QQQ+SCHD)76년생부터 57년생까지, 지금 이 조합 하나만 알아도 노후가 바뀝니다 (QQQ+SCHD)
시중에 "QQQ와 SCHD를 하나로 합친 만능 티커"를 찾아 헤매실 필요가 없습니다. 진짜 괴물은 상품 이름표에 있는 게 아니라, 여러분의 계좌 안에서 두 축을 직접 조립할 때 만들어집니다. 그리고 놀랍게도 2026년이라는 이 해가, 그 조합이 왜 괴물인지를 시장이 직접 증명해 준 해였습니다.
먼저 왜 하필 1957년생부터 1976년생인지부터 짚고 넘어가겠습니다. 이 구간은 단순한 나이대가 아니라 대한민국에서 가장 두꺼운 인구 지층입니다. 1955년부터 1963년 사이에 태어난 1차 베이비부머가 약 705만 명, 1964년부터 1974년 사이의 2차 베이비부머가 무려 954만 명입니다. 2차 베이비부머만 놓고 봐도 전체 인구의 18.6%, 다섯 명 중 한 명꼴이죠. 한국은행은 이들이 11년에 걸쳐 법정 은퇴 연령에 진입하면서 연간 경제성장률이 0.38%포인트 낮아질 것으로 추정한 바 있습니다. 한 세대가 통째로 월급 세계에서 걸어 나오고 있는 겁니다.
문제는 그 다음입니다. 법정 정년은 60세인데, 국민연금 수급 개시 연령은 1957년에서 1960년생이 62세, 1961년에서 1964년생이 63세, 1965년에서 1968년생이 64세, 1969년생 이후는 65세입니다. 회사 문을 나서는 순간과 연금 첫 입금 사이에 짧게는 2년, 길게는 5년의 공백이 생기죠. 흔히 말하는 소득 크레바스입니다. 게다가 어렵게 도착한 국민연금도 1차 베이비부머 기준 월 수령액이 60만원 남짓에 머무릅니다. 부부가 함께 받아도 도시 근로자 생활비에는 한참 못 미칩니다. 그러니까 이 세대에게 필요한 건 "돈을 더 모으는 법"이 아니라 "모은 돈에서 매달 현금이 나오게 만드는 구조"입니다.
바로 여기서 QQQ와 SCHD 이야기가 시작됩니다.
2026년, 순서가 뒤집혔습니다
2026년 7월 말 기준 숫자부터 보시죠. 미국배당다우존스 지수를 추종하는 슈왑 미국 배당주 ETF, 통칭 SCHD의 올해 총수익률은 배당 재투자 기준 25% 안팎, 최근 1년으로는 29%에 달합니다. 반면 나스닥100을 담은 QQQ는 올해 12% 남짓, 1년으로는 22% 수준이었습니다. AI 랠리의 주인공이었던 성장 지수가, 지루하다고 손가락질받던 배당 지수에 올해 뒤졌다는 뜻입니다.
이건 대단히 상징적인 장면입니다. 2024년과 2025년 내내 커뮤니티에는 "이제 배당 투자는 한물갔다"는 글이 넘쳐났죠. 그런데 2026년 들어 비싸질 대로 비싸진 소프트웨어와 AI 종목들이 조정을 받는 동안, 자금은 제약회사와 필수소비재, 에너지 같은 꾸준한 이익 창출자로 이동했습니다. SCHD는 이미 그 세 곳에 몰려 있었고요. 운용자산은 1,000억 달러를 넘어섰고, 미국에서 두 번째로 큰 배당 ETF로 올라섰습니다.
여러분이 만약 QQQ만 들고 있었다면 올해는 답답한 해였을 겁니다. SCHD만 들고 있었다면 지난 3년이 지루했겠죠. 그런데 둘을 함께 들고 있었다면? 두 해 모두 이겼습니다. 이게 조합의 힘입니다.
두 축의 실력을 정확히 보겠습니다
QQQ는 1999년 상장 이후 26년간 연평균 약 10.6%의 총수익률을 기록했습니다. 닷컴 버블에서 80% 넘게 무너진 구간을 통째로 껴안고도 그렇습니다. 최근 20년으로 좁히면 연평균 16.5%, 10년 누적으로는 530%가 넘습니다. 왜 이렇게 강할까요. 나스닥100 편입 기업들은 S&P500 기업 대비 평균 36% 더 많은 연구개발비를 씁니다. 2003년부터 2024년까지 연평균 이익 성장률이 19.3%로, S&P500의 9.0%를 두 배 이상 앞섭니다. 성장이 우연이 아니라 구조라는 뜻이죠.
SCHD는 정반대 논리로 강합니다. 이 ETF가 추종하는 지수는 10년 연속 배당을 지급한 기업만 후보로 올린 뒤, 부채 대비 현금흐름과 자기자본이익률, 배당수익률, 5년 배당성장률로 점수를 매겨 상위 100개만 남깁니다. 2026년 정기 변경에서 보유 종목의 42%가 교체됐을 만큼 관리가 깐깐합니다. 현재 배당수익률은 3.3% 안팎, 운용보수는 연 0.06%에 불과합니다. 2011년 상장 이래 15년간 단 한 번도 분배를 거르지 않았고, 10년 배당 성장률은 연 11% 수준입니다. 연 11.5% 속도라면 배당금은 약 6.3년마다 두 배가 됩니다. 실제로 2020년에 매수한 투자자의 원금 대비 배당수익률, 즉 매수단가 기준 수익률은 지금 5.94%까지 올라와 있습니다. 주가는 그대로 둔 채 배당만 자라 올라온 결과죠.
그리고 결정적으로, 이 둘은 서로 거의 겹치지 않습니다. 나스닥100은 기술 섹터 비중이 64%인 반면, SCHD는 헬스케어가 약 21%, 필수소비재가 약 20%로 1·2위를 차지합니다. 한쪽이 맞는 계절에 다른 쪽은 쉬고, 다른 쪽이 맞는 계절에 이쪽이 쉽니다. 같은 미국 시장 안에서 이렇게 성격이 갈라지는 두 축을 찾기는 생각보다 어렵습니다.
월 300만원, 산수를 정직하게 해보겠습니다
월 300만원이면 연 3,600만원입니다. 이 돈이 어디서 나올 수 있는지 계산해 보죠.
세계적인 투자분석 기관 모닝스타는 매년 '은퇴 소득 보고서'를 내놓는데, 2026년판에서 제시한 안전인출률은 3.9%입니다. 그 유명한 4% 법칙을 현재 시장 환경에 맞춰 다시 계산한 숫자죠. 이 기준이라면 3,600만원을 30년간 물가 상승분까지 반영해 꺼내 쓰려면 약 9억 2천만원이 필요합니다. 배당만으로 충당한다면 3.3% 기준 약 10억 9천만원이고요.
그런데 같은 보고서에서 훨씬 흥미로운 대목이 나옵니다. 시장 상황에 따라 지출을 유연하게 조절하는 이른바 가드레일 방식을 쓰면, 시작 인출률을 최대 5.7%까지 끌어올릴 수 있다는 겁니다. 이 경우 필요 자금은 약 6억 3천만원으로 뚝 떨어집니다. 그리고 그 유연한 인출을 실제로 가능하게 해주는 장치가 바로 배당입니다. 배당은 주식을 팔지 않고 꺼내 쓰는 현금이거든요. 하락장에서 자산을 헐값에 매도해야 하는 이른바 수익률 순서 위험을 정면으로 줄여줍니다. 배당 현금흐름이 두꺼울수록 시장이 빠진 해에 "올해는 인출을 줄이자"는 선택을 여유 있게 할 수 있습니다.
도달 경로도 계산해 보겠습니다. 현재 1억원을 가진 55세 분이 매달 100만원씩 20년간 적립하고, QQQ와 SCHD 조합으로 연 9%의 총수익을 얻었다고 가정하면 75세 시점 평가액은 약 11억 7천만원입니다. 여기에 SCHD 수준의 3.3% 배당률을 적용하면 연 3,870만원, 월 323만원이 나옵니다. 원금은 그대로 둔 채 말이죠. 게다가 배당이 연 8~11%로 계속 자란다면, 첫해 월 300만원이던 현금흐름은 10년 뒤 같은 주식 수로 월 600만원 이상이 됩니다. "평생 나온다"는 표현은 바로 이 배당성장이라는 엔진을 두고 하는 말입니다.
절세 계좌를 빼놓으면 절반만 하는 겁니다
같은 조합이라도 어느 계좌에 담느냐로 결과가 크게 갈립니다. 연금저축에 600만원, IRP에 300만원을 더해 연 900만원을 채우면 총급여 5,500만원 이하 기준 16.5%, 즉 148만 5천원을 매년 환급받습니다. 이건 시장 수익률과 무관하게 확정적으로 들어오는 수익이죠. 2026년 개편된 ISA도 강력합니다. 만기 자금을 연금저축이나 IRP로 옮기면 전환금액의 10%, 최대 300만원까지 세액공제 한도가 추가로 얹어집니다. 합치면 최대 1,200만원까지 공제 대상이 되는 셈입니다.
미국 상장 원본을 직접 사면 매매차익은 250만원을 공제한 뒤 22% 양도소득세로 분리과세되고, TIGER·KODEX·SOL·ACE 같은 국내 상장 버전을 사면 15.4% 배당소득세 대상이지만 ISA와 연금계좌를 쓸 수 있습니다. 정답은 하나가 아닙니다. 절세 계좌 한도는 국내 상장으로 꽉 채우고, 남는 여유 자금은 일반 계좌에서 원본으로 담는 이층 구조가 현실적입니다. 참고로 국내 상장 배당다우존스 상품들은 대부분 월배당이라, 분기배당인 원본보다 생활비 감각에는 오히려 잘 맞습니다.
비중은 나이가 정합니다
마지막으로 실행 이야기입니다. 아직 근로소득이 남아 있는 축적기라면 성장 쪽 비중을 높게 가져가도 좋습니다. 시간이라는 최고의 무기가 있으니까요. 은퇴를 5년 안팎 남긴 전환기라면 절반씩 나누는 구조가 안정적이고, 실제로 생활비를 꺼내 쓰기 시작하는 인출기라면 배당 쪽으로 무게를 옮기는 게 자연스럽습니다.
리밸런싱은 목표 비중에서 5%포인트쯤 벗어났을 때 손보시되, 가급적 파는 방식보다는 새로 넣는 돈과 들어온 분배금으로 맞춰가시는 편이 좋습니다. 매도에는 세금과 환율, 수수료, 그리고 심리적 부담까지 한꺼번에 따라붙거든요. 그리고 6개월에서 1년치 생활비는 ETF와 완전히 분리해 현금으로 두시길 권합니다. 배당은 현금흐름을 만들어주지만 현금 그 자체를 대체하지는 못합니다.
정리하겠습니다. 괴물 ETF는 어느 운용사가 새로 출시해 주기를 기다릴 대상이 아닙니다. 세계에서 가장 빠르게 이익을 키우는 100개 기업과, 15년간 단 한 번도 배당을 거르지 않은 100개 기업을 한 계좌에 나란히 담는 순간, 그 계좌가 이미 괴물입니다. 한쪽은 자산을 불리고 다른 한쪽은 현금을 만들어냅니다. 2026년 시장은 그 두 엔진이 서로 다른 계절에 돌아간다는 사실을 아주 친절하게 보여줬고요. 은퇴가 눈앞인 세대에게 필요한 건 화려한 한 방이 아니라, 계절이 바뀌어도 멈추지 않는 두 개의 엔진입니다.
※ 본 콘텐츠는 정보 제공을 목적으로 작성됐으며 특정 종목의 매수·매도 권유가 아닙니다. 언급된 수익률과 배당 성장률은 과거 실적으로 미래를 보장하지 않으며, 위 계산은 가정에 기반한 예시입니다. 환율 변동과 세제 개정에 따라 실제 결과는 달라질 수 있으니, 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다. 이란 전쟁으로 인한 황산 부족이 이제 상품 생산을 위협하고 있습니다. 이란 전쟁으로 인한 황산 부족이 이제 상품 생산을 위협하고 있습니다.
세상에서 가장 흔한 화학물질이, 세상에서 가장 비싼 병목이 되었습니다
지금 세계 산업이 멈춰 서는 지점은 반도체도, 희토류도, 리튬도 아닙니다. 황산입니다. 실험실 구석에 놓인 그 무색투명한 액체, 톤당 백 달러 남짓이면 사던 그 흔하디흔한 물질이 2026년 현재 구리와 우라늄과 니켈, 그리고 우리 밥상까지 한꺼번에 인질로 잡고 있습니다. 그리고 더 중요한 사실은 이겁니다. 호르무즈 해협이 다시 열려도 이 부족은 끝나지 않습니다.
산업의 청진기가 이상 신호를 보내고 있습니다
황산은 지구에서 가장 많이 생산되는 화학물질입니다. 경제학자들은 지난 100년간 황산을 산업경제의 청진기처럼 써왔습니다. 어떤 나라가 황산을 더 많이 만들고 더 많이 쓴다면, 그 나라는 더 많이 짓고 있다는 뜻이었죠. 그런데 2026년 그 청진기가 잡아내는 건 수요가 아니라 원료 충격입니다.
핵심은 유황입니다. 황산 생산원가의 약 80%가 원소 유황에서 나옵니다. 그런데 이 유황은 광산에서 캐는 물건이 아닙니다. 원유와 천연가스를 정제할 때 나오는 부산물이죠. 다시 말해 유황 공급량은 정유·가스 산업의 가동 수준에 종속돼 있고, 누구도 "유황이 부족하니 유황만 더 만들자"고 결정할 수 없다는 뜻입니다. 여기에 결정적 사실이 하나 더 붙습니다. 전 세계 해상 유황 교역의 대략 절반이 호르무즈 해협을 통과합니다. 페르시아만은 세계 해상 유황의 약 44%, 그리고 세계 요소 수출의 약 40%를 책임지는 통로였습니다.
이미 팽팽했던 시장에, 전쟁이 얹혔습니다
여기서 놓치면 안 되는 대목이 있습니다. 이 시장은 전쟁 전에 이미 한계까지 당겨져 있었다는 겁니다. 유황 공급은 분쟁이 시작되기 전 12개월 동안 가격이 거의 세 배가 될 만큼 이미 압박받고 있었습니다. 전쟁이 취약한 시장을 만든 게 아니라, 이미 늘어날 대로 늘어난 고무줄을 드러낸 것뿐이었죠.
숫자로 보면 더 선명합니다. 인도네시아 도착 기준 유황 가격은 2024년 7월 4일 톤당 101달러에서 2026년 1월 29일 554달러까지 올랐습니다. 분쟁이 시작되기도 전에 440% 상승한 겁니다. 인도네시아 니켈 정련 산업의 폭발적 성장과 비료 수요 증가가 동시에 유황을 빨아들인 결과였죠.
그 위에 전쟁이 떨어졌습니다. 2026년 2월 28일, 일련의 군사 타격 이후 호르무즈 해협 통항량이 97% 가까이 붕괴했습니다. 물자를 우회시킬 수 있었던 2022년 러시아-우크라이나 국면과 달리, 이번엔 수백만 톤이 물리적으로 발이 묶였습니다. 이란·카타르·아랍에미리트 수출 터미널에서 나가던 연 400만 톤, 세계 해상 유황 교역의 약 18%가 그대로 끊겼습니다.
자국 산업 보호가 시작되면, 시장은 두 번 조여집니다
부족이 시작되면 각국은 똑같이 행동합니다. 문을 잠그죠. 중국 국가발전개혁위원회는 2026년 1~4월 황산 수출 쿼터를 70만 톤으로 묶었습니다. 2025년 같은 기간의 130만 톤에서 반토막입니다. 참고로 2025년 중국의 황산 수출은 73% 급증한 465만 톤이었습니다. 완전한 반전이죠. 3월 중순에는 질소-칼륨 배합비료와 추가 인산 품목으로까지 규제를 확대해, 중국 비료 수출의 절반에서 4분의 3이 제한 대상이 됐습니다. 여기에 러시아, 카자흐스탄, 튀르키예가 잇달아 유황 수출을 제한했습니다. 이건 일시적 사건이 아니라 지정학적 긴장, 공급망 집중, 자국 우선주의가 겹친 구조적 이동입니다.
결과는 가격에 그대로 찍혔습니다. 유황 가격은 올해에만 70% 넘게 올라 톤당 약 525달러에서 910달러 선까지 갔습니다. 칠레 메히요네스 도착 기준 황산 현물가는 4월 15일 톤당 380달러로, 전쟁 직전인 2월 25일 대비 100% 상승했습니다. 벤치마크 미네랄 인텔리전스는 유황이 50% 이상, 황산은 일부 지역에서 두 배 넘게 뛰었다고 집계했습니다.
구리 5분의 1, 우라늄 절반, 니켈 3분의 1이 이 액체에 매달려 있습니다
먼저 구리입니다. 세계 구리의 약 5분의 1이 황산 기반 침출 공법으로 생산됩니다. 특히 칠레는 세계 광산 구리의 약 27%를 담당하는데, 그 상당수가 제련이 아니라 힙리치 방식입니다. 광석 품위와 광물 조성에 따라 구리 1kg을 뽑는 데 황산이 5kg에서 많게는 35kg까지 들어갑니다. 산이 없으면 구리도 없다는 말이 은유가 아닌 겁니다. 글로벌 황산 부족은 구리 가격을 톤당 1만 4,000달러가 넘는 사상 최고 수준으로 밀어올렸고, 동시에 세계 광산 생산의 최대 20%를 직접 위협하고 있습니다.
우라늄은 더 극적입니다. 2024년 기준 세계 우라늄 생산의 절반 이상이 지하용액채굴 방식이고, 이 공정은 황산에 전적으로 의존합니다. 세계 1위 생산국 카자흐스탄은 2025년 한 해에만 185만 톤의 황산을 소비했습니다. 카자톰프롬은 2026년 생산 가이던스를 27,500~29,000tU로 제시하면서, 이 가이던스 자체가 황산 가용성에 달려 있다고 명시했습니다. 세계 최대 우라늄 기업이 자기 생산량을 자기가 장담하지 못하는 상황인 겁니다.
니켈은 이미 실제 감산으로 넘어갔습니다. 인도네시아 고압산침출 설비는 유황의 75~80%를 중동에서 수입해왔습니다. 화유코발트의 인도네시아 화페이 니켈코발트 공장은 연산 12만 톤 규모 중 절반가량을 2026년 5월 1일부로 가동중단에 들어갔습니다. 유황 비용 급등이 이유였고, 재가동 시점은 공개되지 않았습니다. 프랑스 에라메도 웨다베이 설비를 유지보수 상태로 돌렸고, 인도네시아 니켈 가공업체들의 배터리용 생산은 3월 이후 최소 10% 줄었습니다. 현재 유황 가격에서 황산 비용은 중간수산화물 현금원가의 65~70%를 차지하며, 세계 공급의 10~15%에 해당하는 45만 톤 규모 생산능력이 위협받고 있습니다. 국제니켈연구그룹은 2026년 전망을 28만 3,000톤 흑자에서 3만 2,000톤 적자로 뒤집었습니다.
그리고 밥상까지 이어집니다
세계 황산의 약 60%는 인산비료를 만드는 데 들어갑니다. 광산이 산을 놓고 경쟁하는 상대는 다른 광산이 아니라 농업인 겁니다. 세계 최대 인산 수출기업인 모로코 OCP는 2026년 4월 10일 마지막 중동산 유황 화물을 받은 뒤 러시아 공급에 의존하게 됐고, 미국 모자이크는 비용 급등으로 국내 인산 생산을 약 200만 톤 줄였습니다. 북미산 유황은 지금 사상 최고 프리미엄을 받으며 아프리카로 흘러가고 있습니다.
가격은 이렇게 움직였습니다. 요소는 2026년 4월 톤당 400달러 선에서 850달러 위로 두 배가 됐고, 인산이암모늄은 580달러에서 770달러 수준으로 올랐습니다. 세계은행은 2026년 비료 가격지수가 30% 넘게 오를 것으로 전망했습니다. 노스다코타주립대 농업무역모니터의 시나리오 분석에서는 인산이암모늄이 '통항 제한' 국면에서 숏톤당 866달러, '분쟁 장기화' 국면에서는 945달러까지 갈 수 있다고 봤습니다. 위기 이전인 2026년 2월 기준가가 622달러였으니 격차가 상당하죠.
왜 해협이 열려도 끝나지 않을까요
여기가 이 이야기의 핵심입니다. 생산자들이 통상 보유하는 재고는 몇 주에서 두 달 분량입니다. 반면 회복에 걸리는 시간은 그보다 훨씬 깁니다. 정치적 합의가 이뤄져도 기뢰 제거와 보험 조건 개선을 거쳐 상업 선박이 대규모로 복귀하기까지는 시간이 걸립니다. 이 시차 때문에 '빠른 재개통' 시나리오에서조차 가격은 높은 수준을 유지합니다.
실제로 그렇게 됐습니다. 해협이 다시 열렸을 때 인산 가격은 이론상 크게 떨어졌어야 했습니다. 사우디아라비아가 주요 생산국이고 중동이 무수암모니아와 유황을 대량 수출하니까요. 그런데 떨어지지 않았습니다. 세계 인산 시장을 단 다섯 나라가 통제하고 있고, 중국은 인산을 수출할 기미를 전혀 보이지 않기 때문입니다. 해협이 상업 통항에 부분 재개된 뒤에도 수에즈 동편 항로의 보험료는 2분기 내내 높은 수준을 유지했고, 현물시장 충격은 2차 파급효과로 계속 이어졌습니다.
게다가 황산은 애초에 세계 시장이 아닙니다. 위험물이라 운송비와 안전 제약 때문에 사실상 지역시장으로 움직입니다. 중국 물량을 대체하는 건 가격 문제가 아니라 물리적 가용성의 문제라는 뜻이죠. 여기에 수요는 구조적으로 늘고 있습니다. 벤치마크는 리튬, 코발트, 희토류를 포함한 세계 배터리 소재 생산의 절반 이상이 2026년 유황 공급 제약의 영향권에 들어갈 수 있다고 봤습니다. 국제에너지기구도 최신 보고서에서 구리의 단기·중기 공급 전망이 지난 1년 사이 상당히 악화됐다고 진단했습니다.
그래서, 어디를 봐야 할까요
이 국면에서 유리해지는 쪽은 분명합니다. 첫째, 제련소입니다. 황산은 구리·아연 제련의 부산물이라, 산 가격 상승은 제련소에 직접적인 이득이 됩니다. 실제로 인도네시아 구매자들이 일본과 한국에서 제련 부산물 황산을 조달하기 시작하면서, 칠레 구리 생산자들과 같은 물량을 놓고 직접 경쟁하는 구도가 만들어졌습니다. 둘째, 장기계약을 미리 잠근 기업입니다. 코델코 같은 대형 생산자는 이전 가격대의 장기계약을 확보한 반면, 현물에 노출된 기업들은 톤당 280~310달러대의 변동을 그대로 맞고 있습니다. 셋째, 우회 기술입니다. SART 공정, 산을 아예 쓰지 않는 RKEF 방식, 글라이신 침출, 그리고 메탄술폰산과 시트르산 같은 유기산이 대안으로 부상하고 있습니다. 넷째, 신규 설비입니다. 카자흐스탄은 투르키스탄주 타이코누르에 연산 80만 톤 규모 황산 공장 건설을 위한 신용공여 계약을 체결했습니다.
정리하겠습니다. 우리는 늘 가장 비싼 것을 걱정합니다. 반도체, 희토류, 배터리 소재. 그런데 공급망이 실제로 끊기는 자리는 언제나 가장 싸서 아무도 재고를 쌓아두지 않던 물건입니다. 황산이 정확히 그 자리에 있었습니다. 톤당 백 달러짜리 액체 하나가 구리와 우라늄과 니켈과 밀가루 가격을 동시에 흔들고 있다는 사실, 이게 2026년 원자재 시장이 우리에게 가르쳐준 가장 값비싼 교훈입니다. 그리고 이 교훈은 해협이 열린다고 사라지지 않습니다. 남습니다.
본 콘텐츠는 정보 제공을 목적으로 하며 특정 종목이나 자산의 매매를 권유하지 않습니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다.