ЧТО ТАКОЕ ЭФФЕКТ ЛИНДИ ?1.Что такое эффект Линди?
Эффект (закон) Линди — теория, согласно которой ожидаемая продолжительность существования феномена прямо пропорциональна тому, сколько он существовал до этого. Впервые закономерность выявили на Бродвее, где продержавшиеся на сцене 100 дней постановки чаще всего могли рассчитывать на такой же срок «жизни» в будущем (если шоу идет 200 дней, ему прогнозируют еще столько же).
Появление теории приписывают финансисту Альберту Голдману, который в 1964 году опубликовал в газете The New Republic статью «Закон Линди». Он предположил, что продолжительность успешной карьеры комиков зависит от количества и частоты их публичных выступлений.
Позднее к этому эффекту обратился работавший в IBM математик Бенуа Мандельброт, упомянувший закон Линди в книге 1982 года «Фрактальная геометрия природы». В наши дни теорию популяризировал писатель Нассим Талеб. Он описал закон Линди в своей книге 2012 года «Антихрупкость».
«Если книга переиздавалась на протяжении сорока лет, я могу предсказать, что ее будут переиздавать еще сорок лет. Однако, и в этом главное отличие от портящихся явлений, если книгу станут переиздавать и через десять лет, можно будет прогнозировать, что она станет переиздаваться и полвека спустя. Вот почему вещи, окружающие нас долгое время, как правило, не „стареют“, подобно людям, — они „стареют“ наоборот. Каждый год, который вещь сумела пережить, удваивает ее ожидаемую продолжительность жизни», — пишет Талеб. В таком виде теория стала наиболее популярной для применения при инвестировании в идеи, продукты и активы.
2.Как эффект Линди используют инвесторы?
В инвестиционной деятельности эффект Линди служит своеобразным знаком качества — «проверено временем». Если перенести предположение Талеба о книгах на активы компаний, то мы получим следующее: чем дольше «живет» фирма, тем выше шансы, что она «выживет» в будущем.
Например, если финансовый гигант JPMorgan существует более двух веков, то вероятность, что он продолжит работу в следующие 10 лет, гораздо выше, чем у биржи Coinbase. И наоборот, закрытие компании Coinbase в ближайшие 10 лет можно прогнозировать с гораздо большей уверенностью, чем банкротство JP Morgan.
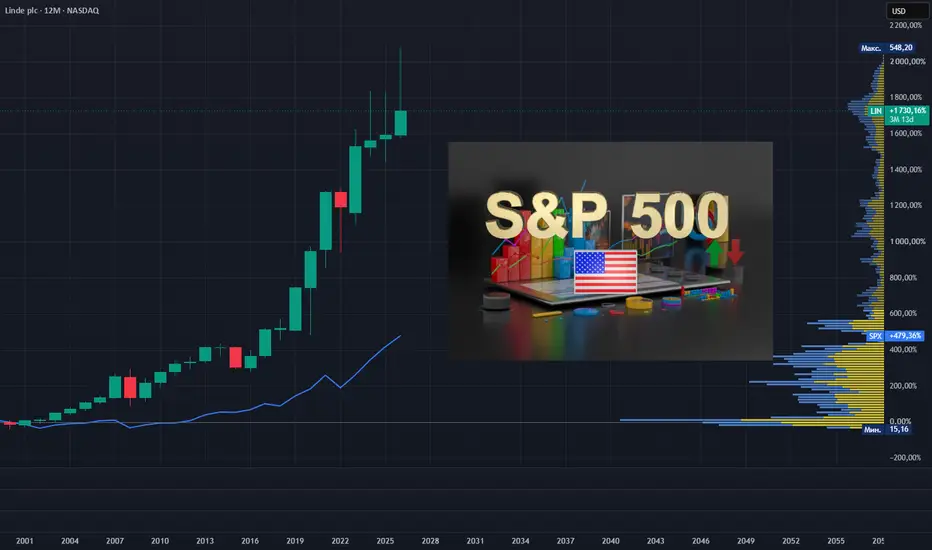
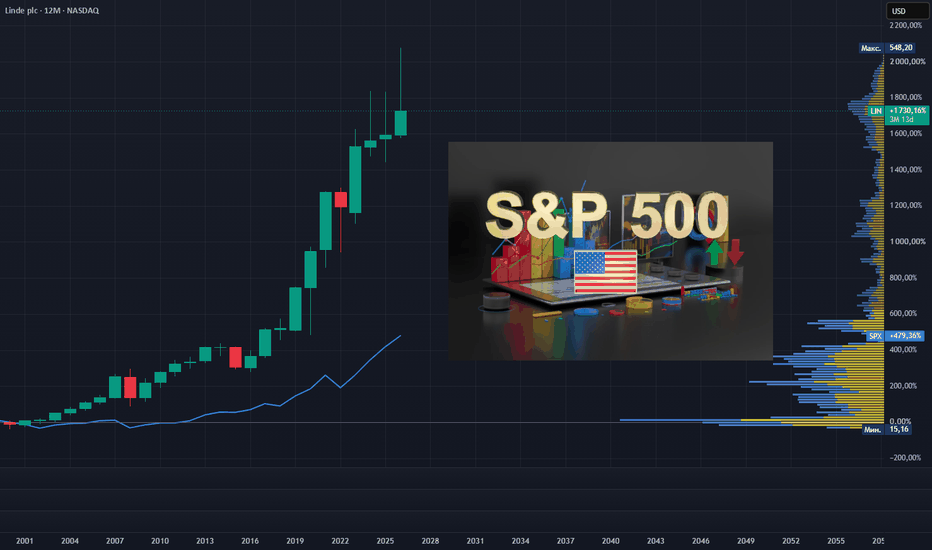
Логично предположить, что старые компании имеют прочные связи на всех уровнях, лучший опыт в построении бизнеса, подборе кадров и выборе векторов развития. И пусть закон Линди не гарантирует более высокие доходности при инвестировании в старые компании относительно молодых, есть доказательства эффективности этой стратегии в долгосрочной перспективе. Аналитики из Market Sentiment провели ретроспективный анализ стратегии вложения $100 в компании, которым более 100 лет, сравнив ее с инвестированием такой же суммы в активы из индекса S&P 500.
Эксперты обнаружили, что с 2000 по 2026 год «акции Линди» выросли на 1730%. За это же время индекс S&P 500 показал доходность только на 479%. С помощью эффекта Линди инвесторы прогнозируют не только «живучесть» той или иной компании, но и технологические и другие тренды. Например, если Web3-соцсети не приживутся в ближайшие пять лет, то вряд ли они продолжат существовать в следующее десятилетие.
3.Как применить эффект Линди к биткоину?
Если обращаться к закону Линди, первая криптовалюта ничем не отличается от других технологических трендов. Однако стоит учесть, что биткоин уже прижился во всем мире.
Например, одобрение спотового биткоин-ETF может свидетельствовать об окончательном принятии цифрового золота глобальным финансовым сообществом. Следовательно, эффект Линди для BTC стоит рассматривать с точки зрения стабильного развития первой криптовалюты. Если биткоин смог «выжить» за прошедшие 15 лет, то он, вероятно, продолжит существовать и в следующие 15 лет.
4.Как применить эффект Линди к альткоинам?
В то время как биткоин выглядит очень «живучим», рынок альткоинов таковым не является.
Аналитики часто отмечают цикличность, которой подвержены цены на криптовалюты. Предполагается, что это коррелирует с приблизительно четырехлетними периодами между халвингами в сети биткоина. Согласно статистике CoinGecko, более 50% всех криптовалют, перечисленных на их платформе, прекратили свое существование. По данным сервиса, с 2014 года «умерло» 14 039 проектов, а запущенные во время бычьего рынка 2021 года пострадали больше всего.
Отсюда может следовать, что для применения эффекта Линди к альткоинам стоит рассматривать только те токены, которые «пережили» хотя бы два цикла халвинга биткоина, то есть около восьми лет. Следовательно, если какой-то альткоин просуществовал, например,четыре года, это не значит, что он проживет еще столько же. А если он смог выдержать на рынке восемь и более лет, вероятность того, что он будет котироваться в дальнейшем, становится уже выше.  Обучение
NVDA 1D: Пауза перед следующим чипомНа дневном графике NVIDIA после сильного импульсного роста перешла в фазу консолидации. Цена сформировала треугольную структуру после обновления локальных максимумов, затем вышла вверх и вернулась на ретест пробитой области. Давление продавцов ограничено, развитие нисходящего импульса не происходит, что указывает на паузу в тренде, а не на его разворот.
Текущая конфигурация читается как консолидация внутри восходящего контекста. Зона 185–190 остаётся ключевой областью удержания, где цена стабилизировалась после ретеста и продолжает торговаться выше MA100. Последовательность минимумов остаётся повышенной, структура старшего таймфрейма не нарушена. MACD удерживается выше нулевой линии, ADX снижается, что подтверждает фазу накопления и отсутствие направленного движения.
Ближайший уровень реакции по структуре расположен в районе 212. Принятие этого уровня откроет пространство для продолжения движения в сторону 230–232, что соответствует верхней границе расширения текущего диапазона. Потеря зоны 185–190 переведёт цену в более широкую боковую фазу без подтверждённого продолжения тренда.
Фундаментальная картина остаётся сильной. За Q3 2025 компания показала EPS 1.30 USD, ожидаемый EPS за Q4 2025 составляет 1.52 USD, дата отчётности назначена на 26 февраля 2026 года. Выручка за Q3 2025 составила 57.01B USD при прогнозе 65.56B USD на Q4. Денежные потоки устойчивы: operating cash flow 83.16B USD, free cash flow 77.32B USD. Компания продолжает выплачивать дивиденды в размере 0.010 USD ежеквартально. Основной вклад в выручку формирует сегмент Compute and Networking с объёмом 116.19B USD.
При сохранении текущей структуры рынок остаётся в фазе переваривания импульса. Дальнейшее движение будет определяться реакцией цены на границе консолидации.
Структура цены опережает фундаментальные изменения.  Длинная

Стабильная пищевая компания с потенциалом долгосрочного ростаRedoubling — это мой собственный исследовательский проект, цель которого — ответить на следующий вопрос: Сколько времени мне потребуется, чтобы удвоить свой капитал? Каждая статья будет посвящена отдельной компании, которую я добавил в свой модельный портфель. В качестве цены сделки я буду использовать цену закрытия последней дневной свечи в день публикации статьи. Все свои решения я буду принимать на основе фундаментального анализа. Кроме того, я не буду использовать кредитное плечо в своих расчетах, но уменьшу свой капитал на сумму комиссий (0,1% за сделку) и налогов (20% на прирост капитала и 25% на дивиденды). Чтобы узнать текущую цену акций компании, просто нажмите кнопку «Воспроизвести» на графике. Но, пожалуйста, используйте эти материалы только в образовательных целях. К вашему сведению, это не инвестиционная рекомендация.
Обзор компании
1. Основные направления деятельности Компания Marzetti — американский производитель специализированных продуктов питания, работающий в двух отчетных сегментах: розничная торговля и общественное питание. Розничная торговля, на долю которой приходится 53% продаж в 2025 финансовом году, поставляет в супермаркеты, крупные торговые сети и оптовые магазины заправки, соусы, дипы, гренки, замороженный чесночный хлеб и булочки длительного хранения и охлажденные продукты. Компания Foodservice, представляющая 47% рынка, разрабатывает и производит соусы, заправки, замороженный хлеб, булочки и макаронные изделия по индивидуальным рецептам, в основном для национальных сетей ресторанов и дистрибьюторов продуктов питания. Консолидированная чистая выручка за 2025 финансовый год составила приблизительно 1,91 миллиарда долларов, из которых 1,00 миллиард долларов приходится на розничную торговлю, а 905,7 миллиона долларов — на сферу общественного питания.
2. Бизнес-модель Marzetti сочетает в себе продажи упакованных продуктов питания под брендом B2C, производство и маркетинг продукции под лицензионными брендами, а также производство продуктов питания для предприятий общественного питания B2B. В розничной торговле компания получает доход от продукции, продаваемой под собственными брендами, продукции, производимой по эксклюзивным лицензиям для ресторанных сетей, а также от относительно небольшого объема продукции под собственными торговыми марками розничных продавцов. В сфере общественного питания большая часть выручки поступает от продукции, изготавливаемой на заказ и под собственной торговой маркой, поставляемой национальным сетям ресторанов, часто через дистрибьюторов, а также от продукции под брендом Marzetti, продаваемой предприятиям общественного питания. Таким образом, рост зависит от розничной дистрибуции, потребительского спроса, программ меню для клиентов-рестораторов, лицензионных отношений, инноваций в продуктах, ценообразования и объемов производства, а не от подписок или повторяющихся контрактов, подобных контрактам на программное обеспечение. 3. Основные товары или услуги Основные принадлежащие компании бренды: заправки, соусы и соусы для предприятий общественного питания Marzetti; замороженный чесночный хлеб и гренки New York Bakery; замороженные булочки для ужина Sister Schubert's; заправки Cardini's и Girard's; гренки Chatham Village; и замороженная паста Marzetti. В число лицензированных продуктов входят соусы и заправки Chick-fil-A, заправки Olive Garden, соусы Buffalo Wild Wings, Arby's и Subway, а также соусы для стейков и замороженные булочки Texas Roadhouse. В 2025 финансовом году на заправки и соусы для предприятий общественного питания приходилось 35% от общего объема продаж компании; на заправки, соусы и сухарики длительного хранения для розничной торговли — 23%; на замороженный хлеб для розничной торговли — 20%; на замороженный хлеб и другие продукты для предприятий общественного питания — 12%; и на охлажденные заправки и соусы для розничной торговли — 10%. Марзетти добавил японский соус для барбекю Bachan's в свой ассортимент 1 мая 2026 года; за двенадцать месяцев, закончившихся 31 декабря 2025 года, продажи Bachan's составили приблизительно 87 миллионов долларов.
4. Ключевые страны для бизнеса Соединенные Штаты являются для Marzetti самым важным рынком: компания заявляет, что чистая выручка в основном приходится на внутренний рынок, 14 принадлежащих ей пищевых заводов на конец 2025 финансового года располагались в Соединенных Штатах, и подавляющее большинство как розничной, так и ресторанной продукции продается через американские отделы продаж, брокеров и дистрибьюторов. Некоторые товары производятся сторонними компаниями в США, Канаде и Европе, что делает Канаду и Европу второстепенными центрами поставок, а не основными рынками сбыта, о которых сообщается в отчете. Япония имеет стратегическое значение для недавно приобретенного бренда Bachan's благодаря его японско-американскому позиционированию и таким ингредиентам, как японский мирин, но Marzetti в настоящее время не раскрывает информацию о Японии или какой-либо другой зарубежной стране как о существенном регионе продаж.
5. Основные конкуренты Конкуренция фрагментирована и включает в себя крупные компании по производству упакованных продуктов питания, специализированных производителей соусов и хлебобулочных изделий, собственные торговые марки розничных продавцов и бренды общественного питания, принадлежащие дистрибьюторам. Компания Kraft Heinz напрямую конкурирует на рынке приправ, соусов, майонеза и заправок для салатов под брендами Heinz, Kraft и другими. Компания McCormick & Company конкурирует в сфере розничной торговли соусами, маринадами, острыми соусами, а также фирменными или разработанными на заказ вкусовыми решениями для предприятий общественного питания. Компания General Mills, в частности через Pillsbury и свои подразделения по обслуживанию предприятий общественного питания в Северной Америке, конкурирует на рынке охлажденного или замороженного теста и выпечки для потребления вне дома. Компания Marzetti также сталкивается с жесткой конкуренцией со стороны собственных торговых марок магазинов за место на полках супермаркетов, а также со стороны собственных торговых марок соусов и заправок дистрибьюторов продуктов питания; компания определяет цену, качество, инновации, узнаваемость бренда, маркетинг и обслуживание клиентов в качестве основных конкурентных факторов.
6. Внешние и внутренние факторы, способствующие росту прибыли Внешние факторы: Рост прибыли может быть обусловлен увеличением посещаемости ресторанов и спроса на меню у клиентов Marzetti из национальных сетей, сохраняющимся потребительским спросом на удобный замороженный хлеб и оригинальные соусы, а также снижением цен на соевое масло, муку, молочные продукты, упаковку и транспортировку. В 2025 финансовом году рост спроса со стороны ряда ресторанных сетей поддержал продажи в сегменте общественного питания, а снижение издержек способствовало увеличению операционной прибыли. Отдельные клиенты ресторанов быстрого обслуживания и принятие потребителями новых лицензированных продуктов остаются потенциальными внешними факторами, определяющими объемы продаж, хотя компания предупреждает, что спрос зависит от экономических условий в США и поведения потребителей.
Внутренние факторы: Компания Marzetti может повысить прибыль за счет программ экономии затрат, инноваций в продуктах, расширения дистрибуции и использования связей с ресторанами для вывода лицензированной продукции на рынок розничной торговли продуктами питания. Приобретенный в феврале 2025 года производственный объект в Атланте призван повысить эффективность, увеличить производственные мощности, обеспечить более близость к клиентам и повысить устойчивость цепочки поставок. В числе последних новинок — безглютеновый чесночный хлеб от New York Bakery, булочки Texas Roadhouse, протеиновые ранчо-продукты Marzetti и новые виды заправок для салатов, выпускаемые по лицензии. Компания Bachan's предоставляет еще одну платформу для роста за счет расширения дистрибуции, новых каналов сбыта, смежных категорий соусов, а также производственных и кулинарных возможностей Marzetti. В квартале, завершившемся в марте 2026 года, экономия средств помогла увеличить валовую прибыль примерно на 50 базисных пунктов, несмотря на снижение консолидированных продаж.
7. Внешние и внутренние факторы, способствующие снижению прибыли Внешние угрозы: Компания Marzetti подвержена инфляции и волатильности цен на соевое масло, муку, подсластители, молочные продукты, яйца, упаковку на основе смолы, фрахт, энергоносители и рабочую силу. Тарифы, санкции, геополитические потрясения и изменения в глобальных потоках сырьевых товаров могут привести к росту затрат или ограничению предложения. Конкурентное давление может привести к снижению цен или увеличению расходов на рекламу, в то время как консолидация розничных сетей и расширение деятельности под собственными торговыми марками могут ослабить переговорные позиции Marzetti. Спрос также может снизиться, если посетители ресторанов будут отдавать предпочтение более дешевым блюдам в меню или если потребители перейдут к снижению потребления сахара, натрия или продуктов питания в целом, включая изменения, связанные с приемом лекарств для похудения. Нормативы в области безопасности пищевых продуктов, маркировки и охраны окружающей среды создают дополнительные риски, связанные с несоблюдением требований и отзывом продукции.
Внутренние недостатки: Значительная концентрация клиентов и партнеров: продажи, связанные с Chick-fil-A, составили 29% от консолидированной выручки за 2025 финансовый год, в то время как на Walmart пришлось 19%. Снижение любого из этих показателей может существенно повлиять на использование ресурсов и прибыль. Ряд важных товаров розничной торговли зависит от лицензионных соглашений на фиксированный срок, которые могут быть расторгнуты или не продлены. Приобретение компанией Bachan сопряжено с рисками интеграции и реализации, а также частично финансировалось за счет срочного кредита в размере 200 миллионов долларов, что увеличило процентные расходы и снизило гибкость баланса. Компания Marzetti также увеличивает расходы на персонал, информационные технологии и приобретения; административные и сбытовые расходы выросли на 9,5% в квартале, завершившемся в марте 2026 года, что привело к снижению заявленной операционной прибыли, несмотря на рост валовой прибыли. Перебои в производстве, кибер-инциденты, отзыв продукции или неудачные инновации могут еще больше снизить прибыльность.
8. Стабильность руководства Изменения в руководстве за последние пять лет: Руководство отличалось высокой стабильностью. Дэвид А. Циесински занимает должность президента с апреля 2016 года, а генерального директора — с июля 2017 года. Томас К. Пиготт занимал должности финансового директора, вице-президента и помощника секретаря с 2019 года. В период с 2021 года по июль 2026 года ни генеральный директор, ни финансовый директор не сменились. Значительные изменения в системе управления произошли на уровне председателя совета директоров: Джона Б. Герлах-младший занимал должность исполнительного председателя до своего ухода в отставку в декабре 2023 года, после чего его место занял многолетний независимый директор Алан Ф. Харрис, ранее занимавший должность ведущего независимого директора, стал председателем совета директоров. Должности генерального директора и председателя совета директоров остаются раздельными.
Стратегическое и культурное влияние: Отсутствие смены генерального директора и финансового директора способствовало преемственности в распределении капитала, расширении лицензирования, сокращении затрат и развитию портфеля, ориентированного на пищевую промышленность. Под руководством той же команды топ-менеджеров компания приобрела предприятие в Атланте, закрыла менее эффективное предприятие в Милпитасе, сменила корпоративное название с Lancaster Colony на Marzetti и завершила сделку по приобретению Bachan's за 400 миллионов долларов. Смена председателя совета директоров отражает изменение структуры управления: от бывшего генерального директора и крупного акционера из числа членов семьи, занимавшего должность исполнительного председателя, к независимому председателю с обширным опытом работы в сфере производства упакованных продуктов питания и потребительского маркетинга. Компания не приводит количественных оценок культурного влияния, но в её документах указано, что новая структура призвана усилить независимый надзор, сохраняя при этом стратегическую преемственность руководства.
Почему эта компания добавлена в мой модельный портфель?
Да, в настоящее время нет роста прибыли на акцию; однако стабильный долгосрочный рост общей выручки, высокая оборачиваемость дебиторской задолженности, благоприятное соотношение долга к выручке и солидные операционные, инвестиционные и финансовые денежные потоки указывают на устойчивое финансовое положение. Долгосрочный рост рентабельности собственного капитала и валовой прибыли, а также высокие показатели соотношения запасов к выручке, коэффициента текущей ликвидности и покрытия процентных платежей дополнительно подтверждают мою позитивную оценку, хотя низкий коэффициент операционных расходов и отсутствие прогресса в увеличении сроков погашения кредиторской задолженности требуют осторожности. При коэффициенте P/E, равном 16,7, оценка компании выглядит приемлемой. В настоящее время нет никаких критических новостей, которые могли бы угрожать стабильности компании или привести к ее банкротству. Учитывая коэффициент диверсификации 20 и отклонение текущей цены акций от среднегодового значения более чем на 4 значения по показателю EPS, выделение 5% моего капитала на эту компанию по цене закрытия последнего дневного бара выглядит разумным, при этом сохраняется сбалансированный подход к позиции.  Длинная

XRP под давлением: удержится ли ключевая поддержка?XRP продолжает двигаться в рамках среднесрочного нисходящего тренда. После июньского падения цена несколько раз пыталась закрепиться выше ближайших сопротивлений, однако каждая попытка встречала активные продажи. Сейчас актив вновь находится возле важной зоны, где решается дальнейшее направление движения.
Главным сопротивлением выступает диапазон 1,09–1,13 USD, где проходят EMA 50 и локальная область предложения. Пока цена остается ниже этого уровня, инициатива сохраняется за продавцами. В случае уверенного пробоя следующими целями станут 1,21 USD, затем 1,35 USD.
Ближайшая поддержка находится в районе 1,03–1,01 USD. Именно этот диапазон сейчас удерживает цену от дальнейшего снижения. Если продавцы смогут закрепиться ниже него, откроется путь к психологическому уровню 1,00 USD, а затем возрастет вероятность более глубокого снижения.
📊 RSI находится около 44, что указывает на умеренную слабость покупателей. Индикатор еще далек от зоны перепроданности, поэтому пространство для снижения сохраняется. MACD постепенно теряет восходящий импульс и начинает разворачиваться вниз, что подтверждает ослабление покупательской активности.
⚠️ XRP остается под давлением и торгуется ниже ключевых скользящих средних. Наиболее вероятным сценарием выглядит краткосрочная консолидация с последующим тестом поддержки 1,03–1,01 USD. Только уверенное закрепление выше 1,09–1,13 USD позволит покупателям изменить краткосрочную структуру рынка и вернуть инициативу.  Короткая

NEAR LONG (условия в описании).Считаю, что актив будет расти.
Открытие позиции планирую в зоне: $1.940 - $1.960.
Тейк: $2.050, $2.150, $2.275, $2.400, $2.550, $2.700, $2.850, $3.000.
Мой стоп расположен на уровне: $1.750.
После достижения первой цели всегда переводим стоп в БУ!
Лично я выделяю под такие идеи суммарно 10% от депозита.
Торгую только с плечом X5, маржа изолированная. Если используете другое плечо, то и объём входа в сделку корректируйте пропорционально.
Это не финансовый совет, а лишь информация по моим действиям. Спасибо за ракеты и комментарии.
 Длинная

POL LONG (условия в описании).Считаю, что актив будет расти.
Открытие позиции планирую в зоне: $0.0800-$0.0805.
Тейк: $0.0845, $0.0890, $0.0945, $0.1000, $0.1060, $0.1120, $0.1180, $0.1250.
Мой стоп расположен на уровне: $0.0725.
После достижения первой цели всегда переводим стоп в БУ!
Лично я выделяю под такие идеи суммарно 10% от депозита.
Торгую только с плечом X5, маржа изолированная. Если используете другое плечо, то и объём входа в сделку корректируйте пропорционально.
Это не финансовый совет, а лишь информация по моим действиям. Спасибо за ракеты и комментарии.  Длинная

 Длинная

RSKD: Когда платёжные данные превращаются в прибыльПока большинство инвесторов обсуждают искусственный интеллект, Riskified( NYSE:RSKD ) уже использует его там, где ошибка стоит реальных денег. Компания помогает крупнейшим мировым онлайн-ритейлерам отличать настоящих покупателей от мошенников, анализируя миллиарды долларов транзакций в режиме реального времени. И чем больше становится электронная коммерция, тем дороже обходится любая ошибка.
Фундамент
Последний квартал показал, что бизнес продолжает набирать обороты. Выручка выросла на 7 процентов год к году до 88,3 млн долларов, а объём обработанных транзакций (GMV) достиг 37,2 млрд долларов, прибавив 9 процентов. При этом рост биллинга опережает рост выручки, что обычно говорит о сохранении положительной динамики в следующих кварталах.
Особенно интересно выглядит прибыльность. Non-GAAP валовая прибыль выросла до 46,3 млн долларов, а маржа составила 52,5 процента. Скорректированная EBITDA взлетела на 370 процентов до 6,2 млн долларов, а прибыль на акцию составила 0,05 доллара, превысив ожидания рынка. На балансе компании находится 276,3 млн долларов денежных средств и инвестиций, при этом долговая нагрузка фактически отсутствует. Свободный денежный поток в квартале составил 9 млн долларов.
Менеджмент настолько уверен в перспективах бизнеса, что продолжает агрессивный выкуп собственных акций. Только за первый квартал было выкуплено 6,2 млн акций на сумму 27,5 млн долларов по средней цене 4,44 доллара. В июне совет директоров дополнительно одобрил ещё 75 млн долларов на программу buyback. Когда компания сама активно покупает собственные акции, это обычно говорит о том, что руководство считает текущую оценку привлекательной.
При этом Riskified продолжает расширять экосистему продуктов. В первом квартале был запущен ARIA - AI-ассистент для анализа рисков, который позволяет клиентам получать объяснение подозрительных транзакций обычным языком без необходимости разбираться в сложной аналитике. Компания также усилила интеграцию с Shopify через продукт Dispute Resolve и расширила сотрудничество с туристическим гигантом Amadeus через платформу Outpayce.
Отдельного внимания заслуживает качество клиентской базы. Количество мерчантов, использующих более одного продукта компании, выросло на 50 процентов год к году, а их вклад уже превышает 30 процентов общей выручки. Это важный показатель, поскольку расширение существующих клиентов обычно обходится значительно дешевле, чем привлечение новых.
Техника
На недельном графике цена пробила нисходящий клин, сдерживавший котировки, и успешно завершила ретест зоны пробоя. Сейчас акция удерживается выше ключевых скользящих средних, что подтверждает смену среднесрочной структуры рынка. Вчерашнее закрытие, 15 июня, составило 4,95 доллара. Рост объёмов после пробоя показывает участие крупных игроков, а индикаторы тренда сохраняют бычью конфигурацию. Пока цена остаётся выше зоны ретеста, основным сценарием остаётся продолжение движения к области 7,50 доллара, которая выступает следующей крупной целью покупателей.
Рынок пока оценивает Riskified как небольшую финтех-компанию, но цифры начинают говорить о другом. Компания уже генерирует прибыль, наращивает денежный поток, активно выкупает акции и расширяет присутствие в быстрорастущем сегменте AI-защиты платежей. Иногда самые интересные истории начинаются не тогда, когда о них говорят все, а тогда, когда большинство ещё не заметило, что бизнес уже начал работать эффективнее.
И если мошенники не собираются уходить из интернета, у Riskified работы будет только больше.  Длинная

 Длинная

 Длинная

Длинная 
 Длинная

 Короткая

Психология сильного трейдера по Бретту СтинбарджеруПрактики из книг Бретта Стинбарджера
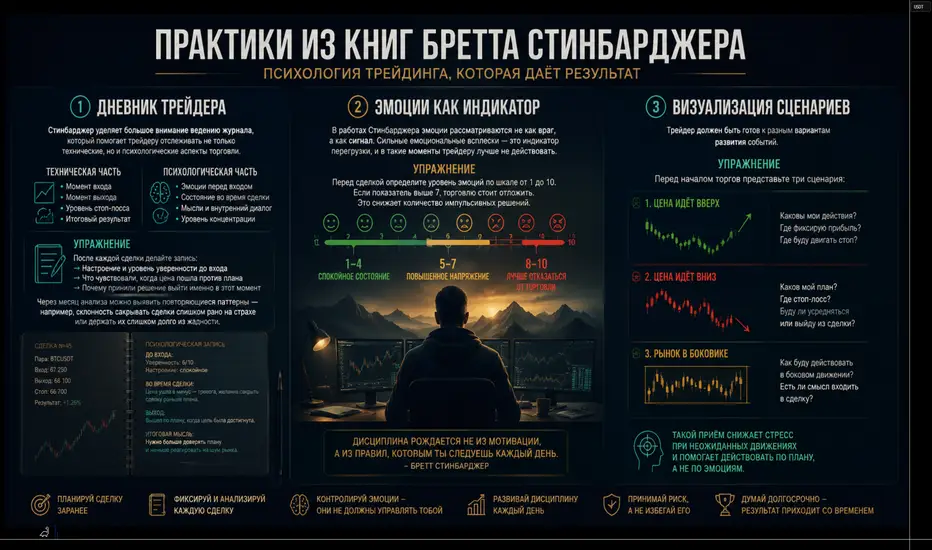
Бретт Стинбарджер - профессор психиатрии и один из самых известных специалистов в области психологии трейдинга. Его книги отличаются тем, что содержат не абстрактные рассуждения, а конкретные упражнения, которые можно внедрить сразу.
📓Дневник трейдера
Стинбарджер уделяет большое внимание ведению журнала, который помогает трейдеру отслеживать не только технические, но и психологические аспекты торговли.
Техническая часть: сюда заносятся все факты сделки — момент входа, выход, уровень стоп-лосса и итоговый результат.
Психологическая часть: фиксируются эмоции перед входом, внутреннее состояние во время сделки, мысли и уровень концентрации.
🧠Упражнение:
после каждой сделки делайте запись:
-Настроение и уровень уверенности до входа.
-Что чувствовали, когда цена пошла против плана.
-Почему приняли решение выйти именно в этот момент.
Через месяц анализа можно выявить повторяющиеся паттерны — например, склонность закрывать сделки слишком рано на страхе или держать их слишком долго из жадности.
⚡️Эмоции как индикатор
В работах Стинбарджера эмоции рассматриваются не как враг, а как сигнал. Сильные эмоциональные всплески — это индикатор перегрузки, и в такие моменты трейдеру лучше не действовать.
🧠Упражнение:
📌перед сделкой определите уровень эмоций по шкале от 1 до 10. Если показатель выше 7, торговлю стоит отложить. Это снижает количество импульсивных решений.
1–4 → спокойное состояние;
5–7 → повышенное напряжение;
8–10 → лучше отказаться от торговли.
🎯Визуализация сценариев
Трейдер должен быть готов к разным вариантам развития событий.
Упражнение: перед началом торгов представьте три сценария:
-цена идёт вверх;
-цена идёт вниз;
-рынок в боковике.
Такой приём снижает стресс при неожиданных движениях и помогает действовать по плану, а не по эмоциям.
Обучение 
The Honest Company (HNST): зона решений, не фантазийЦена пришла в сильную зону поддержки, где сходятся диагональ, профиль объёма и уровень Fibonacci 0.618–0.786. Именно отсюда ранее начинались импульсы, и сейчас рынок снова тестирует эту область. Давления продавцов ниже нет, объёмы внизу снижаются, продавец выдыхается. Структура остаётся живой, пробоя поддержки не произошло, текущая реакция = технически корректная.
Ближайшая задача для цены удержаться выше базы и вернуться к зоне 3.90–4.00. Закрепление выше открывает дорогу к 5.50, далее - область 6.00+, где проходит плотное распределение объёма. Сценарий отменяется только в случае жёсткого пробоя поддержки вниз, без возврата.
По фундаменталу картина стабилизируется: компания вышла на положительный EPS в 2025 году, выручка держится в диапазоне 90–100 млн $ за квартал, прогноз по прибыли и доходам ровный, без ухудшений. Это история про восстановление оценки после затяжного снижения.
Рынок сейчас проверяет, готов ли актив к следующему циклу. Ответ — на уровне поддержки.
И да, здесь читают график, а не придумывают сказки.  Длинная

ADM 1W – крупные игроки возвращаются в игру На недельном графике Archer-Daniels-Midland (ADM) цена пробила долгосрочную трендовую линию и закрепилась выше зоны сопротивления, которая теперь выступает как поддержка (support zone).
Именно здесь проходит зона ретеста, где покупатели снова набирают позиции.
EMA расположены под ценой - это подтверждает, что инициатива на стороне быков. Объёмы растут, а RSI показывает уверенное движение вверх без перекупленности — пространство для роста ещё есть.
Ключевые уровни:
Buy zone — 55–60
TP1 — 80
TP2 — 98.8
Сценарий: закрепление над уровнем 60 может открыть дорогу к первой цели 80, а далее к глобальной цели в районе 98.8, где проходит сильное сопротивление по объёму и истории цены.
Фундаментально ADM остаётся одним из лидеров в агросекторе: переработка зерновых, растительных масел, ингредиентов и биотоплива - всё это устойчивые бизнесы, которые чувствуют себя уверенно даже на фоне волатильного сырьевого рынка.
Похоже, фермеры снова в седле — и быки тоже 😉🌾  Длинная

PLUG 1D: зарядили на ретесте, или снова «вилка без тока»?Цена PLUG аккуратно пришла в зону 1.85–2.00 - это совпадение ретеста MA200, восходящей дневной трендовой и ключевой поддержки, от которой актив разворачивался летом. Осцилляторы ушли в перепроданность, свечи фиксируют хвосты спроса, а объёмы показывают защиту уровня. Пока цена держится выше трендовой, структура остаётся бычьей: пробой 2.70 вернёт цену к 3.36, а закрепление над 3.36 откроет путь к основной цели в 4.58. Более высокий уровень 6.56 потребует выхода из всего диапазона накопления.
Компания: Plug Power - один из крупнейших игроков в секторе водородных топливных ячеек, производящий электрохимические системы, электролизёры и решения для логистики, индустрии и энергетической инфраструктуры.
Фундаментально на 19 ноября Plug остаётся под давлением, но ситуация постепенно стабилизируется. Компания продолжает сокращать операционные расходы, повышать эффективность производства и расширять партнёрства в сегменте зелёного водорода. Выручка остаётся волатильной, однако темпы падения снижаются, а новые электролизёрные проекты формируют будущий pipeline. Запуск производственных мощностей снижает себестоимость, а постепенное улучшение маржинальности говорит о том, что компания выходит из самой глубокої фазы кризиса. Сектор H2 поддерживается госстимулами и интересом индустриальных клиентов - долгосрочный драйвер сохраняется, но краткосрочные риски остаются.
Технически сценарий в пользу быков работает, пока цена выше 1.85–2.00. Пробой 2.70 активирует движение к 3.36, а возврат над 3.36 сформирует импульс к 4.58. Потеря MA200 создаст угрозу затяжного боковика, но текущая реакция уровня говорит, что покупатель просыпается вовремя.
Plug делает вид, что падает от усталости, а сам просто ищет розетку для нового импульса.  Длинная

Почему Уолл-стрит наказала Northrop в 1 квартале?Результаты Northrop Grumman за первый квартал 2026 года представили собой поразительный парадокс: компания сообщила о прибыли на акцию в размере $6,14 против консенсус-прогноза $6,03, при этом выручка выросла на 4,4% в годовом исчислении до 9,88 млрд долларов, однако акции упали почти на 7% после публикации отчета. Инвесторы зациклились на решении руководства подтвердить, а не повысить годовой прогноз, что усугубилось списанием 71 млн долларов США по ускорителю Vulcan в подразделении космических систем и использованием денежных средств в первом квартале. Настроения также оказались под давлением предложенного соглашения о прекращении огня между США и Ираном, которое быстро свело на нет «военную премию», заложенную в акции оборонных предприятий, и направило капитал в акции авиакомпаний и потребительских технологий. Тем не менее, компания вернула акционерам более 100% от своего предыдущего свободного денежного потока в размере 3,3 млрд долларов США посредством обратного выкупа и ежеквартальных дивидендов в размере $2,31.
Бычий сценарий опирается на то, что аналитики называют «суперциклом сдерживания», который подкреплен портфелем заказов на сумму 95,7 млрд долларов США и многолетними стратегическими программами. На B-21 Raider теперь приходится около 10% выручки, а государственный контракт на сумму 4,5 млрд долларов и 2,5 млрд долларов внутренних инвестиций позволили увеличить производственные мощности примерно на 25% в преддверии ввода в эксплуатацию в 2027 году; ВВС уже закупили испытательный прототип для ускорения развертывания. Программа замены МБР LGM-35A Sentinel все еще находится на стадии реструктуризации после нарушения поправки Нанна-Маккарди, но ориентирована на решение Milestone B в конце 2026 года, в то время как модификация перехватчика планирующей фазы (Glide Phase Interceptor) на сумму 475 млн долларов США доводит стоимость этой программы до 1,31 млрд долларов США в рамках более широкой архитектуры противоракетной обороны SHIELD стоимостью 151 млрд долларов. Консенсус-цели аналитиков группируются около отметки $693,60, а самые высокие оценки достигают $815.
Помимо традиционных платформ, Northrop позиционирует себя в новых областях. Ее дроны Lumberjack и Talon IQ интегрируются с системой Maven Smart от Palantir и могут менять программное обеспечение автономии прямо в полете, а космический корабль Cygnus XL увеличил полезную нагрузку для снабжения МКС на 33% в рамках миссии NG-24. Международные успехи включают меморандум о взаимопонимании с Hanwha Aerospace по совместной разработке передовой системы реактивного удара (AReS) и контракт на создание суверенного венгерского спутника связи HUGEO, а также расширение логистических работ для НАТО на общую сумму почти 596 млн долларов США. Формируются более глубокие технологические рвы в области алмазной радиочастотной микроэлектроники (теплопроводность в пять раз выше, чем у меди), архитектур обратной квантовой логики (Reciprocal Quantum Logic), твердотельных LiDAR и портфеля патентов из 11 109 заявок с показателем выдачи 94,25% наряду с победами ВМС в области радиоэлектронной борьбы SEWIP Block 3, интеграции торпед MK 54 MOD 2 и систем управления E-130J TACAMO.
Основные риски носят структурный, а не циклический характер: контракты с фиксированной ценой составляют примерно половину продаж и продолжают испытывать давление инфляции, цепочек поставок, тарифов и нехватки квалифицированной рабочей силы, при этом руководство нацелено на операционную маржу сегмента около 11,5%. Общий вывод статьи заключается в том, что краткосрочные настроения по деэскалации затмили долгосрочную стабильную потребность, и что снижение после публикации отчета о прибылях представляет собой привлекательную точку входа для инвесторов, готовых поддержать тезис о сдерживании, хотя читатели должны взвесить эти утверждения с учетом реальных рисков выполнения программ и маржи, и рассматривать это как анализ, а не индивидуальный инвестиционный совет.  Длинная