
Agenda de Indicadores:
9:30 – USA – Licenças de Construção (Julho)
9:30 – USA – Construção de Novas Casas (Julho)
10:15 – USA – Produção Industrial (Julho)
11:00 – USA – Vendas Pendentes de Moradias (Julho)
11:45 – USA – PIB Agora do Fed de Atlanta (3º Trimestre)
17:30 – USA – Estoques de Petróleo Bruto Semanal API
Brasil

Acompanhe o Pré-Market de NY: EWZ
 VALE
 PBR
 ITUB
 BBD
 BSBR
Ativos brasileiros negociados na ActivTrades BRA50 $ACTIVTRADES:MINDOLQ2026
Estados Unidos

Os futuros dos principais índices de Nova York — USA500,
 USAIND,
 USATEC e
 USARUS — recuam nesta terça-feira, pressionados pela alta dos rendimentos dos Treasuries e pelos preços elevados do petróleo, após o enfraquecimento das perspectivas de um acordo de paz entre EUA e Irã reacender as preocupações com a inflação.
Teerã afirmou que passará a adotar uma postura militar "totalmente ofensiva", diante do impasse nas negociações para encerrar o conflito. Washington, por sua vez, descartou prolongar o cessar-fogo temporário que expirou em 17 de agosto.
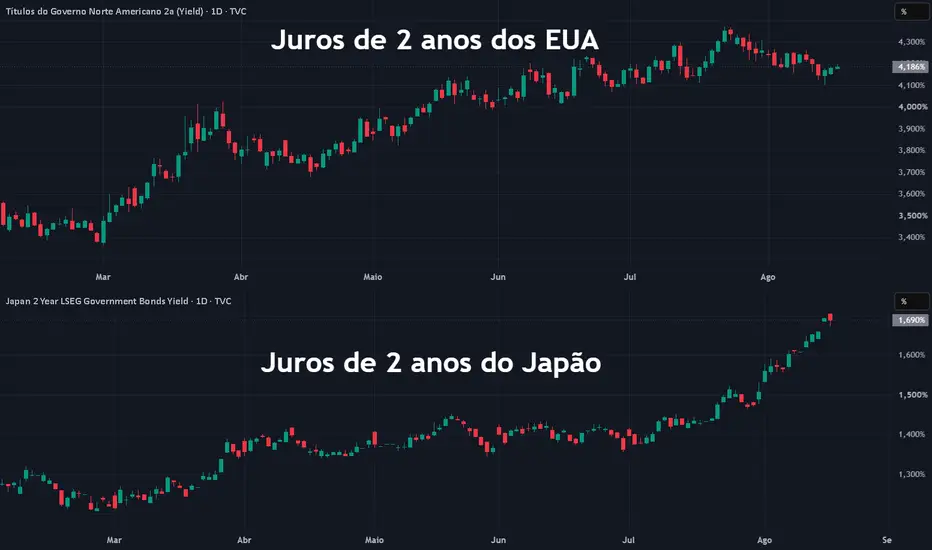
A deterioração do cenário geopolítico pressiona o mercado de títulos. O rendimento do Treasury de 30 anos atingiu o maior nível desde 2007, enquanto o de 10 anos permanece próximo do maior patamar desde janeiro de 2025.
A combinação de juros longos mais elevados e petróleo pressionou principalmente as ações de tecnologia. Tesla e Nvidia caem mais de 1% no pré-mercado, enquanto Meta, Microsoft e Alphabet também operam no campo negativo.
Entre os semicondutores, as perdas são mais intensas. Micron Technology, Marvell, AMD e Intel recuam entre 2,6% e 4,8%, devolvendo parte dos ganhos da sessão anterior. No segmento de armazenamento de dados, Sandisk e Western Digital caem mais de 5%.
Recentemente, os índices se afastaram das máximas históricas à medida que a recuperação do petróleo voltou a alimentar preocupações sobre a trajetória da inflação e dos juros.
O mercado precifica 96% de probabilidade de uma alta de 25 pontos-base nos juros até o fim do ano. As chances de um movimento já em setembro, porém, diminuíram após os dados mais moderados de inflação divulgados na semana passada.
A atenção agora se volta para a ata da reunião de julho do Federal Reserve, que será publicada nesta quarta-feira, e para o discurso do presidente Kevin Warsh no simpósio de Jackson Hole, na próxima semana. Ambos podem oferecer novas pistas sobre como o banco central está avaliando o equilíbrio entre inflação e atividade econômica.
No campo corporativo, a temporada de balanços entra na reta final. A Home Depot divulga seus números antes da abertura desta terça-feira, oferecendo uma nova leitura sobre a saúde do consumidor americano após a fraqueza das vendas no varejo em julho. A Walmart apresenta seus resultados na quinta-feira.
No setor de tecnologia, o próximo grande teste será o balanço da Nvidia, previsto para a próxima semana. A volatilidade permanece elevada enquanto os investidores tentam avaliar se os investimentos bilionários em infraestrutura de inteligência artificial estão se convertendo em crescimento e rentabilidade.
Nesse ambiente, relatos de que a receita anualizada da Anthropic, desenvolvedora do Claude, ultrapassou US$ 65 bilhões no fim de julho reforçaram a percepção de rápido crescimento da indústria de IA, em meio às expectativas de uma possível abertura de capital ainda neste ano.
Europa

Os principais índices acionários da Europa — EURO50,
 GER40,
 GERMID50,
 ESP35,
 UK100,
 FRA40,
 ITA40 e
 SWI20 — operam majoritariamente em baixa nesta terça-feira, pressionados pela alta do petróleo e dos rendimentos dos títulos europeus, à medida que o enfraquecimento das perspectivas de um acordo entre EUA e Irã reacende as preocupações com a inflação.
O Euro Stoxx 50EURO50 recua 0,5%, enquanto o DAX GER40, da Alemanha, cai 0,4%.
Na contramão do mercado, o setor de energia avança 0,3%, acompanhando o petróleo Brent, que voltou à região dos US$ 90 por barril. Na Europa, porém, a maior preocupação permanece concentrada no mercado de gás natural e na capacidade da região de recompor seus estoques antes do inverno.
Segundo Gordon Kerr, estrategista macro europeu da KBRA: "A maior preocupação para a Europa é o gás natural. Os mercados estão focados em saber se a Europa conseguirá reabastecer seus estoques de gás a preços razoáveis antes do inverno."
Os preços do gás natural avançam 0,8%, em meio ao risco de que uma nova escalada no Oriente Médio prolongue as restrições à oferta de energia e mantenha elevados os custos para a economia europeia.
O setor de tecnologia lidera as perdas, com queda de 1,8%. A Huber+Suhner recua 5,7% após divulgar lucro operacional e pedidos de sua unidade de comunicações abaixo das expectativas, colocando as ações a caminho do pior desempenho diário desde abril de 2025.
As empresas de recursos básicos também perdem cerca de 1%, acompanhando a queda do ouro. A alta dos rendimentos dos títulos reduz o apelo do metal precioso antes da divulgação, nesta quarta-feira, da ata da última reunião do Federal Reserve.
No mercado de renda fixa, os juros de longo prazo da zona do euro alcançaram máximas de vários anos. O rendimento do Bund alemão de 10 anos atingiu o maior nível desde 2011, enquanto o equivalente francês alcançou o maior patamar em 16 anos.
Além do risco inflacionário provocado pela energia, os mercados incorporam a perspectiva de maior endividamento público para financiar gastos, especialmente na área de defesa. Segundo Kerr, a combinação de expansão fiscal e inflação está aumentando a pressão sobre os rendimentos dos títulos europeus.
Entre as ações individuais, a H&M destoa do sentimento negativo e sobe 3,5%, liderando os ganhos do STOXX 600, após a divulgação da compra de 8.000 ações da companhia por um executivo.
Ásia/Pacífico

Ativos asiáticos negociados na ActivTrades: HKIND
 JP225
 CHINAA50
Os mercados da Ásia-Pacífico encerraram majoritariamente em baixa nesta terça-feira, pressionados pela alta do petróleo e dos rendimentos dos títulos públicos, que reacenderam as preocupações com a inflação e reduziram o apetite por ativos de risco.
Liderando as perdas, o Nikkei 225NI225, do Japão, caiu 2,5% e interrompeu uma sequência de cinco sessões de alta, com os investidores voltando a questionar o impacto dos juros elevados sobre as avaliações das ações.
Segundo Wataru Akiyama, estrategista da Nomura Securities: "O aumento das taxas de juros tende a evidenciar a sobrevalorização relativa dos preços das ações." Para ele, a persistência da inflação tanto no Japão quanto nos EUA pode continuar representando um obstáculo para o mercado acionário.
As ações de crescimento concentraram as vendas em Tóquio. O setor de eletrodomésticos apresentou o pior desempenho entre os 33 grupos da bolsa japonesa, com queda de 3,7%. Entre as empresas ligadas a semicondutores, Tokyo Electron despencou 6,2% e Advantest perdeu 5,1%.
Na contramão, as companhias de transporte marítimo avançaram 3,6%, liderando os ganhos setoriais diante da expectativa de aumento dos fretes com a continuidade das tensões geopolíticas.
Na Coreia do Sul, o Kospi KOSPI retornou do feriado com queda de 1,6%, depois de chegar a alcançar o maior nível em um mês no início da sessão. A alta dos rendimentos dos títulos também pesou sobre o sentimento dos investidores.
As fabricantes de chips chegaram a registrar fortes ganhos pela manhã, mas perderam força ao longo do pregão. Samsung Electronics fechou em queda de 2,2%, após avançar até 4,9%, enquanto SK Hynix terminou com alta de 1%, bem abaixo do ganho intradiário de 8,9%.
Na China continental e em Hong Kong, Shanghai 000001, Shenzhen
 399001, China A50 XIN9 e Hang Seng HSI oscilaram entre alta de 0,2% e queda de 0,6%, refletindo um desempenho misto entre os setores.
Em Taiwan, o TWSE 50 TW50 recuou 1,4%, enquanto o ASX 200
 XJO, da Austrália, encerrou próximo da estabilidade.
9:30 – USA – Licenças de Construção (Julho)
9:30 – USA – Construção de Novas Casas (Julho)
10:15 – USA – Produção Industrial (Julho)
11:00 – USA – Vendas Pendentes de Moradias (Julho)
11:45 – USA – PIB Agora do Fed de Atlanta (3º Trimestre)
17:30 – USA – Estoques de Petróleo Bruto Semanal API
Brasil
Acompanhe o Pré-Market de NY:
EWZ VALE PBR ITUB BBD BSBR Ativos brasileiros negociados na ActivTrades
BRA50 $ACTIVTRADES:MINDOLQ2026Estados Unidos
Os futuros dos principais índices de Nova York —
USA500, USAIND, USATEC e USARUS — recuam nesta terça-feira, pressionados pela alta dos rendimentos dos Treasuries e pelos preços elevados do petróleo, após o enfraquecimento das perspectivas de um acordo de paz entre EUA e Irã reacender as preocupações com a inflação.Teerã afirmou que passará a adotar uma postura militar "totalmente ofensiva", diante do impasse nas negociações para encerrar o conflito. Washington, por sua vez, descartou prolongar o cessar-fogo temporário que expirou em 17 de agosto.
A deterioração do cenário geopolítico pressiona o mercado de títulos. O rendimento do Treasury de 30 anos atingiu o maior nível desde 2007, enquanto o de 10 anos permanece próximo do maior patamar desde janeiro de 2025.
A combinação de juros longos mais elevados e petróleo pressionou principalmente as ações de tecnologia. Tesla e Nvidia caem mais de 1% no pré-mercado, enquanto Meta, Microsoft e Alphabet também operam no campo negativo.
Entre os semicondutores, as perdas são mais intensas. Micron Technology, Marvell, AMD e Intel recuam entre 2,6% e 4,8%, devolvendo parte dos ganhos da sessão anterior. No segmento de armazenamento de dados, Sandisk e Western Digital caem mais de 5%.
Recentemente, os índices se afastaram das máximas históricas à medida que a recuperação do petróleo voltou a alimentar preocupações sobre a trajetória da inflação e dos juros.
O mercado precifica 96% de probabilidade de uma alta de 25 pontos-base nos juros até o fim do ano. As chances de um movimento já em setembro, porém, diminuíram após os dados mais moderados de inflação divulgados na semana passada.
A atenção agora se volta para a ata da reunião de julho do Federal Reserve, que será publicada nesta quarta-feira, e para o discurso do presidente Kevin Warsh no simpósio de Jackson Hole, na próxima semana. Ambos podem oferecer novas pistas sobre como o banco central está avaliando o equilíbrio entre inflação e atividade econômica.
No campo corporativo, a temporada de balanços entra na reta final. A Home Depot divulga seus números antes da abertura desta terça-feira, oferecendo uma nova leitura sobre a saúde do consumidor americano após a fraqueza das vendas no varejo em julho. A Walmart apresenta seus resultados na quinta-feira.
No setor de tecnologia, o próximo grande teste será o balanço da Nvidia, previsto para a próxima semana. A volatilidade permanece elevada enquanto os investidores tentam avaliar se os investimentos bilionários em infraestrutura de inteligência artificial estão se convertendo em crescimento e rentabilidade.
Nesse ambiente, relatos de que a receita anualizada da Anthropic, desenvolvedora do Claude, ultrapassou US$ 65 bilhões no fim de julho reforçaram a percepção de rápido crescimento da indústria de IA, em meio às expectativas de uma possível abertura de capital ainda neste ano.
Europa
Os principais índices acionários da Europa —
EURO50, GER40, GERMID50, ESP35, UK100, FRA40, ITA40 e SWI20 — operam majoritariamente em baixa nesta terça-feira, pressionados pela alta do petróleo e dos rendimentos dos títulos europeus, à medida que o enfraquecimento das perspectivas de um acordo entre EUA e Irã reacende as preocupações com a inflação.O Euro Stoxx 50
EURO50 recua 0,5%, enquanto o DAX GER40, da Alemanha, cai 0,4%.Na contramão do mercado, o setor de energia avança 0,3%, acompanhando o petróleo Brent, que voltou à região dos US$ 90 por barril. Na Europa, porém, a maior preocupação permanece concentrada no mercado de gás natural e na capacidade da região de recompor seus estoques antes do inverno.
Segundo Gordon Kerr, estrategista macro europeu da KBRA: "A maior preocupação para a Europa é o gás natural. Os mercados estão focados em saber se a Europa conseguirá reabastecer seus estoques de gás a preços razoáveis antes do inverno."
Os preços do gás natural avançam 0,8%, em meio ao risco de que uma nova escalada no Oriente Médio prolongue as restrições à oferta de energia e mantenha elevados os custos para a economia europeia.
O setor de tecnologia lidera as perdas, com queda de 1,8%. A Huber+Suhner recua 5,7% após divulgar lucro operacional e pedidos de sua unidade de comunicações abaixo das expectativas, colocando as ações a caminho do pior desempenho diário desde abril de 2025.
As empresas de recursos básicos também perdem cerca de 1%, acompanhando a queda do ouro. A alta dos rendimentos dos títulos reduz o apelo do metal precioso antes da divulgação, nesta quarta-feira, da ata da última reunião do Federal Reserve.
No mercado de renda fixa, os juros de longo prazo da zona do euro alcançaram máximas de vários anos. O rendimento do Bund alemão de 10 anos atingiu o maior nível desde 2011, enquanto o equivalente francês alcançou o maior patamar em 16 anos.
Além do risco inflacionário provocado pela energia, os mercados incorporam a perspectiva de maior endividamento público para financiar gastos, especialmente na área de defesa. Segundo Kerr, a combinação de expansão fiscal e inflação está aumentando a pressão sobre os rendimentos dos títulos europeus.
Entre as ações individuais, a H&M destoa do sentimento negativo e sobe 3,5%, liderando os ganhos do STOXX 600, após a divulgação da compra de 8.000 ações da companhia por um executivo.
Ásia/Pacífico
Ativos asiáticos negociados na ActivTrades:
HKIND JP225 CHINAA50 Os mercados da Ásia-Pacífico encerraram majoritariamente em baixa nesta terça-feira, pressionados pela alta do petróleo e dos rendimentos dos títulos públicos, que reacenderam as preocupações com a inflação e reduziram o apetite por ativos de risco.
Liderando as perdas, o Nikkei 225
NI225, do Japão, caiu 2,5% e interrompeu uma sequência de cinco sessões de alta, com os investidores voltando a questionar o impacto dos juros elevados sobre as avaliações das ações.Segundo Wataru Akiyama, estrategista da Nomura Securities: "O aumento das taxas de juros tende a evidenciar a sobrevalorização relativa dos preços das ações." Para ele, a persistência da inflação tanto no Japão quanto nos EUA pode continuar representando um obstáculo para o mercado acionário.
As ações de crescimento concentraram as vendas em Tóquio. O setor de eletrodomésticos apresentou o pior desempenho entre os 33 grupos da bolsa japonesa, com queda de 3,7%. Entre as empresas ligadas a semicondutores, Tokyo Electron despencou 6,2% e Advantest perdeu 5,1%.
Na contramão, as companhias de transporte marítimo avançaram 3,6%, liderando os ganhos setoriais diante da expectativa de aumento dos fretes com a continuidade das tensões geopolíticas.
Na Coreia do Sul, o Kospi
KOSPI retornou do feriado com queda de 1,6%, depois de chegar a alcançar o maior nível em um mês no início da sessão. A alta dos rendimentos dos títulos também pesou sobre o sentimento dos investidores.As fabricantes de chips chegaram a registrar fortes ganhos pela manhã, mas perderam força ao longo do pregão. Samsung Electronics fechou em queda de 2,2%, após avançar até 4,9%, enquanto SK Hynix terminou com alta de 1%, bem abaixo do ganho intradiário de 8,9%.
Na China continental e em Hong Kong, Shanghai
000001, Shenzhen 399001, China A50 XIN9 e Hang Seng HSI oscilaram entre alta de 0,2% e queda de 0,6%, refletindo um desempenho misto entre os setores.Em Taiwan, o TWSE 50
TW50 recuou 1,4%, enquanto o ASX 200 XJO, da Austrália, encerrou próximo da estabilidade.
คำจำกัดสิทธิ์ความรับผิดชอบ
ข้อมูลและบทความไม่ได้มีวัตถุประสงค์เพื่อก่อให้เกิดกิจกรรมทางการเงิน, การลงทุน, การซื้อขาย, ข้อเสนอแนะ หรือคำแนะนำประเภทอื่น ๆ ที่ให้หรือรับรองโดย TradingView อ่านเพิ่มเติมใน ข้อกำหนดการใช้งาน
คำจำกัดสิทธิ์ความรับผิดชอบ
ข้อมูลและบทความไม่ได้มีวัตถุประสงค์เพื่อก่อให้เกิดกิจกรรมทางการเงิน, การลงทุน, การซื้อขาย, ข้อเสนอแนะ หรือคำแนะนำประเภทอื่น ๆ ที่ให้หรือรับรองโดย TradingView อ่านเพิ่มเติมใน ข้อกำหนดการใช้งาน