
Morning Call - 30/09/2026 - Juros Caem Após Falas de Williams
Agenda de Indicadores:
BRA – Encerramento dos Contratos Futuros de Dólar – Novo Contrato: MinDolX2026
9:00 – BRA – IPP (Agosto)
9:15 – USA – Variação Semanal de Empregos Privados ADP
9:30 – USA – Índice de Despesas de Consumo Pessoal (PCE) (Agosto)
9:30 – USA – Renda e Gastos Pessoais
9:30 – USA – PIB do 2º Trimestre
9:30 – USA – PCE do 2º Trimestre (Deflator do PIB)
10:45 – USA – PMI de Chicago
11:00 – USA – PIB Agora do Fed de Atlanta (3º Trimestre)
11:30 – USA – Estoques de Petróleo Bruto DoE
14:30 – BRA – Fluxo Cambial Estrangeiros
Agenda de Autoridades:
14:30 – USA – Thomas Barkin, do Fed de Richmond (Não Vota), profere as palavras de boas-vindas e de abertura na conferência "Investindo na América Rural 2026: A Força das Localidades Rurais", organizada pelo Federal Reserve Bank of Richmond em parceria com o Federal Reserve System.
16:25 – USA – Lisa Cook, governador do Fed (Vota), discursa sobre a "Economia Rural" na conferência "Investindo na América Rural 2026: A Força das Localidades Rurais", organizada pelo Federal Reserve Bank of Richmond em parceria com o Federal Reserve System.
18:10 – USA – Austan Goolsbee, do Fed de Chicago (Não Vota), faz uma apresentação no evento "Por que Consumidores e Economistas Veem Economias Diferentes", uma colaboração entre o Federal Reserve de Chicago e a organização de pesquisa NORC, da Universidade de Chicago.
19:00 – USA – Neel Kashkari, do Fed de Minneapolis (Vota), participa de uma conversa informal durante o evento da série C. Peter McColough sobre Economia Internacional, promovido pelo Council on Foreign Relations em Nova York.
Brasil

Acompanhe o Pré-Market de NY: EWZ
 VALE
 PBR
 ITUB
 BBD
 BSBR
Ativos brasileiros negociados na ActivTrades BRA50 $ACTIVTRADES:MINDOLX2026
Estados Unidos

Os futuros dos principais índices de Nova York — USA500,
 USAIND,
 USATEC e
 USARUS — operam sem direção única nesta quarta-feira, com os traders adotando uma postura mais cautelosa antes da divulgação do PCE, principal referência de inflação acompanhada pelo Federal Reserve. O relatório poderá ser decisivo para as expectativas sobre uma nova alta dos juros em outubro.
A divulgação ocorre no último pregão de setembro e encerra um trimestre marcado por forte volatilidade no petróleo e no mercado de títulos. Apesar da fraqueza observada ao longo deste mês, S&P 500 e Nasdaq caminham para o segundo trimestre consecutivo de valorização. O Dow Jones apresenta desempenho inferior e se encaminha para uma queda trimestral, além do primeiro recuo mensal desde março.
No pré-mercado, as principais empresas de tecnologia apresentam desempenho ligeiramente positivo, com Nvidia, Alphabet e Apple operando em alta. O movimento não se estende a todo o setor, com fabricantes de semicondutores como AMD e Marvell registrando pequenas perdas.
O foco da sessão, no entanto, permanece sobre a inflação. A expectativa é de que o índice de preços das Despesas de Consumo Pessoal (PCE) de agosto mostre uma taxa anual de 3,7%, leitura que poderá redefinir as apostas para a próxima reunião do Fed.
O mercado de juros chega ao relatório muito menos convicto sobre um novo aperto monetário. Os traders estão praticamente divididos sobre a possibilidade de uma alta em outubro, uma mudança expressiva em relação à semana passada, quando a probabilidade de um aumento superava 70%.
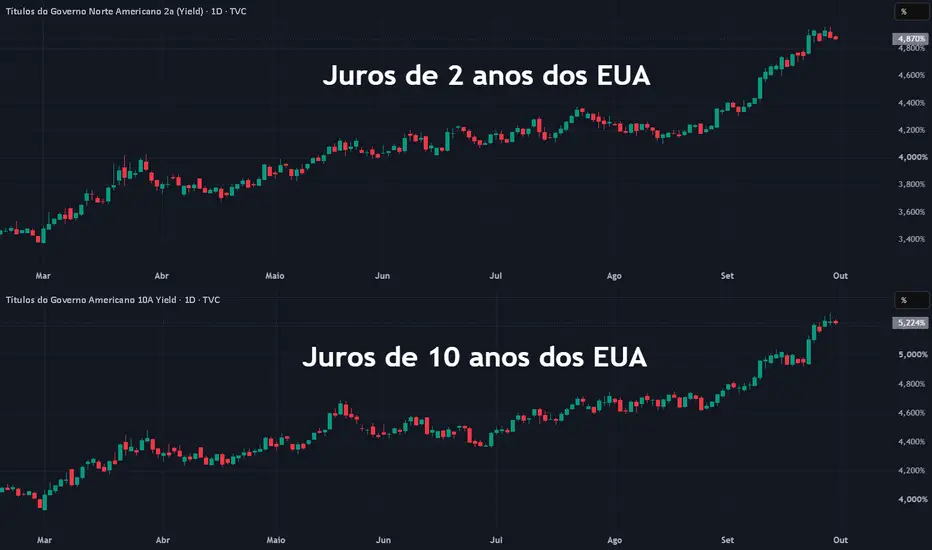
Essa reprecificação ocorre após um mês particularmente turbulento para a renda fixa. A guerra entre Estados Unidos e Irã elevou os preços da energia e reacendeu os temores de inflação, levando os rendimentos dos Treasuries aos maiores níveis em quase duas décadas. Nesta quarta-feira, o Treasury de 10 anos recua brevemente, depois de atingir na sessão anterior seu maior nível desde junho de 2007.
O setor de inteligência artificial também permanece no centro das atenções. As advertências feitas no início de setembro por executivos das maiores empresas de IA sobre os potenciais riscos associados à tecnologia provocaram uma forte reavaliação do setor, que vinha sendo um dos principais responsáveis pelos recordes de Wall Street neste ano.
Meta Platforms conseguiu destoar dessa pressão e caminha para encerrar setembro com valorização próxima de 30%, impulsionada pela rápida adoção de seu assistente virtual Muse entre os consumidores. No pré-mercado desta quarta-feira, porém, as ações recuam 0,3%.
O próximo teste importante para a narrativa de inteligência artificial virá após o fechamento do mercado, com a divulgação dos resultados da Micron Technology. O balanço será acompanhado de perto como um termômetro da demanda por memória e infraestrutura de IA, com analistas projetando que a receita trimestral da companhia tenha mais do que quadruplicado em relação ao mesmo período do ano passado.
Entre os destaques corporativos, Boeing avança 2,9% depois que o Pentágono selecionou a fabricante para desenvolver o caça furtivo de próxima geração da Marinha dos Estados Unidos. A companhia superou a Northrop Grumman na disputa por um contrato de desenvolvimento estimado em US$ 20 bilhões, enquanto as ações da concorrente recuam 4,2%.
Robinhood Markets sobe 2,3% após anunciar a expansão de sua plataforma para permitir a negociação de determinadas ações americanas 24 horas por dia, sete dias por semana, incluindo os fins de semana.
Falas de John Williams
O presidente do Federal Reserve de Nova York, John Williams, sinalizou ontem que o banco central americano pode adotar uma postura mais paciente antes de voltar a elevar os juros, após realizar na semana passada seu primeiro aumento em três anos. As declarações reduziram as apostas em uma nova alta já na reunião de outubro.
“Com a ação de política que tomamos na reunião de setembro, não há necessidade de urgência”, afirmou Williams durante discurso em Buffalo, Nova York. “Temos tempo para reunir mais informações.”
A mensagem não significa, porém, que o ciclo de aperto tenha terminado. Williams reconheceu que a inflação permanece excessivamente elevada e afirmou que outro aumento dos juros “no fim deste ano” ainda pode ser apropriado. A diferença está no timing: em vez de antecipar uma nova alta, o Fed poderia esperar pelos próximos indicadores antes de decidir entre as reuniões de outubro e dezembro.
As declarações ganham importância pelo peso de Williams dentro do Federal Reserve. Além de comandar o Fed de Nova York, ele ocupa a vice-presidência do FOMC e possui voto permanente nas decisões de política monetária.
Antes de seu discurso, os contratos futuros indicavam cerca de 70% de probabilidade de uma alta em outubro, que levaria a taxa para a faixa de 4% a 4,25%. Após as declarações, a precificação mudou significativamente, com a probabilidade de manutenção dos juros subindo para aproximadamente 55%.
A mudança mostra que o debate no mercado começa a migrar de “se o Fed voltará a subir os juros” para “quando ocorrerá a próxima alta”. As projeções ainda apontam para pelo menos mais um aumento neste ano, mas o tom mais paciente de Williams contrasta com as sinalizações mais duras de outros membros.
A inflação continua sendo o principal argumento para manter o aperto monetário sobre a mesa. A medida preferida do Fed alcançou 3,7% em julho, permanecendo bem acima da meta de 2%.
Williams, contudo, destacou sinais de que algumas pressões inflacionárias podem estar perdendo força sem a necessidade de uma resposta imediata do banco central. Os custos relacionados à habitação vêm desacelerando e, apesar da resiliência do mercado de trabalho, o crescimento dos salários não parece estar produzindo uma nova rodada relevante de pressão sobre os preços ao consumidor.
Nesse cenário, os próximos dados de inflação e emprego ganham ainda mais importância. Com apenas duas reuniões restantes neste ano, 28 de outubro e 9 de dezembro, cada nova divulgação poderá determinar se o Fed optará por antecipar o próximo aumento ou utilizar a reunião de outubro como uma pausa para avaliar os efeitos do aperto já realizado.
Europa

Os principais índices acionários da Europa — $ACTIVTRADES, $ACTIVTRADES, $ACTIVTRADES, $ACTIVTRADES, $ACTIVTRADES, $ACTIVTRADES, $ACTIVTRADES e $ACTIVTRADES — operam majoritariamente em baixa nesta quarta-feira e caminham para encerrar setembro com o primeiro desempenho mensal negativo em seis meses. A escalada dos rendimentos dos títulos globais reduziu o apetite por risco e aumentou a pressão sobre as ações ao longo do período.
O Euro Stoxx 50 $ACTIVTRADES recua cerca de 0,2% nesta manhã e acumula perda de 1,7% em setembro. Apesar da correção mensal, o índice permanece praticamente estável no terceiro trimestre.
O mês foi marcado por uma combinação particularmente desfavorável para os ativos de risco. A guerra com o Irã provocou um novo choque nos preços da energia, enquanto a deterioração das contas públicas e o aumento das emissões de dívida elevaram os custos de financiamento. Nesse ambiente, bancos centrais como o Federal Reserve e o Banco Central Europeu responderam com juros mais altos ou uma comunicação mais dura sobre os próximos passos da política monetária.
Para Chris Beauchamp, analista-chefe de mercado do IG Group, a mudança de humor começou ainda no fim de agosto, durante o simpósio de Jackson Hole. Segundo ele, o tom mais agressivo do presidente do Fed, Kevin Warsh, colocou uma nova alta dos juros no radar e acabou estabelecendo a direção dos mercados durante setembro.
O petróleo foi um dos principais responsáveis por essa mudança de cenário. Os preços acumulam valorização próxima de 14% no mês e caminham para o maior avanço mensal desde julho, diante da ausência de progresso nas negociações entre Estados Unidos e Irã para encerrar o conflito.
Curiosamente, as empresas de energia não acompanham o petróleo nesta quarta-feira e recuam cerca de 1%. Ainda assim, o setor acumula valorização de aproximadamente 3,7% em setembro e figura entre os poucos beneficiados pelo choque nos preços das commodities energéticas.
No mercado de renda fixa, o rendimento do título alemão de 10 anos recua pela segunda sessão consecutiva, mas permanece próximo dos maiores níveis desde 2009. A trajetória dos juros de longo prazo continua sendo uma das principais referências para os traders, especialmente diante da possibilidade de que rendimentos elevados por mais tempo continuem limitando as avaliações das bolsas.
A agenda econômica também ganha importância neste último pregão do mês. Dados divulgados nesta quarta-feira mostraram que a economia britânica cresceu acima das expectativas no segundo trimestre, enquanto a inflação francesa de setembro surpreendeu para cima.
Agora, as atenções se voltam para a prévia da inflação da Alemanha referente a setembro. O indicador será acompanhado tanto como termômetro da maior economia da zona do euro quanto por suas implicações para a trajetória da inflação regional e para os próximos passos do BCE.
No STOXX 600, as empresas de serviços públicos aparecem entre os poucos destaques positivos da sessão, impulsionadas pelos ganhos de Pennon Group e National Grid.
Entre as ações individuais, Nordnet avança 2,5% depois que o JPMorgan retomou a cobertura da companhia com recomendação de “acima da média do mercado”.
Ásia/Pacífico

Ativos asiáticos negociados na ActivTrades: HKIND
 JP225
 CHINAA50
Os mercados acionários da Ásia e do Pacífico encerraram majoritariamente em alta nesta quarta-feira, favorecidos pelo recuo do petróleo e dos rendimentos dos títulos soberanos. O setor de semicondutores também ganhou força, acompanhando o desempenho positivo das empresas de tecnologia na sessão anterior em Nova York.
O Japão liderou os ganhos na região. O Nikkei 225NI225 avançou quase 2%, em um movimento bastante disseminado: apenas 11 das 225 empresas que compõem o índice encerraram o pregão em baixa. As ações ligadas à inteligência artificial e aos semicondutores estiveram entre as principais responsáveis pela valorização.
SoftBank Group disparou 6,55%, enquanto Tokyo Electron e Advantest avançaram 2,69% e 1,03%, respectivamente. Fujikura, fabricante de cabos de fibra óptica que vem se beneficiando da expansão da infraestrutura de data centers, subiu 5,94%.
Segundo Kazuaki Shimada, estrategista-chefe da IwaiCosmo Securities, o mercado japonês tem apresentado uma correlação cada vez maior com o desempenho das empresas americanas de semicondutores. Na avaliação do estrategista, o Nikkei tende a responder positivamente à valorização do setor nos Estados Unidos mesmo quando os índices mais amplos de Wall Street apresentam desempenho negativo.
A Coreia do Sul destoou do restante da região. O Kospi KOSPI recuou 0,5%, ainda pressionado pelos elevados rendimentos dos títulos locais. O governo sul-coreano afirmou que acompanha de perto o mercado de renda fixa e poderá adotar medidas de estabilização caso a escalada dos juros se torne excessiva.
A fraqueza desta quarta-feira encerra um trimestre particularmente negativo para as ações sul-coreanas. O KospiKOSPI acumulou queda de 19,3% no período, seu pior desempenho trimestral desde o início de 2020, interrompendo uma sequência de seis trimestres consecutivos de valorização. Apesar da forte correção recente, o índice ainda acumula alta de 62,3% no ano.
Entre as fabricantes de chips, Samsung Electronics caiu 1,47%, enquanto SK Hynix avançou 0,62%.
Os mercados chineses apresentaram variações mais contidas. Shanghai 000001, China A50 XIN9 e Hang Seng HSI avançaram 0,3% cada, enquanto Shenzhen
 399001 recuou 0,1%.
As ações chinesas permanecem próximas das mínimas de um ano, refletindo a frustração com as medidas anunciadas por Pequim para sustentar a economia. Embora o novo pacote inclua maior apoio ao crédito e ao financiamento imobiliário, a percepção predominante é de que as iniciativas podem ajudar o governo a alcançar suas metas mínimas de crescimento, mas dificilmente serão suficientes para restaurar rapidamente a confiança dos consumidores e dos traders.
O principal desafio continua sendo o desequilíbrio entre os diferentes motores da economia chinesa. A produção industrial e as exportações permanecem relativamente fortes, enquanto o consumo e a demanda doméstica mostram maior fragilidade. Ao mesmo tempo, a recente correção das ações de tecnologia retirou parte do suporte que vinha compensando a fraqueza de outros segmentos do mercado.
Duncan Wrigley, economista-chefe para a China da Pantheon Macroeconomics, avaliou que as medidas anunciadas são as mais abrangentes dos últimos dois anos, mas ainda ficam abaixo do amplo programa de flexibilização implementado em setembro de 2024. Segundo ele, o pacote atual não resolve os desequilíbrios estruturais da economia, especialmente a dependência elevada das exportações e a fraqueza da demanda interna.
Na Austrália, o ASX 200 XJO avançou 0,9% e registrou sua melhor sessão em oito semanas. O movimento ganhou força após uma leitura de inflação abaixo das expectativas reduzir as apostas em um novo aumento dos juros no curto prazo.
A média aparada da inflação subjacente avançou 0,2% em agosto, abaixo da projeção de 0,3%, enquanto a taxa anual permaneceu em 3,6%. Os números trouxeram algum alívio apenas um dia depois de o Banco Central da Austrália elevar novamente os juros, levando a taxa básica ao maior nível em 15 anos.
BRA – Encerramento dos Contratos Futuros de Dólar – Novo Contrato: MinDolX2026
9:00 – BRA – IPP (Agosto)
9:15 – USA – Variação Semanal de Empregos Privados ADP
9:30 – USA – Índice de Despesas de Consumo Pessoal (PCE) (Agosto)
9:30 – USA – Renda e Gastos Pessoais
9:30 – USA – PIB do 2º Trimestre
9:30 – USA – PCE do 2º Trimestre (Deflator do PIB)
10:45 – USA – PMI de Chicago
11:00 – USA – PIB Agora do Fed de Atlanta (3º Trimestre)
11:30 – USA – Estoques de Petróleo Bruto DoE
14:30 – BRA – Fluxo Cambial Estrangeiros
Agenda de Autoridades:
14:30 – USA – Thomas Barkin, do Fed de Richmond (Não Vota), profere as palavras de boas-vindas e de abertura na conferência "Investindo na América Rural 2026: A Força das Localidades Rurais", organizada pelo Federal Reserve Bank of Richmond em parceria com o Federal Reserve System.
16:25 – USA – Lisa Cook, governador do Fed (Vota), discursa sobre a "Economia Rural" na conferência "Investindo na América Rural 2026: A Força das Localidades Rurais", organizada pelo Federal Reserve Bank of Richmond em parceria com o Federal Reserve System.
18:10 – USA – Austan Goolsbee, do Fed de Chicago (Não Vota), faz uma apresentação no evento "Por que Consumidores e Economistas Veem Economias Diferentes", uma colaboração entre o Federal Reserve de Chicago e a organização de pesquisa NORC, da Universidade de Chicago.
19:00 – USA – Neel Kashkari, do Fed de Minneapolis (Vota), participa de uma conversa informal durante o evento da série C. Peter McColough sobre Economia Internacional, promovido pelo Council on Foreign Relations em Nova York.
Brasil
Acompanhe o Pré-Market de NY:
EWZ VALE PBR ITUB BBD BSBR Ativos brasileiros negociados na ActivTrades
BRA50 $ACTIVTRADES:MINDOLX2026Estados Unidos
Os futuros dos principais índices de Nova York —
USA500, USAIND, USATEC e USARUS — operam sem direção única nesta quarta-feira, com os traders adotando uma postura mais cautelosa antes da divulgação do PCE, principal referência de inflação acompanhada pelo Federal Reserve. O relatório poderá ser decisivo para as expectativas sobre uma nova alta dos juros em outubro.A divulgação ocorre no último pregão de setembro e encerra um trimestre marcado por forte volatilidade no petróleo e no mercado de títulos. Apesar da fraqueza observada ao longo deste mês, S&P 500 e Nasdaq caminham para o segundo trimestre consecutivo de valorização. O Dow Jones apresenta desempenho inferior e se encaminha para uma queda trimestral, além do primeiro recuo mensal desde março.
No pré-mercado, as principais empresas de tecnologia apresentam desempenho ligeiramente positivo, com Nvidia, Alphabet e Apple operando em alta. O movimento não se estende a todo o setor, com fabricantes de semicondutores como AMD e Marvell registrando pequenas perdas.
O foco da sessão, no entanto, permanece sobre a inflação. A expectativa é de que o índice de preços das Despesas de Consumo Pessoal (PCE) de agosto mostre uma taxa anual de 3,7%, leitura que poderá redefinir as apostas para a próxima reunião do Fed.
O mercado de juros chega ao relatório muito menos convicto sobre um novo aperto monetário. Os traders estão praticamente divididos sobre a possibilidade de uma alta em outubro, uma mudança expressiva em relação à semana passada, quando a probabilidade de um aumento superava 70%.
Essa reprecificação ocorre após um mês particularmente turbulento para a renda fixa. A guerra entre Estados Unidos e Irã elevou os preços da energia e reacendeu os temores de inflação, levando os rendimentos dos Treasuries aos maiores níveis em quase duas décadas. Nesta quarta-feira, o Treasury de 10 anos recua brevemente, depois de atingir na sessão anterior seu maior nível desde junho de 2007.
O setor de inteligência artificial também permanece no centro das atenções. As advertências feitas no início de setembro por executivos das maiores empresas de IA sobre os potenciais riscos associados à tecnologia provocaram uma forte reavaliação do setor, que vinha sendo um dos principais responsáveis pelos recordes de Wall Street neste ano.
Meta Platforms conseguiu destoar dessa pressão e caminha para encerrar setembro com valorização próxima de 30%, impulsionada pela rápida adoção de seu assistente virtual Muse entre os consumidores. No pré-mercado desta quarta-feira, porém, as ações recuam 0,3%.
O próximo teste importante para a narrativa de inteligência artificial virá após o fechamento do mercado, com a divulgação dos resultados da Micron Technology. O balanço será acompanhado de perto como um termômetro da demanda por memória e infraestrutura de IA, com analistas projetando que a receita trimestral da companhia tenha mais do que quadruplicado em relação ao mesmo período do ano passado.
Entre os destaques corporativos, Boeing avança 2,9% depois que o Pentágono selecionou a fabricante para desenvolver o caça furtivo de próxima geração da Marinha dos Estados Unidos. A companhia superou a Northrop Grumman na disputa por um contrato de desenvolvimento estimado em US$ 20 bilhões, enquanto as ações da concorrente recuam 4,2%.
Robinhood Markets sobe 2,3% após anunciar a expansão de sua plataforma para permitir a negociação de determinadas ações americanas 24 horas por dia, sete dias por semana, incluindo os fins de semana.
Falas de John Williams
O presidente do Federal Reserve de Nova York, John Williams, sinalizou ontem que o banco central americano pode adotar uma postura mais paciente antes de voltar a elevar os juros, após realizar na semana passada seu primeiro aumento em três anos. As declarações reduziram as apostas em uma nova alta já na reunião de outubro.
“Com a ação de política que tomamos na reunião de setembro, não há necessidade de urgência”, afirmou Williams durante discurso em Buffalo, Nova York. “Temos tempo para reunir mais informações.”
A mensagem não significa, porém, que o ciclo de aperto tenha terminado. Williams reconheceu que a inflação permanece excessivamente elevada e afirmou que outro aumento dos juros “no fim deste ano” ainda pode ser apropriado. A diferença está no timing: em vez de antecipar uma nova alta, o Fed poderia esperar pelos próximos indicadores antes de decidir entre as reuniões de outubro e dezembro.
As declarações ganham importância pelo peso de Williams dentro do Federal Reserve. Além de comandar o Fed de Nova York, ele ocupa a vice-presidência do FOMC e possui voto permanente nas decisões de política monetária.
Antes de seu discurso, os contratos futuros indicavam cerca de 70% de probabilidade de uma alta em outubro, que levaria a taxa para a faixa de 4% a 4,25%. Após as declarações, a precificação mudou significativamente, com a probabilidade de manutenção dos juros subindo para aproximadamente 55%.
A mudança mostra que o debate no mercado começa a migrar de “se o Fed voltará a subir os juros” para “quando ocorrerá a próxima alta”. As projeções ainda apontam para pelo menos mais um aumento neste ano, mas o tom mais paciente de Williams contrasta com as sinalizações mais duras de outros membros.
A inflação continua sendo o principal argumento para manter o aperto monetário sobre a mesa. A medida preferida do Fed alcançou 3,7% em julho, permanecendo bem acima da meta de 2%.
Williams, contudo, destacou sinais de que algumas pressões inflacionárias podem estar perdendo força sem a necessidade de uma resposta imediata do banco central. Os custos relacionados à habitação vêm desacelerando e, apesar da resiliência do mercado de trabalho, o crescimento dos salários não parece estar produzindo uma nova rodada relevante de pressão sobre os preços ao consumidor.
Nesse cenário, os próximos dados de inflação e emprego ganham ainda mais importância. Com apenas duas reuniões restantes neste ano, 28 de outubro e 9 de dezembro, cada nova divulgação poderá determinar se o Fed optará por antecipar o próximo aumento ou utilizar a reunião de outubro como uma pausa para avaliar os efeitos do aperto já realizado.
Europa
Os principais índices acionários da Europa — $ACTIVTRADES, $ACTIVTRADES, $ACTIVTRADES, $ACTIVTRADES, $ACTIVTRADES, $ACTIVTRADES, $ACTIVTRADES e $ACTIVTRADES — operam majoritariamente em baixa nesta quarta-feira e caminham para encerrar setembro com o primeiro desempenho mensal negativo em seis meses. A escalada dos rendimentos dos títulos globais reduziu o apetite por risco e aumentou a pressão sobre as ações ao longo do período.
O Euro Stoxx 50 $ACTIVTRADES recua cerca de 0,2% nesta manhã e acumula perda de 1,7% em setembro. Apesar da correção mensal, o índice permanece praticamente estável no terceiro trimestre.
O mês foi marcado por uma combinação particularmente desfavorável para os ativos de risco. A guerra com o Irã provocou um novo choque nos preços da energia, enquanto a deterioração das contas públicas e o aumento das emissões de dívida elevaram os custos de financiamento. Nesse ambiente, bancos centrais como o Federal Reserve e o Banco Central Europeu responderam com juros mais altos ou uma comunicação mais dura sobre os próximos passos da política monetária.
Para Chris Beauchamp, analista-chefe de mercado do IG Group, a mudança de humor começou ainda no fim de agosto, durante o simpósio de Jackson Hole. Segundo ele, o tom mais agressivo do presidente do Fed, Kevin Warsh, colocou uma nova alta dos juros no radar e acabou estabelecendo a direção dos mercados durante setembro.
O petróleo foi um dos principais responsáveis por essa mudança de cenário. Os preços acumulam valorização próxima de 14% no mês e caminham para o maior avanço mensal desde julho, diante da ausência de progresso nas negociações entre Estados Unidos e Irã para encerrar o conflito.
Curiosamente, as empresas de energia não acompanham o petróleo nesta quarta-feira e recuam cerca de 1%. Ainda assim, o setor acumula valorização de aproximadamente 3,7% em setembro e figura entre os poucos beneficiados pelo choque nos preços das commodities energéticas.
No mercado de renda fixa, o rendimento do título alemão de 10 anos recua pela segunda sessão consecutiva, mas permanece próximo dos maiores níveis desde 2009. A trajetória dos juros de longo prazo continua sendo uma das principais referências para os traders, especialmente diante da possibilidade de que rendimentos elevados por mais tempo continuem limitando as avaliações das bolsas.
A agenda econômica também ganha importância neste último pregão do mês. Dados divulgados nesta quarta-feira mostraram que a economia britânica cresceu acima das expectativas no segundo trimestre, enquanto a inflação francesa de setembro surpreendeu para cima.
Agora, as atenções se voltam para a prévia da inflação da Alemanha referente a setembro. O indicador será acompanhado tanto como termômetro da maior economia da zona do euro quanto por suas implicações para a trajetória da inflação regional e para os próximos passos do BCE.
No STOXX 600, as empresas de serviços públicos aparecem entre os poucos destaques positivos da sessão, impulsionadas pelos ganhos de Pennon Group e National Grid.
Entre as ações individuais, Nordnet avança 2,5% depois que o JPMorgan retomou a cobertura da companhia com recomendação de “acima da média do mercado”.
Ásia/Pacífico
Ativos asiáticos negociados na ActivTrades:
HKIND JP225 CHINAA50 Os mercados acionários da Ásia e do Pacífico encerraram majoritariamente em alta nesta quarta-feira, favorecidos pelo recuo do petróleo e dos rendimentos dos títulos soberanos. O setor de semicondutores também ganhou força, acompanhando o desempenho positivo das empresas de tecnologia na sessão anterior em Nova York.
O Japão liderou os ganhos na região. O Nikkei 225
NI225 avançou quase 2%, em um movimento bastante disseminado: apenas 11 das 225 empresas que compõem o índice encerraram o pregão em baixa. As ações ligadas à inteligência artificial e aos semicondutores estiveram entre as principais responsáveis pela valorização.SoftBank Group disparou 6,55%, enquanto Tokyo Electron e Advantest avançaram 2,69% e 1,03%, respectivamente. Fujikura, fabricante de cabos de fibra óptica que vem se beneficiando da expansão da infraestrutura de data centers, subiu 5,94%.
Segundo Kazuaki Shimada, estrategista-chefe da IwaiCosmo Securities, o mercado japonês tem apresentado uma correlação cada vez maior com o desempenho das empresas americanas de semicondutores. Na avaliação do estrategista, o Nikkei tende a responder positivamente à valorização do setor nos Estados Unidos mesmo quando os índices mais amplos de Wall Street apresentam desempenho negativo.
A Coreia do Sul destoou do restante da região. O Kospi
KOSPI recuou 0,5%, ainda pressionado pelos elevados rendimentos dos títulos locais. O governo sul-coreano afirmou que acompanha de perto o mercado de renda fixa e poderá adotar medidas de estabilização caso a escalada dos juros se torne excessiva.A fraqueza desta quarta-feira encerra um trimestre particularmente negativo para as ações sul-coreanas. O Kospi
KOSPI acumulou queda de 19,3% no período, seu pior desempenho trimestral desde o início de 2020, interrompendo uma sequência de seis trimestres consecutivos de valorização. Apesar da forte correção recente, o índice ainda acumula alta de 62,3% no ano.Entre as fabricantes de chips, Samsung Electronics caiu 1,47%, enquanto SK Hynix avançou 0,62%.
Os mercados chineses apresentaram variações mais contidas. Shanghai
000001, China A50 XIN9 e Hang Seng HSI avançaram 0,3% cada, enquanto Shenzhen 399001 recuou 0,1%.As ações chinesas permanecem próximas das mínimas de um ano, refletindo a frustração com as medidas anunciadas por Pequim para sustentar a economia. Embora o novo pacote inclua maior apoio ao crédito e ao financiamento imobiliário, a percepção predominante é de que as iniciativas podem ajudar o governo a alcançar suas metas mínimas de crescimento, mas dificilmente serão suficientes para restaurar rapidamente a confiança dos consumidores e dos traders.
O principal desafio continua sendo o desequilíbrio entre os diferentes motores da economia chinesa. A produção industrial e as exportações permanecem relativamente fortes, enquanto o consumo e a demanda doméstica mostram maior fragilidade. Ao mesmo tempo, a recente correção das ações de tecnologia retirou parte do suporte que vinha compensando a fraqueza de outros segmentos do mercado.
Duncan Wrigley, economista-chefe para a China da Pantheon Macroeconomics, avaliou que as medidas anunciadas são as mais abrangentes dos últimos dois anos, mas ainda ficam abaixo do amplo programa de flexibilização implementado em setembro de 2024. Segundo ele, o pacote atual não resolve os desequilíbrios estruturais da economia, especialmente a dependência elevada das exportações e a fraqueza da demanda interna.
Na Austrália, o ASX 200
XJO avançou 0,9% e registrou sua melhor sessão em oito semanas. O movimento ganhou força após uma leitura de inflação abaixo das expectativas reduzir as apostas em um novo aumento dos juros no curto prazo.A média aparada da inflação subjacente avançou 0,2% em agosto, abaixo da projeção de 0,3%, enquanto a taxa anual permaneceu em 3,6%. Os números trouxeram algum alívio apenas um dia depois de o Banco Central da Austrália elevar novamente os juros, levando a taxa básica ao maior nível em 15 anos.

Feragatname
Bilgiler ve yayınlar, TradingView tarafından sağlanan veya onaylanan finansal, yatırım, alım satım veya diğer türden tavsiye veya öneriler anlamına gelmez ve teşkil etmez. Kullanım Koşulları bölümünde daha fazlasını okuyun.
Feragatname
Bilgiler ve yayınlar, TradingView tarafından sağlanan veya onaylanan finansal, yatırım, alım satım veya diğer türden tavsiye veya öneriler anlamına gelmez ve teşkil etmez. Kullanım Koşulları bölümünde daha fazlasını okuyun.