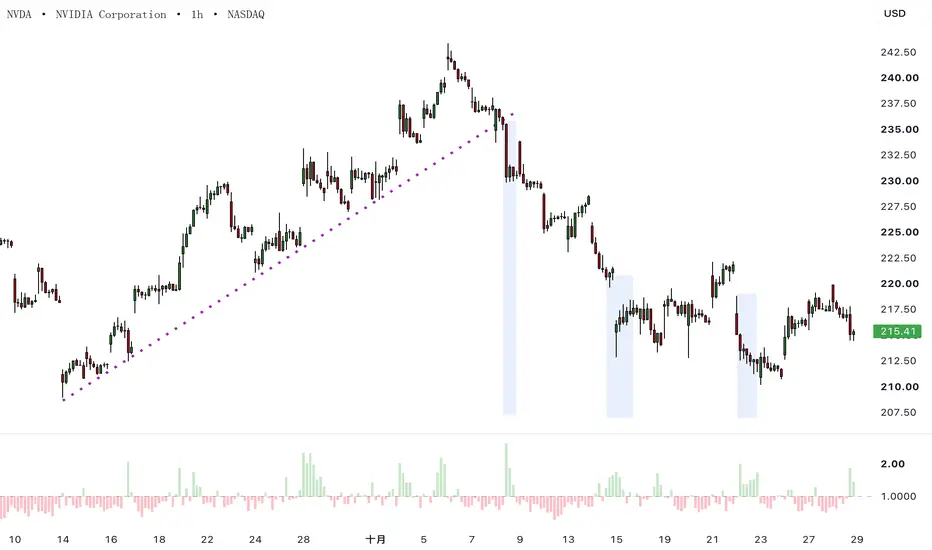
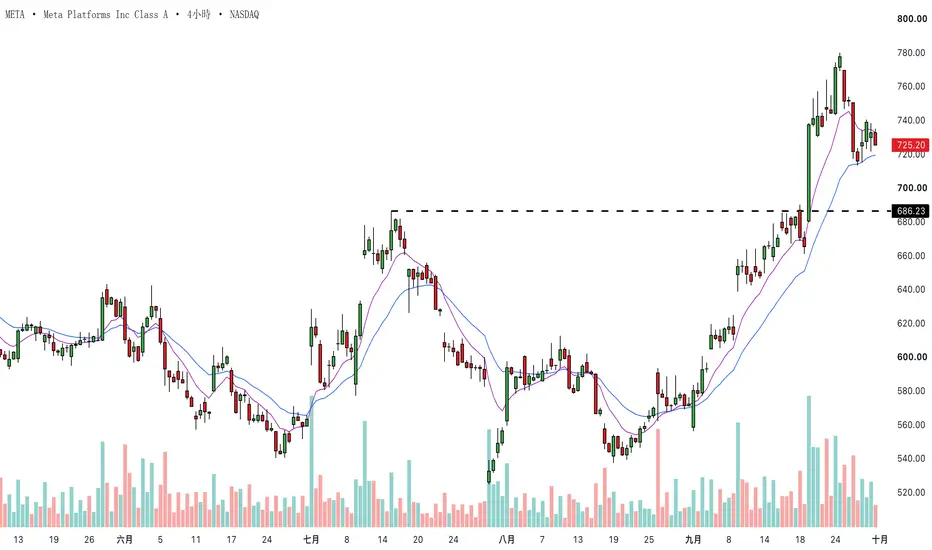
同時段相對成交量(RVOL at Time):掌握成交量背後的意義交易股票時,成交量是不可或缺的分析工具。它能幫助我們判斷價格走勢的強弱、評估突破的有效性,並進一步了解市場動態。不過,單看成交量柱狀圖有一個問題:一天之中的交易活動並非平均分布。
美股通常在開盤時交投活躍,盤中相對平靜,接近收盤時成交量再度增加。因此,開盤時出現一根較大的成交量柱,可能完全正常;反而是稍後出現的一根較小量柱,更可能代表異常活躍的交易。
這正是 同時段相對成交量(Relative Volume at Time,簡稱 RVOL at Time) 指標的用途。它不只是顯示成交量有多少,而是將當前成交量與歷史上相同時段的正常水平作比較,讓我們更準確地解讀交易活動。
以相同時段作比較
RVOL at Time 的原理很簡單。以五分鐘圖為例,這個指標會將某個五分鐘時段的成交量,與過往交易日相同時段的平均成交量作比較。
結果以比率呈現。讀數為 1.0,表示成交量與歷史平均水平相若;讀數為 2.0,表示成交量達到正常水平的兩倍;讀數為 0.5,則表示成交量約為平常的一半。
透過這種比較,我們可以更有依據地評估:突破、反轉或穿越重要技術價位時,市場參與程度是否異常高。
社群想法
財報季:市場究竟在為什麼買單?財報季讓我們有機會觀察,市場如何回應最新資訊。強勁的業績可能釋放累積數週的買盤,而陷入困境的企業若出現改善跡象,有時也能引發同樣強烈的反應。關鍵在於,這些業績與股價已反映的預期相比,究竟有何落差。
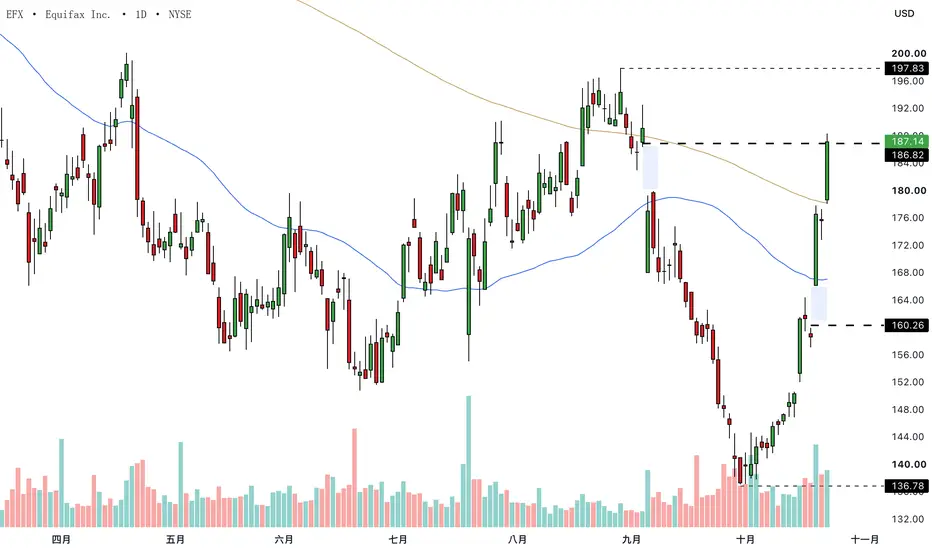
貝萊德(BlackRock)、聯合健康(UnitedHealth)及 Equifax 均在公布最新財報後上漲,但三者所處的技術面背景截然不同。將股價走勢與財報結合分析,有助我們理解市場究竟在為什麼買單。
貝萊德:強勁業績打破盤整僵局
貝萊德最新一季的業績在多個業務領域均表現強勁。這家資產管理公司錄得約 2,050 億美元的資金淨流入,帶動資產管理規模升至創紀錄的 15.5 兆美元。營收增長近兩成,旗下投資產品的需求保持穩健,營業利潤率亦有所提升。
值得留意的是財報公布前的股價走勢。貝萊德股價自 8 月高位大幅回落後,進入了持續數週的橫盤整理。隨著買盤在逐步抬高的價位進場,交易區間逐漸收窄,但股價多次嘗試突破阻力均未成功。
這次財報成為打破平衡的催化劑。股價突破阻力並重返 50 日移動平均線之上,突破前後的成交量亦有所增加。更重要的是,截至目前,股價仍守在原有區間上方,並未立即
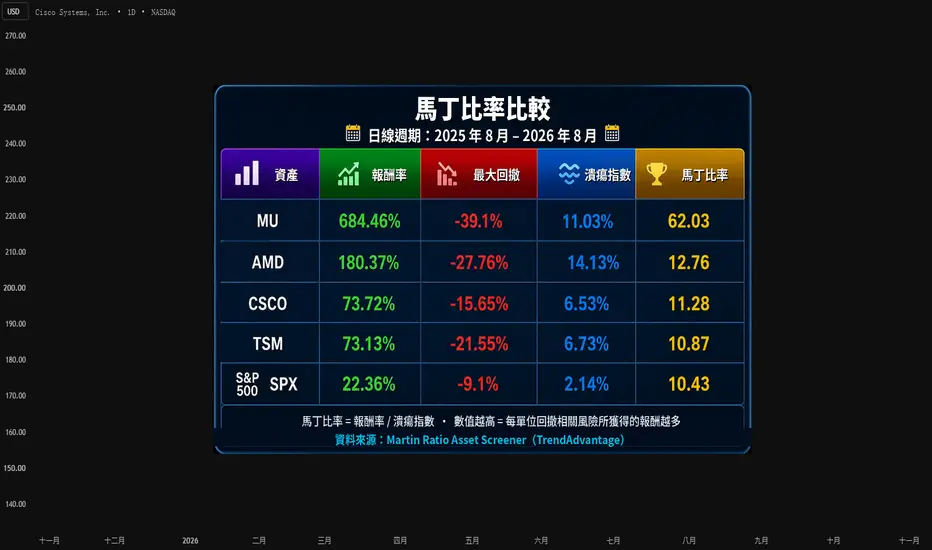
馬丁比率(Martin Ratio):更高的報酬是否值得承受更大的回撤?📊 馬丁比率(Martin Ratio):更高的報酬是否值得承受更大的回撤?
📈 單看報酬率,無法呈現全貌
比較不同資產時,報酬率往往是投資人首先關注的指標之一。然而,單看報酬率,可能會忽略投資過程中一個重要的面向:期間所經歷的回撤。
假設兩項資產在相同期間內都取得了 40% 的報酬:
報酬率 vs. 最大回撤
資產 報酬率 最大回撤
資產 A +40% -10%
資產 B +40% -35%
如果只比較報酬率,兩項資產似乎表現相同,但實際的投資體驗卻截然不同。
資產 B 的投資人必須承受深得多的跌幅。最大回撤只能呈現部分情況,因為它無法說明資產跌破先前高點的頻率,以及持續處於先前高點以下的時間長短。
因此,更值得探討的問題是:
❓ 相對於投資期間所經歷的回撤,實際取得了多少報酬?
馬丁比率(Martin Ratio)提供了一種分析這個問題的方法。
📐 什麼是馬丁比率?
馬丁比率是一種風險調整後的績效衡量指標,用來比較報酬率與潰瘍指數(Ulcer Index)之間的關係。潰瘍指數是一種以回
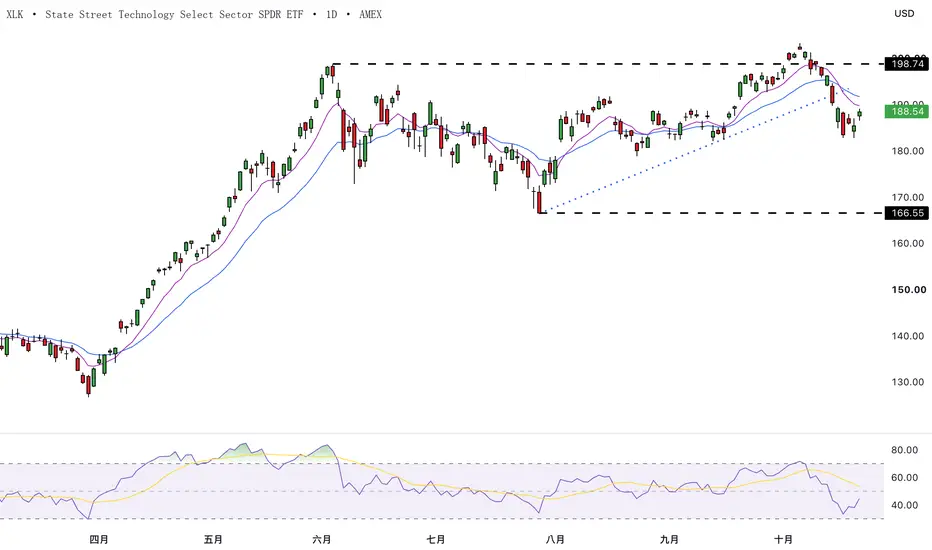
運用產業 ETF 掌握市場領漲板塊的變化如果你對動能交易感興趣,了解各產業領漲態勢的消長,是交易分析中重要的一環。產業 ETF 提供了一種有效分析各板塊強弱的方法,讓我們運用技術分析技巧,深入觀察長條圖和熱力圖所呈現的簡單績效排名以外的資訊。
除了找出表現最佳的產業,我們還可以研究其趨勢是否穩健、動能如何變化,以及價格走勢是否已開始釋放不同的訊號。
比較各產業的表現
動能交易的挑戰之一,在於市場強勢很少平均分布於各個板塊。某些產業可能長時間跑贏大市,其他產業卻遲遲未見起色;隨著市況轉變,這些產業之間的強弱關係也可能出現明顯變化。
產業交易所買賣基金(ETF)讓我們能以簡單直接的方式追蹤這些變化。在美國市場,Select Sector SPDR 系列 ETF 分別追蹤標普 500 指數中的不同產業,讓我們無須逐一分析數十隻個股,也能比較各板塊的表現。
本例選用了以下五隻產業 ETF。
XLK:科技
XLV:醫療保健
XLE:能源
XLF:金融
XLI:工業
TradingView 的「比較(+)」功能可讓我們將這五隻 ETF 加入同一張圖表。切換至百分比刻度後,便能以相同起點比較其表現,觀察彼此的強弱
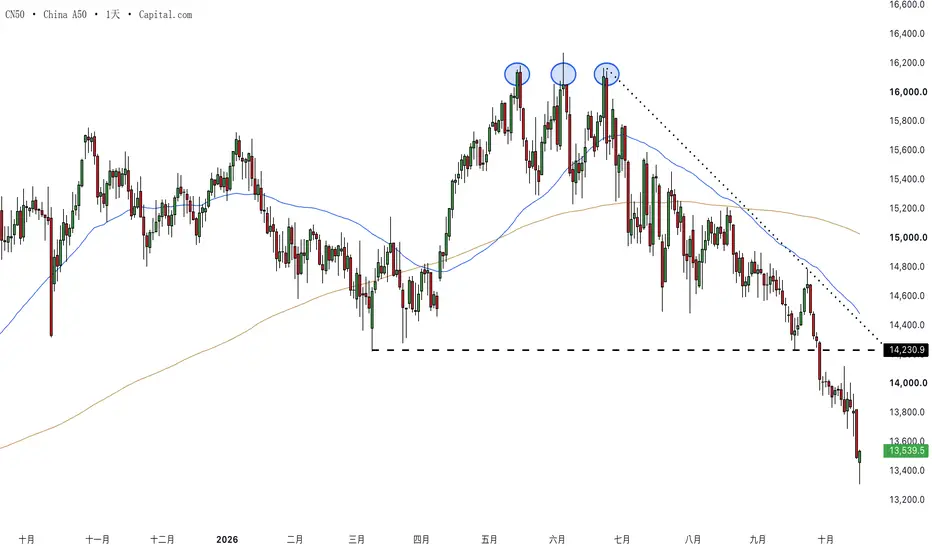
解讀中國股市的拋售潮中國股市持續受壓,中國 A50 指數較夏季高位已下跌逾 15%。技術走勢明顯偏淡,但若能了解跌勢背後的原因,我們便能掌握指數表現以外的更多資訊。
對活躍交易者而言,識別下跌趨勢只是第一步。了解背後的壓力來源,有助我們看清弱勢集中在哪些領域,以及哪些變化可能預示市況轉變。
是甚麼推動股市下跌?
近幾個月,中國股市面臨多重壓力。路透社報道指出,市場憂慮早前由人工智能(AI)熱潮帶動的升勢已令科技股估值偏高,加上全球債券殖利率上升,以及內需前景持續不明朗,這些因素共同構成了不利的市場環境。
科技股首當其衝。投資者開始質疑,股價估值是否已遠遠超出盈利預期所能支持的水平。全球債券殖利率上升亦加重了壓力,尤其影響估值高度依賴未來盈利的科技企業。
中國國內經濟亦帶來另一重挑戰。消費支出仍然疲弱,房地產市場持續面臨困境,不過部分製造業領域則展現出較強韌性。值得留意的是,在相同背景下,各板塊的表現卻有明顯差異。
過去三個月,中國科技股下跌逾 20%,工業及原材料板塊亦遭遇大幅拋售。相比之下,能源及房地產板塊則各自上漲約 5%。
中國股市各板塊表現
過往表現並非未來結果的可靠指標
這一
小時圖波段假突破形態:真正值得關注的是甚麼?對於較短線的波段交易,小時 K 線圖是常用的分析週期。它既能提供足夠細節,協助辨識市場結構的變化,也能過濾掉部分極短週期日內圖表的雜訊。
其中一種較容易辨識的波段交易形態,是價格在既有支撐位或阻力位出現假突破:價格短暫突破某個價位,隨後卻反轉,回到原有結構之內。這類形態之所以值得留意,是因為它反映市場曾嘗試朝某個方向推進,卻未能延續走勢。
不過,辨識出假突破,與判斷它是否已演變成更具意義的走勢,是兩回事。那根顯示價格受阻回落或獲承接回升的 K 線,可能是整個形態中最搶眼的部分,卻未必提供最多資訊。
最初的探底回升
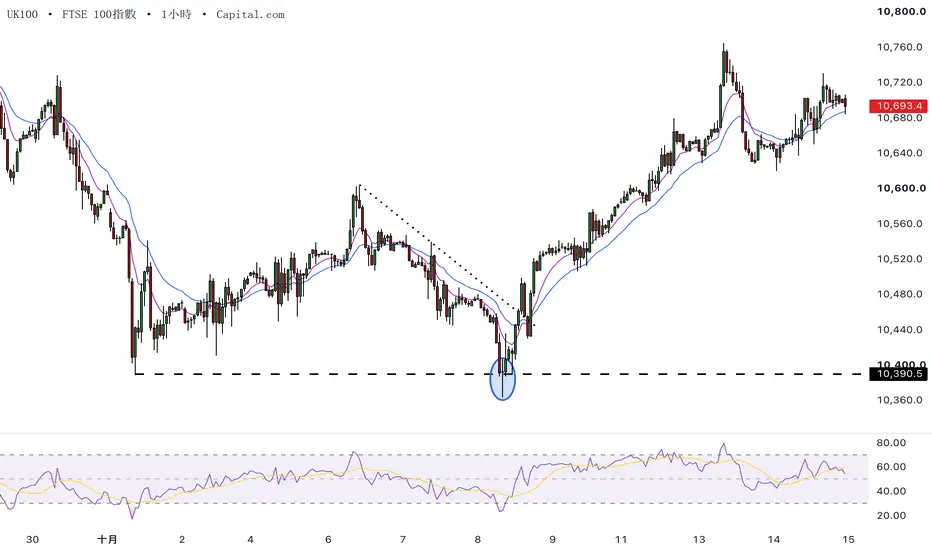
富時 100 指數近期的小時圖走勢,提供了一個實用的例子……
上週,指數回到既有的波段支撐區,短暫跌破後,便在同一根小時 K 線內大幅回升。
相對強弱指數(RSI)當時也已進入超賣區,反映此前跌勢的力度。不過,超賣讀數並不一定代表賣壓已經耗盡。在持續的下跌趨勢中,市場可以長時間處於超賣狀態,尤其是在動能強勁時。
這個例子值得關注之處,在於下行動能已處於偏極端水平,同時價格在既有支撐區獲得承接。這次假跌破顯示,賣方未能延續跌勢;但整體小時圖結構仍然偏空,價格依然位於向下傾
從受阻到反轉回頭看走勢時,反轉形態往往顯得一目了然。當價格已明確朝相反方向移動,我們很容易回到先前的高點或低點,找出那根看似標誌着轉折的K線。
但在走勢當下,情況通常沒有那麼清晰。價格受阻可能是反轉的起點,也可能只是原有趨勢中的一次回調。歐元兌美元近期的走勢,正好說明市場證據如何從最初的受阻訊號逐步累積,直到價格結構出現更值得關注的變化。
受阻訊號引起注意
歐元兌美元在8月持續強勢上漲,隨後日線圖上出現鑷子頂形態。兩根K線觸及相近的高位,卻都未能進一步上破,初步顯示買方難以維持升勢。
接下來的走勢進一步強化了這個警訊。歐元兌美元急跌,較快的9日指數移動平均線(EMA)也開始轉向下方,朝較慢的21日EMA靠近。
歐元兌美元日線圖
過往表現並非未來結果的可靠指標
不過,此時必須區分兩件事:價格在高位受阻,並不等於趨勢已經反轉。
鑷子頂告訴我們,高位附近的市場行為出現了變化;隨後的下跌則表明,賣方有能力推動一段幅度可觀的反向走勢。但我們仍無法確定,這是持續轉向的開端,還是整體升勢中的一次回調。
因此,反轉K線有參考價值,卻不必被視為獨立的交易訊號。它能提醒我們留意市場
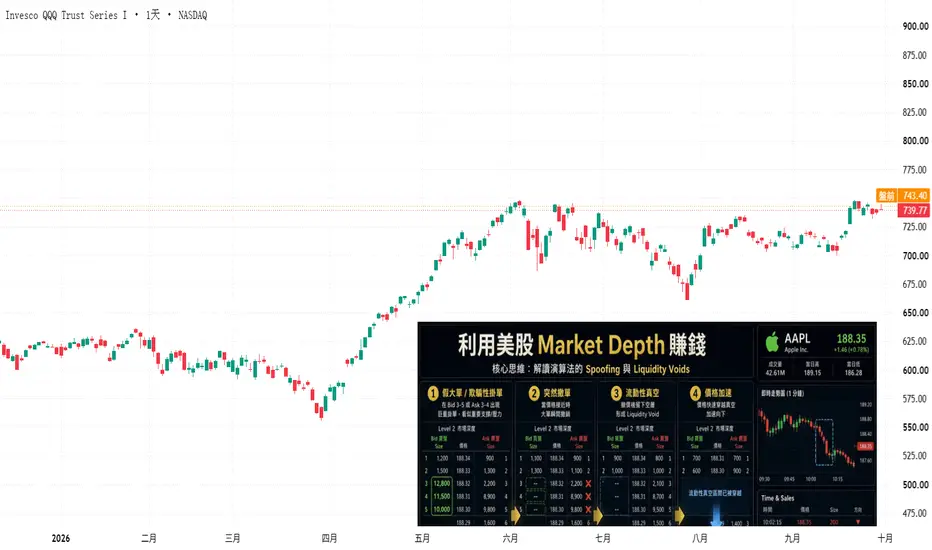
設定專門造淡策略的竅門(二)上一篇文章中己提及,如果只想尋找造空訊號,其中一個方法是參考Market Depth及 Order Flow。
首先所謂的Market Depth就是 Bid 1–5(買盤) 與 Ask 1–5(賣盤) 的掛單價與掛單量變化。
Ask 1 - Ask 5(賣一到賣五): 代表市場上賣方排隊等待成交的最低五個價格,價格由低到高排列。Ask 1 是目前最便宜的賣價。
Bid 1 - Bid 5(買一到買五): 代表市場上買方排隊等待成交的最高五個價格,價格由高到低排列。Bid 1 是目前最高、最接近成交的買價。
筆者這次講解的主要是針對美股而非港股,美股與港股的盤路分析方法有很大的分別,同一樣的方法雖應用在美股有效,但應用在港股上則完全不同,原因是美股是高度碎片化的市場,有幾十個交易所,而且高頻交易(HFT)佔整體的成交量超過八成。
所以,大家看到 Level 2 五檔報價(Bid/Ask 1-5)中,有高達 80% 以上都是閃爍、隨時準備撤銷的「影子訂單(Phantom Orders)」。美股因為採取電子通訊網路(ECN)多路撮合機制,加上演算法能在微秒(Micro
趨勢日是如何逐步顯現的收盤後,要辨認趨勢日並不難。更值得思考的是:在交易時段仍在進行時,我們能否從盤面看出一些端倪?
Meta 近期的急漲就是一個例子。明確的催化因素帶動股價在開盤後迅速上行,但突破本身只是第一個訊號。隨後的價格走勢,才逐步揭示了當天的行情特徵。
開盤走勢引起關注
Meta 在當天開盤前已有明確的催化因素。該公司新推出的 Muse AI 代理工具在早期獲得市場關注,加上分析師上調目標價,進一步提振了市場對這隻股票的情緒。受 Muse 相關熱度帶動,Meta 在交易時段內急漲,買盤興趣再度升溫。
不過,對我們的分析而言,催化因素只是起點。第一張五分鐘圖表顯示了開盤後實際發生的情況。
Meta 迅速突破前一交易日高點,以及日線圖上的一個阻力區。更值得留意的是,成交量也明顯放大。價格加速上行、突破關鍵價位與市場參與度上升,三者同時出現。
Meta 五分鐘K線圖:開盤後的擴張走勢
過往表現並非未來結果的可靠指標
這些訊號並不代表當天必然會形成趨勢日。開盤走勢可能迅速逆轉,尤其是市場對催化因素抱有較高預期時。現階段的證據表明,盤面出現了不同尋常的變化,但我們仍須觀察市場在突破後如何
根據你真正想解答的問題,選擇合適的時間週期兩位交易者在同一時間觀察同一個市場,卻可能各自關注截然不同的價格走勢,而兩者都有其道理。這種差異未必來自對市場的解讀,更多時候取決於他們希望捕捉哪一種行情。
這正是選擇時間週期的重要之處。切換至較短的時間週期,可以看到更多細節,但細節更多,不代表更有用。分析時應給予哪個時間週期最大的權重,應取決於我們真正想回答的問題。
從較大級別的市場結構入手
選擇主要分析週期之前,最好先對預計的交易持倉週期有個大致概念。我們不必確切知道一筆持倉會維持多久,但預期在數週內逐步發展的交易構想,與預期在同一交易日內完成的交易構想,所要捕捉的行情規模顯然不同。
黃金目前的走勢就是一個很好的例子。從日線圖入手,我們會立即注意到 6 月和 7 月形成的主要低點,以及其後一路上漲至 8 月波段高點的行情。這些都是重要的參考點,因為它們界定了近幾個月塑造市場格局的主要走勢。
50 日和 200 日簡單移動平均線則提供了另一層背景資訊。目前價格在 50 日均線附近交投,並處於 200 日均線下方,而兩條均線均未呈現通常伴隨明確趨勢的陡峭斜率。結合主要波段轉折點,我們便能在進一步觀察細節之前,先掌握市場的整體輪廓
區間掃蕩 K 線出現後,行情會如何發展?重大消息有時會引發劇烈波動,令價格走勢與此前的行情截然不同。有時,一根 K 線不只是突破原有區間,而是在穿越該區間的大部分甚至全部範圍後,再向外突破,實際上重塑了短線交易格局。
我們將這種 K 線稱為「區間掃蕩 K 線」。這並不是替大型消息 K 線或吞噬形態換個名稱。判斷的關鍵,在於這根 K 線與此前價格結構的關係,以及最初一輪劇烈波動過後,價格如何演變。
當一根 K 線掃過整個區間
8 月底,聯儲局主席 Kevin Warsh 在傑克遜霍爾發表演說後,EUR/USD 便出現了一個相當清晰的例子。這番言論促使市場迅速重新評估美國利率前景,美元隨之走強。
消息公布前,EUR/USD 已在五分鐘圖上一個相對明確的區間內交易了數小時。消息傳出後,價格先向上突破區間上沿,隨即急劇反轉。在同一根 K 線內,EUR/USD 回落並穿越此前幾乎整個交易區間,最終明確跌破區間下沿。
EUR/USD 五分鐘 K 線圖
過往表現並非未來結果的可靠指標
這正是區間掃蕩 K 線與一般突破或吞噬形態的分別。一般突破可以從接近區間邊緣的位置開始,再向外延伸;吞噬 K 線則只需覆蓋緊
設定專門造淡策略的竅門(一)每當股市上升了一段時間之後,總有人在高位一直唱淡,甚至強調自己已入市Long Put等大跌,筆者可以肯定這大多不會是真的,又或者入市的「注碼」根本很小。Long Put 會輸時間值,而且可能不斷到期股市也未真正大跌,不斷轉倉的成本根本很大。
若果是炒期指,在高位沽期指等股災來臨就更困難,除非只沽一張細期,否則壓力根本很大。專門造淡的策略,其中一個竅門就是只能集中賺跌浪的「中間」部份。不過,若果是短炒或Day Trade反而較容易處理,但若想賺取暴利,其實即使只賺「中間」部份也不容易。
2008年金融海嘯期間,有朋友沽空期指,他採用的方法是跌浪明顯出現時,先沽10張,再沽20張,再沽40張,就是只想賺跌浪的「中間」部份,但期間仍然遇上反彈,曾被要求「補孖展」數百萬元,結果雖然他捱過了,也賺了豐厚的利潤,但他也直言即使股災期間造淡,要賺錢也確實一點也不容易。
跌市的速度較升市快很多,不可能賺盡整個跌浪,只能賺中間的部份,而且確實不能太貪。最重要的是,在設計交易策略時,訂立的平倉準則與造好是完全不同的。若果希望賺盡整個跌浪,由於跌浪運行的時間較短,中途逆轉反彈的幅度也有可能很大,每次
主動式與被動式交易管理單筆交易的結果,幾乎可以讓任何交易管理方式看起來都很有效。當市場形成新的結構時,把止損收緊至該結構下方,並在價格反轉前不久離場,主動式管理看起來便完美發揮了作用。相反,如果在同一段走勢中採用反應較慢的移動止損規則,額外回吐的利潤可能會顯得毫無必要。
但只要情況倒過來,結論便可能完全不同。採用主動式管理的倉位可能在正常回調期間被止損離場,而被動式管理則能讓倉位繼續持有,把握趨勢的下一段走勢。
因此,我們不應根據單筆交易的結果來判斷主動式與被動式交易管理的優劣。真正重要的是,我們能否在足夠多的交易中貫徹採用同一種方法,從而有效評估其優點與不足。
主動式管理
近期黃金四小時圖上的升勢為我們提供了一個實用例子。為便於說明,我們假設在價格突破8月初的盤整區間時進場,並將初始止損設於支撐這一交易機會的結構下方。
主動式管理會在進場後繼續解讀市場走勢。隨著金價上漲並形成新的盤整區域,新的市場結構已出現在遠高於原始止損的位置。這讓我們有機會重新評估風險,並把止損上移至新區間下方。
黃金四小時K線圖:主動式交易管理
過往表現並非未來業績的可靠指標
這種方法的吸引之處在於
為何債券殖利率對每位交易者都至關重要債券市場正在釋放一個愈來愈難以忽視的訊號。美國10年期公債殖利率已攀升至約5%,突破前一波高點,重返2023年以來的高位。
對於交易標普500指數、黃金或歐元兌美元的交易者而言,或許很容易認為債券市場只是債券專家的領域。然而,殖利率會直接影響這些市場所處的交易環境,包括股票估值、持有黃金的機會成本,以及左右匯率走勢的相對利率預期。
重點並不在於試圖預測債券殖利率下一步會走向何方,而是理解殖利率變動對我們實際交易的市場意味著什麼,並認識到不同市場的答案並不相同。
從殖利率談起
美國10年期公債殖利率提供了一個實用的觀察起點。今年大部分時間,殖利率一直呈現上升趨勢,而近期的加速上揚更使其突破前一波高點,重返2023年所見的高位。
財政疑慮、持續的通膨壓力,以及政府借貸前景,都在其中扮演了一定角色。不過,對交易者而言,更值得關注的問題是其他市場對此有何反應。
美國10年期公債殖利率日線圖
過往表現並非未來結果的可靠指標
債券價格與殖利率呈反向變動,因此殖利率上升代表債券價格下跌,同時也反映市場要求更高的報酬率。然而,這並不構成適用於所有市場的普遍避險訊號
VWAP 漏斗解析錨定成交量加權平均價(Anchored VWAP)通常以單一參考點使用,用來衡量自某個重大事件、重要高點或低點以來,市場成交價格的成交量加權平均值。但如果在同一張圖表上加入兩條錨定 VWAP,便可從不同角度觀察市場。
當分別錨定於相反波段高低點的 VWAP 開始收斂時,便可能形成我們所稱的「VWAP 漏斗」。近期布蘭特原油走出了一個相當清晰的例子,而歐元兌美元目前也正在形成類似結構。透過比較兩者,我們可以更深入了解這類漏斗能提供哪些訊息,以及其局限所在。
如何建立 VWAP 漏斗
第一步是選定錨點。
我們不應隨意在圖表上選取錨定 VWAP 的起點,而是要找出兩個對目前市場結構具有重要影響、方向相反的波段轉折點。其中一條 VWAP 錨定於波段高點,另一條則錨定於波段低點。
近期的布蘭特原油便是一個很好的例子。上方 VWAP 錨定於重要波段高點,下方 VWAP 則從隨後出現的波段低點開始計算。
隨著新的交易持續發生,極端高低點附近成交價格的影響會逐漸減弱。上方 VWAP 開始下滑,下方 VWAP 則開始上升,令兩者之間的距離逐步收窄。
最終便形成漏斗。
布蘭特原油日
美元兌日圓:你會進行第二筆交易嗎?交易中最困難的環節之一,並非尋找交易形態,而是在一個幾乎完全相同的形態剛剛失敗後,仍願意把握下一次機會。
美元兌日圓近期的價格走勢正好提供了一個值得參考的例子。在第一波急跌後,該貨幣對形成了一個看似有效的交易形態,預示第二段跌勢可能展開,但最終未能成功。不到兩週後,一個非常相似的形態再次出現,交易者因而面臨一個棘手的問題:你會再次進行同一筆交易嗎?
第一個交易形態
美元兌日圓自7月底高位急劇反轉,改變了市場的走勢特徵。首輪跌勢異常猛烈,美國與日本的協同行動進一步推動該貨幣對大幅下挫。
隨後的回升走勢則截然不同。美元兌日圓並未以同樣迅速的速度扭轉跌勢,而是透過一連串實體較小、彼此重疊程度較高的日K線緩步走高。
對於等待第二段跌勢的交易者而言,這種反差相當重要。第一波走勢迅速且方向明確,而其後的回升則較為緩慢,更具修正性質。價格亦持續位於阻力位下方,而從7月高點繪製的錨定成交量加權平均價(Anchored VWAP)正向下靠近價格。
8月19日,美元兌日圓形成一根大型看跌K線,一舉跌破回調趨勢線,並收於接近日內低點的位置。
美元兌日圓日K線圖:第一個交易形態
較低時間週期如何提升交易精準度高時間週期的交易形態可以告訴我們,潛在機會可能在何處形成,但不一定能提供最有效率的交易方式。日線K線可能掩蓋大量價格走勢,而逐步切換至較低時間週期,則能揭示高時間週期圖表上無法觀察到的市場結構。
近期 GBP/USD 在一個明確阻力位反轉,正好提供了一個實用案例。日線圖上看似相對簡單的受阻回落,在四小時圖和一小時圖上會逐步呈現更多細節,讓我們有機會更精準地界定進場位置與風險。
先從大局著手
當我們已經有理由關注市場中的特定區域時,較低時間週期才最具參考價值。如果缺乏這一背景,更多細節可能只會帶來更多雜訊。
日線圖顯示,GBP/USD 近期再次上探約 1.3660 的阻力區域,該區域曾在今年稍早限制匯價上行。價格首次突破這一水平未能成功,雖然一度升穿阻力位,最終卻收於其下方。
這次假突破初步顯示,買方難以在阻力位上方站穩。隨後出現兩個內包日,波動率逐漸收窄,最終 GBP/USD 向下突破。
GBP/USD 日線K線圖
過往表現並非未來業績的可靠指標
單從日線圖來看,整個走勢相對清晰:測試阻力位、受阻回落、盤整,然後向下突破。
問題在於精準度。如果交易者
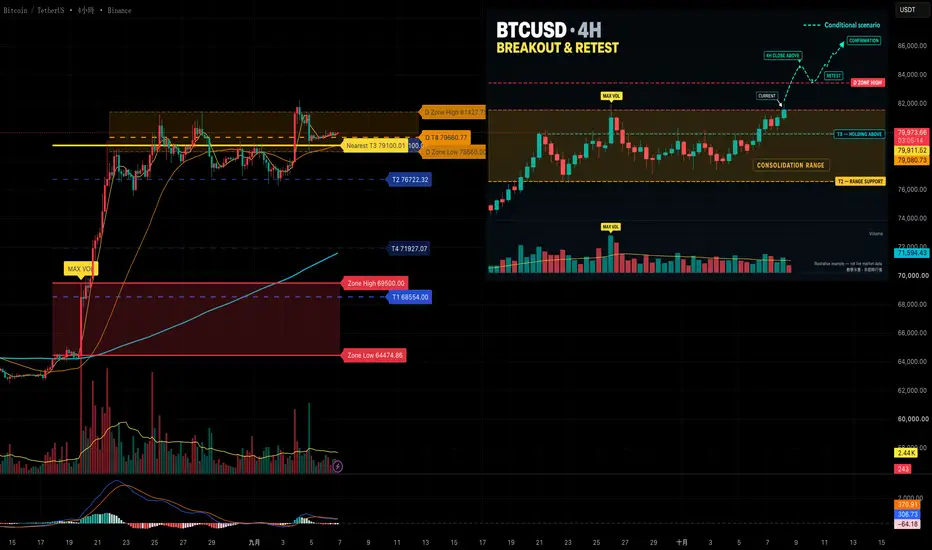
HOW-TO: BTCUSDT 4H Volume Structure Breakout & RetestThis HOW-TO explains how to read a BTCUSDT 4-hour consolidation structure using Volume Structure Navigator Promax.
1. Current Structure
BTCUSD is currently shown consolidating between T2 and D Zone High.
T2 represents the lower structural support of the range, while D Zone High remains the upper boundary that price has not yet confirmed as broken.
Recent candles have moved above T3 and are beginning to hold above this level. This indicates an improvement in the short-term structure, but it d
固定範圍成交量分布圖應該從哪裡開始繪製?固定範圍成交量分布圖(Fixed Range Volume Profile)可以幫助我們了解,在特定一段行情中,交易活動最集中的價格區域。真正困難的地方,往往是決定這段分析範圍究竟應該從哪裡開始、又在哪裡結束。
並不存在一個永遠正確的區間。選取的範圍應反映您希望了解的市場階段,而隨著價格走勢發展,您想探討的問題也可能隨之改變。近期黃金的價格走勢,正好說明了如何運用固定範圍成交量分布圖,以及如何隨著行情發展調整分析範圍。
從您想衡量的走勢開始
在繪製固定範圍成交量分布圖之前,首先應明確界定您想分析的是哪一段市場走勢。
黃金此前在逐步收窄的楔形形態內盤整了數週,之後大幅向上突破。這次突破標誌著價格行為出現明顯轉變:金價迅速脫離盤整區間,最終觸及一條較長期的下降趨勢線。
初始升勢完成後,可以從兩個相對明確的節點建立成交量分布圖:楔形突破前的低點,以及其後漲勢首次受阻的高點。
黃金日線圖(縮小視圖)
過往表現並非未來結果的可靠指標
黃金日線圖(放大視圖)
過往表現並非未來結果的可靠指標
針對這段特定走勢繪製成交量分布圖,可以讓我們看出價格上漲期
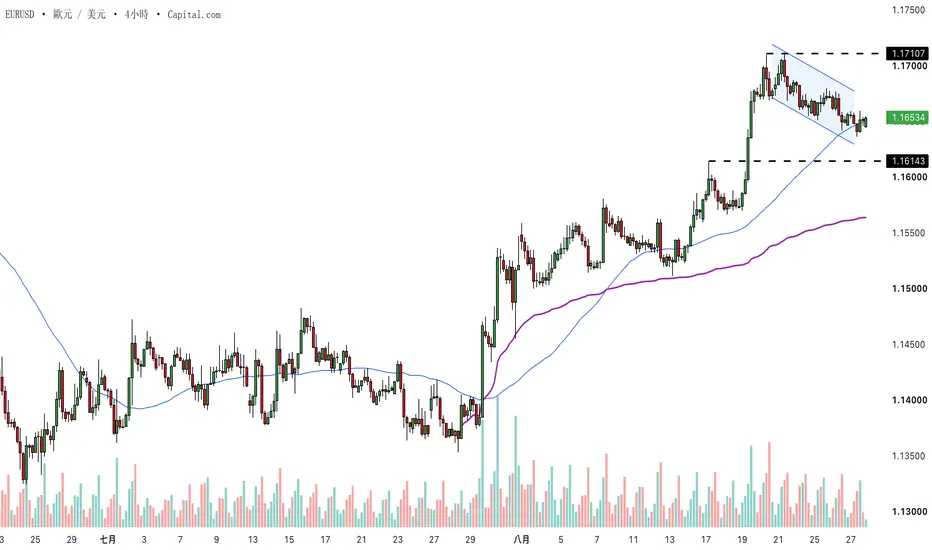
從歐元兌美元近期價格走勢中可獲得哪些啟示過去一個月,歐元兌美元持續穩步走高,但最值得關注的啟示未必在於走勢方向本身。這輪漲勢的演變方式,更能說明趨勢確立後動能如何發展。
從四小時圖來看,有三項特徵尤其值得留意:推進與盤整之間的關係、價格回調至錨定成交量加權平均價(Anchored VWAP)附近時的表現,以及市場在上漲過程中形成的價格結構。這三點都具有實際參考價值,也適用於歐元兌美元以外的市場。
推進與盤整
歐元兌美元本輪升勢最明顯的特徵之一,是價格真正大幅上漲的時間其實相對較短。大部分漲幅都集中在短暫的動能爆發階段,而這些階段之間則穿插著時間更長的盤整。
7 月下旬的突破便是第一個例子。歐元兌美元在一輪強勁推進後走高,隨後在接下來約兩週的大部分時間內橫向整理。8 月中旬,市場再次出現一輪動能推進,其後進入較窄幅的整固階段,之後下一輪推進再度帶動匯價上行。
歐元兌美元四小時K線圖
過往表現並非未來結果的可靠指標
這裡帶出了一項實用的交易啟示:當一輪推進走勢已經十分明顯時,價格可能早已完成相當一部分的漲幅。因此,兩輪推進之間較為平靜的階段同樣重要,交易者可藉此評估逐步形成的市場結構,並判斷若動能
篩選動能股事後尋找具有動能的股票並不困難,真正的挑戰在於辨識動能正在形成的個股,並從數百張圖表中篩出一份值得進一步研究的觀察名單。
股票篩選器能大幅提升這個流程的效率,但目的並非產出一份機械式的交易清單。相反地,我們可以結合價格強度、趨勢與參與度等多項指標,找出符合特定動能特徵的個股,再回到圖表本身,判斷這股動能是否真正值得跟進。
先看大盤
在尋找個股之前,先了解整體市場所處的環境會更有幫助。動能的形成並非獨立於大盤之外,同一套篩選條件在大盤全面上漲時運行,與在市場持續下跌時運行,結果往往截然不同。
標普500指數(S&P 500)提供了一個很好的參考背景……儘管近期出現回調,指數仍位於上升的50日與200日均線之上,延續了自春季低點以來的強勁反彈走勢。這並不代表所有出現動能的股票都會持續走高,但它說明我們正在一個大趨勢相對穩固的市場中尋找強勢股。
美股500指數日線圖
過往表現不能保證未來績效
這也是為何要從大盤開始的另一個原因。若持續採用完全相同的動能篩選條件,通過篩選的股票數量本身就能反映市場整體強勢的擴散程度。健康的市場上漲往往會篩出較多個股,而隨著市場環
阻力可能守住的三個早期訊號了解如何判讀關鍵阻力區附近的多空角力,對交易機會的篩選與持倉管理都可能帶來顯著影響。太早賣出,可能會逆勢操作,而原有趨勢其實仍具動能;等得太久,行情可能已經走完大半。真正的難點並不在於找出阻力位,而是辨識買方何時開始失去主導權。
富時 100 指數(FTSE 100)近期測試歷史高點,就是一個很好的例子。與其把焦點放在之後的下跌走勢,不如先看看價格行為出現的三個細微變化。這些跡象在跌勢加速前,已顯示阻力正變得愈來愈難突破。
1. 無法收於阻力位上方
第一個警訊往往不是價格無法突破阻力位。當趨勢強勁時,買方通常會推動價格突破重要價位,以測試市場是否願意接受更高的價格。
更值得關注的是收盤時的表現。
當市場一再向上測試並短暫突破阻力位,卻在收盤時回落至阻力位下方,這代表買盤正遭遇足夠的賣壓,使突破無法站穩。單次未能收於阻力位上方,還不足以判斷阻力一定有效,但這應該提醒交易者,更密切觀察之後再次測試該價位時的價格表現。
FTSE 100 日線 K 線圖
過往表現並非未來結果的可靠指標
在 FTSE 100 首次測試歷史高點時,買方一度將價格推升至阻力位上方,
布蘭特原油與兩條 VWAP 的多空角力過去一個月大部分時間,布蘭特原油一直受到兩股相互抗衡的宏觀敘事影響。一方面,中東地區的供應中斷持續為油價提供支撐;另一方面,需求預測轉弱及全球經濟增長放緩,則限制了油價持續上漲的空間。
要清楚呈現這種拉鋸局面,其中一個最直觀的方法,就是觀察兩條錨定成交量加權平均價(Anchored VWAP)。這兩條 VWAP 分別反映不同市場參與者開始對價格走勢產生影響的位置。
供需因素持續角力
目前的宏觀環境依然釋出相互矛盾的訊號。一方面,霍爾木茲海峽的航運受阻、替代出口路線受限,以及全球原油庫存下降,持續為油價提供重要支撐。
國際能源署(IEA)估計,7 月全球原油庫存大幅下降,反映原油運輸量減少所造成的物流中斷。
另一方面,市場卻呈現截然不同的局面。IEA 與 OPEC 均已下調需求預期,反映市場對全球經濟增長的憂慮持續升溫;與此同時,美國原油庫存意外大幅增加,也進一步強化了部分市場供應仍然充裕的看法。許多機構仍預期,隨著供應鏈逐步恢復正常、需求轉弱,布蘭特原油價格可能在年底前進一步走低。
兩條 VWAP 的多空角力
目前圖表上其中一個較值得關注的特徵,就是兩條錨定
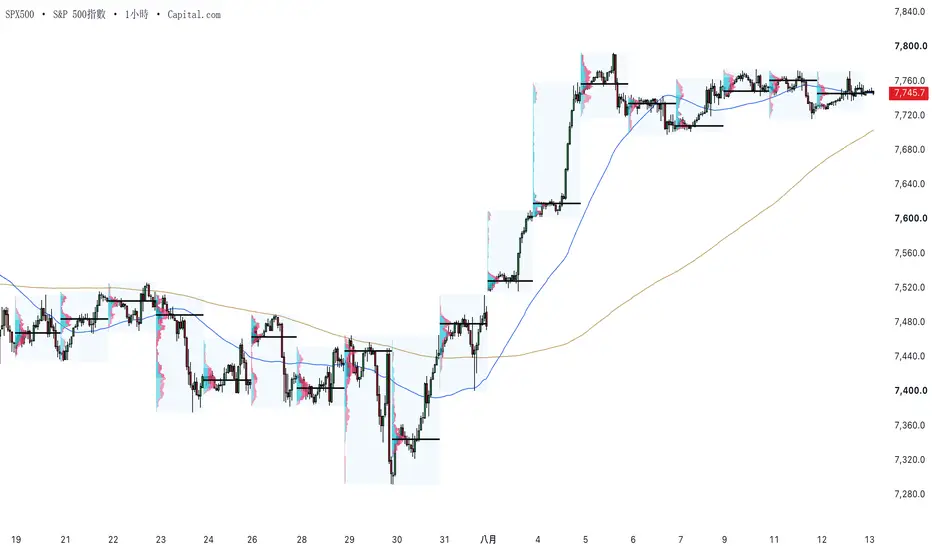
為什麼前一交易日的控制點(PoC)值得關注多數交易者會在交易時段開始時,先標記前一交易日的高點與低點。這些價位往往能為接下來的行情提供實用的參考框架,幫助判斷動能曾在哪裡加速,或買賣雙方曾在哪些位置失去信心。然而,還有另一個經常被忽略的參考位置,它反映了市場先前最集中進行交易的價位。
前一交易日的 控制點(Point of Control,PoC) 源自時段成交量分布圖(Session Volume Profile),代表上一個交易時段中成交量最大的價位。它並不是買入或賣出訊號,也不應被直接視為支撐或阻力。相反,它是一個實用的參考點,有助交易者了解市場先前在哪個價位形成了最高程度的價格共識。以下三點尤其值得留意。
強勁趨勢通常伴隨價值區上移
強勁趨勢其中一個值得留意的特徵,是其背後不只是價格本身的變化。當市場持續走出趨勢時,控制點往往會隨著每個交易時段逐步上移。
這代表市場並非只是推升至更高價位後便立即遭到拋售。相反,隨著買賣雙方越來越願意在較高價位成交,交易活動最集中的區域也逐步向上移動。
這並不保證趨勢會持續,但至少顯示市場正在接受較高的價格,而不只是短暫觸及這些價位。
US500 五分鐘K線圖