HHP dựa vào tương quan với DHC-----------------------------------TA-------------------------------------------
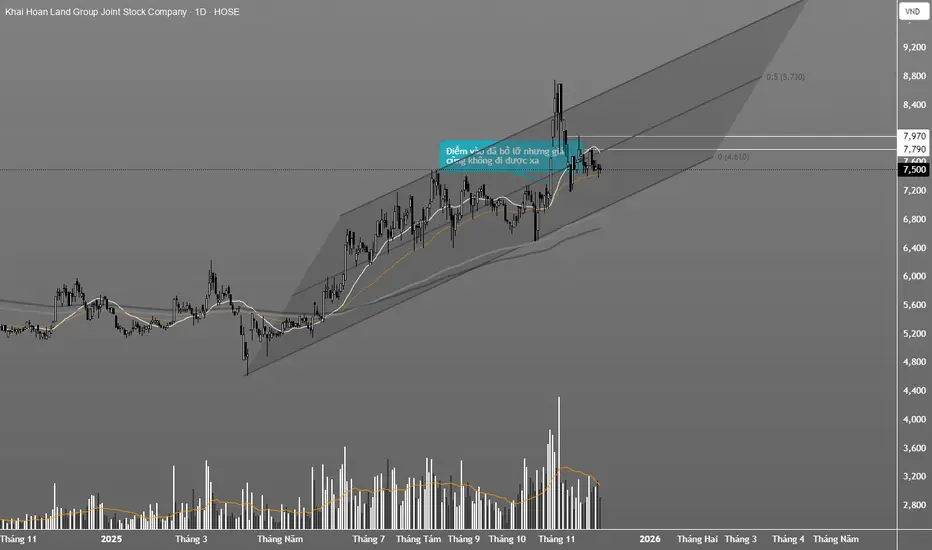
Đạt các chỉ tiêu theo Minervini với sức mạnh giá vượt trội so với thị trường chung
- Bất lợi là hiện khối lượng giao dịch chung còn nhỏ nên chỉ nên dành một lượng tiền vừa phải cho mã này
11-11-2025 là điểm vào đầu tiên. Có thể bồi thêm khi giá đi lên và báo cáo các kỳ sau khẳng định sự tăng trưởng thật sự
-----------------------------------FA--------------------------------------------
DHC sở hữu nhà máy giấy lớn n
KHG - Swing trade cùng kỳ vọng đầu sóng BDS Đây là Swing trade chứ không phải là khuyến nghị đầu tư.Mọi lệnh đều phải có cài SL rõ ràng
-------------------------------
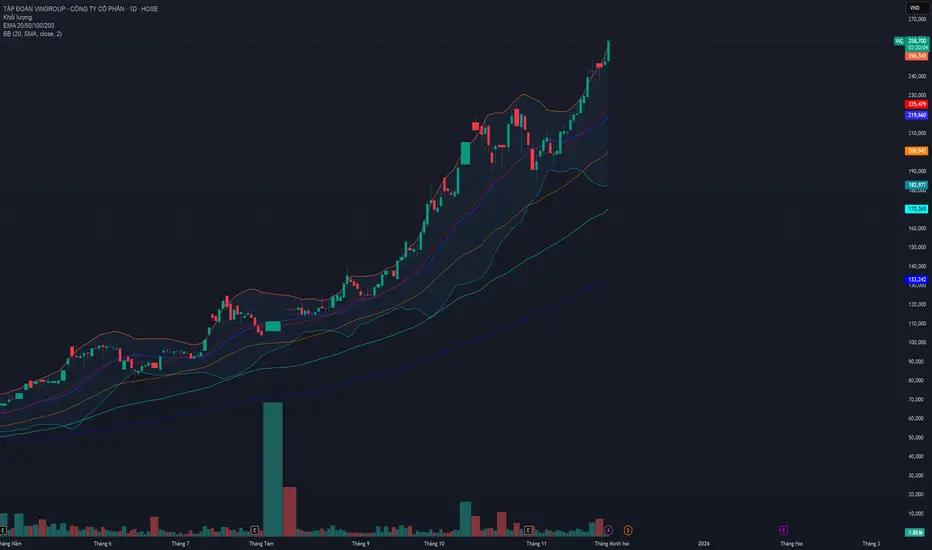
Thị trường hiện tại đang trong tình trạng "Họ Vin càng tăng thì NDT càng thận trọng"
- Đề xuất : Trade với 25% vol
Plan 1 : Chờ một cú test lên lại 2 đường trắng ở trên có nén (sau đợt bán ra hàng) rồi bức phá sẽ là một điểm vào tiềm năng.
Plan 2 : Giá dao động biên độ nhỏ trong vài tuần nữa thì có thể vào ngay khi bức phá
Kỳ vọng :
- DT, LN đột biến với ngành mô giới bất
VIC - Còn Tăng Tới Khi Nào? Cổ phiếu VIC đang có diễn biến nằm ngoài phạm vi dự báo của phần lớn mô hình định giá, với mức tăng hơn 500% từ đầu năm và P/E vượt 100 lần. Một yếu tố quan trọng là cổ phiếu VIC tiếp tục được sử dụng như tài sản góp vốn trong nội bộ hệ sinh thái, đồng thời có thể quy đổi thành tiền hoặc dùng làm tài sản đảm bảo cho các cấu trúc vay vốn đa dạng. Trong bối cảnh tổng nợ hợp nhất cao và nhu cầu duy trì dòng vốn hỗ trợ VinFast, việc giữ giá cổ phiếu ở mức cao đóng vai trò trọng yếu đối với giá trị T
SHB - Tăng trưởng mạnh, nâng vốn, dư địa NN mua----TA---
Chờ thêm để giá hình thành nền cứng và break để vào đủ hàng
(Giờ cũng có thể gom ít làm nền, cũng mới đầu sóng lớn, nới lỏng tiêu chí tý :d )
- Đợt chỉnh này cũng nằm trong các danh sách cổ phiếu kháng cự mạnh với RS > 80% ( theo Fireant)
-----FA-----
- Nửa cuối 2025 tăng trưởng doanh thu , LNST > 50%, Nợ xấu chững lại và giảm nhẹ
-----Kỳ Vọng-----
- Nâng vốn trên 50.000 tỷ
- Nằm trong danh sách được các quỹ mua khi nâng hạng TTCKVN
- Room nước ngoài còn nhiều. NN sở hữu 3.65%
Dự kiến
HDG - Lọc RRG trong thị trường biến động "kỳ lạ" Đây là góc nhìn swing trade, không phải khuyến nghị đầu tư ------------------------------------
24/11/2025 Xuất hiện trong bộ lọc RRG tuần này có HDG một lựa chọn thay thế cho DIG (Trong ngắn hạn sắp tới có vẻ mạnh hơn) cùng ngành BDS.
Hiện thị trường chung đang rất "phân hóa" với việc dùng trụ kéo chỉ số như ( họ VIC, VNM...) trong khi phần đa đều giảm hoặc đi ngang rất khó để nhận định.
- Trade với vol nhỏ trong lúc này là cần thiết ( khoảng 20 - 30% so với lệnh bình thường)
Kịch bản theo dõi
DIG - Đầu con sóngLý do chọn DIG :
(1) Trong 3 ngành chính : Bank - Chứng - Thép + BDS của thị trường chứng khoán VN. mỗi dòng tôi thường chọn 2 cổ phiếu để trade. BDS thì tôi chọn DIG và CII. Con sóng phục hồi từ đáy tôi đã chọn CII và nó đã tăng với nhiều gap. Nên chu kỳ mới này tôi chọn DIG theo suy luận những gì thể hiện ở đầu tư công cũng như BDS khu vực Q2 ( dù vẫn còn tăng giá phái trước) đã rõ. DIG thì với đặc điểm đất tăng nóng ở giữa và cuối chu kỳ.
(2) DIG đang tạo nền 1 đầu tiên rấtđẹp, chỉ số RS vs V
Nhận định FPT sau phiên 20/11/2025FPT
Sau một giai đoạn bị làm giá /manipulation. FPT đang trong đà phục hồi, và hiện đã chỉnh về biên dưới của chu kỳ tích lũy/accumulation sau thuế quan. Mô hình AMD cơ bản của các trader TA đã ẩn hiện.
/Trading T+ hay tích sản thì vùng 98 -99 hiện tại đều phù hợp để nhà đầu tư mở HOSE:FPT vị thế
Ý tưởng giao dịch VCI 3/11Sau khoảng thời gian dài nhóm chứng khoán trầm lắng và giảm mạnh thì đoạn này một số nhóm cổ phiếu ngành chứng khoáng bắt đầu cho dấu hiệu tạo đáy. Có lẽ trước tiên đó là VCI
Với sự hồi phục mạnh mẽ của cổ phiếu FPT, tự doanh VCI đang hưởng lợi từ việc nắm giữ cổ phiếu FPT từ nền giá thấp với khối lượng lớn.
Ngoài ra, VCI cũng mới thay đổi Tổng giám đốc sau khi anh Tô Hải từ nhiệm, dự kiến sẽ mang lại làn gió mới cho Vietcap HOSE:VCI
Ý tưởng giao dịch cổ phiếu VIC 5/11Khi gã khổng lồ phải ngủ đông, vâng đúng vậy VIC đã có đà tăng vô cùng ấn tượng tuy nhiên càng lên cao VIC đang dần suy yếu rõ
Ngắn hạn: Mô hình 2 đỉnh với sự phân kỳ của chỉ báo, cẩn báo điều chỉnh ngắn hạn từ 2-3 tuần đối với cổ phiếu VIC.
Trung hạn: Xu hướng tăng được thể hiện rõ, chờ mua tại các vùng giá có nền
Dài hạn: Xu hướng tăng mạnh
Khuyến nghị: Nhà đầu tư đang có vị thế cổ phiếu VIC nên cẩn trọng và đặt chặn lãi và bán cổ phiếu khi thấy suy yếu của lực cầu tại cổ phiếu này HOSE:VIC
Khuyến nghị MUA VPB, Upside 37.9%Luận điểm đầu tư:
(1) Tăng trưởng tín dụng vượt trội
Kết thúc 9T/2025, dư nợ tín dụng hợp nhất của VPBank đạt ~ 912.000 tỷ đồng, tăng 28,4% so với đầu năm.
Huy động tiền gửi và giấy tờ có giá riêng lẻ tăng 27,8% so với đầu năm.
Ngân hàng đặt mục tiêu tăng trưởng tín dụng cả năm 30% - 35%.
(2) Tỷ lệ nợ xấu (NPL) hợp nhất theo Thông tư 31 được kiểm soát dưới 3% tại cuối quý III/2025.
Tỷ lệ NPL riêng lẻ ở ngân hàng mẹ đạt ~ 2,23%.
Ngân hàng cũng nhấn mạnh chi phí tín dụng (trích lập dự phòn
Ý tưởng giao dịch cổ phiếu NLG 7/11Cổ phiếu NLG
Giá hiện tại 37.950
Giá mục tiêu: 40.900
Upside 7,7%
Cắt lỗ: <35.600
Luận điểm
Cơ bản:
9 tháng đầu năm, doanh thu và lợi nhuận ròng của NLG lần lượt đạt gần 3,941 tỷ đồng và 354 tỷ đồng, gấp gần 5 lần và 23 lần so với cùng kỳ
Nam Long vừa công bố thông tin về việc hoàn tất thủ tục chuyển nhượng 15,1% VDL tại CT TNHH Thành phố Waterfront ĐN, NLG cho biết LN từ vụ này sẽ được ghi nhận trong quý cuối năm [
Kỹ thuật : Sau nhịp điều chỉnh từ vùng 41 về 36, cổ phiếu đã tạo đáy
Khuyến nghị MUA: NLG: ~37, Target: 50 (Upside ~30%)Luận điểm đầu tư:
1. Tiến độ pháp lý tích cực
- Quý 2/2025, loạt dự án của NLG ghi nhận bước tiến quan trọng về pháp lý, tạo điều kiện mở bán cuối 2025 – đầu 2026.
- Izumi City: ngày 16/06, UBND TP Biên Hòa phê duyệt điều chỉnh quy hoạch 1/500, sớm hơn kỳ vọng. Đây là dự án trọng điểm 170ha bên sông Đồng Nai, tổng vốn ~8.500 tỷ.
- Mizuki Park: đã có GPXD phân khu cao tầng CC5 và GP mở bán LK11.
- Paragon (Đại Phước, Nhơn Trạch): được cấp GPXD.
- Southgate – Waterpoint GĐ1 (Long An): được chấp
Ý tưởng giao dịch cổ phiếu VPB tháng 11/2025Chào anh chị nhà đầu tư, sau nhịp điều chỉnh chung toàn thị trường vừa qua VPB cũng không nằm ngoài số đó đã có mức chiết khấu giá cổ phiếu tương đối tốt. Tính từ đỉnh ngày 21/8 đã giảm hơn 26%
VPB giá đang nằm gần đường dao găm Ichimoku ở mức giá 27500 đồng. Chỉ báo MFI cũng đang cho tín hiệu Bullish (tăng giá) trên khung thời gian ngày dù giá đang giảm xuống. Cho thấy rằng xung lực của cp VPB đang được tăng lên.
Ngắn hạn: Xu hướng giảm, hỗ trợ 27500, kháng cự 31300 và 34600
Trung hạn: Xu hư
Cổ phiếu Regal Group chính thức chấp thuận đăng ký giao dịchNgày 14/10/2025, Sở Giao dịch Chứng khoán Hà Nội (HNX) đã ban hành Quyết định số 4518/QĐ-SGDHN, chính thức chấp thuận đăng ký giao dịch cổ phiếu của Công ty Cổ phần Regal Group (mã chứng khoán: RGG).
Theo quyết định, 180.000.000 cổ phiếu của Regal Group, mệnh giá 10.000 đồng/cổ phiếu, được chấp thuận đăng ký giao dịch trên hệ thống của HNX, tương ứng với tổng giá trị chứng khoán đăng ký 1.800 tỷ đồng.
Dự kiến, cổ phiếu RGG sẽ chính thức giao dịch trong khoảng thời gian từ 24/10 – 11/11/2025, m
PTKT DXG (1W) – Pha tái tích lũy trong kênh tăng dài hạnCổ phiếu Đất Xanh (DXG) đang vận động trong kênh tăng trung – dài hạn hình thành từ năm 2020. Sau nhịp phục hồi mạnh từ đáy 2023, giá hiện đang có dấu hiệu điều chỉnh kỹ thuật, chuẩn bị cho chu kỳ tăng trưởng tiếp theo.
Phân tích cấu trúc giá:
• Xu hướng chủ đạo: Tăng dài hạn vẫn được duy trì trong kênh tăng.
• Hỗ trợ quan trọng: 15,500 – 16,000 (vùng đáy kênh tăng + vùng tích lũy cũ).
• Kháng cự trung hạn: 28,900 – 35,000.
• Kháng cự dài hạn: 92,400 (đỉnh lịch sử).
• Mô hình tiềm năng: Tạ
Phân tích kỹ thuật VPG (1W) – Chu kỳ tích lũy dài hạnSau giai đoạn điều chỉnh kéo dài từ đỉnh năm 2022, cổ phiếu VPG đang tiệm cận vùng hỗ trợ mạnh quanh 7,300 – 7,500, nơi từng là nền giá tích lũy trước khi bước vào chu kỳ tăng trước đó.
Phân tích cấu trúc kỹ thuật:
• Xu hướng dài hạn: VPG vẫn đang trong pha điều chỉnh của chu kỳ tăng lớn.
• Hỗ trợ mạnh: 7,300 – 7,500 (vùng nền cũ 2020).
• Kháng cự quan trọng: 16,000 và 45,400.
• Mẫu hình tiềm năng: Có thể hình thành mô hình “chu kỳ tích lũy – phục hồi – tăng trưởng” trong 3–5 năm tới.
• Kh
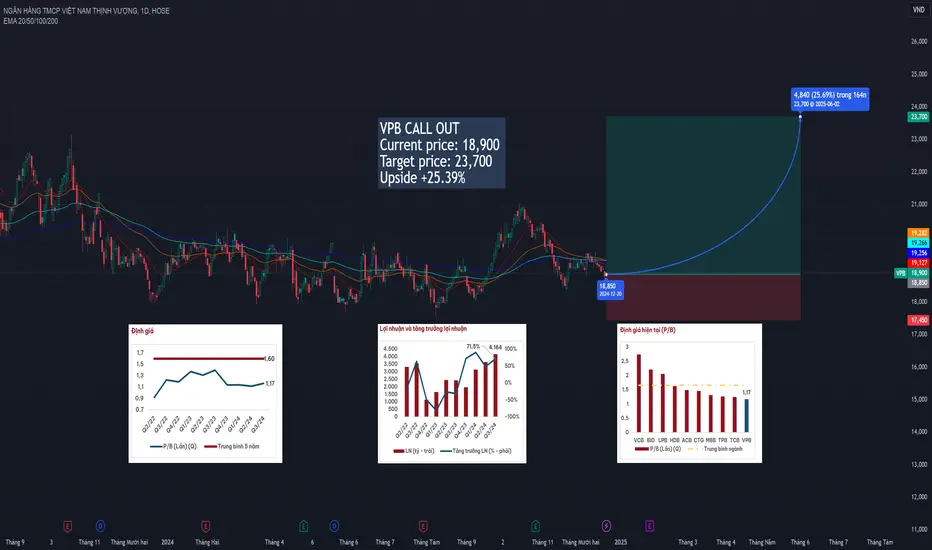
VPB - Cơ Hội Lợi Nhuận 25.39%Nhận định đầu tư:
Giá tham chiếu: 18,900
Giá mục tiêu: 23,700
Tiềm năng tăng giá: +25.39%
***Đặc biệt: VPB đang được hưởng lãi suất Margin 9.99%, nhà đầu tư có thể tham khảo để tối ưu hóa vốn đầu tư.
FE Credit đã bắt đầu có lãi trở lại nhờ việc tái cơ cấu hiệu quả và cho vay tiêu dùng dần hồi phục. Khi FE Credit phục hồi, lợi nhuận mang lại có thể lên đến hơn 3 nghìn tỷ mỗi năm
Tỷ lệ an toàn vốn (CAR) ở mức đầu ngành (15% cuối năm 2023) cùng với việc tiếp nhận tổ chức tín dụng yếu kém sẽ l
Ý tưởng giao dịch cổ phiếu bank #VPBÝ tưởng giao dịch cổ phiếu bank #VPB
Điểm mạnh
Tăng trưởng thu nhập và lợi nhuận khả quan, kinh doanh cho vay chiếm tỷ trọng lớn.
Cải thiện chất lượng tín dụng (nợ xấu giảm, tỷ lệ bao phủ tăng).
Vốn an toàn tương đối ổn (CAR ~ 15,5 %).
Định giá chưa quá “đắt” so với tiềm năng — có thể hấp dẫn cho nhà đầu tư trung – dài hạn.
Điểm yếu / rủi ro
Rủi ro tín dụng: nếu nền kinh tế suy yếu, khoản vay cá nhân / tiêu dùng có thể chịu ảnh hưởng mạnh.
Áp lực huy động vốn: nếu chi phí vốn tăng, biên