K线分析
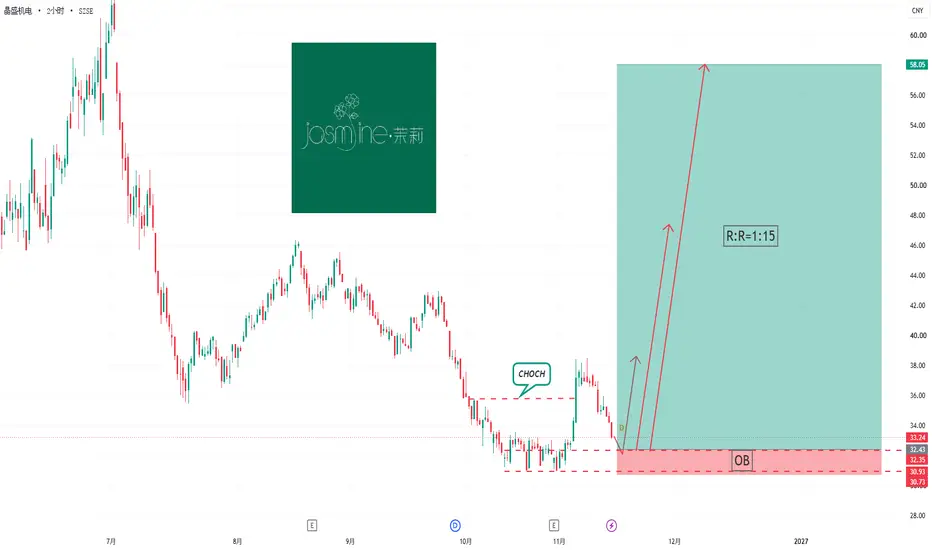
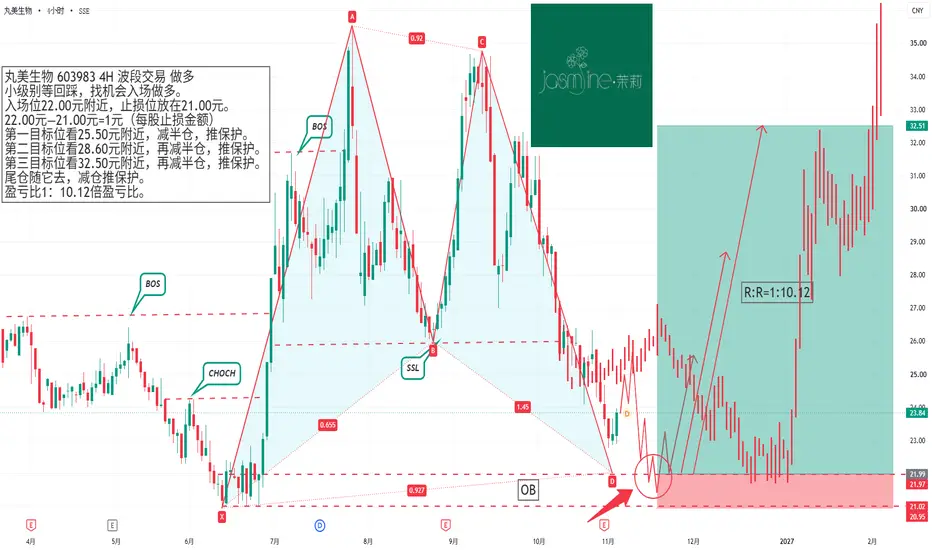
晶盛机电(300316)2小时级别 波段交易 做多交易计划晶盛机电(300316)2小时级别 波段交易 做多交易计划
一、致命风险提示
1. 基本面业绩大幅下滑:2025年前三季度营业收入同比下降约42.86%,归母净利润同比下降约69.56%;2026年第一季度营业收入同比下降44.88%,主业景气度偏弱。
2. 大额减值风险:2025年度合计计提信用减值及资产减值约9.72亿元,对当期利润造成明显拖累。
3. 高管减持:公司董事及高级管理人员曾实施股份减持,需关注后续减持对股价的压制。
4. 行业与板块波动风险:公司属于光伏/半导体设备产业链,受下游资本开支周期、产业链价格波动、行业供需变化影响较大;创业板个股波动幅度较高,存在回撤超预期的可能。
二、交易标的与周期
• 标的:晶盛机电(300316)
• 级别:2小时级别波段交易
• 方向:做多,等待小级别回踩后寻找入场机会
• 交易风格:小止损、分批减仓、逐级推保护
三、关键价位
• 入场位:32.50元附近
• 止损位:30.75元
• 第一目标位:39.00元附近
• 第二目标位:47.50元附近
• 第三目标位:58.00元附近
说明:第一目标位按
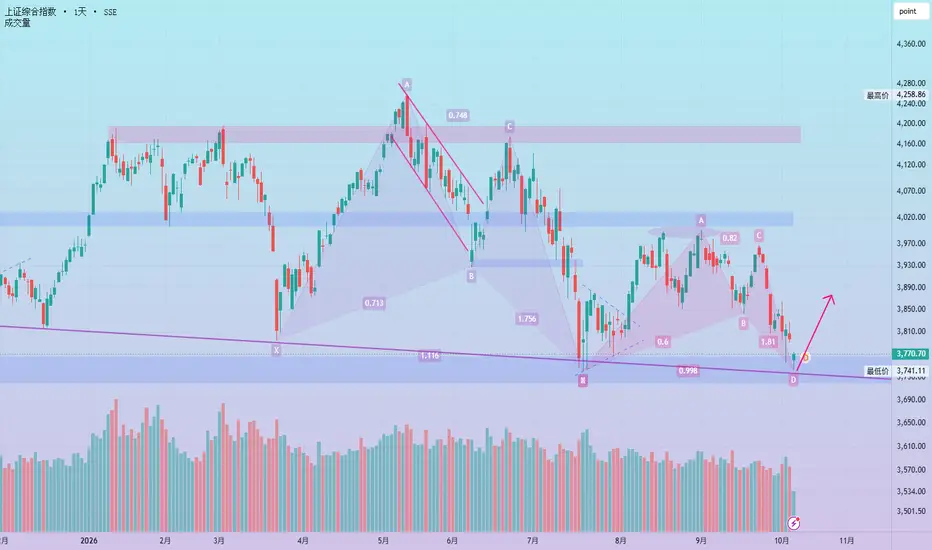
救市资金托底,上证指数强势V反如何演绎?指数自9月高位调整一路被下降趋势线压制,在昨天完成向上突破并伴随明显放量,短线空头优势被打破。上周以来持续流入九只国家队ETF,这波救市资金是自去年4月市场暴跌以来最大力度的资金,彭博数据显示,规模在1287亿元人民币。
那么我们针对这次反弹,给出两种主流演化路径:
路径①: 价格直接突破前期三角形下破形成的供给区位置,直接放量上攻,连续站稳3700上方。
目标看向3800更上方的阻力带。
条件:成交量持续放大、板块效应尤其是权重或情绪龙头配合、宏观或政策面无重大利空。
特征:突破后回踩浅、时间短,走出突破即加速的强势结构。
路径②: 在3730-3745的供给区承压回落,二次向下测试收出双底结构,这种走势相对来讲是更健康的中性偏多情形。价格回踩测试3620附近形成双底结构后再次上攻。
这种路径虽然节奏更慢但其实更加扎实,能洗掉一部分跟风盘,为后续上涨蓄力。极端情况下若回踩过程中跌破关键支撑3620-3650,则属于假突破,空头可能重新主导。
另外,量能亦是关键验证的信号,如果突破无量就很容易继续回落,如果回踩缩量逐渐走向企稳是更健康的走势。
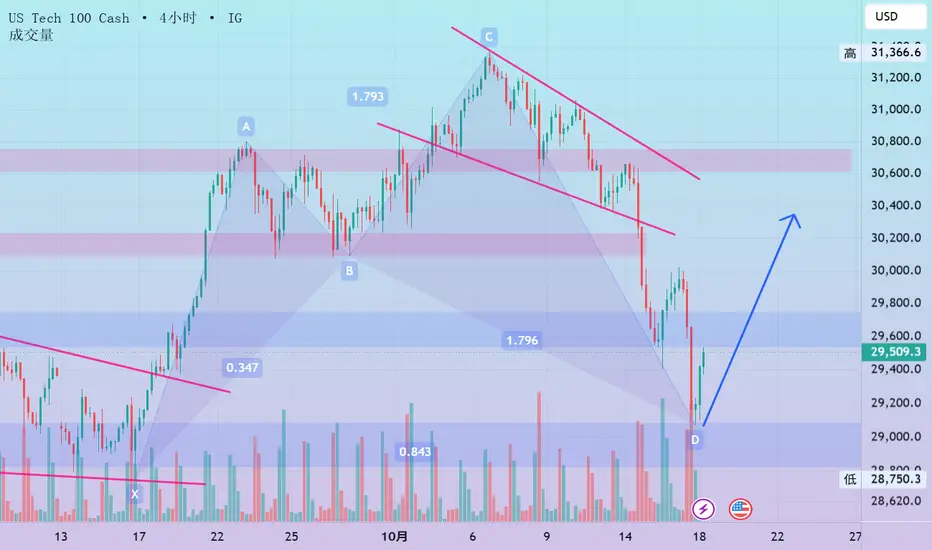
科技过度拥挤,如同高空走钢丝,出清后的右侧机会关注!当前A股市场的下跌,特别是科技股,本质上并不是基本面的问题,根源还来自于6月底机构筹码的高度集中所致,从本质上拆开看也简单,当市场的盈利增长、股票涨幅、仓位都集中在几个科技板块中的时候,就注定了:1.基本没增量资金,因为过于拥挤,短期只能靠cover。2.预期又比较满,接下来的财报或者经济数据不能出现任何纰漏,一旦低于预期又免不了向下宣泄。3. 资金面随时可能出现unwinding。
楼盖的太高了,嗓门太大了,预期太满了,增量资金枯竭了,高拥挤、高杠杆、高预期,过度集中之后,就必然会有这些副作用,如同高空走钢丝,风一吹就乱晃的厉害,没辙,你要么果断松手,要么死死抓紧 这就得看自己的仓位和痛苦度了。
美国Q2的tmt基金持仓比例是48.5%,国内是58.57%,目前经过7月和9月的两轮下跌,科创综指的点位已经回落到26年初,甚至是25年三季度末,当时的科技股持仓比例大约在35%左右,据此推算,考虑当前的调整时间少于加仓时间,当前的科技股持仓比例会略高于35%,但肯定已经大幅下降了,拍个脑袋,估计会低于美股Q2的48.5%。
从机构的持仓比例看,已经处于合理的地位了,从调整的时间周期
实际利率才是黄金的命门,关注需求区企稳的右侧机会!当前美债实际收益率仍在高位震荡,这是黄金最大的压制,今天US10Y高位拐头,黄金也随之收出了一根需求区的阳线,日线走出漂亮的孕线上破,那我们就可以顺势去关注需求区的窄损多头机会。
至于加息,美联储9月已经加了一次,市场对12月再加的定价还在80%上下。你们或许会问 名义利率高?通胀更高?还是实际利率在起作用?高实际利率就意味着持有黄金的机会成本高,金价也很难有趋势性上涨。
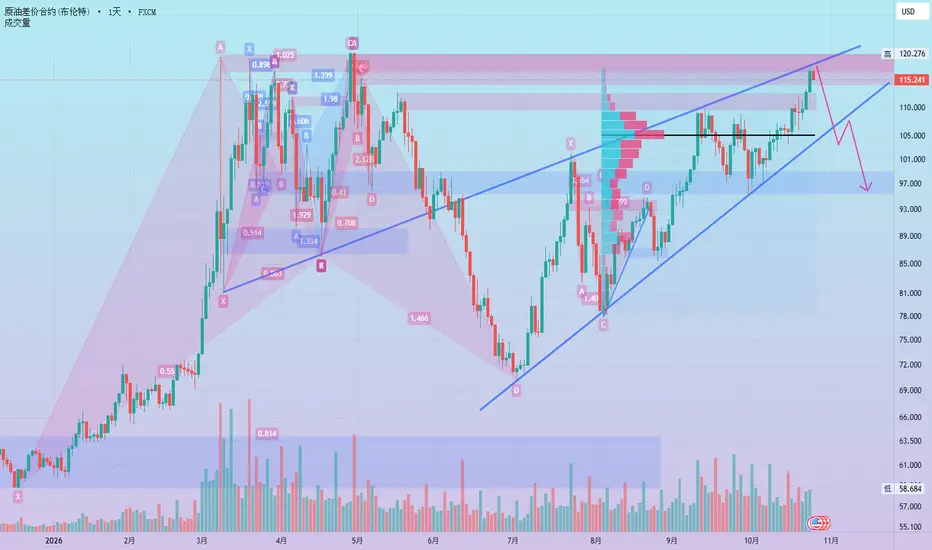
我们都知道,这轮加息不是经济过热驱动的,而是能源冲击+地缘溢价带来的输入性通胀。一旦油价真正回落、地缘缓和,实际利率就会快速下行,黄金的弹性也会随之而来。
顺便罗列几个影响黄金的宏观变量:
1.美债实际收益率
2.美元指数的强弱
3.油价和地缘进展
4.美联储表态
5.央行购金数据
央行是一直在买的,这是底部支撑,但撑不住实际利率上行的趋势。黄金现在处于高实际利率压制下的宽幅震荡,如果要进一步打破这种局面,就等待真正的驱动出现:要么实际利率明显下行,要么地缘再度升级。
有研粉材(688456)基本面分析有研粉材(688456)基本面分析
一、公司简介
有研粉末新材料股份有限公司,科创板标的688456,专注金属粉体材料研发、生产与销售。主营铜基粉、铁基粉、锡膏、3D打印金属粉末、MIM金属注射成型粉体,产品应用于粉末冶金、电子封装、增材制造、新能源等领域;拥有海外生产基地,海外业务持续拓展,属于国内金属粉体龙头企业。
二、核心财务概况(2026半年报)
1. 营业收入26.21亿元,同比+46.39%;
2. 归母净利润5535.20万元,同比+54.79%,利润增速高于营收;
3. 经营活动现金流净额 -1.83亿元,现金流为负,主要是备货原材料、应收账款占用资金;
4. 资产负债率47.90%,负债水平适中;毛利率7.24%,粉体行业原材料占比高,整体毛利率偏低;
5. 高附加值业务(3D打印粉、锡膏)放量明显,是未来增长看点。
三、核心竞争优势
1. 国内金属粉体头部企业,具备完整粉体材料研发、制备技术,部分高端粉体实现国产替代;
2. 布局泰国、英国海外生产基地,开拓海外客户,分散单一市场风险;
3. 高附加值新品锡膏、3D打印金属粉末高速增长,优化产
至纯科技(603690)基本面分析至纯科技(603690)基本面分析
一、公司简介
上海至纯洁净系统科技股份有限公司,A股代码603690,聚焦集成电路赛道,实施工艺-设备-材料三位一体战略。主营三大业务:高纯工艺系统集成、半导体湿法清洗设备、电子大宗气体等电子材料,面向国内晶圆制造企业,提供晶圆厂从建厂到长期运营全生命周期产品与服务,半导体相关收入占比约80%。
二、核心财务概况(2026半年报)
1. 营业收入10.20亿元,同比下滑36.57%,主要是晶圆厂资本开支收缩、大型项目收入确认周期拉长;
2. 归母净利润-2.87亿元,处于阶段性亏损状态;
3. 在手订单充足:整体在手订单144.55亿元(含长期订单),剔除长期订单为63.99亿元,集成电路订单占比92%;新增订单29.62亿元;
4. 经营性现金流净流入1.72亿元,现金流有所改善;电子大宗气体业务收入同比增长超50%,是增长亮点;
5. 资产负债率74.48%,负债偏高,财务费用压力较大。
三、核心竞争优势
1. 全生命周期业务布局:建厂阶段交付高纯系统、湿法设备;工厂投产之后持续供应电子大宗气体、运维服务,客户粘性较强;
2
富创精密(688409)基本面分析富创精密(688409)基本面分析
一、公司简介与主营业务
富创精密为科创板上市企业,是国内半导体设备精密零部件领军企业。公司专注半导体设备精密零部件研发、制造与销售,核心产品分为两大类:机械及机电零组件、气体传输系统。
机械及机电零组件包含腔体、内衬、匀气盘、真空阀体以及各类模组产品,应用于刻蚀、沉积、离子注入等半导体设备;气体传输系统包含气柜、高纯气体管路,属于半导体设备核心供气模组。
产品已经通过国内外头部半导体设备厂商认证并实现批量供货,客户覆盖国内半导体设备龙头以及海外设备企业。行业竞争对手主要为海外精密零部件厂商,国内同行以各类细分零部件厂商为主。
二、核心财务概况
2025年全年营收35.43亿元,同比增长16.58%,归母净利润亏损861.15万元,主要是产能建设、研发投入、人力投入带来的折旧与费用增加,拖累利润。2026年上半年营收23.18亿元,归母净利润1.34亿元,业绩实现明显修复,产能逐步释放,经营状况改善。
公司产品属于定制化零部件,毛利率受产品结构、产能利用率影响存在波动。2026年中报资产负债率50.81%,处于中等水平,产能扩张带来资本开支压力
华峰测控(688200)基本面分析华峰测控(688200)基本面分析
一、公司简介与主营业务
华峰测控为国内模拟、数模混合信号ATE半导体测试设备龙头企业,科创板上市标的。公司专注半导体自动化测试系统的研发、生产与销售,核心产品应用于各类芯片出厂电性能检测环节,是半导体后道测试设备核心国产供应商。
公司主力产品涵盖三大系列:STS8200模拟与功率芯片测试系统,为国内模拟芯片测试主流设备;STS8300高性能电源管理、数模混合信号测试设备;STS8600新一代高端SoC芯片测试平台,是公司切入高端测试赛道、打开长期成长空间的核心产品。
公司客户覆盖国内头部封测厂、IDM企业、芯片设计公司,同时业务辐射中国台湾、欧美、日韩等海外市场,是国内极少数进入全球半导体测试设备供应链的本土企业。行业核心竞争格局:海外泰瑞达、爱德万为国际垄断龙头,国内主要竞争对手为长川科技、精测电子。
二、核心财务概况
营收端保持稳健增长,2026年上半年营收7.38亿元,同比增长38.17%;盈利弹性显著,归母净利润4.16亿元,同比大幅增长112.60%,利润增速远超营收增速,产品盈利结构持续优化。
公司核心盈利能力极强,长期毛利
神工股份 (神工半导体)(688233)基本面分析神工股份 (神工半导体)(688233)基本面分析
一、公司业务
神工股份主营集成电路刻蚀用大直径硅材料、刻蚀机硅零部件,属于半导体晶圆制造上游耗材厂商。拥有从晶体生长到硅零部件成品一体化加工能力,产品用于等离子刻蚀工艺,是芯片制造过程定期更换的核心耗材;同时布局碳化硅陶瓷零部件、大尺寸硅片业务,打造第二、第三增长曲线。客户覆盖国内晶圆厂,同时大量出口日韩海外半导体供应链。
二、行业与需求端
半导体刻蚀耗材属于高壁垒赛道,国产替代空间大,海外存储芯片产能回暖拉动大直径硅材料出口订单。
利好:全球存储晶圆厂稼动率回升,刻蚀耗材属于消耗品,具备持续复购属性;16英寸以上大尺寸硅材料毛利率极高;碳化硅陶瓷零部件为先进制程耗材,长期空间广阔。
利空:半导体周期波动极强,下游晶圆厂资本开支收缩会直接削减耗材采购;硅零部件业务受客户采购计划调整,订单容易阶段性下滑;海外业务受地缘、汇率扰动。
三、经营现状(2026中报)
2026上半年营收2.16亿元,归母净利润4108.54万元,资产负债率仅5.76%,财务非常干净,负债压力极小,经营现金流充裕。
业务结构:大直径硅材料营收1.35
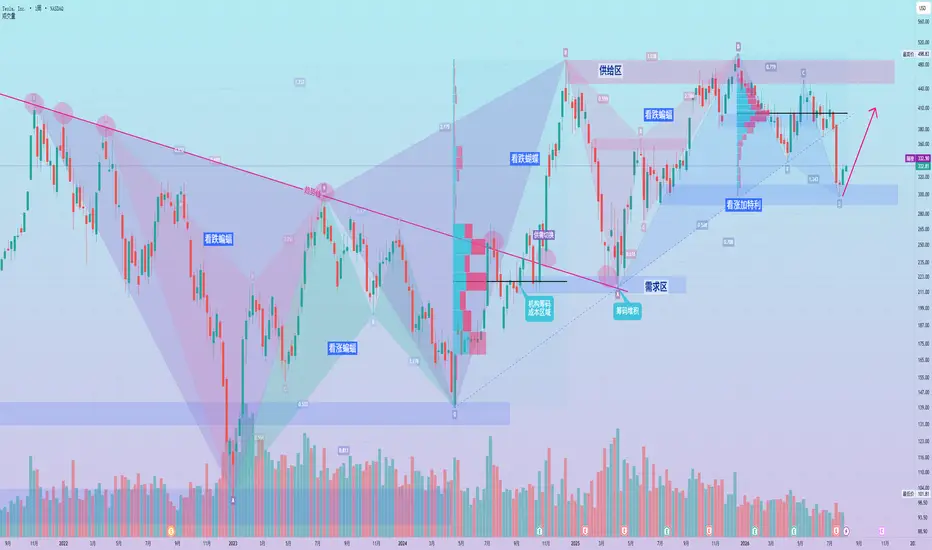
【美股】全面押注AI物理世界平台,特斯拉周线触底 逢低做多TSLA当前正处于重投入换取长期平台化的阶段,基本面核心逻辑是“汽车现金牛+能源成长+AI/自动驾驶期权”的三层结构。当前市值约1.3万亿美元,估值高度依赖Robotaxi、FSD和Optimus等远期故事。
核心数据:
Q2交付48.0万辆(+25%),营收282亿美元(+26%),TTM首次破千亿。汽车营收+23%,服务+50%,能源部署13.5GWh(+41%)。
营业利润仅4亿美元(-57%),利润率1.4%;调整EPS 0.33美元miss预期。Capex 58亿美元(+142%),FCF转负约11亿美元。现金仍435亿美元。
FSD付费用户148万(+56%),北美新车附加率超55%;Robotaxi多城扩展,Cybercab已投产。
基本面逻辑:
汽车业务仍是现金牛,营收占比70%+,但ASP与毛利率承压。能源与服务提供更稳的高毛利增长。核心估值锚点在AI期权:FSD订阅飞轮、Robotaxi商业化、Optimus机器人量产。 公司主动用近端利润和现金流换取算力、产能与数据优势,进入“投入换平台”阶段。
技术面思路:
周线级别我们一直持续在跟踪Tesl