谐波形态
【A股】赛力斯估值修复逻辑,需求区看涨鲨鱼形态,多头关注赛力斯当前总市值约1370亿元,TTM市盈率约23倍,市净率约3.3倍。较2025年9月高点已腰斩,估值已显著回落,处于相对底部区域。
从“华为造车独家”变为“五界并行”之一,稀缺性溢价被剥离,市场从“科技成长股”切换为“传统车企+智能电动”估值逻辑,导致高位回调。2025年销量增速放缓,销售/研发费用高企。这些已在股价中充分反映。当前PE已回归合理偏低区间,安全边际提升。问界M9/M8/M7稳居细分销冠,新一代M9预订+ M6大规模交付,有望带动2026年销量回暖。问界品牌价值中国豪华品牌领先。
新增长点:出口+智能化深化+机器人/具身智能等创新业务布局,打开长期想象空间。
估值切换:从高成长溢价转向“高端智能电动+稳定盈利”合理估值
总之,整体估值已从“成长泡沫”回归“基本面合理”,修复逻辑成立。当前处于筑底修复窗口。
技术面看: 周线级别收出看涨鲨鱼形态,叠加需求区企稳,当前位置窄损向上关注性价比高,中期目标关注122附近,更上方158一线,需求区支撑70-77区间,止损68位置。
【港股】MINIMAX深度调整后的通道突破,低多思路关注MiniMax是一家中国AI基础模型公司,专注于多模态大模型开发与应用:
核心业务: 开发文本、音频、图像、视频、音乐等多模态AI模型,提供开放平台、企业服务及AI原生消费产品。
定位:驱动AI技术实现学习、推理、规划等人类智能任务,目标成为全球AI平台公司。产品70%以上收入来自国际市场,强调消费订阅与企业API/代理AI需求。
业绩高速增长: 2025年营收7900万美元(+158.9% YoY),其中AI原生产品+143.4%、开放平台/企业服务+197.8%。毛利提升至2540万美元(+437%),毛利率从12.2%升至25.4%。2026年预计营收翻倍至约2.19亿美元,长期至2030年有望达数十亿美元规模。
现金与订单: 手持现金近10亿美元(IPO后进一步充裕),ARR(年度经常性收入)已超1.5亿美元,开发者注册量激增,M2.5等最新模型需求强劲。受益中国AI采用周期、Token需求爆发、国产模型追赶及下游Agentic AI/应用落地。
技术面: 从高点向下调整后形成下降通道,并且在660-690区间形成需求区结构,价格行为在需求区收出双底结构,二次确
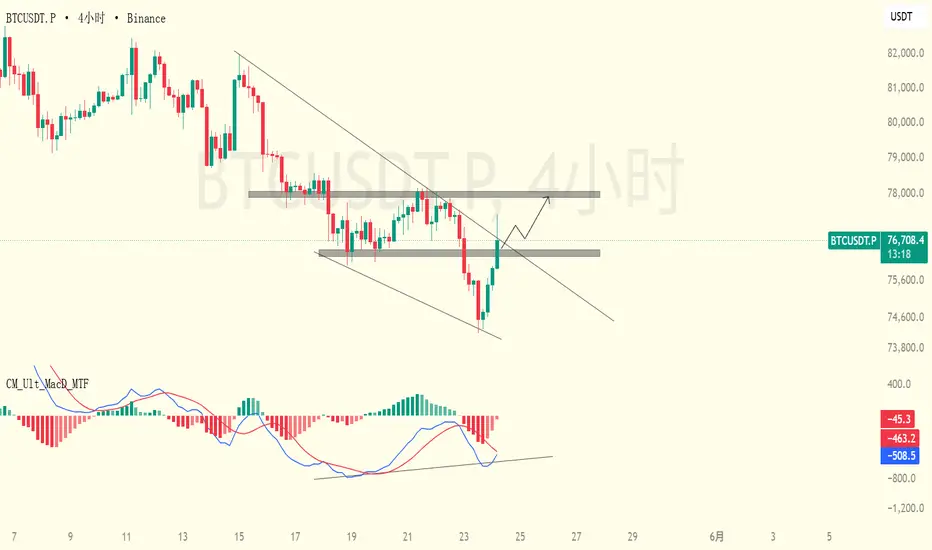
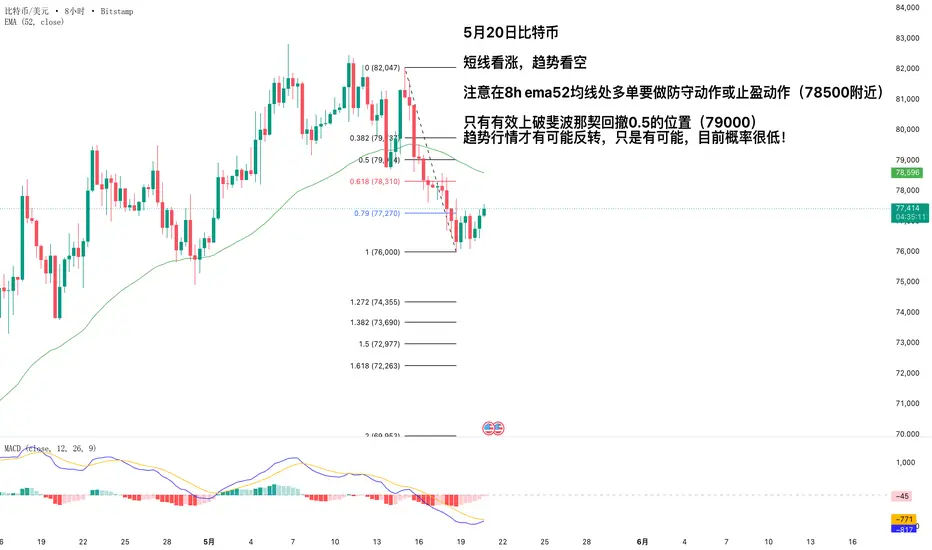
5.7 BTC:82850是冲顶回光的落幕,还是牛市加速的起点? 正如我们所说,本月有个延续拉升冲高的过程,这是底部的结构以及市场的惯性形成的自然结果。因为市场无法在月线布林平行底部形成的反转形态下直接下跌,这个是比较突兀的的,所以延续拉升成了第一选择,而我们也是在月初看延续上涨到81000-82000
价格最高到达82850,这与我们预测的冲高相差无几,市场目前来到了非常关键的位置,是延续还是反转?最近会给出答案,从结构来说,最值得关注的位置就是在81500,这里是下降楔形的最关键阻力,目前测试后还是假突破,没有实质性站上去
如果日线实体站上此位,并且回抽不能有效跌破,那么这个结构就是一个失败的楔形,市场会延续上涨到85000-90000区域测试阻力,如果近日在此位久攻不破,日线形成一个横向整理或者直接吞没下行,那么大概率是一个派发区间,熊市的结构依旧存在,继续保持高空再次测试底部
位置上没有追高的角度,首先目前处于第二段下跌的反抽的0.618位置,又在楔形上轨徘徊,加上日线超买,小周期连续背离,追高的风险过大,短线有回调需求,支撑在80000-79500区域,在这里受到支撑反弹,那么日线就进入高位震荡期,只要看到这个结构