趋势线
2025年在美国铜价涨幅超黄金,铜为何成了香饽饽2025年至今,美国铜价上涨25%,目前报价5.056美元/磅。铜成为了大宗商品市场耀眼的明星,甚至2025年至今(本文撰写于4月初)的涨幅超过了黄金的19.6%涨幅。
据Pepperstone观察,COMEX铜期货主力合约价格突破历史极值,较伦敦金属交易所(LME)基准价形成持续升水结构。 COMEX铜期货以美元计价,单位是磅;LME的铜也是以美元计价,但是单位是吨。假设COMEX铜期货价格转为吨表示,那现在价格是11,146.46美元/吨;相比之下LME的价格是9693美元/吨,二者差价1453美元。
为什么伦敦的铜和美国的铜有这么大的价格差异,美铜价格狂飙的背后是什么呢?本期文章Pepperstone分析师从宏观经济周期、产业政策导向、贸易壁垒三个维度展开深度解析,
一、铜价和宏观经济周期
铜是工业消费中的热门金属,每年的使用量达到2800万吨左右。根据统计,全球44%的铜用在电力行业(发电,配电,输电),20%用在工程建筑,14%用在家用电器和消费性电子产品,12%用于交通运输(火车、汽车或卡车中的高纯度铜线束系统将电池产生的电流传送给整个车辆上的设备,如灯具、中控
周线级别双pinbar跳空孕线上破,关注多头反击特斯拉2024年收入增长仅1%至979亿美元,净利润从2023年的150亿美元降至71.3亿美元。当前市盈率约122,市销率约8.97,市净率约11.89,估值高位。2024年Q2交付量达44.4万辆,略高于市场预期,但全年预计交付量约180万辆,与2023年持平。
鉴于高估值和增长放缓,去从年12月中旬到今年3月中旬,特斯拉的高位回落你也可以归咎于其他综合因素,诸如马斯克更多的参与政治造成的不确定性,小米su7订单量激增以及yu7对未来新能源suv市场的冲击,新款ModelY、国内FSD不及预期等多重因素的影响。后续短期催化重点关注8月份Robotaxi的发布,以及能源存储进展和FSD订阅突破。
技术面看,两根周线pinbar组成的孕线上破形成了强有力的支撑结构,220-250区间是多头阵营集中的区域,可以在4小时级别及以下的小周期寻找更优质的进场点位,上方压力区间340-360,核心压力430一线,逢低做多为主。
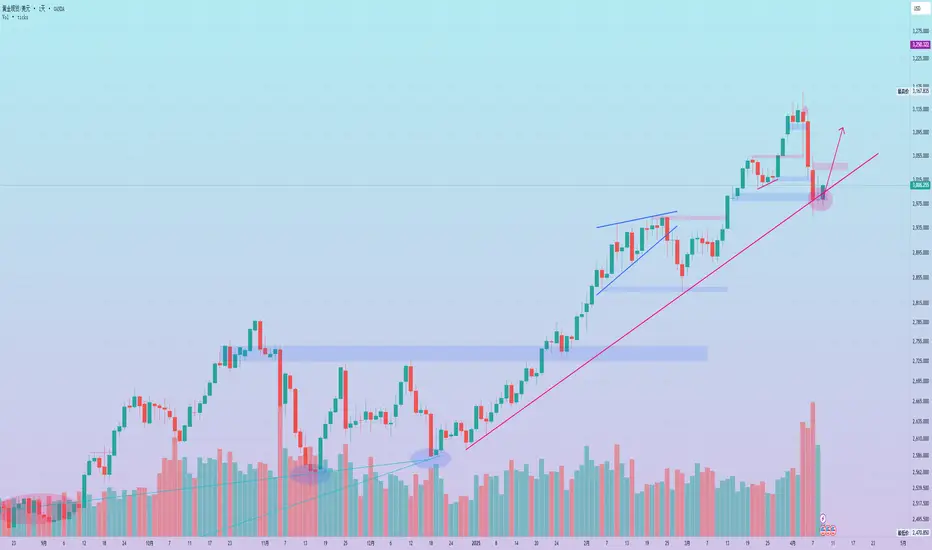
宜将目光放长远,多角度寻找黄金支撑位和背后动力黄金在上周又又又创下了历史新高,最高上涨至 3057 美元。尽管本周一周二的部分热度已经消退,但目前金价仍维持在5日移动均线上方,买家纷纷进场,目前在3000美元上方交投。
继续创下历史新高的推动力
特朗普的对等关税
要想看涨突破3100美元的历史高点,就需要特朗普扭转最近对将要被征收关税的国家的软化立场,而不是一会风一会雨。更猛烈的对抗才会有更强烈的避险情绪。当然,一会风一会雨和强烈对抗的情况都对美股不利。
随着未来12个月美国经济衰退风险上升至 50%,这还将促使美国2年期实际国债收益率再度走低。美国的亚特兰大地方联储有一套预测模型,综合最新发布的经济数据来预估美国的每个季度GDP增速。在3月26日的数据更新中,美国第一季度GDP预期值是-1.8%。 (抱歉在Tv放不了外部图,感兴趣的可以了解GDPNow模型)
经济数据这么差,特朗普还怎么彰显政绩呢?别忘了,之前美国商务部长接受采访把近期经济现象称之为排毒,认为是特朗普主动在清楚拜登时代的经济毒药,也是可以赢的
这种场景显然对于黄金有利,并且也并非不可能发生,预计未来几个月产生影响的总体风险和
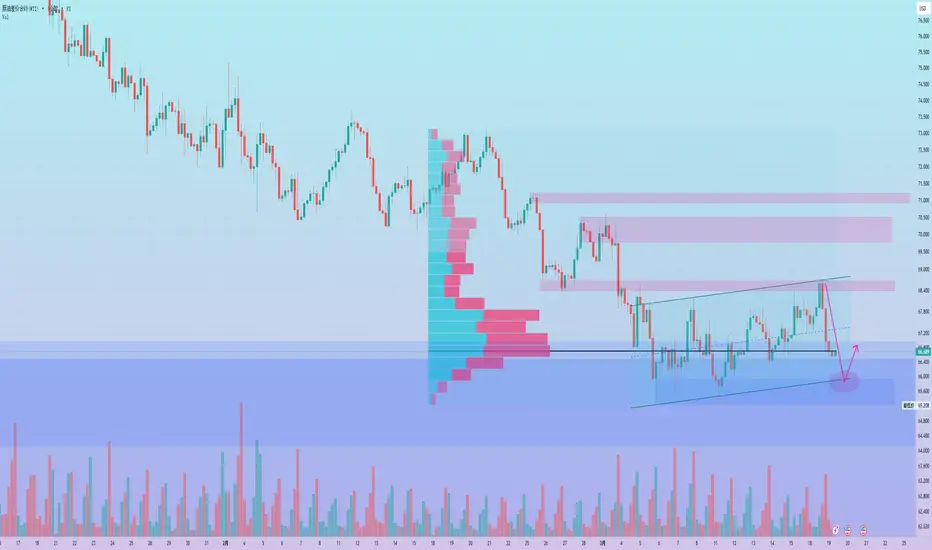
普京同意限制对乌克兰能源基础设施的攻击,原油短期下挫原油周二下跌约1%,日线在68附近受到阻力并收出看跌吞没形态,受两国总统谈话影响,原油价格并未有效突破通道,重新回到震荡区间,4小时目前仍处于震荡区间中运行,下方支撑65.30-65.82,日内关注该位置的支撑有效性。
昨天晚间俄罗斯总统普京拒绝了美国总统特朗普提出的在乌克兰实现30天停火的要求,而是同意限制对该国能源基础设施的攻击,同时要求美国和其他国家停止向乌克兰提供武器和情报。原油价格短期下挫,不过即使美国和俄罗斯在乌克兰问题上达成停火协议,可能还需要很长时间才能看到俄罗斯能源出口大幅增加。
日内关注美国至3月14日当周EIA原油库存数据。
美国CPI数据降温,风险偏好抬升原油价格首先说一下昨晚公布的CPI数据:
CPI同比增长2.8% :增幅低于市场预期的2.9%,表明整体通胀压力有所缓解。
核心CPI同比增长1.5% :剔除了食品和能源等价格波动较大的项目,1.5%的增幅低于市场预期的1.8%,显示更持久的通胀趋势可能在放缓。
通胀率上涨1.2% :通胀率与上一期持平,表明经济通胀水平整体稳定,没有显著加速。
今年2月以来原油库存连续四周增长,最高单周骤增361.4万桶,WTI油价单日下跌2.3%,同期美国能源板块ETF(XLE)跌幅达1.8%,印证库存数据对全产业链的辐射作用,叠加关税贸易冲突继续打压市场情绪。
25年3月数据显示,对冲基金净多头头寸降至一年低位,反映库存压力下市场对油价上涨信心不足。库存压力可能迫使OPEC+延长减产(如2025年2月提及的增产计划推迟),但若美国持续累库,将削弱其减产效果。短期内数据显示美国国内需求坚挺叠加CPI数据向好,原油短期触底回升。
技术面看, WTI原油周线级别仍然处于65-80区间震荡格局 ,目前价格触及65形成有效需求区反转,短期低多思路关注,核心压力位73、78,中长期重点关注收敛三角形的趋
特朗普政策框架下的美股市场重构就像我周末公众号文章里写的一样 近期特朗普不仅对美股涨跌只字不提,而且一直在添油加醋生怕美股跌的不够多。
在特朗普 1.0 时代,他曾将美股的上涨视为其政绩的“晴雨表”,几乎每天都在 twitter 上炫耀标普 500 指数的辉煌表现。然而,自今年 2 月下旬以来,美股进入调整期,标普 500 指数下跌 7%,科技巨头更是遭遇超 10%的回调,这位曾经的市场“啦啦队长”却一反常态,公开表示自己“甚至都没看市场”。这种态度转变令市场困惑:特朗普为何对美股置之不理?答案或许并非市场情绪或短期波动,而是隐藏在更长远的战略考量之中。
一、美股高位调整:早跌胜于晚跌
当前的美股估值已非“便宜货”。截至今年2月,标普500指数的预期市盈率攀升至22.4,逼近2022年及本世纪初的历史高点。经过两年强劲上涨,市场泡沫的风险日益加剧。分析人士指出,若这种涨势延续至2025年,估值进一步膨胀,一旦泡沫破裂,可能对经济和特朗普的政治前景造成更大冲击。
关键节点:2026中期选举
特朗普的目光似乎已投向2026年的中期选举。历史数据显示,自1962年以来,中期选举前12个月,标普500指数的平均年回报率仅
缠论-交易之道脚本:从设置到实战的完整指南
- **A0起推设置**:可以自定义设置A0,默认用1分钟,如果看大周期,比如日线级别,A0用1分钟,计算量太大,信号可能显示不出来,此时要将A0设置调整为5分或者更大周期,【递归时间周期越小,准确率越高】
- **递归类型**:单级别,固定递归周期,自适应次级别递归
- 单级别:就是在当前周期画笔段中枢
- 固定递归周期:即默认的A0可以自定义设置周期
- 自适应次级别递归:递归周期默认为次级别,即当前周期除以5的周期为次级别
- **A0起推时间**:可以自定义A0的起推时间,精确定位分析起点,一般使用默认即可
- **构建笔,构建段模块**:使用默认设置即可,不用调整
- **向下显示**:2,指的是主图种显示包括本级别+次级别中枢2个级别中枢
- 如果没有为1,则只显示本级别中枢,设置为3则会显示本+次+次级别中枢
- **向上显示**:2,指的是主图显示大级别和大大级别,这2个级别中枢
- 如果没有为1,则只显示大级别中枢,一般使用默认设置2
- **凸显级别**:指的是本级别的画线会比其他级别明显,亮度更高
- **背驰图化**:背驰线
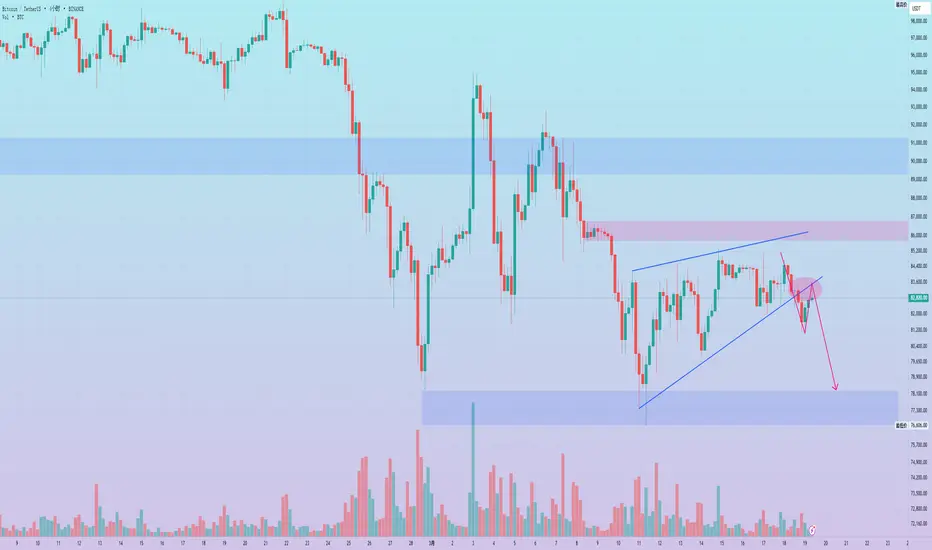
关于白宫加密峰会的展望和行情潮汐的一些看法很多朋友在几天前就从各个媒体上关注到特朗普要在3.7号在白宫召开加密峰会,很多小伙伴也私信我问这波行情的看法,其实我的观点特别简单就两个点, 第一、市场是否已经price in提前计价,第二、要看会议内容在我们已知的特朗普政府要进行比特币战储的前提下,能否有新的超预期举措。
其实从宏观上看,我前几期给到的中长期观点是按照趋势线向上延续的,逻辑是特朗普政府对于监管层面的开放态度,这是历史以来最利好加密生态的监管态度,所以中长期趋势不必多说。那回过头来看这次加密峰会就很简单了 如果峰会结束后,没有获批新的资金来做战储,或者其他的币圈支持或者监管开放,那短期回到当下的调整趋势不变,需要一段时间上的空间上的健康回调。中长期由于政策方向上区别于上一届总统任期SEC监管的层层阻挠,那从监管层面来看就是长期利好的逻辑,那我们要从更大的视角去看,比如说特朗普政府想通过扶持比特币以对抗黄金对美元的影响,当然目前仍然算是早期阶段,并且是机构下场收割全球预期的最佳时间段,然后把筹码集中到自己手中,回头看,现在的比特币是不是更多的集中在机构手中了?你手里的比特币数量是不是越来越少了呢?当然这个布局的过程需要
短期情绪透支,重点关注三月重要会议在经历了1月中旬以来的反弹行情后,由于短期情绪透支、3月份国内重要会议临近,加上外围扰动再度升温,A股港股两市在上周均开始大幅回调。从一定意义上来说,市场的回撤无论是时间窗口亦或是空间上都在意料之中、预期之内的。管其本质,驱动本轮上涨的资金主要还是交易型资金而非长线资金,尤其是上周南向资金追涨更放大了亢奋程度。我们可以回过头看下我在1月14号给出的观点,上方的结构在3380-3420目前看该位置的承压非常明显,指数来到该区域后随即大幅调整。从全球资金角度来看,大部分机构投资者不论是长线还是对冲基金,目前对中国都已经是标配甚至小幅超配了。但基于EPFR显示全球投资者加总起来依然明显低配,也就说明欧美长线投资者并没有明显参与此轮行情。这也印证了EPFR数据在加总维度上主动资金依然流出,而部分交易平台反馈有一些LO资金回流看似矛盾的信息。可以初步得出结论,本轮外资以交易型资金为主,以亚太和新兴市场内部的轮动为主。大部分交易者表示在当前位置会选择观望而暂时不会进一步加仓。
后续增量资金可能会来自于哪里?短期个人投资者和趋势跟随的交易资金在推高市场的同时,也会放大情绪甚至招致机构做空,例如周四港