 做多做多

美团点评创下IPO以来的历史新高后的周线孕线上破买入做多交易计划HKEX:3690
美团点评自从去年IPO以来有段时间小幅下跌
但是从2019年初开始改变颓势重启上涨行情
现在创下IPO以后的历史新高后周线级别盘整
从基本面来看,该公司还是属于亏损状态
但最近几个月的现金流形势有所回暖转正
我认为最大的投资点则为每月活跃用户数及每月外卖订单量等等
加上美团的商业与生活结合的生态系统慢慢形成
2020年开始有望进一步扭亏为盈,大势向好
现在找到一个极好的上车机会即周线孕线上破买入
买入价:103.9(突破高点两个点)
止损价:99.9(孕线低点以及整数关口100下方)
4块钱(港币)的止损如果冒2000港币的风险可以买入500股
目标:1、1:1即107.9减仓一半250股
2、推保护持有
Good luck!
 做多

 做空

 做多

 做多
 做多

腾讯:业务乏力,但下跌空间有限腾讯的业务板块和面临的挑战
1. 社交:即时通讯领域微信和QQ依然是当之无愧的流量渠道。信息流方面,抖音头条挤占了用户大量时间,而且广告效果更好。
2. 游戏,营收和利润大头。但游戏版号管理严格,而且对未成年人防游戏过度的管理法律法规的执行力度不断加大,利润的增长根基不可靠。35岁以上的人玩游戏比例逐步偏低。
3. 金融:微信支付做的不错,网商银行放贷规模增加很快(毕竟有流量入口)。
4. 其他业务。腾讯入股了很多其他互联网公司,但仅仅是财务投资,对所投资公司的经营联动效应处理一般,对治理决策影响不大。
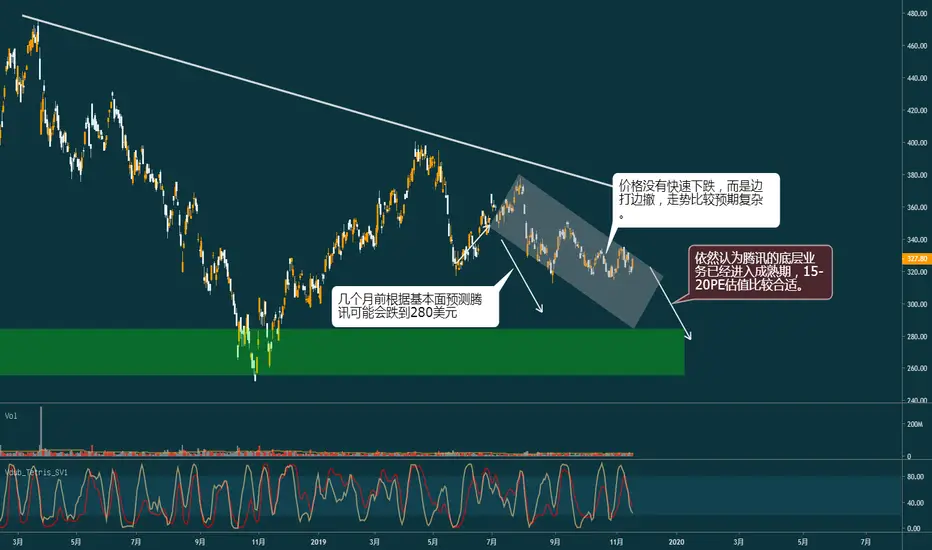 做多
 做多

小米:简直无力吐槽,希望有所起色小米自从上市到现在以来,从最高的22一路跌到最低的8,让无数投资者失望透顶,还有啥好说的,简直无力吐槽。
当前小米价格有筑底的迹象,投资者可以小仓位买入。
下方8.7附近是比较好的需求位置,可以在该位置买入,止损位置在8.3,目标可以看到11附近。
做多
 做空

 做多

 做多

腾讯:还有下跌空间,但值得关注腾讯比阿里更值得关注。
1. 国内的社交和娱乐巨头的竞争格局、强度比电商格局更好。腾讯的微信、QQ几乎是国民软件,其他大长的社交上的努力基本上不得要领,也没有多少成就。在电商上,阿里更加直接受到经济放缓影响、pdd、京东加大投入,垂直电商不断兴起,所以电商和物流领域,阿里的资本投入需要维持在一定水平。
2. 腾讯在音乐、视频等新业务上的表现更好,内容质量和版权上具备一定的护城河。阿里在外卖、物流、新零售等领域虽然占据重要地位,但敌手实力不俗,美团是在外卖的强烈竞争对手,物流上传统快递和京东还是具备一定优势,阿里无法塑造主导格局。
3. 腾讯投资的一些公司不断上市,生态体系和互动做的比较好。
观点:随着中美贸易纠纷的加剧,中国对外出口承压,面临庞大的债务压力和结构性问题,国内货币政策和财政政策空间不大。因此经济下行之下,阿里收到的冲击比腾讯更大。贸易纠纷涉及到因素比较复杂,答应和执行美方的谈判,在国内政治结构下较为不现实,因此这不是短期能解决的纠纷。宏观经济下行对阿里的冲击应该更加严峻。
腾讯可能继续下跌,空间比较有限 300港币是一个不错建立初始仓位位置。
 做多

美团:一个比较好的做多机会美团自2018年上市以来股价一直走低,不过按照当前图形显示,有一个比较好的做多机会。
日图上有一个比较好的买入区域,同时0.618回撤也在该位置附近。
最后,价格已经测试过该区域一次,市场出现反弹,说明该位置确实有效。
从盈亏比来说,是一个比较好的买入机会。
入场:46-48
止损:42
目标1:58
目标2:68
做多 做多

建设银行(939)日图回测未完成。等待3推出现后才出手现时趋势:向上
相关关键水平:阻力7.23。支持6.67
PRICE ACTION的角度:近半年来,形态上可以清楚看见高低+高高,方向一直保持向上。
不过,相比起近半年来的升势,2月至今,阴烛烛身明显增长。短期内沽盘有权再向下测试6.67的支持位后再向上。
要点:技术上预计短期内价格会先回测6.67的支持位,短期内向上的机会率较小。
交易观点:当价格回测6.67的支持位,再向上出现动力时,法则上是买入的时机。并以下一个关键位置7.23作为技术止赚价。
 做多

700腾讯W图假突破 有力再推上现时趋势:向上
相关关键水平:阻力365.6。支持329.8
PRICE ACTION的角度:2018年10月期间所出现的假突破,升势未见减弱。但在上星期出现了一支较明显的阴烛。技术上预计短期会令升势受压。
要点:技术上预计短期内价格会先回测329.8的支持位,并以下一个关键位置365出发。
交易观点:当价格回测329.8的支持位再向上有动力时法则上是买入的时机。并以365作为技术止赚价。
价位365.6是多个法则重叠的位置,将会是下一个较有可能令升势减弱的位置
做多
腾讯,死猫跳的反弹而已。长期目标价200左右支撑本轮腾讯从260反弹到330的最重要原因是游戏审批的重启,但游戏的基本盘正在快速恶化,年轻人数量减少,30岁以上有消费能力的人忙于工作、还房贷。而且国家对中小学教育、校外补课的监管几乎无处不在。
社交微信在快速成为打电话的工具。
支付被国家严管,无法支撑高估值。
腾讯对外太多投资,资产负债表现金流减少。虽然很多上市,不过这些所谓的新经济公司上市之后一路下跌,资产负债表投资类科目没有相应作出调整。
做空
XIAOMI 腰斩后会起吗?小米的股价自上市以来,一路下跌!!!
最高价22.2元,跌到最低9.44,在大家认为跌跌不休的路上,我计划做个多。
当我看到AB=CD,以及日线孕线上破后,果断入场。
入场位:10.36
止损位:9.30
止盈位①:11.42
止盈位②:反弹到2618位置
让我们拭目以待吧!!!
做多
 做多

腾讯 只想做多 交给你验证吧,兄弟腾讯 日线级别 均线多头排列 完成均线修正 AB=CD
日线级别蝙蝠形态 回踩305.6入场 激进者现价做
入场点 305.6
止损点 274.2
止盈点 387.6 426
1-1减仓 1-2推平保
做多 做多
