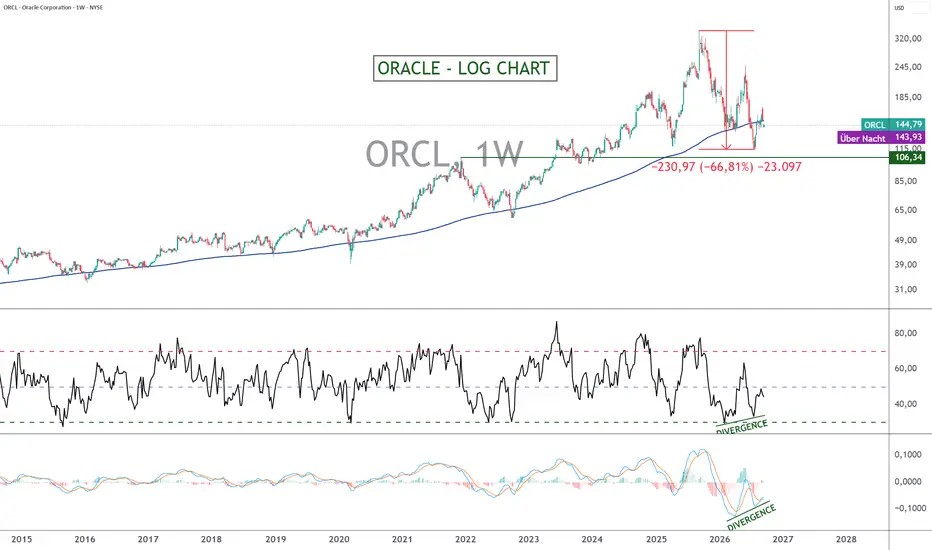
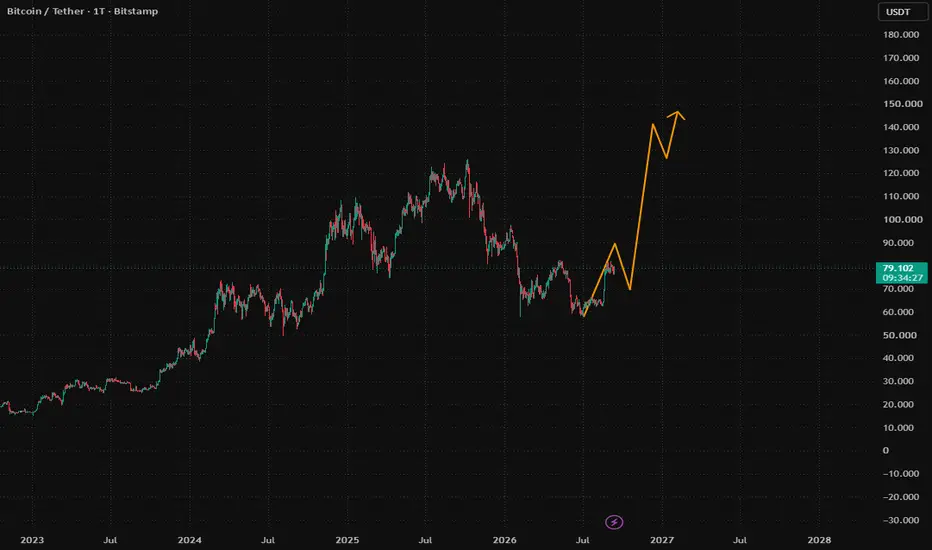
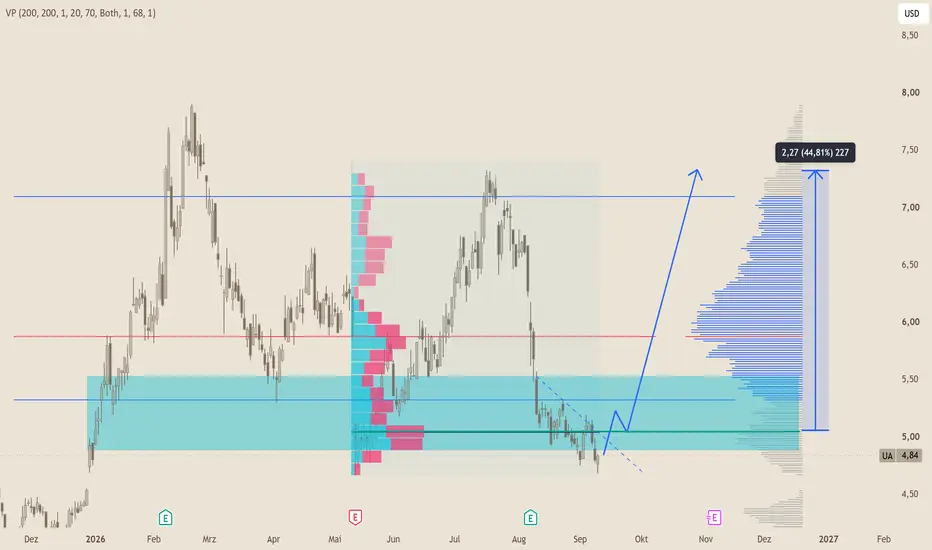
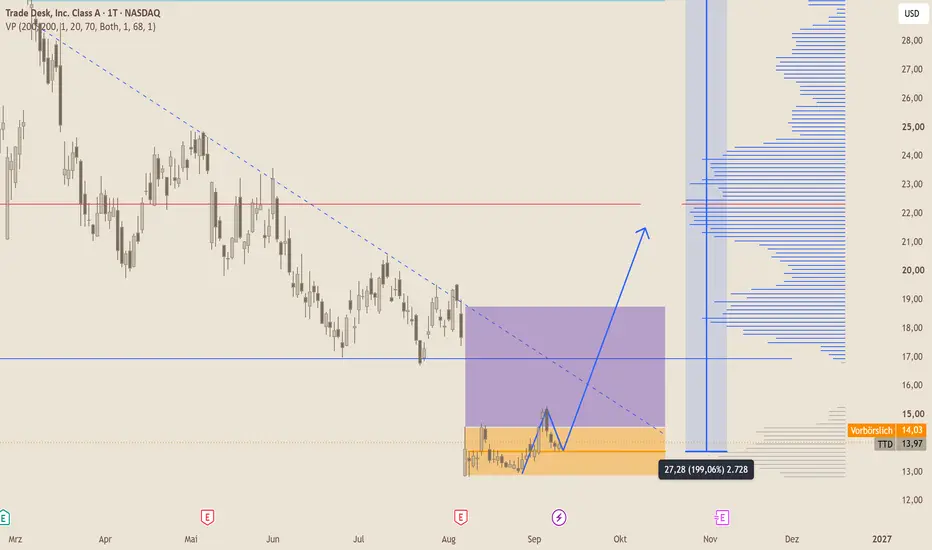
Long

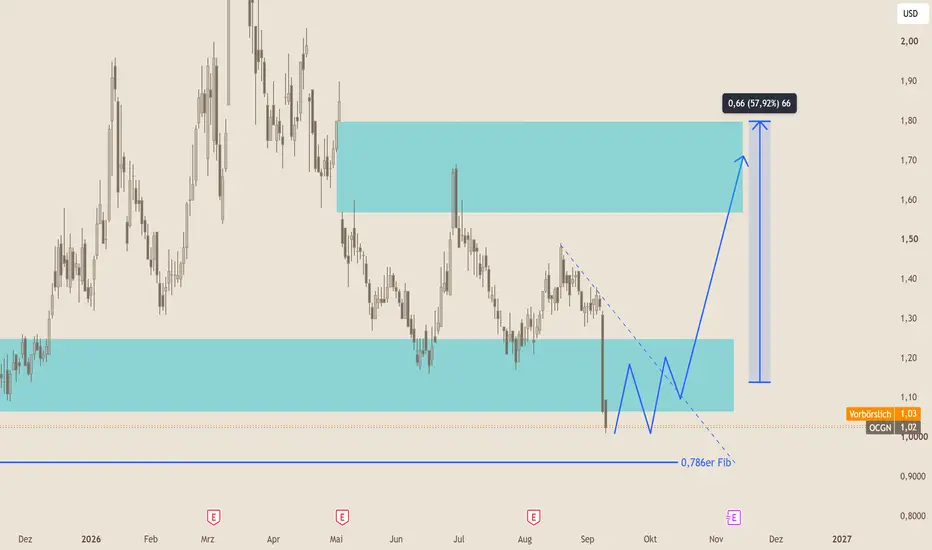
 Long

Long 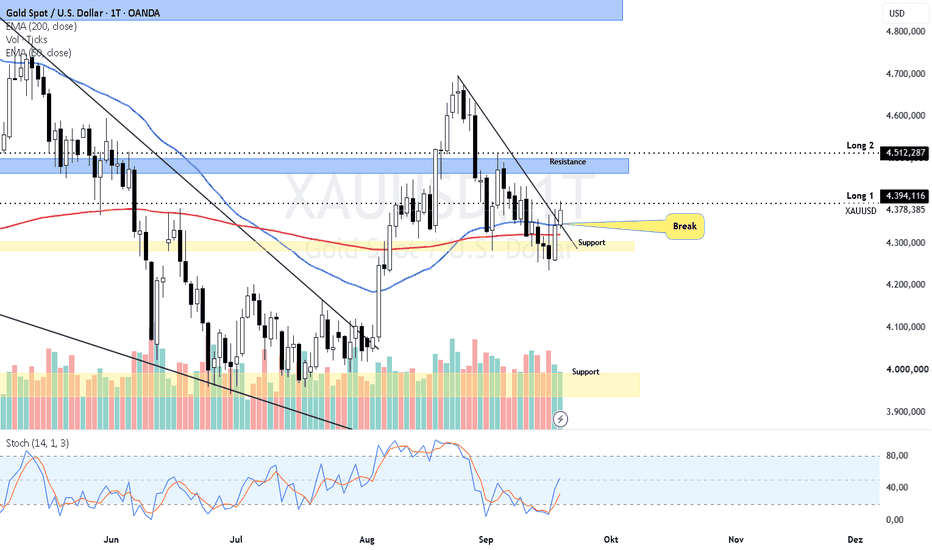
SP500🇺🇸 - Ausblick KW39/2025Hallo Trader,
es war viel los in der Woche - u.a der FED Entscheid. Wie wirkt sich das nun auf die Märkte aus?
📊 Fundamentaler Ausblick KW39 (21.09. – 25.09.2026)
Nach der mit Spannung erwarteten FED-Sitzung 🇺🇸in der vergangenen Woche startet KW39 mit einer deutlich veränderten geldpolitischen Ausgangslage. Die US-Notenbank hat den Leitzins am Mittwoch einstimmig um 25 Basispunkte auf 3,75–4,00 % angehoben. Als Begründung verwies das FOMC auf eine weiterhin robuste Wirtschaft, stabile Beschäftigung und vor allem auf eine nach wie vor zu hohe Inflation.
Noch wichtiger als der eigentliche Zinsschritt war jedoch der neue Dot Plot. Die mediane Projektion der FOMC-Mitglieder sieht den Leitzins zum Jahresende 2026 bei 4,1 %. Damit signalisiert die FED im Median noch einen weiteren Zinsschritt nach oben. Zwölf Mitglieder sehen den angemessenen Zinssatz zum Jahresende bei 4,125 %, vier sogar bei 4,375 %, während lediglich zwei Teilnehmer den aktuellen Bereich für ausreichend halten. Gegenüber den Juni-Projektionen ist das eine erhebliche Verschiebung: Damals lag der Median für Ende 2026 noch bei 3,8 %.
Auch die neuen Wirtschaftsprognosen erklären, warum die FED aktuell wenig Anlass sieht, schnell wieder lockerer zu werden. Das erwartete US-Wachstum für 2026 wurde von 2,2 auf 2,3 % angehoben, während die erwartete Arbeitslosenquote von 4,3 auf 4,1 % gesenkt wurde. Gleichzeitig erhöhte die FED ihre Prognose für die PCE-Inflation von 3,6 auf 3,7 % und für die Kerninflation von 3,3 auf 3,4 %. Das Gesamtbild lautet damit: mehr Wachstum, stärkerer Arbeitsmarkt und gleichzeitig etwas mehr Inflation – eine Kombination, die weitere Zinserhöhungen grundsätzlich erleichtert.
Für die Märkte bleibt die Botschaft deshalb zunächst hawkish. Sollten die kommenden Daten robust bleiben, könnte sich die Erwartung eines weiteren Zinsschrittes bis zum Jahresende festigen. Das würde tendenziell US-Dollar und Anleiherenditen unterstützen, während besonders hoch bewertete Technologie- und Wachstumsaktien Gegenwind bekommen könnten. Auch Gold bleibt in einem Umfeld steigender Realrenditen anfällig. Entscheidend ist allerdings, wie stark diese Erwartungen bereits eingepreist sind: Sollten die Wirtschaftsdaten nun überraschend schwach ausfallen, könnten Renditen und Zinserwartungen schnell wieder zurückkommen.
KW39 selbst ist im Vergleich zur Vorwoche deutlich datenärmer. Gerade deshalb dürfte die Nachwirkung der FED-Sitzung zunächst weiterhin den Ton angeben.
Am Montag und Dienstag bleiben die japanischen Märkte 🇯🇵aufgrund mehrerer Feiertage geschlossen. Entsprechend könnte die Liquidität im asiatischen Handel etwas geringer ausfallen.
Der erste größere Datenblock folgt am Mittwoch mit den Einkaufsmanagerindizes aus Deutschland 🇩🇪und den USA🇺🇸. In Deutschland lag der Industrie-PMI zuletzt bei 54,3 und damit klar oberhalb der Expansionsschwelle von 50 Punkten, während der Dienstleistungssektor mit 49,7 knapp im kontraktiven Bereich lag. Die neuen September-Daten werden zeigen, ob sich die Erholung der deutschen Industrie fortsetzt und ob gleichzeitig auch der Dienstleistungssektor wieder Wachstum signalisiert.
Am Nachmittag folgen die amerikanischen PMIs🇺🇸. Zuletzt lagen sowohl das verarbeitende Gewerbe mit 53,9 als auch der Dienstleistungssektor mit 56,5 deutlich über 50. Bleiben diese Werte stark, würde dies die Einschätzung der FED einer robusten US-Wirtschaft zusätzlich bestätigen. Gerade nach dem jüngsten Zinsschritt könnten überraschend starke PMIs die Spekulationen auf eine weitere Erhöhung anheizen.
Sollten die US-PMIs dagegen deutlich nachgeben, könnte sich das Narrativ etwas verändern. Dann könnten Anleger hinterfragen, wie lange die FED ihre restriktive Linie fortsetzen kann, ohne die Konjunktur stärker abzubremsen. Gerade der Nasdaq dürfte daher sensibel auf größere Abweichungen reagieren.
Am Donnerstag richtet sich der Blick zunächst in die Schweiz. Die SNB🇨🇭 entscheidet um 09:30 Uhr über ihren Leitzins, der aktuell bei 0,00 % liegt. Entsprechend könnten insbesondere EUR/CHF und USD/CHF reagieren.
Für Deutschland folgt um 10:00 Uhr der ifo-Geschäftsklimaindex🇩🇪. Nach zuletzt 88,8 Punkten wird interessant, ob sich die Stimmung in der deutschen Wirtschaft parallel zu den Einkaufsmanagerindizes weiter stabilisiert.
Am Nachmittag werden in den USA die wöchentlichen Erstanträge auf Arbeitslosenhilfe🇺🇸 veröffentlicht. Nach zuletzt 196.000 Anträgen bleibt der US-Arbeitsmarkt weiterhin vergleichsweise robust. Nach der hawkischen FED-Sitzung bekommen selbst diese wöchentlichen Daten zusätzliche Bedeutung: Ein deutlicher Anstieg der Anträge könnte erste Zweifel an der Stärke des Arbeitsmarktes wecken, während erneut niedrige Werte die Argumentation der FED bestätigen würden.
Zusätzlich stehen am Donnerstag die Verkäufe neuer Häuser 🇺🇸auf dem Programm. Besonders der Immobilienmarkt reagiert sensibel auf höhere Zinsen. Da die FED den Leitzins erneut angehoben hat und länger hohe Zinsen signalisiert, dürfte interessant werden, ob der amerikanische Häusermarkt bereits stärkere Bremsspuren zeigt.
Die wichtigsten Termine der KW39:
🔹 Montag: Japan – Feiertag 🇯🇵
🔹 Dienstag: Japan – Feiertag 🇯🇵
🔹 Mittwoch 09:30 Uhr – PMI Industrie & Dienstleistungen Deutschland 🇩🇪
🔹 Mittwoch 15:45 Uhr – PMI Industrie & Dienstleistungen USA 🇺🇸
🔹 Mittwoch 16:30 Uhr – US-Rohöllagerbestände 🇺🇸
🔹 Donnerstag 09:30 Uhr – SNB-Zinsentscheidung 🇨🇭
🔹 Donnerstag 10:00 Uhr – ifo-Geschäftsklima Deutschland 🇩🇪
🔹 Donnerstag 10:30 Uhr – SNB-Pressekonferenz 🇨🇭
🔹 Donnerstag 14:30 Uhr – US-Erstanträge Arbeitslosenhilfe 🇺🇸
🔹 Donnerstag 16:00 Uhr – Verkäufe neuer Häuser USA 🇺🇸
🔹 Freitag: China – Feiertag 🇨🇳
Fazit: KW39 dürfte weniger durch einen einzelnen großen Datentermin als durch die Nachwirkungen der FED-Sitzung geprägt werden. Die Botschaft aus Washington war deutlich: Die Inflation ist weiterhin zu hoch, die Wirtschaft wächst solide und der Arbeitsmarkt gibt der FED aktuell genügend Spielraum, die Geldpolitik restriktiv zu halten. Der neue Dot Plot zeigt zudem, dass ein weiterer Zinsschritt bis Jahresende im Median als angemessen angesehen wird.
Damit werden die Märkte nun versuchen herauszufinden, ob die kommenden Wirtschaftsdaten diese Sichtweise bestätigen. Starke US-PMIs und weiterhin niedrige Jobless Claims könnten die Aussicht auf eine weitere Zinserhöhung verstärken – tendenziell positiv für USD und Renditen, aber problematisch für Nasdaq, Growth-Aktien und Gold.
Schwächere Konjunkturdaten könnten dagegen erstmals Zweifel daran wecken, ob die FED tatsächlich noch einmal nachlegen kann. Dann wären fallende Renditen, ein schwächerer Dollar und eine Erholung zinssensitiver Assets denkbar.
Nach der starken Volatilität rund um den FED-Entscheid dürfte KW39 damit vor allem eine Bestätigungswoche werden: Die Märkte wollen sehen, ob die Daten den hawkishen Kurs von FED-Chef Kevin Warsh rechtfertigen – oder ob die Notenbank mit ihrer neuen Zinserhöhung bereits näher an der Belastungsgrenze der Wirtschaft angekommen ist
________________________
Chart SP500🇺🇸
Obwohl man hätte meinen können, dass nach dem hawkischen Ausblick der Abverkauf folgt, ist das Gegenteil der Fall. Rebound am Support. Der Markt interpretiert die Fed aktuell offenbar eher nach dem Muster:
„Die Fed hebt an, weil die Wirtschaft stark genug dafür ist.“
Warsh hat ausdrücklich auf die robuste Konjunktur verwiesen. Damit entsteht kurzfristig ein für Aktien durchaus positives Narrativ:
starke Wirtschaft + starke Unternehmensgewinne + Fed bekämpft Inflation + Long-End-Renditen fallen.
Das ist etwas völlig anderes als:
Fed hebt an + Wirtschaft bricht gleichzeitig weg.
Deshalb konnten insbesondere Tech- und AI-Aktien stark rebounden. Berichte vom Donnerstag nennen neben sinkenden Renditen auch wieder stärkere Käufe im Technologiesektor als wesentlichen Rallytreiber.
Der US500-Chart zeigt genau diese Geschichte sehr schön: Der Rücksetzer läuft in einen relevanten Supportbereich und gleichzeitig in die Nähe des steigenden EMA50. Solange dieser Bereich verteidigt wird, ist das technisch zunächst eher eine Korrektur innerhalb des übergeordneten Aufwärtstrends als ein echter Trendbruch.
Ergo - für erste bin ich vorsichtig optimistisch gestimmt.
Widerstände
- Zone um 7800
Unterstützungen
- Zone bei 7600 Punkte- 7500
- Tief bei 7240 Punkte
- Zone ums ATH bei ca 7000 Punkten
Happy Pips!
Michael - Team PimpYourTrading
Long 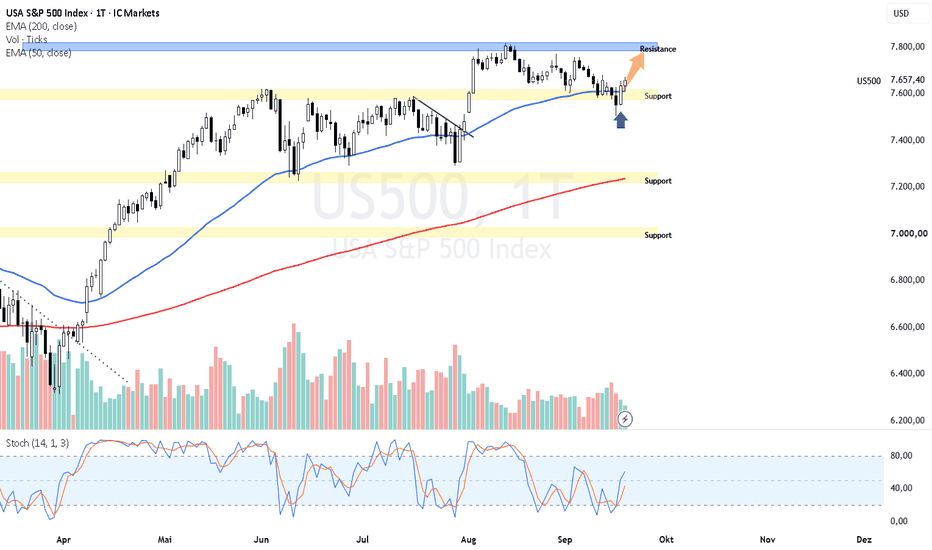
WTI ROHÖL SHORT — Makro-Swing-Setup
WTI ROHÖL SHORT — Makro-Swing-Setup
1. Wirtschaftliche These
Der ursprüngliche Anstieg des Ölpreises wurde hauptsächlich durch einen geopolitischen Angebotsschock ausgelöst.
Meine bearishe These konzentriert sich jedoch auf die wirtschaftlichen Folgen dieses Schocks.
Höhere Ölpreise steigern Transport-, Produktions- und Konsumkosten. Dadurch bleibt die Inflation erhöht, während gleichzeitig Unternehmen, Haushalte und die allgemeine wirtschaftliche Aktivität belastet werden.
Mein Basisszenario beinhaltet:
rückläufige globale Wirtschaftsaktivität
schwächere Industrieproduktion
sinkende Transport- und Konsumnachfrage
zunehmenden Kostendruck auf Unternehmen
weiterhin restriktive Finanzierungsbedingungen
eine zunehmende Zerstörung der Nachfrage
einen schwächeren weltweiten Ölverbrauch in den kommenden Quartalen
Die Weltbank erwartet derzeit eine deutliche Verlangsamung des globalen Wachstums im Jahr 2026. Der Energiepreisschock und seine wirtschaftlichen Folgen spielen dabei eine zentrale Rolle.
Dadurch entsteht ein paradoxes Umfeld für Öl:
Der Angebotsschock treibt Ölpreis und Inflation zunächst nach oben. Der daraus entstehende wirtschaftliche Schaden reduziert anschließend jedoch die Nachfrage, die notwendig wäre, um diese Preise aufrechtzuerhalten.
2. Zentralbank-These
Viele Zentralbanken befinden sich derzeit in demselben fundamentalen Konflikt.
Die Inflation ist weiterhin zu hoch, um die Geldpolitik aggressiv zu lockern. Gleichzeitig beginnen sich Arbeitsmärkte, Unternehmen und die allgemeine Wirtschaftsaktivität abzuschwächen.
Wenn die Zentralbanken ihre restriktive Geldpolitik beibehalten oder die Zinsen weiter erhöhen, um die inflationären Folgen des Ölpreisschocks zu bekämpfen, entsteht zusätzlicher Druck auf die Weltwirtschaft.
Höhere Zinsen belasten:
Investitionen der Unternehmen
Konsumnachfrage
Kreditvergabe
Industrieproduktion
Transportaktivität
internationalen Handel
Dadurch entsteht folgende makroökonomische Kausalkette:
Ölpreisschock → steigende Inflation → restriktive Geldpolitik → sinkende Wirtschaftsaktivität → fallende Ölnachfrage
Die erste Phase eines Ölpreisschocks ist bullish, weil der Markt hauptsächlich auf das begrenzte Angebot reagiert.
Die spätere Phase kann deutlich bearish werden, sobald die Zerstörung der Nachfrage zum dominierenden Faktor wird.
3. Historische Vergleiche
Die Zeit nach den Ölkrisen
Ein vergleichbarer Mechanismus entwickelte sich nach den Ölkrisen der späten 1970er- und frühen 1980er-Jahre.
Der Ölpreis stieg zunächst aufgrund von Angebotsausfällen und geopolitischer Unsicherheit. Die Inflation beschleunigte sich und die Federal Reserve reagierte mit einer extrem restriktiven Geldpolitik.
Die darauffolgenden Rezessionen schwächten den weltweiten Ölverbrauch. Gleichzeitig führten die hohen Preise zu höherer Energieeffizienz und zusätzlicher Förderung außerhalb der OPEC.
Mitte der 1980er-Jahre hatte sich das Marktumfeld von einer Angebotsknappheit in Richtung Überangebot und unzureichender Nachfrage verschoben.
Zwischen September 1987 und November 1988 kam es zu einem weiteren deutlichen Rückgang des Ölpreises. Schwache wirtschaftliche Aktivität und Probleme mit der Produktionsdisziplin innerhalb der OPEC belasteten den Markt zusätzlich.
Die wirtschaftliche Abschwächung von 2000 bis 2001
Ein vergleichbares Grundprinzip zeigte sich während der wirtschaftlichen Abschwächung von 2000 bis 2001.
Der Ölpreis hatte bereits vor September 2001 begonnen zu fallen, weil sich die wirtschaftliche Aktivität und die Nachfrage abschwächten.
Die Ereignisse im September beschleunigten eine Entwicklung, die bereits vorher begonnen hatte.
Die globale Finanzkrise 2008
Das aggressivste Beispiel war die globale Finanzkrise 2008.
Der Ölpreis notierte zunächst oberhalb von 140 Dollar, während sich das Finanzsystem und die Weltwirtschaft bereits deutlich verschlechterten.
Sobald sich der Fokus des Marktes von Inflation und Knappheit in Richtung Rezession und kollabierender Nachfrage verschob, kam es zu einer extremen Neubewertung.
COVID
COVID stellte eine noch aggressivere Form der Nachfragezerstörung dar.
Die damaligen Umstände waren wesentlich extremer. Das zugrunde liegende Prinzip war jedoch ähnlich:
Wenn die Ölnachfrage schneller zurückgeht, als das Angebot angepasst werden kann, kann der Preis deutlich aggressiver fallen, als der Markt ursprünglich erwartet.
4. Positionierung
Die aktuelle CoT-Struktur weist Ähnlichkeiten mit dem Positionierungsverhalten während des Rückgangs von 2008 auf.
Die Produzenten- und Hedging-Seite ist weiterhin stark netto short positioniert.
Die Trendfolger halten gleichzeitig noch immer ein erhebliches Long-Exposure.
Der Ölpreis bleibt trotz zunehmender makroökonomischer Risiken auf einem erhöhten Niveau.
Dadurch entsteht eine anfällige Positionierungsstruktur.
Sollte sich das wirtschaftliche Umfeld weiter verschlechtern und der Preis meine makroökonomische These bestätigen, könnte der Abbau spekulativer Long-Positionen den Rückgang zusätzlich beschleunigen.
Die CoT-Daten werden nicht als exaktes Timing-Signal verwendet.
Sie dienen als Bestätigung dafür, dass der Markt anfällig werden könnte, sobald sich das dominante Narrativ von Angebotsknappheit in Richtung Nachfragezerstörung verschiebt.
5. Saisonalität
Öl nähert sich einem saisonal anfälligen Zeitfenster zwischen Ende September und November.
Der September selbst ist historisch gemischt und sollte nicht grundsätzlich als bearish bezeichnet werden.
Mehrere Jahre mit großen makroökonomischen Belastungen zeigten jedoch deutliche Rückgänge im September:
1988: ungefähr −11,92 %
2000: ungefähr −6,77 %
2008: ungefähr −13,18 %
2022: ungefähr −10,27 %
Im Jahr 2008 folgte auf den Rückgang im September ein weiterer Rückgang von ungefähr 32,95 % im Oktober.
Die saisonalen Daten im Chart zeigen durchschnittliche Renditen von ungefähr:
September: +1,29 %
Oktober: −1,98 %
November: −3,02 %
Nur ungefähr 34 % der dargestellten November-Monate schlossen positiv.
Die Saisonalität ist nicht der Grund für den Einstieg.
Sie dient als Bestätigung für den übergeordneten makroökonomischen Bias und zeigt, dass die erwartete Abschwächung der Nachfrage in ein historisch anfälliges Zeitfenster fällt.
6. Technische Umsetzung
Der makroökonomische Rahmen bestimmt die Richtung des Trades.
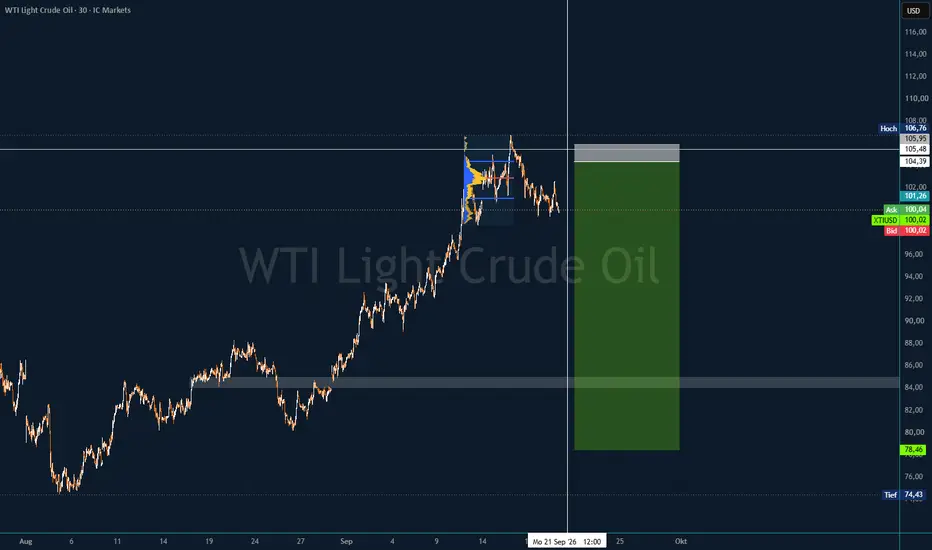
Der Entry selbst basiert ausschließlich auf dem oberen Bereich des aktuellen Volumenprofils.
Ich verkaufe nicht zum derzeitigen Marktpreis.
Da die Volatilität weiterhin sehr hoch ist, halte ich einen erneuten aggressiven Anstieg in Richtung der letzten Hochs für möglich.
Geplanter Einstiegsbereich:
Sell Limit
Dieser Bereich befindet sich im oberen Teil der vorherigen Konsolidierung und der dazugehörigen Volumenverteilung.
Eine kurzfristige Bewegung in den Bereich zwischen 104 und 106 Dollar würde die übergeordnete These nicht automatisch widerlegen.
Sie könnte lediglich eine weitere Neubewertung des geopolitischen Risikos darstellen.
Technische Ausführung:
Die Limit-Order setzt voraus, dass der Markt zunächst in den oberen Volumenbereich zurückläuft.
Ich erwarte weiterhin eine hohe Volatilität, rechne derzeit aber nicht mit einem nachhaltigen Ausbruch über die bestehenden Hochs.
Das erste Ziel liegt an der vorherigen strukturellen Nachfragezone.
Das erweiterte Ziel stellt das mögliche Szenario dar, wenn sich der Markt vollständig von einem geopolitischen Angebotsnarrativ in Richtung globaler Nachfragezerstörung verschiebt.
Was würde die These invalidieren?
Damit diese These funktioniert, müssen die geopolitischen Risiken nicht vollständig verschwinden
Die Angebotssituation darf sich lediglich nicht schneller verschlechtern als die weltweite Nachfrage.
Zusammenfassung
Dieses Setup basiert auf der Kombination aus:
Erhöhter geopolitischer Risikoprämie + schwächerem globalen Wachstum + restriktiver Geldpolitik + möglicher Nachfragezerstörung + anfälliger spekulativer Positionierung + bearisher Saisonalität zum Jahresende
Der Angebotsschock verursachte den ursprünglichen Anstieg des Ölpreises.
Die wirtschaftlichen Folgen dieses Schocks könnten jedoch letztlich der Grund dafür werden, dass der Ölpreis fällt.
Der fundamentale Rahmen definiert den direktionalen Bias.
Der tatsächliche Entry wird durch den oberen Bereich des Volumenprofils bestimmt.
Dies ist kein kurzfristiger News-Trade und kein Trading-Signal. Es handelt sich um eine mehrwöchige Makro-Swing-These mit einem vorher festgelegten Entry, einer klaren Invalidation und definierten Zielbereichen.
Offenlegung: Ich halte oder beabsichtige, eine Short-Position in WTI-Rohöl zu halten. Dieser Beitrag dokumentiert meine persönliche Marktthese und stellt keine individuelle Anlageberatung dar.  Short

WTI ROHÖL SHORT — Makro-Swing-Setup1. Wirtschaftliche These
Der ursprüngliche Anstieg des Ölpreises wurde hauptsächlich durch einen geopolitischen Angebotsschock ausgelöst.
Meine bearishe These konzentriert sich jedoch auf die wirtschaftlichen Folgen dieses Schocks.
Höhere Ölpreise steigern Transport-, Produktions- und Konsumkosten. Dadurch bleibt die Inflation erhöht, während gleichzeitig Unternehmen, Haushalte und die allgemeine wirtschaftliche Aktivität belastet werden.
Mein Basisszenario beinhaltet:
rückläufige globale Wirtschaftsaktivität
schwächere Industrieproduktion
sinkende Transport- und Konsumnachfrage
zunehmenden Kostendruck auf Unternehmen
weiterhin restriktive Finanzierungsbedingungen
zunehmende Nachfragezerstörung
einen schwächeren weltweiten Ölverbrauch in den kommenden Quartalen
Die Weltbank erwartet derzeit eine deutliche Verlangsamung des globalen Wachstums im Jahr 2026. Der Energiepreisschock und seine wirtschaftlichen Folgen spielen dabei eine zentrale Rolle.
www.worldbank.org
Dadurch entsteht ein paradoxes Umfeld für Öl:
Der Angebotsschock treibt den Ölpreis und die Inflation zunächst nach oben. Der daraus entstehende wirtschaftliche Schaden reduziert anschließend jedoch genau die Nachfrage, die notwendig wäre, um diese Preise dauerhaft aufrechtzuerhalten.
2. Zentralbank-These
Mehrere große Zentralbanken befinden sich derzeit in einem zunehmend schwierigen geldpolitischen Zielkonflikt.
Der Energiepreisschock hält die Inflation in vielen Volkswirtschaften oberhalb der jeweiligen Zielwerte und begrenzt damit den Spielraum für eine aggressive Lockerung der Geldpolitik.
Gleichzeitig zeigen einzelne Arbeitsmärkte, Unternehmen und binnenwirtschaftliche Nachfragekomponenten bereits Anzeichen einer Abschwächung.
Die Ausgangslage ist dabei nicht in jedem Land identisch. Während sich die US-Wirtschaft und der Euroraum bislang noch relativ widerstandsfähig zeigen, sind die wirtschaftlichen Belastungen in Großbritannien und Australien bereits deutlicher sichtbar.
Bank of England
Die britische Inflation liegt bei 3,1 % und dürfte weiter steigen, wenn sich die höheren Energiepreise zunehmend innerhalb der Wirtschaft ausbreiten.
Gleichzeitig bleibt der Arbeitsmarkt schwach, während erhöhte Finanzierungskosten Haushalte und Unternehmen belasten.
Die Bank of England hielt den Leitzins bei 3,75 %. Drei Mitglieder stimmten jedoch bereits für eine weitere Erhöhung auf 4 %.
www.bankofengland.co.uk
Reserve Bank of Australia
Die RBA stellt fest, dass die Inflation weiterhin zu hoch ist, während sich das Konsumwachstum verlangsamt und die Bedingungen am Arbeitsmarkt schwächer geworden sind.
Nach drei Zinserhöhungen im Jahr 2026 ist die australische Geldpolitik bereits restriktiv. Weitere Zinserhöhungen werden dennoch nicht ausgeschlossen, falls die Inflationsrisiken erneut zunehmen.
www.rba.gov.au
Europäische Zentralbank
Die EZB erhöhte ihre drei Leitzinsen um jeweils 25 Basispunkte.
Die Inflation liegt bei 3,3 % und wird wesentlich durch den Energiepreisschock beeinflusst. Gleichzeitig warnt die EZB vor Abwärtsrisiken für Konsum, Investitionen und Wirtschaftswachstum.
Die Wirtschaft und der Arbeitsmarkt im Euroraum zeigen sich bislang noch relativ widerstandsfähig. Höhere Finanzierungskosten erhöhen jedoch den Druck auf die zukünftige wirtschaftliche Aktivität.
www.ecb.europa.eu
Bank of Canada
Die kanadische Inflation liegt hauptsächlich aufgrund der gestiegenen Benzinpreise bei ungefähr 3 %.
Die Nachfrage nach Arbeitskräften bleibt gedämpft, innerhalb der Wirtschaft bestehen weiterhin überschüssige Kapazitäten und die Unsicherheit hinsichtlich des zukünftigen Wachstums hat zugenommen.
Die Bank of Canada hielt den Leitzins bei 2,25 %, beobachtet jedoch weiterhin das Risiko, dass sich die höheren Energiekosten auf andere Bereiche der Inflation übertragen.
www.bankofcanada.ca
Federal Reserve
Die Federal Reserve erhöhte ihren Zielkorridor um 25 Basispunkte auf 3,75 bis 4,00 %, weil die Inflation weiterhin erhöht ist.
Im Gegensatz zu einigen anderen Volkswirtschaften beschreibt die Fed die US-Wirtschaft und den amerikanischen Arbeitsmarkt noch als relativ solide.
Die zusätzliche Zinserhöhung verschärft dennoch die globalen Finanzierungsbedingungen und kann über einen stärkeren Dollar, höhere Kapitalkosten und eine geringere internationale Liquidität zusätzlichen Druck auf andere Volkswirtschaften ausüben.
www.federalreserve.gov
Der übergeordnete Konflikt
Die Zentralbanken müssen zunehmend zwischen zwei Risiken abwägen:
Sie tolerieren eine länger erhöhte, energiegetriebene Inflation.
Sie halten die Geldpolitik restriktiv oder erhöhen die Zinsen weiter und riskieren dadurch eine stärkere Abschwächung der wirtschaftlichen Aktivität.
Sollten die Zinsen länger erhöht bleiben oder weiter steigen, um indirekte und sekundäre Inflationseffekte des Ölpreisschocks zu verhindern, werden die Finanzierungskosten Haushalte und Unternehmen zusätzlich belasten.
Höhere Zinsen belasten:
Unternehmensinvestitionen
Konsumnachfrage
Kreditvergabe
Industrieproduktion
Transportaktivität
internationalen Handel
Dadurch entsteht folgende makroökonomische Kausalkette:
Ölpreisschock → steigende Inflation → restriktive Geldpolitik → höhere Finanzierungskosten → sinkende Wirtschaftsaktivität → fallende Ölnachfrage
Die erste Phase eines Ölpreisschocks ist bullish, weil der Markt hauptsächlich auf das begrenzte Angebot reagiert.
Die spätere Phase kann deutlich bearish werden, sobald die wirtschaftlichen Schäden und die daraus resultierende Nachfragezerstörung zum dominierenden Faktor werden.
Der ursprüngliche Ölpreisschock erzeugt Inflation.
Die geldpolitische Reaktion reduziert die Nachfrage.
Sobald sich die globale Wirtschaftsaktivität deutlich abschwächt, kann derselbe Prozess, der den Ölpreis ursprünglich nach oben getrieben hat, letztlich einen aggressiven Rückgang der Ölnachfrage und des Ölpreises verursachen.
3. Historische Vergleiche
Die Zeit nach den Ölkrisen
Ein vergleichbarer Mechanismus entwickelte sich nach den Ölkrisen der späten 1970er- und frühen 1980er-Jahre.
Der Ölpreis stieg zunächst aufgrund von Angebotsausfällen und geopolitischer Unsicherheit. Die Inflation beschleunigte sich und die Federal Reserve reagierte mit einer extrem restriktiven Geldpolitik.
Die darauffolgenden Rezessionen schwächten den weltweiten Ölverbrauch. Gleichzeitig führten die hohen Preise zu einer höheren Energieeffizienz und zusätzlicher Förderung außerhalb der OPEC.
Mitte der 1980er-Jahre hatte sich das Marktumfeld von einer Angebotsknappheit in Richtung Überangebot und unzureichender Nachfrage verschoben.
Zwischen September 1987 und November 1988 kam es zu einem weiteren deutlichen Rückgang des Ölpreises. Schwache wirtschaftliche Aktivität und Probleme mit der Produktionsdisziplin innerhalb der OPEC belasteten den Markt zusätzlich.
Die wirtschaftliche Abschwächung von 2000 bis 2001
Ein vergleichbares Grundprinzip zeigte sich während der wirtschaftlichen Abschwächung von 2000 bis 2001.
Der Ölpreis hatte bereits vor September 2001 begonnen zu fallen, weil sich die wirtschaftliche Aktivität und die Nachfrage abschwächten.
Die Ereignisse im September beschleunigten eine Entwicklung, die bereits vorher begonnen hatte.
Die globale Finanzkrise 2008
Das aggressivste Beispiel war die globale Finanzkrise 2008.
Der Ölpreis notierte zunächst oberhalb von 140 Dollar, während sich das Finanzsystem und die Weltwirtschaft bereits deutlich verschlechterten.
Sobald sich der Fokus des Marktes von Inflation und Knappheit in Richtung Rezession und kollabierender Nachfrage verschob, kam es zu einer extremen Neubewertung.
COVID
COVID stellte eine noch aggressivere Form der Nachfragezerstörung dar.
Die damaligen Umstände waren wesentlich extremer. Das zugrunde liegende Prinzip war jedoch ähnlich:
Wenn die Ölnachfrage schneller zurückgeht, als das Angebot angepasst werden kann, kann der Preis deutlich aggressiver fallen, als der Markt ursprünglich erwartet.
4. Positionierung
Die aktuelle CoT-Struktur weist Ähnlichkeiten mit dem Positionierungsverhalten während des Rückgangs von 2008 auf.
Die Produzenten- und Hedging-Seite ist weiterhin stark netto short positioniert.
Die Trendfolger halten gleichzeitig noch immer ein erhebliches Long-Exposure.
Der Ölpreis bleibt trotz zunehmender makroökonomischer Risiken auf einem erhöhten Niveau.
Dadurch entsteht eine anfällige Positionierungsstruktur.
Sollte sich das wirtschaftliche Umfeld weiter verschlechtern und der Preis meine makroökonomische These bestätigen, könnte der Abbau spekulativer Long-Positionen den Rückgang zusätzlich beschleunigen.
Die CoT-Daten werden nicht als exaktes Timing-Signal verwendet.
Sie dienen als Bestätigung dafür, dass der Markt anfällig werden könnte, sobald sich das dominante Narrativ von Angebotsknappheit in Richtung Nachfragezerstörung verschiebt.
5. Saisonalität
Öl nähert sich einem saisonal anfälligen Zeitfenster zwischen Ende September und November.
Der September selbst ist historisch gemischt und sollte nicht grundsätzlich als bearish bezeichnet werden.
Mehrere Jahre mit großen makroökonomischen Belastungen zeigten jedoch deutliche Rückgänge im September:
1988: ungefähr −11,92 %
2000: ungefähr −6,77 %
2008: ungefähr −13,18 %
2022: ungefähr −10,27 %
Im Jahr 2008 folgte auf den Rückgang im September ein weiterer Rückgang von ungefähr 32,95 % im Oktober.
Die saisonalen Daten im Chart zeigen durchschnittliche Renditen von ungefähr:
September: +1,29 %
Oktober: −1,98 %
November: −3,02 %
Nur ungefähr 34 % der dargestellten November-Monate schlossen positiv.
Die Saisonalität ist nicht der Grund für den Einstieg.
Sie dient als Bestätigung für den übergeordneten makroökonomischen Bias und zeigt, dass die erwartete Abschwächung der Nachfrage in ein historisch anfälliges Zeitfenster fällt.
6. Technische Umsetzung
Der makroökonomische Rahmen bestimmt die Richtung des Trades.
Der Entry selbst basiert ausschließlich auf dem oberen Bereich des aktuellen Volumenprofils.
Ich verkaufe nicht zum derzeitigen Marktpreis.
Da die Volatilität weiterhin sehr hoch ist, halte ich einen erneuten aggressiven Anstieg in Richtung der letzten Hochs für möglich.
Geplanter Einstiegsbereich:
Sell Limit
Dieser Bereich befindet sich im oberen Teil der vorherigen Konsolidierung und der dazugehörigen Volumenverteilung.
Eine kurzfristige Bewegung in den Bereich zwischen 104 und 106 Dollar würde die übergeordnete These nicht automatisch widerlegen.
Sie könnte lediglich eine erneute Neubewertung des geopolitischen Risikos darstellen.
Technische Ausführung:
Die Limit-Order setzt voraus, dass der Markt zunächst in den oberen Volumenbereich zurückläuft.
Ich erwarte weiterhin eine hohe Volatilität, rechne derzeit aber nicht mit einem nachhaltigen Ausbruch über die bestehenden Hochs.
Das erste Ziel liegt an der vorherigen strukturellen Nachfragezone.
Das erweiterte Ziel stellt das mögliche Szenario dar, wenn sich der Markt vollständig von einem geopolitischen Angebotsnarrativ in Richtung globaler Nachfragezerstörung verschiebt.
Was würde die These invalidieren?
eine weitere erhebliche Verschärfung der geopolitischen Angebotsrisiken
zusätzliche und länger anhaltende Ausfälle wichtiger Produktionskapazitäten
eine nachhaltige Akzeptanz oberhalb der bestehenden Hochs
eine deutlich stärkere globale Wirtschaftsaktivität als erwartet
eine erneute Beschleunigung der weltweiten Ölnachfrage
umfangreiche Produktionskürzungen, welche die sinkende Nachfrage vollständig kompensieren
Damit diese These funktioniert, müssen die geopolitischen Risiken nicht vollständig verschwinden.
Die Angebotssituation darf sich lediglich nicht schneller verschlechtern, als die weltweite Nachfrage zurückgeht.
Zusammenfassung
Dieses Setup basiert auf der Kombination aus:
Erhöhte geopolitische Risikoprämie + schwächeres globales Wachstum + restriktive Geldpolitik + mögliche Nachfragezerstörung + anfällige spekulative Positionierung + bearishe Saisonalität zum Jahresende
Der Angebotsschock verursachte den ursprünglichen Anstieg des Ölpreises.
Die wirtschaftlichen und geldpolitischen Folgen dieses Schocks könnten jedoch letztlich der Grund dafür werden, dass der Ölpreis fällt.
Der fundamentale Rahmen definiert den direktionalen Bias.
Der tatsächliche Entry wird durch den oberen Bereich des Volumenprofils bestimmt.
Dies ist kein kurzfristiger News-Trade und kein Trading-Signal. Es handelt sich um eine mehrwöchige Makro-Swing-These mit einem vorher festgelegten Entry, einer klaren Invalidation und definierten Zielbereichen.
Offenlegung: Ich halte oder beabsichtige, eine Short-Position in WTI-Rohöl zu halten. Dieser Beitrag dokumentiert meine persönliche Marktthese und stellt keine individuelle Anlageberatung dar.
Short 
# AUD/USD SHORT — Macro Swing Setup# AUD/USD SHORT — Makro-Swing-Setup
**Zeithorizont:** 4–8 Wochen
**Marktausrichtung:** Bearish
**Order:** Sell Limit
**Einstieg:** 0,71552
**Stop-Loss:** 0,72104
**Kursziel:** 0,68872
**Stop-Distanz:** ca. 55 Pips
**Zieldistanz:** ca. 268 Pips
**Chance-Risiko-Verhältnis:** ca. 4,9R
## Chart-Kontext
**CoT und Positionierung kleinerer Spekulanten:**
**Saisonalität:**
**Entry und Volumenprofil:**
## Kernthese
Meine bearishe AUD/USD-These basiert auf dem Zusammentreffen von fünf Faktoren:
1. einem starken saisonal bearishen Zeitfenster für den australischen Dollar
2. einer Divergenz zwischen Preisentwicklung und Non-Commercial-Positionierung
3. einer überfüllten Long-Positionierung kleinerer spekulativer Marktteilnehmer
4. Australiens schwieriger Kombination aus Inflation, Geldpolitik und Wachstum
5. dem Risiko einer schwächeren chinesischen Nachfrage und defensiver Kapitalströme in den US-Dollar
## Saisonalität
Der australische Dollar tritt aktuell in eines seiner stärksten saisonal bearishen Zeitfenster des Jahres ein.
Das garantiert keinen Kursrückgang, erzeugt für die kommenden Wochen jedoch einen statistischen Rückenwind für die übergeordnete Short-These.
Die Saisonalität wird nicht als eigenständiges Signal verwendet. Sie bestätigt lediglich die Richtung, die sich aus dem makroökonomischen Umfeld, der Positionierung und dem technischen Setup ergibt.
## CoT-Positionierung
Die CoT-Daten zeigen eine potenziell wichtige Divergenz.
AUD/USD ist im Juli und August deutlich gestiegen. Die Positionierung der Non-Commercials hat die Stärke dieser Bewegung jedoch nicht bestätigt. Während der Kassakurs weiter zulegte, schwächte sich die trendfolgende Positionierung ab beziehungsweise entwickelte sich in eine bearishere Richtung.
Diese Divergenz deutet darauf hin, dass der Kursanstieg nicht von einer vergleichbaren Verbesserung der spekulativen Überzeugung getragen wurde.
Gleichzeitig sind die Non-Reportables beziehungsweise kleineren spekulativen Marktteilnehmer auf der Long-Seite des australischen Dollars weiterhin relativ stark positioniert.
Sollte AUD/USD zu fallen beginnen, könnte die Auflösung dieser Long-Positionen die Abwärtsbewegung zusätzlich beschleunigen.
Da CoT-Daten wöchentlich erscheinen und zeitlich verzögert sind, verwende ich sie nicht zur präzisen Bestimmung des Einstiegs. Sie dienen ausschließlich zur Identifikation einer Positionierungsasymmetrie.
## Australien: Inflation, Zinsen und Arbeitsmarkt
Australien befindet sich aktuell in einer schwierigen makroökonomischen Situation.
Die zuletzt in meinem Dashboard dargestellten Daten zeigen:
* eine Gesamtinflation von ungefähr 3,5 %
* einen weiterhin erhöhten Erzeugerpreisdruck
* einen Leitzins von 4,35 %
* einen Beschäftigungsrückgang um 15.800
* einen Anstieg der Arbeitslosenquote auf 4,5 %
Die Reserve Bank of Australia hat die Zinsen 2026 bereits dreimal angehoben und bezeichnet die Inflation weiterhin als zu hoch. Sollten sich die Aufwärtsrisiken für die Inflation verstärken, schließt sie zusätzliche Zinserhöhungen nicht aus.
Höhere Zinsen gelten über den Renditekanal normalerweise als positiv für den australischen Dollar.
Dieser Effekt kann jedoch paradox werden, wenn die Straffung gleichzeitig auf einen schwächer werdenden Arbeitsmarkt und eine nachlassende Wirtschaftsaktivität trifft.
Wenn der Markt zu der Einschätzung gelangt, dass zusätzliche Zinserhöhungen den Konsum, die Unternehmensaktivität, Investitionen und Beschäftigung stärker belasten als der Renditevorteil die Währung unterstützt, kann der negative Wachstumseffekt dominieren.
Der globale Ölschock verschärft dieses geldpolitische Dilemma:
**Höhere Energiepreise → anhaltender Inflationsdruck → restriktive RBA-Politik → schwächere Binnennachfrage und Wirtschaftsaktivität.**
## China und Australiens Exportabhängigkeit
China bleibt einer der wichtigsten externen Einflussfaktoren für die australische Wirtschaft und den australischen Dollar.
Mein Basisszenario geht davon aus, dass sich die chinesische Industrieaktivität, Importnachfrage und Erzeugerpreisdynamik im kommenden Quartal weiter abschwächen.
Sollte die chinesische Wirtschaftsaktivität zurückgehen, dürfte auch die Nachfrage nach australischen Exporten und industriellen Rohstoffen nachlassen. Das könnte Australiens Terms of Trade belasten und dem australischen Dollar eine seiner wichtigsten fundamentalen Stützen entziehen.
Dieser Teil der These ist ein vorausschauendes Szenario und noch keine bestätigte Entwicklung.
## US-Dollar und Risk-off-Kapitalströme
Eine Abschwächung der globalen Wirtschaftsaktivität dürfte defensive Positionierungen begünstigen.
In diesem Szenario könnten sich die Kapitalströme folgendermaßen verschieben:
* in den US-Dollar
* möglicherweise in den Schweizer Franken
* aus zyklischen und risikosensitiven Währungen
* aus Währungen mit einer starken China-Abhängigkeit, einschließlich des australischen Dollars
Die US-Wirtschaft zeigt sich bei Wachstum, Konsum und Arbeitsmarkt momentan vergleichsweise widerstandsfähiger.
Diese relative makroökonomische Divergenz könnte die Nachfrage nach dem US-Dollar verstärken, falls sich die Aussichten für Australien und China gleichzeitig verschlechtern.
## Rohstoffe und Edelmetalle
Ein schwächerer chinesischer Wachstumsausblick könnte die allgemeine Rohstoffnachfrage belasten.
Sollten ein stärkerer US-Dollar und höhere Realzinsen zusätzlich für weitere Schwäche bei Edelmetallen sorgen, wäre das eine zusätzliche Bestätigung der AUD-Short-These.
Dieser Faktor ist jedoch nachrangig. Edelmetalle können in Phasen geopolitischer oder wirtschaftlicher Unsicherheit ebenfalls von defensiver Nachfrage profitieren.
Für dieses Setup sind China-sensitive Industrierohstoffe und Australiens allgemeine Terms of Trade daher wichtiger als die Entwicklung der Edelmetalle allein.
## Technische Ausführung
Das makroökonomische Gesamtbild und die Positionierung bestimmen die Richtung des Trades.
Der konkrete Einstieg basiert auf:
* dem Volumenprofil der vorherigen Konsolidierung
* dem volumenstarken Bereich um 0,71552
* der sichtbaren Kurslücke beziehungsweise Preisineffizienz
* dem Widerstand der vorherigen Distributionszone
Da der Forex-Markt dezentral organisiert ist, kann die genaue Darstellung einer Kurslücke zwischen verschiedenen Brokern variieren. Ich betrachte sie daher als Preisineffizienz und nicht als eigenständiges Handelssignal.
Ich verkaufe nicht zum aktuellen Marktpreis.
Die Sell-Limit-Order setzt einen Rücklauf in den Volumen- und Ineffizienzbereich voraus.
**Sell Limit:** 0,71552
**Technische Invalidierung:** 0,72104
**Kursziel:** 0,68872
Das Ziel befindet sich im Bereich der vorherigen Tagestiefs und der tiefer liegenden Nachfragezone.
## Berechnung des Trades
* Distanz zum Stop-Loss: ca. 55 Pips
* Distanz zum Kursziel: ca. 268 Pips
* Kursbewegung bis zum Stop: ca. 0,77 %
* mögliche Kursbewegung bis zum Ziel: ca. 3,75 %
* Chance-Risiko-Verhältnis: ca. 4,9R
Die Prozentwerte beschreiben die Bewegung des Währungspaares und nicht das prozentuale Risiko oder die mögliche Rendite des Handelskontos.
## Was würde die These invalidieren?
Das Setup würde durch folgende Entwicklungen infrage gestellt werden:
* eine nachhaltige Akzeptanz oberhalb von 0,72104
* eine klare bullishe Umkehr der Non-Commercial-Positionierung
* eine Auflösung überfüllter Long-Positionierungen im US-Dollar
* deutlich stärkere australische Arbeitsmarkt- und Wachstumsdaten
* ein Rückgang der australischen Inflation, der den geldpolitischen Druck auf die RBA reduziert
* eine deutliche Erholung der chinesischen Industrieaktivität und Importnachfrage
* erneute Stärke bei China-sensitiven Rohstoffen
* ein breiter Rückgang der defensiven Nachfrage nach dem US-Dollar
## Zusammenfassung
Das Setup basiert auf der Kombination aus:
**Bearisher AUD-Saisonalität + Divergenz zwischen Preis und Positionierung + überfüllten Long-Positionen kleinerer Spekulanten + restriktiver RBA-Politik + schwächerem Arbeitsmarkt + chinesischen Abwärtsrisiken + möglichen defensiven USD-Zuflüssen.**
Das fundamentale Gesamtbild bestimmt die Richtung des Trades.
Das Volumenprofil und die sichtbare Preisineffizienz bestimmen den Einstieg.
Es handelt sich nicht um einen kurzfristigen News-Trade, sondern um ein mehrwöchiges Makro-Swing-Setup mit einem vorab definierten Einstieg, einer klaren Invalidierung und einem festen Kursziel.
**Offenlegung:** Ich halte beziehungsweise plane selbst eine Short-Position in AUD/USD. Dieser Beitrag dokumentiert meine persönliche Marktthese und stellt keine individuelle Anlageberatung dar.
## EUR/USD SHORT — Makro-Swing-Setup
**Zeithorizont:** 2–6 Wochen
**Marktausrichtung:** Bearish
**Order:** Sell Limit
**Einstieg:** 1,15294
**Stop-Loss:** 1,15866
**Kursziel:** 1,13254
**Risiko:** 0,50 %
**Mögliche Rendite:** ca. 1,77 %
**Chance-Risiko-Verhältnis:** ca. 3,5R
### Makroökonomische These
Der Arbeitsmarkt im Euroraum ist momentan noch vergleichsweise stabil. Ich erwarte jedoch, dass sich der zugrunde liegende Trend weiter abschwächt.
Mein Basisszenario beinhaltet:
* einen allmählichen Anstieg der Arbeitslosigkeit
* eine stagnierende oder nachlassende Beschäftigungsentwicklung
* eine rückläufige wirtschaftliche Aktivität
* anhaltenden Druck durch restriktive Finanzierungsbedingungen
* ein zunehmendes Stagflationsrisiko in Richtung Q1
Der bestehende Inflationsdruck könnte den Handlungsspielraum der EZB begrenzen, selbst wenn sich das Wachstum und der Arbeitsmarkt weiter abschwächen. Dadurch entsteht ein zunehmend schwieriges Umfeld für den Euro.
Zusätzlich erwarte ich eine weitere Abschwächung der chinesischen Industrieaktivität und der Erzeugerpreisdaten. Ein breiter Rückgang der weltweiten Wirtschaftsaktivität dürfte zyklische Volkswirtschaften und Währungen belasten – einschließlich des Euro.
### US-Dollar-These
Gleichzeitig erwarte ich anhaltende defensive Kapitalströme in Safe-Haven-Währungen, insbesondere in den US-Dollar und möglicherweise auch in den Schweizer Franken.
Die jüngsten Veränderungen in der Dollar-Positionierung sind mit einer zunehmenden Nachfrage nach dem US-Dollar vereinbar. Zusätzlich ist der Dollar in eines seiner stärkeren saisonalen Zeitfenster eingetreten, das bis in den Oktober hinein geöffnet bleibt.
Daraus ergibt sich eine potenzielle makroökonomische Divergenz:
**Nachlassendes Wachstum im Euroraum trifft auf eine steigende defensive Nachfrage nach dem US-Dollar.**
### Saisonalität
EUR/USD befindet sich aktuell am Beginn eines seiner stärkeren saisonal bearishen Zeitfenster.
Die im Chart dargestellten saisonalen Daten zeigen durchschnittliche EUR/USD-Renditen von ungefähr:
* **September: –0,80 %**
* **Oktober: –0,84 %**
Lediglich rund 27 % der historischen Beobachtungen innerhalb der dargestellten Stichprobe endeten in diesen beiden Monaten positiv.
Die Saisonalität ist nicht der alleinige Grund für den Einstieg. Sie dient als Bestätigung für die übergeordnete makroökonomische Ausrichtung.
### Positionierung
Die Non-Reportables beziehungsweise kleineren spekulativen Marktteilnehmer sind auf der Long-Seite des Euro weiterhin relativ stark positioniert.
Diese Positionierung erzeugt zusätzliche Abwärtsrisiken, falls diese Long-Positionen aufgelöst werden und gleichzeitig die Nachfrage nach dem US-Dollar weiter steigt.
Auch die Entwicklung der CoT-Daten auf der Dollar-Seite deutet auf eine Positionierung hin, die eine weitere Stärke des US-Dollars zunehmend unterstützt.
### Technische Ausführung
Die makroökonomische Analyse bestimmt die Richtung des Trades.
Der konkrete Einstieg basiert ausschließlich auf dem Volumenprofil der vorherigen Konsolidierung im Vier-Stunden-Chart.
Ich verkaufe nicht zum aktuellen Marktpreis. Die Order liegt oberhalb des Marktes und setzt einen Rücklauf in den H4-Volumenbereich voraus.
**Sell Limit:** 1,15294
**Technische Invalidierung:** 1,15866
**Kursziel:** 1,13254
Das Kursziel liegt im Bereich der vorherigen Tagestiefs und der tiefer liegenden H4-Nachfragezone.
### Berechnung des Trades
* Distanz zum Stop-Loss: ca. 57 Pips
* Distanz zum Kursziel: ca. 204 Pips
* Risiko: 0,50 %
* Mögliche Rendite: ca. 1,77 %
* Chance-Risiko-Verhältnis: ca. 3,5R
### Was würde die These invalidieren?
Das Setup würde durch folgende Entwicklungen infrage gestellt werden:
* eine nachhaltige Akzeptanz oberhalb von 1,15866
* deutlich stärkere Arbeitsmarkt- oder Wachstumsdaten aus dem Euroraum
* eine deutlich dovishere Neubewertung der US-Geldpolitik
* eine nachlassende Nachfrage nach defensiver USD-Positionierung
* eine klare Umkehr der Dollar-Positionierung
* eine unerwartet starke wirtschaftliche Erholung in China
### Zusammenfassung
Das Setup basiert auf der Kombination aus:
**Schwächeren Fundamentaldaten im Euroraum + globalen Wachstumsrisiken + überfüllten spekulativen EUR-Long-Positionen + defensiver USD-Nachfrage + bearisher EUR/USD-Saisonalität.**
Das fundamentale Gesamtbild bestimmt die Richtung des Trades.
Der konkrete Einstieg wird durch das H4-Volumenprofil bestimmt.
Es handelt sich nicht um einen kurzfristigen News-Trade, sondern um ein mehrwöchiges Makro-Swing-Setup mit einem vorab definierten Einstieg, einer klaren Invalidierung, einem festen Kursziel und einem begrenzten Risiko.
**Offenlegung:** Ich halte beziehungsweise plane selbst eine Short-Position in EUR/USD. Dieser Beitrag dokumentiert meine persönliche Marktthese und stellt keine individuelle Anlageberatung dar.
XAUUSD — 4,500 Ist der Echte Test XAUUSD — 4,500 Ist der Echte Test
Gold versucht sich zu erholen, aber das ist nicht die Art von Chart, bei der ich zu früh emotional werden möchte.
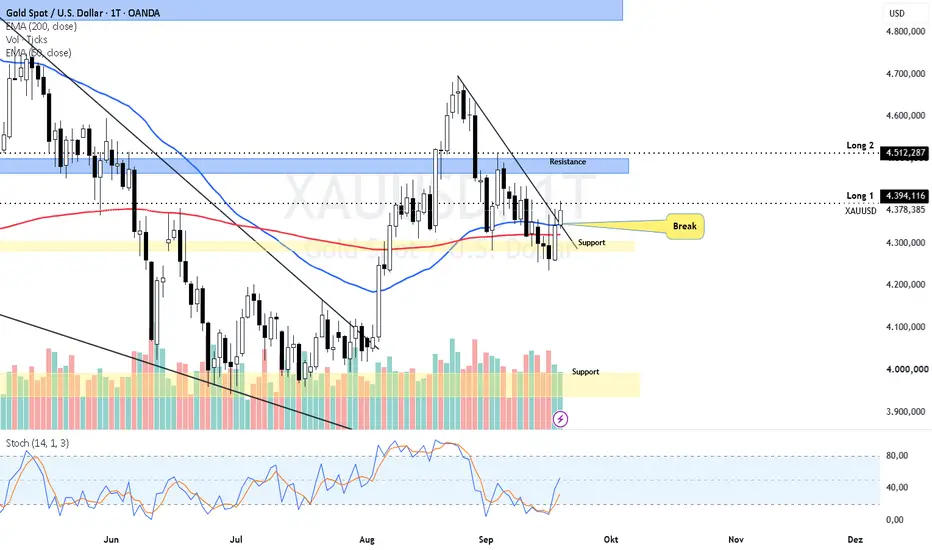
Nach dem starken Ausverkauf vom Hoch Ende August hat der Preis die saubere bullische Struktur gebrochen und begonnen, eine breitere bärische Korrektur aufzubauen. Dieser größere Strukturschaden ist weiterhin vorhanden. Jetzt hält Gold jedoch um den Bereich 4,350, und noch wichtiger: Der Preis hat wieder über der 100-Tage-SMA-Zone nahe 4,320 geschlossen. Das sagt mir, dass Käufer noch nicht vollständig verschwunden sind.
Auch die Makroseite unterstützt diese Pause. Der USD handelt ruhiger, während Ölpreise und US-Treasury-Renditen nachgeben, und der RSI im Tageschart befindet sich in einer neutraleren Zone. Einfach gesagt: Verkäufer haben weiterhin die größere Struktur auf ihrer Seite, aber sie drücken aktuell nicht mehr mit derselben Stärke.
Aus SMC-Sicht sieht die aktuelle Erholung wie eine Bewegung aus der bullish OB / demand zone um 4,250 - 4,290 aus. Solange der Preis über 4,320 - 4,330 bleibt, denke ich, dass Gold weiter in Richtung internal supply und bearish mitigation block bei 4,460 - 4,500 steigen kann.
Aber hier liegt die Falle: Ein Push in Richtung 4,480 - 4,500 bedeutet nicht automatisch, dass Gold wieder bullish ist. Genau dort könnten Verkäufer versuchen, erneut zu laden. Diese Zone liegt außerdem nahe der zuvor gebrochenen Struktur, sodass späte Käufer leicht gefangen werden können, wenn der Preis dort abgewiesen wird.
Meine Hauptansicht ist eine kurzfristige bullish recovery, solange Gold über 4,320 hält, aber ich werde 4,460 - 4,500 als die echte Entscheidungszone behandeln. Wenn Käufer diesen Bereich sauber zurückerobern, kann Gold eine breitere Erholung in Richtung 4,600 - 4,635 öffnen. Wenn der Preis dort jedoch abgewiesen wird, könnte der Markt wieder nach unten in Richtung 4,300 und möglicherweise 4,250 rotieren.
Wichtige Preiszonen zum Beobachten
Aktuelle Reaktionszone: 4,350 - 4,365
Hauptunterstützung / Bereich der 100-Tage-SMA: 4,320 - 4,330
Bullish OB / demand zone: 4,250 - 4,290
Internal supply / bearish mitigation block: 4,460 - 4,500
HTF bearish OB: 4,630 - 4,690
Wichtige Abwärtsunterstützung: 4,030 - 4,060
Bullish confirmation: saubere Rückeroberung über 4,500
Bearish rejection signal: Scheitern im Bereich 4,460 - 4,500
Invalidation für recovery: sauberer Bruch und Halt unter 4,320
Denken Sie, dass Gold 4,500 zurückerobern kann, oder bereitet diese Erholung nur eine weitere Verkaufsreaktion aus der Supply-Zone vor? Long 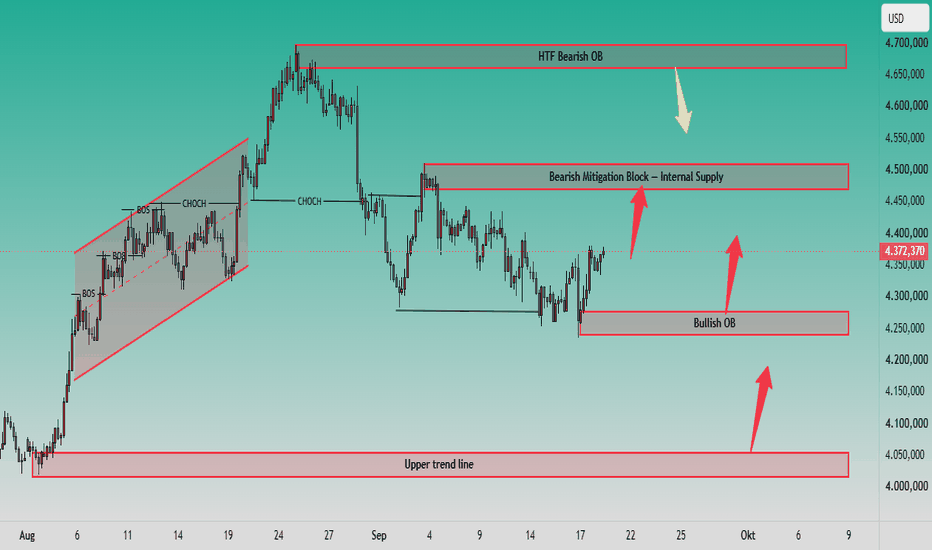
FED, noch eine allerletzte Zinserhöhung? Nicht unbedingt.Nun ist es also geschehen: Die Fed unter Kevin Warsh hat den Leitzins für die Federal Funds von 3,75 % auf 4 % angehoben, ihren neuen geldpolitischen Ausblick veröffentlicht und ihre makroökonomischen Prognosen aktualisiert. Der Fed-Vorsitzende erinnerte erneut daran, dass die Zentralbank weiterhin „data dependent“ bleiben werde und nach wie vor die Funktionsfähigkeit des Interbankenmarktes unterstützen wolle.
Sind die neuen geldpolitischen Perspektiven der Fed ein Belastungsfaktor oder eine relative Entlastung für die Finanzmärkte, die zuletzt durch den starken Anstieg der Anleiherenditen sowie der Öl- und Erdgaspreise unter Druck geraten sind?
Gehen wir 4 zentrale Dimensionen durch, die aktualisiert wurden, und ziehen wir daraus eine Diagnose.
1) Die DOT PLOTS und das Kräfteverhältnis innerhalb der 12 stimmberechtigten Mitglieder des FOMC
Seit Kevin Warsh die Führung der Fed übernommen hat, ist das Kräfteverhältnis innerhalb des FOMC einer der wichtigsten Aspekte, die es zu beobachten gilt. Wird es weitere Zinserhöhungen geben? Könnte sich der Status quo schnell wieder durchsetzen? Das FOMC besteht aus 12 Mitgliedern, und für eine geldpolitische Entscheidung ist eine Mehrheit erforderlich. Bei einem Gleichstand (6 VS 6) gibt Kevin Warsh den Ausschlag.
Am Mittwoch, dem 16. September, stimmten alle 12 von 12 Mitgliedern für eine Zinserhöhung. Die Übereinstimmung unter den stimmberechtigten FOMC-Mitgliedern war damit vollständig.
Die aktualisierten DOT PLOTS zeigen, dass die mediane Projektion des FOMC nun bei einem Zinssatz von 4,1 % liegt. Damit bleibt eine letzte Zinserhöhung bis zum Jahresende oder im Jahr 2027 möglich.
2) Die Inflations- und Beschäftigungserwartungen der Fed
Die Fed steht vor derselben Unsicherheit wie die ganze Welt: Wann wird die Straße von Hormus wieder geöffnet, und wann werden die Öl- und Gaspreise kein Faktor mehr sein, der die Gesamtinflation nach oben treibt?
Die Fed hat ihr Vertrauen darin bekundet, dass die Kerninflation bis Ende 2027/2028 auf das Ziel von 2 % zurückkehren wird. Dafür muss jedoch ein anhaltender geopolitischer Schock vermieden werden. Die Kerninflation bleibt insgesamt unter Kontrolle, und der Anstieg der Ölpreise hat die zugrunde liegende Inflation bislang noch nicht erreicht. Das ist an sich ein optimistischer Faktor für die Fed.
3) Wie sich der Markt (die Hochfinanz) hinsichtlich des Fed-Zinsausblicks positioniert – über Futures-Kontrakte auf den Federal-Funds-Zinssatz
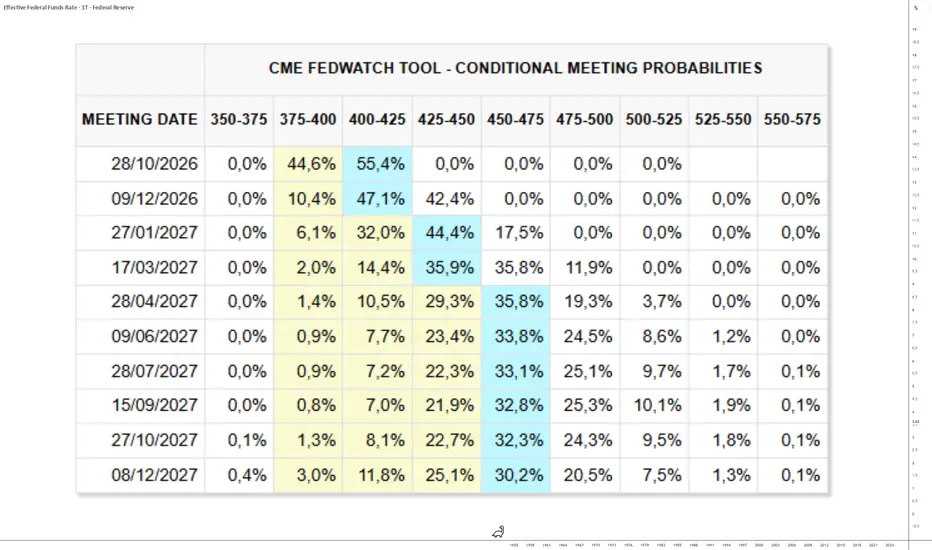
Die Preise der an der Chicago Mercantile Exchange (CME) gehandelten Futures auf den Federal-Funds-Zinssatz ermöglichen es, zu verstehen, wie institutionelle Anleger die zukünftige Entwicklung des Fed-Zinssatzes einschätzen. Nach der geldpolitischen Entscheidung der Fed geht der Markt davon aus, dass bis zum Jahresende noch eine letzte Zinserhöhung erfolgen könnte. Je nach Entwicklung der Ölpreise und der Kerninflation könnte sich jedoch wieder der Status quo durchsetzen.
4) Die technischen Signale der US-Anleiherendite mit 2 Jahren Laufzeit
Die Rendite der 2-jährigen US-Staatsanleihe ist der Indikator, der die zukünftige Entwicklung des US-Federal-Funds-Zinssatzes am besten vorwegnimmt. Liegt sie über dem Fed-Leitzins, bedeutet dies, dass der Markt eine Zinserhöhung erwartet – und umgekehrt.
Der Fed-Leitzins liegt nun bei 4 %, während die Rendite der US-2-Jahresanleihe nach der geldpolitischen Entscheidung der Fed bei 4,70 % liegt. Der Markt hält es daher für wahrscheinlich, dass die Fed ihren Leitzins bis zum Jahresende erneut anheben wird.
ALLGEMEINER HAFTUNGSAUSSCHLUSS:
Dieser Inhalt richtet sich an Personen, die mit Finanzmärkten und Finanzinstrumenten vertraut sind, und dient ausschließlich Informationszwecken. Die präsentierte Idee (einschließlich Marktkommentare, Marktdaten und Beobachtungen) ist kein Produkt einer Research-Abteilung von Swissquote oder einer ihrer Tochtergesellschaften. Dieses Material soll Marktbewegungen veranschaulichen und stellt keine Anlage-, Rechts- oder Steuerberatung dar. Wenn Sie ein Privatanleger sind oder keine Erfahrung mit dem Handel komplexer Finanzprodukte haben, sollten Sie vor finanziellen Entscheidungen einen lizenzierten Berater konsultieren.
Dieser Inhalt zielt nicht darauf ab, den Markt zu manipulees oder ein bestimmtes finanzielles Verhalten zu fördern.
Swissquote übernimmt keine Gewähr für die Qualität, Vollständigkeit, Richtigkeit, Genauigkeit oder Rechtmäßigkeit dieses Inhalts. Die geäußerten Meinungen stammen vom Berater und dienen ausschließlich zu Bildungszwecken. Alle Informationen zu einem Produkt oder Markt stellen keine Empfehlung einer Anlagestrategie oder Transaktion dar. Frühere Wertentwicklungen sind keine Garantie für zukünftige Ergebnisse.
Swissquote sowie deren Mitarbeiter und Vertreter haften in keinem Fall für Schäden oder Verluste, die direkt oder indirekt auf Entscheidungen basieren, die aufgrund dieses Inhalts getroffen wurden.
Die Verwendung von Marken oder Logos Dritter dient nur zu Informationszwecken und impliziert keine Billigung durch Swissquote oder eine Genehmigung durch den Markeninhaber zur Förderung seiner Produkte oder Dienstleistungen.
Swissquote ist die Marketingmarke der folgenden Unternehmen: Swissquote Bank Ltd (Schweiz) reguliert durch FINMA, Swissquote Capital Markets Limited reguliert durch CySEC (Zypern), Swissquote Bank Europe SA (Luxemburg) reguliert durch die CSSF, Swissquote Ltd (UK) reguliert durch die FCA, Swissquote Financial Services (Malta) Ltd reguliert durch die MFSA, Swissquote MEA Ltd. (VAE) reguliert durch die DFSA, Swissquote Pte Ltd (Singapur) reguliert durch die MAS, Swissquote Asia Limited (Hongkong) lizenziert durch die SFC und Swissquote South Africa (Pty) Ltd überwacht durch die FSCA.
Produkte und Dienstleistungen von Swissquote sind nur für Personen bestimmt, die diese gemäß den lokalen Gesetzen erhalten dürfen.
Alle Investitionen sind mit Risiken verbunden. Der Handel oder Besitz von Finanzinstrumenten kann mit erheblichen Verlusten einhergehen. Der Wert von Finanzinstrumenten wie Aktien, Anleihen, Kryptowährungen und anderen Vermögenswerten kann steigen oder fallen. Es besteht ein erhebliches Risiko finanzieller Verluste beim Kauf, Verkauf, Halten, Staken oder Investieren in diese Instrumente. SQBE spricht keine Empfehlungen zu bestimmten Investitionen, Transaktionen oder Anlagestrategien aus.
CFDs sind komplexe Instrumente mit hohem Verlustrisiko aufgrund von Hebeleffekten. Die Mehrheit der Privatanlegerkonten erleidet Verluste beim Handel mit CFDs. Sie sollten prüfen, ob Sie die Funktionsweise von CFDs verstehen und ob Sie es sich leisten können, das hohe Risiko einzugehen.
Digitale Vermögenswerte sind in den meisten Ländern nicht reguliert und es gelten möglicherweise keine Verbraucherschutzvorschriften. Aufgrund ihrer hohen Volatilität und spekulativen Natur sind sie für risikoscheue Anleger ungeeignet. Vergewissern Sie sich, dass Sie jeden digitalen Vermögenswert verstehen, bevor Sie handeln.
Kryptowährungen gelten in einigen Ländern nicht als gesetzliches Zahlungsmittel und unterliegen regulatorischen Unsicherheiten.
Die Nutzung internetbasierter Systeme kann erhebliche Risiken bergen, darunter Betrug, Cyberangriffe, Netzwerkausfälle, Kommunikationsprobleme sowie Identitätsdiebstahl und Phishing-Angriffe im Zusammenhang mit Krypto-Vermögenswerten.
Pump.fun (PUMP): Korrektur oder Beginn des nächsten Moves?Das Beste an einer Korrektur ist nicht, den exakten Boden zu erwischen — sondern zu wissen, wo der Markt sich beweisen muss.
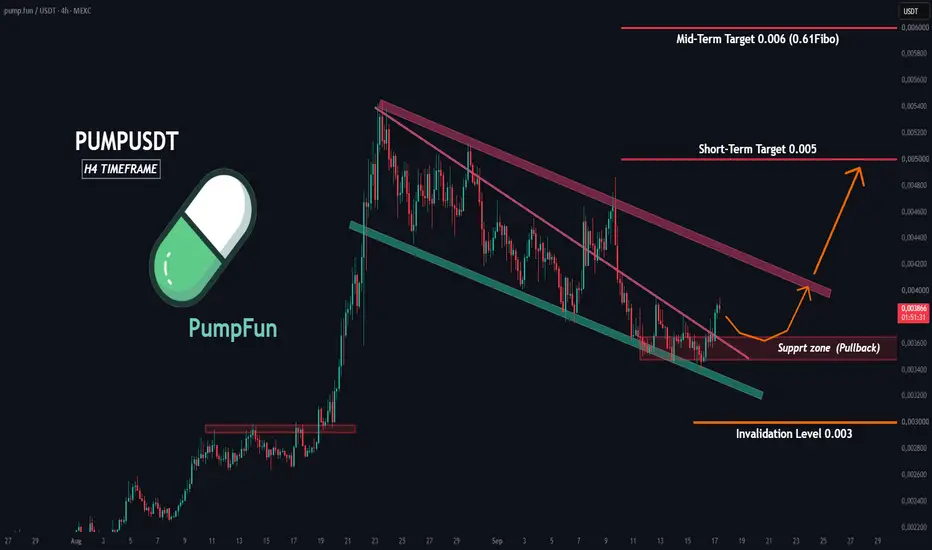
PUMP bewegt sich weiterhin in einem absteigenden Korrekturkanal auf dem 4H-Chart.
Der Preis hat nun eine wichtige Unterstützungs-/Pullback-Zone erreicht, was diesen Bereich für ein mögliches Long-Setup interessant macht.
Aber ich möchte nicht die erste grüne Kerze jagen.
Es gibt zwei mögliche Herangehensweisen an dieses Setup:
Setup
Szenario 1 — Den Pullback kaufen
Der Preis hält die markierte Unterstützungszone um 0.0035–0.0037 und zeigt bullische Preisdynamik, Ablehnung oder eine starke Bestätigungskerze.
→ Möglicher Einstieg nach Bestätigung
→ Invalidierung: 0.0030
Szenario 2 — Den Kanalausbruch kaufen
Wenn der Preis die obere Grenze des absteigenden Kanals mit einer starken Kerze durchbricht, würde ich lieber auf einen Retest und eine Bestätigung warten, anstatt den ersten Ausbruch zu kaufen.
Der Ausbruch würde eine stärkere Bestätigung dafür liefern, dass die Korrektur die Kontrolle verliert.
Ziele
🎯 Kurzfristiges Ziel: 0.0050
🎯 Mittelfristiges Ziel: 0.0060
Das 0.006-Ziel deckt sich auch mit dem 61.8% Fibonacci-Level, das im Chart gezeigt wird.
Der wichtige Punkt ist, dass 0.0030 das Invalidierungslevel bleibt. Wenn dieses Level verloren geht, muss das aktuelle bullische Setup neu bewertet werden.
Warum ist Pump.fun fundamental interessant?
Pump.fun ist nicht einfach ein weiterer Memecoin.
Es betreibt eine große Token-Launch- und Handelsinfrastruktur auf Solana. Neue Token beginnen auf einer Bonding Curve, was bedeutet, dass die Preisbildung automatisch über das Protokoll erfolgt und nicht über ein traditionelles Orderbuch. Sobald ein Token die Graduierungsschwelle erreicht, wird seine Liquidität automatisch zu PumpSwap migriert.
Die Plattform generiert auch tatsächliche Protokollumsätze aus der Handelsaktivität.
Zum Beispiel umfasst die aktuelle Gebührenstruktur von Pump.fun Creator-Gebühren, Protokollgebühren und Liquiditätsgebühren, wobei die Bonding-Curve-Handelsgebühr derzeit insgesamt 1,25% beträgt.
Dies ist einer der interessanteren Aspekte des Projekts:
Mehr Launches → mehr Handelsaktivität → mehr Gebühren → mehr Protokollumsatz.
Pump.fun hat laut Daten von The Block früher im Jahr 2026 die kumulierte Umsatzmarke von 1 Milliarde Dollar überschritten.
Es gibt auch eine wichtige token-ökonomische Komponente.
Pump.fun kündigte ein programmatisches Rückkauf-und-Verbrennungsmodell an, das 50% der zukünftigen Einnahmen für Rückkäufe und Verbrennungen verwendet, nach einer großen PUMP-Verbrennung früher im Jahr 2026.
Das gibt PUMP eine wirtschaftliche Verbindung zur Aktivität der Plattform, die viele rein spekulative Token nicht haben.
Aber das bedeutet nicht, dass der Token automatisch steigt.
Eine wichtige Warnung
Pump.funs Geschäft hängt stark von Handelsaktivität und Spekulation rund um neue Token ab.
Diese Aktivität kann sich sehr schnell ändern.
Im Juni 2026 berichtete The Block, dass Pump.funs Aktivität und Umsatz von früheren Höchstständen stark gefallen waren, mit einem durchschnittlichen Tagesumsatz von etwa 800.000 Dollar gegenüber etwa 4,8 Millionen Dollar sechs Monate zuvor.
Wenn man also PUMP betrachtet, würde ich mehr als nur den Chart beobachten:
Plattformaktivität
→ Handelsvolumen
→ Umsatz
→ Rückkäufe/Verbrennungen
→ Token-Angebot
→ Wettbewerb
Es gibt auch neuere Funktionen wie Holder Rewards und experimentelle KI-bezogene Mechanismen wie den Mayhem-Modus, die zeigen, dass Pump.fun versucht, sich von einem einfachen Memecoin-Launchpad zu einem breiteren Token-Launch-Ökosystem zu entwickeln.
Das macht PUMP interessant zu beobachten — aber auch sehr empfindlich gegenüber Veränderungen der Nutzeraktivität und der Marktstimmung.
Mein Ansatz
Ich würde nicht dem aktuellen Move nachjagen.
Der interessante Bereich ist die markierte Pullback-/Unterstützungszone.
Wenn Käufer sie verteidigen → auf Bestätigung achten.
Wenn der absteigende Kanal bricht → auf den Retest warten.
Wenn 0.0030 bricht → ist das bullische Setup invalidiert.
Der Markt schuldet uns keinen Trade. Wir warten darauf, dass er das Setup beweist.
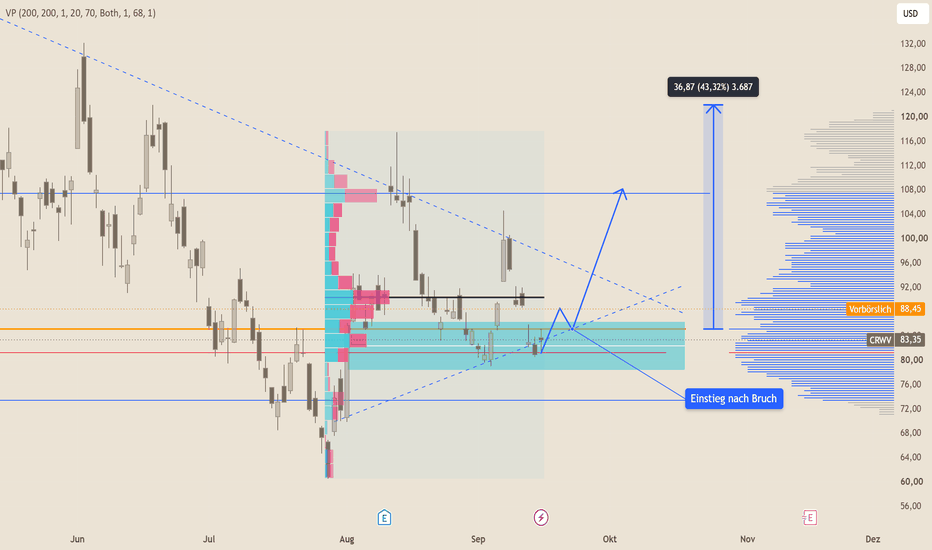
Risikowarnung: Dies ist eine technische und edukative Marktanalyse, keine Finanzberatung. PUMP ist hochvolatil und kann erhebliche Verluste verursachen. Definieren Sie immer Ihr Risiko, bevor Sie einen Trade eingehen. Aktien-Kauf-Report: CoreWeave - Warum sich ein Einstieg lohnt Wenn man die KI-Revolution auf ein einziges Unternehmen reduzieren müsste,
würden die meisten Anleger vermutlich Nvidia nennen. Wenn man jedoch die
Frage stellt, wer die Infrastruktur bereitstellt, damit Unternehmen wie OpenAI,
Anthropic, Meta oder andere KI-Giganten überhaupt trainieren und skalieren
können, landet man sehr schnell bei CoreWeave.
CoreWeave ist kein klassischer Softwareanbieter, denn das Unternehmen
verkauft keine KI-Modelle oder Chatbots sondern etwas etwas, dass
möglicherweise noch wichtiger ist: Rechenleistung.
Das Unternehmen stellt die Infrastruktur bereit, auf der moderne KI
Anwendungen trainiert und betrieben werden und genau deshalb gehört
CoreWeave aktuell zu den am schnellsten wachsenden Unternehmen der
gesamten Börse.
Das Unternehmen konnte im zweiten Quartal 2026 einen Umsatz von rund 2,6
Milliarden Dollar erzielen, was einem Wachstum von über 100% gegenüber
dem Vorjahr entspricht. Gleichzeitig wuchs der Auftragsbestand auf über 104
Milliarden Dollar an und zusätzlich wurden kurz nach Quartalsende weitere
Kundenverpflichtungen von mehr als 25 Milliarden Dollar bekanntgegeben -
allein diese Zahlen zeigen euch bereits, warum die Aktie so viel
Aufmerksamkeit erhält.
Unsere Investmentthese
Die Investmentthese hinter CoreWeave ist eigentlich überraschend einfach:
Die Nachfrage nach KI wächst schneller als das Angebot an Rechenleistung
und solange dieser Zustand anhält, benötigen Unternehmen
Infrastrukturpartner, welche schnell Kapazitäten bereitstellen können.
Genau hier hat sich CoreWeave in eine extrem starke Position gebracht.
Das Unternehmen arbeitet mittlerweile mit einigen der wichtigsten Akteure
der KI-Welt zusammen - dazu gehören unter anderem Meta, Anthropic und
zahlreiche Enterprise-Kunden (Meta allein hat Verträge im Milliardenbereich
abgeschlossen).
Das Management geht inzwischen davon aus, Ende 2026 auf eine annualisierte
Umsatzbasis von rund 18,5 bis 19,5 Milliarden Dollar zu kommen und
gleichzeitig wurden die Umsatzprognosen für das laufende Jahr mehrfach
angehoben. Mit anderen Worten: Die Nachfrage ist aktuell nicht das Problem,
sondern vielmehr, schnell genug neue Kapazitäten aufzubauen.
Wer heute CoreWeave kauft, wettet letztendlich darauf, dass die KI-Revolution
erst am Anfang steht und für diese Sichtweise sprechen tatsächlich mehrere
Faktoren.
Erstens wächst die Nachfrage nach KI-Infrastruktur weiterhin mit enormer
Geschwindigkeit und die jüngsten Quartalszahlen zeigen, dass die Kunden
nicht weniger, sondern sogar mehr Rechenleistung benötigen als zuvor
erwartet.
Zweitens wird die Kundenbasis zunehmend breiter, denn während früher
hauptsächlich KI-Startups als Kunden auftraten, kommen inzwischen immer
mehr etablierte Unternehmen hinzu.
Drittens verfügt CoreWeave mittlerweile über einen enormen
Auftragsbestand. Ein Backlog von über 100 Milliarden Dollar sorgt dafür, dass
ein großer Teil der zukünftigen Umsätze bereits sichtbar ist.
Viertens profitiert das Unternehmen indirekt von praktisch jeder erfolgreichen
KI-Anwendung - egal ob ChatGPT, Claude, autonome Systeme oder
Unternehmens-KI - nahezu jede Anwendung benötigt Rechenleistung.
CoreWeave verkauft damit gewissermaßen die "Schaufeln" während andere
nach Gold graben.
Warum wir trotzdem vorsichtig sein sollten
Genau hier beginnt allerdings auch der kritische Teil des Reports, denn obwohl
die Wachstumsgeschichte beeindruckend ist, ist CoreWeave keineswegs
risikolos. Das Unternehmen investiert derzeit gewaltige Summen in den
Ausbau seiner Infrastruktur - beispielweise wurden für 2026 Investitionen
zwischen 35 und 39 Milliarden Dollar angekündigt. Das bedeutet:
CoreWeave muss enorme Mengen Kapital aufnehmen, um das Wachstum
überhaupt finanzieren zu können.
Die Folge sind hohe Zinskosten und weiterhin hohe Verluste - bereits heute
belasten die Finanzierungskosten die Ergebnisse erheblich. Der Markt
akzeptiert das aktuell, weil das Wachstum außergewöhnlich hoch ist - sollte
sich dieses Wachstum jedoch verlangsamen, könnte die Aktie sehr schnell
unter Druck geraten.
Ein zweites Risiko besteht darin, dass der gesamte KI-Sektor momentan
enorme Erwartungen eingepreist hat. Viele Investoren gehen davon aus, dass
die Nachfrage nach Rechenleistung über Jahre hinweg exponentiell wachsen
wird, sollte sich dieses Wachstum irgendwann normalisieren, könnten
Unternehmen wie CoreWeave deutlich stärker betroffen sein als
beispielsweise Nvidia oder Microsoft.
Andere Analysten zogen zuletzt sogar Parallelen zur Infrastruktur-Euphorie früherer Technologiezyklen und verwiesen auf die Gefahr von Überinvestitionen im Rechenzentrumsmarkt. Das bedeutet nicht, dass dieses Szenario eintreten muss - es bedeutet
lediglich, dass man dieses Risiko kennen sollte.
Lohnt sich der Einstieg jetzt?
Meine Einschätzung lautet: Ja, aber nur für Anleger, die bereit sind,
kurzfristige Schwankungen auszuhalten (also perfekt für uns).
Fundamental spricht aktuell mehr für als gegen das Unternehmen.
Die Auftragslage ist außergewöhnlich stark.
Die Nachfrage wächst.
Die Prognosen werden angehoben.
Neue Kunden kommen hinzu.
Das Management liefert bislang die Ergebnisse, die der Markt sehen will.
Gleichzeitig handelt es sich jedoch nicht um eine defensive Aktie. Wer CoreWeave kauft, investiert in einen der aggressivsten Wachstumswerte des gesamten Marktes. Das Potenzial ist enorm, aber die Schwankungen ebenfalls.
Konservatives Szenario (3-6 Monate)
Sollte sich das aktuelle Wachstum lediglich fortsetzen und die nächsten
Quartalszahlen solide ausfallen, halte ich Kurse im Bereich von $140-$160 für
realistisch.
Optimistisches Szenario (3-6 Monate)
Sollte die Nachfrage nach KI-Infrastruktur weiterhin explodieren, neue
Großverträge bekanntgegeben werden und die nächsten Quartalszahlen
erneut die Erwartungen schlagen, erscheint ein Bereich von $180-$220
durchaus erreichbar.
Bullishes Szenario (6-12 Monate)
Falls der KI-Sektor eine weitere Euphoriephase erlebt und CoreWeave seine
Wachstumsprognosen erneut anheben kann, wären sogar $250+ nicht
ausgeschlossen.
Dafür müssten allerdings nahezu alle positiven Faktoren gleichzeitig eintreten. Die wichtigsten Kurstreiber wären:
Weitere Großaufträge von Meta, OpenAI oder Anthropic
Erneute Anhebungen der Umsatzprognosen
Beschleunigtes Wachstum im Enterprise-Bereich
Verbesserte Profitabilität durch Skaleneffekte
Fortsetzung des allgemeinen KI-Booms
Positive Nachrichten rund um OpenAI und andere Großkunden
Mein Fazit zu CoreWeave
CoreWeave ist aktuell wahrscheinlich eine der spannendsten
Wachstumsgeschichten am gesamten Markt, denn das Unternehmen wächst
mit einer Geschwindigkeit, die selbst für KI-Unternehmen außergewöhnlich
ist.
Gleichzeitig verfügt es über einen Auftragsbestand, der die zukünftige
Entwicklung ungewöhnlich gut sichtbar macht, die Kehrseiten dieser
Geschichte sind jedoch die enormen Investitionen, die hohe Verschuldung
und die Tatsache, dass bereits sehr hohe Erwartungen im Kurs enthalten sind.
Trotzdem überwiegen für mich aktuell die positiven Faktoren.
Wer an den langfristigen Erfolg von KI glaubt und bereit ist, zwischenzeitliche
Schwankungen auszuhalten, findet in CoreWeave weiterhin einen der
interessantesten Wachstumswerte am Markt.
Die Aktie ist nicht günstig, nicht risikolos und sicherlich nichts für schwache
Nerven, aber genau deshalb könnte sie in den kommenden Jahren auch zu den
größten Gewinnern des gesamten KI-Sektors gehören
Technische Bestätigung der Aktie
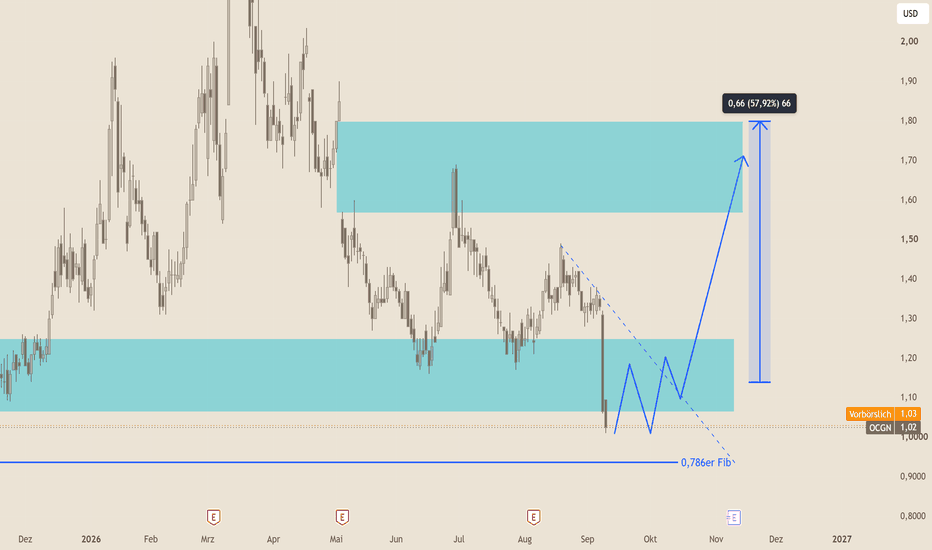
Die technische Bestätigung der CoreWeave Aktie ist relativ simpel, da wir die (in meinen Augen) relevante Liquiditäts- und Momentum-Zone bereits gesweeped und das Ziel somit erreicht haben. Auch der erste Aufwärtsimpuls ist bereits abgeschlossen - aktuell befinden wir uns im Retracement von diesem Abwärtsimpuls und konnten dieses nun abschließen. Die letzte Bestätigung für einen Kauf wäre also nur noch die Eroberung (der Bruch) des POC, welche wir nun ab sofort abgeschlossen haben sollten.
 Long
LVMH, nach dem Kurssturz eine Chance?Die LVMH-Aktie hat seit ihrem Allzeithoch im Frühjahr 2023 55 % verloren, wobei der Kurs von mehr als 900 € auf 400 € gefallen ist. LVMH ist mit Abstand das weltweit führende Unternehmen im Luxusgütersektor. Ist die Aktie nach einem derart starken Kursrückgang nun wieder eine Chance?
Um diese Frage analytisch zu beantworten, schlage ich vor, die Bewertungskennzahlen des Aktienmarktes sowie die Signale der technischen Analyse der Finanzmärkte zu betrachten.
· Bewertungskennzahlen: Forward-KGV, klassisches KGV und Price-to-Sales
· Mittel- und langfristige Signale der technischen Analyse auf Basis der Wochenkerzen
Doch zunächst sollten wir daran erinnern, warum die LVMH-Aktie seit ihrem Rekordhoch von 2023 mehr als 50 % verloren hat.
Der Hauptgrund ist die abrupte Wende im Luxuszyklus nach mehreren außergewöhnlich starken Wachstumsjahren. Ab 2023 normalisierte sich die Nachfrage allmählich, insbesondere mit einer deutlichen Verlangsamung des Konsums von Luxusgütern in China, einem strategisch wichtigen Markt für LVMH. Zudem litt der Konzern unter den Folgen der in den vergangenen Jahren sehr stark gestiegenen Preise, die einen Teil der sogenannten „aspirational“ Kundschaft zunehmend entfernt haben. 2024 ging der Umsatz von LVMH daher um 2 % zurück, gefolgt von einem weiteren Rückgang um 1 % im Jahr 2025, während das operative Ergebnis noch stärker unter Druck geriet.
Hinzu kamen ein weniger günstiges makroökonomisches Umfeld, geopolitische und handelspolitische Spannungen sowie Unsicherheiten hinsichtlich des Konsums in den USA und Asien. Der Aktienmarkt bestrafte vor allem die sinkenden Gewinnerwartungen: LVMH wurde am Hoch von 2023 mit sehr hohen Bewertungsmultiplikatoren gehandelt, basierend auf einem Wachstum, das sich scheinbar dauerhaft fortsetzen konnte. Als sich dieses Wachstum umkehrte, verstärkte die Kontraktion des Bewertungsmultiplikators den Rückgang der Gewinne zusätzlich.
Die entscheidende Frage lautet nun, ob der starke Kursrückgang die aktuellen Schwierigkeiten bereits ausreichend eingepreist hat, um wieder einen attraktiven Einstiegspunkt zu bieten.
Die erste gute Nachricht: Aus Sicht der Aktienbewertung ist LVMH inzwischen wieder eine interessante Chance, insbesondere im Vergleich zu seinen Wettbewerbern.
Die folgende Tabelle zeigt die fünf größten börsennotierten Unternehmen der Luxusgüterbranche weltweit sowie deren Forward-KGV. Nach einem Rückgang von 55 % gegenüber dem Allzeithoch weist die LVMH-Aktie im Vergleich zu ihren Wettbewerbern inzwischen einen deutlichen Bewertungsabschlag auf.
Bevor jedoch wieder ein Einstieg in Betracht gezogen werden kann, muss der technische Abwärtstrend beendet werden. Das Ichimoku-System kann dabei hilfreich sein. Der Abwärtstrend wird beendet sein, wenn es dem Markt gelingt, wieder oberhalb des Wochen-Kumo des Ichimoku-Systems zu notieren.
Der folgende Chart zeigt die wöchentlichen japanischen Candlesticks der LVMH-Aktie sowie die Bewertungskennzahlen klassisches KGV, Forward-KGV und Price-to-Sales. Der übergeordnete Trend der Aktie bleibt bearish, solange der Kurs unterhalb der Wochen-Wolke des Ichimoku-Systems notiert.
ALLGEMEINER HAFTUNGSAUSSCHLUSS:
Dieser Inhalt richtet sich an Personen, die mit Finanzmärkten und Finanzinstrumenten vertraut sind, und dient ausschließlich Informationszwecken. Die präsentierte Idee (einschließlich Marktkommentare, Marktdaten und Beobachtungen) ist kein Produkt einer Research-Abteilung von Swissquote oder einer ihrer Tochtergesellschaften. Dieses Material soll Marktbewegungen veranschaulichen und stellt keine Anlage-, Rechts- oder Steuerberatung dar. Wenn Sie ein Privatanleger sind oder keine Erfahrung mit dem Handel komplexer Finanzprodukte haben, sollten Sie vor finanziellen Entscheidungen einen lizenzierten Berater konsultieren.
Dieser Inhalt zielt nicht darauf ab, den Markt zu manipulees oder ein bestimmtes finanzielles Verhalten zu fördern.
Swissquote übernimmt keine Gewähr für die Qualität, Vollständigkeit, Richtigkeit, Genauigkeit oder Rechtmäßigkeit dieses Inhalts. Die geäußerten Meinungen stammen vom Berater und dienen ausschließlich zu Bildungszwecken. Alle Informationen zu einem Produkt oder Markt stellen keine Empfehlung einer Anlagestrategie oder Transaktion dar. Frühere Wertentwicklungen sind keine Garantie für zukünftige Ergebnisse.
Swissquote sowie deren Mitarbeiter und Vertreter haften in keinem Fall für Schäden oder Verluste, die direkt oder indirekt auf Entscheidungen basieren, die aufgrund dieses Inhalts getroffen wurden.
Die Verwendung von Marken oder Logos Dritter dient nur zu Informationszwecken und impliziert keine Billigung durch Swissquote oder eine Genehmigung durch den Markeninhaber zur Förderung seiner Produkte oder Dienstleistungen.
Swissquote ist die Marketingmarke der folgenden Unternehmen: Swissquote Bank Ltd (Schweiz) reguliert durch FINMA, Swissquote Capital Markets Limited reguliert durch CySEC (Zypern), Swissquote Bank Europe SA (Luxemburg) reguliert durch die CSSF, Swissquote Ltd (UK) reguliert durch die FCA, Swissquote Financial Services (Malta) Ltd reguliert durch die MFSA, Swissquote MEA Ltd. (VAE) reguliert durch die DFSA, Swissquote Pte Ltd (Singapur) reguliert durch die MAS, Swissquote Asia Limited (Hongkong) lizenziert durch die SFC und Swissquote South Africa (Pty) Ltd überwacht durch die FSCA.
Produkte und Dienstleistungen von Swissquote sind nur für Personen bestimmt, die diese gemäß den lokalen Gesetzen erhalten dürfen.
Alle Investitionen sind mit Risiken verbunden. Der Handel oder Besitz von Finanzinstrumenten kann mit erheblichen Verlusten einhergehen. Der Wert von Finanzinstrumenten wie Aktien, Anleihen, Kryptowährungen und anderen Vermögenswerten kann steigen oder fallen. Es besteht ein erhebliches Risiko finanzieller Verluste beim Kauf, Verkauf, Halten, Staken oder Investieren in diese Instrumente. SQBE spricht keine Empfehlungen zu bestimmten Investitionen, Transaktionen oder Anlagestrategien aus.
CFDs sind komplexe Instrumente mit hohem Verlustrisiko aufgrund von Hebeleffekten. Die Mehrheit der Privatanlegerkonten erleidet Verluste beim Handel mit CFDs. Sie sollten prüfen, ob Sie die Funktionsweise von CFDs verstehen und ob Sie es sich leisten können, das hohe Risiko einzugehen.
Digitale Vermögenswerte sind in den meisten Ländern nicht reguliert und es gelten möglicherweise keine Verbraucherschutzvorschriften. Aufgrund ihrer hohen Volatilität und spekulativen Natur sind sie für risikoscheue Anleger ungeeignet. Vergewissern Sie sich, dass Sie jeden digitalen Vermögenswert verstehen, bevor Sie handeln.
Kryptowährungen gelten in einigen Ländern nicht als gesetzliches Zahlungsmittel und unterliegen regulatorischen Unsicherheiten.
Die Nutzung internetbasierter Systeme kann erhebliche Risiken bergen, darunter Betrug, Cyberangriffe, Netzwerkausfälle, Kommunikationsprobleme sowie Identitätsdiebstahl und Phishing-Angriffe im Zusammenhang mit Krypto-Vermögenswerten.
Fed heute Abend: Die drei wichtigsten SignaleHeute ist der große Tag. Wir haben Mittwoch, den 16. September, und heute steht die geldpolitische Entscheidung der US-Notenbank unter Kevin Warsh an. Angesichts der großen Unsicherheit darüber, was die Fed tun wird und wie ihre geldpolitischen Aussichten für die kommenden Monate aussehen, handelt es sich um das fundamental wichtigste Ereignis dieses Septembers.
Der kombinierte Anstieg der Öl- und Gaspreise sowie der Marktzinsen setzt die Fed stark unter Druck, den Zinssatz für Federal Funds anzuheben. Allerdings ist das Kräfteverhältnis innerhalb des FOMC weiterhin unklar, und auch das Szenario eines unveränderten Leitzinses bleibt möglich.
Die geldpolitischen Ankündigungen der Fed heute Abend werden sich auf alle Anlageklassen auswirken: Aktien, Anleihen, Devisen, Rohstoffe und Kryptowährungen.
Wird die Fed ihre geldpolitischen Aussichten bis zum Jahresende restriktiv oder akkommodierend gestalten?
Um diese Frage zu beantworten, müssen heute Abend insbesondere die folgenden
fundamentalen und technischen Daten sehr genau beobachtet werden:
1. Die Entwicklung der DOT PLOTS
Das erste Signal, das beobachtet werden sollte, ist die Entwicklung der „Dot Plots“. Diese geben Aufschluss über die individuellen Erwartungen der FOMC-Mitglieder hinsichtlich des zukünftigen Niveaus der Leitzinsen. Entscheidend wird sein, ob sich der Median der Projektionen mit Blick auf das Jahresende und 2027 in Richtung höherer oder niedrigerer Zinsen verschiebt. Ein höher als erwarteter Dot Plot würde als restriktives Signal interpretiert werden, während ein Rückgang des Medians das Szenario einer geldpolitischen Lockerung stärken würde. Ebenfalls wichtig ist die Streuung der Punkte, da sie einen wichtigen Hinweis auf den Grad der Uneinigkeit innerhalb des FOMC geben wird.
2. Die Entwicklung der US-Rendite für 2-jährige Staatsanleihen und ihre Positionierung gegenüber dem US-Federal-Funds-Satz
Die Rendite 2-jähriger US-Staatsanleihen wird ebenfalls ein besonders wichtiger Marktindikator sein. Da sie sehr sensibel auf die Erwartungen hinsichtlich der Geldpolitik reagiert, wird sie Aufschluss über die unmittelbare Reaktion der Anleger auf die Erklärung und die Projektionen der Fed geben. Besonders wichtig wird der Abstand zum Federal-Funds-Satz sein. Bleibt die 2-Jahres-Rendite deutlich über dem Leitzins, wird der Markt weiterhin eine relativ restriktive Geldpolitik einpreisen. Ein schneller Rückgang der 2-Jahres-Rendite würde dagegen signalisieren, dass die Anleger in den kommenden Monaten mit weiteren Zinssenkungen rechnen.
3. Die Aktualisierung der makroökonomischen Projektionen der Fed, insbesondere im Hinblick auf die Kerninflation
Schließlich werden die neuen Wirtschaftsprognosen der Fed entscheidend sein, um ihre Reaktionsfunktion zu verstehen. Die Entwicklung der Prognosen für die Kerninflation wird in einem von steigenden Energiepreisen geprägten Umfeld besonders wichtig sein. Eine Aufwärtsrevision der Inflationsprognose in Verbindung mit einem robusten Wachstum würde das Szenario einer restriktiveren Fed stärken. Hält die Fed hingegen an einem Disinflationspfad fest, während sie ihre Wachstumsprognosen senkt oder eine Verschlechterung am Arbeitsmarkt feststellt, könnte der Markt eine akkommodierendere Geldpolitik erwarten.
Letztlich wird es die Kombination dieser drei Signale — Dot Plots, US-2-Jahres-Rendite und makroökonomische Projektionen — sein, die es ermöglichen wird, die tatsächliche Botschaft der Fed heute Abend zu bestimmen.
ALLGEMEINER HAFTUNGSAUSSCHLUSS:
Dieser Inhalt richtet sich an Personen, die mit Finanzmärkten und Finanzinstrumenten vertraut sind, und dient ausschließlich Informationszwecken. Die präsentierte Idee (einschließlich Marktkommentare, Marktdaten und Beobachtungen) ist kein Produkt einer Research-Abteilung von Swissquote oder einer ihrer Tochtergesellschaften. Dieses Material soll Marktbewegungen veranschaulichen und stellt keine Anlage-, Rechts- oder Steuerberatung dar. Wenn Sie ein Privatanleger sind oder keine Erfahrung mit dem Handel komplexer Finanzprodukte haben, sollten Sie vor finanziellen Entscheidungen einen lizenzierten Berater konsultieren.
Dieser Inhalt zielt nicht darauf ab, den Markt zu manipulees oder ein bestimmtes finanzielles Verhalten zu fördern.
Swissquote übernimmt keine Gewähr für die Qualität, Vollständigkeit, Richtigkeit, Genauigkeit oder Rechtmäßigkeit dieses Inhalts. Die geäußerten Meinungen stammen vom Berater und dienen ausschließlich zu Bildungszwecken. Alle Informationen zu einem Produkt oder Markt stellen keine Empfehlung einer Anlagestrategie oder Transaktion dar. Frühere Wertentwicklungen sind keine Garantie für zukünftige Ergebnisse.
Swissquote sowie deren Mitarbeiter und Vertreter haften in keinem Fall für Schäden oder Verluste, die direkt oder indirekt auf Entscheidungen basieren, die aufgrund dieses Inhalts getroffen wurden.
Die Verwendung von Marken oder Logos Dritter dient nur zu Informationszwecken und impliziert keine Billigung durch Swissquote oder eine Genehmigung durch den Markeninhaber zur Förderung seiner Produkte oder Dienstleistungen.
Swissquote ist die Marketingmarke der folgenden Unternehmen: Swissquote Bank Ltd (Schweiz) reguliert durch FINMA, Swissquote Capital Markets Limited reguliert durch CySEC (Zypern), Swissquote Bank Europe SA (Luxemburg) reguliert durch die CSSF, Swissquote Ltd (UK) reguliert durch die FCA, Swissquote Financial Services (Malta) Ltd reguliert durch die MFSA, Swissquote MEA Ltd. (VAE) reguliert durch die DFSA, Swissquote Pte Ltd (Singapur) reguliert durch die MAS, Swissquote Asia Limited (Hongkong) lizenziert durch die SFC und Swissquote South Africa (Pty) Ltd überwacht durch die FSCA.
Produkte und Dienstleistungen von Swissquote sind nur für Personen bestimmt, die diese gemäß den lokalen Gesetzen erhalten dürfen.
Alle Investitionen sind mit Risiken verbunden. Der Handel oder Besitz von Finanzinstrumenten kann mit erheblichen Verlusten einhergehen. Der Wert von Finanzinstrumenten wie Aktien, Anleihen, Kryptowährungen und anderen Vermögenswerten kann steigen oder fallen. Es besteht ein erhebliches Risiko finanzieller Verluste beim Kauf, Verkauf, Halten, Staken oder Investieren in diese Instrumente. SQBE spricht keine Empfehlungen zu bestimmten Investitionen, Transaktionen oder Anlagestrategien aus.
CFDs sind komplexe Instrumente mit hohem Verlustrisiko aufgrund von Hebeleffekten. Die Mehrheit der Privatanlegerkonten erleidet Verluste beim Handel mit CFDs. Sie sollten prüfen, ob Sie die Funktionsweise von CFDs verstehen und ob Sie es sich leisten können, das hohe Risiko einzugehen.
Digitale Vermögenswerte sind in den meisten Ländern nicht reguliert und es gelten möglicherweise keine Verbraucherschutzvorschriften. Aufgrund ihrer hohen Volatilität und spekulativen Natur sind sie für risikoscheue Anleger ungeeignet. Vergewissern Sie sich, dass Sie jeden digitalen Vermögenswert verstehen, bevor Sie handeln.
Kryptowährungen gelten in einigen Ländern nicht als gesetzliches Zahlungsmittel und unterliegen regulatorischen Unsicherheiten.
Die Nutzung internetbasierter Systeme kann erhebliche Risiken bergen, darunter Betrug, Cyberangriffe, Netzwerkausfälle, Kommunikationsprobleme sowie Identitätsdiebstahl und Phishing-Angriffe im Zusammenhang mit Krypto-Vermögenswerten.
ORACLE, ist der Boden erreicht?Der Aktienkurs von Oracle hat zwischen seinem Allzeithoch im September 2025 und seinem Tiefpunkt im Juli 2026 mehr als 66 % verloren.
Kann man nun davon ausgehen, dass die Aktie endlich einen wichtigen Boden ausgebildet hat und der übergeordnete Aufwärtstrend wieder aufgenommen wurde?
Um diese Frage zu beantworten, werde ich die fundamentalen und technischen Faktoren überprüfen, die ich für relevant halte:
· Technische Analyse der Finanzmärkte: die langfristigen Signale im Wochenchart
· Bewertungsdaten der Aktie und die fundamentalen Perspektiven für Oracle
Aus fundamentaler Sicht bleibt die Oracle-Story besonders interessant. Das Unternehmen befindet sich in einem tiefgreifenden Transformationsprozess, wobei sich das Cloud-Geschäft spektakulär beschleunigt. Im vierten Quartal des Geschäftsjahres 2026 stiegen die Cloud-Umsätze im Jahresvergleich um 47 % und die Umsätze mit Cloud-Infrastruktur um 93 %. Im gesamten Geschäftsjahr stieg der Umsatz um 17 %, während das Cloud-Geschäft um 39 % zulegte.
Noch beeindruckender ist, dass die Remaining Performance Obligations (RPO) 638 Milliarden US-Dollar erreichten, ein Anstieg von 363 % gegenüber dem Vorjahr. Diese Kennzahl stellt ein wesentliches fundamentales Argument für eine Fortsetzung des zukünftigen Wachstums dar.
Das wichtigste Risiko liegt allerdings in der Finanzierung dieses Wachstums. Oracle investiert massiv in Infrastruktur für künstliche Intelligenz, was im Geschäftsjahr 2026 zu einem negativen Free Cashflow von 23,7 Milliarden US-Dollar und einer erheblichen Zunahme der Verschuldung geführt hat.
Die folgende Tabelle zeigt das Ranking der US-Unternehmen aus dem Bereich Infrastructure Software nach ihrem Forward-KGV. Nach diesem Rückgang um 60 % gegenüber dem Allzeithoch ist die Oracle-Aktie nach diesem fundamentalen Bewertungsmaßstab wieder günstig bewertet.
Schließlich erscheint die Bewertung inzwischen deutlich weniger anspruchsvoll als auf dem Hoch von 2025. Nach den hier verwendeten Marktdaten liegt das Forward-KGV bei etwa 15x. Das ist besonders niedrig für ein Unternehmen, dessen Wachstumsperspektiven im Cloud-Geschäft weiterhin so hoch sind.
Aus Sicht der technischen Analyse sprechen schließlich mehrere Signale für die Ausbildung eines wichtigen Bodens: bullische Preis-/Momentum-Divergenzen im Wochenchart (siehe den Hauptchart dieser Analyse) sowie langfristige technische Unterstützungen, die zwischen 110 und 120 US-Dollar erreicht wurden, darunter der gleitende 200-Wochen-Durchschnitt und der monatliche Kumo des Ichimoku-Systems.
Der folgende Chart zeigt die monatlichen japanischen Candlesticks der ORACLE-Aktie zusammen mit dem monatlichen Kumo (Ichimoku-System), der als langfristige Unterstützung fungiert.
ALLGEMEINER HAFTUNGSAUSSCHLUSS:
Dieser Inhalt richtet sich an Personen, die mit Finanzmärkten und Finanzinstrumenten vertraut sind, und dient ausschließlich Informationszwecken. Die präsentierte Idee (einschließlich Marktkommentare, Marktdaten und Beobachtungen) ist kein Produkt einer Research-Abteilung von Swissquote oder einer ihrer Tochtergesellschaften. Dieses Material soll Marktbewegungen veranschaulichen und stellt keine Anlage-, Rechts- oder Steuerberatung dar. Wenn Sie ein Privatanleger sind oder keine Erfahrung mit dem Handel komplexer Finanzprodukte haben, sollten Sie vor finanziellen Entscheidungen einen lizenzierten Berater konsultieren.
Dieser Inhalt zielt nicht darauf ab, den Markt zu manipulees oder ein bestimmtes finanzielles Verhalten zu fördern.
Swissquote übernimmt keine Gewähr für die Qualität, Vollständigkeit, Richtigkeit, Genauigkeit oder Rechtmäßigkeit dieses Inhalts. Die geäußerten Meinungen stammen vom Berater und dienen ausschließlich zu Bildungszwecken. Alle Informationen zu einem Produkt oder Markt stellen keine Empfehlung einer Anlagestrategie oder Transaktion dar. Frühere Wertentwicklungen sind keine Garantie für zukünftige Ergebnisse.
Swissquote sowie deren Mitarbeiter und Vertreter haften in keinem Fall für Schäden oder Verluste, die direkt oder indirekt auf Entscheidungen basieren, die aufgrund dieses Inhalts getroffen wurden.
Die Verwendung von Marken oder Logos Dritter dient nur zu Informationszwecken und impliziert keine Billigung durch Swissquote oder eine Genehmigung durch den Markeninhaber zur Förderung seiner Produkte oder Dienstleistungen.
Swissquote ist die Marketingmarke der folgenden Unternehmen: Swissquote Bank Ltd (Schweiz) reguliert durch FINMA, Swissquote Capital Markets Limited reguliert durch CySEC (Zypern), Swissquote Bank Europe SA (Luxemburg) reguliert durch die CSSF, Swissquote Ltd (UK) reguliert durch die FCA, Swissquote Financial Services (Malta) Ltd reguliert durch die MFSA, Swissquote MEA Ltd. (VAE) reguliert durch die DFSA, Swissquote Pte Ltd (Singapur) reguliert durch die MAS, Swissquote Asia Limited (Hongkong) lizenziert durch die SFC und Swissquote South Africa (Pty) Ltd überwacht durch die FSCA.
Produkte und Dienstleistungen von Swissquote sind nur für Personen bestimmt, die diese gemäß den lokalen Gesetzen erhalten dürfen.
Alle Investitionen sind mit Risiken verbunden. Der Handel oder Besitz von Finanzinstrumenten kann mit erheblichen Verlusten einhergehen. Der Wert von Finanzinstrumenten wie Aktien, Anleihen, Kryptowährungen und anderen Vermögenswerten kann steigen oder fallen. Es besteht ein erhebliches Risiko finanzieller Verluste beim Kauf, Verkauf, Halten, Staken oder Investieren in diese Instrumente. SQBE spricht keine Empfehlungen zu bestimmten Investitionen, Transaktionen oder Anlagestrategien aus.
CFDs sind komplexe Instrumente mit hohem Verlustrisiko aufgrund von Hebeleffekten. Die Mehrheit der Privatanlegerkonten erleidet Verluste beim Handel mit CFDs. Sie sollten prüfen, ob Sie die Funktionsweise von CFDs verstehen und ob Sie es sich leisten können, das hohe Risiko einzugehen.
Digitale Vermögenswerte sind in den meisten Ländern nicht reguliert und es gelten möglicherweise keine Verbraucherschutzvorschriften. Aufgrund ihrer hohen Volatilität und spekulativen Natur sind sie für risikoscheue Anleger ungeeignet. Vergewissern Sie sich, dass Sie jeden digitalen Vermögenswert verstehen, bevor Sie handeln.
Kryptowährungen gelten in einigen Ländern nicht als gesetzliches Zahlungsmittel und unterliegen regulatorischen Unsicherheiten.
Die Nutzung internetbasierter Systeme kann erhebliche Risiken bergen, darunter Betrug, Cyberangriffe, Netzwerkausfälle, Kommunikationsprobleme sowie Identitätsdiebstahl und Phishing-Angriffe im Zusammenhang mit Krypto-Vermögenswerten.
Gold Broke Support — But I’m Not Chasing the Sell YetVor einer Woche haben wir ein Verkaufs-Setup für XAUUSD veröffentlicht, und der Markt bewegte sich in unsere erwartete Richtung und erreichte die Ziele aus dieser Idee.
Jetzt hat sich die Struktur erneut geändert.
Gold hat einen relativ wichtigen Unterstützungsbereich auf dem H1-Zeitrahmen gebrochen, was dem bärischen Szenario eine weitere Gelegenheit gibt.
Es gibt jedoch einen wichtigen Grund, nicht voreilig in den Trade einzusteigen:
Der Preis nähert sich dem Tief der Vorwoche, wo eine Ablehnung und ein kurzfristiger Bounce möglich sind.
Also, obwohl die technische Struktur bärisch ist, würde ich lieber auf einen besseren Preis und eine Bestätigung warten, als der aktuellen Bewegung nachzujagen.
XAUUSD Setup
Zeitrahmen: H1
🔴 Widerstands- / Pullback-Zone: 4300–4318
❌ Invalidierung: 4340
🎯 Day-Trading-Ziel: 4226
🎯 Kurzfristiges Ziel: 4111
Das bevorzugte Szenario ist ein Pullback in Richtung des gebrochenen Unterstützungs-/Widerstandsbereichs, gefolgt von einer bärischen Bestätigung.
Wenn der Preis in die Zone zurückkehrt und Verkäufer sie verteidigen, wird das Abwärtsszenario interessanter.
Aber wenn Gold stark vom Tief der Vorwoche abprallt, könnten wir eine vorübergehende Erholung vor dem nächsten Move sehen.
Deshalb ist Geduld hier wichtig.
Wir hatten bereits den vorherigen Verkaufstrade.
Es gibt keinen Grund, einem weiteren Move nachzujagen, nur weil sich der Markt bewegt.
Wir warten darauf, dass das Setup zu uns kommt.
Eine kurze fundamentale Perspektive
Das kurzfristige Makro-Umfeld ist derzeit nicht besonders freundlich für Gold .
Der Dollar hat sich gestärkt und die Treasury-Renditen sind gestiegen, während die Märkte eine hohe Wahrscheinlichkeit einer Zinserhöhung der Federal Reserve in dieser Woche einpreisen. Diese Faktoren können zusätzlichen Druck auf das ertraglose Gold ausüben.
Das größere fundamentale Bild bleibt jedoch ausgewogener. Gold-ETF-Bestände erreichten kürzlich Rekordniveaus, während die Nachfrage der Zentralbanken eine wichtige strukturelle Unterstützungsquelle bleibt.
Fundamental sehe ich also keinen Grund anzunehmen, dass jede bärische Bewegung unendlich weitergehen muss.
Kurzfristig: bärischer Druck.
Schlüsselniveau: Tief der Vorwoche.
Trade-Idee: auf den Pullback und die Bestätigung warten.
Lassen Sie den Markt uns den Einstieg geben.
⚠️ Risikowarnung: Diese Analyse dient ausschließlich Bildungszwecken und ist keine Finanzberatung. Gold kann starke Bewegungen erfahren, insbesondere rund um wichtige Wirtschaftsereignisse. Verwalten Sie immer Ihr Risiko und definieren Sie Ihre Invalidierung, bevor Sie einen Trade eingehen. Short 
Fundamentaldaten: Diese Woche wird entscheidendDie Börsenwoche ab dem 14. September ist in Bezug auf die entscheidenden fundamentalen Katalysatoren die wichtigste dieser Phase. Am 14. September nimmt der US-Kongress seine gesetzgeberische Arbeit wieder auf, am 15. September findet die Abstimmung über den Clarity Act statt, am 16. September steht die geldpolitische Entscheidung der Fed an und am 18. September folgt die BoJ. Aktienmärkte, Dollar, Zinsen und Bitcoin dürften dadurch erheblich beeinflusst werden.
Der erste wichtige Termin steht bereits am Montag, dem 14. September, mit der Rückkehr des US-Kongresses nach der Sommerpause an. Diese Rückkehr ist für den Kryptomarkt besonders wichtig, da der Senat bereits am folgenden Tag über den CLARITY Act abstimmen soll, das zentrale Gesetzesvorhaben zur Schaffung eines klareren regulatorischen Rahmens für Krypto-Assets in den USA.
Der 15. September wird damit zu einem ersten Tag mit sehr hoher Bedeutung für Bitcoin und den gesamten Kryptomarkt. Erwartet wird die Abstimmung über die Beendigung der Debatte im Senat. Dafür sind 60 Stimmen erforderlich (es gibt 53 republikanische Senatoren, sodass 7 demokratische Senatoren benötigt werden, um die Debatte zu beenden). Ein positives Ergebnis wäre ein bedeutender regulatorischer Fortschritt und könnte die Erwartungen an eine beschleunigte institutionelle Akzeptanz von Kryptowährungen stärken. Ein erneutes Scheitern hätte dagegen kurzfristig sehr negative Auswirkungen auf den Bitcoin-Kurs und die Altcoins.
Die folgende Tabelle zeigt die wichtigsten fundamentalen Ereignisse dieser sehr ereignisreichen Woche ab Montag, dem 14. Juli, die erhebliche Auswirkungen auf die Märkte haben wird.
Das eigentliche makroökonomische Hauptereignis der Woche wird jedoch wahrscheinlich die Sitzung der US-Notenbank am 15. und 16. September sein. Der Markt ist derzeit hinsichtlich der Richtung der Geldpolitik gespalten und wartet darauf, die Kräfteverhältnisse innerhalb des FOMC sowie die neuen Inflationserwartungen der Fed einzuschätzen. Wird die Fed also am Mittwoch, dem 16. September, den Leitzins anheben oder den Status quo beibehalten?
Die Entscheidung der Fed wird daher entscheidend für die Anleiherenditen und den Dollar sein, aber auch für die Aktienmärkte und Bitcoin. Eine restriktivere Fed könnte einen weiteren Anstieg der Anleiherenditen auslösen und risikobehaftete Anlagen unter Druck setzen. Eine expansivere Fed könnte dagegen die Liquiditätserwartungen wiederbeleben und die Märkte unterstützen.
Zum Abschluss der Woche wird die Bank of Japan ihr geldpolitisches Komitee am 17. und 18. September einberufen. Die Märkte rechnen derzeit mit einer möglichen Zinserhöhung um 25 Basispunkte auf 1,25 %. Der Yen hat in den vergangenen Tagen bereits deutlich aufgewertet, was zunehmend die Frage nach einer Auflösung des Carry Trades aufwirft.
Insgesamt haben wir damit eine außergewöhnliche Abfolge von Katalysatoren: US-Kongress, CLARITY Act, Fed und anschließend BoJ. Die Übertragungsmechanismen werden unterschiedlich sein, doch sie wirken letztlich auf dieselben Märkte: Aktien, Anleihen, Dollar, Yen und Bitcoin.
Diese Woche muss daher mit besonderer Aufmerksamkeit beobachtet werden. Sie könnte tatsächlich einen Wendepunkt für die Finanzmärkte zu Beginn dieser Septemberphase darstellen.
ALLGEMEINER HAFTUNGSAUSSCHLUSS:
Dieser Inhalt richtet sich an Personen, die mit Finanzmärkten und Finanzinstrumenten vertraut sind, und dient ausschließlich Informationszwecken. Die präsentierte Idee (einschließlich Marktkommentare, Marktdaten und Beobachtungen) ist kein Produkt einer Research-Abteilung von Swissquote oder einer ihrer Tochtergesellschaften. Dieses Material soll Marktbewegungen veranschaulichen und stellt keine Anlage-, Rechts- oder Steuerberatung dar. Wenn Sie ein Privatanleger sind oder keine Erfahrung mit dem Handel komplexer Finanzprodukte haben, sollten Sie vor finanziellen Entscheidungen einen lizenzierten Berater konsultieren.
Dieser Inhalt zielt nicht darauf ab, den Markt zu manipulees oder ein bestimmtes finanzielles Verhalten zu fördern.
Swissquote übernimmt keine Gewähr für die Qualität, Vollständigkeit, Richtigkeit, Genauigkeit oder Rechtmäßigkeit dieses Inhalts. Die geäußerten Meinungen stammen vom Berater und dienen ausschließlich zu Bildungszwecken. Alle Informationen zu einem Produkt oder Markt stellen keine Empfehlung einer Anlagestrategie oder Transaktion dar. Frühere Wertentwicklungen sind keine Garantie für zukünftige Ergebnisse.
Swissquote sowie deren Mitarbeiter und Vertreter haften in keinem Fall für Schäden oder Verluste, die direkt oder indirekt auf Entscheidungen basieren, die aufgrund dieses Inhalts getroffen wurden.
Die Verwendung von Marken oder Logos Dritter dient nur zu Informationszwecken und impliziert keine Billigung durch Swissquote oder eine Genehmigung durch den Markeninhaber zur Förderung seiner Produkte oder Dienstleistungen.
Swissquote ist die Marketingmarke der folgenden Unternehmen: Swissquote Bank Ltd (Schweiz) reguliert durch FINMA, Swissquote Capital Markets Limited reguliert durch CySEC (Zypern), Swissquote Bank Europe SA (Luxemburg) reguliert durch die CSSF, Swissquote Ltd (UK) reguliert durch die FCA, Swissquote Financial Services (Malta) Ltd reguliert durch die MFSA, Swissquote MEA Ltd. (VAE) reguliert durch die DFSA, Swissquote Pte Ltd (Singapur) reguliert durch die MAS, Swissquote Asia Limited (Hongkong) lizenziert durch die SFC und Swissquote South Africa (Pty) Ltd überwacht durch die FSCA.
Produkte und Dienstleistungen von Swissquote sind nur für Personen bestimmt, die diese gemäß den lokalen Gesetzen erhalten dürfen.
Alle Investitionen sind mit Risiken verbunden. Der Handel oder Besitz von Finanzinstrumenten kann mit erheblichen Verlusten einhergehen. Der Wert von Finanzinstrumenten wie Aktien, Anleihen, Kryptowährungen und anderen Vermögenswerten kann steigen oder fallen. Es besteht ein erhebliches Risiko finanzieller Verluste beim Kauf, Verkauf, Halten, Staken oder Investieren in diese Instrumente. SQBE spricht keine Empfehlungen zu bestimmten Investitionen, Transaktionen oder Anlagestrategien aus.
CFDs sind komplexe Instrumente mit hohem Verlustrisiko aufgrund von Hebeleffekten. Die Mehrheit der Privatanlegerkonten erleidet Verluste beim Handel mit CFDs. Sie sollten prüfen, ob Sie die Funktionsweise von CFDs verstehen und ob Sie es sich leisten können, das hohe Risiko einzugehen.
Digitale Vermögenswerte sind in den meisten Ländern nicht reguliert und es gelten möglicherweise keine Verbraucherschutzvorschriften. Aufgrund ihrer hohen Volatilität und spekulativen Natur sind sie für risikoscheue Anleger ungeeignet. Vergewissern Sie sich, dass Sie jeden digitalen Vermögenswert verstehen, bevor Sie handeln.
Kryptowährungen gelten in einigen Ländern nicht als gesetzliches Zahlungsmittel und unterliegen regulatorischen Unsicherheiten.
Die Nutzung internetbasierter Systeme kann erhebliche Risiken bergen, darunter Betrug, Cyberangriffe, Netzwerkausfälle, Kommunikationsprobleme sowie Identitätsdiebstahl und Phishing-Angriffe im Zusammenhang mit Krypto-Vermögenswerten.
XAUUSD — 4,500 Könnte die Falle Sein XAUUSD — 4,500 Könnte die Falle Sein
Gold befindet sich hier an einem sehr heiklen Punkt, und der Chart wirkt, als würde er Trader in beide Richtungen ziehen wollen, bevor die sauberere Bewegung kommt.
Nach der starken August-Rally erreichte der Preis den oberen Bereich nahe 4,650 und begann dann, seinen sauberen bullischen Rhythmus zu verlieren. Die erste Warnung kam, als Gold aus der steigenden Struktur ausbrach und begann, tiefere Reaktionen zu bilden. Seitdem wirkt jede Erholung eher wie ein Atemzug des Preises innerhalb einer bärischen Korrektur, nicht wie eine vollständige Rückkehr der Käuferkontrolle.
Aktuell liegt Gold um 4,349 und bewegt sich weiterhin unter der fallenden Drucklinie. Für neuere Trader ist genau das der wichtige Punkt: Wenn der Preis stark fällt und danach langsam wieder steigt, muss das noch keine echte Umkehr sein. Manchmal läuft der Markt nur zurück in eine alte Imbalance oder Liquiditätszone, um späte Käufer anzulocken, und dann nutzen Verkäufer diese Liquidität, um die Bewegung nach unten fortzusetzen.
Meine Hauptansicht bleibt bärisch, solange Gold unter der Sell-Side-Liquiditätszone bei 4,480 - 4,510 bleibt. Es würde mich nicht überraschen, wenn der Preis zuerst noch etwas höher läuft, möglicherweise in Richtung 4,480 - 4,500, weil diese Zone direkt über der aktuellen Struktur liegt und wie ein Magnet wirken kann. Wenn Gold diesen Bereich aber erreicht und dort abgewiesen wird, würde ich das eher als Liquiditätsfalle sehen, nicht als bullische Stärke.
Das größere Abwärtsziel bleibt die untere FVG um 4,250 - 4,280. Wenn diese Zone später nicht hält, könnte der bärische Kanal eine tiefere Bewegung in Richtung 4,100 - 4,150 öffnen.
Diese bärische Sicht wird nur schwächer, wenn Gold über 4,510 ausbricht und dort sauber hält. Eine stärkere bullische Erholung müsste die obere FVG nahe 4,520 - 4,590 zurückerobern.
Wichtige Preiszonen zum Beobachten
Aktuelle Reaktionszone: 4,340 - 4,360
Kurzfristiger Widerstand: 4,400 - 4,420
Hauptliquidität / Verkaufsreaktionszone: 4,480 - 4,510
Oberer FVG-Widerstand: 4,520 - 4,590
Erstes Abwärtsziel: 4,280 - 4,300
Haupt-FVG-Unterstützung: 4,250 - 4,280
Tieferes bärisches Ziel: 4,100 - 4,150
Invalidation: klare Rückeroberung und Halt über 4,510
Sehen Sie, dass Gold noch einen weiteren Push in Richtung 4,500 braucht, bevor Verkäufer eingreifen, oder reicht die aktuelle Schwäche bereits aus, um den Preis direkt zur unteren FVG zu schicken? Long 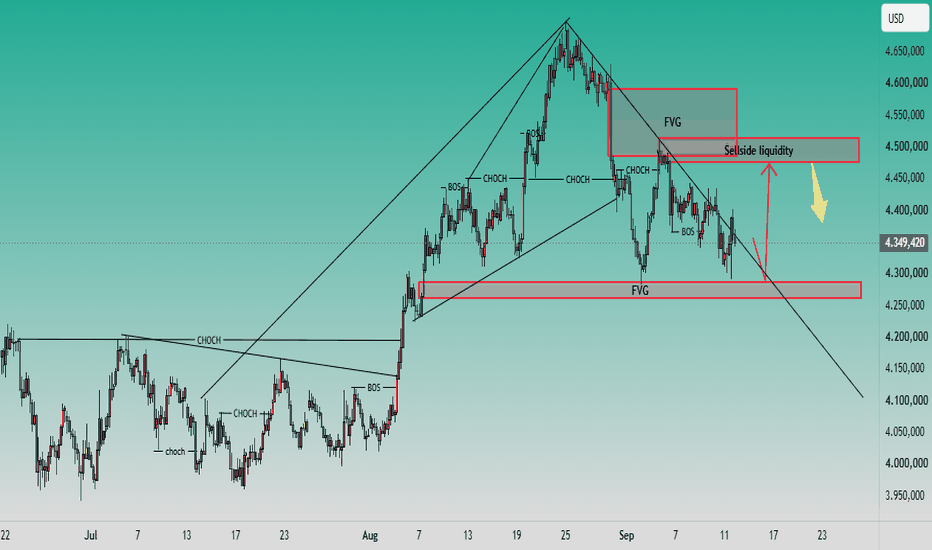
SP500🇺🇸 - Ausblick KW38/2025Hallo Trader,
es steht die Woche der Wahrheit an. FED Entscheid und Outlook - was erwartet uns da?
📊 Fundamentaler Ausblick KW38 (14.09. – 18.09.2026)
KW38 dürfte ganz klar von der FED-Zinsentscheidung am Mittwochabend dominiert werden. Nach den starken US-Arbeitsmarktdaten Anfang September und den aktuellen Inflationszahlen vom Freitag ist die Wahrscheinlichkeit einer Zinserhöhung deutlich gestiegen. Der Markt preist inzwischen mit hoher Wahrscheinlichkeit einen Schritt um 25 Basispunkte ein. Damit wird weniger die eigentliche Entscheidung als vielmehr der neue Dot Plot, die Wirtschaftsprojektionen und vor allem die Pressekonferenz von FED-Chef Kevin Warsh entscheidend sein. Die FOMC-Sitzung findet am 15. und 16. September statt, die Entscheidung folgt am Mittwoch um 20:00 Uhr deutscher Zeit, die Pressekonferenz um 20:30 Uhr.
Die US-Inflationsdaten vom Freitag haben den Druck auf die FED zusätzlich erhöht. Der Verbraucherpreisindex stieg im August um 0,4 % zum Vormonat und damit deutlich stärker als die 0,1 % aus dem Juli. Auf Jahressicht blieb die Inflation bei 3,4 %. Besonders relevant war jedoch die Kernrate: Sie stieg im Monatsvergleich um 0,3 % und damit stärker als die erwarteten 0,2 %. Auf Jahressicht ging die Kerninflation zwar leicht auf 2,4 % zurück, trotzdem zeigt der aktuelle Report, dass der kurzfristige Preisdruck noch nicht verschwunden ist.
Genau diese Kombination aus robustem Arbeitsmarkt und hartnäckiger Inflation verschafft der FED aktuell ausreichend Spielraum, die Geldpolitik erneut zu straffen. Nach Veröffentlichung des CPI stiegen die Erwartungen an eine Zinserhöhung am Mittwoch auf rund 90 %. Besonders die kurzfristigen US-Anleiherenditen reagierten deutlich, während der Dollar zunächst anzog.
Für die Märkte bedeutet das: Eine Zinserhöhung allein dürfte inzwischen keine große Überraschung mehr darstellen. Entscheidend wird sein, wie Warsh den weiteren Zinspfad beschreibt. Sollte der Dot Plot zusätzliche Zinserhöhungen für die kommenden Monate signalisieren und Warsh erneut klar hawkish auftreten, könnten US-Dollar und Anleiherenditen weiter steigen. Für Nasdaq, Growth-Aktien und Gold wäre das zunächst eher Gegenwind.
Sollte die FED dagegen zwar um 25 Basispunkte anheben, gleichzeitig aber signalisieren, dass weitere Schritte nur bei erneut deutlich höheren Inflationsdaten notwendig sind, könnte der Markt die Entscheidung als eine Art „hawkish hike, dovish outlook“ interpretieren. In diesem Fall wäre sogar eine Erholungsbewegung bei Aktien denkbar, insbesondere wenn die Renditen anschließend zurückkommen.
Vor dem FED-Termin stehen am Dienstag zunächst die deutschen ZEW-Konjunkturerwartungen auf dem Kalender. Diese dürften einen ersten Eindruck davon vermitteln, wie Investoren die aktuelle Lage der deutschen Wirtschaft einschätzen.
Am Mittwoch wird es dann bereits vor der FED spannend. Um 08:00 Uhr werden die britischen Verbraucherpreise veröffentlicht. Um 14:30 Uhr folgen die US-Einzelhandelsumsätze. Gerade letztere sind wichtig, weil sie zeigen, ob der amerikanische Konsument trotz höherer Preise und hoher Zinsen weiterhin robust bleibt. Starke Retail Sales wären ein weiteres Argument für eine straffe FED, schwache Zahlen könnten dagegen zumindest etwas gegen eine zu aggressive Zinspolitik sprechen.
⭐️ Der klare Höhepunkt folgt am Mittwochabend um 20:00 Uhr mit der FED-Zinsentscheidung. Gleichzeitig veröffentlicht die Notenbank ihre neuen Wirtschaftsprojektionen und den aktualisierten Dot Plot. Um 20:30 Uhr folgt die Pressekonferenz mit Kevin Warsh. Genau dort dürfte sich entscheiden, ob die Märkte lediglich einen einzelnen Zinsschritt oder den Beginn eines erneuten Straffungszyklus einpreisen.
Am Donnerstag folgen die finalen Inflationsdaten der Eurozone. Die vorläufigen Zahlen für August hatten gezeigt, dass die Inflationsrate im Euroraum von 2,9 % auf 3,3 % gestiegen ist. Besonders auffällig war erneut die Energiekomponente mit 14,3 % gegenüber dem Vorjahr. Damit bleibt auch für die EZB das Inflationsproblem präsent.
Ebenfalls am Donnerstag entscheidet die Bank of England über ihren Leitzins. Zusätzlich stehen der Philly-Fed-Index und die wöchentlichen Erstanträge auf Arbeitslosenhilfe auf dem Programm. Nach der FED-Sitzung könnten diese Daten allerdings deutlich weniger Gewicht haben.
Am Freitag richtet sich der Blick schließlich nach Japan. Die Bank of Japan entscheidet über ihren Leitzins. Laut Kalender liegt der aktuelle Satz bei 1,0 %, während die Prognose bei 1,25 % liegt. Sollte die BoJ tatsächlich anheben, könnten vor allem der Yen und globale Anleihemärkte reagieren.
Die wichtigsten Termine der KW38:
🔹 Dienstag 11:00 Uhr – ZEW-Konjunkturerwartungen Deutschland🇩🇪
🔹 Mittwoch 08:00 Uhr – Verbraucherpreise Großbritannien 🇬🇧
🔹 Mittwoch 14:30 Uhr – US Einzelhandelsumsätze 🇺🇸
⭐️ Mittwoch 20:00 Uhr – FED-Zinsentscheidung 🇺🇸
⭐️ Mittwoch 20:00 Uhr – FOMC Wirtschaftsprojektionen & Dot Plot 🇺🇸
⭐️ Mittwoch 20:30 Uhr – Pressekonferenz der FED 🇺🇸
🔹 Donnerstag 11:00 Uhr – Verbraucherpreise Eurozone 🇪🇺
🔹 Donnerstag 13:00 Uhr – Bank of England Zinsentscheidung 🇬🇧
🔹 Donnerstag 14:30 Uhr – Philly Fed Herstellungsindex 🇺🇸
🔹 Donnerstag 14:30 Uhr – US Erstanträge Arbeitslosenhilfe 🇺🇸
🔹 Freitag 05:00 Uhr – Bank of Japan Zinsentscheidung 🇯🇵
Fazit: KW38 dürfte eine der wichtigsten Wochen des Monats werden. Die jüngsten US-Daten haben die Ausgangslage deutlich verschärft: Der Arbeitsmarkt bleibt robust, gleichzeitig beschleunigte sich die monatliche Inflation im August wieder und die Kernrate fiel etwas höher aus als erwartet. Damit steht die FED praktisch vor einer Situation, in der ein Zinsschritt nach oben vom Markt inzwischen weitgehend erwartet wird.
Die eigentliche Frage lautet deshalb nicht mehr nur: Hebt die FED die Zinsen an? Sondern: Wie viele weitere Schritte könnten folgen?
Genau hier werden Dot Plot und Warshs Pressekonferenz entscheidend. Ein klar hawkisher Ausblick dürfte insbesondere Nasdaq, Gold und zinssensitive Wachstumswerte belasten und gleichzeitig US-Dollar sowie Anleiherenditen stützen. Fällt die Kommunikation dagegen vorsichtiger aus, könnte die erste Marktreaktion auf die Zinserhöhung schnell wieder gedreht werden.
Damit liegt das wichtigste Volatilitätsfenster eindeutig am Mittwochabend zwischen 20:00 und 21:00 Uhr.
_______________________
Chart SP500🇺🇸
Klar ist - ich werde defintiv den Mittwoch abwarten. Logisch - der Kurs hat am Support reagiert. Das wäre aber alles nichts wert, wenn wir eine Zinserhöhung UND einen hawkischen Ausblick (weitere Erhöhungen) erhalten. Dann wäre das Freitagstief ein Keylevel für einen Short trade.
Ergo - FED Entscheid abwarten und dann reagieren.
Widerstände
- Zone um 7800
Unterstützungen
- Zone bei 7600 Punkte- 7500
- Tief bei 7240 Punkte
- Zone ums ATH bei ca 7000 Punkten
Happy Pips!
Michael - Team PimpYourTrading  Long

 Long

 Long
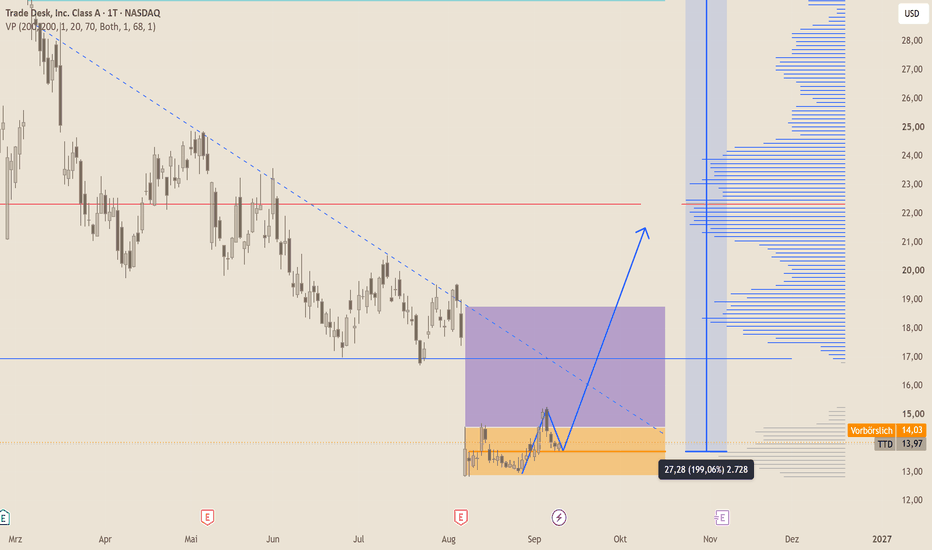
 Long