נטפליקס באזור מעניין גרף שבועיסנטימנט חזק, שוק סקפטי
הביצועים של Netflix Inc בשנה האחרונה היו תנודתיים במיוחד: מחיר המניה הנוכחי עומד על $72.96, ירידה של 38.1% מהשנה הקודמת, למרות תחזית הכנסות ל-2025 של $45.18B – צמיחה של 15.9% מ-2024. שיעור הרווחיות התפעולית (EBITDA Margin) צפוי לעמוד על 30.2%, והחברה שומרת על תשואת ROE גבוהה במיוחד של 42.8%.
האנליסטים אופטימיים:
45 אנליסטים מסקרים את החברה, עם המלצת "קנייה חזקה" (1.73)
מחיר יעד ממוצע: $94.33 (37.6% אפסייד)
דוחות: צמיחה מרשימה, אתגרים בהכנסות :
ברבעון האחרון: רווח למניה 0.8$ (מעל התחזיות), אך ההכנסות $12.56B – מעט מתחת לציפיות.
תחזית רווח למניה שנתית: גידול חזוי של 44.3%.
שיעור צמיחת ההכנסות הצפוי ל-2026: 13.3%.
החברה מתכננת להגדיל את תקציב התוכן ל-$18B ב-2025.
אסטרטגיה: רכישות, ספורט והתרחבות :
נטפליקס הודיעה על רכישת Warner Bros Streaming & Studios (HBO Max) בעסקה של $83B, שצפויה להיות רווחית ב-2028. החברה גם מרחיבה את פעילותה בשידורי ספורט חיים (NFL, אגרוף), ומעמיקה את שיתופי הפעולה המסחריים.
טכני :
לפי גרף הרגרסיה ניתן לראות כי המניה נמצאת שוב בתחתית קו הרגרסיה 2 ס"ת (הקו הכחול) - מקום שבעבר שימש כתמיכה ומקפצה צפונה.
האם גם עכשיו? היגיון מאחורי לחץ דוביהיגיון מאחורי לחץ דובי
(כוח השוק הדומיננטי שמניע את המגמה התוך-יומית וקובע את הטון הדובי)
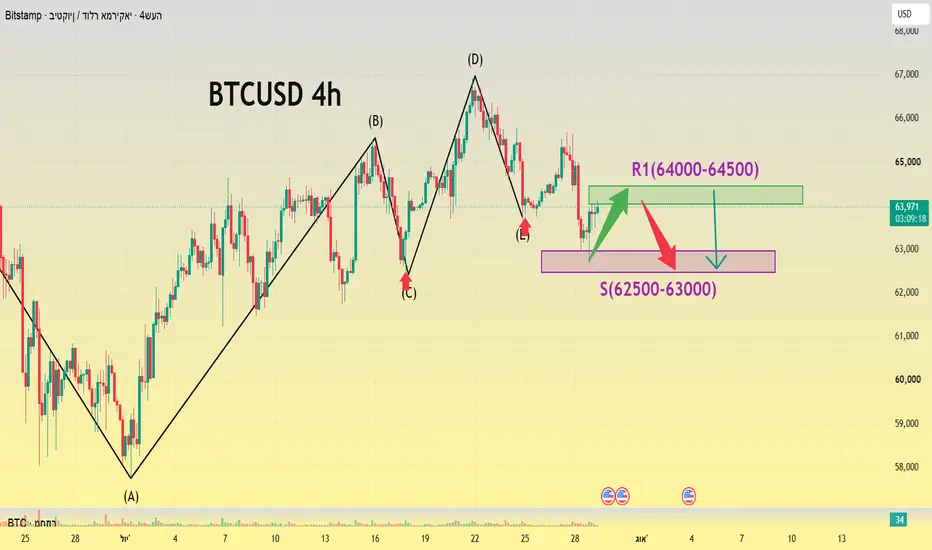
1. זרימת קרנות סל עברה מזרימות נכנסות לזרימות יוצאות משמעותיות; קנייה מוסדית נעדרת לחלוטין.
העלייה ביולי נבעה כולה מזרימת סל נטו מתמשכת; ברגע שזרימת ההון התהפכה, הבסיס לעלייה קרס. מוסדות צמצמו פוזיציות מוקדם כדי לגדר את הסיכון, משקיעים קמעונאיים הלכו בעקבותיהם עם מכירת מניות, ונזילות שוק חדשה התייבשה, ולא הותירה הון לספוג את לחץ המכירה התקורה.
2. שנאת סיכון מתפשטת לקראת החלטת הריבית; שוורים מהססים להיכנס לשוק.
בעוד אי הוודאות בשוק, ההון נשאר ברובו בצד, ונמנע מליזום פוזיציות לונג. גם אם הריבית תישאר ללא שינוי הפעם, הציפיות להעלאת ספטמבר נותרות גבוהות; סביבת ריבית גבוהה היא דובית מבחינה מבנית עבור נכסי קריפטו שאינם מניבים, וכתוצאה מכך תיאבון נמוך ביותר בקרב שוורים לרדוף אחרי המחיר כלפי מעלה.
3. שכבות של פוזיציות "תת-ימיות" (לונגים לכודים) יוצרות התנגדות תקורתית, ומגבילות באופן מוחלט את היקף כל התאוששות.
כמויות אדירות של פוזיציות לכודות מרמות מחירים קודמות הצטברו בטווחי 64,600–65,000 ו-65,800–66,500; כתוצאה מכך, כל התאוששות קלה גורמת למכירה מצד משקיעים המעוניינים לצאת מעסקאות מפסידות. בנוסף להתכווצות נפחי המסחר, כל עלייה "חסרת נפח" נועדה לכישלון ולנסיגה.  שורט

היגיון דובי מרכזיהיגיון דובי מרכזי
(מגמות שוק שולטות בטווח הבינוני-ארוך; כל התאוששות מציגה הזדמנות למכירת שורט)
1. הציפיות לריביות גבוהות ומתמשכות מצד הפדרל ריזרב נותרות גבוהות, כאשר הריביות הריאליות מדכאות באופן מתמיד את ערכי הזהב.
שוק העבודה בארה"ב מראה חוסן יוצא דופן והוצאות הצרכנים נותרות איתנות; אין תנאים משכנעים - כמו מיתון כלכלי - המכריחים את הפד להוריד את הריביות. גם אם מחירי הנפט המתאוששים מלבים חששות לגבי אינפלציה, הפד נותר נוטה להדק את המדיניות המוניטרית כדי לרסן את האינפלציה הדביקה. כנכס שאינו נושא ריבית, זהב מתמודד עם לחץ מתמשך על הערכת שווי בסביבה של ריבית ריאלית גבוהה, מה שהופך אותו לגורם הדובי העיקרי המשפיע על מחירי הזהב.
2. חוזקו של מדד הדולר האמריקאי נותר בלתי מעורער, כאשר לחץ הקשור למטבע גורר כלפי מטה באופן מתמיד את מחירי הזהב.
היסודות הכלכליים של ארה"ב עולים משמעותית על כלכלות שאינן אמריקאיות כמו גוש האירו, יפן ובריטניה. פערי הריביות בין ארה"ב לאזורים כמו אירופה ויפן נותרים גדולים, מה שמניע זרימה מתמשכת של הון עולמי חזרה לנכסי דולר אמריקאי לבטיחות. כאשר מדד הדולר האמריקאי נמצא בנחיתות מעל 101, זהב הנקוב בדולר מתמודד עם קשיים הקשורים למטבע; כל התאוששות קלה מפעילה לחץ מכירה מרוכז המונע על ידי התחזקות הדולר.
3. מעגל של לחץ מכירה מתמשך ורב-שכבתי: פעילות המכירה עולה מיד עם כל התאוששות.
① עסקאות carry צפופות של ין מגיעות לשיא של 20 שנה: כאשר שער החליפין דולר/ין גבוה בנחיתות מעל 162, כמויות אדירות של הון נלקחו בהשאלה בין בריבית נמוכה כדי לרכוש אג"ח דולר אמריקאי; כל עלייה קלה במחירי הזהב מפעילה מכירה אוטומטית של זהב כדי לפרוע חוב הנקוב בין, ובכך מגבילה את היקף ההתאוששות.
② רמות תמיכה קודמות הפכו במלואן להתנגדות: רמות ב-4070, 4100 ו-4141 - לאחר שנפרצו - הפכו לאזורי התנגדות חזקים (טכניים ופסיכולוגיים כאחד); בכל פעם שהמחירים נוגעים ברמות אלה, משקיעים הלכודים במחירים גבוהים יותר ממהרים לצמצם הפסדים ולצאת.
③ קרנות גידור מפחיתות פוזיציות כדי לגדר סיכונים לקראת החלטות מדיניות: מוסדות מהססים להחזיק פוזיציות בזמן שהם ממתינים לתוצאות המדיניות של הפד, ובוחרים לקחת רווחים על התאוששות קלה; עליות כאלה בנפח נמוך אינן מצליחות לשמור על המומנטום העולה.  שורט

אסטרטגיית המסחר של היום!
משותף לציבור: ביום שני, המלצתי על שורט ליד 4115, בציפייה למילוי פער; ביום שלישי, המלצתי על שורט ליד 4040 או 4050 במהלך המסחר בארה"ב. המחירים ירדו כצפוי מאתמול ועד היום, ואנחנו יכולים להמשיך לשורט בכל התאוששות היום.
ניתוח זהב:
לאחר שנפתח גבוה יותר ביום שני והגיע לשיא של 4117, הזהב ירד בתנודות כלפי מטה. כפי שמוצג בגרף, הוא פרץ מתחת לתבנית המשולש המתכנס. אתמול, המלצתי על שורט בעקבות התאוששות ל-4040, והמחיר אכן ירד. היום, המשיכו לעקוב אחר ההתנגדות מקו המגמה העליון, תוך שימת לב מיוחדת לרמת 4060. עם נתונים כלכליים שצפויים להתפרסם היום, אם המחיר יפרוץ מעל 4060, חפשו לונג בנסיגה; אם ההתנגדות תישאר, המשיכו לשורט. אנא גשו לתנועות שוק מונחות נתונים בצורה רציונלית ונהלו את הסיכון שלכם ביעילות.
המלצות על זהב:
שורט ליד 4045 או 4060; אם המחיר עובר מעל 4060, כדאי לשקול לונג עם נסיגה! אנבידיה, לאן?לפי הדיווחים, אנבידיה עובדת על עסקאות חדשות בהיקף של יותר מ-750 מיליארד דולר. זו העסקה
הגדולה ביותר היא עם קבוצת SK, שבמסגרתה שתי החברות צפויות לבצע ביניהן עסקאות ביותר מ-500
מיליארד דולר לאורך השנים.
במקביל, אנבידיה מנהלת מגעים עם OpenAI על עסקה עצומה נוספת הכוללת ערבות של עד 250
מיליארד דולר למרכז נתונים חדש בארה"ב ומימון לרכישת שבבי אנבידיה בכ-350 מיליארד דולר. כלומר,
אנבידיה לא רק מוכרת שבבים, היא גם עוזרת ללקוחות לממן את הרכישה שלהם. וזה מלחיץ את
המשקיעים.
אז לאן פניה?
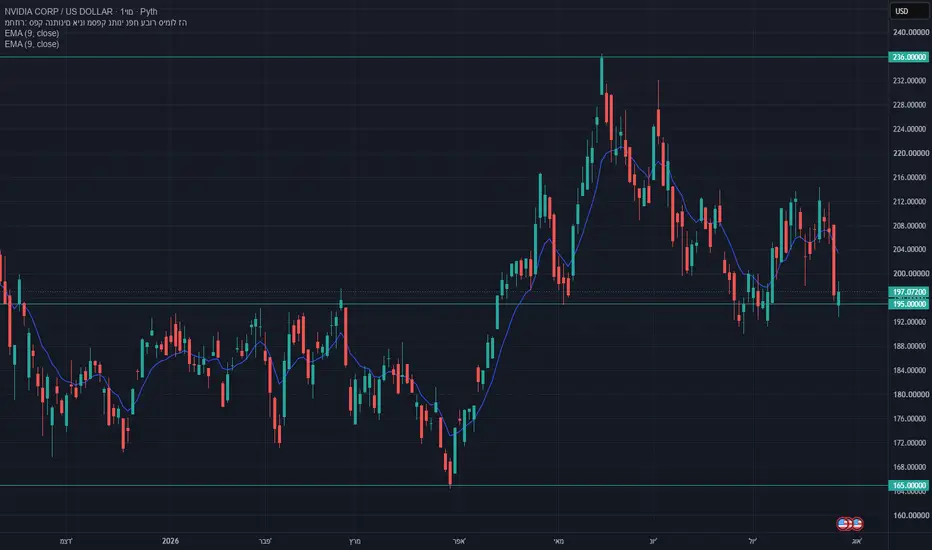
טכנית, התמונה הפכה לפחות חיובית בימים האחרונים. לאחר הירידה החדה למחיר של כ-196$, המניה
שברה את רצף העליות שהיה קיים מאז מרץ ונמצאת כעת במגמת תיקון. גם מחזורי המסחר עלו בזמן
הירידות מה שמהווה סימן לכך שהמוכרים הפכו אגרסיביים יותר.
מהן רמות המפתח כרגע?
אזור תמיכה ראשון 195–197 דולר. זהו האזור שבו הופיעו קונים בימים האחרונים.
תמיכה משמעותית יותר: סביב 165–170 דולר, שם נעצרה הירידה הגדולה האחרונה.
התנגדות קרובה: הממוצע הנע ל-50 יום (קו כחול)
התנגדות משמעותית: סביב 236 דולר שזו רמה שנחשבת בעיני אנליסטים רבים כאזור שמעליו
המומנטום החיובי עשוי לחזור.
בטווח הקצר, נראה שהמניה תמשיך להיות תנודתית מאוד. הדוחות הקרובים של ענקיות כמו, , אמזון,
מטא, מיקרוסופט יהיו קריטיים, משום שהן הלקוחות הגדולות ביותר של אנבידיה. אם הן יודיעו
שההשקעות בבינה מלאכותית נמשכות בקצב גבוה, החששות הנוכחיים עשויים להיחלש. אם לעומת זאת
יאותתו על האטה בהוצאות, הלחץ על המניה עלול להימשך.
למרות הירידות האחרונות, רוב האנליסטים בוול סטריט עדיין שומרים על המלצות חיוביות. קונצנזוס
התחזיות ל-12 החודשים הקרובים עומד על מחיר יעד ממוצע של כ-314 דולר למניה, אם כי טווח
התחזיות רחב מאוד בין 180 ל-743 דולר, מה שממחיש עד כמה אי-הוודאות סביב החברה גבוהה כיום. אסטרטגיית מסחר לזהב מחר!
בשבוע הבא תגיע החלטת הריבית הסופית של הפדרל ריזרב לחודש יולי - האירוע הכלכלי הקריטי ביותר של החודש. שמועות כבר מסתובבות על העלאת ריבית חירום אפשרית מצד הפד; בהתחשב בחוסר הוודאות סביב ההחלטה הקרובה, תנודתיות השוק נותרה בלתי צפויה, ולכן עלינו להמתין להודעה הרשמית שתבהיר את הכיוון.
ביצועי הזהב השבוע עקבו אחר דפוס של עליות ראשוניות ולאחר מכן ירידה. בתחילת השבוע, המחיר עלה בהתמדה; לאחר שבחן שוב ושוב - אך לא הצליח לשבור - את התמיכה ברמה של 4000, המחיר זינק כלפי מעלה. השוורים פרצו את רף 4100 והגיעו לשיא ליד 4166 לפני שנתקעו. בעוד שהשוק צפה בדרך כלל את תחילתה של עלייה חדשה בתחתית, יעצתי בעקביות מפני אופטימיות יתר או מרדף אחר המחיר בשיאים. כתוצאה מכך, עמדות המסחר החיות שלנו והניתוחים שפורסמו - שורט ב-4130, 4140 ובטווח 4160-4166 - לכדו בצורה מושלמת את הנסיגה שלאחר מכן. מחיר הזהב נסוג בחדות משיאיו, ירד ביותר מ-140 נקודות ומחק את רוב העליות המוקדמות של השבוע והגיע לשפל ליד 4022. נכון לעכשיו, המצב בין ארה"ב לאיראן נותר תנודתי ולא ודאי, ועם הורדת ההנחיות העתידיות של הפד, כיוון השוק הכללי אינו ברור. למרות שהודעתו של טראמפ בסוף השבוע להפסיק את התקיפות האוויריות על איראן עשויה לעורר התאוששות קלה, המגמה הרחבה יותר נותרה ללא שינוי: אנו שומרים על עמדה דובית, ומחפשים למכור את המחיר לעליות.
במבט על גרף 4 השעות, המחיר ירד לאחר התנודתיות של יום חמישי, ופרץ מתחת לרמת 4100 והגיע לשפל ליד 4022 - מה שהביא אותו למרחק פגיעה מרף 4000. בטווח הקצר, אנו צופים התנגדות בטווח 4090-4100, עם דגש מיוחד על אזור 4135-4140. מצד שני, אנו עוקבים אחר התמיכה סביב רמת 3995-4000. אסטרטגיית המסחר שלנו היא למכור לעליות שבהן המחיר נתקל בהתנגדות; אנא הישארו מעודכנים לעדכונים. שורט 
הזהב צפוי למלא את החסר!
שווקי הפיננסים העולמיים עומדים בפני מבחנים רבים השבוע.
הפדרל ריזרב צפוי להודיע על החלטת הריבית שלו ביום רביעי, כאשר השוק צופה באופן נרחב שריבית הקרן הפדרלית תישאר ללא שינוי על 3.50%-3.75%. עם זינוק של 27% במחירי הנפט החודש והחרפת החששות מפני אינפלציה, השוק תמחר העלאות ריבית של כ-44 נקודות בסיס לפני סוף השנה. המשקיעים יעקבו מקרוב אחר הצהרת ה-FOMC ומסיבת העיתונאים של היו"ר וורש, כדי למצוא רמזים לגבי נתיב המדיניות העתידי. בעוד שהפד צפוי להותיר את הריבית יציבה השבוע, לפחות שני חברים צפויים להצביע נגד, שכן חלק מחברי הוועדה מאבדים את הסבלנות כלפי האינפלציה שנשארת באופן עקבי מעל היעד. על פי כלי FedWatch של CME, קיימת סבירות של 63.7% שהפד ישאיר את הריבית ללא שינוי ביולי, והסתברות של 36.3% להעלאה מצטברת של 25 נקודות בסיס. עד ספטמבר, ההסתברות שהריבית יישארו ללא שינוי היא 19.6%, בעוד שההסתברות להעלאה מצטברת של 25 נקודות בסיס היא 55.2%, והעלאה מצטברת של 50 נקודות בסיס היא 25.2%. עד דצמבר, ההסתברות שהריבית יישארו ללא שינוי יורדת ל-7.8% בלבד; ההסתברות להעלאה מצטברת של 25 נקודות בסיס היא 30.9%, ההסתברות להעלאה של לפחות 50 נקודות בסיס עומדת על 61.5%, וההסתברות להעלאת ריבית אחת לפחות במהלך השנה גבוהה עד 92.2%. נתונים אלה מצביעים על כך שלמרות הסבירות לעמוד ללא שינוי השבוע, נותר לחץ משמעותי להעלאות ריבית למשך שארית השנה, דבר שעשוי להגביל את הפוטנציאל של מחירי הזהב. מנקודת מבט ארוכת טווח, ההיגיון הבסיסי של זהב כמקלט בטוח ונכס מגידור אינפלציה נותר בעינו למרות ההפסקה הזמנית בפעולות האיבה. כל עוד לא תהיה פריצת דרך דיפלומטית אמיתית ומתמשכת בנוגע למצב במזרח התיכון, הסיכון להתאוששות מחירי הנפט והאינפלציה נמשך; בינתיים, אם הפד ייאלץ להעלות את הריבית עקב לחצים אינפלציוניים, מחירי הזהב עלולים להתמודד עם לחץ נוסף כלפי מטה. משקיעים צריכים לעקוב מקרוב אחר נוסח החלטת הפד השבוע, אחר המצב המתפתח באיראן, ונתונים כלכליים עתידיים. בסביבה של אי ודאות גבוהה, המשיכה של הזהב כמקלט בטוח עשויה לצוץ מחדש ברגעים קריטיים, אם כי פוטנציאל הרווחים המשמעותיים לטווח קצר עשוי להיות מוגבל. השוק עומד בצומת דרכים ועומד בפני מבחנים מרובים; כיוון מחירי הזהב העתידי יהיה תלוי באיזון הסופי של גורמים שלובים אלה.
ניתוח טכני של זהב:
בהשפעת טראמפ שביטל את התקיפות האוויריות על איראן בסוף השבוע, הזהב נפתח היום בעליות - עד לרמה של 4091 - והמשיך במגמת עלייה עם תנודתיות. עם זאת, רדיפה אחר פוזיציות לונג בשיאים אלה אינה מומלצת; ההתנגדות התקורה חזקה, ויש למלא את פער המחירים. בגרף היומי, הזהב נסוג משיא של 4165, התייצב והתאושש לאחר שבחן את רף 4000 בשבוע שעבר, וכעת חזר מעל 4100. אף על פי כן, הוא נשאר בערוץ יורד לטווח בינוני, מדוכא על ידי ממוצעים נעים מרובים. האסטרטגיה נותרה: אל תרדפו אחר מניות לונג ברמות גבוהות; המגמה הכללית נותרה ללא שינוי, והגישה של מכירה לרמות התנגדות נותרת איתנה.
מחירי הזהב פרצו שוב את רף 4100 בעקבות החדשות, והגיעו לשיא של 4116 לפני שהתמודדו עם לחץ מכירה כבד, וכתוצאה מכך נוצר דפוס קלאסי של "עלייה ונסיגה". דפוס זה של תחילת המסחר מצביע בבירור על התנגדות תקורה כבדה וחוסר הון או מומנטום להתקדמות שורית מתמשכת; הקרב בין שוורים לדובים הגיע למבוי סתום, מה שהופך עלייה חד צדדית ללא סבירה בטווח הקצר. מבחינה טכנית, העלייה ואחריה צל עליון ארוך מאותתת על שיבוש מוחלט של המומנטום העולה לטווח הקצר. פער זה הונע כולו על ידי סנטימנט ללא זרימת הון חדשה; רמת 4100 מחזיקה בכמות גדולה של פקודות ארוכות לכודות ופקודות רווחיות, מה שמקשה ביותר על פריצה בטווח הקצר. סביר להניח שהשוק ימשיך להתבסס בטווח מסוים. רמות ההתנגדות והתמיכה המרכזיות לטווח קצר ברורות: התנגדות חזקה מרוכזת בטווח 4135-4150 - התאוששות לאזור זה מציעה הזדמנות מכירה בעלת סבירות גבוהה, ושורים יכולים להחזיר את היוזמה רק על ידי ביסוס איתן של המחיר מעל 4165. תמיכת הליבה נמצאת ב-4022-4040, המייצגת את הבסיס של מיצוב השוק המרכזי האחרון; פריצה מתחת לרמה זו תפתח פוטנציאל משמעותי כלפי מטה. בסך הכל, אסטרטגיית המסחר המומלצת לטווח קצר לזהב כיום היא להתמקד במכירה לתוך רצפים. רמות ההתנגדות המרכזיות שכדאי לעקוב אחריהן ביחס לעלייה הן 4120-4140, בעוד שרמות התמיכה המרכזיות ביחס לירידה הן בטווח 4020-4040; אנא ודאו שאתם נשארים ערוכים לתנועות השוק הללו.
אסטרטגיה 1: מכירת זהב בקבוצות ליד 4120-4130; כוון לטווח 4080–4050, עם פוטנציאל לתנועה לכיוון 4040 אם הרמה תיפרץ.
אסטרטגיה 2: קניית זהב בקבוצות ליד 4040–4050; כוון לטווח 4080–4100, עם פוטנציאל לתנועה לכיוון 4120 אם הרמה תיפרץ. הפגישה שיכולה להזיז את שוק הנפט הרבה יותר מכל תבנית טכנית
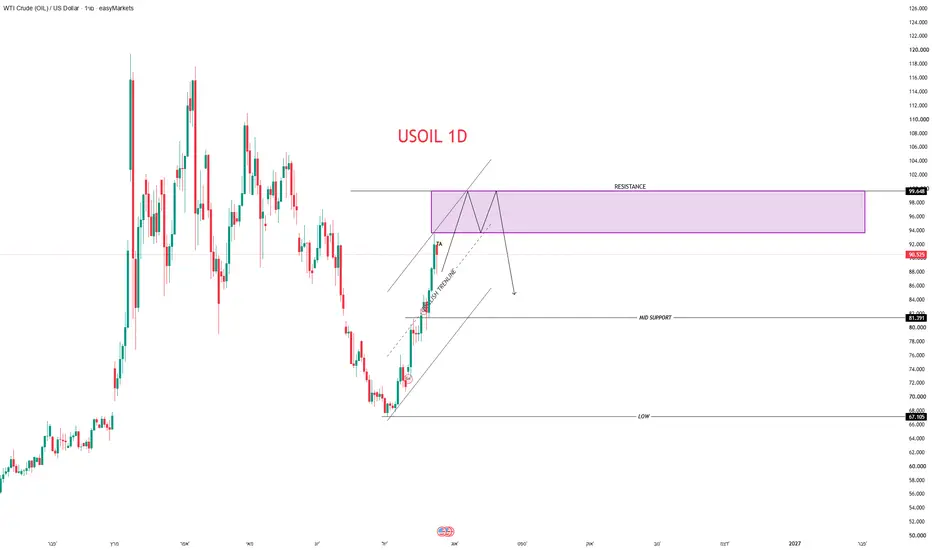
נתניהו-טראמפ, היום ב-18:00
הרקע: המלחמה החלה ב-28 בפברואר. הפוגה באפריל התפוגגה, מזכר הבנות נחתם ביוני וקרס בתחילת יולי
(שנייה לפני שממשיכים.. מזכר הבנות מציג את הרצון המשותף של הצדדים לשתף פעולה או להגיע להסדר, אך לרוב אינו מהווה חוזה משפטי סופי ומחייב.)
מה שהוביל ל-13 לילות תקיפה אמריקאית רצופה שהסתיימו ביום חמישי שעבר. מאז, הפוגה שברירית.
האירוע המרכזי היום: נתניהו נפגש עם טראמפ בבית הלבן היום ב-18:00 שעון ישראל — הפגישה הפרונטלית הראשונה מאז תחילת המלחמה. לפי Politico, יש מתיחות ידועה בין הצדדים סביב לבנון.
הנקודה החשובה ביותר: לפי הוול סטריט ג'ורנל, נתניהו יציג מודיעין על הרחבת אתר גרעיני איראני. זו טענת מודיעין, לא אומתה במקור בלתי תלוי — אבל יש לה פוטנציאל להזיז את שוק הנפט הרבה יותר מכל רמת מחיר בגרף, אם היא תשפיע על עמדת טראמפ.
יש שיגידו.. שלטראמפ תמריץ פוליטי/כלכלי לסיים את המלחמה, לנתניהו תמריץ אפשרי להמשיך אותה (בחירות ב-27 באוקטובר). האינטרסים של הצדדים בשולחן לא בהכרח מיושרים , שווה לזכור את זה בניתוח.
מה לצפות אחר כך: אין מתוכננת מסיבת עיתונאים משותפת. כלומר, ייתכן שהתגובה תגיע מדליפות מאוחרות יותר, לא מהצהרה מיידית.
עצה לגרף ("בלי מספרים לפני 23:00" ,זו המלצה על איזה גרף לפתוח, לא הצהרה שלי על מחיר) : USO/USOIL יומי יראה איך שוק הנפט מגיב בפועל לתוצאת הפגישה הערב. לתמונה הרחבה של חמשת חודשי המלחמה — USO חודשי.
מידע כללי למטרות חינוכיות בלבד, אינו ייעוץ השקעות.
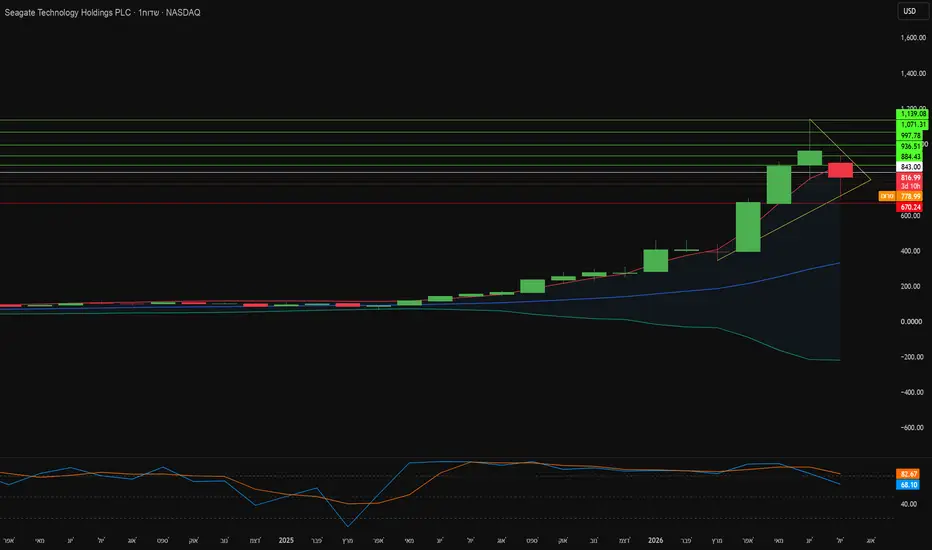
הבהרה מהותית: חלק מהטענות (בפרט לגבי המודיעין) אינן אומתו במקור בלתי תלוי, צוין בפירוש בכל מקום שזה המצב. למה סיגייט שווה פתאום 1,000 דולר למנייה?סיגייט טכנולוגיות הפכה לאחת המרוויחות המפתיעות ביותר ממגמת תשתיות הבינה המלאכותית. המנייה שלישה את ערכה בשנת 2026 ועלתה במעל 700% במהלך 12 החודשים האחרונים. אנליסט וודבוש מאט ברייסון העלה את מחיר היעד שלו ל-1,000 דולר, בעוד שקונצנזוס הוול סטריט עומד על "קנייה חזקה" עם מחיר יעד ממוצע של 1,020 דולר. הרווח למנייה ברבעון הפיסקלי הרביעי צפוי לעמוד על כ-4.89 דולר, מול תחזית ההנהלה של 4.80 עד 5.20 דולר. טווח זה מייצג יותר מהכפלה לעומת התקופה המקבילה אשתקד. שיעור הרווח הנקי הגיע ל-24% ברבעון שהסתיים ב-3 באפריל 2026, לאחר שנים של תוצאות חד-ספרתיות.
סיפור הביקוש הוא מבני ולא מחזורי. מודלים של בינה מלאכותית יוצרת דורשים נפח אחסון בהיקף של אקסה-בייט עבור אימון ופריסה, ומרכזי נתונים בענן מפיקים כעת כ-80% מהכנסותיה של סיגייט. חברות הענן הגדולות חייבות להבטיח קיבולת מראש כדי לא לעכב את פריסת השרתים, מה שמעניק לסיגייט כוח מיקוח נדיר. כושר הייצור מוזמן במלואו עד לסוף שנת 2027, עם הסכמים לטווח ארוך המשתרעים עד לתוך 2028. חוזים אלה הופכים עסק חומרה תנודתי היסטורית לתזרים מזומנים צפוי הרבה יותר. תחזיות בתעשייה מעריכות כי שוק האחסון העולמי יגיע לקרוב ל-985 מיליארד דולר עד שנת 2034.
הטכנולוגיה היא המעוז התחרותי. פלטפורמת Mozaic 3+ משתמשת בהקלטה מגנטית בסיוע חום (HAMR) כדי לפרוץ את תקרת הצפיפות שהגבילה את המדיה המסורתית. סריג-על מסוג ברזל-פלטינה מייצב גרגרים מגנטיים מתכווצים, בעוד שלייזר ננו-פוטוני וכותב פלזמוני מחממים את השטח מתחת לגבול הדיפרקציה האופטי. קורא ספינטרוני קוונטי ובקר מותאם אישית בטכנולוגיית 12 ננומטר משלימים את המערכת. צפיפות השטח כבר עוברת 3 טרה-בייט לצלחת, כאשר היעדים הבאים הם 4 ו-5 טרה-בייט. צריכת החשמל לטרה-בייט יורדת ב-40%, ותביעת הרגל הפחמנית יורדת ב-55%.
התרחיש השלילי ראוי למשקל שווה. סיגייט נסחרת לפי מכפיל רווח היסטורי של 69, גבוה בהרבה מהנורמה במגזר החומרה, אך יחס ה-PEG שלה העומד על 0.5 מרמז כי הצמיחה עדיין תומכת בפרמיה זו. סנדיסק עקפה את סיגייט בהכנסות ברבעון הראשון של 2026 והציגה שיעור רווח נקי של 61% על רקע הביקוש הגובר לזיכרון פלאש ארגוני. ירידת עלויות הפלאש עלולה לשחוק את נתח השוק של כוננים קשיחים לאורך זמן. ההיסטוריה הרגולטורית עדיין מעיבה, כולל קנס שיא של 300 מיליון דולר מ-BIS בגין משלוחים ללא רישיון לוואווי ופשרה של 175 מיליון דולר עם בעלי המניות ב-2026. ביצוע ללא דופי של טכנולוגיית HAMR נותר המשתנה המכריע.  לונג

שורט 
סקירה יומית 28.7.26זהר ליבוביץ 🐘-או-סוף המסחר בסקירה יומית 28.07.26
השוק בודק מי עדיין משלם על המנוי לעתיד
אתמול בשיחה עם אחת הבוגרות, היא סיפרה, כי לפני כמה חודשים הורידה אפליקציה שהבטיחה לעשות לה סדר במשימות, לנהל את הזמן ולגרום ליום שלה להיראות כאילו יש מאחוריה צוות הפקה.
היא נרשמה לתקופת ניסיון, התלהבה מהמסכים היפים והמסודרים, הכניסה כמה משימות ואז חזרה להרגל הישן של לשלוח לעצמה הודעות בוואטסאפ. האפליקציה נשכחה, אבל החיוב החודשי ממשיך לרדת. בכל חודש שלמה לא על מה שהיא משתמשת בו, אלא על האדם המאורגן שיום אחד היא רוצה להיות.
וזה מזכיר קצת את המצב של תחום הבינה בשוק, עדיין כולם מתלהבים רואים בעיניים את הפוטנציאל האינסופי הקיים בתחום, אבל וזה אבל גדול.
כולם גם מתחילים להכיר ולהבין כי נדרשת כלכלת טוקניים, אחרת הבינה היא לא עוזרת ראשי, אלה נזילה כספית הולכת וגדלה. אני בעצמי מוצא את עצמי מנוי על המון מנויים, חודשים שיותר מאשר אני עושה בהם שימוש, הפוטנציאל או הרצון שאעשה בהם שימוש מנהל אותי.
השבוע התחלתי לעשות סדר, מה אני משאיר כי מייצר לי ומה מבטל בינתיים, כך בדיוק פועל השוק כרגע.
🐘 לא כל איחור הוא חולשה
במשך חודשים אפל נתפסת כמי שנרדמה בשמירה. מיקרוסופט, אלפבית, מטא, אנבידיה ושורה ארוכה של חברות רצו קדימה, השקיעו עשרות מיליארדים, בנו מרכזי נתונים והכניסו את המילים בינה מלאכותית כמעט לכל מצגת.
אפל, לעומתן, נראתה פחות נחושה להיות הראשונה שרצה לכבוש את התחום.
כך יצא שאתמול, דווקא בזמן שאנבידיה ירדה בכמעט 5% ומדד השבבים איבד 2.2%, אפל עלתה 1.17% לשיא חדש. וזו עדיין אינה הוכחה שהאיחור שלה מכוון או שלא, היה אסטרטגיה מבריקה.
🐘 השוק לא עוזב את הטכנולוגיה
חשוב להבין, השוק לא ברח מהטכנולוגיה למרות שמגזר הטכנולוגיה ירד 1%, כך למשל קרן מניות התוכנה IGV זינקה 3.3%. כלומר, הכסף לא בהכרח יצא מהעתיד, הוא פשוט עובר בין שכבות שונות בתוכו.
גם נתוני המאקרו מחזקים את ההבחנה הזאת.
ההזמנות למוצרים בני קיימא עלו רק 0.3% והחמיצו את התחזיות, אבל מתחת לכותרת הסתתרה עלייה של 0.9% בהזמנות למוצרי הון שאינם ביטחוניים וללא מטוסים, מדד מקובל להשקעות של חברות. בשנה האחרונה הן עלו 9.3%, כך שהחברות ממשיכות להשקיע, רק שהמשקיעים מתחילים לשאול מה הן מקבלות תמורת הכסף.
שלבי האבולוציה חוזרים על עצמם. בשלב הראשון של מהפכה כולם מתפעלים מהיכולת. בשלב הבא הם רוצים לראות מי משתמש, מי משלם ומי מצליח להפוך את כל החשמל, השבבים והשרתים להכנסות בפועל.
🐘 אפל מגיעה עם קלף אחר
היתרון האפשרי של אפל אינו בכך שהיא יודעת בהכרח לבנות מודל טוב יותר. היתרון שלה נמצא ביותר משני מיליארד מכשירים פעילים, בקשר ישיר עם המשתמש וביכולת להכניס שירות חדש לתוך הרגל קיים תוך זמן קצר.
היא אינה צריכה לשכנע את האדם להיכנס לעולם חדש, היא צריכה לגרום לעולם החדש לעבוד בתוך המכשיר שהוא כבר מחזיק ביד.
גם כאן צריך להיזהר. בסיס משתמשים עצום אינו מבטיח מוצר מוצלח, ונאמנות למותג אינה פוטרת את אפל מהצורך להראות שהיא מסוגלת לחדש. אבל כאשר השוק מתחיל לחשוש מהוצאות ענק לפני שנולדו הכנסות מתאימות, חברה שלא השתגעה בהוצאות עשויה ליהנות מסף חובת הוכחה נמוך יותר.
🐘 מתחת למדדים התרחש עוד שינוי
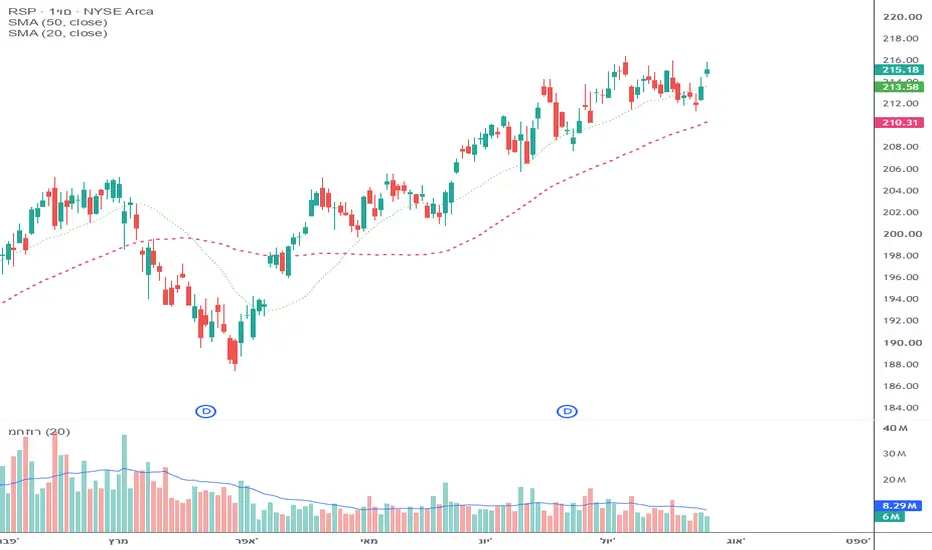
ה-S&P 500 סיים ללא שינוי והנאסד״ק ירד 0.17%, אבל זו תמונה חלקית מאוד. כי בבורסת NYSE עלו 1,725 מניות לעומת 1,005 שירדו, ובנאסד״ק עלו 3,039 מניות לעומת 1,844 שירדו. מדד S&P 500 במשקל שווה בסופו של יום עלה 0.7%, וכך גם ראסל 2000.
כך שזו לא חולשה כללית בשוק, אלא חולשה מרוכזת בקבוצה גדולה ומשפיעה מאוד של מניות שבבים.
🐘 השבוע ישאל מי באמת משתמש
מזכיר לך כי השבוע העמוס בדוחות, נתוני אינפלציה והחלטת הפד עשוי להפוך מגמת השוק לכאן או לכאן.
כאמור אצל חברות הטכנולוגיה הגדולות, השוק לא יסתפק בשאלה כמה הן משקיעות השקעות עתידיות, זה מה שנבחן ברבעונים הקודמים קודמים. כעת המשקיע הנבון יחפש סימנים לכך שהתזרים החופשי מתאזן שלא לומר חוזר להיות חיובי בזכות ההשקעות הקודמות.
חזרה לאפל, מבחינת הסוחר, אין צורך להכריע היום אם צדקה או טעתה. צריך לעקוב אחר החוזק היחסי, את תגובת המחיר לדוחות והיכולת של המניות להחזיק עליות גם לאחר שההתלהבות הראשונית תעבור.
השוק אינו מתגמל תמיד את מי שמגיע ראשון, אלא את מי שמצליח להפוך השקעה וזריעה של זרעים לעצי פרי בשלים וטעימים שכולם רוצים לאכול.
🐘 כלכלת טוקניים
נחזור לאותה האפליקציה שדיברתי עליה בפתיח. ביטול שלה לא אומר להפסיק להאמין שאפשר לנהל את הזמן טוב יותר. הוא רק אמר להפסיק לשלם על האפשרות שיום אחד היא תתחיל להשתמש בה.
כשיגיע היום היא תחדש את המנוי, בכל מקרה כדי לסכם את היום, נראה לי שמה שקורה אצלה זה מיקרוקוסמוס למה שקורה עכשיו בשוק בתחום הבינה, המשקיע לא מבטל את האמונה או המחשבה העתידית על התחום, אלא בוחן מחדש על אילו מנויים באמת אנשים מוכנים להמשיך ולשלם ואילו מוקפאים.
יום טוב ומבורך,
זהר ליבוביץ 🐘-או-סוף המסחר שלך
אבי שיטת וויקוף בישראל
ותוכניות ליווי הסוחרים ׳שיטת הפיל׳
ומרגל המסחר.
 לונג

 שורט

 שורט

שורט 
שורט 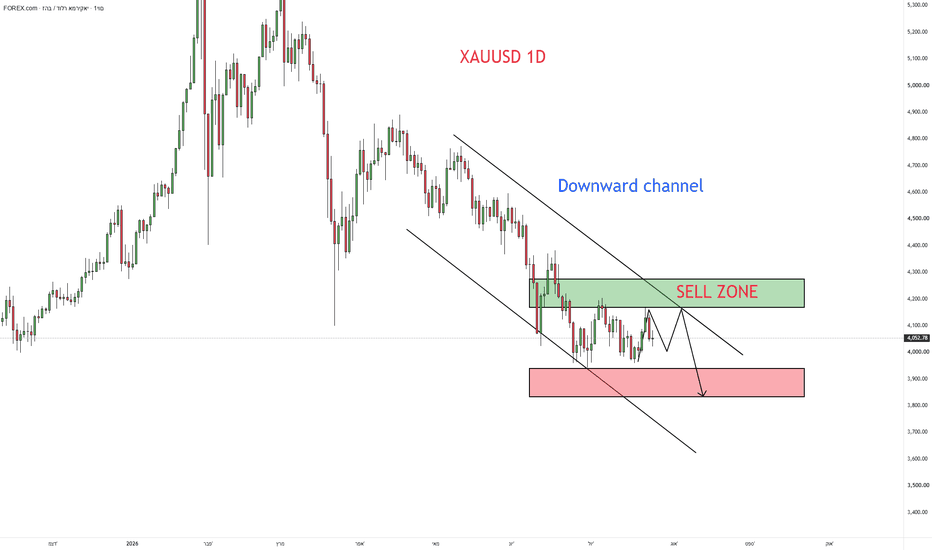
 לונג

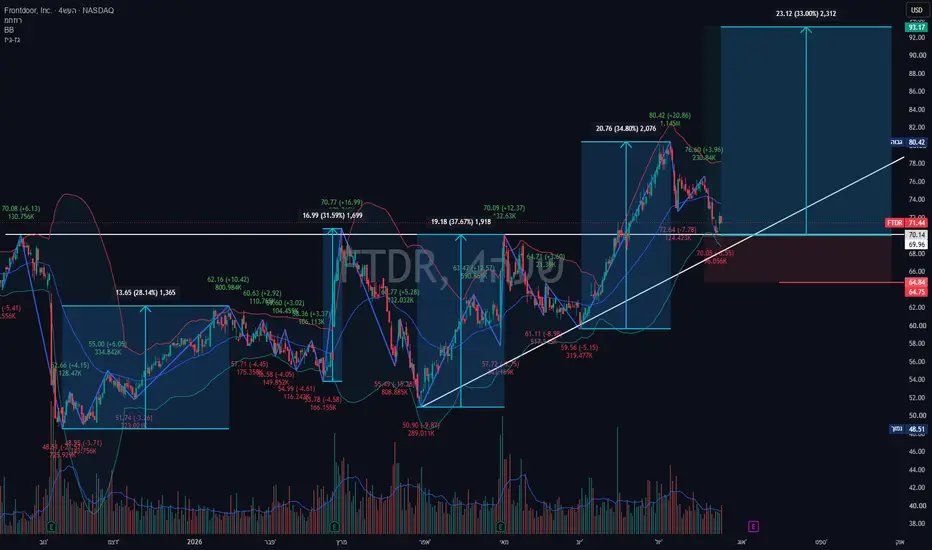
Frontdoor (FTDR) – מרוויחה מהקיפאון בשוק הדיור
קצת על החברה
פרונטדור היא החברה הגדולה בארה"ב לשירותי אחריות ותיקונים לבית (Home Warranties), המוכרת בעיקר דרך המותג American Home Shield. החברה מספקת רשת של עשרות אלפי קבלנים טכניים לתיקון או החלפה של מערכות ביתיות ומכשירי חשמל (מיזוג אוויר, אינסטלציה, חימום, חשמל) תמורת דמי מנוי חודשיים קבועים.
מבט פונדמנטלי
אפקט הריבית ושוק הדיור בסביבת הריבית הנוכחית על המשכנתאות, בעלי בתים בארה"ב מעדיפים לשפץ או להישאר בבתים הקיימים שלהם במקום לעבור דירה. ככל שהבתים מתיישנים, הבלאי של המערכות עולה דרמטית, מה שמייצר ביקוש קשיח וגובר לתוכניות האחריות של FTDR כדי להימנע מהוצאות תיקון פתאומיות וכבדות.
כוח תמחור ושיפור במרווחים, החברה הוכיחה לאחרונה גמישות עסקית מרשימה, היא הצליחה להעלות מחירי מנויים מבלי לאבד לקוחות במקביל להתייעלות תפעולית. התוצאה היא שיפור משמעותי בשורת הרווח ובתזרים המזומנים החופשי, מה שמושך אליה כסף מוסדי שמחפש מניות ערך דפנסיביות ויציבות בתקופות של תנודתיות בשוק.
היבט טכני
לאחר מהלך עליות יפה בעקבות רצף דוחות חזקים, המניה נכנסה לשלב של "עיכול" מחירים. כעת היא מבצעת נסיגה טכנית בריאה ויורדת לבדוק רצועת תמיכה היסטורית שמצטלבת עם ממוצעים נעים קריטיים.
אין באמור משום המלצה בנוגע לכדאיות השקעה במוצרים או מכשירים פיננסיים כלשהם ואין בדברים משום הזמנה ו/או הצעה לביצוע פעולות במוצרים הנזכרים  לונג

שורט 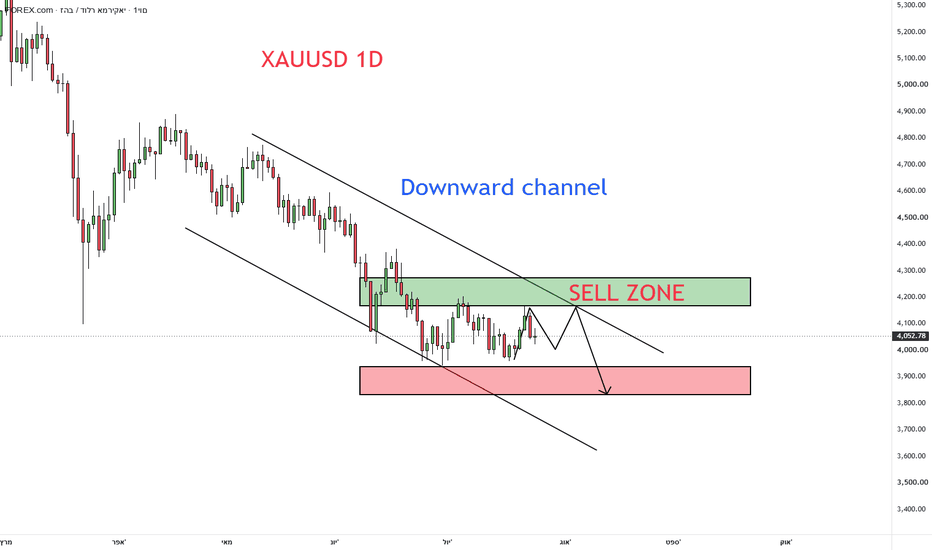
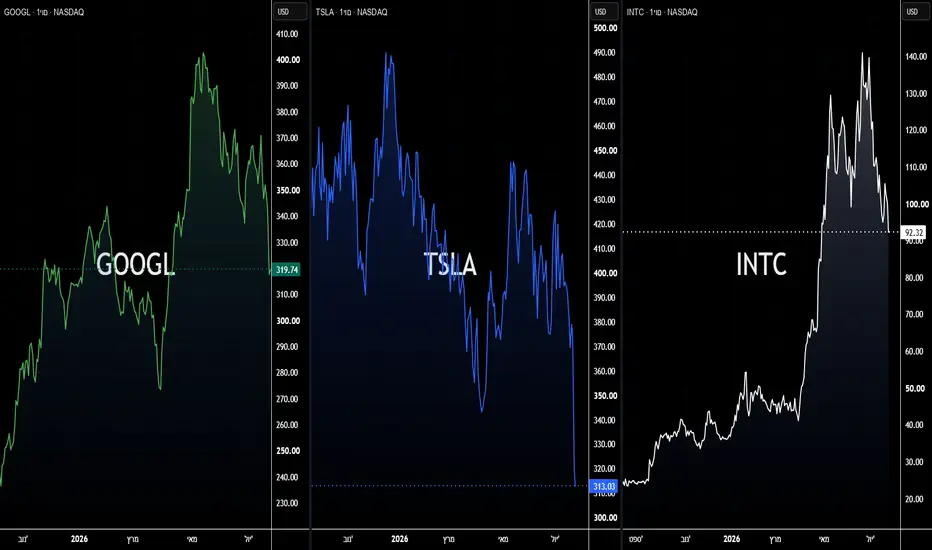
סקירה שבועית - מניות בכותרות: GOOGL, TSLA, INTCמניית אלפאבית (GOOGL)
החברה האם של גוגל ומפעילת מנוע החיפוש, יוטיוב ושירותי הענן של החברה, הנסחרת לפי שווי של כ-3.89 טריליון דולר, ירדה ב-7.8% בשבוע החולף למרות שפרסמה דוחות חזקים מהצפוי. הכנסות החברה צמחו ל-119.8 מיליארד דולר, הכנסות Google Cloud זינקו ב-82% ל-24.8 מיליארד דולר ושולי הרווח של פעילות הענן המשיכו להשתפר, אך השוק התמקד במחיר הכבד של מרוץ הבינה המלאכותית. אלפאבית העלתה את תחזית ההשקעות שלה ל-2026 לטווח של 195-205 מיליארד דולר, לעומת תחזית קודמת של 180-190 מיליארד דולר, והבהירה כי ההוצאות צפויות לגדול משמעותית גם ב-2027. ברבעון האחרון לבדו זינקו ההשקעות ההוניות ב-101% ל-44.9 מיליארד דולר, מה שהוביל לתזרים מזומנים חופשי שלילי של 5.9 מיליארד דולר – הפעם הראשונה שבה המדד ירד מתחת לאפס בתולדות החברה. השוק חושש כי עלויות השבבים, הזיכרונות ומרכזי הנתונים ימשיכו לעלות מהר יותר מההכנסות החדשות מ-AI, וכי אלפאבית תיאלץ להמשיך לגייס הון ולצמצם רכישות עצמיות של מניות. לכן, גם הצמיחה המרשימה בענן לא הספיקה כדי לפצות על החשש משחיקת תזרים המזומנים והרווחיות בשנים הקרובות.
מניית טסלה (TSLA)
יצרנית הרכב החשמלי והמפתחת טכנולוגיות נהיגה אוטונומית, רובוטיקה ובינה מלאכותית, הנסחרת לפי שווי של כ-1.26 טריליון דולר, ירדה ב-17.8% בשבוע החולף לאחר שפרסמה רבעון חלש שהמחיש את הפער בין הביצועים הנוכחיים של פעילות הרכב לבין הציפיות הגבוהות מהפעילויות העתידיות שלה. הרווח התפעולי ירד ל-398 מיליון דולר, לעומת 923 מיליון דולר בתקופה המקבילה וצפי של כ-1.7 מיליארד דולר, אף שמסירות כלי הרכב צמחו ב-25% לכ-480 אלף יחידות. החולשה נבעה מירידת מחירים, תמהיל מכירות פחות רווחי, ירידה בהכנסות מאשראי רגולטורי ועלייה בהוצאות המחקר והפיתוח, שהובילו לשולי רווח חלשים ולתזרים מזומנים חופשי שלילי. אילון מאסק הציג הזדמנויות עתידיות בתחומי הרובוטקסי, הרובוטים ומרכזי הנתונים ל-AI, אך השוק התקשה להעניק להבטחות האלה את אותו משקל שניתן להן בעבר, במיוחד כשהרחבת שירות הרובוטקסי נותרה איטית והמניה נסחרה לפני הדוחות במכפיל רווח גבוה במיוחד. לכן, גם אנליסטים שנותרו חיוביים לגבי החזון ארוך הטווח הורידו מחירי יעד, בעוד השוק התמקד בשחיקת הרווחיות ובקושי להצדיק את השווי הנוכחי באמצעות התוצאות העסקיות הקיימות.
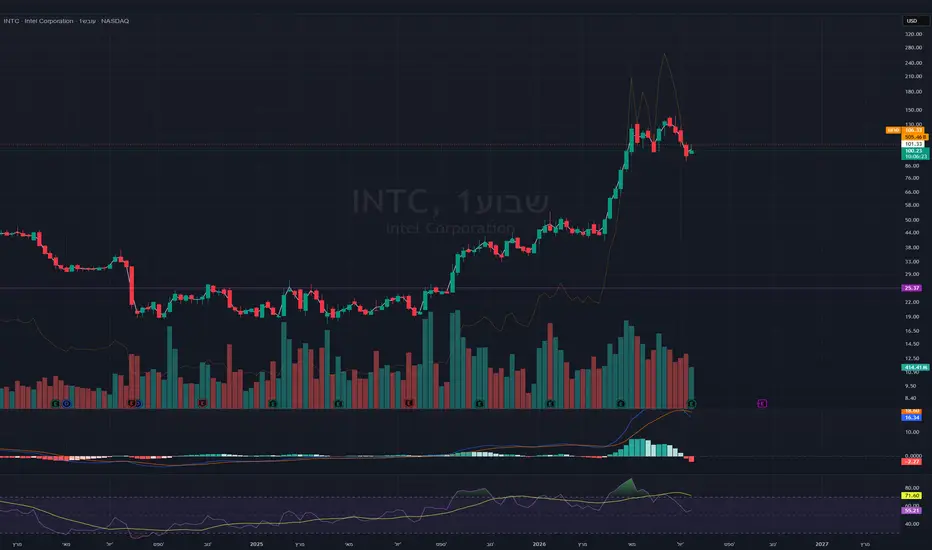
מניית אינטל (INTC)
יצרנית מעבדים ושבבים ומפעילת פעילות ייצור שבבים עבור חברות חיצוניות, הנסחרת לפי שווי של כ-477.7 מיליארד דולר, ירדה ב-2.8% בשבוע החולף למרות שפרסמה דוחות חזקים משמעותית מהצפוי. הרווח המתואם עמד על 42 סנט למניה, כמעט פי שניים מתחזיות האנליסטים, ההכנסות הגיעו ל-16.1 מיליארד דולר ופעילות הייצור Intel Foundry צמחה ב-31% ל-5.8 מיליארד דולר. החברה גם סיפקה תחזית גבוהה מהצפוי לרבעון השלישי, על רקע ביקוש חזק למעבדים, לאריזות מתקדמות ולשבבים המשמשים מערכות AI. עם זאת, השוק התמקד בהחלטתה להעלות את תקציב ההשקעות ליותר מ-20 מיליארד דולר ב-2026, לעומת כ-18 מיליארד דולר קודם לכן, ובהערכה שההשקעות ב-2027 יהיו גבוהות משמעותית. החשש הוא שהקמת מפעלים, הרחבת חדרים נקיים ורכישת ציוד ימשיכו ללחוץ על תזרים המזומנים ואף יאלצו את החברה לבצע הנפקת מניות שתדלל את בעלי המניות. בנוסף, לאחר עלייה חדה במניה מתחילת השנה ומכפיל רווח גבוה מהממוצע ההיסטורי, הדוחות החזקים לא הספיקו כדי לפצות על החשש מהמחיר הכבד של הרחבת כושר הייצור.
המידע המוצג בעמוד זה הינו למטרות מידע כללי בלבד ואינו מהווה ייעוץ השקעות, שיווק השקעות או המלצה לביצוע פעולה כלשהי בניירות ערך או בנכסים פיננסיים.
המסחר בשוק ההון כרוך בסיכון, וכל שימוש במידע נעשה על אחריות המשתמש בלבד.
 השכלה

ניתוח זהב לשבוע הבא!
כוחות השוורים והדובים בשוק הזהב שווים כעת. אתמול, המחיר נפתח בסביבות 4049, הגיע לשיא של 4082, ולאחר מכן ירד כלפי מטה על רקע חוסר החלטיות בשוק וסנטימנט של "המתן ונראה". עם זאת, המגמה הכללית נוטה לכיוון חולשה. בהתבסס על הניתוח שלי, סביר להניח שהזהב לא יחווה התאוששות השנה בדומה לשנה שעברה; אחרי הכל, המצב במזרח התיכון נותר לסירוגין, והעלאת ריבית של הפדרל ריזרב השנה היא ודאית. כתוצאה מכך, הציפיות למחירי הזהב צריכות להישאר צנועות - משקיעים לא צריכים להיות אופטימיים באופן עיוור לגבי עלייה. אלא אם כן יהיו חדשות משמעותיות שיעוררו את המחיר, שינוי כיוון המגמה העיקרי יהיה קשה מאוד. כאשר השוק ייפתח בשבוע הבא, נמשיך לחפש הזדמנויות למכירה בחסר בעלייה, שכן התאוששות קצרות לא ישנו את המגמה הבסיסית.
בגרף 4 השעות, המחיר נסוג לאחר הירידה של יום חמישי, שבר מתחת לקו 4100 והגיע לשפל ליד 4022 - מה שהביא אותו לטווח פגיעה מרמת 4000. בטווח הקצר, אנו עוקבים אחר התנגדות בטווח 4100-4090, עם דגש מיוחד על אזור 4120-4115. בצד השלילי, אנו עוקבים אחר תמיכה באזור 3995-4000. אסטרטגיית המסחר שלנו תתמקד בקניית שורט עליות שנתקלות בהתנגדות; אנא הישארו מעודכנים לעדכונים. שורט 
קנו זהב לאחר הנסיגה!
פורסם בפומבי בכל הפלטפורמות: האסטרטגיה של היום לזהב הייתה ללכת קודם שורט ואז לונג, תוך ביצוע בדיוק. במהלך המסחר באסיה, ביצענו שורט על סמך התנגדות ב-4050, והמחיר ירד ישירות לסביבות 4018. לאחר תקופה של קונסולידציה, הוא התאושש קרוב ל-4060. במסחר חי, נכנסנו לפוזיציות שורט ב-4046 ו-4032, לקחנו פוזיציה לונג קלה ב-4025, והמשכנו לקנות בנסיגה במהלך המסחר בארה"ב.
ניתוח זהב:
במהלך המסחר באסיה, המלצנו על אסטרטגיה של ללכת קודם שורט ואז לונג. הזהב נע בדיוק כצפוי - ירד בהתחלה לפני שעלה. המשכנו ללכת לונג בנסיגה במהלך המסחר בארה"ב. כפי שמוצג בגרף, הזהב פרץ בעבר מערוץ במגמת ירידה; פעולת המחיר מאתמול עד היום נתפסת כתיקון לטווח קצר. בעקבות תיקון זה והתאוששות שחלפה לאחר מכן, אנו מתמקדים כעת ברמות תמיכה ליד 4030 ו-4050, בהן ניתן לרכוש זהב במנות.
התמקדו בלונג על זהב ליד 4030 ו-4050; יעדים: 4080–4120. מציאות או צפי עתידי בעניין תשתיות AI ענקית השבבים אני לא צריך לספר לכם מי זאת אינטל
נקודות ראשונות בדוח :
1. ההכנסות ברבעון השני הסתכמו ב-16.1 מיליארד דולר, עלייה של 25% לעומת הרבעון המקביל אשתקד
2. אינטל הרחיבה את המומנטום שלה בתחום הבינה המלאכותית הפיזית והרובוטיקה, כאשר יותר מ-130 לקוחות
3. אינטל הכריזה על שיתופי פעולה אסטרטגיים עם פוקסקון, סימנס, היטאצ'י, אקו נוירוטכנולוגיה וגרינסטון ביוסיינס לפיתוח משותף של פתרונות בינה מלאכותית ומחשוב ספציפיים לתעשייה, המופעלים על ידי מעבדי אינטל .
כספי :
25% עלייה בהכנסות
61.85% התיעלות הוצאות
16.82% עלייה ברווח
צפיות עתידיות :
אינטל צופה לרבעון השלישי של 2026 הכנסות של 15.8-16.8 מיליארד דולר,
רווח גולמי של 41%-42%
החברה גם צופה הוצאות תפעול שנתיות של כ-16.5 מיליארד דולר ב-non-GAAP, מה שמרמז על המשך השקעה אגרסיבית בצמיחה.
מסקנה ראשונית :
הכנסות ברבעון השני עלו ל-16.1 מיליארד דולר, והחברה צופה ברבעון השלישי 15.8-16.8 מיליארד דולר
הרווחיות השתפרה מאוד: השוליים הגולמיים עלו ל-40.4% ב-GAAP ו-41.8% -non-GAAP
מצד ההוצאה, אינטל עדיין משקיעה חזק בתשתיות, חדרים נקיים וציוד כדי לתמוך בצמיחה השנה ובשנה הבאה
למסקנה: זו לא “התייעלות” רק דרך קיצוץ, אלא בעיקר שיפור תפעולי אמיתי יחד עם ריסון עלויות יחסית, מה שמתחיל לשפר את המודל העסקי.
הסיכון המרכזי קדימה הוא שהשיפור הזה עדיין תלוי בביצוע, בביקוש למוצרי AI וביכולת של אינטל להמשיך להוציא לפועל את תוכנית הייצור וה-Foundry שלה בזמן.
מסקנה
בעקבות הדוחות של טסלה וגוגל.
מהדוחות של טסלה וגוגל אפשר לגזור מסקנה יותר רחבה: יש עדיין צמיחה בביקוש לשבבים ול-AI, אבל היא לא אחידה ולא “ללא סיכונים”. מצד אחד, אינטל מדווחת ש-AI יוצר “ביקוש חסר תקדים למחשוב”, ושהכנסות מרכז הנתונים וה-AI שלה עלו ברבעון השני ב-59% ל-6.3 מיליארד דולר, בעוד שעסק ה-Foundry צמח ב-31% ל-5.8 מיליארד דולר.
למה זה חשוב למשקיע
הנתונים של אינטל מראים שהביקוש לא מגיע רק ממכירת שבבים לצרכנים, אלא יותר ויותר ממרכזי נתונים, תשתיות AI, אריזה מתקדמת וייצור. אינטל גם מציינת שהשיפור ברבעון נבע מביקוש חזק, תפוקות ייצור גבוהות יותר וקיצור זמני מחזור, כלומר יש כאן גם שיפור בצד ההיצע ולא רק בעליית מחירים.
גוגל: יותר השקעות, לא פחות
מהדיווחים על גוגל עולה שהשוק בוחן האם ההשקעות ב-AI באמת מייצרות תשואה, וגוגל עצמה נשארת עם הוצאות הון גבוהות מאוד כדי לתמוך בענן וב-AI. לפי הדיווחים שיצאו סביב עונת הדוחות, אלפאבית/גוגל העלתה את תחזית ההשקעות בתשתיות ל-85 מיליארד דולר ב-2025, עם מסר ברור שה-AI כבר משפיע על כל חלקי הפעילות ומצדיק השקעות נוספות.globes+2
טסלה: ביקוש קיים, אבל יותר תנודתי
טסלה כן ממשיכה להשקיע ב-AI, ברובוטקסי ובפיתוחים סביב אוטונומיה, אבל הדוחות מצביעים על שוק יותר שברירי: הכנסות הרכב והרווחיות שלה חלשות יותר מהצמיחה של גוגל, והמשקיעים רואים שם יותר סיכון מאשר וודאות. במילים אחרות, טסלה תומכת בסיפור של ביקוש עתידי לשבבים ולמחשוב, אבל היא לא הוכחה לכך שהביקוש יהיה חלק או ליניארי.maariv+2
המסקנה האמיתית
לכן, המסקנה הסבירה היא לא “עצירה” בביקוש לשבבים, אלא המשך צמיחה עם תנודתיות. הביקוש חזק במיוחד ב-AI, דאטה-סנטרים ותשתיות ענן, אבל קצב ההוצאות של גוגל, טסלה וענקיות נוספות ימשיך לקבוע אם הצמיחה הזו תהיה מואצת או תיתקל בהפוגות זמניות.bizportal+1
מה זה אומר קדימה
אם אתה מסתכל על הסקטור כמשקיע, צריך להבחין בין חברות שמוכיחות ביקוש עם הכנסות ורווחיות, לבין חברות שמדברות בעיקר על פוטנציאל עתידי. אצל אינטל, המסר הוא שהביקוש כבר שם והם מצליחים לתרגם אותו לשיפור תפעולי; אצל גוגל, ההשקעות עדיין נראות מוצדקות; אצל טסלה, הסיפור יותר ספקולטיבי ותלוי ביישום.globes+2
בשורה אחת: הביקוש לשבבים ול-AI לא נעצר, אבל הוא עובר משלב “הייפ” לשלב של סינון — מי שמייצר תוצאות ייהנה, ומי שלא, יפגוש יותר לחץ אגרסיבי !
חברים יקרים כל הנאמר אינו המלצה לביצוע פעולה אלה תוכן לימודי בלבד
השכלה